
太陽光発電コーティング市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 7.42 十億米ドル |
| 市場規模 (2031) | 11.35 十億米ドル |
| Growth Rate (2026 - 2031) | 8.88 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー
*免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 |
|
Mordor Intelligenceによる太陽光発電コーティング市場分析
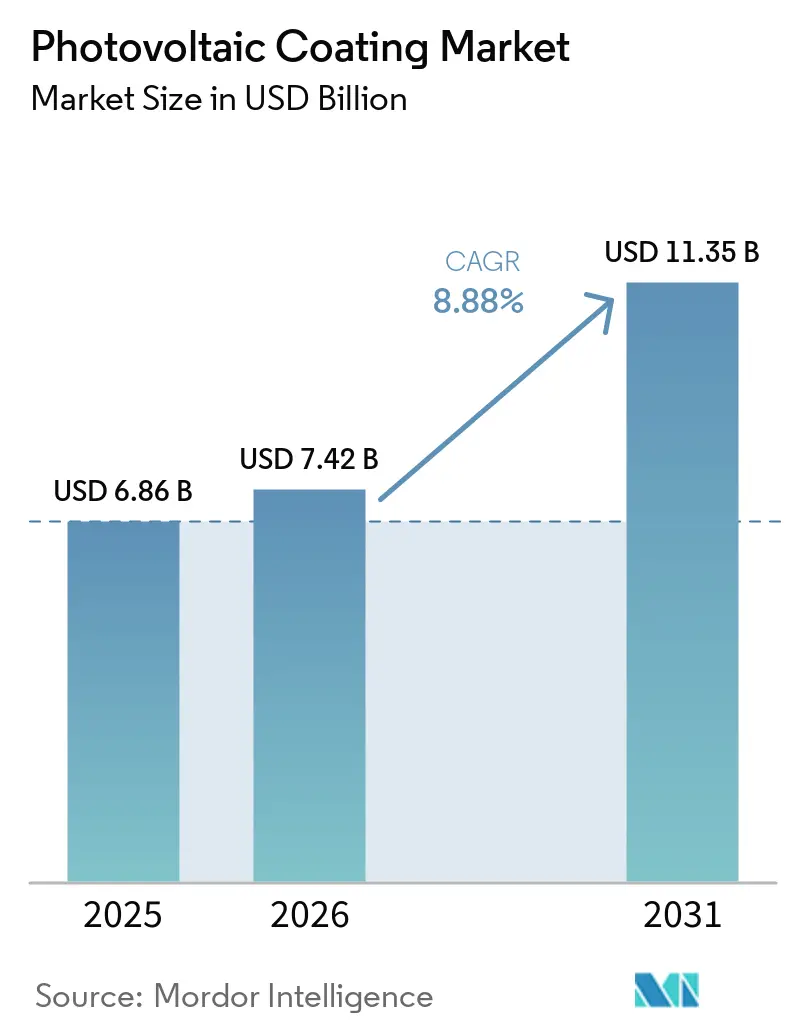
太陽光発電コーティング市場規模は2025年に68.6 ビリオン 米ドルと評価され、2026年の74.2 ビリオン 米ドルから2031年には113.5 ビリオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 8.88%で成長すると推定されます。太陽光発電コーティング市場は、太陽光発電設備容量の継続的な拡大と、新型モジュール設計で使用されるより大きなガラス表面積によって支えられています。世界の太陽光発電の新規導入量は2025年に698 GWに達し、累積設置容量が3 TWを超え、機能性ガラス処理の対象となる表面積が拡大しています。メーカーは、光学性能の向上、熱管理、または汚れの低減を実現するコーティングをより重視しており、これらの特性はモジュールの稼働期間中のエネルギー収量に影響を与える可能性があります。太陽光発電コーティング市場はまた、製品適格性要件の厳格化からも恩恵を受けており、電力事業者はコーティングとモジュールの部品表との適合性の文書化をますます求めるようになっています。モジュールサプライチェーンにおける価格圧力と耐久性要件は、特に開発者がライフタイム性能よりも初期コストを優先する場合において、採用における主要な制約要因であり続けています。
主要レポートのポイント
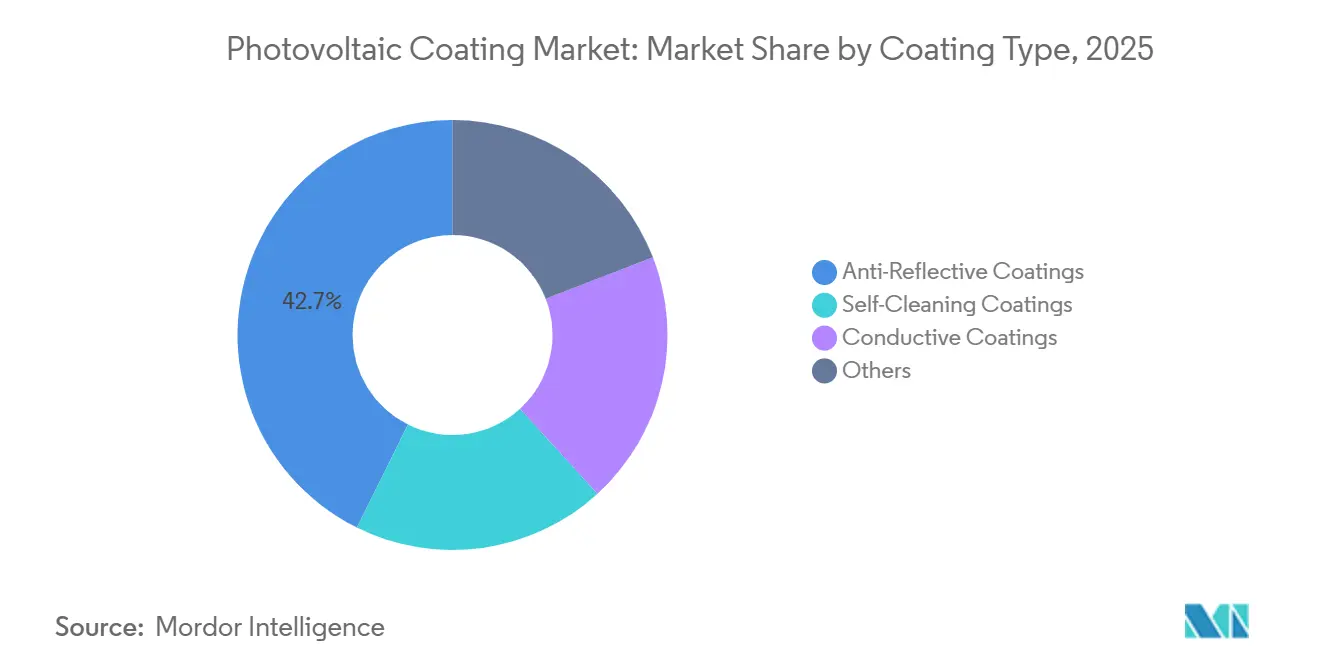
- コーティングタイプ別では、反射防止コーティングが2025年の太陽光発電コーティング市場シェアの42.67%を占め、セルフクリーニングコーティングは2031年にかけてCAGR 9.35%で成長すると予測されています。
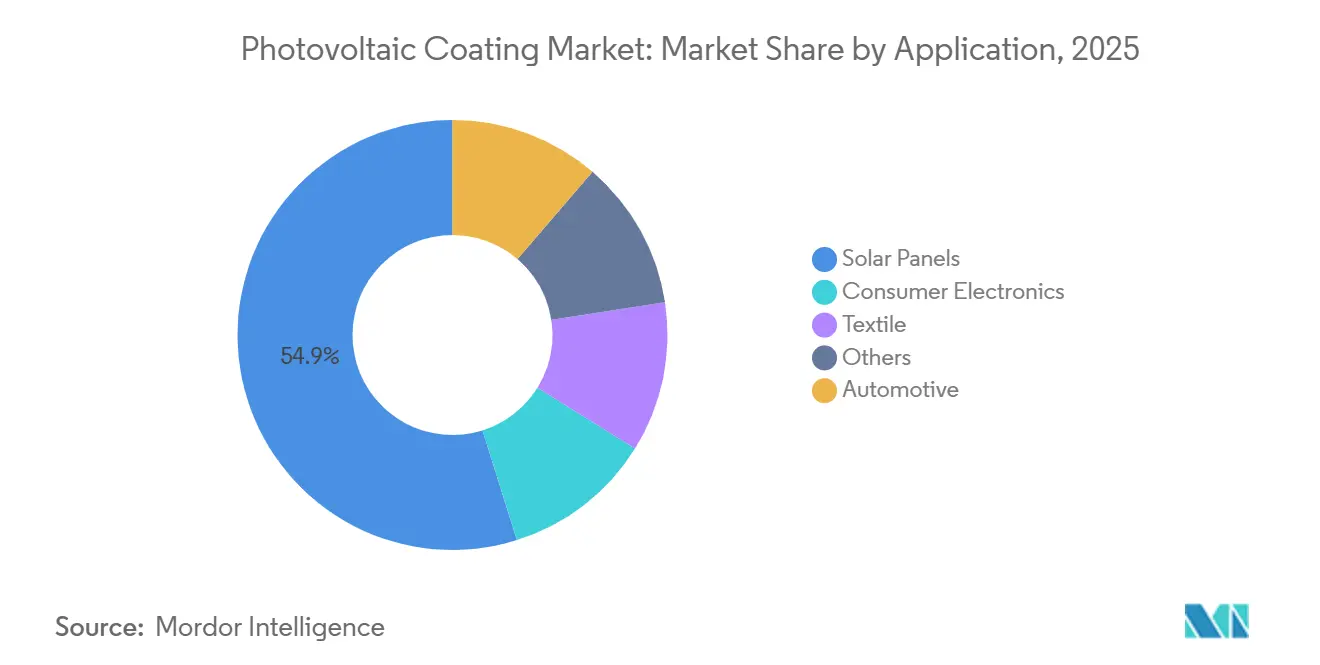
- 用途別では、ソーラーパネルが2025年の太陽光発電コーティング市場シェアの54.85%を占め、自動車向け太陽光発電用途は2031年にかけてCAGR 9.96%で成長すると予測されています。
- 地域別では、アジア太平洋が2025年の太陽光発電コーティング市場シェアの41.34%を占め、2031年にかけてCAGR 9.67%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の太陽光発電コーティング市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 太陽光発電(PV)設備容量の拡大とモジュール製造の成長 | +2.5% | 中国インド、ASEANで最も高い強度を持つグローバル | 短期(2年以内) |
| 反射防止コーティングおよび多機能コーティングによる効率向上 | +2.0% | 北米と欧州で最も強く、グローバルに展開 | 中期(2~4年) |
| 水不足と太陽光パネル洗浄コストの上昇 | +1.5% | 中東・北アフリカ、南アジアおよび乾燥したアジア太平洋地域との関連性 | 短期(2年以内) |
| 両面受光型、TOPCon、ヘテロ接合技術(HJT)、ペロブスカイトモジュールの成長 | +1.8% | 中国に集中し、欧州および米国で台頭しつつあるグローバル | 中期(2~4年) |
| 新型モジュール技術における資金調達適格性の差別化要因としてのコーティング適格性認定 | +1.2% | 部品表のデューデリジェンスが厳格な北米、欧州、オーストラリア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
太陽光発電設備容量の拡大とモジュール製造の成長
太陽光発電の新規導入量は2025年に698 GWに達し、世界の累積設備容量が3 TWを超えました。この導入基盤は、機能的な表面処理を必要とするモジュールガラスの大量かつ増大する需要を太陽光発電コーティング市場に提供しています。新規設置におけるコーティング採率がわずかに増加するだけでも、コーティングされた各モジュールのガラス面積が大きいため、相当な需要を生み出す可能性があります。中国は2025年に415 GWの設備容量を設置し、国内需要がサプライヤーの数量と調達慣行の中心となっています。インドは2025年に55.9 GWを追加し、その粉塵の多い運転環境が防汚処理のユースケースを強化しています。国際エネルギー機関は、2030年代半ばまで太陽光発電の年間新規導入量が600 GWを上回り続けると予測しており、これはレポート期間を超えた持続的な需要を支えています。
反射防止コーティングおよび多機能コーティングによる効率向上
反射防止製品は、カバーガラスで失われた光は下流のセル改善によって回収できないため、太陽光発電コーティング市場において引き続き重要です。2026年の査読済み研究では、誘電体コーティングの最適化された組み合わせが太陽光スペクトル性能に合わせてチューニング可能であることも示されました[1]Abhinav Thakur, Manasvi Raj, Shubham Kumar, et al., "反射防止コーティングによる太陽光発電パラメータの向上、DFTと機械学習に基づく研究," Journal of Physics and Chemistry of Solids, sciencedirect.com.。これらの結果により、メーカーがモジュールのフットプリントを変えずに高い収量を求める場合、コーティングの選択がより重要になります。多機能層は反射防止と熱管理を組み合わせることもでき、高いモジュール温度が電力出力を低下させる環境で有用です。したがって、調達チームはコーティングを純粋に外観上の投入物として扱うのではなく、期待されるエネルギー収量、洗浄削減、および運転条件に対してコーティングコストを評価することができます。
水不足と太陽光パネル洗浄コストの上昇
太陽光発電コーティング市場は、粉塵の堆積が出力を低下させ、定期的な洗浄に希少な水を必要とする地域で支持を得ています。査読済みのフィールドおよびサイト研究では、汚れが管理されない場合、乾燥および半乾燥環境での年間エネルギー損失が15%から35%に達することが報告されています。従来の水洗浄では、各洗浄サイクルにつき1 MWあたり3,000から10,000リットルの水が必要となり、プラント運営に繰り返しの負担をかけます。2025年の研究では、トルコの大学サイトにおいて4ヶ月の観察期間中、水ベースの洗浄なしで親水性ナノコーティングパネルの6月の発電量が増加したことが確認されました。中国は2025年12月にT/CERS 0144-2025を発行し、結晶シリコン太陽光発電所における自己洗浄ナノコーティングの適用プロトコル、技術要件、試験方法、および発電量向上評価を定義しました。この規格は、プラントオーナーに製品比較のより明確な根拠を提供し、調達決定における不確実性を低減することができます。
両面受光型、TOPCon、HJT、ペロブスカイトモジュールの成長
p型PERCセルからn型設計へのシフトは、太陽光発電コーティング市場における性能要件を変化させています。TOPConは2025年末までに世界の新規設置セル生産能力の80%を占め、前面反射損失の制御の重要性を強調しています。両面受光型モジュールは2025年の世界設置量の48%を占め、ガラス・ガラス設計は両面にコーティングが必要となる可能性があるため、関連する処理面積を増加させます。高性能アーキテクチャは、より厳密な光学制御とモジュールの寿命にわたる信頼性の高い密着性を持つコーティングへの注目を促します。ペロブスカイトタンデムセルは認定された実験室効率34.85%に達しましたが、商業規模化にはまだ水分侵入に対する耐久性のある保護が必要です。2026年の商業化研究では、短期実験室試験とIEC適格結果との間の検証済みリンクの欠如が、新興ペロブスカイトモジュールの主要な課題として特定されました。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| モジュール価格下落に対するプレミアムコーティングコスト | -1.3% | 欧州と北米では影響が弱く、東南アジア、南米、中東・アフリカ | 短期(2年以内) |
| 長期耐久性検証と保証リスク | -0.9% | 部品表試験が義務付けられている北米と欧州のユーティリティ規模での関連性が最も高、グローバル | 長期(4年以上) |
| レトロフィットライン統合とコーティング塗布均一性の制約 | -0.7% | 曲面ガラスおよび両面受光型製品のアジア太平洋、曲面建物一体型太陽光発電ファサードの欧州、および世界の自動車用途 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
モジュール価格下落に対するプレミアムコーティングコスト
国際太陽光発電技術ロードマップ(ITRPV)によると、モジュールのスポット価格は2024年の大半において0.07~0.08米ドル/Wで推移した後、2025年には加重平均0.09米ドル/Wに回復しました。ワットあたり0.005から0.010米ドルを追加するプレミアムコーティングは、初期プロジェクトコストに注目する開発者から厳しい精査を受けます。この制約は、購買決定においてライフサイクル性能よりも設備投資が優先されることが多い新興市場でより顕著です。欧州と北米の開発者は、独立して検証された収量と運転データをより重視します。銀のコスト上昇も、2025年にモジュールメーカーが追加材料コストを吸収するために利用できるマージンを縮小させました。この価格圧力は、製品の技術的価値が明確な場合でも太陽光発電コーティング市場における採用を遅らせています。
長期耐久性検証と保証リスク
工場塗布コーティングは、通常25年から30年にわたるモジュール性能保証をサポートする必要があります。サプライヤーは、その期間にわたる長期的な光学安定性と信頼性の高いコーティングとガラスの適合性を実証する必要があります。新しいPFAS(ペルフルオロアルキル物質およびポリフルオロアルキル物質)フリーのセルフクリーニング配合については、環境コンプライアンスとフィールド耐久性の実証により、認証と開発のタイムラインが3から5年延長されます。欧州の規制と米国のPFASに関するガイダンスは、疎水性およびフルオロポリマーコーティングに承認された化学物質の範囲を狭めています。2026年のKiwa PVEL評価では、評価されたモジュールメーカーの45%において少なくとも1件の剥離不良が記録され、適格性認定中のインターフェース信頼性の重要性が強調されました。独自の部品表固有のフィールドエビデンスを持たない新規サプライヤーは、ティア1の調達チャネルへの参入に苦労しています
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コーティングタイプ別:反射防止コーティングがシェアを主導、セルフクリーニングが加速
反射防止コーティングは2025年の太陽光発電コーティング市場シェアの42.67%を占めました。その地位は、新規機器製造とレトロフィット用途の両方において、大面積にわたるモジュールガラスの広範な使用を反映しています。これらのコーティングは外表面での反射損失を低減し、運転条件下でのエネルギー収量をサポートします。反射防止アーキテクチャに関する継続的な研究は、太陽光スペクトルに合わせて誘電体層を調整する能力を向上させ続けています。太陽光発電コーティング産業において、この性能上の役割は、主に洗浄や外観のために選択される処理と反射防止層を区別します。標準的な結晶シリコンモジュールへの幅広い適用性がその地位を維持しています。
セルフクリーニングコーティングは2031年にかけてCAGR 9.35%で成長すると予測されています。このコーティングタイプの太陽光発電コーティング市場規模は、粉塵の堆積が年間発電量を実質的に低下させる可能性がある乾燥地域のユーティリティプロジェクトによって支えられています。親水性および疎水性コーティングは、手動洗浄の頻度または強度を低減することを目的としていますが、その性能は地域の気象および粉塵特性に依存します。中国のT/CADZ 0077-2026は、太陽光発電ガラス上のセルフクリーニングナノコーティングの技術要件、試験方法、検査基準、および分類を定義しました。導電性コーティングは小さな役割を担いますが、ヘテロ接合技術(HJT)および薄膜モジュール設計における透明電極層として引き続き重要です。疎水性、防曇、紫外線保護コーティングを含むその他の製品は、外観と耐久性が選択に影響する特定の住宅および民生用電子機器用途に対応しています。


用途別:ソーラーパネルが主導、自動車が戦略的勢いを獲得
ソーラーパネルは2025年の太陽光発電コーティング市場シェアの54.85%を占めました。この用途は、世界のモジュール生産規模と製造および現地展開時のコーティング需要から恩恵を受けており、前面と背面の両方のガラス表面に機能層が必要となる可能性があるため、潜在的な処理面積が増加しています。したがって、太陽光発電コーティング市場はモジュール設計の選択と総設置数に密接に結びついています。反射防止、セルフクリーニング、保護コーティングはそれぞれ、運転環境とメーカー仕様に応じてソーラーパネルに対応できます。この幅広い用途が、ソーラーパネル用途を小規模な特化用途より上位に維持しています。
自動車向け太陽光発電用途は2031年にかけてCAGR 9.96%で成長すると予測されています。車両一体型太陽光発電システムは、曲面ガラスに対応し、密着性と安全性要件を満たし、変化する光条件に対応するコーティングを必要とします。IEA-PVPSは2026年3月に車両一体型太陽光発電の技術的考慮事項を発表し、曲率許容差、安全性、および動的シェーディングに関連する標準化のギャップを特定しました。民生用電子機器は、薄型フレキシブル層と透明導電体にとって技術的に要求が高いが数量が限られた用途であり続けています。テキスタイル、建物一体型太陽光発電、農業用太陽光発電、およびその他の用途は、より初期の商業段階にとどまっています。コーティング技術がフレキシブルおよび非平面基板により適合するようになるにつれて、これらの用途は拡大する可能性があります。
地域分析
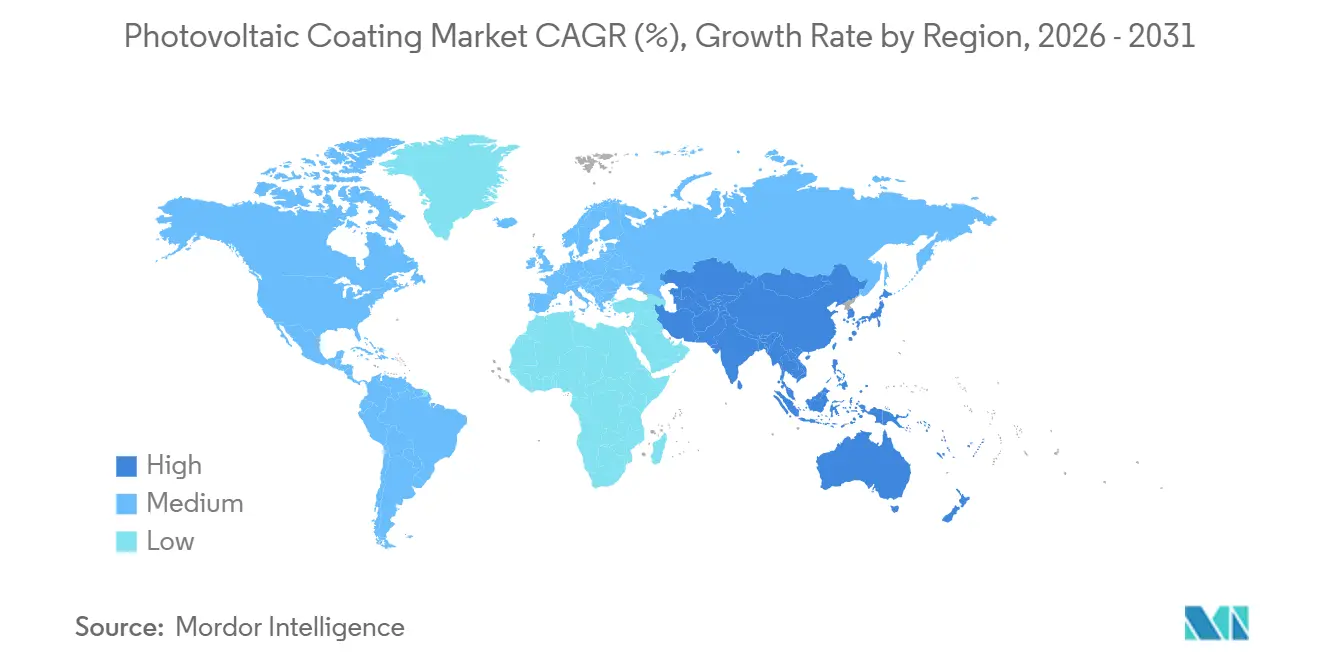
アジア太平洋は2025年に41.34%のシェアで太陽光発電コーティング市場をリードし、2031年にかけてCAGR 9.67%で拡大すると予測されています。IEA-PVPSによると、中国は2025年に415 GWの新規太陽光発電設備容量を設置し、累積設備容量を1,463 GWに引き上げました。この設置規模により、中国は太陽光発電コーティング市場全体の需要、規格、およびサプライヤー適格性認定において中心的な役割を担っています。インドは2025年に55.9 GWを追加し、高い粉塵暴露が防汚製品への需要を支えています。中国のT/CERS 0144-2025およびT/CADZ 0077-2026規格は、発電所および太陽光発電ガラス上のセルフクリーニングナノコーティングの要件を正式化しました。日本は102.7 GWの累積設備容量を有し、高湿度沿岸汚染条件に適したコーティングの成熟した市場です。
北米と欧州は、高性能・プレミアム仕様コーティングへの強い需要を持っています。ドイツは2025年に17 GWを追加し、117.3 GWの累積設備容量を保有しており、計画された展開パイプラインが工場塗布およびレトロフィットソリューションへの需要を支えています。スペインは2025年に14 GWを設置し、半乾燥運転条件における防汚用途において南欧を関連市場としています。欧州のPFAS規制は、従来のフルオロポリマー化学に依存するサプライヤーに圧力をかけており、性能とコンプライアンスの両要件を満たすことができる代替品への道を開いています。北米では、インフレ削減法に基づく国内コンテンツインセンティブが、地域製造または調達の適格性を持つサプライヤーの地位を強化する可能性があります。
中東、アフリカ、南米は、洗浄と水管理が主要な考慮事項となる運転条件を提供しています。サウジアラビアは2025年に国営電力事業プログラムに支えられ、約7 GWの太陽光発電設備容量を追加しました。砂漠環境では、粉塵が堆積し洗浄が遅れると高い出力損失が発生する可能性があります。ブラジルは2025年に13.8 GWを設置し、その半乾燥内陸部は他の乾燥太陽光発電地域と一部の運転特性を共有しています。南アフリカは2025年に3 GWを超える陽光発電設置量を達成し、体系的な運転・保守慣行の必要性を強調しています。これらの地域では、セルフクリーニングコーティングが洗浄頻度と水使用量の両方が制約される場所での削減に貢献できます。

競合環境
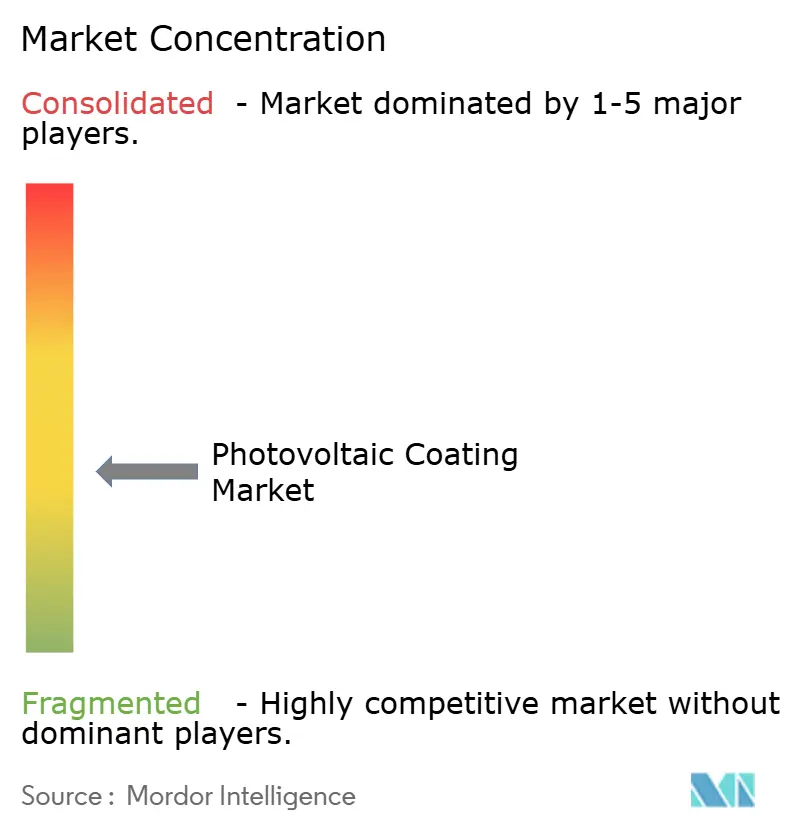
太陽光発電コーティング市場は中程度に分散しています。3M、AGC、BASF、PPG Industries、Saint-Gobainなどの企業は、幅広い材料能力、確立された顧客関係、および統合されたサプライ体制を通じて優位性を持っています。文書化された適格性認定データを持つサプライヤーは、モジュールメーカーおよび電力事業者との契約獲得においてより有利な立場にあります。競争の焦点は、配合から長期性能、適合性、および生産一貫性の証へとシフトしています。これは、材料開発からモジュール適格性認定まで顧客をサポートできる企業に有利に働く一方、特化したレトロフィットや地域の用途ニーズに対応する小規模サプライヤーにも余地を残しています。
2026年2月、BASFはXfloat Ltd.とのパートナーシップを発表し、Tinuvin 2730 ED光安定剤を浮体式太陽光発電プラットフォーム構造に組み込みました。この動きは、材料サプライヤーが従来の太陽光発電ガラス用途と並行して浮体式太陽光発電システムへと事業を拡大していることを反映しています。2025年9月、Arkemaはソーラーを含む新エネルギー用途向けの低炭素コーティング樹脂のためのバイオベースアクリル樹脂バリューチェーンを開発するためにCatalyxxとのパートナーシップを発表しました。これらの動向は、製品開発をサプライチェーンの強靭性とライフサイクルの考慮事項と並置しています。2026年4月、Guardian Glassは、熱処理なしに低い可視反射率を提供するように設計された低コスト反射防止コーティングアーキテクチャについて特許協力条約(PCT)特許出願を行いました。この特許活動は、より幅広いガラスフォーマットにわたって光学性能をアクセス可能にするための継続的な取り組みを反映しています。
専門プロバイダーは、設置速度、カスタマイズ、および地域サービスがグローバルなサプライ規模よりも重要な場合に競争できます。Pellucere Technologiesは工場向け太陽光発電ガラス用のMoreSun Sol二層反射防止・防汚システムを提供し、nanopool GmbHは太陽光発電レトロフィット用途向けの二酸化ケイ素ベースの液体ガラスナノコーティングを提供しています[2]nanopool GmbH, "太陽光発電、ナノコーティングおよび液体ガラス技術," nanopool GmbH, nanopool.eu.。中国の専門サプライヤーも国内需要と、セルフクリーニング製品の規格を正式化する国の取り組みから恩恵を受けています。反射防止、セルフクリーニング、および受動冷却層を組み合わせた機会は商業的に依然として関連性がありますが、独立して証された耐久性が必要です。フッ素フリーの疎水性性能を提供できるサプライヤーは、規制が既存の一部の化学オプションを制限するにつれて恩恵を受ける可能性があります。全体として、太陽光発電コーティング市場は競争が続いており、大手サプライヤーが適格性認定の強みを維持しながら、専門企業が特定の技術的および地域的ニーズに対応しています。
太陽光発電コーティング産業のリーダー企業
-
AGC Inc.
-
Saint-Gobain
-
PPG Industries, Inc.
-
FENZI S.p.A.
-
3M
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年5月:中国国家標準化機関がT/CADZ 0077-2026を発行し、太陽光発電ガラス上のセルフクリーニングナノコーティングの技術要件、試験方法、および検査基準を規定しました。この規格は接触角、光学性能、硬度、密着性、および耐摩耗性をカバーし、2026年5月31日に発効しました。
- 2025年12月:Nanopool GmbHは、大規模太陽光発電レトロフィット用途向けのNP PV液体ガラスコーティングの商業展開を拡大しました。この二酸化ケイ素ベースの製品は、欧州および中東のユーティリティ太陽光発電フリートの光透過率を向上させ、受動的な防汚および帯電防止保護を提供するうに設計されています。


世界の太陽光発電コーティング市場レポートの調査範囲
太陽光発電コーティングとは、既存のソーラーパネルの効率を向上させるか、窓や壁などの通常の表面を発電する太陽光発電デバイスに変換する、特殊な薄膜または液体塗布製品です。
太陽光発電コーティング市場は、コーティングタイプ、用途、および地域別にセグメント化されています。コーティングタイプ別では、市場は反射防止コーティング、セルフクリーニングコーティング、導電性コーティング、およびその他にセグメント化されています。用途別では、市場はソーラーパネル、自動車、民生用電子機器、テキスタイル、およびその他にセグメント化されています。レポートはまた、主要地域の15カ国における太陽光発電コーティングの市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
| 反射防止コーティング |
| セルフクリーニングコーティング |
| 導電性コーティング |
| その |
| ソーラーパネル |
| 自動車 |
| 民生用電子機器 |
| テキスタイル |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| コーティングタイプ別 | 反射防止コーティング | |
| セルフクリーニングコーティング | ||
| 導電性コーティング | ||
| その | ||
| 用途別 | ソーラーパネル | |
| 自動車 | ||
| 民生用電子機器 | ||
| テキスタイル | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
太陽光発電コーティング市場の現在の市場規模は?
太陽光発電コーティング場規模は2025年に68.6 ビリオン 米ドルと評価され、2026年の74.2 ビリオン 米ドルから2031年には113.5 ビリオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 8.88%で成長すると推定されます。
2025年の太陽光発電コーティング需要をリードしたコーティングタイプは?
反射防止コーティングが2025年に42.67%のシェアで需要をリードし、これはソーラーモジュールガラスへの広範な使用によるものです。
ソーラーパネルにセルフクリーニングコーティングが使用される理由は?
乾燥した粉塵の多い運転環境において、粉塵に関連する発電損失を低減し、水ベースの洗浄の必要性を減らすことができます。
太陽光発電コーティングの最大需要を占めた用途は?
ソーラーパネルが2025年の需要の54.85%を占め、世界的な高いモジュール展開量とガラス表面要件によって支えられています。
最終更新日:



