
Marktgröße und Marktanteil für Photovoltaik-Beschichtungen
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 7.42 Milliarden US-Dollar |
| Marktgröße (2031) | 11.35 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 8.88 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für Photovoltaik-Beschichtungen von Mordor Intelligence
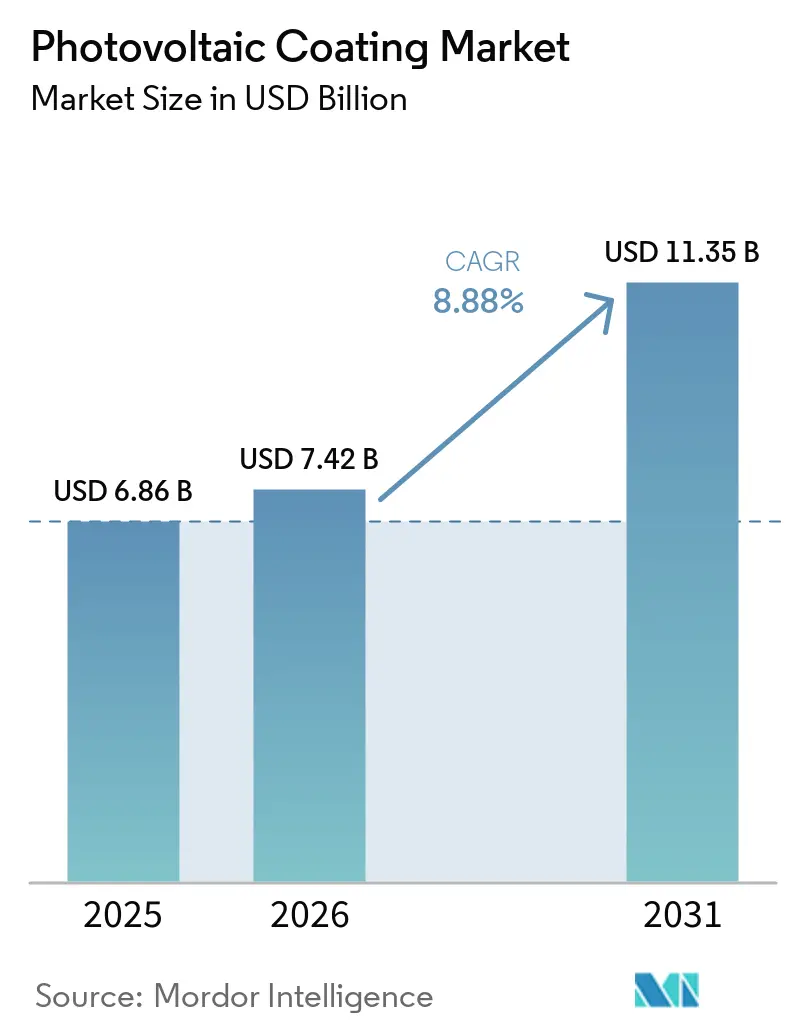
Die Marktgröße für Photovoltaik-Beschichtungen wurde im Jahr 2025 auf 6,86 Milliarden USD geschätzt und wird voraussichtlich von 7,42 Milliarden USD im Jahr 2026 auf 11,35 Milliarden USD bis 2031 wachsen, bei einer CAGR von 8,88 % während des Prognosezeitraums (2026–2031). Der Markt für Photovoltaik-Beschichtungen wird durch die anhaltende Ausweitung der Solarstromerzeugungskapazität und die größere Glasoberfläche neuerer Moduldesigns gestützt. Die weltweiten Photovoltaik-Neuinstallationen erreichten im Jahr 2025 698 GW, wodurch die kumulierte installierte Kapazität über 3 TW stieg und die adressierbare Oberfläche für funktionale Glasbehandlungen zunahm. Hersteller legen zunehmend Wert auf Beschichtungen, die die optische Leistung verbessern, Wärme regulieren oder Verschmutzung reduzieren, da diese Eigenschaften den Energieertrag über die Betriebslebensdauer eines Moduls beeinflussen können. Der Markt für Photovoltaik-Beschichtungen profitiert auch von strengeren Produktqualifizierungsanforderungen, da Versorgungsunternehmen zunehmend eine dokumentierte Kompatibilität zwischen Beschichtungen und den Stücklisten der Module verlangen. Preisdruck in der Modullieferkette und Anforderungen an die Langlebigkeit bleiben wesentliche Hemmnisse für die Akzeptanz, insbesondere dort, wo Entwickler die Vorabkosten gegenüber der Leistung über die gesamte Lebensdauer priorisieren.
Wichtigste Erkenntnisse des Berichts
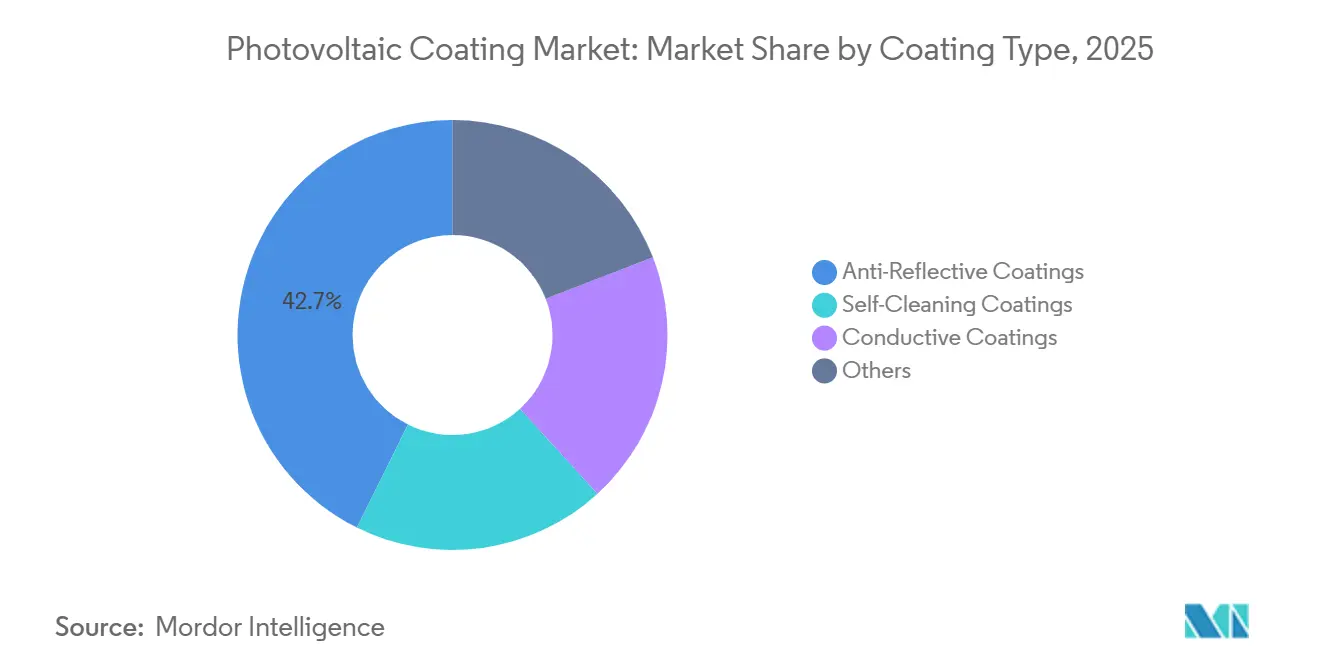
- Nach Beschichtungstyp hielten Antireflexbeschichtungen im Jahr 2025 einen Marktanteil von 42,67 % am Markt für Photovoltaik-Beschichtungen, während selbstreinigende Beschichtungen bis 2031 voraussichtlich mit einer CAGR von 9,35 % wachsen werden.
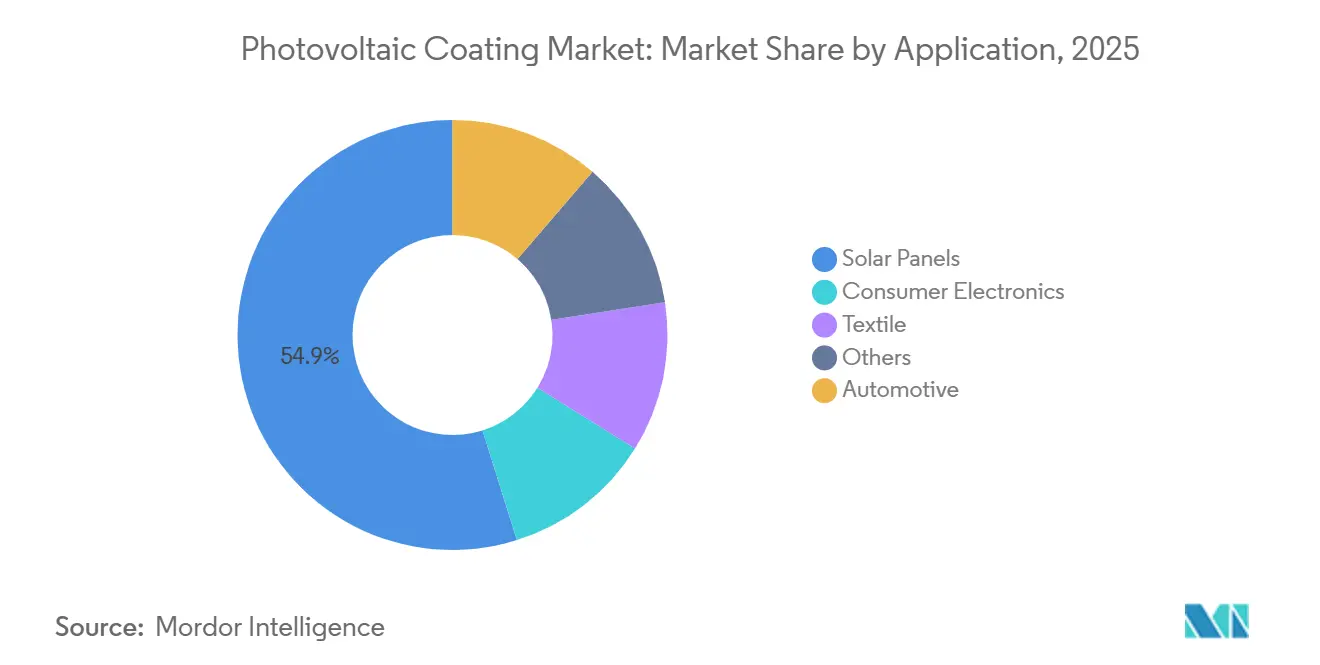
- Nach Anwendung entfielen im Jahr 2025 54,85 % des Marktanteils für Photovoltaik-Beschichtungen auf Solarmodule, während photovoltaische Automobilanwendungen bis 2031 voraussichtlich mit einer CAGR von 9,96 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 41,34 % am Markt für Photovoltaik-Beschichtungen und wird bis 2031 voraussichtlich mit einer CAGR von 9,67 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Photovoltaik-Beschichtungen
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau der Photovoltaik-Kapazität und Wachstum der Modulproduktion | +2.5% | Global, mit der höchsten Intensität in China, Indien und den ASEAN-Ländern | Kurzfristig (≤ 2 Jahre) |
| Effizienzgewinne durch Antireflexbeschichtungen und multifunktionale Beschichtungen | +2.0% | Global, am stärksten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Wasserknappheit und steigende Reinigungskosten für Solarmodule | +1.5% | Naher Osten und Nordafrika, mit Relevanz in Südasien und ariden Gebieten des Asien-Pazifik-Raums | Kurzfristig (≤ 2 Jahre) |
| Wachstum von bifazialen Modulen, TOPCon, Heterojunction-Technologie (HJT) und Perowskit-Modulen | +1.8% | Global, konzentriert in China und aufkommend in Europa und den Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Beschichtungsqualifizierung als Bankability-Differenzierungsmerkmal für neue Modultechnologien | +1.2% | Nordamerika, Europa und Australien, wo die Sorgfaltspflicht bei Stücklisten streng ist | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau der Photovoltaik-Kapazität und Wachstum der Modulproduktion
Die Photovoltaik-Neuinstallationen erreichten im Jahr 2025 698 GW und brachten die kumulierte globale Kapazität auf über 3 TW. Diese Installationsbasis bietet dem Markt für Photovoltaik-Beschichtungen eine große und wachsende Menge an Modulglas, das einer funktionalen Oberflächenbehandlung bedarf. Selbst eine begrenzte Zunahme der Beschichtungsadoption bei Neuinstallationen kann eine erhebliche Nachfrage erzeugen, da jedes beschichtete Modul eine große Glasfläche aufweist. China installierte im Jahr 2025 415 GW Kapazität, was die Inlandsnachfrage für Lieferanten hinsichtlich Mengen und Beschaffungspraktiken zentral macht. Indien fügte im Jahr 2025 55,9 GW hinzu, und die staubigen Betriebsbedingungen stärken den Anwendungsfall für Anti-Verschmutzungsbehandlungen. Die Internationale Energieagentur erwartet, dass die Solarinstallationen bis Mitte der 2030er Jahre jährlich über 600 GW bleiben werden, was eine anhaltende Nachfrage über den Berichtszeitraum hinaus stützt.
Effizienzgewinne durch Antireflexbeschichtungen und multifunktionale Beschichtungen
Antireflexprodukte bleiben für den Markt für Photovoltaik-Beschichtungen wichtig, da Licht, das an der Deckscheibe verloren geht, durch nachgelagerte Zellverbesserungen nicht zurückgewonnen werden kann. Eine im Jahr 2026 veröffentlichte, von Fachleuten begutachtete Studie zeigte auch, wie optimierte Kombinationen dielektrischer Beschichtungen auf die solare Spektralleistung abgestimmt werden können[1]Abhinav Thakur, Manasvi Raj, Shubham Kumar, et al., "Enhancing Photovoltaic Parameters Through Anti-Reflective Coatings, A DFT and Machine Learning-Based Study," Journal of Physics and Chemistry of Solids, sciencedirect.com.. Diese Ergebnisse machen die Beschichtungsauswahl relevanter, wenn Hersteller einen höheren Ertrag anstreben, ohne den Modulfußabdruck zu verändern. Multifunktionale Schichten können auch Antireflexion mit Wärmemanagement kombinieren, was dort nützlich ist, wo hohe Modultemperaturen die elektrische Leistung reduzieren. Beschaffungsteams können daher Beschichtungskosten gegen den erwarteten Energieertrag, die Reduzierung der Reinigung und die Betriebsbedingungen abwägen, anstatt die Beschichtung als rein kosmetischen Einsatz zu behandeln.
Wasserknappheit und steigende Reinigungskosten für Solarmodule
Der Markt für Photovoltaik-Beschichtungen erhält Unterstützung dort, wo Staubansammlung die Leistung reduziert und die routinemäßige Reinigung knappes Wasser erfordert. Von Fachleuten begutachtete Feld- und Standortstudien berichteten von jährlichen Energieverlusten von 15 % bis 35 % in ariden und semiariden Gebieten, wenn Verschmutzung nicht kontrolliert wird. Herkömmliche Wasserreinigung kann 3.000 bis 10.000 Liter pro MW für jeden Reinigungszyklus erfordern, was eine wiederkehrende Belastung für den Anlagenbetrieb darstellt. Eine Studie aus dem Jahr 2025 stellte eine Zunahme der Stromerzeugung im Juni bei hydrophilen nanobeschichteten Modulen an einem türkischen Universitätsstandort über einen 4-monatigen Beobachtungszeitraum fest, ohne wasserbasierte Reinigung. China veröffentlichte im Dezember 2025 T/CERS 0144-2025, um Anwendungsprotokolle, technische Anforderungen, Prüfmethoden und die Bewertung von Erzeugungsgewinnen für selbstreinigende Nanobeschichtungen in kristallinen Silizium-Photovoltaik-Kraftwerken zu definieren. Der Standard bietet Anlagenbetreibern eine klarere Grundlage für den Produktvergleich und kann die Unsicherheit bei Beschaffungsentscheidungen verringern.
Wachstum von bifazialen Modulen, TOPCon, HJT und Perowskit-Modulen
Der Wechsel von p-Typ-PERC-Zellen zu n-Typ-Designs verändert die Leistungsanforderungen im Markt für Photovoltaik-Beschichtungen. TOPCon machte bis Ende 2025 80 % der neu installierten globalen Zellproduktionskapazität aus, was die Bedeutung der Kontrolle von Reflexionsverlusten an der Vorderseite unterstreicht. Bifaziale Module machten im Jahr 2025 48 % der weltweiten Installationen aus, und Glas-Glas-Designs vergrößern die relevante Behandlungsfläche, da beide Oberflächen Beschichtungen erfordern können. Leistungsstärkere Architekturen lenken die Aufmerksamkeit auf Beschichtungen mit engerer optischer Kontrolle und zuverlässiger Haftung über die gesamte Lebensdauer des Moduls. Perowskit-Tandemzellen erreichten eine zertifizierte Laboreffizienz von 34,85 %, aber die kommerzielle Skalierung erfordert noch immer dauerhaften Schutz gegen Feuchtigkeitseintritt. Eine Kommerzialisierungsstudie aus dem Jahr 2026 identifizierte das Fehlen validierter Verbindungen zwischen kurzfristigen Labortests und IEC-qualifizierten Ergebnissen als eine zentrale Herausforderung für aufkommende Perowskit-Module.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kosten für Premium-Beschichtungen im Verhältnis zu sinkenden Modulpreisen | -1.3% | Südostasien, Südamerika sowie Naher Osten und Afrika, mit schwächerem Effekt in Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Langfristige Haltbarkeitsvalidierung und Garantierisiko | -0.9% | Global, mit der größten Relevanz im Versorgungsmaßstab in Nordamerika und Europa, wo Stücklistentests obligatorisch sind | Langfristig (≥ 4 Jahre) |
| Integration in Nachrüstlinien und Einschränkungen bei der Gleichmäßigkeit der Beschichtungsapplikation | -0.7% | Asien-Pazifik für gebogenes Glas und bifaziale Produkte, Europa für gebogene gebäudeintegrierte Photovoltaik-Fassaden und Automobilanwendungen weltweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kosten für Premium-Beschichtungen im Verhältnis zu sinkenden Modulpreisen
Die Spot-Preise für Module lagen im Großteil des Jahres 2024 bei 0,07–0,08 USD/W, bevor sie sich laut der Internationalen Technologie-Roadmap für Photovoltaik (ITRPV) im Jahr 2025 auf einen gewichteten Durchschnitt von 0,09 USD/W erholten. Premium-Beschichtungen, die 0,005 bis 0,010 USD/W pro Watt hinzufügen, werden von Entwicklern, die sich auf die Vorabprojektkosten konzentrieren, genau geprüft. Diese Einschränkung ist in Schwellenmärkten stärker sichtbar, wo Investitionsausgaben bei Kaufentscheidungen häufig die Lebenszyklusleistung überwiegen. Entwickler in Europa und Nordamerika legen größeren Wert auf unabhängig verifizierte Ertrags- und Betriebsdaten. Steigende Silberkosten reduzierten im Jahr 2025 auch die Marge, die Modulhersteller zur Absorption zusätzlicher Materialkosten zur Verfügung hatten. Dieser Preisdruck verlangsamt die Akzeptanz im Markt für Photovoltaik-Beschichtungen, selbst wenn der technische Wert eines Produkts klar ist.
Langfristige Haltbarkeitsvalidierung und Garantierisiko
Werkseitig aufgetragene Beschichtungen müssen Modulleistungsgarantien unterstützen, die sich typischerweise über 25 bis 30 Jahre erstrecken. Lieferanten müssen langfristige optische Stabilität und zuverlässige Beschichtungs-Glas-Kompatibilität über diesen Zeitraum nachweisen. Für neue PFAS-freie (Per- und Polyfluoralkylsubstanzen) selbstreinigende Formulierungen verlängert der Nachweis der Umweltkonformität und Feldhaltbarkeit die Zertifizierungs- und Entwicklungszeiträume um 3 bis 5 Jahre. Europäische Beschränkungen und US-amerikanische Leitlinien zu PFAS schränken die Bandbreite zugelassener Chemikalien für hydrophobe und Fluorpolymer-Beschichtungen ein. Eine Kiwa-PVEL-Bewertung aus dem Jahr 2026 verzeichnete bei mindestens einer Delaminationsversagen bei 45 % der bewerteten Modulhersteller, was die Bedeutung der Grenzflächenzuverlässigkeit während der Qualifizierung unterstreicht. Neue Lieferanten ohne proprietäre, stücklistenspezifische Felddaten haben Schwierigkeiten, in Tier-1-Beschaffungskanäle einzutreten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Beschichtungstyp: Antireflexbeschichtungen dominieren den Marktanteil, selbstreinigende Beschichtungen beschleunigen sich
Antireflexbeschichtungen hielten im Jahr 2025 einen Marktanteil von 42,67 % am Markt für Photovoltaik-Beschichtungen. Ihre Position spiegelt die weit verbreitete Verwendung von Modulglas auf großen Flächen sowohl in der Erstausrüstungsproduktion als auch in Nachrüstanwendungen wider. Diese Beschichtungen reduzieren Reflexionsverluste an der Außenfläche und unterstützen den Energieertrag unter Betriebsbedingungen. Laufende Forschung zu Antireflexarchitekturen verbessert weiterhin die Möglichkeit, dielektrische Schichten auf das Solarspektrum abzustimmen. Innerhalb der Photovoltaik-Beschichtungsbranche unterscheidet diese Leistungsrolle Antireflexschichten von Behandlungen, die primär für Reinigung oder Erscheinungsbild ausgewählt werden. Ihre breite Anwendbarkeit auf Standard-Kristallsiliziummodule sichert ihre Position.
Selbstreinigende Beschichtungen werden bis 2031 voraussichtlich mit einer CAGR von 9,35 % wachsen. Die Marktgröße für Photovoltaik-Beschichtungen für diesen Beschichtungstyp wird durch Versorgungsprojekte in trockenen Regionen gestützt, wo Staubansammlung die jährliche Erzeugung erheblich reduzieren kann. Hydrophile und hydrophobe Beschichtungen zielen darauf ab, die Häufigkeit oder Intensität der manuellen Reinigung zu reduzieren, obwohl ihre Leistung von lokalen Wetter- und Staubeigenschaften abhängt. Chinas T/CADZ 0077-2026 definierte technische Anforderungen, Prüfmethoden, Inspektionskriterien und Klassifizierungen für selbstreinigende Nanobeschichtungen auf Photovoltaik-Glas. Leitfähige Beschichtungen spielen eine kleinere Rolle, bleiben aber als transparente Elektrodenschichten in Heterojunction-Technologie (HJT) und Dünnschichtmodul-Designs wichtig. Andere Produkte, darunter hydrophobe, antibeschlagende und UV-schützende Beschichtungen, dienen ausgewählten Wohn- und Unterhaltungselektronikanwendungen, bei denen Erscheinungsbild und Haltbarkeit die Auswahl beeinflussen.


Nach Anwendung: Solarmodule dominieren, Automobil gewinnt strategischen Schwung
Solarmodule machten im Jahr 2025 54,85 % des Marktanteils für Photovoltaik-Beschichtungen aus. Diese Anwendung profitiert vom Umfang der globalen Modulproduktion und der Nachfrage nach Beschichtungen während der Herstellung und des Feldeinsatzes, was die potenzielle Behandlungsfläche erhöht, da sowohl die Vorder- als auch die Rückseite des Glases funktionale Schichten erfordern können. Der Markt für Photovoltaik-Beschichtungen ist daher eng mit Moduldesignentscheidungen und den gesamten Installationszahlen verknüpft. Antireflexbeschichtungen, selbstreinigende und schützende Beschichtungen können je nach Betriebsumgebung und Herstellerspezifikationen jeweils für Solarmodule eingesetzt werden. Diese Breite der Nutzung hält die Solarmodulanwendung vor kleineren, spezialisierten Anwendungen.
Photovoltaische Automobilanwendungen werden bis 2031 voraussichtlich mit einer CAGR von 9,96 % wachsen. Fahrzeugintegrierte Photovoltaiksysteme erfordern Beschichtungen, die gebogenes Glas aufnehmen, Haftungs- und Sicherheitsanforderungen erfüllen und wechselnde Lichtbedingungen bewältigen. IEA-PVPS veröffentlichte im März 2026 technologische Überlegungen für fahrzeugintegrierte Photovoltaik und identifizierte Standardisierungslücken in Bezug auf Krümmungstoleranz, Sicherheit und dynamische Beschattung. Unterhaltungselektronik bleibt eine technisch anspruchsvolle, aber mengenmäßig begrenzte Anwendung für dünne flexible Schichten und transparente Leiter. Textil-, gebäudeintegrierte Photovoltaik-, Agrar-Solar- und andere Anwendungen befinden sich noch in früheren kommerziellen Stadien. Diese Anwendungen könnten sich ausweiten, wenn Beschichtungstechnologien besser für flexible und nicht-planare Substrate geeignet werden.
Geografische Analyse
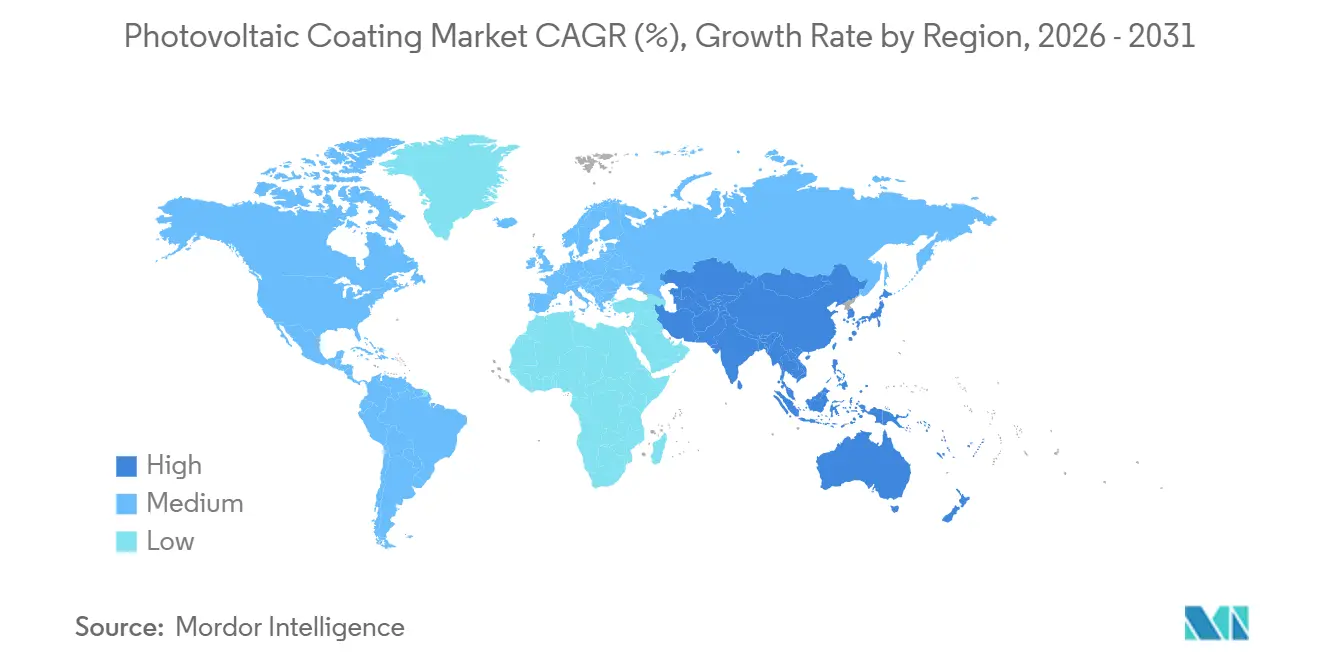
Asien-Pazifik führte den Markt für Photovoltaik-Beschichtungen mit einem Anteil von 41,34 % im Jahr 2025 an und wird bis 2031 voraussichtlich mit einer CAGR von 9,67 % wachsen. China installierte im Jahr 2025 415 GW neue Photovoltaik-Kapazität und brachte die kumulierte Kapazität laut IEA-PVPS auf 1.463 GW. Dieser Installationsumfang gibt China eine zentrale Rolle bei Nachfrage, Standards und Lieferantenqualifizierung im gesamten Markt für Photovoltaik-Beschichtungen. Indien fügte im Jahr 2025 55,9 GW hinzu, wo hohe Staubbelastung die Nachfrage nach Anti-Verschmutzungsprodukten stützt. Chinas Standards T/CERS 0144-2025 und T/CADZ 0077-2026 formalisierten Anforderungen für selbstreinigende Nanobeschichtungen in Kraftwerken und auf Photovoltaik-Glas. Japan verfügt über 102,7 GW kumulierter Kapazität und ist ein reifer Markt für Beschichtungen, die für Verschmutzungsbedingungen an feuchten Küstenstandorten geeignet sind.
Nordamerika und Europa verzeichnen eine starke Nachfrage nach leistungsstarken Premium-Beschichtungen. Deutschland fügte im Jahr 2025 17 GW hinzu und hielt 117,3 GW kumulierter Kapazität, während seine geplante Ausbaupipeline die Nachfrage nach werkseitig aufgetragenen und Nachrüstlösungen stützt. Spanien installierte im Jahr 2025 14 GW, was Südeuropa für Anti-Verschmutzungsanwendungen in semiariden Betriebsbedingungen relevant macht. Europäische PFAS-Beschränkungen üben Druck auf Lieferanten aus, die auf veraltete Fluorpolymerchemie angewiesen sind, und schaffen einen Weg für Alternativen, die sowohl Leistungs- als auch Compliance-Anforderungen erfüllen können. In Nordamerika können Anreize für inländische Inhalte im Rahmen des Inflation Reduction Act die Position von Lieferanten stärken, die sich für lokale Herstellung oder Beschaffung qualifizieren.
Der Nahe Osten, Afrika und Südamerika weisen Betriebsbedingungen auf, bei denen Reinigung und Wassermanagement wesentliche Überlegungen sind. Saudi-Arabien fügte im Jahr 2025 fast 7 GW Solarkapazität hinzu, unterstützt durch staatliche Versorgungsprogramme. Wüstenumgebungen können hohe Leistungsverluste verzeichnen, wenn sich Staub ansammelt und die Reinigung verzögert wird. Brasilien installierte im Jahr 2025 13,8 GW, und sein semiarides Landesinneres teilt einige Betriebsmerkmale mit trockenen Solarregionen anderswo. Südafrika überschritt im Jahr 2025 3 GW an Photovoltaik-Installationen, was die Notwendigkeit systematischer Betriebs- und Wartungspraktiken unterstreicht. In diesen Regionen können selbstreinigende Beschichtungen die Reinigungshäufigkeit und den Wasserverbrauch reduzieren, wo beides begrenzt ist.

Wettbewerbslandschaft
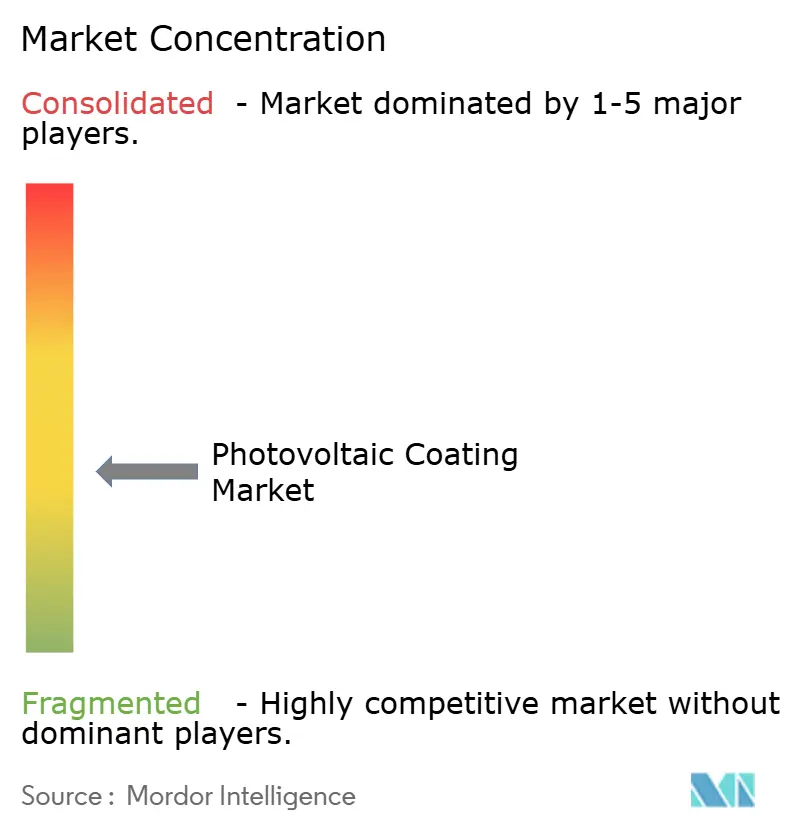
Der Markt für Photovoltaik-Beschichtungen ist mäßig fragmentiert. Unternehmen wie 3M, AGC, BASF, PPG Industries und Saint-Gobain haben Vorteile durch breite Materialkompetenz, etablierte Kundenbeziehungen und integrierte Liefervereinbarungen. Lieferanten mit dokumentierten Qualifizierungsdaten sind besser positioniert, um Aufträge von Modulherstellern und Versorgungsunternehmen zu gewinnen. Der Wettbewerbsfokus verlagert sich von der Formulierung hin zum Nachweis langfristiger Leistung, Kompatibilität und Produktionskonsistenz. Dies begünstigt Unternehmen, die Kunden von der Materialentwicklung bis zur Modulqualifizierung unterstützen können, während gleichzeitig Raum für kleinere Lieferanten bleibt, die spezialisierte Nachrüst- oder lokale Anwendungsbedürfnisse bedienen.
Im Februar 2026 gab BASF eine Partnerschaft mit Xfloat Ltd. bekannt, um Tinuvin 2730 ED Lichtstabilisatoren in schwimmende Photovoltaik-Plattformstrukturen zu integrieren. Dieser Schritt spiegelt wider, wie Materiallieferanten neben konventionellen Solarglasanwendungen auch in schwimmende Photovoltaiksysteme expandieren. Im September 2025 gab Arkema eine Partnerschaft mit Catalyxx bekannt, um eine biobasierte Acrylharz-Wertschöpfungskette für kohlenstoffärmere Beschichtungsharze in Anwendungen für neue Energien, einschließlich Solar, zu entwickeln. Diese Entwicklungen stellen Produktentwicklung neben Lieferkettenresilienz und Lebenszyklusüberlegungen. Im April 2026 reichte Guardian Glass einen PCT-Patentantrag (Patent Cooperation Treaty) für eine kostengünstigere Antireflexbeschichtungsarchitektur ein, die darauf ausgelegt ist, eine geringe sichtbare Reflektivität ohne Wärmebehandlung zu bieten. Diese Patentaktivität spiegelt anhaltende Bemühungen wider, optische Leistung für eine breitere Palette von Glasformaten zugänglich zu machen.
Spezialanbieter können dort konkurrieren, wo Installationsgeschwindigkeit, Anpassung und lokaler Service wichtiger sind als globale Lieferskala. Pellucere Technologies bietet das MoreSun Sol Doppelschicht-Antireflexions- und Anti-Verschmutzungssystem für werkseitiges Solarglas an, während nanopool GmbH eine auf Siliziumdioxid basierende Flüssigglas-Nanobeschichtung für Solaranlagen-Nachrüstanwendungen anbietet[2]nanopool GmbH, "Solar, Nano Coatings and Liquid Glass Technology," nanopool GmbH, nanopool.eu.. Chinesische Speziallieferanten profitieren ebenfalls von der Inlandsnachfrage und den Bemühungen des Landes, Standards für selbstreinigende Produkte zu formalisieren. Die Möglichkeit kombinierter Antireflexions-, selbstreinigender und passiver Kühlschichten bleibt kommerziell relevant, erfordert jedoch unabhängig validierte Haltbarkeit. Lieferanten, die fluorfreie hydrophobe Leistung liefern können, könnten profitieren, da Vorschriften einige bestehende Chemieoptionen einschränken. Insgesamt bleibt der Markt für Photovoltaik-Beschichtungen wettbewerbsintensiv, wobei große Lieferanten Qualifizierungsstärken behalten, während spezialisierte Unternehmen unterschiedliche technische und regionale Bedürfnisse bedienen.
Marktführer in der Photovoltaik-Beschichtungsbranche
-
AGC Inc.
-
Saint-Gobain
-
PPG Industries, Inc.
-
FENZI S.p.A.
-
3M
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Mai 2026: Chinas nationales Normungsgremium veröffentlichte T/CADZ 0077-2026, das technische Anforderungen, Prüfmethoden und Inspektionskriterien für selbstreinigende Nanobeschichtungen auf Photovoltaik-Glas festlegt. Der Standard umfasst Kontaktwinkel, optische Leistung, Härte, Haftung und Abriebfestigkeit und trat am 31. Mai 2026 in Kraft.
- Dezember 2025: Nanopool GmbH erweiterte den kommerziellen Einsatz seiner NP PV Flüssigglas-Beschichtung für großflächige Solaranlagen-Nachrüstanwendungen. Das auf Siliziumdioxid basierende Produkt ist darauf ausgelegt, die Lichtdurchlässigkeit zu verbessern und passiven Anti-Verschmutzungs- und antistatischen Schutz für Versorgungssolarkraftwerke in Europa und dem Nahen Osten zu bieten.


Umfang des globalen Marktberichts für Photovoltaik-Beschichtungen
Eine Photovoltaik-Beschichtung ist eine spezialisierte Dünnschicht- oder Flüssigkeitsanwendung, die entweder die Effizienz bestehender Solarmodule verbessert oder gewöhnliche Oberflächen wie Fenster und Wände in aktive, stromerzeugenden Solargeräte umwandelt.
Der Markt für Photovoltaik-Beschichtungen ist nach Beschichtungstyp, Anwendung und Geografie segmentiert. Nach Beschichtungstyp ist der Markt in Antireflexbeschichtungen, selbstreinigende Beschichtungen, leitfähige Beschichtungen und sonstige segmentiert. Nach Anwendung ist der Markt in Solarmodule, Automobil, Unterhaltungselektronik, Textil und sonstige segmentiert. Der Bericht umfasst auch Marktgröße und Prognosen für Photovoltaik-Beschichtungen in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Antireflexbeschichtungen |
| Selbstreinigende Beschichtungen |
| Leitfähige Beschichtungen |
| Sonstige |
| Solarmodule |
| Automobil |
| Unterhaltungselektronik |
| Textil |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Beschichtungstyp | Antireflexbeschichtungen | |
| Selbstreinigende Beschichtungen | ||
| Leitfähige Beschichtungen | ||
| Sonstige | ||
| Nach Anwendung | Solarmodule | |
| Automobil | ||
| Unterhaltungselektronik | ||
| Textil | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für Photovoltaik-Beschichtungen?
Die Marktgröße für Photovoltaik-Beschichtungen wurde im Jahr 2025 auf 6,86 Milliarden USD geschätzt und wird voraussichtlich von 7,42 Milliarden USD im Jahr 2026 auf 11,35 Milliarden USD bis 2031 wachsen, bei einer CAGR von 8,88 % während des Prognosezeitraums (2026–2031).
Welcher Beschichtungstyp führte die Nachfrage nach Photovoltaik-Beschichtungen im Jahr 2025 an?
Antireflexbeschichtungen führten die Nachfrage mit einem Anteil von 42,67 % im Jahr 2025 an, aufgrund ihrer weit verbreiteten Verwendung auf Solarmodulglas.
Warum werden selbstreinigende Beschichtungen auf Solarmodulen verwendet?
Sie können staubbezogene Erzeugungsverluste reduzieren und den Bedarf an wasserbasierter Reinigung in trockenen, staubigen Betriebsumgebungen verringern.
Welche Anwendung verzeichnete die größte Nachfrage nach Photovoltaik-Beschichtungen?
Solarmodule machten im Jahr 2025 54,85 % der Nachfrage aus, gestützt durch den hohen globalen Moduleinsatz und die Anforderungen an die Glasoberfläche.
Seite zuletzt aktualisiert am:



