
Taille et part du marché des revêtements photovoltaïques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 7.42 Milliards de dollars |
| Taille du Marché (2031) | 11.35 Milliards de dollars |
| Growth Rate (2026 - 2031) | 8.88 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des revêtements photovoltaïques par Mordor Intelligence
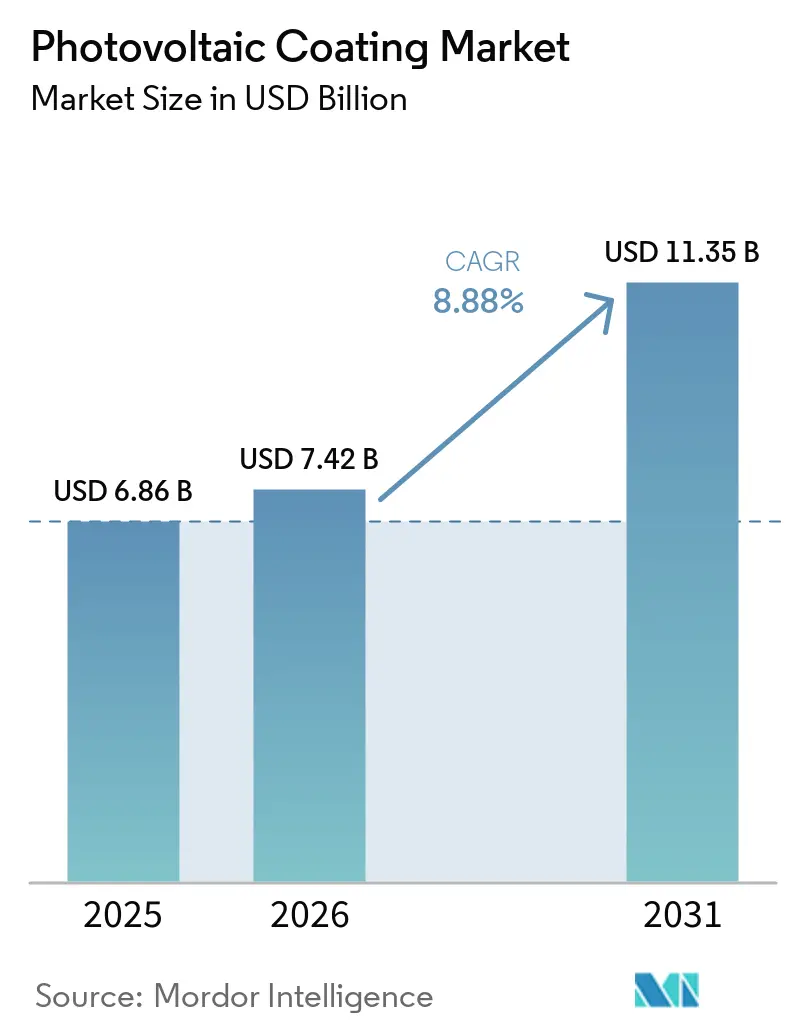
La taille du marché des revêtements photovoltaïques était évaluée à 6,86 milliards USD en 2025 et devrait croître de 7,42 milliards USD en 2026 à 11,35 milliards USD d'ici 2031, à un CAGR de 8,88 % au cours de la période de prévision (2026-2031). Le marché des revêtements photovoltaïques est soutenu par l'expansion continue de la capacité de production solaire et par la plus grande surface de verre utilisée dans les nouvelles conceptions de modules. Les ajouts mondiaux de capacité solaire photovoltaïque ont atteint 698 GW en 2025, portant la capacité installée cumulée au-delà de 3 TW et augmentant la surface adressable pour les traitements fonctionnels du verre. Les fabricants accordent une plus grande importance aux revêtements qui améliorent les performances optiques, gèrent la chaleur ou réduisent l'encrassement, car ces caractéristiques peuvent affecter le rendement énergétique sur la durée de vie opérationnelle d'un module. Le marché des revêtements photovoltaïques bénéficie également de l'exigence accrue en matière de qualification des produits, les développeurs de centrales cherchant de plus en plus à documenter la compatibilité entre les revêtements et les nomenclatures des modules. La pression sur les prix dans la chaîne d'approvisionnement des modules et les exigences de durabilité restent des contraintes majeures à l'adoption, notamment lorsque les développeurs privilégient le coût initial par rapport aux performances sur la durée de vie.
Points clés du rapport
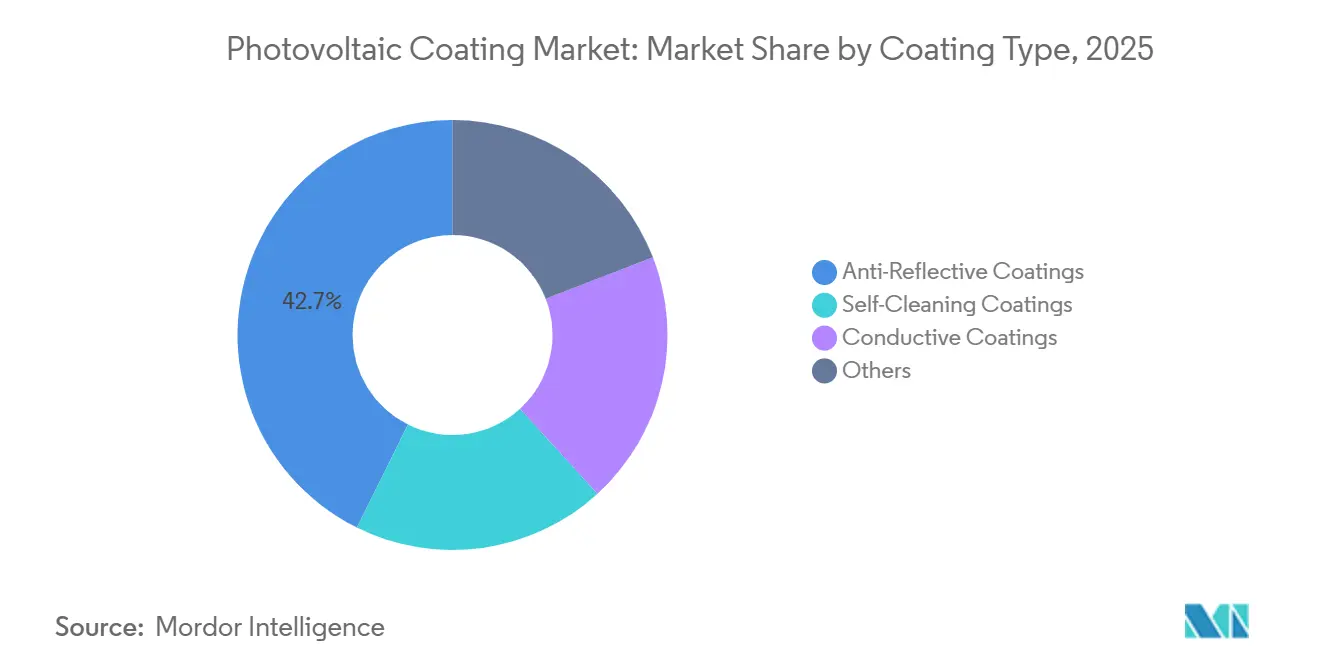
- Par type de revêtement, les revêtements antireflets détenaient 42,67 % de la part du marché des revêtements photovoltaïques en 2025, tandis que les revêtements autonettoyants devraient croître à un CAGR de 9,35 % jusqu'en 2031.
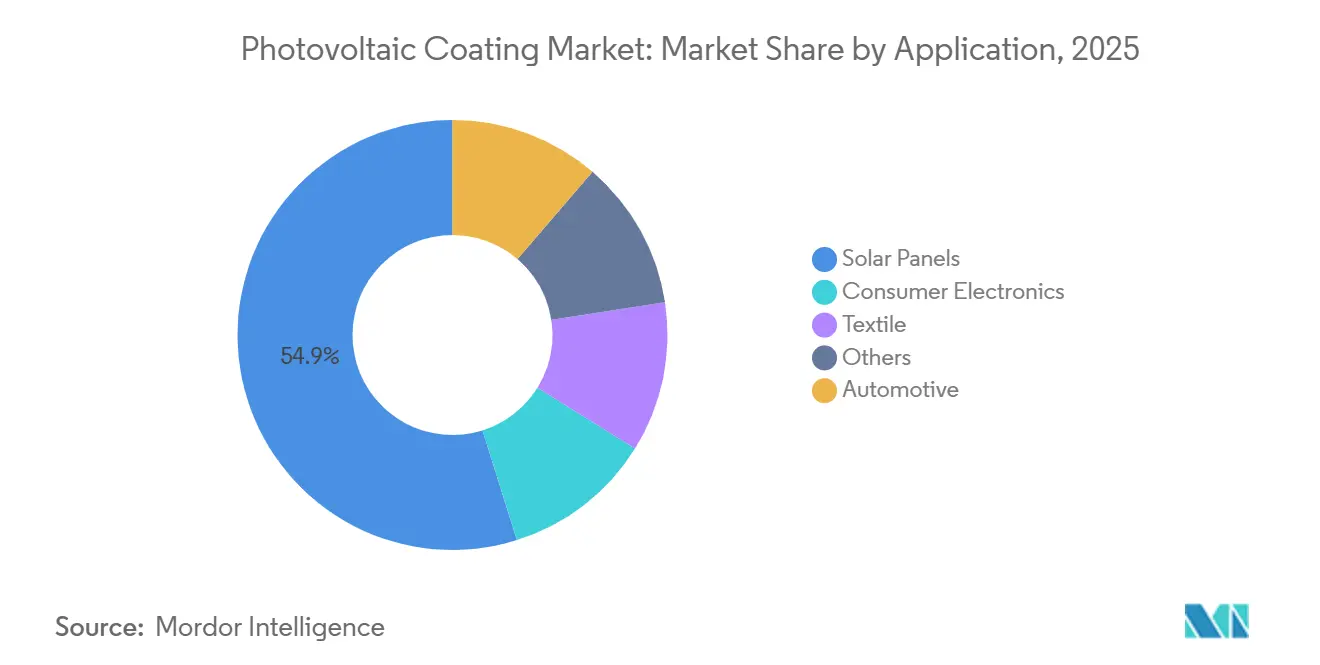
- Par application, les panneaux solaires représentaient 54,85 % de la part du marché des revêtements photovoltaïques en 2025, tandis que les applications photovoltaïques automobiles devraient croître à un CAGR de 9,96 % jusqu'en 2031.
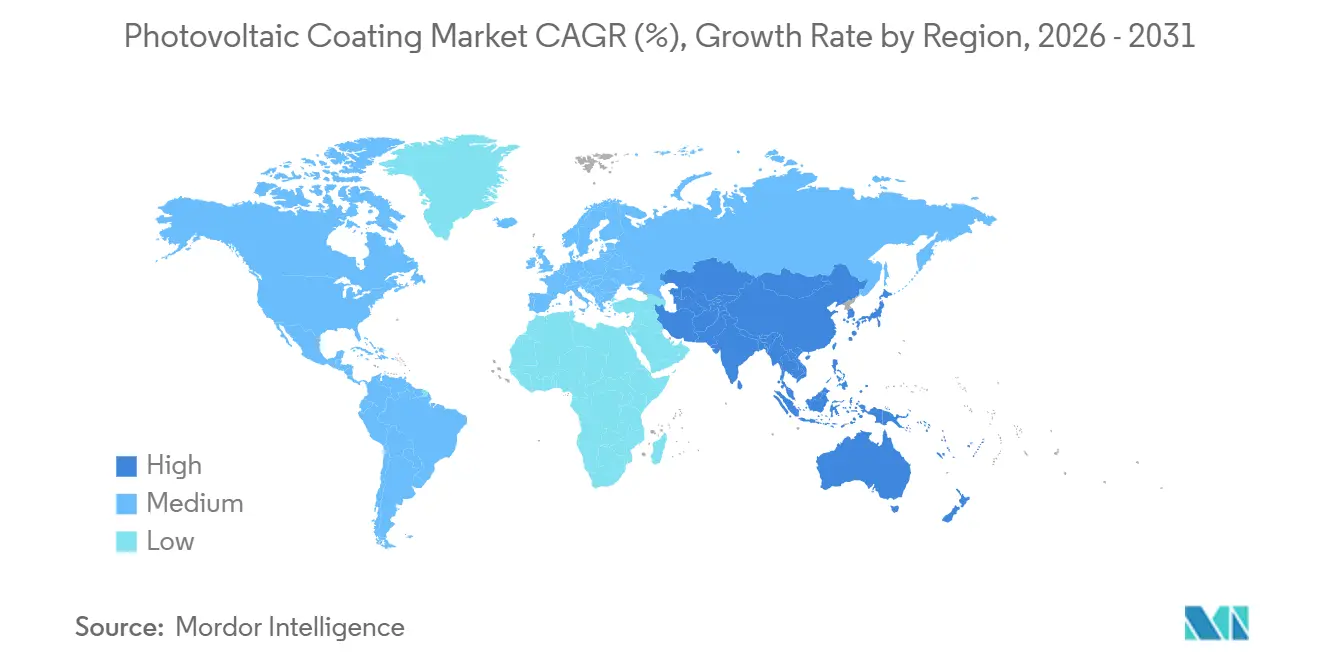
- Par géographie, l'Asie-Pacifique détenait 41,34 % de la part du marché des revêtements photovoltaïques en 2025 et devrait croître à un CAGR de 9,67 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des revêtements photovoltaïques
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de la capacité solaire photovoltaïque (PV) et croissance de la fabrication de modules | +2.5% | Mondial, avec la plus forte intensité en Chine, en Inde et dans les pays de l'ASEAN | Court terme (≤ 2 ans) |
| Gains d'efficacité grâce aux revêtements antireflets et multifonctionnels | +2.0% | Mondial, plus fort en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Pénurie d'eau et hausse des coûts de nettoyage des panneaux solaires | +1.5% | Moyen-Orient et Afrique du Nord, avec une pertinence en Asie du Sud et dans les zones arides d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Croissance des modules bifaciaux, TOPCon, à technologie à hétérojonction (HJT) et pérovskite | +1.8% | Mondial, concentré en Chine et en émergence en Europe et aux États-Unis | Moyen terme (2-4 ans) |
| Qualification des revêtements comme facteur de bancabilité pour les nouvelles technologies de modules | +1.2% | Amérique du Nord, Europe et Australie, où la diligence raisonnable sur les nomenclatures est stricte | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion de la capacité solaire PV et croissance de la fabrication de modules
Les ajouts de capacité solaire photovoltaïque ont atteint 698 GW en 2025, portant la capacité mondiale cumulée au-delà de 3 TW. Cette base de déploiement offre au marché des revêtements photovoltaïques une quantité importante et croissante de verre de module nécessitant un traitement fonctionnel de surface. Même une augmentation limitée de l'adoption des revêtements dans les nouvelles installations peut créer une demande substantielle, car chaque module revêtu présente une grande surface de verre. La Chine a installé 415 GW de capacité en 2025, faisant de la demande intérieure un élément central des volumes et des pratiques d'approvisionnement des fournisseurs. L'Inde a ajouté 55,9 GW en 2025, et ses conditions d'exploitation poussiéreuses renforcent le cas d'usage des traitements anti-encrassement. L'Agence internationale de l'énergie prévoit que les ajouts solaires resteront supérieurs à 600 GW par an jusqu'au milieu des années 2030, ce qui soutient une demande soutenue au-delà de la période du rapport.
Gains d'efficacité grâce aux revêtements antireflets et multifonctionnels
Les produits antireflets restent importants pour le marché des revêtements photovoltaïques, car la lumière perdue au niveau du verre de couverture ne peut pas être récupérée par des améliorations des cellules en aval. Une étude évaluée par des pairs publiée en 2026 a également montré comment des combinaisons optimisées de revêtements diélectriques peuvent être ajustées pour les performances spectrales solaires[1]Abhinav Thakur, Manasvi Raj, Shubham Kumar, et al., "Amélioration des paramètres photovoltaïques grâce aux revêtements antireflets, une étude basée sur la DFT et l'apprentissage automatique," Journal of Physics and Chemistry of Solids, sciencedirect.com.. Ces résultats rendent la sélection des revêtements plus pertinente lorsque les fabricants cherchent un rendement plus élevé sans modifier l'empreinte du module. Les couches multifonctionnelles peuvent également combiner l'antireflet avec la gestion thermique, ce qui est utile lorsque des températures élevées de module réduisent la production électrique. Les équipes d'approvisionnement peuvent donc évaluer les coûts des revêtements par rapport au rendement énergétique attendu, à la réduction du nettoyage et aux conditions d'exploitation, plutôt que de traiter le revêtement comme une simple entrée cosmétique.
Pénurie d'eau et hausse des coûts de nettoyage des panneaux solaires
Le marché des revêtements photovoltaïques bénéficie d'un soutien là où l'accumulation de poussière réduit la production et où le nettoyage de routine nécessite de l'eau rare. Des études de terrain et de site évaluées par des pairs ont signalé des pertes d'énergie annuelles de 15 % à 35 % dans les milieux arides et semi-arides lorsque l'encrassement n'est pas maîtrisé. Le nettoyage traditionnel à l'eau peut nécessiter de 3 000 à 10 000 litres par MW pour chaque cycle de nettoyage, imposant une charge récurrente aux opérations des centrales. Une étude de 2025 a constaté une augmentation de la production en juin de panneaux revêtus de nano-revêtements hydrophiles sur un site universitaire turc sur une période d'observation de 4 mois, sans nettoyage à l'eau. La Chine a publié la norme T/CERS 0144-2025 en décembre 2025 pour définir les protocoles d'application, les exigences techniques, les méthodes d'essai et l'évaluation des gains de production pour les nano-revêtements autonettoyants dans les centrales photovoltaïques à silicium cristallin. Cette norme offre aux propriétaires de centrales une base plus claire pour comparer les produits et peut réduire l'incertitude dans les décisions d'approvisionnement.
Croissance des modules bifaciaux, TOPCon, HJT et pérovskite
Le passage des cellules p-type PERC aux conceptions n-type modifie les exigences de performance sur le marché des revêtements photovoltaïques. Le TOPCon représentait 80 % de la capacité de production mondiale de cellules nouvellement installée à fin 2025, soulignant l'importance de contrôler les pertes par réflexion en surface avant. Les modules bifaciaux représentaient 48 % des installations mondiales en 2025, et les conceptions verre-verre augmentent la surface de traitement pertinente car les deux surfaces peuvent nécessiter des revêtements. Les architectures plus performantes attirent l'attention sur les revêtements offrant un contrôle optique plus précis et une adhérence fiable sur toute la durée de vie du module. Les cellules tandem pérovskite ont atteint une efficacité de laboratoire certifiée de 34,85 %, mais la mise à l'échelle commerciale nécessite encore une protection durable contre l'infiltration d'humidité. Une étude de commercialisation de 2026 a identifié l'absence de liens validés entre les tests de laboratoire à court terme et les résultats qualifiés IEC comme un défi majeur pour les modules pérovskite émergents.
Analyse de l'impact des contraintes*
| Contraintes | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé des revêtements par rapport à la baisse des prix des modules | -1.3% | Asie du Sud-Est, Amérique du Sud et Moyen-Orient et Afrique, avec un effet plus faible en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| Validation de la durabilité à long terme et risque de garantie | -0.9% | Mondial, avec la plus grande pertinence dans les projets à grande échelle en Amérique du Nord et en Europe, où les tests de nomenclature sont obligatoires | Long terme (≥ 4 ans) |
| Contraintes d'intégration des lignes de retrofit et d'uniformité d'application des revêtements | -0.7% | Asie-Pacifique pour le verre courbé et les produits bifaciaux, Europe pour les façades photovoltaïques intégrées aux bâtiments à verre courbé, et applications automobiles à l'échelle mondiale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé des revêtements par rapport à la baisse des prix des modules
Les prix au comptant des modules étaient de 0,07 à 0,08 USD/W pendant une grande partie de 2024 avant de se redresser à une moyenne pondérée de 0,09 USD/W en 2025, selon la Feuille de route technologique internationale pour le photovoltaïque (ITRPV). Les revêtements premium qui ajoutent 0,005 à 0,010 USD/W font l'objet d'un examen attentif de la part des développeurs axés sur les coûts initiaux des projets. Cette contrainte est plus visible dans les marchés émergents, où les dépenses d'investissement l'emportent souvent sur les performances du cycle de vie dans les décisions d'achat. Les développeurs en Europe et en Amérique du Nord accordent une plus grande importance aux données de rendement et d'exploitation vérifiées de manière indépendante. La hausse des coûts de l'argent a également réduit la marge disponible pour les fabricants de modules afin d'absorber des coûts de matériaux supplémentaires en 2025. Cette pression sur les prix ralentit l'adoption sur le marché des revêtements photovoltaïques, même lorsque la valeur technique d'un produit est évidente.
Validation de la durabilité à long terme et risque de garantie
Les revêtements appliqués en usine doivent soutenir les garanties de performance des modules qui s'étendent généralement sur 25 à 30 ans. Les fournisseurs doivent démontrer une stabilité optique à long terme et une compatibilité fiable revêtement-verre sur cette période. Pour les nouvelles formulations autonettoyantes sans substances per- et polyfluoroalkylées (PFAS), la démonstration de la conformité environnementale et de la durabilité sur le terrain prolonge les délais de certification et de développement de 3 à 5 ans. Les restrictions européennes et les orientations américaines sur les PFAS réduisent la gamme de chimies approuvées pour les revêtements hydrophobes et fluoropolymères. Une évaluation Kiwa PVEL de 2026 a enregistré au moins une défaillance par délaminage chez 45 % des fabricants de modules évalués, soulignant l'importance de la fiabilité des interfaces lors de la qualification. Les nouveaux fournisseurs sans données de terrain propriétaires et spécifiques à la nomenclature peinent à accéder aux canaux d'approvisionnement de premier rang.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de revêtement : les revêtements antireflets dominent la part, les revêtements autonettoyants s'accélèrent
Les revêtements antireflets détenaient 42,67 % de la part du marché des revêtements photovoltaïques en 2025. Leur position reflète l'utilisation généralisée du verre de module sur de grandes surfaces, tant dans les applications d'équipement d'origine que dans les applications de retrofit. Ces revêtements réduisent les pertes par réflexion à la surface extérieure, soutenant le rendement énergétique dans les conditions d'exploitation. La recherche continue sur les architectures antireflets continue d'améliorer la capacité à adapter les couches diélectriques au spectre solaire. Au sein du secteur des revêtements photovoltaïques, ce rôle de performance distingue les couches antireflets des traitements sélectionnés principalement pour le nettoyage ou l'apparence. Leur large applicabilité aux modules standard en silicium cristallin maintient leur position.
Les revêtements autonettoyants devraient croître à un CAGR de 9,35 % jusqu'en 2031. La taille du marché des revêtements photovoltaïques pour ce type de revêtement est soutenue par les projets de centrales dans les régions sèches où l'accumulation de poussière peut réduire sensiblement la production annuelle. Les revêtements hydrophiles et hydrophobes visent à réduire la fréquence ou l'intensité du nettoyage manuel, bien que leurs performances dépendent des conditions météorologiques locales et des caractéristiques de la poussière. La norme chinoise T/CADZ 0077-2026 a défini les exigences techniques, les méthodes d'essai, les critères d'inspection et les classifications pour les nano-revêtements autonettoyants sur le verre photovoltaïque. Les revêtements conducteurs jouent un rôle plus limité mais restent importants en tant que couches d'électrodes transparentes dans les conceptions de modules à technologie à hétérojonction (HJT) et à couche mince. D'autres produits, notamment les revêtements hydrophobes, anti-buée et protecteurs contre les ultraviolets, servent des applications résidentielles et d'électronique grand public sélectionnées où l'apparence et la durabilité influencent la sélection.


Par application : les panneaux solaires dominent, l'automobile gagne en dynamisme stratégique
Les panneaux solaires représentaient 54,85 % de la part du marché des revêtements photovoltaïques en 2025. Cette application bénéficie de l'échelle de la production mondiale de modules et de la demande de revêtements lors de la fabrication et du déploiement sur le terrain, augmentant la surface de traitement potentielle car les surfaces de verre avant et arrière peuvent nécessiter des couches fonctionnelles. Le marché des revêtements photovoltaïques est donc étroitement lié aux choix de conception des modules et aux chiffres totaux d'installation. Les revêtements antireflets, autonettoyants et protecteurs peuvent chacun servir les panneaux solaires en fonction de l'environnement d'exploitation et des spécifications du fabricant. Cette diversité d'utilisation maintient l'application des panneaux solaires en tête des applications plus petites et spécialisées.
Les applications photovoltaïques automobiles devraient croître à un CAGR de 9,96 % jusqu'en 2031. Les systèmes photovoltaïques intégrés aux véhicules nécessitent des revêtements qui s'adaptent au verre courbé, répondent aux exigences d'adhérence et de sécurité, et gèrent les conditions d'éclairage variables. L'IEA-PVPS a publié des considérations technologiques pour les photovoltaïques intégrés aux véhicules en mars 2026, identifiant des lacunes en matière de normalisation liées à la tolérance à la courbure, à la sécurité et à l'ombrage dynamique. L'électronique grand public reste une application techniquement exigeante mais limitée en quantité pour les couches flexibles minces et les conducteurs transparents. Le textile, le photovoltaïque intégré aux bâtiments, le solaire agricole et d'autres applications en sont à des stades commerciaux plus précoces. Ces utilisations pourraient se développer à mesure que les technologies de revêtement deviennent mieux adaptées aux substrats flexibles et non plans.
Analyse géographique
L'Asie-Pacifique a dominé le marché des revêtements photovoltaïques avec une part de 41,34 % en 2025 et devrait se développer à un CAGR de 9,67 % jusqu'en 2031. La Chine a installé 415 GW de nouvelle capacité photovoltaïque en 2025, portant la capacité cumulée à 1 463 GW, selon l'IEA-PVPS. Cette échelle d'installation confère à la Chine un rôle central dans la demande, les normes et la qualification des fournisseurs sur le marché des revêtements photovoltaïques. L'Inde a ajouté 55,9 GW en 2025, où une forte exposition à la poussière soutient la demande de produits anti-encrassement. Les normes chinoises T/CERS 0144-2025 et T/CADZ 0077-2026 ont formalisé les exigences pour les nano-revêtements autonettoyants dans les centrales et sur le verre photovoltaïque. Le Japon dispose de 102,7 GW de capacité cumulée et constitue un marché mature pour les revêtements adaptés aux conditions d'encrassement côtier à forte humidité.
L'Amérique du Nord et l'Europe affichent une forte demande de revêtements à hautes performances et à spécifications premium. L'Allemagne a ajouté 17 GW en 2025 et détenait 117,3 GW de capacité cumulée, tandis que son pipeline de déploiement planifié soutient la demande de solutions appliquées en usine et de retrofit. L'Espagne a installé 14 GW en 2025, rendant le sud de l'Europe pertinent pour les applications anti-encrassement dans des conditions d'exploitation semi-arides. Les restrictions européennes sur les PFAS exercent une pression sur les fournisseurs qui dépendent de la chimie fluoropolymère traditionnelle, créant une voie pour les alternatives capables de répondre à la fois aux exigences de performance et de conformité. En Amérique du Nord, les incitations au contenu domestique dans le cadre de la loi sur la réduction de l'inflation peuvent renforcer la position des fournisseurs qui se qualifient pour la fabrication ou l'approvisionnement local.
Le Moyen-Orient, l'Afrique et l'Amérique du Sud présentent des conditions d'exploitation où le nettoyage et la gestion de l'eau sont des considérations majeures. L'Arabie saoudite a ajouté près de 7 GW de capacité solaire en 2025, soutenue par des programmes de services publics d'État. Les environnements désertiques peuvent connaître des pertes de production élevées lorsque la poussière s'accumule et que le nettoyage est retardé. Le Brésil a installé 13,8 GW en 2025, et son intérieur semi-aride partage certaines caractéristiques d'exploitation avec les régions solaires sèches ailleurs. L'Afrique du Sud a dépassé 3 GW d'installations solaires photovoltaïques en 2025, soulignant la nécessité de pratiques systématiques d'exploitation et de maintenance. Dans ces régions, les revêtements autonettoyants peuvent réduire la fréquence de nettoyage et la consommation d'eau là où les deux sont limitées.

Paysage concurrentiel
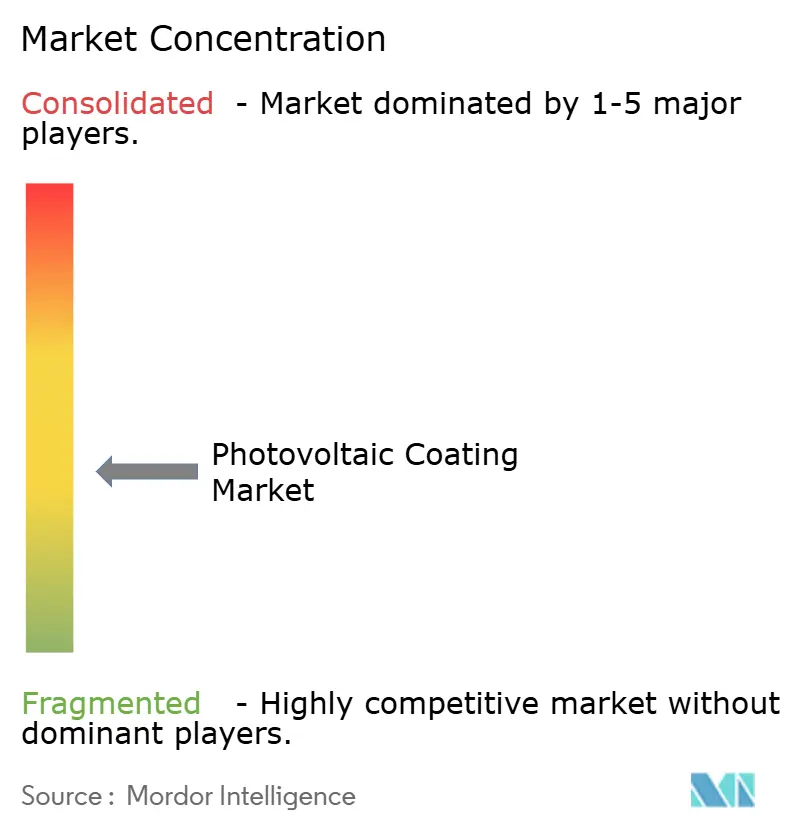
Le marché des revêtements photovoltaïques est modérément fragmenté. Des entreprises telles que 3M, AGC, BASF, PPG Industries et Saint-Gobain détiennent des avantages grâce à de larges capacités en matériaux, à des relations clients établies et à des arrangements d'approvisionnement intégrés. Les fournisseurs disposant de données de qualification documentées sont mieux positionnés pour remporter des contrats auprès des fabricants de modules et des développeurs de centrales. L'accent concurrentiel se déplace de la formulation vers la preuve de performance à long terme, de compatibilité et de cohérence de production. Cela favorise les entreprises capables d'accompagner les clients du développement des matériaux jusqu'à la qualification des modules, tout en laissant de la place aux fournisseurs plus petits qui répondent à des besoins de retrofit spécialisés ou d'application locale.
En février 2026, BASF a annoncé un partenariat avec Xfloat Ltd. pour incorporer des stabilisants lumineux Tinuvin 2730 ED dans des structures de plateformes photovoltaïques flottantes. Cette initiative reflète la façon dont les fournisseurs de matériaux s'étendent aux systèmes photovoltaïques flottants parallèlement aux applications traditionnelles de verre solaire. En septembre 2025, Arkema a annoncé un partenariat avec Catalyxx pour développer une chaîne de valeur de résine acrylique biosourcée pour des résines de revêtement à faible empreinte carbone dans les applications d'énergie nouvelle, y compris le solaire. Ces développements placent le développement de produits aux côtés de la résilience de la chaîne d'approvisionnement et des considérations de cycle de vie. En avril 2026, Guardian Glass a déposé une demande de brevet selon le Traité de coopération en matière de brevets (PCT) pour une architecture de revêtement antireflet à moindre coût conçue pour offrir une faible réflectivité visible sans traitement thermique. Cette activité de dépôt de brevets reflète les efforts continus pour rendre les performances optiques accessibles à une gamme plus large de formats de verre.
Les fournisseurs spécialisés peuvent être compétitifs là où la rapidité d'installation, la personnalisation et le service local importent davantage que l'échelle d'approvisionnement mondiale. Pellucere Technologies propose le système antireflet et anti-encrassement bicouche MoreSun Sol pour le verre solaire en usine, tandis que nanopool GmbH propose un nano-revêtement en verre liquide à base de dioxyde de silicium pour les applications de retrofit solaire[2]nanopool GmbH, "Solaire, nano-revêtements et technologie du verre liquide," nanopool GmbH, nanopool.eu.. Les fournisseurs spécialisés chinois bénéficient également de la demande intérieure et des efforts du pays pour formaliser les normes pour les produits autonettoyants. L'opportunité de combiner des couches antireflets, autonettoyantes et de refroidissement passif reste commercialement pertinente mais nécessite une durabilité validée de manière indépendante. Les fournisseurs capables d'offrir des performances hydrophobes sans fluor peuvent bénéficier de l'évolution réglementaire qui limite certaines options chimiques existantes. Dans l'ensemble, le marché des revêtements photovoltaïques reste compétitif, les grands fournisseurs conservant leurs atouts en matière de qualification tandis que les entreprises spécialisées servent des besoins techniques et régionaux distincts.
Leaders du secteur des revêtements photovoltaïques
-
AGC Inc.
-
Saint-Gobain
-
PPG Industries, Inc.
-
FENZI S.p.A.
-
3M
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Mai 2026 : L'organisme national de normalisation de la Chine a publié la norme T/CADZ 0077-2026, spécifiant les exigences techniques, les méthodes d'essai et les critères d'inspection pour les nano-revêtements autonettoyants sur le verre photovoltaïque. La norme couvre l'angle de contact, les performances optiques, la dureté, l'adhérence et la résistance à l'abrasion, et est entrée en vigueur le 31 mai 2026.
- Décembre 2025 : Nanopool GmbH a élargi le déploiement commercial de son revêtement NP PV Liquid Glass pour les grandes applications de retrofit solaire. Le produit à base de dioxyde de silicium est conçu pour améliorer la transmission de la lumière et fournir une protection passive anti-encrassement et antistatique pour les parcs solaires de grande envergure en Europe et au Moyen-Orient.


Portée du rapport mondial sur le marché des revêtements photovoltaïques
Un revêtement photovoltaïque est une application spécialisée en couche mince ou liquide qui améliore l'efficacité des panneaux solaires existants ou convertit des surfaces ordinaires, telles que les fenêtres et les murs, en dispositifs solaires actifs générant de l'électricité.
Le marché des revêtements photovoltaïques est segmenté par type de revêtement, application et géographie. Par type de revêtement, le marché est segmenté en revêtements antireflets, revêtements autonettoyants, revêtements conducteurs et autres. Par application, le marché est segmenté en panneaux solaires, automobile, électronique grand public, textile et autres. Le rapport couvre également la taille du marché et les prévisions pour les revêtements photovoltaïques dans 15 pays des principales régions. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
| Revêtements antireflets |
| Revêtements autonettoyants |
| Revêtements conducteurs |
| Autres |
| Panneaux solaires |
| Automobile |
| Électronique grand public |
| Textile |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de revêtement | Revêtements antireflets | |
| Revêtements autonettoyants | ||
| Revêtements conducteurs | ||
| Autres | ||
| Par application | Panneaux solaires | |
| Automobile | ||
| Électronique grand public | ||
| Textile | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des revêtements photovoltaïques ?
La taille du marché des revêtements photovoltaïques était évaluée à 6,86 milliards USD en 2025 et devrait croître de 7,42 milliards USD en 2026 à 11,35 milliards USD d'ici 2031, à un CAGR de 8,88 % au cours de la période de prévision (2026-2031).
Quel type de revêtement a dominé la demande de revêtements photovoltaïques en 2025 ?
Les revêtements antireflets ont dominé la demande avec une part de 42,67 % en 2025, en raison de leur utilisation généralisée sur le verre des modules solaires.
Pourquoi les revêtements autonettoyants sont-ils utilisés sur les panneaux solaires ?
Ils peuvent réduire les pertes de production liées à la poussière et réduire le besoin de nettoyage à l'eau dans les environnements d'exploitation secs et poussiéreux.
Quelle application représentait la plus grande demande de revêtements photovoltaïques ?
Les panneaux solaires représentaient 54,85 % de la demande en 2025, soutenus par un déploiement mondial élevé de modules et des exigences en matière de surface de verre.
Dernière mise à jour de la page le:



