
Tamanho e Participação do Mercado de Revestimento Fotovoltaico
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 7.42 Bilhões de dólares |
| Tamanho do Mercado (2031) | 11.35 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 8.88 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Revestimento Fotovoltaico por Mordor Intelligence
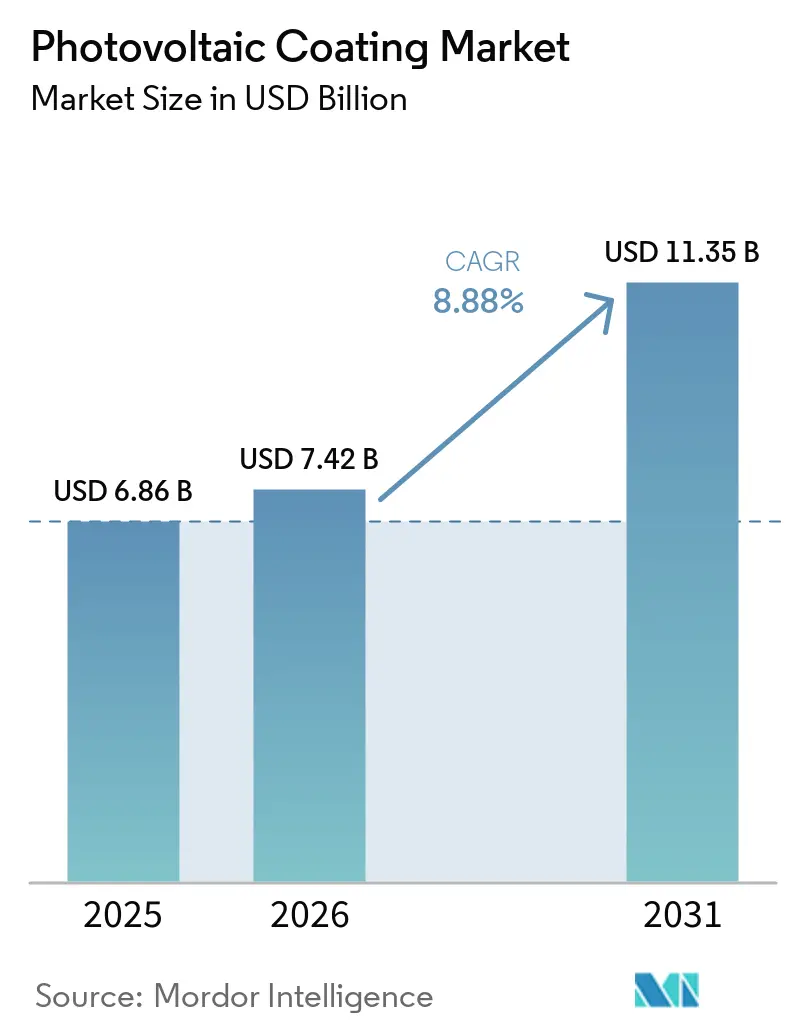
O tamanho do mercado de revestimento fotovoltaico foi avaliado em 6,86 bilhões de USD em 2025 e estima-se que cresça de 7,42 bilhões de USD em 2026 para 11,35 bilhões de USD até 2031, a um CAGR de 8,88% durante o período de previsão (2026-2031). O mercado de revestimento fotovoltaico é sustentado pela expansão contínua da capacidade de geração solar e pela maior área de superfície de vidro utilizada nos projetos de módulos mais recentes. As adições globais de energia solar fotovoltaica atingiram 698 GW em 2025, elevando a capacidade instalada acumulada para além de 3 TW e aumentando a área de superfície endereçável para tratamentos funcionais de vidro. Os fabricantes estão dando maior ênfase a revestimentos que melhoram o desempenho óptico, gerenciam o calor ou reduzem a sujidade, pois essas características podem afetar o rendimento energético ao longo da vida útil operacional de um módulo. O mercado de revestimento fotovoltaico também se beneficia de requisitos mais rigorosos de qualificação de produtos, à medida que os desenvolvedores de serviços públicos buscam cada vez mais compatibilidade documentada entre os revestimentos e as listas de materiais dos módulos. A pressão de preços na cadeia de suprimentos de módulos e os requisitos de durabilidade permanecem como principais restrições à adoção, particularmente onde os desenvolvedores priorizam o custo inicial em detrimento do desempenho ao longo da vida útil.
Principais Conclusões do Relatório
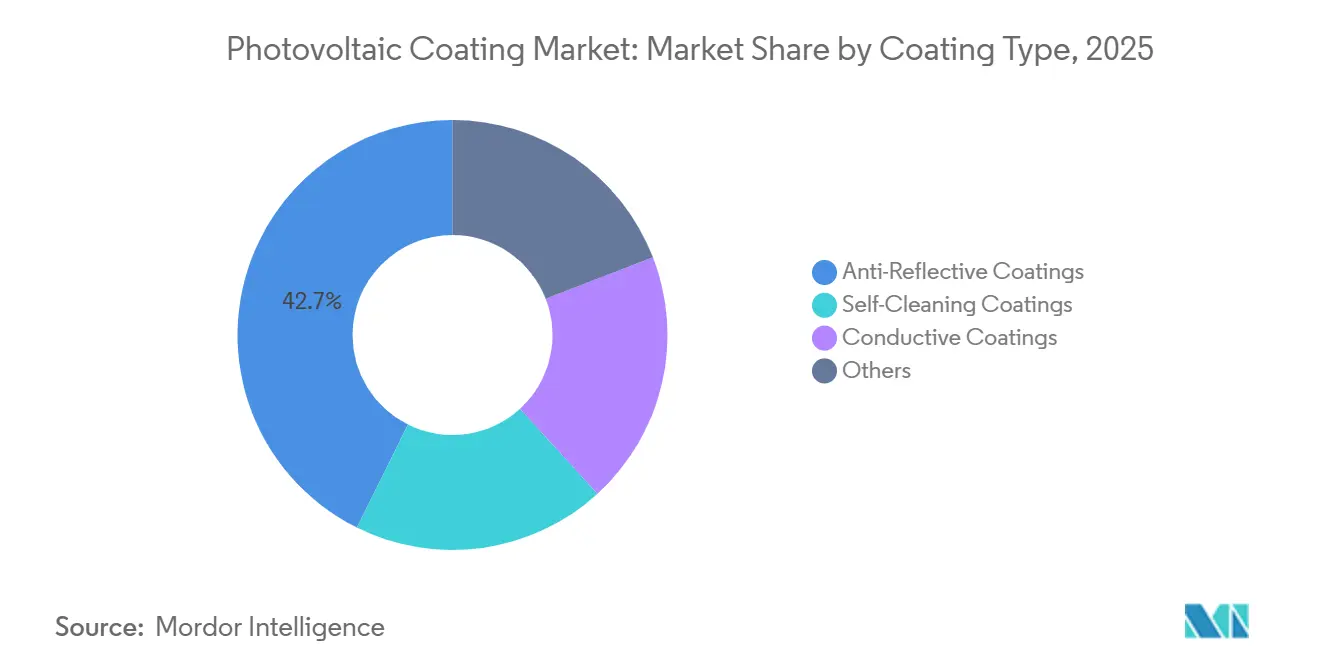
- Por tipo de revestimento, os revestimentos antirreflexo detinham 42,67% da participação do mercado de revestimento fotovoltaico em 2025, enquanto os revestimentos autolimpantes têm previsão de crescer a um CAGR de 9,35% até 2031.
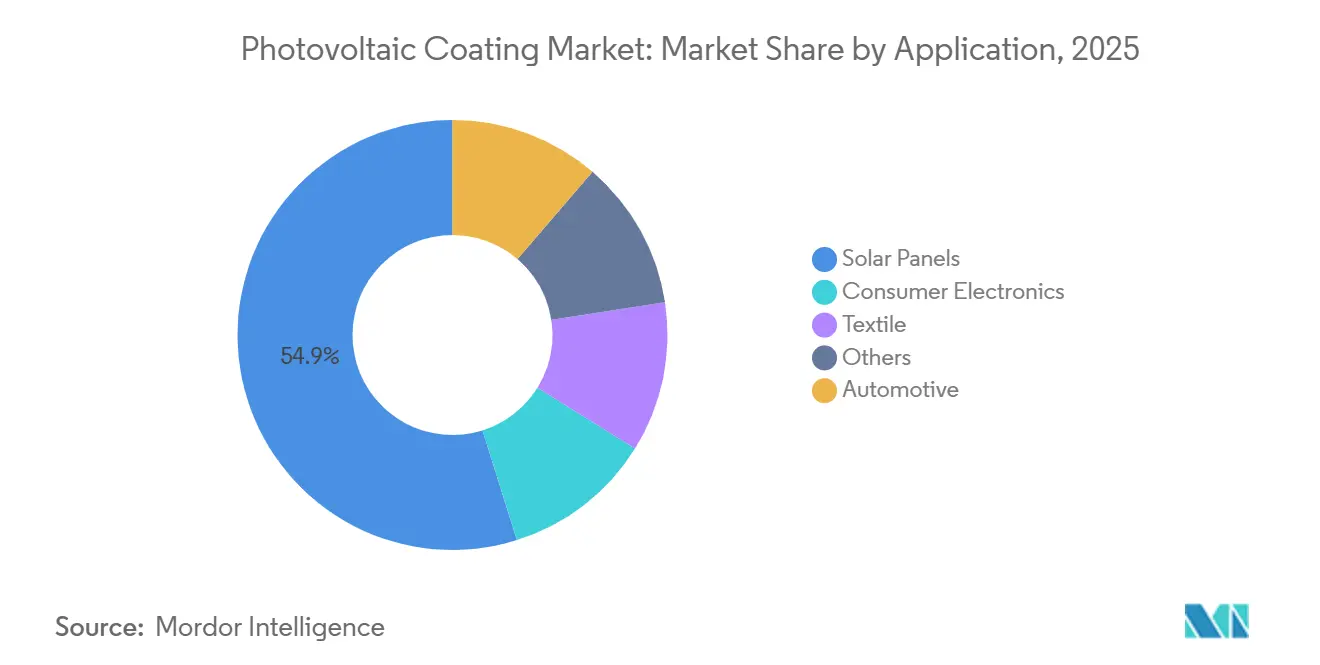
- Por aplicação, os painéis solares responderam por 54,85% da participação do mercado de revestimento fotovoltaico em 2025, enquanto as aplicações fotovoltaicas automotivas têm previsão de crescer a um CAGR de 9,96% até 2031.
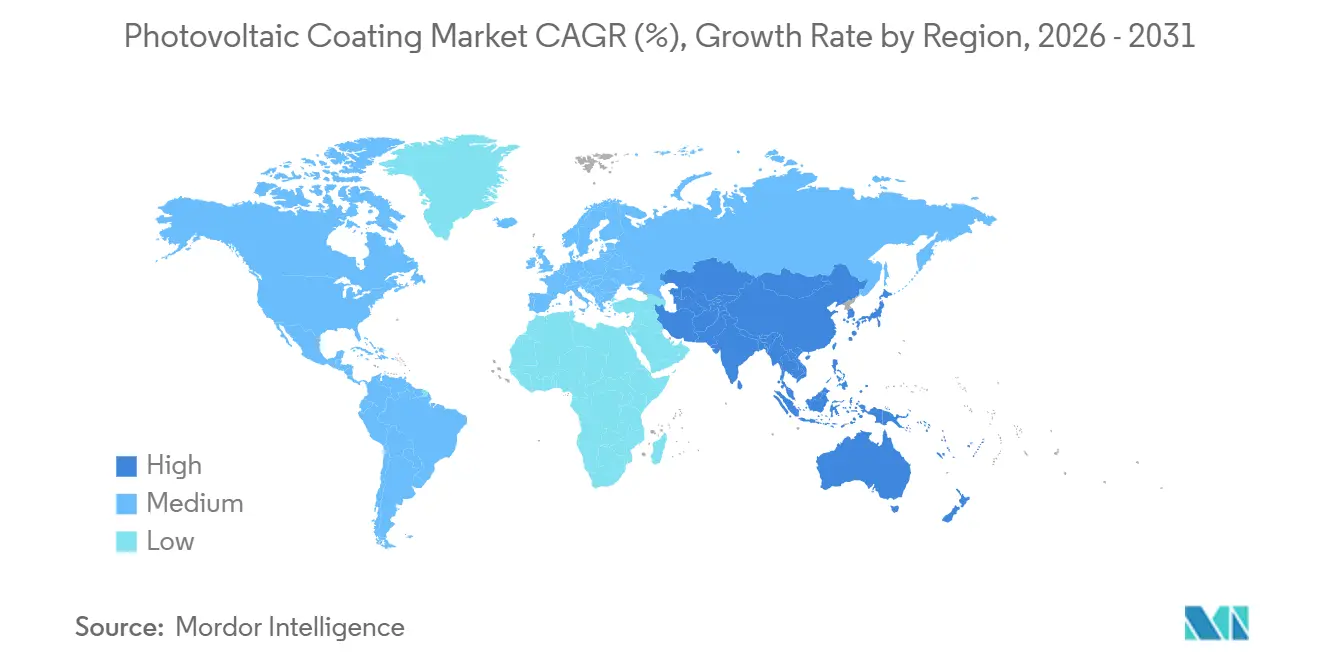
- Por geografia, a Ásia-Pacífico detinha 41,34% da participação do mercado de revestimento fotovoltaico em 2025 e tem previsão de crescer a um CAGR de 9,67% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Revestimento Fotovoltaico
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da Capacidade Solar Fotovoltaica (FV) e Crescimento da Fabricação de Módulos | +2.5% | Global, com maior intensidade na China, Índia e ASEAN | Curto prazo (≤ 2 anos) |
| Ganhos de Eficiência com Revestimentos Antirreflexo e Multifuncionais | +2.0% | Global, mais forte na América do Norte e Europa | Médio prazo (2-4 anos) |
| Escassez de Água e Aumento dos Custos de Limpeza de Painéis Solares | +1.5% | Oriente Médio e Norte da África, com relevância no Sul da Ásia e áreas áridas da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Crescimento dos Módulos Bifaciais, TOPCon, Tecnologia de Heterojunção (HJT) e Perovskita | +1.8% | Global, concentrado na China e emergindo na Europa e nos Estados Unidos | Médio prazo (2-4 anos) |
| Qualificação de Revestimento como Diferenciador de Bancabilidade para Novas Tecnologias de Módulos | +1.2% | América do Norte, Europa e Austrália, onde a diligência devida sobre listas de materiais é rigorosa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Capacidade Solar FV e Crescimento da Fabricação de Módulos
As adições de energia solar fotovoltaica atingiram 698 GW em 2025, elevando a capacidade global acumulada para além de 3 TW. Essa base de implantação fornece ao mercado de revestimento fotovoltaico uma quantidade grande e crescente de vidro de módulo que requer tratamento funcional de superfície. Mesmo um aumento limitado na adoção de revestimentos em novas instalações pode gerar demanda substancial, pois cada módulo revestido possui uma grande área de vidro. A China instalou 415 GW de capacidade em 2025, tornando a demanda doméstica central para as quantidades e práticas de aquisição dos fornecedores. A Índia adicionou 55,9 GW em 2025, e suas condições operacionais empoeiradas fortalecem o caso de uso para tratamentos antipoeira. A Agência Internacional de Energia espera que as adições solares permaneçam acima de 600 GW anualmente até meados da década de 2030, o que sustenta a demanda além do período do relatório.
Ganhos de Eficiência com Revestimentos Antirreflexo e Multifuncionais
Os produtos antirreflexo continuam sendo importantes para o mercado de revestimento fotovoltaico porque a luz perdida no vidro de cobertura não pode ser recuperada por melhorias nas células a jusante. Um estudo revisado por pares de 2026 também mostrou como combinações otimizadas de revestimentos dielétricos podem ser ajustadas para o desempenho espectral solar[1]Abhinav Thakur, Manasvi Raj, Shubham Kumar, et al., "Enhancing Photovoltaic Parameters Through Anti-Reflective Coatings, A DFT and Machine Learning-Based Study," Journal of Physics and Chemistry of Solids, sciencedirect.com.. Esses resultados tornam a seleção de revestimentos mais relevante quando os fabricantes buscam maior rendimento sem alterar a área do módulo. Camadas multifuncionais também podem combinar antirreflexo com gerenciamento térmico, o que é útil onde altas temperaturas do módulo reduzem a produção elétrica. As equipes de aquisição podem, portanto, avaliar os custos de revestimento em relação ao rendimento energético esperado, à redução de limpeza e às condições operacionais, em vez de tratar o revestimento como um insumo puramente estético.
Escassez de Água e Aumento dos Custos de Limpeza de Painéis Solares
O mercado de revestimento fotovoltaico ganha suporte onde o acúmulo de poeira reduz a produção e a limpeza de rotina requer água escassa. Estudos de campo e de local revisados por pares relataram perdas anuais de energia de 15% a 35% em ambientes áridos e semiáridos quando a sujidade não é controlada. A limpeza tradicional com água pode exigir de 3.000 a 10.000 litros por MW para cada ciclo de limpeza, impondo um ônus recorrente às operações da usina. Um estudo de 2025 encontrou um aumento na geração de junho em painéis com nanorrevestimento hidrofílico em um local de universidade turca ao longo de um período de observação de 4 meses, sem limpeza à base de água. A China emitiu a norma T/CERS 0144-2025 em dezembro de 2025 para definir protocolos de aplicação, requisitos técnicos, métodos de teste e avaliação de ganho de geração para nanorrevestimentos autolimpantes em usinas fotovoltaicas de silício cristalino. A norma fornece aos proprietários de usinas uma base mais clara para comparar produtos e pode reduzir a incerteza nas decisões de aquisição.
Crescimento dos Módulos Bifaciais, TOPCon, HJT e Perovskita
A transição das células do tipo p PERC para projetos do tipo n altera os requisitos de desempenho no mercado de revestimento fotovoltaico. O TOPCon respondeu por 80% da capacidade de produção de células global recém-instalada até o final de 2025, sublinhando a importância de controlar as perdas de reflexão na superfície frontal. Os módulos bifaciais responderam por 48% das instalações mundiais em 2025, e os projetos de vidro-vidro aumentam a área de tratamento relevante porque ambas as superfícies podem requerer revestimentos. Arquiteturas de maior desempenho direcionam a atenção para revestimentos com controle óptico mais rigoroso e adesão confiável ao longo da vida útil do módulo. As células tandem de perovskita atingiram uma eficiência laboratorial certificada de 34,85%, mas a ampliação comercial ainda requer proteção durável contra a penetração de umidade. Um estudo de comercialização de 2026 identificou a falta de vínculos validados entre os testes laboratoriais de curto prazo e os resultados qualificados pela IEC como um desafio fundamental para os módulos de perovskita emergentes.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custo Premium do Revestimento em Relação à Queda dos Preços dos Módulos | -1.3% | Sudeste Asiático, América do Sul e Oriente Médio e África, com efeito mais fraco na Europa e América do Norte | Curto prazo (≤ 2 anos) |
| Validação de Durabilidade de Longa Duração e Risco de Garantia | -0.9% | Global, com maior relevância em projetos de grande escala na América do Norte e Europa, onde os testes de lista de materiais são obrigatórios | Longo prazo (≥ 4 anos) |
| Integração de Linha de Retrofit e Restrições de Uniformidade na Aplicação de Revestimentos | -0.7% | Ásia-Pacífico para vidro curvo e produtos bifaciais, Europa para fachadas fotovoltaicas integradas a edifícios com vidro curvo e aplicações automotivas globalmente | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Custo Premium do Revestimento em Relação à Queda dos Preços dos Módulos
Os preços à vista dos módulos foram de USD 0,07-0,08/W durante grande parte de 2024, antes de se recuperarem para uma média ponderada de USD 0,09/W em 2025, de acordo com o Roteiro Tecnológico Internacional para Fotovoltaica (ITRPV). Revestimentos premium que adicionam USD 0,005 a USD 0,010/W por watt enfrentam escrutínio rigoroso de desenvolvedores focados nos custos iniciais do projeto. Essa restrição é mais visível nos mercados emergentes, onde as despesas de capital frequentemente superam o desempenho ao longo do ciclo de vida nas decisões de compra. Os desenvolvedores na Europa e na América do Norte dão maior ênfase ao rendimento verificado de forma independente e aos dados operacionais. O aumento dos custos da prata também reduziu a margem disponível para os fabricantes de módulos absorverem custos adicionais de materiais em 2025. Essa pressão de preços desacelera a adoção no mercado de revestimento fotovoltaico, mesmo quando o valor técnico de um produto é claro.
Validação de Durabilidade de Longa Duração e Risco de Garantia
Os revestimentos aplicados em fábrica devem suportar garantias de desempenho do módulo que normalmente se estendem por 25 a 30 anos. Os fornecedores precisam demonstrar estabilidade óptica de longo prazo e compatibilidade confiável entre revestimento e vidro ao longo desse período. Para as novas formulações autolimpantes isentas de Substâncias Per e Polifluoroalquílicas (PFAS), demonstrar conformidade ambiental e durabilidade em campo estende os prazos de certificação e desenvolvimento em 3 a 5 anos. As restrições europeias e as orientações dos EUA sobre PFAS reduzem a gama de químicas aprovadas para revestimentos hidrofóbicos e de fluoropolímero. Uma avaliação da Kiwa PVEL de 2026 registrou pelo menos uma falha de delaminação entre 45% dos fabricantes de módulos avaliados, sublinhando a importância da confiabilidade da interface durante a qualificação. Novos fornecedores sem evidências de campo proprietárias e específicas para a lista de materiais têm dificuldade em entrar nos canais de aquisição de primeiro nível.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Revestimento: Antirreflexo Comanda a Participação, Autolimpante Acelera
Os revestimentos antirreflexo detinham 42,67% da participação do mercado de revestimento fotovoltaico em 2025. Sua posição reflete o uso generalizado de vidro de módulo em grandes áreas, tanto em aplicações de fabricação de equipamentos originais quanto de retrofit. Esses revestimentos reduzem as perdas por reflexão na superfície externa, apoiando o rendimento energético nas condições operacionais. A pesquisa contínua sobre arquiteturas antirreflexo continua a melhorar a capacidade de personalizar camadas dielétricas para o espectro solar. Dentro do setor de revestimento fotovoltaico, esse papel de desempenho distingue as camadas antirreflexo dos tratamentos selecionados principalmente para limpeza ou aparência. Sua ampla aplicabilidade em módulos padrão de silício cristalino sustenta sua posição.
Os revestimentos autolimpantes têm previsão de crescer a um CAGR de 9,35% até 2031. O tamanho do mercado de revestimento fotovoltaico para esse tipo de revestimento é sustentado por projetos de serviços públicos em regiões secas, onde o acúmulo de poeira pode reduzir materialmente a geração anual. Os revestimentos hidrofílicos e hidrofóbicos visam reduzir a frequência ou a intensidade da limpeza manual, embora seu desempenho dependa das condições climáticas e das características da poeira locais. A norma chinesa T/CADZ 0077-2026 definiu requisitos técnicos, métodos de teste, critérios de inspeção e classificações para nanorrevestimentos autolimpantes em vidro fotovoltaico. Os revestimentos condutores desempenham um papel menor, mas permanecem importantes como camadas de eletrodo transparente nos projetos de módulos de Tecnologia de Heterojunção (HJT) e de filme fino. Outros produtos, incluindo revestimentos hidrofóbicos, antiembaçantes e de proteção ultravioleta, atendem a aplicações residenciais e de eletrônicos de consumo selecionadas, onde a aparência e a durabilidade influenciam a seleção.


Por Aplicação: Painéis Solares Dominam, Automotivo Ganha Impulso Estratégico
Os painéis solares responderam por 54,85% da participação do mercado de revestimento fotovoltaico em 2025. Essa aplicação se beneficia da escala da produção global de módulos e da demanda por revestimentos durante a fabricação e a implantação em campo, aumentando a área de tratamento potencial à medida que as superfícies de vidro frontal e traseira podem requerer camadas funcionais. O mercado de revestimento fotovoltaico está, portanto, intimamente ligado às escolhas de projeto dos módulos e aos números totais de instalação. Revestimentos antirreflexo, autolimpantes e de proteção podem cada um atender a painéis solares dependendo do ambiente operacional e das especificações do fabricante. Essa amplitude de uso mantém a aplicação de painéis solares à frente de aplicações menores e especializadas.
As aplicações fotovoltaicas automotivas têm previsão de crescer a um CAGR de 9,96% até 2031. Os sistemas fotovoltaicos integrados a veículos requerem revestimentos que acomodem vidro curvo, atendam aos requisitos de adesão e segurança e lidem com condições de luz variáveis. A IEA-PVPS publicou considerações tecnológicas para fotovoltaicos integrados a veículos em março de 2026, identificando lacunas de padronização relacionadas à tolerância de curvatura, segurança e sombreamento dinâmico. Os eletrônicos de consumo permanecem uma aplicação tecnicamente exigente, mas de quantidade limitada, para camadas flexíveis finas e condutores transparentes. Têxtil, fotovoltaico integrado a edifícios, solar agrícola e outras aplicações permanecem em estágios comerciais mais iniciais. Esses usos poderiam se expandir à medida que as tecnologias de revestimento se tornarem mais adequadas a substratos flexíveis e não planos.
Análise Geográfica
A Ásia-Pacífico liderou o mercado de revestimento fotovoltaico com uma participação de 41,34% em 2025 e tem previsão de se expandir a um CAGR de 9,67% até 2031. A China instalou 415 GW de nova capacidade fotovoltaica em 2025, elevando a capacidade acumulada para 1.463 GW, de acordo com a IEA-PVPS. Essa escala de instalação confere à China um papel central na demanda, nos padrões e na qualificação de fornecedores em todo o mercado de revestimento fotovoltaico. A Índia adicionou 55,9 GW em 2025, onde a alta exposição à poeira sustenta a demanda por produtos antipoeira. As normas chinesas T/CERS 0144-2025 e T/CADZ 0077-2026 formalizaram os requisitos para nanorrevestimentos autolimpantes em usinas e em vidro fotovoltaico. O Japão tem 102,7 GW de capacidade acumulada e é um mercado maduro para revestimentos adequados às condições de sujidade costeira de alta umidade.
A América do Norte e a Europa têm forte demanda por revestimentos de alto desempenho e especificação premium. A Alemanha adicionou 17 GW em 2025 e detinha 117,3 GW de capacidade acumulada, enquanto seu pipeline de implantação planejado sustenta a demanda por soluções aplicadas em fábrica e de retrofit. A Espanha instalou 14 GW em 2025, tornando o sul da Europa relevante para aplicações antipoeira em condições operacionais semiáridas. As restrições europeias sobre PFAS estão pressionando os fornecedores que dependem de química de fluoropolímero legada, criando um caminho para alternativas que possam atender tanto aos requisitos de desempenho quanto de conformidade. Na América do Norte, os incentivos de conteúdo doméstico sob a Lei de Redução da Inflação podem fortalecer a posição dos fornecedores que se qualificam para fabricação ou fornecimento local.
O Oriente Médio, a África e a América do Sul apresentam condições operacionais onde a limpeza e o gerenciamento de água são considerações importantes. A Arábia Saudita adicionou quase 7 GW de capacidade solar em 2025, apoiada por programas de concessionárias estatais. Ambientes desérticos podem experimentar altas perdas de produção quando a poeira se acumula e a limpeza é atrasada. O Brasil instalou 13,8 GW em 2025, e seu interior semiárido compartilha algumas características operacionais com regiões solares secas em outros lugares. A África do Sul ultrapassou 3 GW de instalações solares fotovoltaicas em 2025, sublinhando a necessidade de práticas sistemáticas de operações e manutenção. Nessas regiões, os revestimentos autolimpantes podem reduzir a frequência de limpeza e o uso de água onde ambos são limitados.

Cenário Competitivo
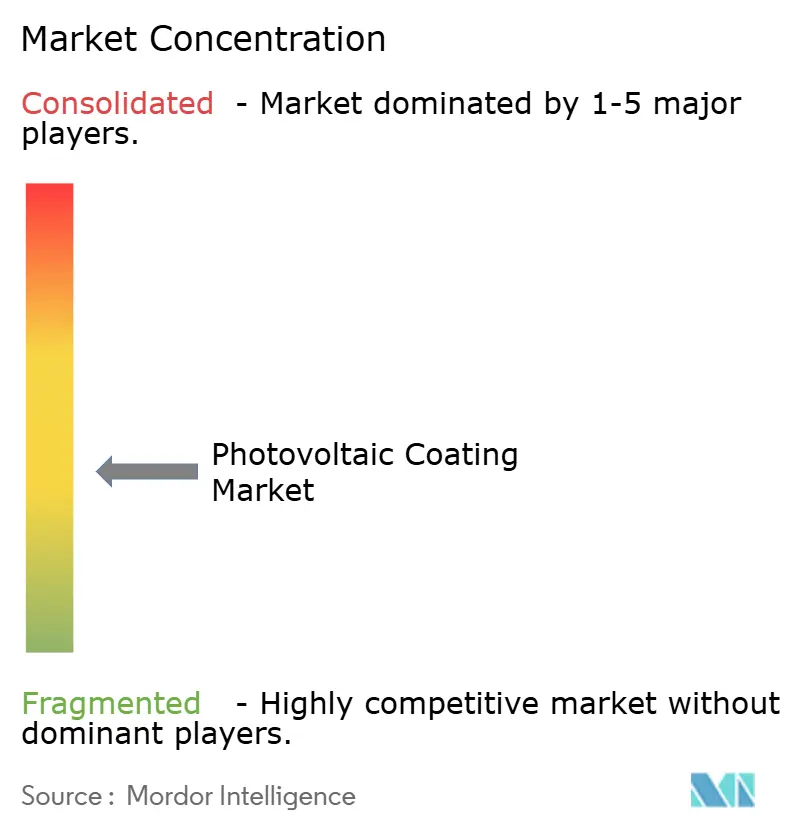
O mercado de revestimento fotovoltaico é moderadamente fragmentado. Empresas como 3M, AGC, BASF, PPG Industries e Saint-Gobain detêm vantagens por meio de amplas capacidades em materiais, relacionamentos estabelecidos com clientes e arranjos integrados de fornecimento. Os fornecedores com dados de qualificação documentados estão melhor posicionados para ganhar contratos de fabricantes de módulos e desenvolvedores de serviços públicos. O foco competitivo está mudando da formulação para a evidência de desempenho de longo prazo, compatibilidade e consistência de produção. Isso favorece as empresas que podem apoiar os clientes desde o desenvolvimento de materiais até a qualificação do módulo, ao mesmo tempo que deixa espaço para fornecedores menores que atendem a necessidades especializadas de retrofit ou aplicações locais.
Em fevereiro de 2026, a BASF anunciou uma parceria com a Xfloat Ltd. para incorporar estabilizadores de luz Tinuvin 2730 ED em estruturas de plataformas fotovoltaicas flutuantes. Esse movimento reflete como os fornecedores de materiais estão se expandindo para sistemas fotovoltaicos flutuantes ao lado das aplicações convencionais de vidro solar. Em setembro de 2025, a Arkema anunciou uma parceria com a Catalyxx para desenvolver uma cadeia de valor de resina acrílica de base biológica para resinas de revestimento de menor carbono em aplicações de novas energias, incluindo solar. Esses desenvolvimentos colocam o desenvolvimento de produtos ao lado da resiliência da cadeia de suprimentos e das considerações de ciclo de vida. Em abril de 2026, a Guardian Glass registrou um pedido de patente no âmbito do Tratado de Cooperação em Matéria de Patentes (PCT) para uma arquitetura de revestimento antirreflexo de menor custo, projetada para fornecer baixa refletividade visível sem tratamento térmico. Essa atividade de patentes reflete o esforço contínuo para tornar o desempenho óptico acessível em uma gama mais ampla de formatos de vidro.
Os fornecedores especializados podem competir onde a velocidade de instalação, a personalização e o serviço local importam mais do que a escala de fornecimento global. A Pellucere Technologies oferece o sistema antirreflexo e antipoeira de dupla camada MoreSun Sol para vidro solar de fábrica, enquanto a nanopool GmbH oferece um nanorrevestimento de vidro líquido à base de dióxido de silício para aplicações de retrofit solar[2]nanopool GmbH, "Solar, Nano Coatings and Liquid Glass Technology," nanopool GmbH, nanopool.eu.. Os fornecedores especializados chineses também se beneficiam da demanda doméstica e dos esforços do país para formalizar padrões para produtos autolimpantes. A oportunidade de camadas combinadas antirreflexo, autolimpantes e de resfriamento passivo permanece comercialmente relevante, mas requer durabilidade validada de forma independente. Os fornecedores que podem oferecer desempenho hidrofóbico sem flúor podem se beneficiar à medida que as regulamentações limitam algumas opções de química existentes. No geral, o mercado de revestimento fotovoltaico permanece competitivo, com grandes fornecedores mantendo pontos fortes de qualificação enquanto empresas especializadas atendem a necessidades técnicas e regionais distintas.
Líderes do Setor de Revestimento Fotovoltaico
AGC Inc.
Saint-Gobain
PPG Industries, Inc.
FENZI S.p.A.
3M
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Maio de 2026: O Órgão Nacional de Normalização da China publicou a norma T/CADZ 0077-2026, especificando requisitos técnicos, métodos de teste e critérios de inspeção para nanorrevestimentos autolimpantes em vidro fotovoltaico. A norma abrange ângulo de contato, desempenho óptico, dureza, adesão e resistência à abrasão, e entrou em vigor em 31 de maio de 2026.
- Dezembro de 2025: A Nanopool GmbH expandiu a implantação comercial de seu revestimento NP PV Liquid Glass para aplicações de retrofit solar em grande escala. O produto à base de dióxido de silício é projetado para melhorar a transmissão de luz e fornecer proteção passiva antipoeira e antiestática para frotas de energia solar de serviços públicos na Europa e no Oriente Médio.


Escopo do Relatório Global do Mercado de Revestimento Fotovoltaico
Um revestimento fotovoltaico é uma aplicação especializada de filme fino ou líquido que melhora a eficiência dos painéis solares existentes ou converte superfícies comuns, como janelas e paredes, em dispositivos solares ativos geradores de eletricidade.
O mercado de revestimento fotovoltaico é segmentado por tipo de revestimento, aplicação e geografia. Por tipo de revestimento, o mercado é segmentado em revestimentos antirreflexo, revestimentos autolimpantes, revestimentos condutores e outros. Por aplicação, o mercado é segmentado em painéis solares, automotivo, eletrônicos de consumo, têxtil e outros. O relatório também abrange o tamanho do mercado e as previsões para revestimento fotovoltaico em 15 países nas principais regiões. Os tamanhos e as previsões de mercado são fornecidos em termos de valor (USD).
| Revestimentos Antirreflexo |
| Revestimentos Autolimpantes |
| Revestimentos Condutores |
| Outros |
| Painéis Solares |
| Automotivo |
| Eletrônicos de Consumo |
| Têxtil |
| Outros |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Revestimento | Revestimentos Antirreflexo | |
| Revestimentos Autolimpantes | ||
| Revestimentos Condutores | ||
| Outros | ||
| Por Aplicação | Painéis Solares | |
| Automotivo | ||
| Eletrônicos de Consumo | ||
| Têxtil | ||
| Outros | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Revestimento Fotovoltaico?
O tamanho do mercado de revestimento fotovoltaico foi avaliado em 6,86 bilhões de USD em 2025 e estima-se que cresça de 7,42 bilhões de USD em 2026 para 11,35 bilhões de USD até 2031, a um CAGR de 8,88% durante o período de previsão (2026-2031).
Qual tipo de revestimento liderou a demanda de revestimento fotovoltaico em 2025?
Os revestimentos antirreflexo lideraram a demanda com uma participação de 42,67% em 2025, devido ao seu uso generalizado em vidro de módulo solar.
Por que os revestimentos autolimpantes são usados em painéis solares?
Eles podem reduzir as perdas de geração relacionadas à poeira e reduzir a necessidade de limpeza à base de água em ambientes operacionais secos e empoeirados.
Qual aplicação respondeu pela maior demanda de revestimentos fotovoltaicos?
Os painéis solares responderam por 54,85% da demanda em 2025, sustentados pela alta implantação global de módulos e pelos requisitos de superfície de vidro.
Página atualizada pela última vez em:



