
Tamaño y Participación del Mercado de Recubrimientos Fotovoltaicos
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 7.42 Mil millones de dólares |
| Tamaño del Mercado (2031) | 11.35 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 8.88 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Recubrimientos Fotovoltaicos por Mordor Intelligence
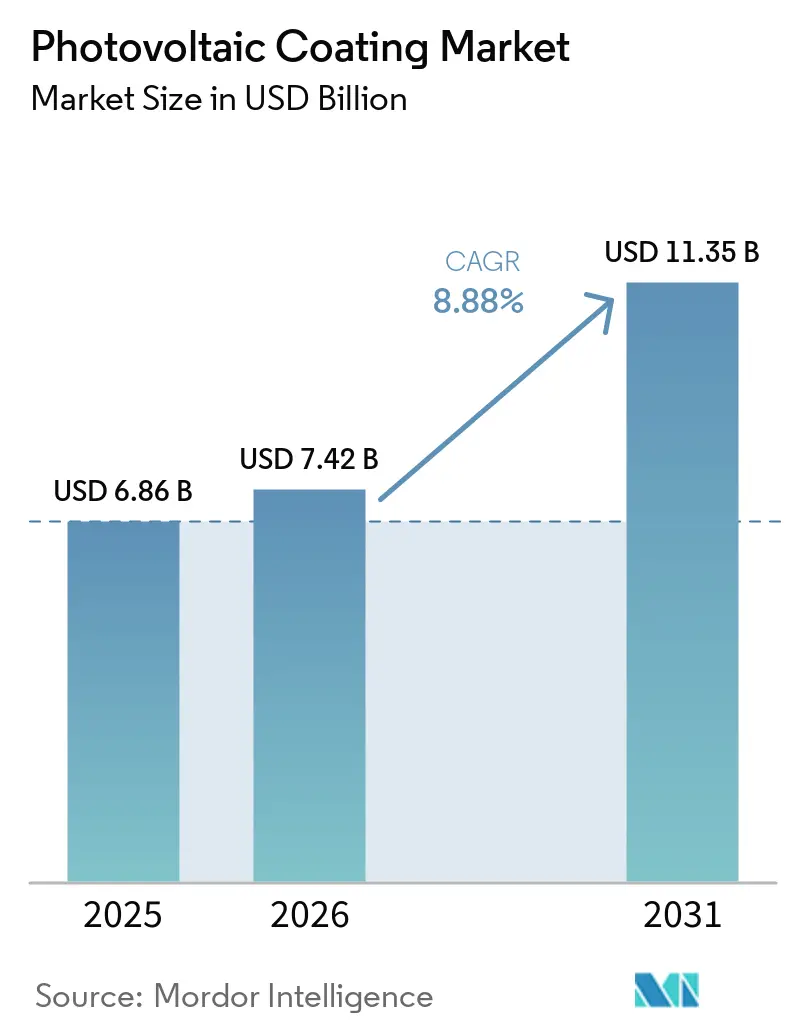
El tamaño del mercado de recubrimientos fotovoltaicos fue valorado en 6,86 mil millones de USD en 2025 y se estima que crecerá desde 7,42 mil millones de USD en 2026 hasta 11,35 mil millones de USD en 2031, a una CAGR del 8,88% durante el período de pronóstico (2026-2031). El mercado de recubrimientos fotovoltaicos está respaldado por la continua expansión de la capacidad de generación solar y la mayor superficie de vidrio utilizada en los diseños de módulos más recientes. Las adiciones globales de energía solar fotovoltaica alcanzaron 698 GW en 2025, llevando la capacidad instalada acumulada más allá de 3 TW y aumentando la superficie disponible para tratamientos funcionales de vidrio. Los fabricantes están poniendo mayor énfasis en recubrimientos que mejoran el rendimiento óptico, gestionan el calor o reducen la suciedad, ya que estas características pueden afectar el rendimiento energético a lo largo de la vida operativa de un módulo. El mercado de recubrimientos fotovoltaicos también se beneficia de requisitos de calificación de productos más estrictos, ya que los desarrolladores de servicios públicos buscan cada vez más una compatibilidad documentada entre los recubrimientos y las listas de materiales de los módulos. La presión sobre los precios en la cadena de suministro de módulos y los requisitos de durabilidad siguen siendo restricciones clave para la adopción, particularmente donde los desarrolladores priorizan el costo inicial sobre el rendimiento a lo largo de la vida útil.
Conclusiones Clave del Informe
- Por tipo de recubrimiento, los recubrimientos antirreflectantes representaron el 42,67% de la participación del mercado de recubrimientos fotovoltaicos en 2025, mientras que se prevé que los recubrimientos autolimpiantes crezcan a una CAGR del 9,35% hasta 2031.
- Por aplicación, los paneles solares representaron el 54,85% de la participación del mercado de recubrimientos fotovoltaicos en 2025, mientras que se prevé que las aplicaciones fotovoltaicas automotrices crezcan a una CAGR del 9,96% hasta 2031.
- Por geografía, Asia-Pacífico representó el 41,34% de la participación del mercado de recubrimientos fotovoltaicos en 2025 y se prevé que crezca a una CAGR del 9,67% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Recubrimientos Fotovoltaicos
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Capacidad Solar Fotovoltaica y Crecimiento de la Fabricación de Módulos | +2.5% | Global, con mayor intensidad en China, India y la ASEAN | Corto plazo (≤ 2 años) |
| Ganancias de Eficiencia por Recubrimientos Antirreflectantes y Multifuncionales | +2.0% | Global, más fuerte en América del Norte y Europa | Mediano plazo (2-4 años) |
| Escasez de Agua y Aumento de los Costos de Limpieza de Paneles Solares | +1.5% | Oriente Medio y Norte de África, con relevancia en el sur de Asia y zonas áridas de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Crecimiento de Módulos Bifaciales, TOPCon, Tecnología de Heterounión (HJT) y de Perovskita | +1.8% | Global, concentrado en China y emergente en Europa y Estados Unidos | Mediano plazo (2-4 años) |
| Calificación de Recubrimientos como Diferenciador de Bancabilidad para Nuevas Tecnologías de Módulos | +1.2% | América del Norte, Europa y Australia, donde la diligencia debida sobre la lista de materiales es estricta | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Capacidad Solar Fotovoltaica y Crecimiento de la Fabricación de Módulos
Las adiciones de energía solar fotovoltaica alcanzaron 698 GW en 2025, llevando la capacidad global acumulada más allá de 3 TW. Esta base de despliegue proporciona al mercado de recubrimientos fotovoltaicos una cantidad grande y creciente de vidrio de módulos que requiere tratamiento funcional de superficie. Incluso un aumento limitado en la adopción de recubrimientos en nuevas instalaciones puede generar una demanda sustancial, ya que cada módulo recubierto tiene una gran superficie de vidrio. China instaló 415 GW de capacidad en 2025, lo que hace que la demanda interna sea central para las cantidades y prácticas de adquisición de los proveedores. India añadió 55,9 GW en 2025, y sus condiciones operativas polvorientas refuerzan el caso de uso de los tratamientos antisuciedad. La Agencia Internacional de Energía espera que las adiciones solares se mantengan por encima de 600 GW anuales hasta mediados de la década de 2030, lo que respalda una demanda sostenida más allá del período del informe.
Ganancias de Eficiencia por Recubrimientos Antirreflectantes y Multifuncionales
Los productos antirreflectantes siguen siendo importantes para el mercado de recubrimientos fotovoltaicos porque la luz perdida en el vidrio de cubierta no puede recuperarse mediante mejoras en las células posteriores. Un estudio revisado por pares de 2026 también mostró cómo las combinaciones optimizadas de recubrimientos dieléctricos pueden ajustarse para el rendimiento espectral solar[1]Abhinav Thakur, Manasvi Raj, Shubham Kumar, et al., "Enhancing Photovoltaic Parameters Through Anti-Reflective Coatings, A DFT and Machine Learning-Based Study," Journal of Physics and Chemistry of Solids, sciencedirect.com.. Estos resultados hacen que la selección de recubrimientos sea más relevante cuando los fabricantes buscan un mayor rendimiento sin cambiar la huella del módulo. Las capas multifuncionales también pueden combinar la antirreflexión con la gestión térmica, lo que resulta útil cuando las altas temperaturas del módulo reducen la producción eléctrica. Los equipos de adquisición pueden, por tanto, evaluar los costos de los recubrimientos frente al rendimiento energético esperado, la reducción de la limpieza y las condiciones operativas, en lugar de tratar el recubrimiento como un insumo puramente cosmético.
Escasez de Agua y Aumento de los Costos de Limpieza de Paneles Solares
El mercado de recubrimientos fotovoltaicos obtiene apoyo donde la acumulación de polvo reduce la producción y la limpieza rutinaria requiere agua escasa. Estudios de campo y de sitio revisados por pares reportaron pérdidas de energía anuales del 15% al 35% en entornos áridos y semiáridos cuando la suciedad no se controla. La limpieza tradicional con agua puede requerir de 3.000 a 10.000 litros por MW en cada ciclo de limpieza, lo que supone una carga recurrente para las operaciones de la planta. Un estudio de 2025 encontró un aumento en la generación de junio en paneles con nanorecubrimiento hidrófilo en un sitio universitario turco durante un período de observación de 4 meses, sin limpieza con agua. China emitió la norma T/CERS 0144-2025 en diciembre de 2025 para definir protocolos de aplicación, requisitos técnicos, métodos de prueba y evaluación de ganancias de generación para nanorecubrimientos autolimpiantes en plantas de energía fotovoltaica de silicio cristalino. La norma proporciona a los propietarios de plantas una base más clara para comparar productos y puede reducir la incertidumbre en las decisiones de adquisición.
Crecimiento de Módulos Bifaciales, TOPCon, HJT y de Perovskita
El cambio de células PERC de tipo p a diseños de tipo n altera los requisitos de rendimiento en el mercado de recubrimientos fotovoltaicos. TOPCon representó el 80% de la capacidad de producción de células instalada globalmente a finales de 2025, lo que subraya la importancia de controlar las pérdidas por reflexión en la superficie frontal. Los módulos bifaciales representaron el 48% de las instalaciones mundiales en 2025, y los diseños de vidrio-vidrio aumentan el área de tratamiento relevante porque ambas superficies pueden requerir recubrimientos. Las arquitecturas de mayor rendimiento dirigen la atención hacia recubrimientos con un control óptico más preciso y una adhesión fiable a lo largo de la vida del módulo. Las células tándem de perovskita alcanzaron una eficiencia de laboratorio certificada del 34,85%, pero la ampliación comercial aún requiere una protección duradera contra la penetración de humedad. Un estudio de comercialización de 2026 identificó la falta de vínculos validados entre las pruebas de laboratorio a corto plazo y los resultados calificados por la IEC como un desafío clave para los módulos de perovskita emergentes.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costo Premium de los Recubrimientos en Relación con la Caída de los Precios de los Módulos | -1.3% | Sudeste Asiático, América del Sur y Oriente Medio y África, con un efecto menor en Europa y América del Norte | Corto plazo (≤ 2 años) |
| Validación de Durabilidad a Largo Plazo y Riesgo de Garantía | -0.9% | Global, con mayor relevancia en América del Norte y Europa a escala de servicios públicos, donde las pruebas de la lista de materiales son obligatorias | Largo plazo (≥ 4 años) |
| Integración en Líneas de Retrofitting y Restricciones de Uniformidad en la Aplicación de Recubrimientos | -0.7% | Asia-Pacífico para vidrio curvo y productos bifaciales, Europa para fachadas fotovoltaicas integradas en edificios con vidrio curvo, y aplicaciones automotrices a nivel global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Costo Premium de los Recubrimientos en Relación con la Caída de los Precios de los Módulos
Los precios al contado de los módulos fueron de 0,07-0,08 USD/W durante gran parte de 2024 antes de recuperarse a un promedio ponderado de 0,09 USD/W en 2025, según la Hoja de Ruta Tecnológica Internacional para la Energía Fotovoltaica (ITRPV). Los recubrimientos premium que añaden entre 0,005 y 0,010 USD/W por vatio enfrentan un escrutinio riguroso por parte de los desarrolladores centrados en los costos iniciales del proyecto. Esta restricción es más visible en los mercados emergentes, donde el gasto de capital a menudo supera el rendimiento del ciclo de vida en las decisiones de compra. Los desarrolladores en Europa y América del Norte dan mayor importancia a los datos de rendimiento y operación verificados de forma independiente. El aumento de los costos de la plata también redujo el margen disponible para que los fabricantes de módulos absorbieran costos de materiales adicionales en 2025. Esta presión sobre los precios ralentiza la adopción en el mercado de recubrimientos fotovoltaicos, incluso cuando el valor técnico de un producto es claro.
Validación de Durabilidad a Largo Plazo y Riesgo de Garantía
Los recubrimientos aplicados en fábrica deben respaldar las garantías de rendimiento de los módulos que típicamente se extienden por 25 a 30 años. Los proveedores deben demostrar estabilidad óptica a largo plazo y una compatibilidad fiable entre el recubrimiento y el vidrio durante ese período. Para las nuevas formulaciones autolimpiantes libres de Sustancias Per- y Polifluoroalquílicas (PFAS), demostrar el cumplimiento ambiental y la durabilidad en campo extiende los plazos de certificación y desarrollo entre 3 y 5 años. Las restricciones europeas y la orientación de los Estados Unidos sobre las PFAS reducen el rango de químicas aprobadas para recubrimientos hidrófobos y de fluoropolímeros. Una evaluación de Kiwa PVEL de 2026 registró al menos un fallo de delaminación entre el 45% de los fabricantes de módulos evaluados, lo que subraya la importancia de la fiabilidad de la interfaz durante la calificación. Los nuevos proveedores sin evidencia de campo propia y específica para la lista de materiales tienen dificultades para acceder a los canales de adquisición de primer nivel.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Recubrimiento: Los Antirreflectantes Dominan la Participación, los Autolimpiantes se Aceleran
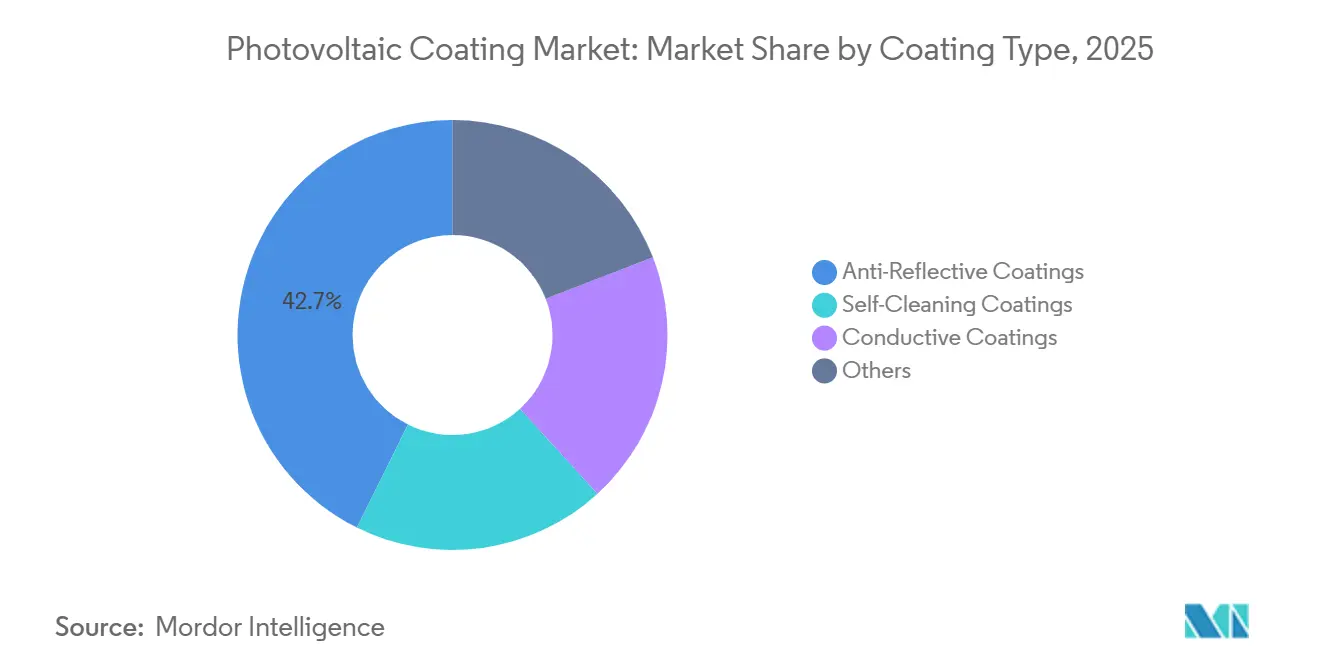
Los recubrimientos antirreflectantes representaron el 42,67% de la participación del mercado de recubrimientos fotovoltaicos en 2025. Su posición refleja el uso generalizado del vidrio de módulos en grandes superficies tanto en aplicaciones de fabricación de equipos originales como de retrofitting. Estos recubrimientos reducen las pérdidas por reflexión en la superficie exterior, apoyando el rendimiento energético en condiciones operativas. La investigación continua sobre arquitecturas antirreflectantes sigue mejorando la capacidad de adaptar las capas dieléctricas al espectro solar. Dentro de la industria de recubrimientos fotovoltaicos, este papel de rendimiento distingue a las capas antirreflectantes de los tratamientos seleccionados principalmente para la limpieza o la apariencia. Su amplia aplicabilidad en los módulos estándar de silicio cristalino sostiene su posición.
Se prevé que los recubrimientos autolimpiantes crezcan a una CAGR del 9,35% hasta 2031. El tamaño del mercado de recubrimientos fotovoltaicos para este tipo de recubrimiento está respaldado por proyectos de servicios públicos en regiones secas donde la acumulación de polvo puede reducir materialmente la generación anual. Los recubrimientos hidrófilos e hidrófobos tienen como objetivo reducir la frecuencia o intensidad de la limpieza manual, aunque su rendimiento depende de las condiciones climáticas y las características del polvo locales. La norma china T/CADZ 0077-2026 definió los requisitos técnicos, métodos de prueba, criterios de inspección y clasificaciones para los nanorecubrimientos autolimpiantes en vidrio fotovoltaico. Los recubrimientos conductores desempeñan un papel menor pero siguen siendo importantes como capas de electrodos transparentes en los diseños de módulos de Tecnología de Heterounión (HJT) y de película delgada. Otros productos, incluidos los recubrimientos hidrófobos, antivaho y de protección ultravioleta, sirven a aplicaciones residenciales y de electrónica de consumo seleccionadas donde la apariencia y la durabilidad influyen en la selección.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Aplicación: Los Paneles Solares Dominan, el Sector Automotriz Gana Impulso Estratégico
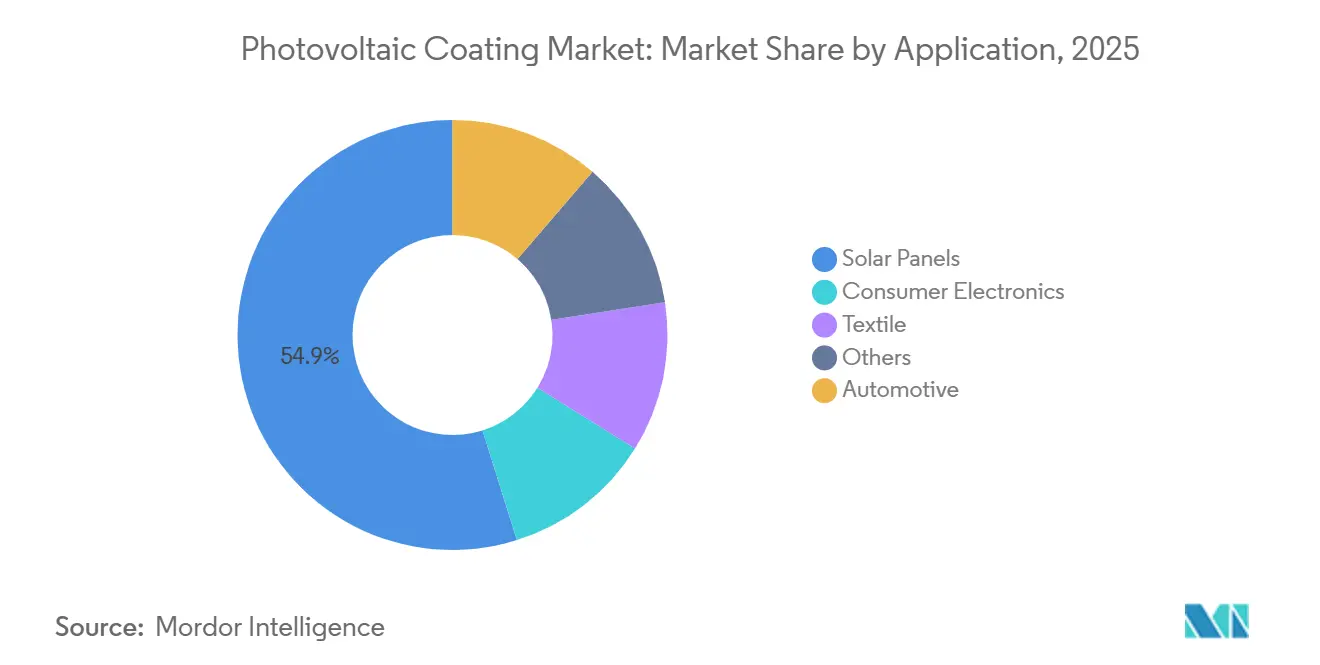
Los paneles solares representaron el 54,85% de la participación del mercado de recubrimientos fotovoltaicos en 2025. Esta aplicación se beneficia de la escala de la producción global de módulos y la demanda de recubrimientos durante la fabricación y el despliegue en campo, aumentando el área de tratamiento potencial a medida que tanto las superficies de vidrio frontal como trasero pueden requerir capas funcionales. El mercado de recubrimientos fotovoltaicos está, por tanto, estrechamente vinculado a las decisiones de diseño de módulos y a las cifras totales de instalación. Los recubrimientos antirreflectantes, autolimpiantes y de protección pueden servir a los paneles solares dependiendo del entorno operativo y las especificaciones del fabricante. Esta amplitud de uso mantiene a la aplicación de paneles solares por delante de aplicaciones más pequeñas y especializadas.
Se prevé que las aplicaciones fotovoltaicas automotrices crezcan a una CAGR del 9,96% hasta 2031. Los sistemas fotovoltaicos integrados en vehículos requieren recubrimientos que se adapten al vidrio curvo, cumplan con los requisitos de adhesión y seguridad, y manejen condiciones de luz cambiantes. La IEA-PVPS publicó consideraciones tecnológicas para los fotovoltaicos integrados en vehículos en marzo de 2026, identificando brechas de estandarización relacionadas con la tolerancia a la curvatura, la seguridad y el sombreado dinámico. La electrónica de consumo sigue siendo una aplicación técnicamente exigente pero de volumen limitado para capas flexibles delgadas y conductores transparentes. El textil, los fotovoltaicos integrados en edificios, la energía solar agrícola y otras aplicaciones se encuentran en etapas comerciales más tempranas. Estos usos podrían expandirse a medida que las tecnologías de recubrimiento se adapten mejor a sustratos flexibles y no planos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
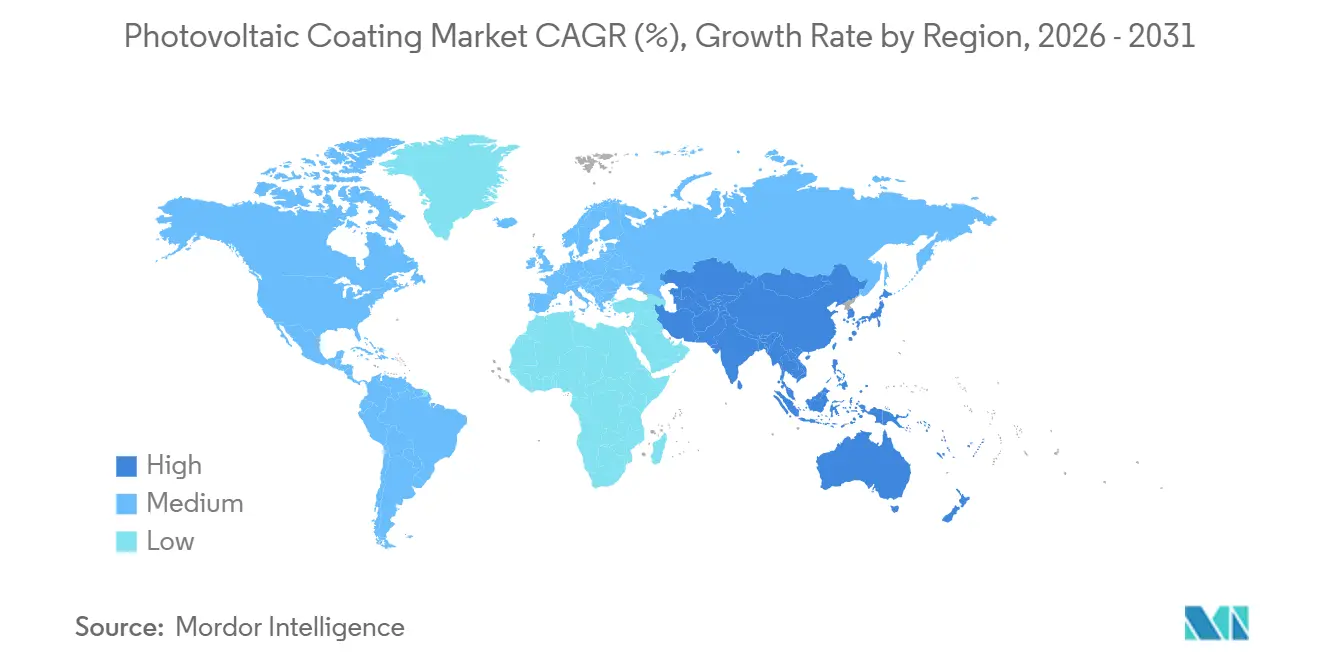
Asia-Pacífico lideró el mercado de recubrimientos fotovoltaicos con una participación del 41,34% en 2025 y se prevé que se expanda a una CAGR del 9,67% hasta 2031. China instaló 415 GW de nueva capacidad fotovoltaica en 2025, llevando la capacidad acumulada a 1.463 GW, según IEA-PVPS. Esta escala de instalación otorga a China un papel central en la demanda, los estándares y la calificación de proveedores en el mercado de recubrimientos fotovoltaicos. India añadió 55,9 GW en 2025, donde la alta exposición al polvo respalda la demanda de productos antisuciedad. Las normas chinas T/CERS 0144-2025 y T/CADZ 0077-2026 formalizaron los requisitos para los nanorecubrimientos autolimpiantes en plantas de energía y en vidrio fotovoltaico. Japón tiene 102,7 GW de capacidad acumulada y es un mercado maduro para recubrimientos adecuados para condiciones de suciedad costera de alta humedad.
América del Norte y Europa tienen una fuerte demanda de recubrimientos de alto rendimiento y especificaciones premium. Alemania añadió 17 GW en 2025 y contaba con 117,3 GW de capacidad acumulada, mientras que su cartera de despliegue planificada respalda la demanda de soluciones aplicadas en fábrica y de retrofitting. España instaló 14 GW en 2025, lo que hace que el sur de Europa sea relevante para las aplicaciones antisuciedad en condiciones operativas semiáridas. Las restricciones europeas sobre las PFAS están presionando a los proveedores que dependen de la química de fluoropolímeros heredada, creando un camino para alternativas que puedan cumplir tanto con los requisitos de rendimiento como de cumplimiento normativo. En América del Norte, los incentivos de contenido nacional bajo la Ley de Reducción de la Inflación pueden fortalecer la posición de los proveedores que califican para la fabricación o el abastecimiento local.
Oriente Medio, África y América del Sur presentan condiciones operativas donde la limpieza y la gestión del agua son consideraciones importantes. Arabia Saudita añadió casi 7 GW de capacidad solar en 2025, respaldada por programas de servicios públicos estatales. Los entornos desérticos pueden experimentar altas pérdidas de producción cuando el polvo se acumula y la limpieza se retrasa. Brasil instaló 13,8 GW en 2025, y su interior semiárido comparte algunas características operativas con las regiones solares secas de otras partes del mundo. Sudáfrica superó los 3 GW de instalaciones de energía solar fotovoltaica en 2025, lo que subraya la necesidad de prácticas sistemáticas de operaciones y mantenimiento. En estas regiones, los recubrimientos autolimpiantes pueden reducir la frecuencia de limpieza y el uso de agua donde ambos están limitados.

Panorama Competitivo
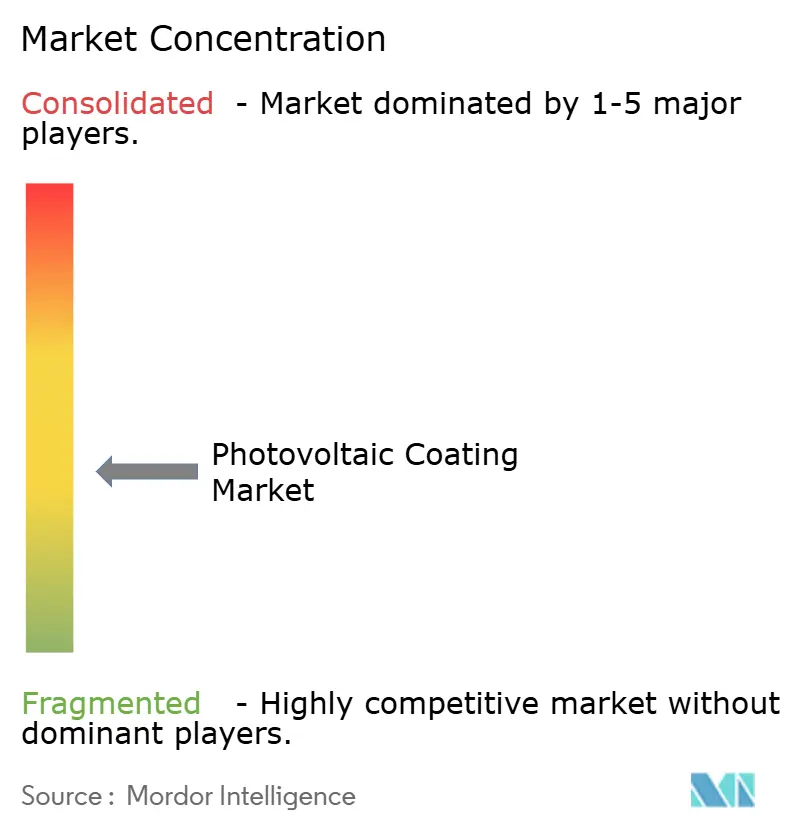
El mercado de recubrimientos fotovoltaicos está moderadamente fragmentado. Empresas como 3M, AGC, BASF, PPG Industries y Saint-Gobain mantienen ventajas a través de amplias capacidades en materiales, relaciones establecidas con los clientes y acuerdos de suministro integrados. Los proveedores con datos de calificación documentados están mejor posicionados para ganar contratos de fabricantes de módulos y desarrolladores de servicios públicos. El enfoque competitivo está pasando de la formulación a la evidencia de rendimiento a largo plazo, compatibilidad y consistencia de producción. Esto favorece a las empresas que pueden apoyar a los clientes desde el desarrollo de materiales hasta la calificación de módulos, al tiempo que deja espacio para proveedores más pequeños que abordan necesidades especializadas de retrofitting o aplicaciones locales.
En febrero de 2026, BASF anunció una asociación con Xfloat Ltd. para incorporar estabilizadores de luz Tinuvin 2730 ED en estructuras de plataformas fotovoltaicas flotantes. Este movimiento refleja cómo los proveedores de materiales están expandiéndose hacia los sistemas fotovoltaicos flotantes junto con las aplicaciones convencionales de vidrio solar. En septiembre de 2025, Arkema anunció una asociación con Catalyxx para desarrollar una cadena de valor de resina acrílica de base biológica para resinas de recubrimiento de menor huella de carbono en aplicaciones de nueva energía, incluida la solar. Estos desarrollos sitúan el desarrollo de productos junto con la resiliencia de la cadena de suministro y las consideraciones del ciclo de vida. En abril de 2026, Guardian Glass presentó una solicitud de patente del Tratado de Cooperación en Materia de Patentes (PCT) para una arquitectura de recubrimiento antirreflectante de menor costo diseñada para proporcionar baja reflectividad visible sin tratamiento térmico. Esta actividad de patentes refleja el esfuerzo continuo por hacer que el rendimiento óptico sea accesible en una gama más amplia de formatos de vidrio.
Los proveedores especializados pueden competir donde la velocidad de instalación, la personalización y el servicio local importan más que la escala de suministro global. Pellucere Technologies ofrece el sistema de doble capa antirreflectante y antisuciedad MoreSun Sol para vidrio solar de fábrica, mientras que nanopool GmbH ofrece un nanorecubrimiento de vidrio líquido a base de dióxido de silicio para aplicaciones de retrofitting solar[2]nanopool GmbH, "Solar, Nano Coatings and Liquid Glass Technology," nanopool GmbH, nanopool.eu.. Los proveedores especializados chinos también se benefician de la demanda interna y de los esfuerzos del país por formalizar estándares para los productos autolimpiantes. La oportunidad de combinar capas antirreflectantes, autolimpiantes y de enfriamiento pasivo sigue siendo comercialmente relevante, pero requiere una durabilidad validada de forma independiente. Los proveedores que puedan ofrecer un rendimiento hidrófobo libre de flúor pueden beneficiarse a medida que las regulaciones limiten algunas opciones químicas existentes. En general, el mercado de recubrimientos fotovoltaicos sigue siendo competitivo, con grandes proveedores que mantienen fortalezas en calificación mientras que las empresas especializadas atienden necesidades técnicas y regionales específicas.
Líderes de la Industria de Recubrimientos Fotovoltaicos
AGC Inc.
Saint-Gobain
PPG Industries, Inc.
FENZI S.p.A.
3M
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Mayo de 2026: El Organismo Nacional de Normalización de China publicó la norma T/CADZ 0077-2026, que especifica los requisitos técnicos, métodos de prueba y criterios de inspección para los nanorecubrimientos autolimpiantes en vidrio fotovoltaico. La norma cubre el ángulo de contacto, el rendimiento óptico, la dureza, la adhesión y la resistencia a la abrasión, y entró en vigor el 31 de mayo de 2026.
- Diciembre de 2025: Nanopool GmbH amplió el despliegue comercial de su recubrimiento de vidrio líquido NP PV para aplicaciones de retrofitting solar a gran escala. El producto a base de dióxido de silicio está diseñado para mejorar la transmisión de luz y proporcionar protección pasiva antisuciedad y antiestática para flotas de energía solar de servicios públicos en Europa y Oriente Medio.


Alcance del Informe Global del Mercado de Recubrimientos Fotovoltaicos
Un recubrimiento fotovoltaico es una aplicación especializada de película delgada o líquida que mejora la eficiencia de los paneles solares existentes o convierte superficies ordinarias, como ventanas y paredes, en dispositivos solares activos generadores de electricidad.
El mercado de recubrimientos fotovoltaicos está segmentado por tipo de recubrimiento, aplicación y geografía. Por tipo de recubrimiento, el mercado está segmentado en recubrimientos antirreflectantes, recubrimientos autolimpiantes, recubrimientos conductores y otros. Por aplicación, el mercado está segmentado en paneles solares, automotriz, electrónica de consumo, textil y otros. El informe también cubre el tamaño del mercado y los pronósticos para los recubrimientos fotovoltaicos en 15 países de las principales regiones. Los tamaños y pronósticos del mercado se proporcionan en términos de valor (USD).
| Recubrimientos Antirreflectantes |
| Recubrimientos Autolimpiantes |
| Recubrimientos Conductores |
| Otros |
| Paneles Solares |
| Automotriz |
| Electrónica de Consumo |
| Textil |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Recubrimiento | Recubrimientos Antirreflectantes | |
| Recubrimientos Autolimpiantes | ||
| Recubrimientos Conductores | ||
| Otros | ||
| Por Aplicación | Paneles Solares | |
| Automotriz | ||
| Electrónica de Consumo | ||
| Textil | ||
| Otros | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Recubrimientos Fotovoltaicos?
El tamaño del mercado de recubrimientos fotovoltaicos fue valorado en 6,86 mil millones de USD en 2025 y se estima que crecerá desde 7,42 mil millones de USD en 2026 hasta 11,35 mil millones de USD en 2031, a una CAGR del 8,88% durante el período de pronóstico (2026-2031).
¿Qué tipo de recubrimiento lideró la demanda de recubrimientos fotovoltaicos en 2025?
Los recubrimientos antirreflectantes lideraron la demanda con una participación del 42,67% en 2025, debido a su uso generalizado en el vidrio de módulos solares.
¿Por qué se utilizan recubrimientos autolimpiantes en los paneles solares?
Pueden reducir las pérdidas de generación relacionadas con el polvo y disminuir la necesidad de limpieza con agua en entornos operativos secos y polvorientos.
¿Qué aplicación representó la mayor demanda de recubrimientos fotovoltaicos?
Los paneles solares representaron el 54,85% de la demanda en 2025, respaldados por el alto despliegue global de módulos y los requisitos de superficie de vidrio.
Última actualización de la página el:



