
フィリピン貨物輸送取次市場の規模とシェア
市場概要
| 調査期間 | 2019 - 2030 |
|---|---|
| 予測データ期間 | 2025 - 2030 |
| 歴史データ期間 | 2019 - 2023 |
| 市場規模 (2025) | 2.33 十億米ドル |
| 市場規模 (2030) | 3.12 十億米ドル |
| 成長率 (2025 - 2030) | 6.03 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフィリピン貨物輸送取次市場分析
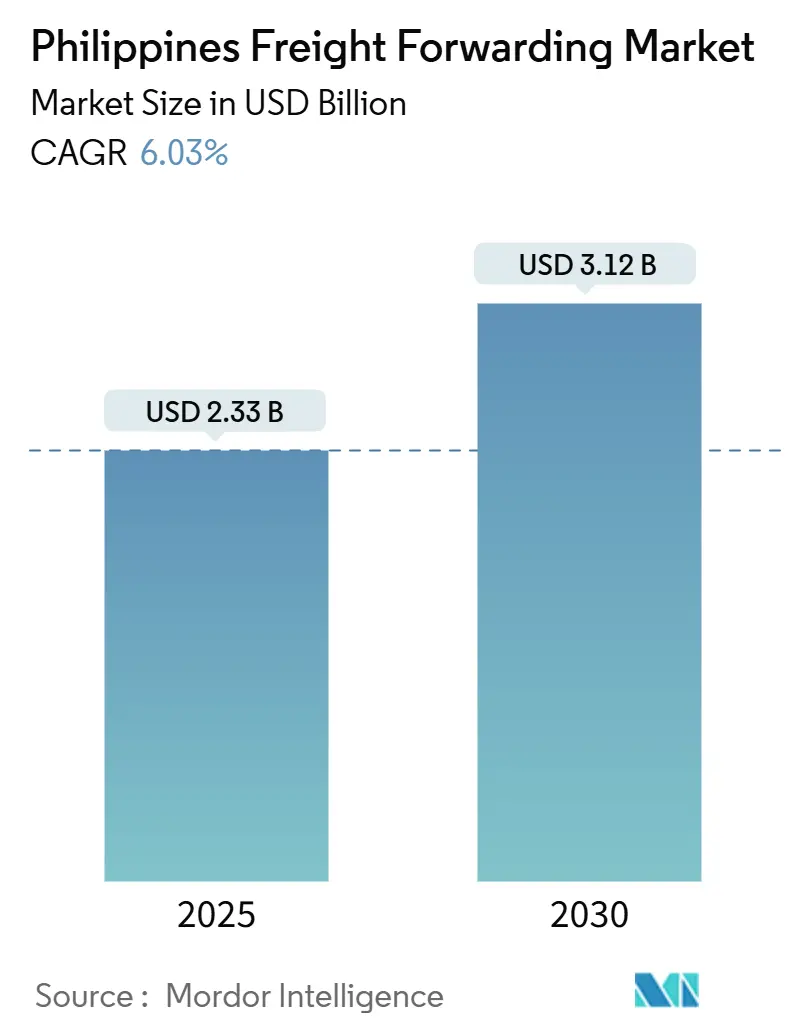
フィリピン貨物輸送取次市場規模は2025年に23億3,000万米ドルと推定され、予測期間(2025年~2030年)にCAGR 6.03%で成長し、2030年までに31億2,000万米ドルに達する見込みです。
現在の拡大は、同国の多島嶼的な貿易フロー、堅調な個人消費、および継続中の物流インフラ整備を基盤としています。海上貨物は規模の優位性を維持していますが、電子部品や電子商取引の小包が迅速な輸送を必要とするため、航空貨物量は加速しています。港湾、空港、および海上幹線道路への公共支出がネットワーク容量を着実に改善する一方、デジタル化の進展により荷主はプラットフォームベースの予約やリアルタイム可視化ソリューションへと移行しています。また、外国人所有規制の自由化により新たな資本とグローバルなベストプラクティスが流入し、市場も恩恵を受けています。
主要レポートのポイント
- 輸送モード別では、2024年のフィリピン貨物輸送取次市場において海上貨物が58.29%のシェアを占めてトップとなり、航空貨物は2030年にかけてCAGR 6.83%で拡大する見込みです。
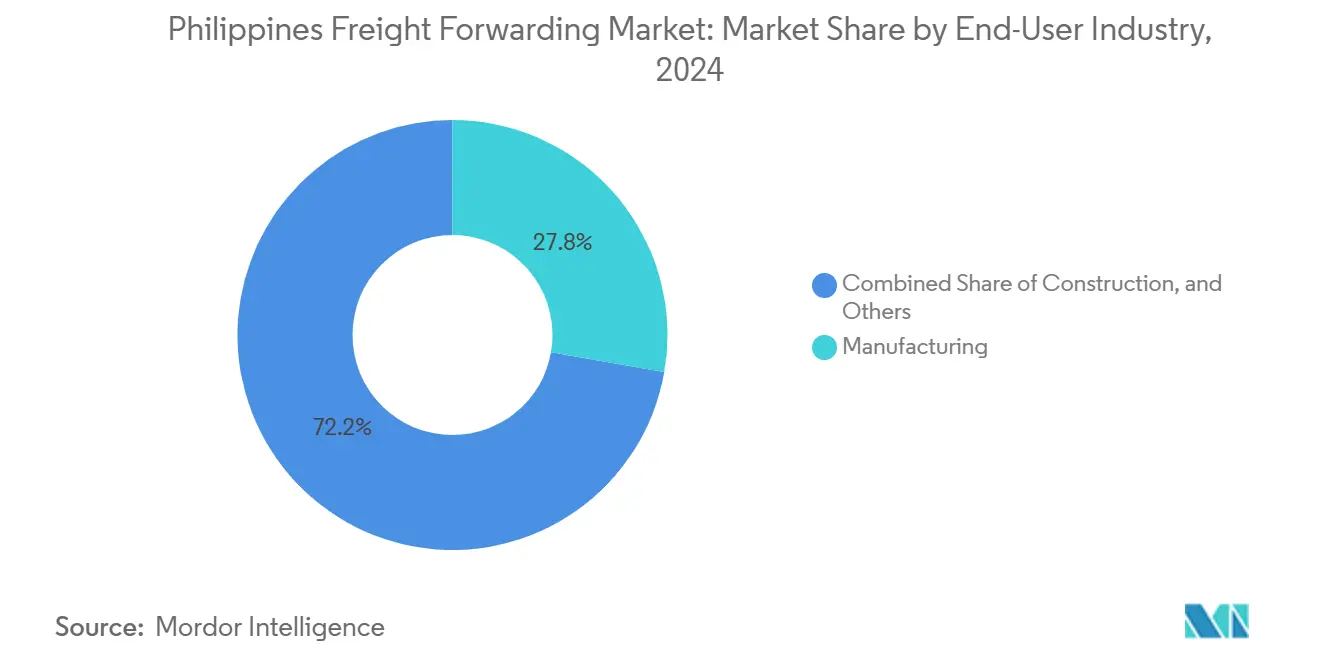
- エンドユーザー別では、2024年のフィリピン貨物輸送取次市場規模において製造業が27.76%を占め、卸売・小売業は2030年にかけてCAGR 6.22%で成長しています。
フィリピン貨物輸送取次市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 「ビルド・ベター・モア」インフラプログラムが港湾・道路・空港の容量を拡大 | +1.2% | 全国規模、特にルソン島・ビサヤ諸島・ミンダナオ島の回廊 | 中期(2〜4年) |
| 電子商取引の急成長が小包・急送貨物需要を押し上げ | +1.8% | マニラ首都圏、セブ、ダバオおよび地方への波及 | 短期(2年以内) |
| ASEAN統合とRCEP実施がアジア域内貿易を促進 | +0.9% | 主要港湾・空港 | 長期(4年以上) |
| 外国人所有規制の自由化がグローバルな3PLを誘致 | +0.7% | NCR、CALABARZON、中部ルソン | 中期(2〜4年) |
| 国境を越えたペーパーレス貿易フレームワークが通関を迅速化 | +0.5% | 主要海港・空港 | 短期(2年以内) |
| ロールオン・ロールオフ海上幹線道路が新たな島嶼間回廊を開拓 | +0.6% | ルソン島・ビサヤ諸島・ミンダナオ島ルート | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
「ビルド・ベター・モア」インフラプログラムが港湾・道路・空港の容量を拡大
政府の「ビルド・ベター・モア」イニシアチブは198件の主要プロジェクトを包含しており、港湾、幹線道路、鉄道連絡において相当規模の貨物輸送能力を追加します。複合輸送コネクターは、沿岸ゲートウェイでの積み替えや滞留時間を削減することで貨物の流通速度を向上させ、海上幹線道路の整備により主要島嶼間のロールオン・ロールオフ運航が容易になります。新たなターミナルが稼働するにつれ、貨物輸送取次業者はより有利な着岸枠を交渉し、大型船舶を投入して戸口から戸口までのスケジュールを短縮できるようになります。ヒンターランド道路の改善もマニラ首都圏のトラック渋滞を緩和し、主要物流回廊の混雑を解消することで、資産稼働率とドライバーの生産性を向上させます[1]。
爆発的なBtoC電子商取引需要が小包・急送貨物量を押し上げ
フィリピンの電子商取引収益は2024年に19.6%増加し、241億米ドルに達しました。これはモバイル普及率の向上とデジタル決済の普及によるものです。マーケットプレイス大手や新興のソーシャルコマース事業者は、専用の仕分けセンターを通じて大量の小包を取り扱い、貨物輸送取次業者に当日または翌日配送ソリューションの提供を求めています。高い返品率と代金引換の選好が逆物流の複雑さを増大させ、統合フルフィルメント、決済照合、追跡・トレースサービスへの需要を喚起しています。ミンダナオ島や中部ビサヤ地方の地方成長拠点は、プロバイダーにサブハブの拡充と地域の宅配パートナーとの連携を迫り、サービス範囲の拡大を促しています[2]。
ASEAN統合とRCEP実施がアジア域内貿易を促進
地域的な包括的経済連携(RCEP)の実施により、ブロック内の幅広い製造品および農産品の関税が引き下げられます。電子機器、衣料品、農産品を輸出するフィリピンの輸出業者は、主要アジア市場への無関税アクセスが拡大し、フルコンテナロードおよびレスザンコンテナロード輸送の両方で段階的な数量増加が見込まれます。原産地規則の簡素化とデジタル通関システムにより国境での遅延が軽減され、貨物輸送取次業者は東向き貨物の航海スケジュールとブロックトレイン出発を最適化できるようになります。
外国人所有規制の自由化がグローバルな3PLを誘致
2023年公共サービス法の改正により、海運、鉄道、通信資産への100%外国人所有が認められるようになりました。グローバルな物流企業はフィリピン専用拠点への資本を再配分し、倉庫自動化、データ駆動型価格設定、複合輸送計画ツールをもたらしています。競争の激化により中小の既存事業者への統合圧力が高まり、サービスレベル基準の向上に対応するためのジョイントベンチャー、株式交換、技術提携が促進されています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 港湾混雑とマニラ首都圏の交通渋滞が物流コストを押し上げ | -1.1% | NCR、CALABARZON、中部ルソン | 短期(2年以内) |
| 老朽化した分散型トラック車両が整備費用を増大 | -0.8% | 全国規模 | 中期(2〜4年) |
| 複数機関による認定の重複がライセンス取得を遅延 | -0.4% | 全国 | 短期(2年以内) |
| 台風・洪水被害の激化が業務を混乱 | -0.9% | 東海岸および北部ルソン島 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
港湾混雑とマニラ首都圏の交通渋滞が物流コストを押し上げ
マニラにおける高いトラック密度と限られた港湾ゲート容量により、コンテナの滞留時間が地域標準を超え、超過保管料や保管費用が増大しています。ドライバーはボトルネックの解消に多くの時間を費やし、荷主は貨物輸送取次業者が配送コミットメントに安全バッファーを組み込むことで追加料金を負担しています。新たな道路工事が一時的に車線を狭め、容量増加が実現するまでの短期的な負担を増大させています。時間に敏感な電子機器や生鮮品にとって、これらの障害はプレミアム貨物セグメントにおけるフィリピン貨物輸送取次市場シェアを損ない、残業代や燃料費の増大によりプロバイダーの利益率を圧迫しています[3]。
台風・洪水被害の激化が業務を混乱
2024年10月から11月にかけて6つの台風が連続してフィリピンを直撃し、1,300万人以上の住民に影響を与え、重要な輸送インフラに損害をもたらしました。繰り返す暴風雨により、貨物輸送取次業者は保険限度額の引き上げ、安全な地域への補助倉庫の確保、気候変動に強いインフラへの投資を余儀なくされています。海運会社は定期的に出航を延期したり、台風の進路を迂回するルートを選択したりするため、貨物輸送取次業者は機材配分を再調整し、留置料を負担しなければなりません。これらの追加コストは収益性を圧迫し、特に財務的な余裕が限られた中小規模の貨物輸送取次業者にとって数量成長を抑制しています[4]。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
輸送モード別:海上貨物の優位性に航空貨物の加速が迫る
2024年のフィリピン貨物輸送取次市場シェアにおいて、海上貨物は58.29%を占め、バルク原材料フローと島嶼間国内貿易航路に支えられています。海運会社はマニラ、スービック、バタンガスへの直行船便を活用し、ロールオン・ロールオフフェリーが地域ループを支援しています。貨物輸送取次業者は、契約チャーター、着岸枠交渉、エンドツーエンドの輸入処理を通じて差別化を図っています。
航空貨物は規模こそ小さいものの、電子商取引の小包、半導体部品、高付加価値医薬品がベリーホールド容量へと移行するにつれ、2030年にかけてCAGR 6.83%という最速の成長を記録しました。ネットワーク航空会社はクラークおよびセブへの専用貨物便の頻度を拡大し、貨物輸送取次業者に強化された輸送オプションを提供しています。通関がペーパーレス化されるにつれ、輸送の信頼性が向上し、航空貨物はジャストインタイム製造業者にとってより魅力的な選択肢となっています。
道路、鉄道、沿岸はしけなどの第二次輸送モードは、主にコンテナをドライポートとゲートウェイ間で移動させるコネクターとして機能しています。南北通勤鉄道の計画された鉄道回廊は長距離の代替手段を提供し、フィリピン貨物輸送取次市場が長期的にモーダルシェアを再調整することを可能にします。デジタルルート最適化プラットフォームは、輸送業者が積載量未満の輸送を統合し、空走距離を削減して二酸化炭素排出量を削減するのに役立っています。

注記: 各セグメントのシェアはレポート購入後にご確認いただけます
エンドユーザー別:製造業のリーダーシップに小売業の急成長が挑む
2024年のフィリピン貨物輸送取次市場規模において、製造業は27.76%を占め、厳格なリードタイム遵守と温度管理された取り扱いを必要とする電子機器・半導体輸出に支えられています。多国籍組立業者はカビテ、ラグナ、クラークの経済特区周辺に集積し、予測可能な部品の入荷フローと完成品の出荷を生み出しています。
卸売・小売業は電子商取引プラットフォームの普及拡大に伴い、2030年にかけてCAGR 6.22%という最も急峻な成長軌道を描いています。都市周辺部での小包密度の急増により、貨物輸送取次業者は大量仕分け施設の近くにフルフィルメントハブを共同設置するよう促されています。オンライン返品の増加に伴い逆物流量も増大し、プロバイダーは専用の修理・再梱包ラインへの対応を迫られています。
建設業、農業、採掘産業は安定した基礎的な貨物フローをもたらしていますが、季節的な需要変動と重量制限のある道路により、柔軟な機材配備が必要です。専門の貨物輸送取次業者はプロジェクト貨物、冷蔵輸送、危険物の分野でニッチを開拓し、フィリピン貨物輸送取次市場内の競争環境をさらに多様化させています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
地理的分析
ルソン島はマニラの二大海港とニノイ・アキノ国際空港に支えられ、全国の貨物活動の約60%を占めています。高いコンテナ回転率、密集した消費者クラスター、広大な工業団地がルソン島の優位性を確固たるものにしています。しかし、慢性的な混雑により一部の荷主がスービックやバタンガス経由に切り替えており、貨物輸送取次業者にゲートウェイの多様化の機会をもたらしています。
ビサヤ地方はセブが中央の海上交差点としての役割を担うことで恩恵を受けています。マクタン・セブ国際空港の貨物施設の整備と深水バースにより、国際航空会社のリーチが拡大しています。家具、衣料品、加工食品を扱う地域の中小企業輸出業者は、海外発送前の混載のためにセブを拠点とする貨物輸送取次業者に依存しています。
ミンダナオ島は農業ビジネス、鉱物、電子商取引の数量増加に伴い、最も急速な貨物スループットの拡大を記録しています。ダバオ沿岸道路の完成とジェネラルサントス港の近代化により回廊の信頼性が向上し、貨物輸送取次業者がサテライトオフィスを設置するよう誘致しています。東側では台風リスクが依然として高く、適応的なルーティングが必要ですが、同地域の成長見通しはサービスプロバイダーが車両と倉庫への投資を継続する動機となっています。
島嶼間回廊は海上幹線道路の支線を通じてこれらの島嶼群を結び、マニラを経由しない直接のトラックフェリー輸送を可能にしています。より多くの航路が開通するにつれ、フィリピン貨物輸送取次市場はコスト効率の高い国内接続性を獲得し、空の帰り荷への依存を低減してトンキロメートルあたりの米ドルコストを引き下げています。
競争環境
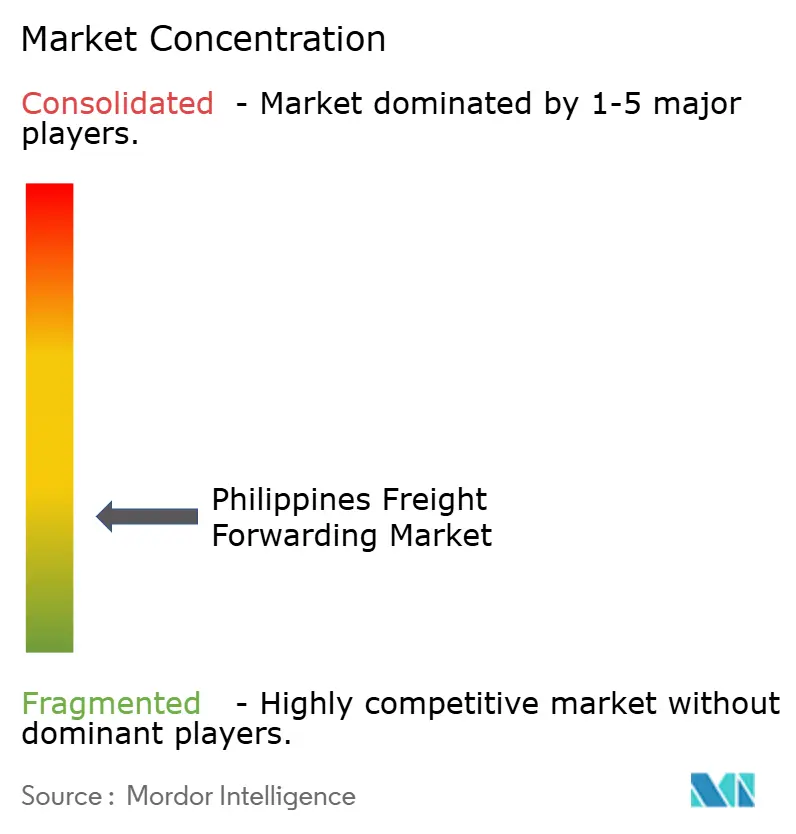
フィリピン貨物輸送取次市場は中程度に分散しており、単一企業が収益シェアの10%台半ばを超えることはありません。DHL、UPS、FedEx、Kuehne + Nagelなどの多国籍企業は、グローバルな航空輸送権、APIが豊富な予約ポータル、統合ブローカレッジソリューションを活用しています。2GO、LBC Express、Royal Cargoなどの国内大手は、島嶼間海運、地方へのラストマイル配送、プロジェクト貨物において優位性を持っています。
技術投資が競争上の差別化を形成しています。主要プレーヤーは自動仕分け機、AI搭載の容量予測、ブロックチェーンを活用した書類共有を導入してサイクルタイムを短縮しています。外国人所有規制の自由化により国内ライセンス保有者への買収関心が高まり、中規模の貨物輸送取次業者が規模の経済を追求するにつれてアライアンスネットワークが拡大しています。
コールドチェーン取り扱い、医薬品コンプライアンス、島嶼間小包ネットワークにはサービスの空白が残っています。倉庫保管、在庫ファイナンス、オムニチャネルフルフィルメントをバンドルするプロバイダーは、より強固な顧客関係を構築しています。市場参入者は複数機関による認定の障壁を乗り越える必要がありますが、温度管理トラック、ISOタンク、大型貨物モジュールなどの専門資産を持つ事業者は防御可能なニッチを開拓できます。
フィリピン貨物輸送取次産業のリーダー企業
-
2GO Group
-
LBC Express Holdings
-
Royal Cargo
-
DHL Group
-
DSV A/S
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2024年12月:DHLはマニラ首都圏全域の急送能力を強化するため、パサイ市に15,000㎡の自動仕分けハブを開設しました。
- 2024年11月:UPSはクラーク国際空港に自動小包仕分け施設を開設し、1時間あたり15,000個の処理能力を実現しました。
- 2024年10月:C.H. Robinsonはマニラに支店を開設し、医薬品および生鮮品向けのコールドチェーン貨物輸送取次サービスを提供開始しました。
- 2024年9月:マースクはマニラ港のクレーンシステムとデジタル追跡の近代化に3,000万米ドルを充当しました。
フィリピン貨物輸送取次市場レポートの範囲
| 航空 |
| 海上 |
| その他 |
| 石油・ガス、鉱業・採石業 |
| 建設業 |
| 製造業 |
| 農業・漁業・林業 |
| 卸売・小売業 |
| その他 |
| 輸送モード別 | 航空 |
| 海上 | |
| その他 | |
| エンドユーザー別 | 石油・ガス、鉱業・採石業 |
| 建設業 | |
| 製造業 | |
| 農業・漁業・林業 | |
| 卸売・小売業 | |
| その他 |
レポートで回答される主要な質問
2025年のフィリピン貨物輸送取次市場の規模はどのくらいですか?
23億3,000万米ドルで、2030年にかけてCAGR 6.03%が見込まれています。
貨物輸送取次量を主導する輸送モードはどれですか?
海上貨物がバルクおよび島嶼間フローに牽引され58.29%のシェアでトップです。
最も成長が速いサービスセグメントはどれですか?
電子機器と電子商取引の小包に支えられ、2030年にかけてCAGR 6.83%で拡大する航空貨物です。
ミンダナオ島が物流の成長拠点となっている理由は何ですか?
インフラ整備と農業ビジネス輸出の増加が同地域の貨物量を押し上げています。
外国人所有規制の自由化はプロバイダーにどのような影響を与えますか?
グローバルな3PLが完全所有のフィリピン法人を運営できるようになり、競争と技術移転が激化しています。