
フィリピンのクローラー土工機市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 295.12 百万米ドル |
| 市場規模 (2026) | 307.57 百万米ドル |
| 市場規模 (2031) | 378.19 百万米ドル |
| Growth Rate (2026 - 2031) | 4.22 % |
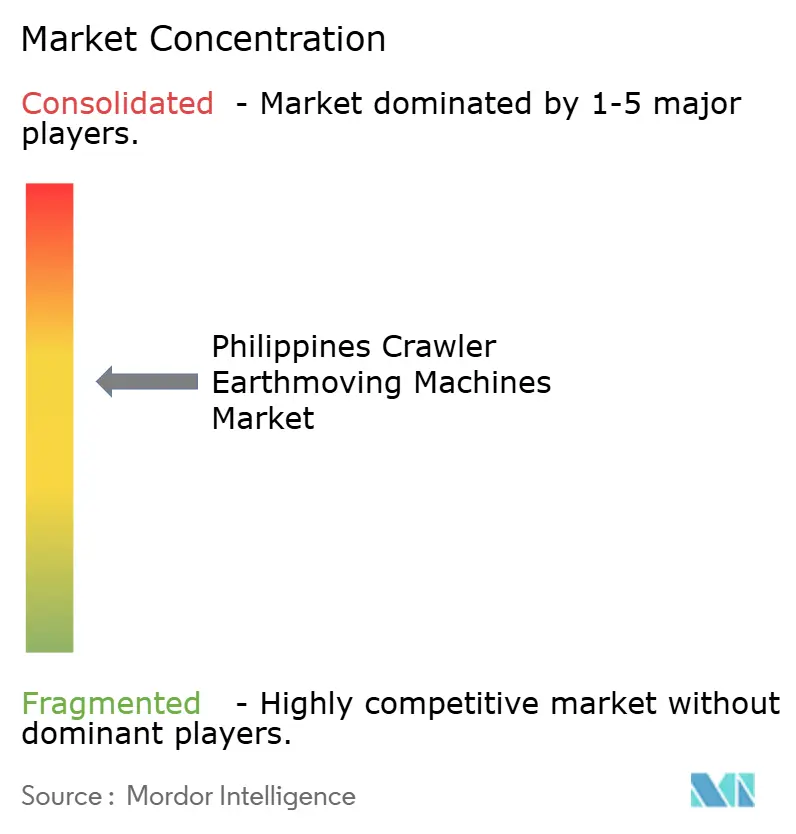
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフィリピンのクローラー土工機械市場分析
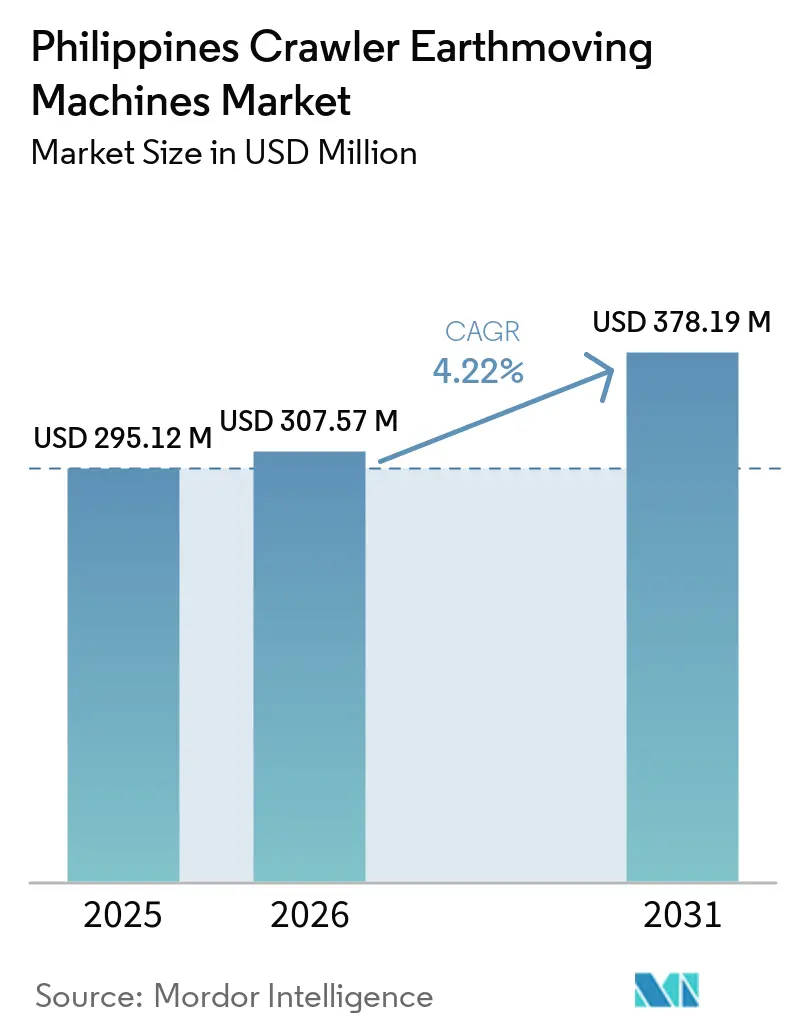
フィリピンのクローラー土工機械市場規模は2025年に295.12 ミリオン 米ドルと評価され、2026年には307.57 ミリオン 米ドル、2031年には378.19 ミリオン 米ドルに達すると予測されており、2026年から2031年にかけて4.22%のCAGRを記録する見込みです。継続的な公共事業支出、段階的な機材更新、そしてユーロ5/V排出規制の第一波が、需要を爆発的ではなく安定した軌道に保っています。汎用性の高いミッドレンジ掘削機に対する請負業者の選好、従量課金型レンタルモデルの台頭、そしてESGコンプライアンス圧力の高まりが、調達戦略を総合的に形成しています。中国のOEMが価格競争を激化させる一方、既存ブランドの確立されたディーラーネットワークがサービスマージンを守っています。電動化はニッチな領域にとどまっていますが、明確な規制シグナルがハイブリッドパイロットプロジェクトの意思決定サイクルを短縮し始めています。
主要レポートのポイント
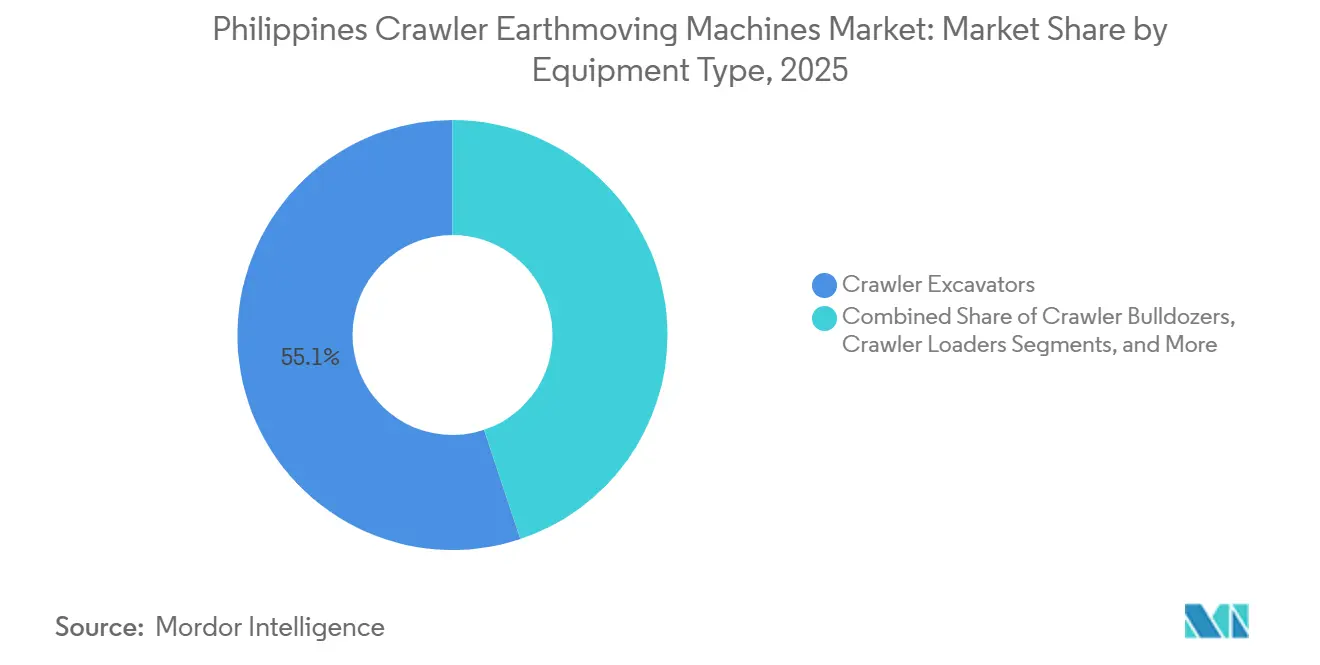
- 機器タイプ別では、クローラー掘削機が2025年のフィリピンのクローラー土工機械市場シェアの55.12%を占めてトップとなり、コンパクトトラックローダーおよびスキッドステアは2031年にかけて4.93%のCAGRで拡大すると予測されています。
- 推進方式別では、内燃機関ユニットが2025年のフィリピンのクローラー土工機械市場シェアの96.91%を維持し、電気・ハイブリッドモデルは2031年にかけて22.02%のCAGRを記録すると予測されています。
- エンジン出力別では、201〜400 HPのバンドが2025年のフィリピンのクローラー土工機械市場シェアの39.61%を占め、100 HP未満のクローラーは2031年にかけて5.18%のCAGRで拡大すると予測されています。
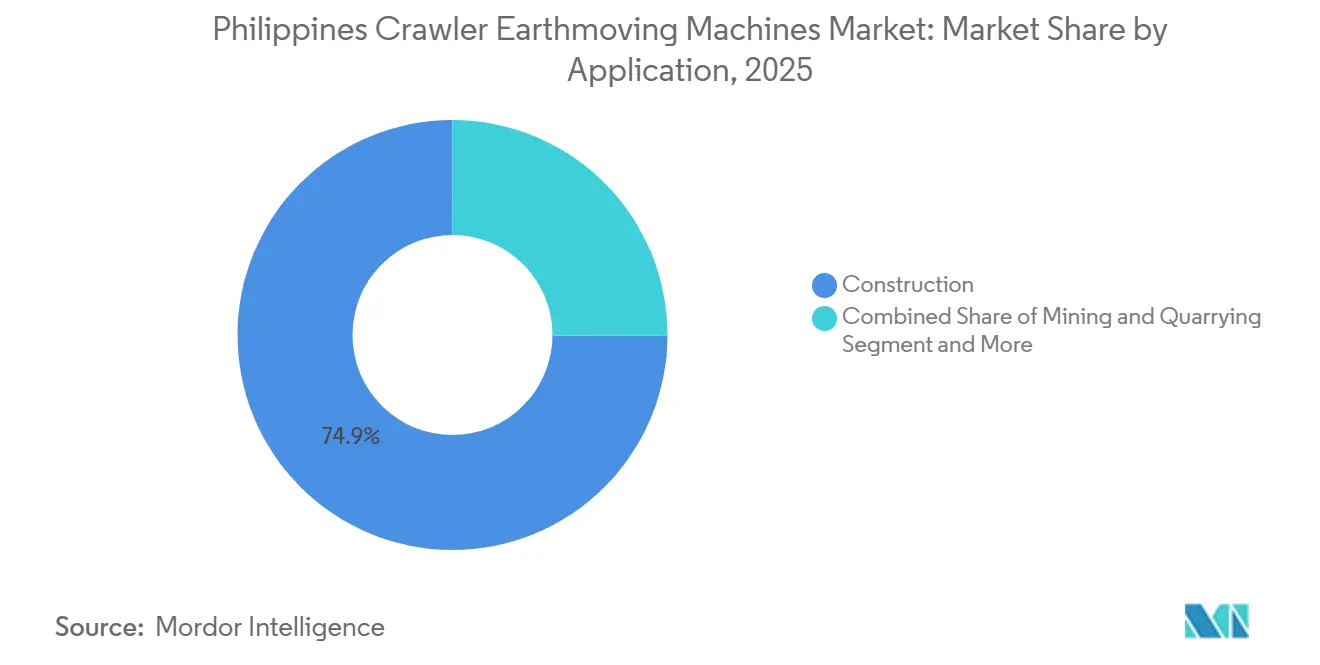
- 用途別では、建設が2025年のフィリピンのクローラー土工機械市場シェアの74.94%を占め、鉱業・採石業は2031年にかけて6.42%のCAGRで成長する見込みです。
- 流通チャネル別では、正規ディーラーが2025年のフィリピンのクローラー土工機械市場シェアの49.76%を保持し、レンタル・リース会社は2026〜2031年にかけて8.05%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
フィリピンのクローラー土工機械市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ビルド・ベター・モア(BBM)インフラパイプライン | +1.8% | メトロマニラ、中部ルソン、西ビサヤ、カラガ、北ミンダナオ | 中期(2~4年) |
| 鉱業・採石プロジェクト | +0.9% | スリガオ・デル・ノルテ、ダバオ・デル・スル、南コタバト、サンボアンガ・デル・ノルテ | 中期(2~4年) |
| 老朽化クローラー機材の更新 | +0.7% | 全国、メトロマニラ・セブ・ダバオに集中 | 短期(2年以内) |
| 電動化インセンティブと排出規制 | +0.5% | 全国、メトロマニラ・カラバルソンでの早期導入 | 長期(4年以上) |
| テレマティクスによるOPEX削減 | +0.2% | メトロマニラ、セブ、ダバオ、カガヤン・デ・オロ | 中期(2~4年) |
| 解体・循環型解体プロジェクト | +0.1% | メトロマニラ、カラバルソン、中部ビサヤ | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
政府支援によるビルド・ベター・モア(BBM)インフラパイプライン
数十件の主要橋梁、高速道路、および治水資産が、特に基礎掘削および盛土工事においてクローラーの継続的な展開サイクルを牽引しています。多国間融資が国内予算削減を緩和していますが、資金執行の遅延により、部分的に完成した現場で機械が稼働せず、機材稼働率が低下する場合があります。請負業者が着工許可のマイルストーンを待つ間、コスト柔軟性の高い契約を好むため、レンタル会社が恩恵を受けています。都市への継続的な人口移動により、地方都市の道路整備が議題に上り続け、大型プロジェクトが停滞しても長期的な機材需要が確保されています。
ミンダナオにおける大規模鉱業・採石プロジェクトの復活
スリガオ・デル・ノルテにおける大規模な銅・金プロジェクトの稼働開始により、過酷な露天掘りサイクルに対応したクローラー更新の複数年にわたるパイプラインが開かれました[1]Jordeene B. Lagare、「フィレックスのシランガン金鉱山、'26年に商業運転開始の準備完了」、The Philippine Mining Club、www.philippineminingclub.com。過酷なラテライト条件により走行装置の摩耗が加速し、オーナーはより短い再整備間隔を予算に組み込むことを余儀なくされています。世界のニッケル価格をめぐる不確実性が調達慎重姿勢を高める一方、義務付けられた環境修復保証金がオペレターに生産的な機材の維持を義務付けています。鉱山物流に関連した地方道路整備がローカルな建設需要をさらに押し上げ、ミッドレンジ掘削機への二次的な需要を生み出しています。
安全性と効率性向上のための老朽化クローラー機材の加速的更新
より厳格な労働安全衛生検査、重機登録制度の草案、そしてテレマティクスの普及が、2015年以前の機械の非効率性を浮き彫りにしています。請負業者はますます1時間当たりの燃料消費量とダウンタイムをレンタル代替品と比較するようになり、旧式機械の維持管理を続けることが入札競争力を損なうと判断するケースが増えています。認定中古輸入品の入手可能性が新品購入を抑制する一方、更新の勢いを維持しています。主要ディーラーがバンドル提供するソフトウェア駆動の予知保全パッケージが、最新モデルに有利なライフサイクルコスト計算を後押ししています。
電動化インセンティブとステージV排出規制
非道路用移動機械に対するユーロ5/V規制の草案が、OEMに適合製品の導入加速を促しています。電動クローラーはインフラ面での課題を抱えていますが、ハイブリッドは断続的な作業サイクルにおいて測定可能な燃料節約効果を実証しており、多国間融資プロジェクトのESGスコアカード達成を目指すオーナーの関心を集めています。クリーンなパワートレインに対する輸入関税免除が回収期間を短縮する一方、車両本体価格のプレミアムが普及をパイロット段階にとどめています。DCファストチャージャーを自社設置する意欲のある請負業者は、サステナビリティ入札において早期に評判上の優位性を獲得しています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い設備投資と信用引き締め | -0.6% | 全国、ビサヤ・ミンダナオ地方で深刻 | 短期(2年以内) |
| 部品供給の不安定性 | -0.4% | 全国、輸入依存型サプライェーン | 中期(2~4年) |
| 急速充電インフラの不足 | -0.2% | メトロマニラ、セブ、ダバオ | 長期(4年以上) |
| ディーゼルユニットの保有コスト | -0.1% | 全国、多国間融資プロジェクト | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い初期設備投資と信用引き締め
ミッドレンジ掘削機の6桁の価格タグが、より厳格な担保価値比率と衝突し、多くの請負業者がレンタルに頼らざるを得ない状況となっています[2]「2025年の掘削機コスト:新品・中古価格およびレンタル・リース料金」、MechLink、www.mechandlink.com。金融緩和が表面上の金利を引き下げる一方、担保要件は依然として高く、中小建設業者にとって課題となっています。リースはオフバランスシートの選択肢を提供しますが、実効金利が薄いプロジェクトマージンをさらに圧迫します。流動性環境が改善するまで、資産軽量型の運営モデルが引き続き台頭し、ディーラー収益を部品・サービス部門へとシフトさせています。
原材料・部品供給の不安定性
鉄鋼価格の変動が物流のボトルネックと重なり、地元組立業者の潜在的なコスト削減効果を抑制しています。半導体・バッテリーのサプライチェーンは地政学的変動にさらされたままであり、納期リードタイムはパンデミック前の水準を大幅に超えています。ペソ安が輸入部品のコスト上昇をさらに招き、ディーラーの価格設定の柔軟性を損なっています。現地化の取り組みは依然として限定的であるため、為替・物流ショックが調達計画に織り込まれたままとなっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機器タイプ別:掘削機が最大シェアを保持
クローラー掘削機は2025年のフィリピンのクローラー土工機械市場シェアの55.12%を占め、頻繁なツール交換なしに掘削、整地、解体を処理できる能力を反映しています。コンパクトトラックローダーおよびスキッドステアは、狭い都市部の工事現場が小さなフットプリントと高い機動性を持つ機械を優遇するため、最速の4.93%のCAGRを記録すると予測されています。請負業者は掘削機を、機材規模を抑制する多目的な「アンカー」資産として評価しています。クイックアタッチカプラーとの互換性がダウンタイムを削減し、予測可能な日次稼働率をもたらします。そのため、OEMはデジタルモニタリングや低排出オプションを導入する際に掘削機のアップグレードを優先しています。
再開発が混雑したビジネス地区から大型機械を排除する際に、コンパクトトラックローダーへの需要が高まります。レンタル会社は、フルサイズのクローラーを置くスペースのない短期プロジェクトを獲得するため、これらのローダーの在庫を増やしています。一方、掘削機は橋梁基礎や開削排水において優位性を維持しています。これは、他のクローラー機種が同等のリーチと安定性を提供できないためです。ディーラーは新規掘削機購入にブレーカーやグラップルなどのアタッチメントをバンドルし、このプラットフォームの汎用性を強調しています。この2つのセグメントは、フィリピンにおける調達選択を形成するのが、馬力よりも柔軟性であることを示しています。
注記: 全セグメントのシェアはレポー購入後にご確認いただけます


推進方式別:ディーゼルが依然主流、ハイブリッドが前進
内燃機関クローラーは、全国的なディーゼル供給チェーンと整備士の習熟度に支えられ、2025年のフィリピンのクローラー土工機械市場において96.91%という圧倒的な市場シェアを維持しました。電気・ハイブリッドモデルは、請負業者が導入予定のユーロ5/V規制に先立って低排出代替品をテストするにつれ、22.02%の急速なCAGRを記録すると予測されています。機材管理者は、遠隔地の工事現場でも給油インフラが利用可能なため、引き続きディーゼルを好んでいます。しかし、ハイブリッドパワートレインは断続的な作業サイクルにおいて具体的な燃料節約効果をもたらし、コストに敏感な入札者の関心を集めています。規制の明確化が粒子状物質規制に関するコンプライアンスの不確実性を低減することで、ハイブリッドをさらに後押ししています。
ディーラーのサービスチームは、ハイブリッドメンテナンス対応の段階的な増加に備えて高電圧トレーニングに投資しています。融資パートナーもハイブリッドユニットのプレミアムをより長い契約期間に分散させるリースパッケージを構築しています。ディーゼルプラットフォームは、ダウンタイムペナルティが高い24時間稼働サイクルのプロジェクトで標準のままです。それでも、ハイブリッドの早期採用者は、環境基準を高く評価する政府入札において評判上の恩恵を受けています。長期的には、こうした無形の優位性が、物流面での優位性にもかかわらず、ディーゼルの歴史的な固定化を侵食する可能性があります。
エンジン出力別:中型機の支配、コンパクト機の勢い
201〜400 HPの機械は、掘削力と輸送のしやすさのバランスがほとんどのインフラ作業に適しているため、2025年のフィリピンのクローラー土工機械市場シェアの39.61%を占めました。100 HP未満のクローラーは、自治体や農業協同組合が重量物輸送許可なしに狭い農道を走行できる機械を求めるため、5.18%のCAGRで拡大すると予測されています。ミッドレンジユニットは、超重量機械も超軽量機械も効率的に機能しない橋梁アプローチや幹線道路の切土工事において優れた性能を発揮します。請負業者は、これらのクローラーが標準トレーラーで現場間を移動できるため、動員コストが予測可能であることを評価しています。このバンドのエンジンの部品入手可能性も、その人気をさらに確固たるものにしています。
100 HP未満のコンパクトモデルは、短期間の溝掘り、造園、および災害対応業務を対象とするレンタル機材に魅力的です。低い接地圧により、プロジェクト完了後の現場修復の必要性が低減し、オーナーの時間とコストを節約します。熟練したオペレーターはスキッドステアからこれらの小型クローラーへ迅速に移行でき、新入社員の学習曲線を短縮します。一方、高馬力機械は特殊用途にとどまるため、更新頻度が低く、ディーラーの在庫も限られています。この乖離は、フィリピンの多様な地形が画一的なアプローチではなく、異なる出力帯の最適ゾーンを促進していることを示しています。
用途別:建設がリード、鉱業が加速
建設活動は2025年のフィリピンのクローラー土工機械市場シェアの74.94%を占め、橋梁、高速道路、複合用途開発がプロジェクトのあらゆる段階で土工を必要としています。鉱業・採石業は、新規金属プロジェクトが数年間の休眠を経て機材調達を再開するにつれ、6.42%のCAGRで成長すると予測されています。公共事業のスケジュールが複数の地域にわたって安定したクローラー稼働率を確保し、請負業者に機材更新の確信を与えています。洪水対策工事を優遇する建築基準法も掘削需要を持続させています。対照的に、農業・林業用途は季節的であり、その貢献は比較的限定的にとどまっています。
大規模インフラパッケージは、道路工事と排水・法面安定化を組み合わせることが多く、いずれも建設クラスのクローラーに大きく依存しています。鉱山プロジェクトは稼働開始後、剥土、運搬道路の維持管理、テーリング管理に継続的な需要を生み出し、より速い成長見通しを支えています。両セクターに対応する請負業者は、スケジュールに応じて土木工事と資源開発の間で資産を移動させるモジュール型機材を展開しています。ブレーカーやリッパーが鉱山の表土除去と路床準備の両方で使用されるため、アタッチメントの選好の重複がセクター間の境界をさらに曖昧にしています。この2つのセグメントは、循環的および反循環的な需要ドライバーが一つの機材群の中に共存できることを示しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
流通チャネル別:ディーラーが首位、レンタルが台頭
正規ディーラーは2025年のフィリピンのクローラー土工機械市場シェアの49.76%を保持しており、保証カバレッジ、認定部品、および工場トレーニングが政府プロジェクトに入札する請負業者にとって依然として決定的な要素となっています。レンタル・リース会社は、建設業者が銀行融資の厳格化の中で固定費を変動費に転換するにつれ、8.05%のCAGRで成長すると予測されています。ディーラーは支店ネットワークを活用して迅速な現場修理を提供し、これがリーダーシップポジションの維持に貢献しています。また、テレマティクスサブスクリプションをバンドルして初回販売後の顧客維持を強化しています。それでも、所有から使用へのリスク移転は、衰える気配のないトレンドです。
レンタル会社は、ディーラーが新品在庫で対応できる日次料金よりも低い料金を提供するため、認定中古輸入品で機材を多様化しています。請負業者は、プロジェクトパイプラインが不確実な場合、入札量が軟化した際の減価償却リスクを避けるためにレンタルを好みます。リース会社は出来高払いに連動した段階的支払いスケジュールを構築し、請負業者のキャッシュフローをさらに緩和しています。ディーラーは独自のレンタル部門を設立することで対応し、チャネルを事実上統合して競争の境界線を曖昧にしています。この進化する組み合わせは、クローラー需要の形成において、機械的なイノベーションと同様に金融イノベーションが重要であることを示しています。
地理的分析
メトロ・マニラ、中部ルソン、カラバルソンは、港湾アクセス、集中した請負業者基盤、および主要プロジェクトの高密度集積から恩恵を受け、クローラー展開の主要回廊であり続けています。地域への波及効果は西ビサヤに有利に働いており、パナイ・ギマラス・ネグロス橋梁システムが複数年にわたる機材動員を支えています。中部ビサヤはマンダウエ・マクタン第4架橋が基礎工事とアプローチ道路ェーズにおける掘削機需要を持続させており、僅差で続いています。
ミンダナオ州、特にカラガとダバオは、銅・金鉱山の稼働開始と並行するニッケルラテライト操業に牽引され、平均以上の成長が見込まれています。鉱山物流に関連した地方道路整備が、フィーダー道路の整地に適した100 HP未満のクローラーへの二次需要を生み出しています。政府は災害リスクの高い橋梁の気候変動対応強化を目指しており、ルソン高地と低地のビサヤ諸島全体に小規模な需要を分散させています。
今後のユーロ5/V規制の執行能力は地域によって異なります。メトロ・マニラとセブは検査を迅速に実施し、機材の適合モデルへの移行を早める可能性が高い一方、遠隔地では導入が遅れる可能性があります。こうした格差がディーラーの在庫戦略に影響を与え、適合在庫は都市部ハブに優先配置され、旧型在庫は2027年の期限前に周辺市場に放出されています。
競合環境
Caterpillar、Komatsu、Hitachi Construction Machinery、Sumitomo、SANYが2025年の販売の大部分を共同で支配する一方、地域ディストリビューターにも相当なシェアが残されています。Monark Equipmentのマルチブランチ展開がメトロマニラで当日部品供給を実現し、Caterpillarのプレミアムポジショニングを強化しています。Komatsuは東南アジアの合弁倉庫を活用してフィリピンのサービスを支援する一方、SANYは価格で下回るものの、ルソン島以外での部品供給の遅れに苦慮しています。
テレマティクスが現在の競争の主戦場です。既存プレーヤーはデータプラットフォームをバンドルしてメンテナンス契約を囲い込む一方、価格主導の新規参入者はコネクティビティをオプションとして提供し、サードパーティの機材管理プロバイダーに参入余地を与えています。ディーラーはレンタル需要の増加に対応するため、残存価値リスクをヘッジブランドタッチポイントを維持する認定中古プログラムを展開しています。
排出規制の動向が製品ラインのロードマップを再設定しています。ステージV対応掘削機の早期投入により、先行者は厳格な地域での更新サイクルを獲得できるポジションを確立しています。同時に、大手レンタル会社が軽使用の日本製中古機を割引価格で輸入して機材を増強し、新品ユニットのマージンを圧迫しています。国家機材登録制度の草案は、コンプライアンスコストを吸収できる大規模プレーヤーに有利に働き、ディストリビューターの統合を加速させる可能性があります。
フィリピンのクローラー土工機械産業リーダー
Caterpillar Inc.
Komatsu Ltd.
Hitachi Construction Machinery Co., Ltd.
Sumitomo Construction Machinery
SANY Group
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年3月:Liebherr-International AGは、CONEXPO 2026において、高度なオペレーターアシスタンスシステムを搭載したPR 736 G8クローラードーザーを展示しました。この機械は、土工用途におけるオペレーターの効率性、精度、および生産性の向上に対するLiebherr-International AGの注力を示しました。
- 2026年1月:Liebherr-International AGは、第8世代クローラー掘削機シリーズのアップグレードを発表し、機械効率の向上と稼働パフォーマンスの最適化を図るため、Liebherr Power Efficiencyを標準機能として搭載しました。
- 2025年6月:T1 Rentalsは、SANY SCE1500TBテレスコピッククローラークレーンを提供する初の地元プロバイダーとなり、地元の建設・インフラプロジェクト向けに特殊揚重機材へのアクセスを拡大しました。


フィリピンのクローラー土工機械市場レポートの範囲
フィリピンのクローラー土工機械市場は、機器タイプ、推進方式、エンジン出力、用途、および流通チャネルにわたって分析されています。
機器タイプ別では、市場はクローラー掘削機、クローラーブルドーザー、クローラーローダー、クローラークレーン、コンパクトトラックローダー、およびその他(トレンチャーなど)にセグメント化されています。推進方式別では、市場は内燃機関および電気・ハイブリッドにセグメント化されています。エンジン出力別では、市場は100 HP未満、100〜200 HP、201〜400 HP、および400 HP超にセグメント化されています。用途別では、市場は建設、鉱業・採石業、農業・林業、およびその他にセグメント化されています。流通チャネル別では、市場はOEM直販、正規ディーラー、およびレンタル・中古機材にセグメント化されています。
市場予測は、金額(米ドル)および数量(台数)で提供されます。
| クローラー掘削機 |
| クローラーブルドーザー |
| クローラーローダー |
| クローラークレーンおよびパイプレイヤー |
| コンパクトトラックローダーおよびスキッドステア |
| その他(トレンチャー、ドリルリグなど) |
| 内燃機関(ICE) |
| 電気・ハイブリッド |
| 100HP未満 |
| 100~200HP |
| 201~400HP |
| 400HP超 |
| 建設 |
| 鉱業・採石業 |
| 農業・林業 |
| その他 |
| OEM直販 |
| 正規ディーラー |
| レンタル・リース会社 |
| 機器タイプ別 | クローラー掘削機 |
| クローラーブルドーザー | |
| クローラーローダー | |
| クローラークレーンおよびパイプレイヤー | |
| コンパクトトラックローダーおよびスキッドステア | |
| その他(トレンチャー、ドリルリグなど) | |
| 推進方式別 | 内燃機関(ICE) |
| 電気・ハイブリッド | |
| エンジン出力別 | 100HP未満 |
| 100~200HP | |
| 201~400HP | |
| 400HP超 | |
| 用途別 | 建設 |
| 鉱業・採石業 | |
| 農業・林業 | |
| その他 | |
| 流通チャネル別 | OEM直販 |
| 正規ディーラー | |
| レンタル・リース会社 |


レポートで回答される主要な質問
フィリピンのクローラー土工機械市場の2026年における規模は?
2026年には約307.57 ミリオン 米ドルと評価されており、2031年までに378.19 ミリオン 米ドルに達すると予測されています。
フィリピンで販売されるクローラー土工機械に期待されるCAGRは?
市場は2026〜2031年にかけて4.22%のCAGRを記録すると予測されています。
最大のシェアを持つ機器タイプは?
クローラー掘削機がリードしており、2025年の販売収益の55.12%を占めています。
最も速く成長している推進技術は?
電気・ハイブリッドクローラーで、2031年にかけて22.02%のCAGRで成長しています。
最終更新日:



