
フィリピン建設市場の規模とシェア
Mordor Intelligenceによるフィリピン建設市場分析
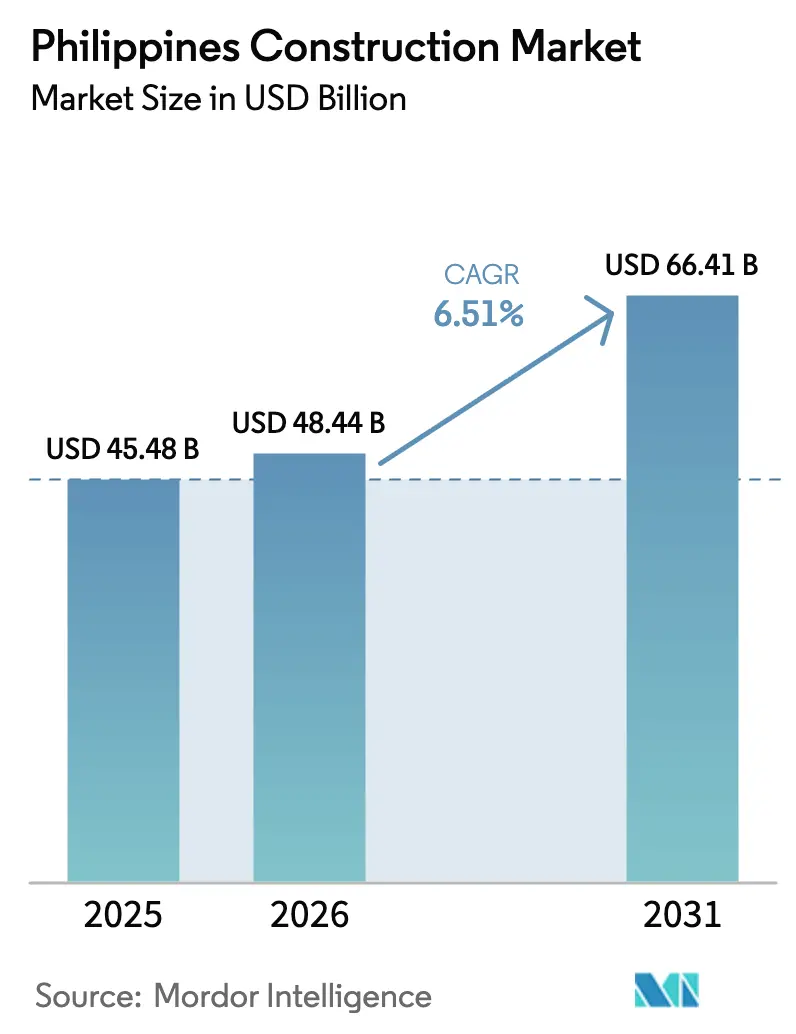
フィリピン建設市場の規模は、2025年に454億8,000万米ドル、2026年に484億4,000万米ドルと予測され、2031年までに664億1,000万米ドルに達し、2026年から2031年にかけてCAGR 6.51%で成長する見込みです。
継続的な公共インフラ支出、急速な都市への人口流入、プレハブモジュールの早期導入により、フィリピン建設市場は安定した上昇基調を維持しています。「ビルド・ベター・モア」などの政府プログラムは、短期的な台風による混乱にもかかわらず、タウンシップ団地やデータセンターキャンパスの拡大するパイプラインとともに、請負業者の受注残を支えています。民間デベロッパーは複合用途団地や物流ハブへの転換を進めており、これにより公共支出の歴史的な優位性のバランスが取れ、サプライヤーのキャッシュフローの可視性が高まっています。同時に、モジュール工法、デジタルスケジューリング、建築情報モデリング(BIM)がコストの確実性を向上させ、引き渡し期間を短縮しており、資材価格の変動や熟練労働者不足に対する重要なヘッジとなっています。
主要レポートのポイント
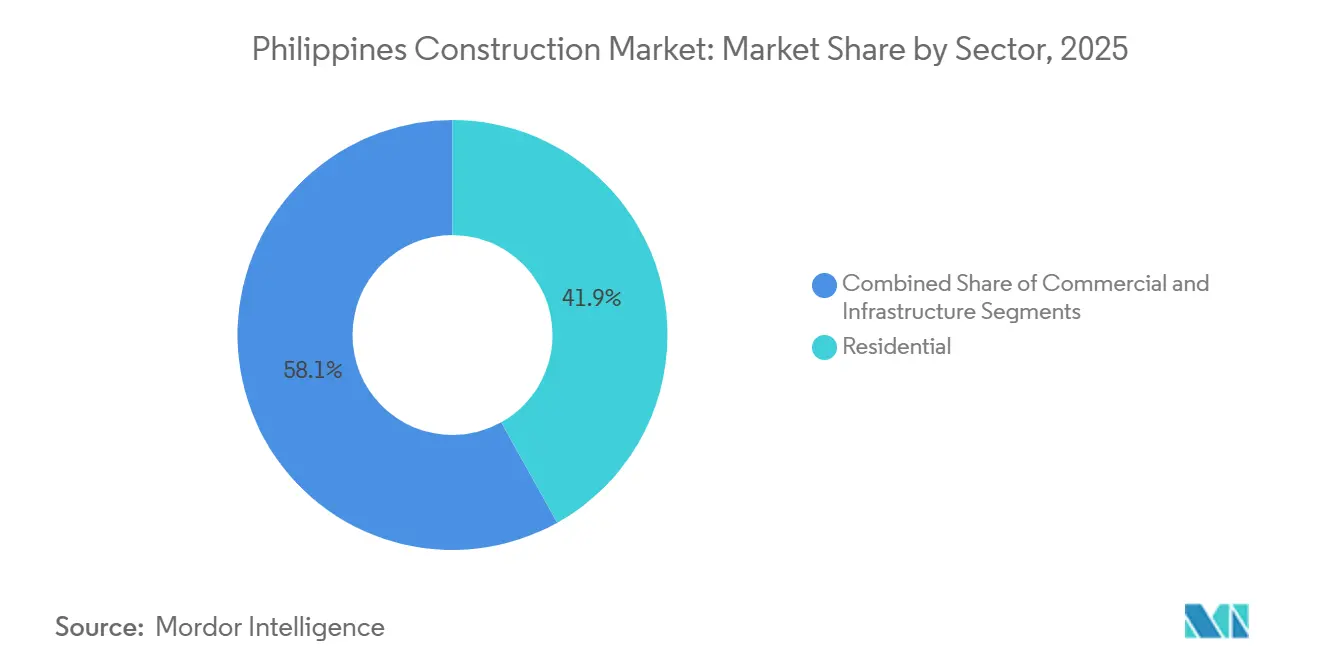
- セクター別では、住宅部門が2025年の価値の41.9%を占め、インフラ部門は2031年にかけてCAGR 6.95%で成長する見込みです。
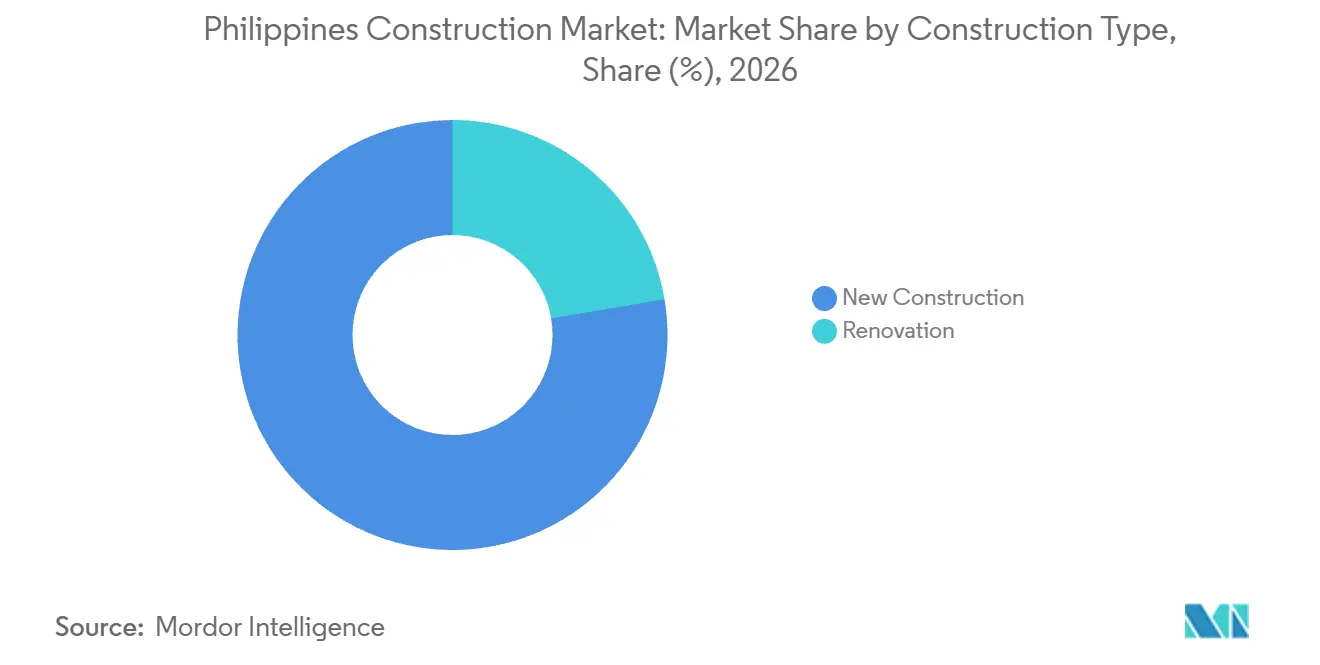
- 建設タイプ別では、新規建設が2025年の支出の77.8%を占め、改修は2026年から2031年にかけてCAGR 7.11%で拡大する予測です。
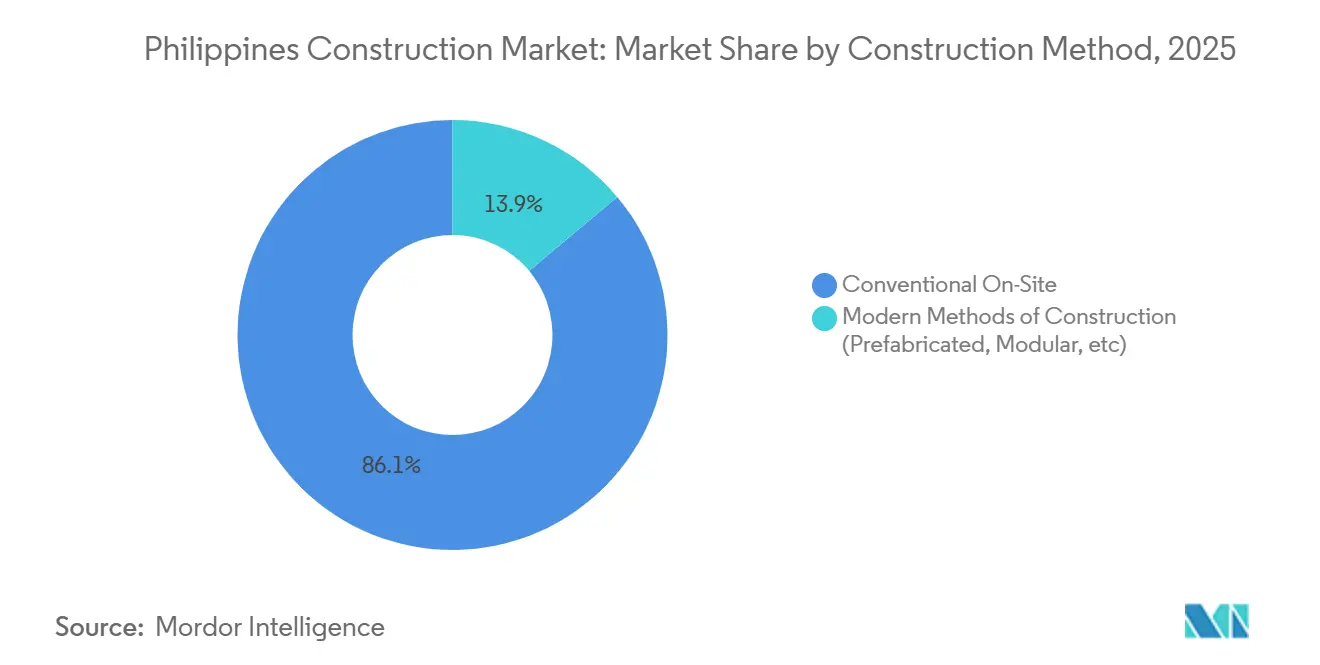
- 建設工法別では、従来型現場施工が2025年に86.1%を占め、現代的なモジュール工法は2031年にかけてCAGR 7.09%で拡大しています。
- 投資源別では、公共資金が2025年の工事の65.2%を供給しましたが、民間投資は2031年にかけてCAGR 7.32%で拡大する見込みです。
- 地域別では、メトロ・マニラが2025年に40.4%のシェアを保持し、中部ルソンはCAGR 7.86%で全地域をリードしています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜) CAGR予測への影響(%) | 地理的 関連性 | 影響の 期間 |
|---|---|---|---|
| 政府のインフラ整備が輸送、公益事業、公共工事請負業者への需要を持続させている | +2.1% | 全国、特にNCR、カラバルソン、中部ルソン | 長期 (4年以上) |
| 急速な都市住宅需要が住宅・タウンシッププロジェクトの着工を増加させている | +1.8% | NCR、カラバルソン、中部ルソン、セブ、ダバオ | 中期 (2〜4年) |
| 産業・物流の拡大が倉庫、製造パーク、港湾連結建設を促進している | +1.3% | カラバルソン、中部ルソン、セブ、ダバオ | 中期 (2〜4年) |
| 災害に強い再建プログラムが改修・再建活動を推進している | +0.9% | ビサヤ、ビコール、東ミンダナオ | 短期 (2年以下) |
| 観光・商業開発の成長がホテル、ショッピングモール、複合用途建設を支援している | +0.7% | NCR、セブ、ボラカイ、パラワン、クラーク | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
政府インフラ整備が輸送、公益事業、公共工事請負業者への需要を持続させている
公共インフラ資金は、地理的に分散した建設パイプラインを支援し、個々の主要プロジェクトを超えた機会を広げています。2026年、予算管理省(DBM)は公共事業道路省(DPWH)に対し、17地域にわたる1,743件のインフラプロジェクトへの資金を拠出しました。[1] この拠出は道路の接続性とモビリティ工事を支援し、土木請負業者に公共事業プログラム内の多数のプロジェクトへの参入機会を与えています。施工チームにとって、この分散は機材と監督の配置が重要な意味を持ちます。なぜなら、ある現場に投入されたリソースは同時に別の現場に充てることができないからです。したがって、地域的な動員能力は、資金が全国に及ぶ場合でも、請負業者がこの分散した公共事業パイプラインのどの部分を担えるかに影響します。
急速な都市住宅需要が住宅・タウンシッププロジェクトの着工を増加させている
メトロ・マニラは1平方キロメートルあたり20,000人以上の住民を抱えており、都市計画担当者は2030年までにフィリピン人の70%が都市部に居住すると予測しています[3]。圧力を緩和するため、人間居住都市開発省(DHSUD)は「パンバンサン・パバハイ・パラ・サ・ピリピノ」プログラムを展開し、年間100万戸の手頃な価格の住宅を目標としています。サン・ファン、セブ、ダバオ・オリエンタルのパイロットプロジェクトでは、工場製造モジュールを使用することで現場作業を18ヶ月から6ヶ月に短縮しています。民間デベロッパーも大規模に対応しており、Megaworldは2024年から2028年にかけて30のタウンシップ団地に89億米ドルを投資することを約束し、Ayala Landはヴェルティス・ノース、アルカ・サウス、ヴェルモサの全面的な建設を推進しています。フィリピン統計局は2024年第3四半期にオフィス建築許可件数が27.3%減少したと記録しましたが、この低迷はコンドミニアムの継続的な販売開始と住宅吸収を促進するコミュニティ商業施設によって相殺されています。
産業・物流の拡大が倉庫、製造パーク、港湾連結建設を促進している
ニアショアリングと電子商取引のフルフィルメントにより、ルソン島とビサヤ地方全体で倉庫の設置面積が拡大し続けています。International Container Terminal Servicesは2024年にバタンガスで150万TEUのターミナルを完成させ、コールドチェーンデポやトラックヤードの付帯建設を誘発しました。ラグナ、カビテ、クラークにおける半導体・電子機器工場に対するフィリピン経済特区庁の承認も、冗長電力と光ファイバー回線を備えた専用工場シェルの建設を促進しています。Filinvestなどのデベロッパーはイノベーションパークを拡大しており、Maerskは自動車部品を対象とした冷蔵施設を開設しました。多くの回廊では用地取得許可と環境審査がなお12〜18ヶ月を要しますが、長期的な需要見通しとフィリピン建設市場の地域貿易フローにおける戦略的位置を考慮し、ほとんどの事業者はこれらの遅延を事業計画に織り込んでいます。
災害に強い再建プログラムが改修・再建活動を推進している
復興予算は、再建ニーズから公共事業契約への条件付きルートを生み出します。フィリピンの2026年度一般歳出法は、道路、橋梁、公共建築物、避難施設を含む地方自治体の復旧・再建に向けた資金を計上しました。[2] 対象となるのは、2026年度または直前の2年間における適格な災害および指定された危機であり、この期間には2025年11月のフィリピンにおける台風カルマエギ(ティノ)および超大型台風フンウォン(ウワン)が含まれます。大統領の承認、承認された地方復興計画、および地方の実施能力が支援の条件となっており、省庁間の拠出ガイドラインも予算を実行可能な業務に転換するための追加条件となっています。したがって、再建パッケージは、地方計画と国家承認が整い次第、地域ごとに請負業者へ届く可能性が高いです。
抑制要因の影響分析*
| 抑制要因 | (〜) CAGR予測への影響(%) | 地理的 関連性 | 影響の 期間 |
|---|---|---|---|
| 高い資材コストと輸入依存がプロジェクト予算と入札価格を押し上げている | -1.2% | 全国、特に離島地域で顕著 | 短期 (2年以下) |
| 許認可、用地取得、土地収用の遅延がプロジェクトのスケジュールを延長している | -0.9% | 全国、特にNCR、カラバルソン、中部ルソン | 中期 (2〜4年) |
| 熟練労働者不足と請負業者の能力限界が施工を遅らせ、コストを引き上げている | -0.7% | 全国、ビサヤとミンダナオで深刻 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
高い資材コストと輸入依存がプロジェクト予算と入札価格を押し上げている
セメントクリンカーの約60%、鉄筋の80%、ほぼすべての重機が輸入されており、建設業者は為替変動と運賃急騰にさらされています。主要資材の卸売物価指数は2025年12月に前年比4.2%上昇し、セメントへの10%のセーフガード関税が40キログラム袋あたり3米ドルを加算しました。紅海の迂回とパナマ運河の干ばつ後に海上運賃が急騰し、マニラへの陸揚げ鉄鋼に1トンあたり15〜20米ドルが上乗せされました。フィリピン中央銀行が2025年を通じて政策金利を6.25%に維持しているため、資金調達環境は依然として厳しい状況です。請負業者は現在、価格調整条項を挿入し、閑散期に鉄鋼を備蓄し、フライアッシュ結合材を代替使用してセメント需要を抑制していますが、島間輸送プレミアムが20〜30%に達するため、地方プロジェクトの利益率は依然として薄い状況です。
許認可、用地取得、土地収用の遅延がプロジェクトのスケジュールを延長している
2025年9月に署名された「用地取得促進法」は迅速な収用を約束していますが、地方での実施は遅れています。メトロ・マニラ地下鉄の最初の区間は、ケソン市での土地権原紛争により2028年から2032年にずれ込み、南北通勤鉄道のパッケージはラグナとカビテの18区画の訴訟が解決するまで保留されています。会計委員会はビコール道路予算の2億3,200万米ドルが同様の理由で未使用であると指摘しました。民間取引も影響を受けており、2,100万米ドルのセブ市場再開発プロジェクトがゾーニング異議申し立てにより14ヶ月間停止しました。業界団体は公共事業機関内に集中型用地取得事務所の設置を求めていますが、予算承認はまだ保留中であり、フィリピン建設市場においてスケジュールバッファーが不可欠な要素であり続けています。
Rail project timing can be determined by valuation and resettlement tasks outside the civil contractor’s physical work. In September 2025, Philippine National Railways said right-of-way issues had delayed its South Long Haul Project, which was in pre-implementation with resettlement activities. Separately, in October to December 2025 monitoring, the Department of Transportation identified a delayed Land Bank of the Philippines appraisal report for the North-South Commuter Railway Extension’s South Commuter section. That section also had remaining structures requiring appraisal at the time. Appraisal completion and construction output involve different responsible actors, so improving contractor productivity does not directly complete the valuation process. Rail owners can therefore face timetable exposure before a contractor has an executable work front, limiting the value of faster site production.
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
セクター別:
住宅部門が主導し、インフラ部門が加速住宅工事は2025年の価値の41.9%を占め、4PHの社会住宅推進とメトロ・マニラ、セブ、ダバオでの継続的なコンドミニアム販売開始に支えられています。需要は、手頃な価格、耐震性、交通路線へのアクセスのバランスが取れた中層タワーで最も強くなっています。しかし、インフラはフィリピン建設市場の中で最も成長が速いセグメントであり、鉄道、橋梁、洪水制御の大型プロジェクトを背景にCAGR 6.95%を記録しています。南北通勤鉄道とバターン・カビテ橋での請負業者の動員はすでに機器レンタルと鉄鋼輸送を押し上げており、これらのプログラムは2031年まで製鉄所をフル生産状態に維持するでしょう。
集合住宅とコンドミニアムが都市のトレンドを牽引していますが、土地コストが低いカラバルソンと中部ルソンでは戸建て住宅が中間所得層の購入者に依然として人気があります。商業建設は選択的で、2024年のオフィス許可件数が27.3%減少したことで慎重姿勢が示されましたが、倉庫とデータセンターシェルはクラーク、バタンガス、ラグナの回廊で完全に予約済みです。エネルギー分野も、3,644MWの落札済み再生可能エネルギーが土木工事段階に移行するにつれて成長の柱となっています。総じて、公共契約におけるフィリピン建設市場規模に占めるインフラのシェアは年々拡大しており、民間高層ビル着工の景気循環的な落ち込みを緩和する転換となっています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
建設タイプ別:
新規建設が支出を主導し、改修が勢いを増す新規建設は2025年の工事量の77.8%を占め、鉄道、発電所、グリーンフィールドのタウンシップを引き続き追加している経済を反映しています。しかし、改修は公立学校の改修、歴史的建造物のアップグレード、適応的再利用のオフィス転換が請負業者のパイプラインに入るにつれて、7.11%のペースで拡大しています。21,000棟の政府施設の耐震改修だけでも、今後10年間にわたって構造エンジニアと専門職人への安定した需要が保証されています。
マカティとオルティガスの商業ビルオーナーは、競争力のある賃料でビジネス・プロセス・アウトソーシングテナントを確保するため、光ファイバー、可変冷媒空調、フレキシブルフロアプレートを導入しています。ニュー・コースト・マニラの3,600万米ドルの改装を筆頭にホテルオーナーは、会議・コンベンション向けに古い物件を再ポジショニングしています。この二軌道市場により、総合請負業者は工事量をヘッジできます。大型プロジェクトチームはグリーンフィールドの鉄道高架橋を追い、都市内専門業者は労働対価が高く資材範囲が狭い改修パッケージに注力します。この複合効果により、グリーンフィールドとブラウンフィールドのセグメント間でバランスの取れたフィリピン建設市場シェアが支えられています。
建設工法別:
従来型工法が主流、モジュール工法が加速従来型の現場打設と鉄筋組み立ては2025年の支出の86.1%を依然として占めていますが、現代的建設工法はCAGR 7.09%で拡大しています。DHSUDのサン・ファン、セブ、ダバオでのモジュール展開は現場労働を60%削減し、オフサイト製造が100万戸の住宅目標を達成できることを示しています。DoubleDragonのHotel101は、2024年の台風週間中もスケジュールを維持するためにプレキャストパネルを使用し、予測可能なスケジュールに対する民間セクターの需要を裏付けました。
大型橋梁と鉄道高架橋は、セグメンタル架設とケーブルステイが専用型枠と大型クレーンを必要とするため、現場打設の領域であり続けるでしょう。それでも、プレキャストガーダー、トンネルライニング、バスルームポッドの地域工場が開設され始めており、多くの場合、設計テンプレートを共有する日本や中国のエンジニアリング会社との提携によるものです。これらの施設が稼働を拡大するにつれて、モジュールユニットのフィリピン建設市場規模は2031年までに30億米ドルを超えると予想され、技術教育技能開発庁が指摘した技能格差の問題を緩和するでしょう。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
投資源別:
民間セクターの勢い公共投資は最大のセグメントであり、2026年の市場価値の64.9%のシェアを占めました。DBMは、GDPの4.4%に相当する政府全体の2027年度インフラ予算を提案しました。この提案は、2026年度一般歳出法のインフラ配分を13.8%上回るものです。このような規模の増額提案は、公共インフラ調達の範囲を拡大する可能性があり、承認と実施によってどのプロジェクトが実行可能となるかが決まります。
民間投資は最も成長が速いセグメントであり、2027年から2032年にかけてCAGR 6.8%が予測されています。アヤラ・ランドは2025年にグループ全体の設備投資として920億9,000万フィリピンペソ(1.62 ビリオン 米ドル)を報告し、住宅プロジェクトに38%、リース資産に29%、エステート開発に18%、土地取得コミットメントに15%を配分しました。2026年上半期には、リースおよびホスピタリティの設備投資が前年同期比17%増加し、モールが62%増、オフィスが84%増となりました。住宅の設備投資は24%減少し、同期間の設備投資は2%減少しました。これらの投資はフィリピンホスピタリティ市場の機会も支援しており、リース資産とエステート開発は、小売およびオフィス配分が会社全体の減少にもかかわらず成長する中、デベロッパーの資本プログラム内で建設プロバイダーに特定の機会を提供しています。
地域分析
フィリピンの建設業界は、力強い地域的拡大を遂げている。メトロ・マニラは2025年の市場価値の40.4%を占め、交通指向型コンドミニアム橋梁の改修工事、およびメトロ・マニラ地下鉄の初期土木工事パッケージがその牽引役となっている。プレミアムオフィスの空室率は18%に達しているものの、ボニファシオ・グローバル・シティおよびケソン市における住宅の先行販売は、海外フィリピン人労働者からの送金と柔軟な支払いスケジュールに支えられ、堅調を維持している。新たなARROW法に基づく用地取得の許可により、89億米ドル相当の停滞プロジェクトが解放される見込みであり、地価の上昇がさらなるグリーンフィールド開発を制約する中でも、首都圏の近期的な優位性を強化するものと期待されている。
フィリピン建設業界において、カラバルソン地域は支出規模で第2位にランクされており、カビテ・ラグナ高速道路やC5リンクなどの高速道路がマニラ港へのトラック輸送時間を短縮し、その成長を後押ししている。EEIが同回廊で保有する3億5,700万米ドルの受注残は道路と住宅タワーの双方にまたがっており、ICTSIのバタンガス・ターミナルは隣接する倉庫パークの開発を触媒している。クラーク・フリーポート・ゾーンを擁するセントラル・ルソンは、2031年にかけて7.86%という最も高い成長率を示す地域であり、自動車用ワイヤーハーネスの輸出を支える太陽光発電所、カジノリゾート、および工業団地が相乗効果をもたらしている。
ビサヤス地方とミンダナオ地方は合わせて「フィリピンのその他地域」と称されることが多く、パナイ・ギマラス・ネグロス橋やミンダナオ鉄道などの重要なインフラ接続を活用して、分断されたサプライチェーンの統合を進めている。セブの第4マクタン橋とバス高速輸送レーンはすでに土地利用を再編しつつあり、ダバオの沿岸バイパスはこれまで孤立していたバランガイを中層住宅開発に向けて開放している。島嶼間海運のプレミアムによりセメントおよび鉄鋼のコストが最大30%押し上げられているものの、DPWHは2026年に地方道路・橋梁向けとして54億米ドルを確保しており、プロジェクトの採算性を維持するとともに、マニラを拠点とする建設業者が地方デポを設置する動きを促している。
Central Luzon is the fastest-growing geography, with a forecast CAGR of 7.3% between 2027 and 2032. In February 2026, authorities approved development of a planned waste-to-energy facility in New Clark City, Tarlac, designed to process 600 metric tons of waste per day and provide 12 MW of electricity capacity. The Bases Conversion and Development Authority owns and manages New Clark City, and the facility is planned. A project of this kind creates a construction scope combining waste processing and power capacity, offering suppliers a utility-related application within the region’s development activity.
Calabarzon’s industrial channel is illustrated by Amplefield Malvar Inc.’s December 17, 2025 groundbreaking for 13 warehouse buildings at LIMA Technology Center in Batangas. The developer, a unit of Singapore-listed Amplefield Ltd., described the facilities in December 2025 as intended for sale or lease exclusively to PEZA-registered enterprises. In the Rest of the Philippines, the Davao City Bypass Construction Project covered a 45.5-kilometer route from Toril, Davao City, to Panabo City, Davao del Norte, in December 2025. Warehouse construction therefore serves a defined economic-zone customer base. The bypass gives contractors a public transport-corridor assignment spanning Davao City and Davao del Norte.
競争環境
アヤラ・コーポレーション、サン・ミゲル、メトロ・パシフィック、アボイティスの4大コングロマリットが、設計・建設・運営機能のための垂直統合子会社を活用して、数十億ドル規模の鉄道、有料道路、団地コンセッションを引き続き支配しています。ワンストップ能力とバランスシートの厚みにより、大型入札での優先的な地位が確保されていますが、モジュール製造と大量価格設定をもたらす中国・日本のエンジニアリング大手からの規律ある入札に直面しています。
EEI、Megawide、DMCI、First Balfourなどの中堅専門業者は、EPCパッケージの実行基盤を提供しています。First Balfourの5億3,600万米ドルの受注残は、AI対応プロジェクト管理ソフトウェアを使用して実行されるデータセンター、地熱発電所、橋梁改修にまたがり、手直し率を二桁台で削減しています。これらの企業は、公共入札で技術点を獲得し、強力なガバナンス基準を貸し手に保証するために、ISO 9001、14001、45001認証を取得しています。
中層社会住宅、地方コールドチェーンデポ、再生可能エネルギーのバランス・オブ・プラント工事では、地元請負業者の低い間接費と市区町村との関係が外国競合他社の規模を相殺するホワイトスペースのニッチが開きつつあります。ドローン、BIM、デジタル数量調査を日常業務に組み込める企業は、魅力的な利益率でこれらの分野を獲得しています。市場の実態は、コングロマリットが長期コンセッションを確保し、外国EPCが先進工法を提供し、地元専門業者が細かいパッケージを実行するという均衡した共存であり、安定しながらも適度に競争的なフィリピン建設市場を支えています。
フィリピン建設産業のリーダー企業
-
DMCI Holdings Inc.
-
Megawide Construction Corp.
-
EEI Corporation
-
Makati Development Corp. (Ayala)
-
San Miguel Infrastructure
- 注:主要企業の掲載順は順位を示すものではありません。
フィリピン建設市場 このレポートでカバーされる企業
- DMCI Holdings Inc.
- Megawide Construction Corp.
- EEI Corporation
- Makati Development Corp. (Ayala)
- San Miguel Infrastructure
- Aboitiz Construction Inc.
- DDT Konstract Inc.
- Prime BMD
- Metro Pacific Investments Corp.
- Filinvest Land Inc.
- Robinsons Land Corp.
- Megaworld Corp.
- Century Properties Group
- Sta. Lucia Land Inc.
- DATEM Inc.
- First Balfour Inc.
- JGC Philippines
- China State Construction Eng. Philippines
- Tokwing Construction Corp.
フィリピン建設市場レポートの調査範囲
フィリピン建設産業のリーダー企業
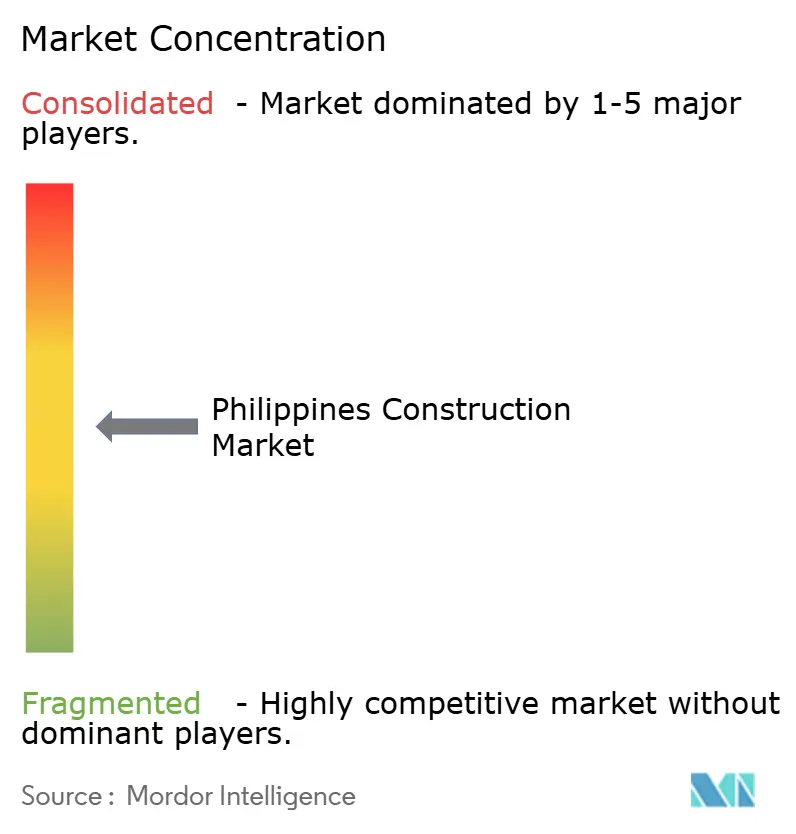
競争は、請負業者、デベロッパー系建設会社、コンセッション投資家にわたって中程度に分散しており、建設と資産所有に関する責任モデルが異なります。活発な競合企業には、DMCI Holdings Inc.、Megawide Construction Corp.、EEI Corporation、Makati Development Corp. (Ayala)、San Miguel Infrastructureが含まれます。DMCIの建設子会社は、2026年上半期に売上高が前年同期比18%減少したと報告しました。San Miguel Holdings Corp.は、SMC Infrastructureとして事業を行い、フィリピンにおける長期インフラコンセッションを持つ子会社を保有しています。国際金融公社の2025年4月の審査時点で、Makati Development Corp. (Ayala)はアヤラ・ランドのグリーンベルト1およびエボシティモールプロジェクトの建設を完了しつつありました。
EEIの受注実績は、高速道路持株会社と不動産デベロッパーの双方から業務を競合していることを示しています。2025年、MPCALAホールディングスはEEI Corporationにカビテ・ラグナ高速道路サブセクション1のカウィット区間の一部を発注し、メガワールド・コーポレーションはEEIにパシッグ市のアルコビア・ホテルの建設を委託しました。[3] MegawidとサンミゲルコーポレーションのユニットであるTrans Aire Development Holdings Corp.は、2025年7月14日にカティクラン空港の新旅客ターミナルビルの起工式を行いました。MPCALAホールディングスおよびメガワールドからのEEIの受注と、サンミゲルのユニットとのMegawideの業務は、単一の建設専門性よりも発注者の構成が競争力の範囲を示すより有用な指標となっています。
公共インフラの競争には、人員と建設機材を揃える能力とは別の資格要件があります。DPWHのインフラ入札において、ISO 9001:2015認証またはその最新版は、2025年1月1日から大型「A」請負業者に、2025年7月1日から中型「B」請負業者に義務付けられました。この要件は、2026年1月1日からDPWHインフラプロジェクトに入札する中型「A」請負業者にも拡大されました。大型「B」請負業者は、2011年省令第01号に基づく既存のプロジェクト価値基準以上のDPWHインフラ入札において、すでに認証の対象となっていました。したがって、この段階的導入により、確立された資格条件がさらに3つの請負業者カテゴリーに拡大され、文書化された品質システムと物理的な実施能力の両面で競争するグループが広がりました。
最近の産業開発事情 フィリピン建設市場
- 2026年1月:エネルギー省がグリーンエネルギーオークションIIIで1,800MWの太陽光発電容量を落札し、変電所とアクセス道路のEPC入札が即座に開始されました。
- 2025年11月:用地取得促進法が施行され、国家インフラパッケージの土地取得を30%迅速化することが約束されました。
- 2025年8月:人間居住都市開発省がサン・ファン市で110戸のモジュール住宅ユニットを完成させ、年間100万戸目標の最初のバッチとなりました。
- 2025年8月:Hann Resortがクラークで2億6,800万米ドルの拡張工事を開始し、MICEセグメントを取り込むために500室とコンベンションホールを追加しました。
フィリピン建設市場 レポートの範囲と調査方法論
市場の定義と対象範囲
フィリピン建設市場は、フィリピン国内で実施された建設工事への年間支出を測定します。住宅、商業、インフラプロジェクトを対象とし、新築または改修、従来型現場施工またはモダンな建設工法、公共または民間投資を通じて提供されます。
対象外の範囲:土地および不動産取引、個別に販売される建設資材、フィリピン国外で実施される建設工事は除外されます。
セグメンテーション概要
- セクター別
- 住宅
- 集合住宅・コンドミニアム
- 戸建て住宅
- 商業
- オフィス
- 小売
- 産業・物流
- その他
- インフラ
- 交通インフラ(道路、鉄道、航空、その他)
- エネルギー・公益事業
- その他
- 住宅
- 建設タイプ別
- 新規建設
- 改修
- 建設工法別
- 従来型現場施工
- 現代的建設工法(プレハブ、モジュール等)
- 投資源別
- 公共
- 民間
- 地域別
- NCR(メトロ・マニラ)
- カラバルソン
- 中部ルソン
- フィリピンその他地域
データソース、市場規模測定、および検証
デスクリサーチ
予算管理省の拠出、アジア開発銀行の国別分析、世界銀行の経済アップデート、フィリピン通信社のプロジェクト報告などの公的・公式証拠は、公共事業活動、地域状況、プロジェクト発表のタイミングを把握するのに役立ちます。これらのソースは建設支出、コスト、プロジェクトパイプラインの指標とコンテキストを提供し、企業の財務報告や投資家向け資料はプロジェクト受注、設備投資、納期スケジュールを明確にするのに役立ちます。
信頼性の高いフィリピンのビジネス紙や企業発表は政府発表と照合でき、年次報告書や規制上の届出は計画投資と契約済み建設工事を区別するのに役立ちます。挙げられたソースは例示であり、網羅的なものではなく、さらなるソースが収集、検証、明確化に役立てられます。
一次インタビューおよびサーベイ
フィリピンのデベロッパー、公共プロジェクトオーナー、請負業者、建設コスト専門家、資材・機材サプライヤーとの構造化インタビューおよびサーベイは、プロジェクトのタイミング、契約金額、実施上の制約、投資計画に関する二次証拠を検証するのに役立ちます。アナリストの質問は、対象範囲やタイミングに関する矛盾する情報を解決し、公的記録のギャップを特定することができ、推定値は独立したプロジェクト、予算、許可、企業証拠と照合されます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:32% | 最高経営幹部(CXO):20% | |
| 中位層:43% | 部門・ユニットリーダー:38% | |
| 中小規模プレイヤー:25% | マネージャー:42% |
市場規模測定と予測
モデルはフィリピン国内の年間建設支出のトップダウン推定から始まり、プロジェクトおよび支出証拠を用いて、住宅・商業・インフラ工事、建設タイプ、施工方法、投資源、地域にわたって価値を配分します。予測インプットには、承認された建築許可とその報告価値、公共資本予算と資金拠出、発表済みまたは契約済みのプロジェクトパイプライン、建設資材と労働コストのトレンド、デベロッパーの投資計画が含まれます。これらの指標はプロジェクトの量、タイミング、価格変動を区別するのに役立ちます。シナリオ分析はインプットを2032年まで延長し、プロジェクト実施の遅延、インプットコストの圧力、公共・民間投資のペースについて個別の前提を設けており、セグメントシェアは各カテゴリーにおけるプロジェクトと支出の観察された構成に従います。選択的なボトムアップ検証は、サプライヤーまたは請負業者のプロジェクト集計と、サンプリングされた契約価格×工事量を全国合計と比較することができます。欠損プロジェクト価値は、比較可能なフィリピンのプロジェクトから範囲を設定し、集計指標と照合されます。フィリピン市場参加者とのインタビューは個々の変数とセグメントシェアの背後にある前提に異議を唱えることができ、不一致はソースのレビューまたは根拠のない点推定ではなく文書化された範囲を促します。
データ検証と更新サイクル
アナリストはプロジェクト、公共支出、許可、コスト、企業証拠を三角測量し、独立した市場シグナルと合計を照合し、年次変化とセグメントシェアを異常値について比較します。第二のレビューでは、重要な差異をソースの定義、タイミング、または対象範囲に遡り、アナリストが承認前に異常値を解決します。プロジェクトのステータス、契約金額、またはインプット前提が大幅に変化した場合、またはソース間で一貫性がない場合は再確認が必要です。データセットは年次で更新され、重要な予算、政策、災害、またはプロジェクトイベントに応じてサイクル間でも更新され、納品前に新たな証拠と計算のレビューが行われます。
Mordor Intelligenceのフィリピン建設市場規模と他の公表推定値との比較
公表された推定値は、計上する取引・製品や需要モデリングに使用するインプットによって異なる場合があります。フィリピン建設市場は、フィリピン国内で実施された建設工事への年間支出を測定します。
主要なギャップ要因には、本調査の定義された対象範囲と市場固有のモデリング選択が含まれます。フィリピン市場参加者とのインタビューは個々の変数とセグメントシェアの背後にある前提に異議を唱えることができ、不一致はソースのレビューまたは根拠のない点推定ではなく文書化された範囲を促します。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 51.59 ビリオン 米ドル(2027年) | |
| グローバルコンサルタントA | 41.3 ビリオン 米ドル(2025年) | 2025年のベースでは、この推定値は本レポートの2027年値51.59 ビリオン 米ドルを2年後の時点で19.9%下回っています。2025年のベースは2027年の比較年より前であり、公表された予測は2034年まで市場の継続的な成長を示しています。 |
| 地域コンサルタントB | 72.89 ビリオン 米ドル(2025年) | 2025年のベースでは、この推定値は本レポートの2027年値51.59 ビリオン 米ドルを2年後の時点で41.3%上回っています。維持管理・修繕の包含が明記されており、新築および改修を超えた活動を測定対象に広げています。 |
Mordor Intelligenceのアナリストはプロジェクト、公共支出、許可、コスト、企業証拠を三角測量し、独立した市場シグナルと合計を照合し、年次変化とセグメントシェアを異常値について比較します。
レポートで回答される主要な質問
2031年のフィリピン建設市場の予測値は?
予測では、2026年からCAGR 6.51%を反映し、2031年までに664億1,000万米ドルに達するとされています。
現在最大の支出シェアを占めているセグメントはどれですか?
住宅建設が2025年の価値の41.9%をリードし、国家社会住宅推進に支えられています。
最も成長が速い地域はどこですか?
中部ルソンがクラークと太陽光発電所の建設を背景にCAGR 7.86%で最も速い軌跡を示しています。
資材コストの圧力はどのように管理されていますか?
請負業者は価格上昇条項を交渉し、需要が低い時期に鉄鋼を事前購入し、価格急騰を相殺するためにフライアッシュセメントを代替使用しています。
モジュール工法は将来の成長においてどのような役割を果たしますか?
公共住宅と一部のホテルがオフサイト製造に移行するにつれて、現代的なモジュール工法はCAGR 7.09%で拡大しています。