
ペットフード保存料市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 405.26 百万米ドル |
| 市場規模 (2032) | 544.89 百万米ドル |
| 成長率 (2027 - 2032) | 6.10 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるペットフード保存料市場分析
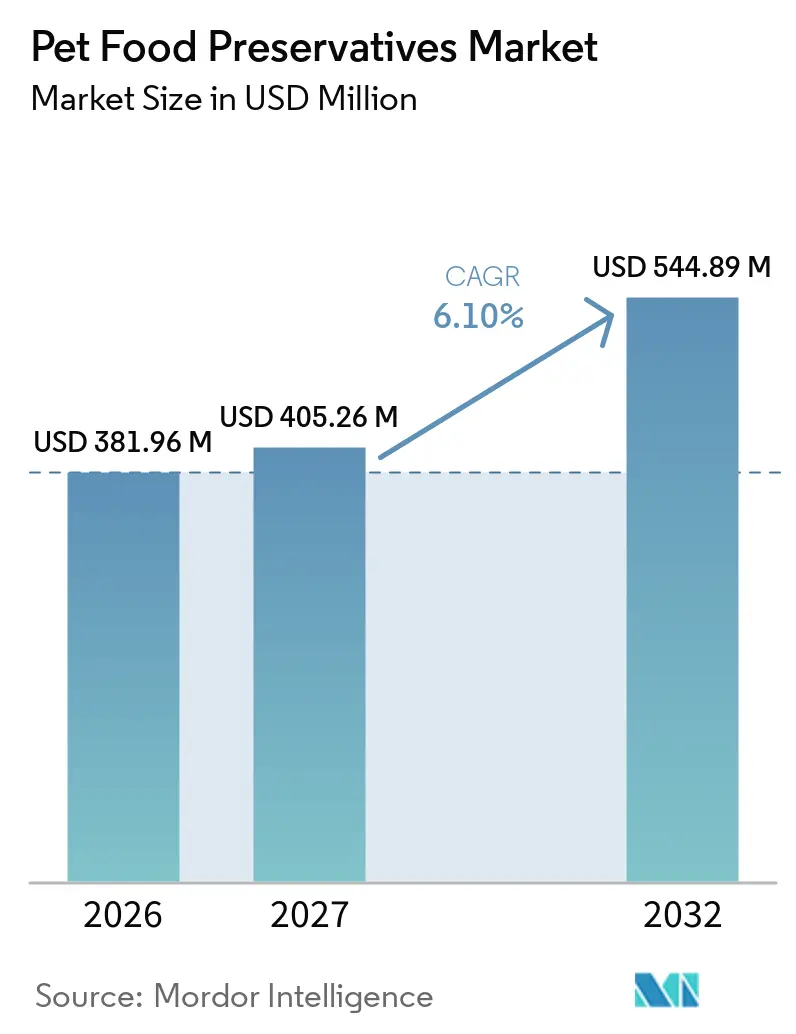
ペットフード保存料市場規模は2026年に381.96 ミリオン 米ドルと評価され、2027年の405.26 ミリオン 米ドルから2032年には544.89 ミリオン 米ドルへと、2027年から2032年にかけてCAGR 6.10%で成長する見込みです。この拡大は、飼料の安全性と嗜好性を維持しながら、クリーンラベル製品に対する消費者の高まる期待に応えようとする業界の取り組みを反映しています。ペットオーナーが人間の食品トレンドを反映した原材料の透明性を求める中、ローズマリーエキス、混合トコフェロール、および植物性抗酸化物質を基盤とした天然保存システムへの需要が高まっています。北米は、確立された規制体制と高いペット飼育率により市場リーダーシップを維持しており、一方でアジア太平洋地域は都市化とプレミアム化に牽引され、最も速い地域成長を記録しています。ペットフード保存料市場は、費用対効果の高い合成ソリューションと天然代替品の着実な採用とのバランスを取り続けています。
主要レポートのポイント
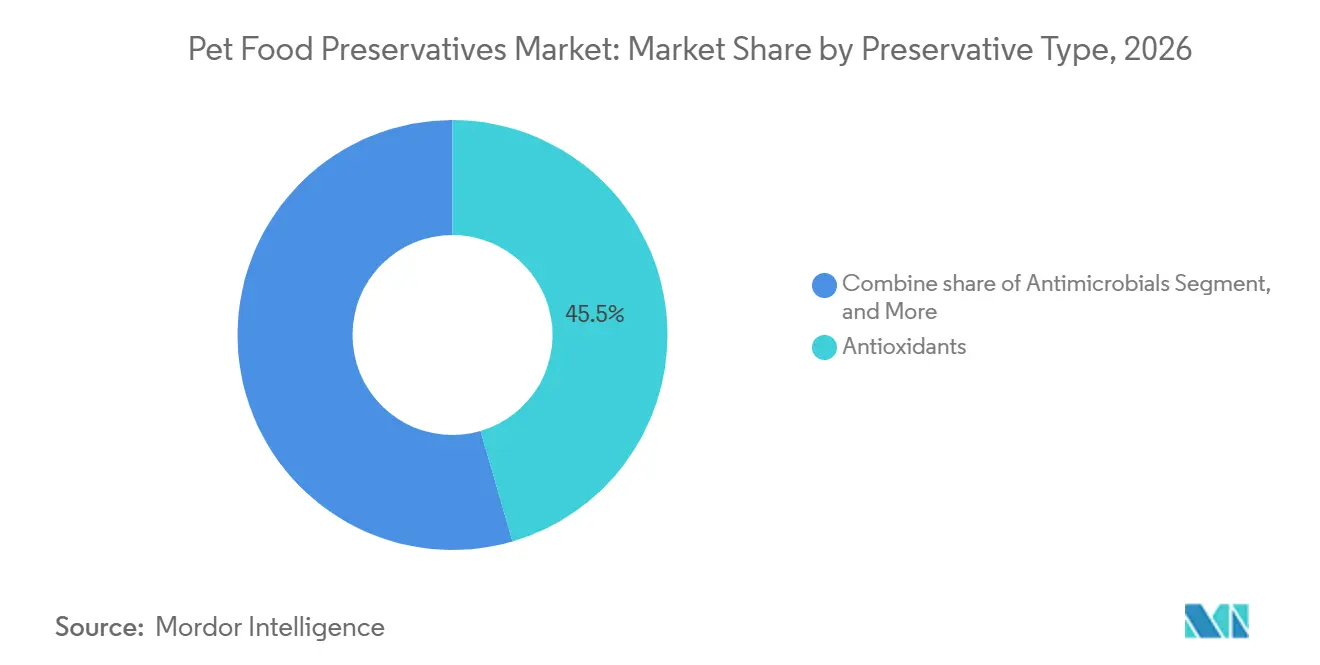
- 保存料タイプ別では、抗酸化剤が2026年のペットフード保存料市場シェアの45.5%を占め、酵素系保存料は2027年から2032年にかけてCAGR 9.0%で成長する見込みです。
- ペットタイプ別では、ドッグフードが2026年のペットフード保存料市場規模の56.9%を占め、キャットフードは2027年から2032年にかけてCAGR 7.5%で成長する見込みです。
- 原料源別では、合成が2026年のペットフード保存料市場シェアの64.0%を占め、天然は2027年から2032年にかけてCAGR 9.0%で成長する見込みです。
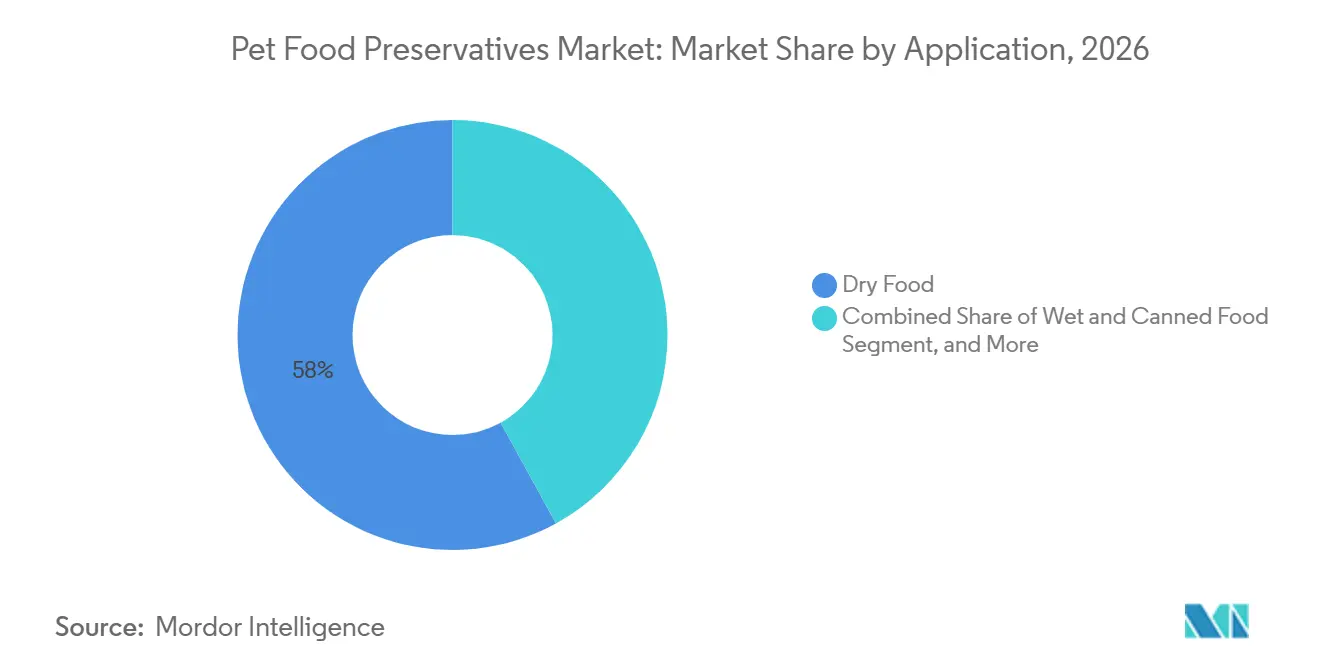
- 用途別では、ドライフードが2026年のペットフード保存料市場シェアの58.0%を占め、ウェット・缶詰フードは2027年から2032年にかけてCAGR 8.2%で成長する見込みです。
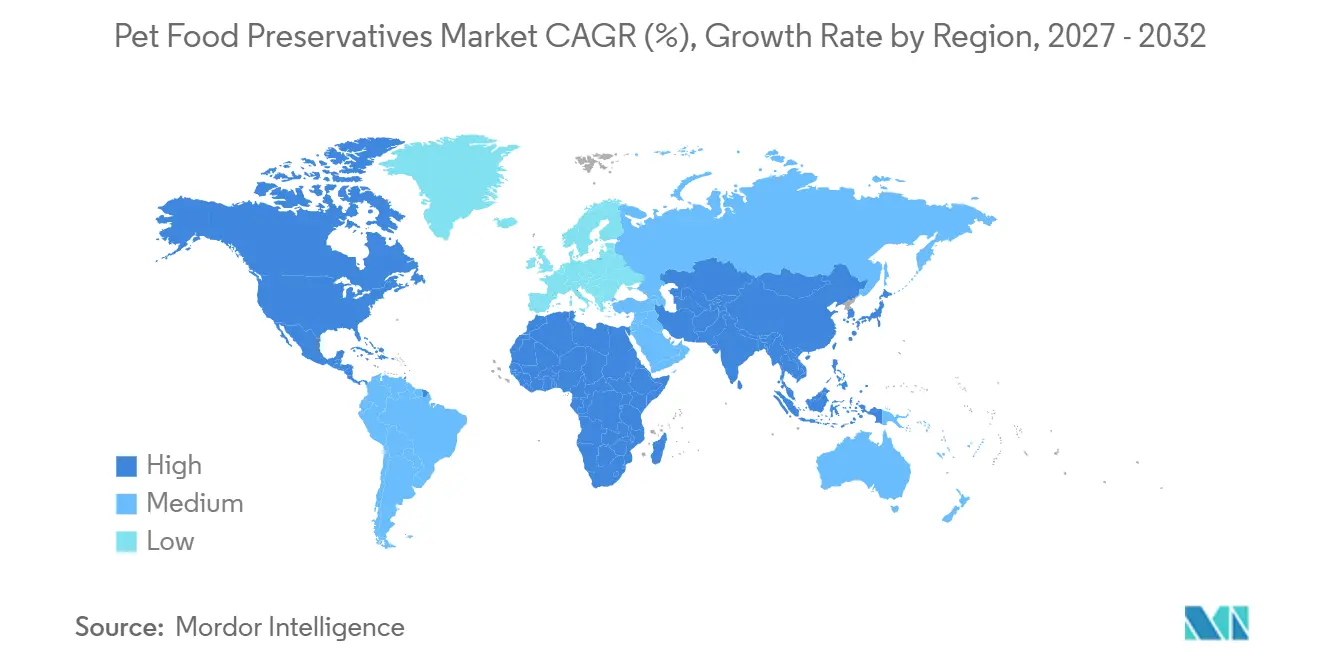
- 地域別では、北米が2026年のペットフード保存料市場シェアの38.0%を占め、アジア太平洋地域は2027年から2032年にかけてCAGR 7.1%で成長する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
世界のペットフード保存料市場のトレンドと洞察
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 保存料不使用表示に対するクリーンラベル需要 | +1.2% | 北米およびヨーロッパでピークを迎えるグローバル | 中期(2〜4年) |
| ウェット・フレッシュペットフード形態へのシフト | +0.9% | グローバル、先進市場で最も顕著 | 長期(4年以上) |
| プレミアム化と機能性栄養添加物の高まり | +0.8% | 北米、ヨーロッパ、都市部のアジア太平洋地域 | 中期(2〜4年) |
| 小売プライベートブランドの拡大による費用対効果の高い賞味期限延長ニーズ | +0.6% | 北米およびヨーロッパ | 短期(2年以内) |
| 保存料としての抗生物質を制限する規制圧力 | +0.7% | ヨーロッパが主導するグローバル | 長期(4年以上) |
| マルチハードル保存のためのAI活用フォーミュレーション | +0.4% | 技術対応済みの先進市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
保存料不使用表示に対するクリーンラベル需要
消費者はBHA、BHT、エトキシキンなどの合成添加物について原材料表示を精査しており、ローズマリーエキス、混合トコフェロール、緑茶ポリフェノールなどの植物性酸化防止剤へのシフトを加速させています。KeминのNATUROXポートフォリオの拡大と、FDA(食品医薬品局)によるVERDILOXローズマリーエキスの認可は、サプライヤーの対応を示しています。欧州委員会によるローズマリーエキスの飼料添加物としての承認は、植物性ソリューションの規制上の道筋を検証しています。天然オプションは合成品に比べて2〜3倍の価格プレミアムを持つことが多く、メーカーはコストとラベルの透明性のバランスを取ることを迫られています。ウェルネス訴求によってこれらのプレミアムを正当化するブランドは、ペットフード保存料市場で優位性を獲得しています。
ウェット・フレッシュペットフード形態へのシフト
高水分ダイエットは微生物の増殖を促進するため、抗菌剤、pH管理、水分活性管理を組み合わせた多段階戦略が必要です。CorbionのPURAC Petfood 88乳酸システムは、ウェットフォーマット向けに調整されたサルモネラ菌対策を提供しています。フレッシュペットフードは2024年に30%拡大したのに対し、犬用フード全体では2.4%の成長にとどまり、その機会の大きさを示しています。ブランドは高圧処理と改変雰囲気包装を採用して、フレッシュなポジショニングを損なうことなく棚での安定性を確保しています。
プレミアム化と機能性栄養添加物の増加
保存料は今や二重の役割を果たしています。賞味期限の延長と健康上のメリットの提供です。トコフェロールと植物性ポリフェノールは、酸化ストレスを軽減することでシニアペットをサポートする酸化防止剤としても機能します。Hill's Pet NutritionはActivBiome+テクノロジーを発表し、プレバイオティクスブレンドと酸化防止システムを統合して腸の健康を促進しています。機能性保存はプレミアム価格ポジショニングを支え、ペットフード保存料市場のマージンを拡大しています。
小売プライベートブランドの拡大による費用対効果の高い賞味期限延長ニーズ
大型量販店やスーパーマーケットチェーンは自社ブランドの浸透率を高め、厳格な品質監査を満たすことができるコスト最適化された保存ソリューションをサプライヤーに求めています。合成酸化防止剤は、低い添加量で高いパフォーマンスを発揮するため、低価格ラインで依然として主流です。それでも、経済的な混合トコフェロールブレンドが登場しており、ディスカウント層でさえも広範なクリーンラベルシフトからヒントを得ようとしていることを示しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 天然保存料のコスト変動 | -1.1% | グローバル、価格感応度の高い市場で最も深刻 | 短期(2年以内) |
| 合成抗酸化剤に関するアレルギー懸念 | -0.7% | 消費者意識の高い先進地域 | 中期(2〜4年) |
| 新規保存料に対する厳格な承認スケジュール | -0.8% | グローバル、ヨーロッパおよびアメリカ合衆国で最大 | 長期(4年以上) |
| ローズマリーおよびトコフェロール作物のサプライチェーンの脆弱性 | -0.9% | グローバル、原料産地の集中による | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
天然保存料のコスト変動
ローズマリーエキスの価格は地中海の作物収量によって変動し、トコフェロールの価格は植物油市場に連動しています。BASFの2024年7月のビタミンEに関する不可抗力は、単一拠点の操業停止がすでに逼迫したサプライベースにいかに衝撃を与えるかを示しました [1]。調達力に欠ける中小ブランドはマージンが圧迫されます。プレミアムポジショニングが主な相殺手段ですが、持続的な価格高騰はペットフード保存料市場における天然品の採用を遅らせるリスクがあります。
合成酸化防止剤に関するアレルギー懸念
発表された毒性学研究は、コンパニオンアニマルにおけるBHAおよびBHTへの高暴露と肝臓ストレスおよび皮膚炎との関連を示しています。獣医師の意識の高まりにより、特に中・高価格帯での製剤変更が促進されており、オーナーは「フリーフロム」ラベルに対してより高い費用を支払う意欲があります。欧州食品安全機関による規制審査は、積極的な原材料代替の緊急性を高めています。米国の主要ペット小売業者はBHAとBHTを含む社内原材料ブラックリストの適用を開始しており、プライベートブランドサプライヤーに天然代替品への切り替えを促しています。ペット保険データは、2024年の犬の皮膚炎請求が8%増加したことを示しており、獣医師はこのトレンドを部分的に合成酸化防止剤への食事性暴露に起因するとしています。これに対応して、原材料ベンダーは300ppm以下の添加量でBHAおよびBHTに匹敵する酸化制御を提供する混合トコフェロールシステムを推進しており、製剤担当者に賞味期限を維持するためのラベルフレンドリーな手段を提供しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
保存料タイプ別:酸化防止剤が市場の強みを支え、植物性成分が急増
抗酸化剤は2026年のペットフード保存料市場規模の45.5%を占め、ペットフード保存料市場において最大のシェアを保持しています。脂質が豊富なプレミアムダイエットは、オメガ3およびその他の高付加価値脂肪を保護するために強力な酸化制御を必要とします。BHA、BHT、およびエトキシキンは費用感応度の高いドライキブル市場を支配しており、一方でトコフェロールとローズマリーは超プレミアム製品向けのよりクリーンなラベルの代替品を提供しています。
抗菌剤セグメントは、乳酸、プロピオン酸、ソルビン酸などの有機酸に焦点を当てており、高水分ダイエットにおけるカビおよび細菌による腐敗を標的としています。CorbionのCertezaカビ抑制剤は、風味を損なうことなく有効性を実証しています。長距離の海上輸送が必要な場合、カビ抑制剤の採用は棚での安定性延長のために増加します。酵素系システムは現在ニッチではありますが、ラベルのシンプルさを求めるフォーミュレーターに訴求し、2027年から2032年にかけてCAGR 9.0%で成長すると予測されています。天然酵素と過酸化水素を活用するラクトペルオキシダーゼシステムは、初期段階ながら有望なイノベーションを反映しています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
ペットタイプ別:犬が支配的だが、猫のモメンタムが加速
ドッグフードは2026年のペットフード保存料市場シェアの56.9%を占め、大規模な飼育頭数とペット飼育率の上昇に牽引されています。2024年、ペット製品協会によると、アメリカ合衆国では約6,800万世帯が少なくとも1頭の犬を飼育しています [2]。オーナーは、関節および被毛の健康を目的としたビタミンE強化ソリューションに対してより高い支払い意欲を示しています。キャットフードセグメントは、高脂肪フォーミュレーションにおいて酸化安定性が重要なプレミアムウェットフード形態への需要増加に牽引され、2027年から2032年にかけてより速いCAGR 7.5%で成長すると予測されています。
ウサギ、鳥類、爬虫類などのその他のコンパニオンアニマルは、小規模ながら成長するニッチを構成しています。種固有の感受性が保存料の選択を形成してお、例えば鳥類のプロピレングリコールへの不耐性が挙げられます。エキゾチックアニマル向けのマイクロバッチ添加物を開発するサプライヤーは、ペットフード保存料市場のグリーンフィールドサブセグメントに参入しています。
原料別:合成品の底堅さと天然品の台頭
合成ソリューションは、一貫したパフォーマンスと広範な承認により、2026年の収益の64.0%を依然として提供しています。150 ppmの配合率はドライキブルにおいて2年間の棚安定性を実現しており、これは天然エキストラクトが同等コストで達成するのに苦労するベンチマークです。天然ティアは、クエン酸などのキレート剤とトコフェロールを組み合わせた相乗的ブレンドによってパフォーマンスのギャップを縮小しています。
天然セグメントは、規模の経済と原材料調達の透明性向上に牽引され、2027年から2032年にかけてCAGR 9.0%で成長すると予測されています。Novonesis社のフレーバー強化酵素ラインは、酵素系システムが保存と嗜好性を統合する方法を示しており、機能的な収束を強調しています。
用途別:ドライフードの規模とウェットフードのイノベーションの対比
ドライフードセグメントは、長い賞味期限と高いグローバル出荷量に支えられ、2026年のペットフード保存料市場シェアの58.0%を占めました。合成抗酸化剤は押出成形時の耐熱性により、ここで優れた性能を発揮します。ウェット・缶詰フードセグメントは、高塩分・高糖分への依存を低減しながら高水分製品を保存するためのR&D投資の増加に牽引され、2027年から2032年にかけて最も速いCAGR 8.2%で成長すると予測されています。乳酸と組み合わせた改良雰囲気包装は、新しいウェット製品の発売において標準となりつつあります。
冷凍・冷蔵形態は、人間化トレンドと直接消費者向け配送に牽引され、二桁成長を見せています。コールドチェーンへの依存は化学保存料の使用量を削減しますが、物流の複雑性を増大させます。トリーツおよびスナックでは、官能品質が重視されており、KeминのPET-OXおよびPARAMEGAラインは香りとテクスチャーを維持するよう設計されており、植物性抗酸化物質がマーケティング上の訴求力を発揮する分野です。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米は2026年のペットフード保存料市場の38.0%を占め、高い可処分所得と規制の明確性に牽引されています。アメリカ合衆国では天然ソリューションの急速な普及が見られ、カナダの整合された飼料基準は国境を越えた製品展開を効率化しています。メキシコのジェカピシュトラにあるADMの新しいウェット工場などの大規模施設は、地域ブランドがサプライを現地化し、輸入への依存を低減するのに役立っています。
アジア太平洋地域のペットフード保存料市場は、2027年から2032年にかけて最も高いCAGR 7.1%で成長すると予測されています。中国とインドにおけるペット飼育率の上昇が、地元メーカーがFSSC 22000認証に向けて移行する中、費用対効果の高い酸化制御への需要を触媒しています。アジアペットリサーチインスティテュートによると、2024年に中国には1億8,700万頭のペット犬と猫が生息していました [3]。中国のペットフード売上は2024年に270億 米ドルに達し、国内フォーミュレーションにおける保存料のアップグレードの舞台を整えています。日本と韓国はプレミアム化を牽引しており、天然抗酸化剤の採用においても先行しています。
欧州は、歴史的によく文書化された原材料を支持するEFSA(欧州食品安全機関)の厳格な監督に支えられて着実な成長を維持しています。ドイツと英国がクリーンラベルイノベーションを牽引しており、一方で東欧諸国は価格敏感なままです。欧州連合によるローズマリーの飼料添加物としての承認は、他の地域が規制を調和させる際に欧州の生産者が輸出機会を活用できる立場に置いています。
競合状況
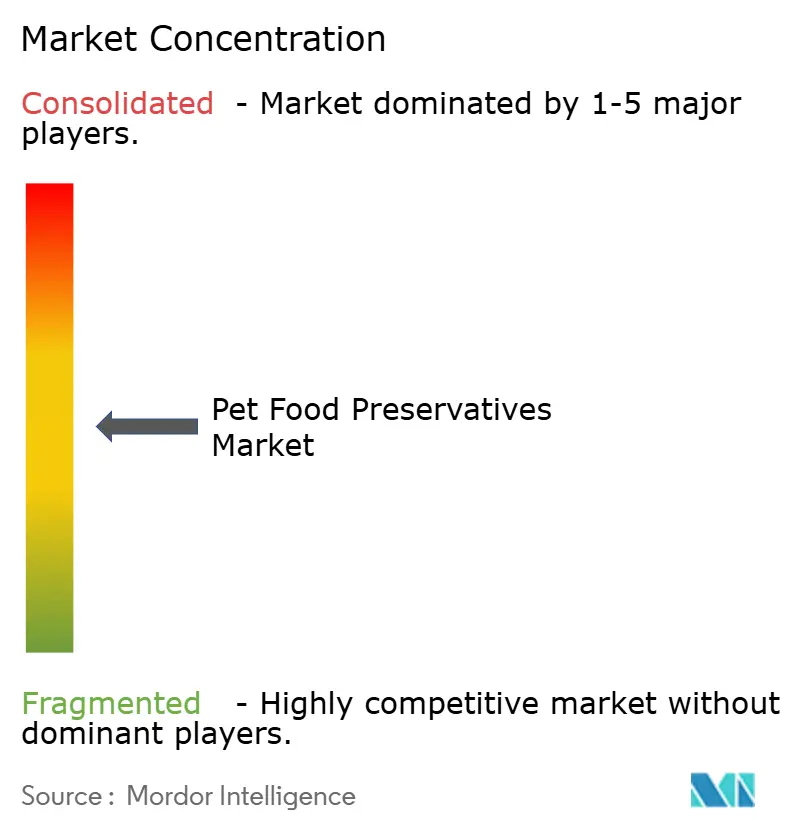
ペットフード保存料市場は中程度の集中度を示しています。主要プレーヤーにはKemin Industries, Inc.、Cargill Incorporated、Corbion N.V.、BASF SE、DSM-Firmenich AGが含まれ、植物性成分と酵素セクターでも多数の地域専門企業が活躍しています。Keминは合成主力製品とNATUROX天然レンジを組み合わせ、生ハーブの調達から最終ブレンドまでの垂直統合を活用しています。Cargillは農業サプライのリーチを活用してトコフェロールと新興のポストバイオティクスを統合しています。
戦略的な動きはM&Aと能力拡大に集中しています。Camlin Fine SciencesはVitaforを買収して天然酸化防止剤の製造能力と地理的展開を強化しました。ホワイトスペース投資はAI駆動の製剤サービスと専門酵素ソリューションに流れており、そこでは専門知識が持続的な競争優位となっています。小売業者がサプライチェーンをこれまで以上に深く監査する中、持続可能性とトレーサビリティが差別化要因であり続けています。
企業は特化したペットフード保存料を開発するために研究開発に多大な投資を行っています。メーカーが複数の地域にわたって新施設の建設と既存工場のアップグレードを通じて生産能力を拡大する中、業務上の機動性が重要になっています。戦略的な動きは主に、小売業者や電子商取引プラットフォームとのパートナーシップを通じた流通ネットワークの強化と、直接消費者向けチャネルの開発に焦点を当てています。地理的拡大は引き続き重要な優先事項であり、企業は新興市場に製造拠点を設立し、市場アクセスを獲得するために地域ブランドを買収しています。
ペットフード保存料業界リーダー
-
BASF SE
-
Corbion N.V.
-
DSM-Firmenich AG
-
Cargill, Incorporated
-
Kemin Industries, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2025年3月:ADMのメキシコ・ジェカピシュトラにあるウェットペットフード工場への3,900万米ドルの投資は、高水分製剤の地域生産を強化し、地域流通における賞味期限を確保する多段階保存料への追加需要を促進します。
- 2025年2月:Nutriment Companyによるスペインを拠点とするPuromenuの買収は、欧州のフレッシュ・生食ダイエットセグメントにおけるリーチを拡大します。このカテゴリーは、冷蔵サプライチェーン全体での安全性を維持するために高度な抗菌・酸化防止システムに依存しています。
- 2025年1月:BENEOはペットフード向けにBeneoCarb Sとして調整されたシロップを発売し、保存に適した炭水化物における製剤担当者の選択肢を拡大しました。
世界のペットフード保存料市場レポートの範囲
| 酸化防止剤 |
| 抗菌剤 |
| カビ抑制剤 |
| 酵素系保存料 |
| 犬 |
| 猫 |
| その他のコンパニオンアニマル |
| 合成 |
| 天然 |
| ドライフード |
| ウェット・缶詰フード |
| 冷凍・冷蔵フード |
| トリーツとスナック |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| アフリカその他 |
| 保存料タイプ別 | 酸化防止剤 | |
| 抗菌剤 | ||
| カビ抑制剤 | ||
| 酵素系保存料 | ||
| ペットタイプ別 | 犬 | |
| 猫 | ||
| その他のコンパニオンアニマル | ||
| 原料別 | 合成 | |
| 天然 | ||
| 用途別 | ドライフード | |
| ウェット・缶詰フード | ||
| 冷凍・冷蔵フード | ||
| トリーツとスナック | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| アフリカその他 | ||
レポートで回答される主要な質問
ペットフード保存料市場はどのくらいの速度で成長すると予測されていますか?
市場は2027年の405.26 ミリオン 米ドルから2032年には544.89 ミリオン 米ドルへと、2027年から2032年にかけてCAGR 6.10%で成長すると予測されています。
どの地域が保存料需要の最も急速な増加を記録していますか?
アジア太平洋地域は、都市化とプレミアムペットフード飼育率の上昇に牽引され、2027年から2032年にかけてCAGR 7.10%で成長すると予測されています。
現在最大の売上シェアを占める保存料タイプは何ですか?
抗酸化剤は2026年のペットフード保存料市場シェアの45.5%を占め、脂肪分の多いダイエットにおける脂質酸化防止の有効性に牽引されています。
クリーンラベルを実現するためにどのような製造技術が活用されていますか?
AI駆動のフォーミュレーションツール、高圧処理、および有機酸と植物性抗酸化物質を統合したマルチハードルシステムが主要な実現要因です。
よりクリーンなラベルを可能にしている製造技術は何ですか?
AI駆動の製剤ツール、高圧処理、有機酸と植物性酸化防止剤を統合した多段階システムが主要な実現要因です。