
ペットフード嗜好性向上剤市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 5 十億米ドル |
| 市場規模 (2032) | 7.15 十億米ドル |
| 成長率 (2027 - 2032) | 7.42 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
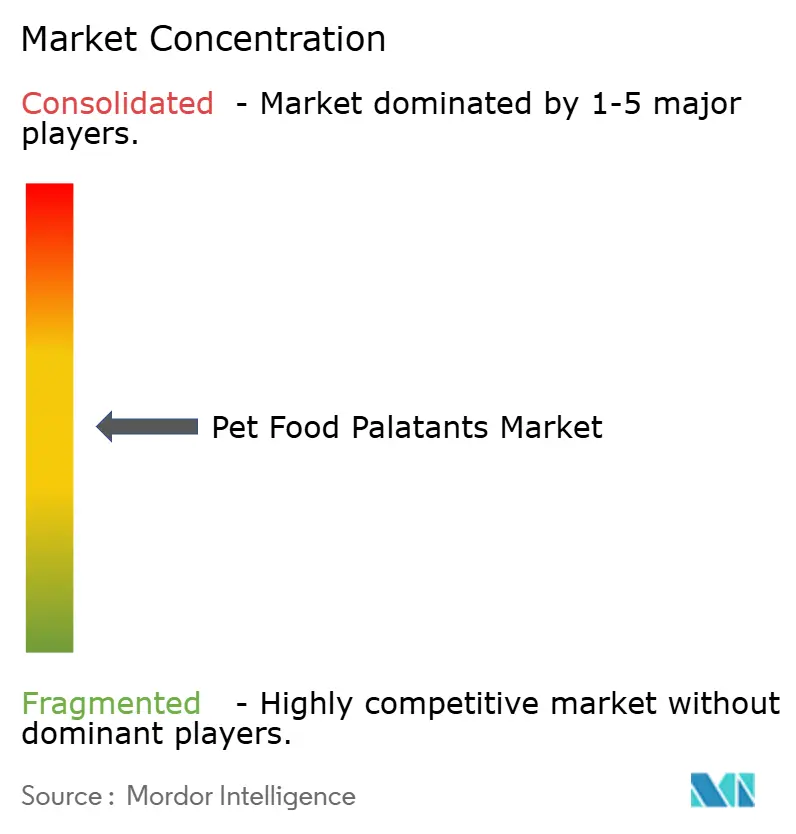
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるペットフード嗜好性向上剤市場分析
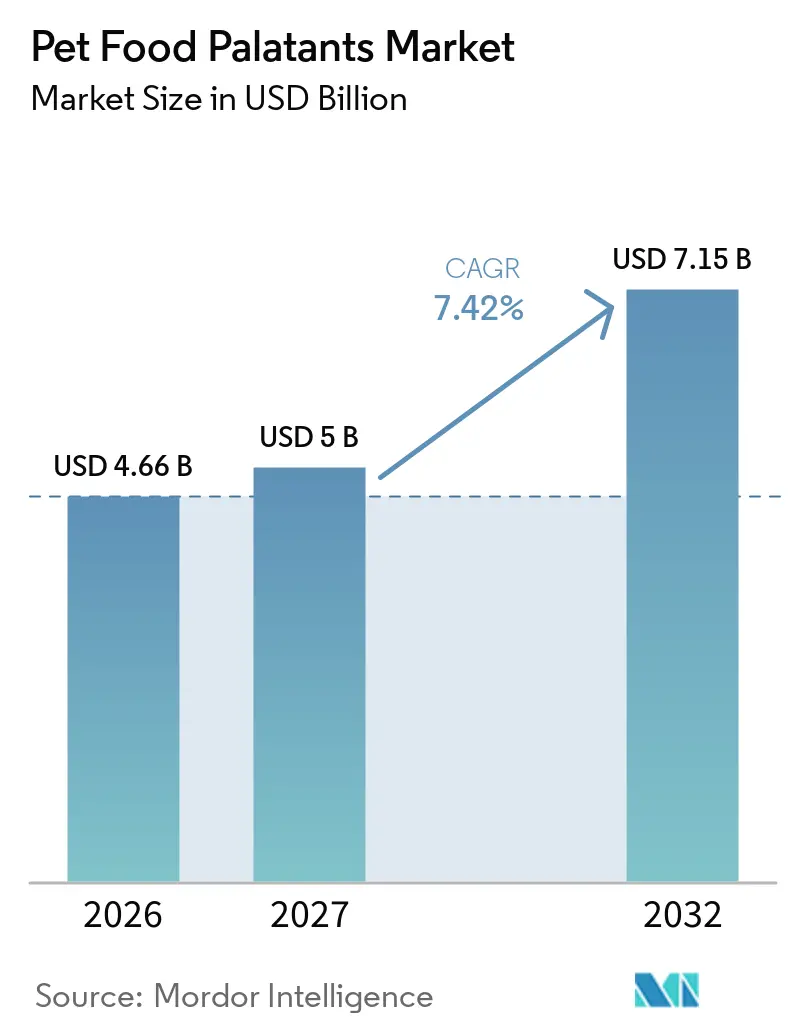
ペットフード用パラタント市場は2026年に46.6億米ドルと評価され、2027年の50.0億米ドルから2032年には71.5億米ドルへと成長し、予測期間2027年から2032年にかけてCAGR 7.42%で推移すると予測されています。ペットの人間化の急速な進展、トリーツのプレミアム化、フレーバーケミストリーにおける急速なイノベーシンがサプライヤー戦略を再構築しています。乾燥粉末フォーマットは依然として日常のキブル生産において主流を占めていますが、ウェットおよびフレッシュペットフードの拡大に伴い、液体システムが存在感を増しています。サステナビリティへの圧力が植物由来および発酵由来のフレーバープロファイルへのシフトを加速させる一方、AIを活用したフォーミュレーションツールがプロトタイピングの時間とコストを削減し、小規模企業が新規性で競争できる環境を生み出しています。北米および欧州連合におけるクリーンラベル審査の強化が、トレーサブルな酵素生産フレーバー前駆体への投資を促しています。これらの力が相まって、成熟経済圏および高成長経済圏の双方においてペットフード用パラタント市場のアドレサブルベースを拡大させています。
レポートの主要ポイント
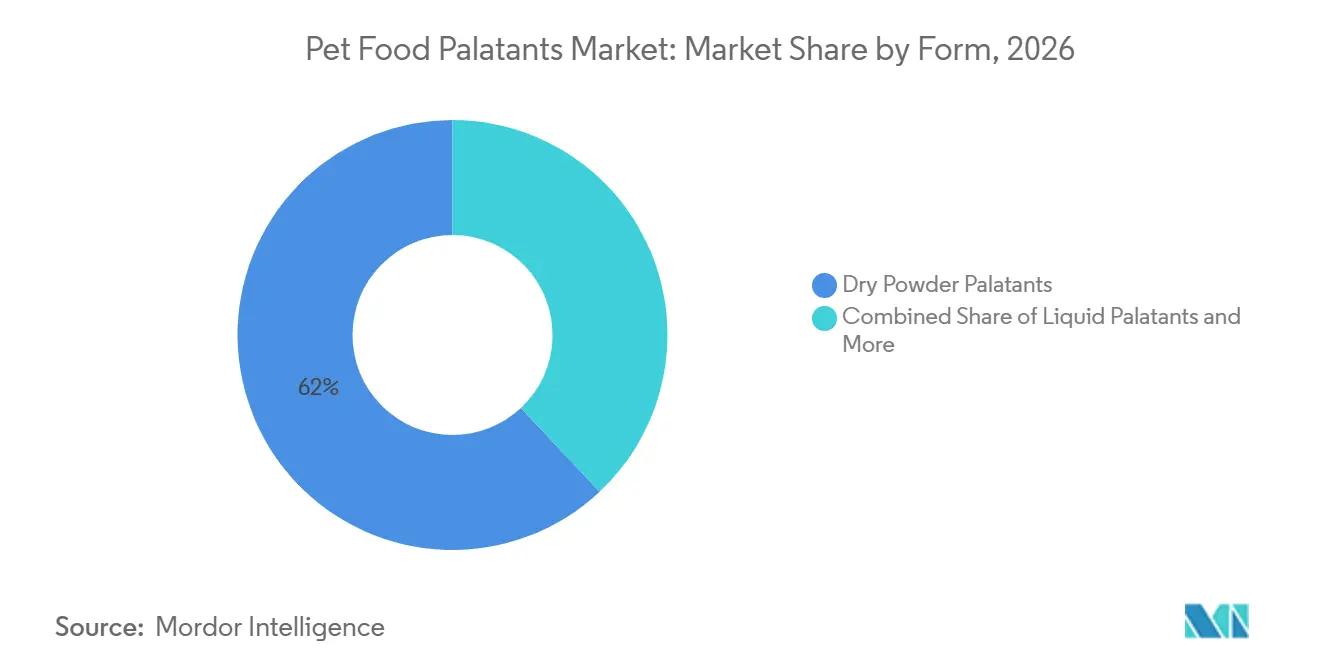
- フォーム別では、乾燥粉末パラタントが最大セグメントであり、2026年のペットフード用パラタント市場シェアの62.0%を占めました。一方、液体パラタントは最も成長が速いセグメントであり、2027年から2032年にけてCAGR 9.9%で拡大すると予測されています。
- 原料別では、動物由来パラタントが最大セグメントであり、2026年のペットフード用パラタント市場シェアの58.0%を占めました。一方、植物由来パラタントは最も成長が速いセグメントであり、2027年から2032年にかけてCAGR 10.8%で拡大すると予測されています。
- ペットタイプ別では、犬が最大セグメントであり、2026年のペットフード用パラタント市場規模の47.0%を占めました。一方、猫は最も成長が速いセグメントであり、2027年から2032年にかけてCAGR 9.5%で拡大すると予測されています。
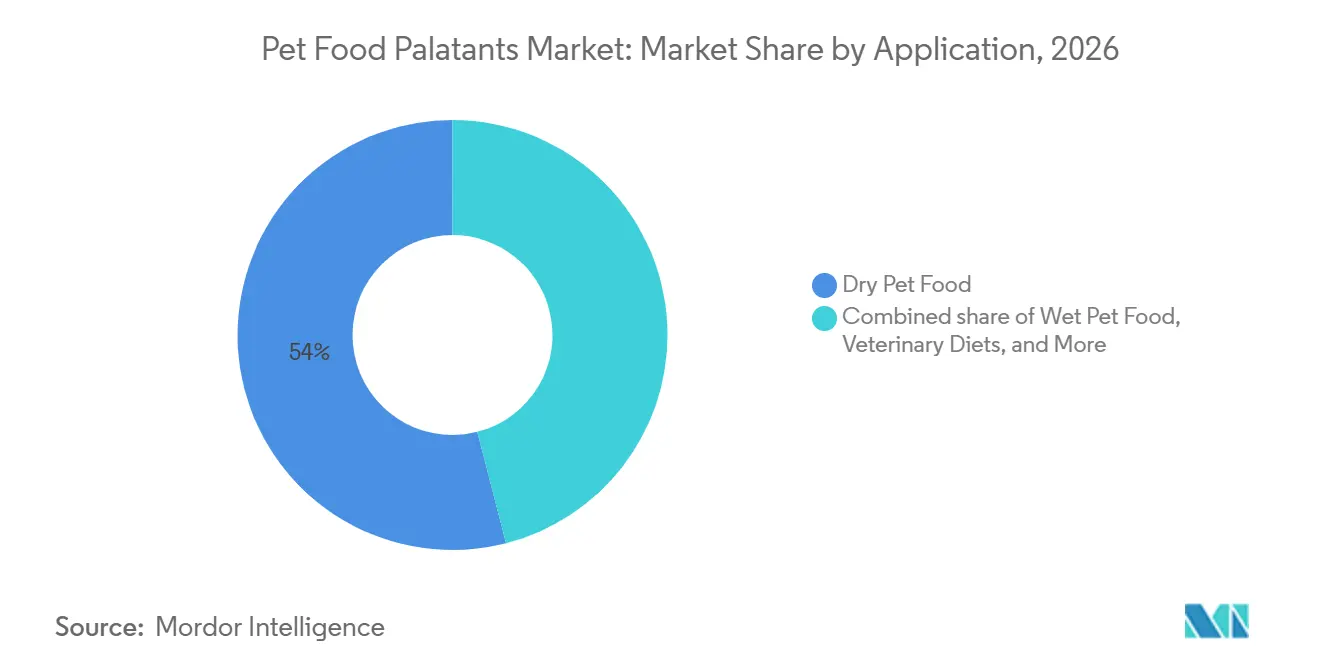
- 用途別では、ドライペットフードが最大セグメントであり、2026年のペットフード用パラタント市場規模の54.0%を占めました。一方、トリーツおよびスナックは最も成長が速いセグメントであり、2027年から2032年にかけてCAGR 10.4%で拡大すると予測されています。
- フレーバーテクノロジー別では、加水分解タンパク質が最大セグメントであり、2026年のペットフード用パラタント市場規模の39.0%を占めました。一方、酵母エキスは最も成長が速いセグメントであり、2027年から2032年にかけてCAGR 12.3%で拡大すると予測されています。
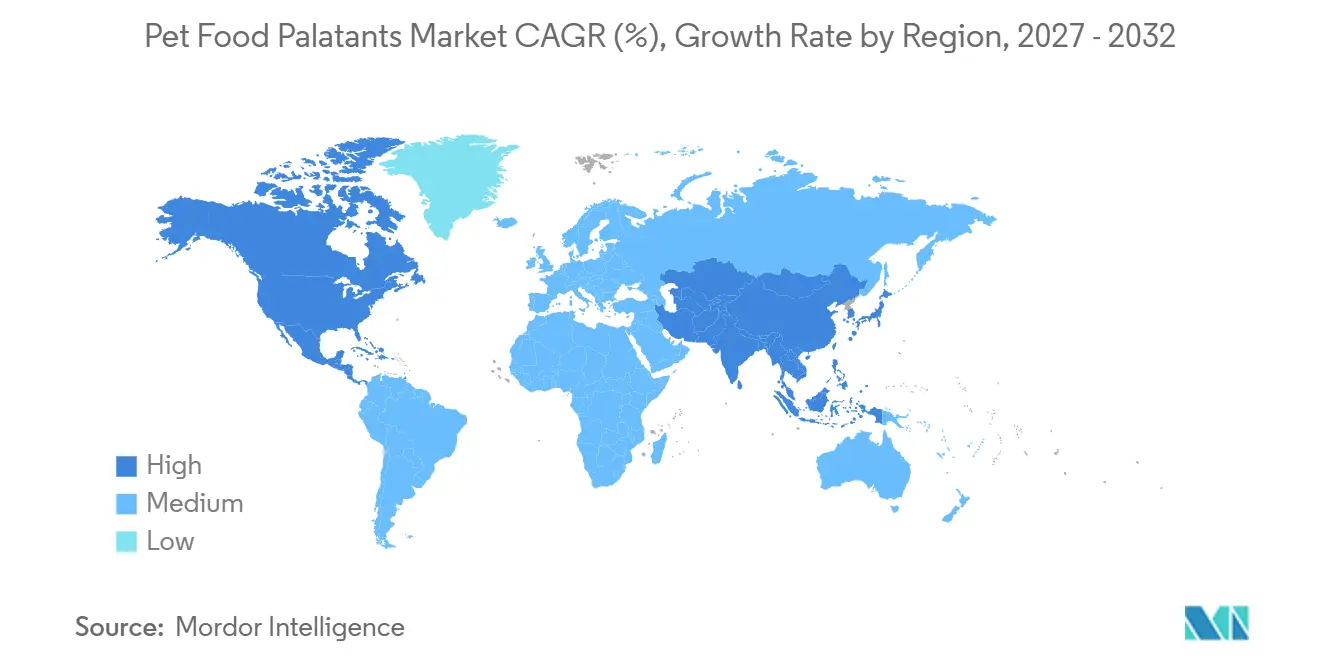
- 地域別では、北米が最大地域であり、2026年のペットフード用パラタント市場規模の37.0%を占めました。一方、アジア太平洋地域は最も成長が速い地域であり、2027年から2032年にかけてCAGR 9.3%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (概算)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| ペットダイエットのプレミアム化への注目の高まり | +1.8% | 北米と欧州が中心、アジア太平洋地域が加速 | 中期 (2〜4年) |
| ペットの人間化トレンドの拡大が市場成長を促進 | +1.6% | 世界規模、都市部で最も顕著 | 短期 (2年以内) |
| ウェットおよびフレッシュペットフード市場の拡大 | +1.4% | 北米とアジア太平洋地域が先行 | 中期 (2〜4年) |
| AIを活用したフレーバー最適化の採用 | +0.9% | 北米と欧州が早期採用 | 長期 (4年以上) |
| 発酵由来のうまみブースター | +0.7% | 欧州とアジア太平洋地域が中心 | 長期 (4年以上) |
| 腸内健康コンプライアンスのためのポストバイオティクスパラタント | +0.6% | 世界規模、規制追い風あり | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
ペット食の高付加価値化への注目の高まり
ペットオーナーは今や感覚的なパフォーマンスと原材料のストーリーで価値を判断するようになっており、植物由来の不快な風味をマスキングしながら肉の香りを増幅させることが求められています。米国ペット産業は、米国ペット製品協会(APPA)のデータによると、2025年に総額1,580億米ドルを支出しており、2024年から3.7%増加しています[1]。この変化により、植物由来または植物性の不快な風味をマスキングしながら、ペットの自然な嗜好に応えるうま味のある肉のような香りを高める需要が増加しています。プレミアムおよび特殊食が引き続き人気を集める中、嗜好性向上剤は、特に代替タンパク質や機能性成分を含む処方において、一貫した味、香り、全体的な給餌体験を維持するために不可欠です。
ペットの家族化トレンドの拡大が市場成長を促進
ペットの家族化トレンドの拡大がペットフード業界を再構築しており、ペットオーナーがペットを家族の一員として捉え、健康、栄養、全体的な幸福を重視するようになっています。例えば、カナダの統計によると、2024年に犬および/または猫を飼育する1,220万世帯のうち、猫と犬の総頭数は1,720万頭であり、50.9%が猫を飼育し、49.1%が犬を飼育していました。この変化が、人間の食品と同様の基準を満たす高品質で安全かつ栄養バランスの取れたペットフード製品への需要を促進しています。消費者は原材料ラベル、調達の透明性、製品の主張により注目するようになっており、メーカーはクリーンラベル、機能性、プレミアム製品ポジショニングに沿った処方を作成するよう促されています。鹿肉やカンガルー肉などのエキゾチックなタンパク質は、新奇恐怖症を克服するために専用の嗜好性向上剤を必要とします。
ウェット・フレッシュペットフード市場の拡大
ウェット・フレッシュペットフードへの需要の高まりがペットフード嗜好性向上剤市場に影響を与えており、ペットオーナーが水分含量が高く、消化性が良く、より自然な給餌体験を提供する製品を優先するようになっています。ウェット・フレッシュ形態は人間グレードの食事に近いと見なされることが多く、高付加価値化とペットの家族化のトレンドと一致しています。これらの製品は、特に猫のような選り好みをするペットにおいて、強い給餌反応を確保するために、香り、食感、味を高める嗜好性向上剤に大きく依存しています。その結果、メーカーは加工条件に耐えながら豊かな肉のような感覚プロファイルを提供できる高度な嗜好性向上剤システムに注力しており、この急成長セグメントでの採用拡大を促進しています。
AI活用フレーバー最適化の採用
ペットフード処方における人工知能(AI)の活用により、より精密でデータ駆動型のフレーバー最適化が可能になっています。ペットの嗜好、消費パターン、感覚反応データを分析することで、AIツールはメーカーが受容性と給餌の一貫性を高める標的型嗜好性向上剤システムを設計するのを支援します。このアプローチにより、製品開発の迅速化、処方精度の向上、品種、年齢、食事要件などの要因に基づく特定のペットセグメント向けフレーバーのカスタマイズが促進されます。さらに、AI活用の最適化は、不快な風味をマスキングし望ましいフレーバーを高める効果的な方法を特定することで代替原材料の組み込みを支援し、最終的に進化するペットフード市場における製品パフォーマンスと競争力を向上させます。
抑制要因の影響分析*
| 抑制要因 | (概算) % CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 動物副産物コストの変動性 | -0.8% | 世界規模、北米と欧州で深刻 | 短期 (2年以内) |
| 厳格なクリーンラベル規制が市場に影響 | -0.6% | 欧州と北米が中心 | 中期 (2〜4年) |
| 昆虫タンパク質サプライチェーンの成熟度の低さ | -0.4% | 世界規模、西側市場で最も深刻 | 長期 (4年以上) |
| 高圧処理(HPP)ラインにおけるパラタント性能のドリフト | -0.3% | 北米と欧州は新興地域 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
厳格なクリーンラベル規制が市場に影響
欧州連合(EU)のファーム・トゥ・フォーク政策は完全なトレーサビリティを義務付けており、サプライヤーはすべてのアミノ酸の原産地を記録することが求められています[2]。Symriseは人工化合物を回避する酵素由来のラインで対応しましたが、より高い配合率が必要となり、マージンが圧迫されています。特に欧州連合のファーム・トゥ・フォーク戦略に基づく厳格なクリーンラベル規制が、完全な原材料トレーサビリティと透明性を要求することで、ペットフード嗜好性向上剤市場に大きな影響を与えています。サプライヤーは個々のアミノ酸を含むすべての成分の原産地と加工を文書化しなければならず、コンプライアンスの複雑さと運営コストが増加しています。
昆虫タンパク質サプライチェーンの成熟度の低さ
代替・持続可能なタンパク質源への関心が高まっているにもかかわらず、昆虫タンパク質の未発達なサプライチェーンがペットフード嗜好性向上剤市場の制約となっています。昆虫由来原材料は、スケーラビリティの問題、不安定な供給、高い生産コストなどの課題に直面しており、主流のペットフード処方への採用が制限されています。この未発達さは昆虫由来嗜好性向上剤の生産にも影響を与えており、原材料品質のばらつきがフレーバーの一貫性と製品パフォーマンスに影響します。さらに、主要地域における規制の不確実性と限られた加工インフラが市場浸透をさらに妨げています。昆虫タンパク質は長期的な可能性を持っていますが、現在のサプライチェーンの制限が嗜好性向上剤のイノベーションと大規模商業化への貢献を制限しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
形態別:
粉末が主流、液体がウェット形態で存在感を増す乾燥粉末パラタントは2026年のペットフード用パラタント市場シェアの62.0%を占め、効率的な輸送と押出成形時の均一な分散性からキブルのデフォルト選択肢であり続けていま。この優位性は、加工時の安定性、取り扱いの容易さ、長い保存期間、およびコスト効率に起因しています。乾燥粉末パラタントは、一貫した味と香りが不可欠な押出キブルなど、大規模なドライペットフード生産に特に適しています。標準およびプレミアムキブルフォーミュレーションの双方における広範な使用が、市場における主導的地位をさらに強固なものにしています。
液体パラタントは最も成長が速いセグメントであり、ウェットおよびチルドミールが世界規模で拡大するにつれ、2027年から2032年にかけてCAGR 9.9%で拡大すると予測されています。この成長は、優れたコーティング効率、香りと味を高める能力、ウェットおよびフレッシュペットフードフォーマットとの適合性によって牽引されています。さらに、液体パラタントは、代替タンパク質や機能性成分を含むプレミアムおよびスペシャリティダイエットにおける精密なフレーバリングを可能にし、ペットフード産業内での採用増加に貢献しています。

原料別:
動物由来が主導、植物由来が急成長動物由来パラタントは2026年のペットフード用パラタント市場シェアの58.0%を占めました。この優位性は、特に犬や猫の自然な食事嗜好に合致した肉由来成分の強いフレーバー訴求力に起因しています。さらに、動物由来パラタントは高消化性のアミノ酸とタンパク質を提供し、ペットフードの栄養価を高めます。これらの特性により、特にペットオーナーが嗜好性と製品受容性を優先する先進市場において、主流のドライおよびウェットペットフードフォーミュレーションに最適な選択肢となっています。
植物由来の代替品は最も成長が速いセグメントであり、2027年から2032年にかけてCAGR 10.8%で拡大すると予測されています。この成長は、サステナブルで代替的かつ低アレルゲン性の原料への需要の増加、および環境に配慮した製品への消費者の関心によって牽引されています。メーカーは植物性タンパク質、酵母エキス、植物性フレーバーを活用して異臭をマスクしながら、うまみや旨味のテイストプロファイルを高めています。植物由来パラタントの成長は、ペットオーナーが味を損なうことなく天然原料の訴求を求めるプレミアム、クリーンラベル、機能性ペットフードセグメントにおいて特に顕著です。さらに、加工技術の進歩が植物由来パラタントのフレーバー性能を向上させ、従来の動物由来製品の実行可能な代替品として位置づけています。
ペット種別:
犬が主導、猫が加速犬は2026年のペットフード用パラタント市場規模の47.0%を占め、これはより高いカロリー摂取量と幅広い製品バリエーションによるものです。この優位性は、世界的な犬の飼育頭数の多さ、市販ペットフードの高い消費量、およびプレミアム栄養と嗜好性向上への飼い主の投資意欲に起因しています。犬は一般的により大きなサービングサイズとより多様な食事を必要とし、味、香り、および全体的な給餌体験を高めるパラタントへの需要を増大させています。さらに、犬向け製品はドライキブルとウェットフードの両カテゴリーをリードしており、市場ボリュームへの重要な貢献となっています。
猫は最も成長が速いセグメントであり、アジア太平洋都市部における多頭飼育の増加と猫の嗅覚嗜好への理解の深まりに牽引され、2027年から2032年にかけてCAGR 9.5%で拡大すると予測されています。この成長は、都市部での猫の飼育増加、室内ペットの採用拡大、および高嗜好性のスペシャライズドダイエットへの需要によって牽引されています。猫は選択的な食習慣で知られており、ウェットおよびドライフードの双方の一貫した摂取を確保するためにパラタントが不可欠です。機能性および栄養強化フォーミュレーションを含む猫用ダイエットのプレミアム化が、受容性を維持するためのフレーバー最適化の必要性をさらに高めています。さらに、ペットの人間化トレンドが猫の飼い主に高品質で味を重視した製品を優先させ、このセグメントにおける革新的なパラタントへの需要を増大させています。
用途別:
ドライフードが基盤、トリートが急成長ドライペットフードは2026年のペットフード用パラタント市場規模の54.0%を占め、製造効率と価格アクセシビリティによるものです。その優位性は、ペットオーナーへの広な普及、利便性、長い保存期間、およびウェットフードと比較した低コストによって支えられています。ドライキブルは犬や猫の主食となることが多く、パラタントはペットが食事を一貫して摂取できるよう、フレーバー、香り、テクスチャーを高める上で重要な役割を果たしています。さらに、ドライフードフォーミュレーションは大量生産の効率性から恩恵を受け、このセグメントをパラタントメーカーにとって安定した一貫した収益源としています。
トリーツおよびスナックは最も成長が速いセグメントであり、2027年から2032年にかけてCAGR 10.4%で拡大すると予測されています。成長は、飼い主がペットをますます家族の一員として扱い、プレミアムで風味豊かな機能性スナック製品に投資するペットの人間化トレンドの高まりによって促進されています。パラタントはこのカテゴリーにおいて重要であり、トリーツおよびスナックは繰り返しの消費を促すために少量で強いフレーバーと香りを提供しなければなりません。このセグメントの成長は、デンタルチュー、消化器系健康スナック、タンパク豊富なリワードなどの機能性トリーツのイノベーションによっても支えられており、これらは異臭をマスクし嗜好性を維持するためにパラタントを必要とします。
フレーバー技術別:
加水分解タンパク質が主導、カプセル化が台頭加水分解タンパク質は2026年のペットフード用パラタント市場規模の39.0%を占め、酵素を活用して小ペプチドと遊離アミノ酸を引き出し、深いうまみキャラクターを提供しています。加水分解タンパク質は、フレーバー強度の向上、消化性の改善、およびペットの自然な味覚嗜好に合致したアミノ酸の提供能力から高く評価されています。これらのタンパク質は、一貫した嗜好性を確保する能力から、特にプレミアムおよび機能性ダイエットにおいて、ドライ、ウェット、スペシャリティペットフードフォーミュレーションに広く活用されています。さらに、加水分解タンパク質は植物由来また代替タンパク質源を含むフォーミュレーションにおける望ましくないフレーバーを効果的にマスクし、メーカーにとって汎用性の高い選択肢となっています。
酵母エキスは最も成長が速いセグメントであり、2027年から2032年にかけてCAGR 12.3%で拡大すると予測されています。この成長は、クリーンラベルおよびサステナブルな原料に対する消費者の嗜好に応えながら嗜好性を高める、天然のうまみ豊かなフレーバープロファイルに起因しています。酵母エキスは、フレーバーの一貫性と強度が不可欠なプレミアムウェットフード、機能性スナック、トリーツ製品にますます組み込まれています。
地域分析
北米は2026年のペットフード用パラタント市場において最大地域であり、市場シェアの37.0%を占めました。この優位性は、高いペット飼育率、プレミアムペットフードへの堅調な消費者支出、および確立された製造・流通インフラに起因しています。獣医医学協会によると、米国では2025年に犬の飼い主が42.6%、猫の飼い主が32.6%と報告されています[3]。この地域はまた、高度なフォーミュレーション技術と成熟したサプライチェーンの恩恵を受け、ドライ、ウェット、スペシャリティペットフード製品全体にわたって高品質なパラタントの一貫した供給を可能にしています。さらに、北米におけるペットの人間化トレンドがプレミアム、機能性、フレーバー最適化されたペットフード製品への投資を促進し、この地域の市場リーダーシップを強化しています。
アジア太平洋地域は2027年から2032年にかけてCAGR 9.3%で最も成長が速い地域になると予測されています。この成長は、可処分所得の増加、ペット飼育の拡大、およびペット栄養と健康への意識の高まりによって牽引されています。中国、インド、東南アジアなどの国々における急速な都市化とライフスタイルの変化が、嗜好性と香りを高めるためにパラタントに大きく依存するプレミアム、クリーンラベル、機能性ペットフードへの需要を押し上げています。さらに、この地域における小売チャネルとeコマースプラットフォームの拡大が高品質なペットフード製品へのアクセスを改善し、市場成長をさらに加速させています。
欧州は市場成熟の中でも前進を続けており、農場から食卓まで(Farm-to-Fork)戦略に基づくトレーサビリティ規制が付加価値の成長を支えている。ドイツと英国が支出上位を占める一方、イタリアとスペインではグレインフリーダイエット向けイースト系フレーバー増強剤の採用が着実に進んでいる。東欧では、コスト意識の高い消費者が依然として従来型粉末製品を購入しているが、ポーランドやチェコ共和国のプレミアムセグメントでは、フレッシュ製品向けにマイクロカプセル化揮発性成分へのシフトが進んでいる。
競合状況
ペットフード用パラタント市場は中程度の集中度を示しており、Kemin Industries, Inc.、Symrise AG、Archer Daniels Midland Company、Darling Ingredients Inc.、AFB International, Inc.を含む上位5社が2026年において相当な市場シェアを保有しています。これにより、規模の優位性と小規模専門企業によるイノベーションの機会のバランスが取れた競争環境が生まれています。
戦略的トレンドは、コモディティベースの競争から離れ、技術的差別化と用途特化型ソリューションへの注目の高まりを示しています。企業はAI駆動のフレーバー最適化システムと、人間食品の官能評価手法を模倣した高度な嗜好性テストプロトコルに多大な投資を行っています。確立されたプレーヤーが垂直統合戦略を通じてより高いマージンのパラタント機会を追求する多角化化学企業および原料サプライヤーからの挑戦に直面する中、市場競争は激化しています。
昆虫由来および発酵由来パラタントなどの新興タンパク質源は、嗜好性基準を維持しながらサステナビリティへの懸念に対応する機会を提供しています。小規模企業は、サプライヤー選定において規模の優位性よりもカスタマイズ能力が優先される獣医用ダイエットやエキゾチックペットフードなどのニッチ用途に注力することで、従来のサプライヤー関係を変革しています。
ペットフード嗜好性向上剤業界リーダー
-
Kemin Industries, Inc.
-
Symrise AG
-
Archer Daniels Midland Company
-
Darling Ingredients Inc.
-
AFB International, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
ペットフード用パラタントの市場
- AFB International, Inc.
- Kemin Industries, Inc.
- Symrise AG
- Archer Daniels Midland Company (ADM)
- Darling Ingredients Inc.
- Kerry Group plc
- Givaudan SA
- Nutreco N.V.
- Lucta S.A.
- BHJ A/S
- Frutarom Industries Ltd.
- Nutriad International NV
- Charoen Pokphand Foods PCL
- Kalsec Inc.
- Ensign-Bickford Industries, Inc.
Recent Industry Developments in ペットフード用パラタントの市場
- 2024年12月:Kemin Industriesは昆虫タンパク質ミールの嗜好性に関する包括的な研究を発表し、アメリカミズアブの幼虫が従来の動物由来処方と比較して85〜90%の嗜好性スコアを達成できることを実証しました。
- 2024年5月:Kemin Industriesは、嗜好性向上剤生産の環境負荷を低減するため、代替タンパク質調達とレンダリング製品活用に焦点を当てた持続可能性戦略イニシアチブを導入しました。
- 2023年9月:Symriseはブラジルのシャペコーにペットフード嗜好性向上剤施設を開設しました。同施設は猫および犬用フードの嗜好性向上剤を生産しており、同社の世界最大のペットフード事業を代表しています。開所式には地元当局者、ビジネスリーダー、プロジェクトチームメンバーが参加しました。ペットオーナーは製品の品質と安全性を優先し、嗜好性と栄養価の双方を求めています。
世界のペットフード嗜好性向上剤市場レポートの調査範囲
ペットフード嗜好性向上剤は、ドライキブル、ウェットフード、トリート、スナックを含むペットフード製品のフレーバー、香り、全体的な嗜好性を向上させるために設計された添加物または原材料です。ペットフード嗜好性向上剤市場レポートは、形態別(乾燥粉末嗜好性向上剤および液体嗜好性向上剤)、原料別(動物由来、植物由来、昆虫由来、合成)、ペット種別(犬、猫、その他のペット種)、用途別(ドライペットフード、ウェットペットフード、トリートおよびスナック、獣医用食)、フレーバー技術別(加水分解タンパク質、酵母エキス、メイラード反応フレーバー、その他のフレーバー技術)、地域別(北米、南米、欧州、アジア太平洋、中東、アフリカ)に区分されています。市場予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| 乾燥粉末嗜好性向上剤 |
| 液体嗜好性向上剤 |
| 動物由来 |
| 植物由来 |
| 昆虫由来 |
| 合成 |
| 犬 |
| 猫 |
| その他のペット種 |
| ドライペットフード |
| ウェットペットフード |
| トリートおよびスナック |
| 獣医用食 |
| 加水分解タンパク質 |
| 酵母エキス |
| メイラード反応フレーバー |
| その他 |
| 北米 | 米国 |
| カナダ | |
| 北米その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| メキシコ | |
| 南米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| ニュージーランド | |
| アジア太平洋その他 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| エジプト | |
| アフリカその他 |
| 形態別 | 乾燥粉末嗜好性向上剤 | |
| 液体嗜好性向上剤 | ||
| 原料別 | 動物由来 | |
| 植物由来 | ||
| 昆虫由来 | ||
| 合成 | ||
| ペット種別 | 犬 | |
| 猫 | ||
| その他のペット種 | ||
| 用途別 | ドライペットフード | |
| ウェットペットフード | ||
| トリートおよびスナック | ||
| 獣医用食 | ||
| フレーバー技術別 | 加水分解タンパク質 | |
| 酵母エキス | ||
| メイラード反応フレーバー | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| 北米その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| メキシコ | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| ニュージーランド | ||
| アジア太平洋その他 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| アフリカその他 | ||
レポートで回答される主要な質問
ペットフード用パラタントの市場規模はどのくらいですか?
ペットフード用パラタント市場は2026年に46.6億米ドルと評価され、2027年の50.0億米ドルから2032年には71.5億米ドルへと成長し、予測期間2027年から2032年にかけてCAGR 7.42%で推移すると予測されています。
最も成長が速い嗜好性向上剤の形態はどれですか?
液体パラタントは、ウェットおよびフレッシュフードがシェアを拡大するにつれ、2027年から2032年にかけてCAGR 9.9%で拡大すると予測されています。
サプライヤーにとっての主な規制上の課題は何ですか?
北米と欧州における厳格なクリーンラベル規制により、完全なトレーサビリティと合成フレーバー類似物の除去が求められており、コストと複雑さが増加しています。
この分野におけるサプライヤーの集中度はどの程度ですか?
上位5社が世界の収益の相当部分を支配しており、中程度の集中度を示していますが、ニッチおよび技術主導の新規参入者にも依然として余地があります。