
整形外科軟部組織修復市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 8.52 十億米ドル |
| 市場規模 (2032) | 13.80 十億米ドル |
| 成長率 (2027 - 2032) | 7.71 % |
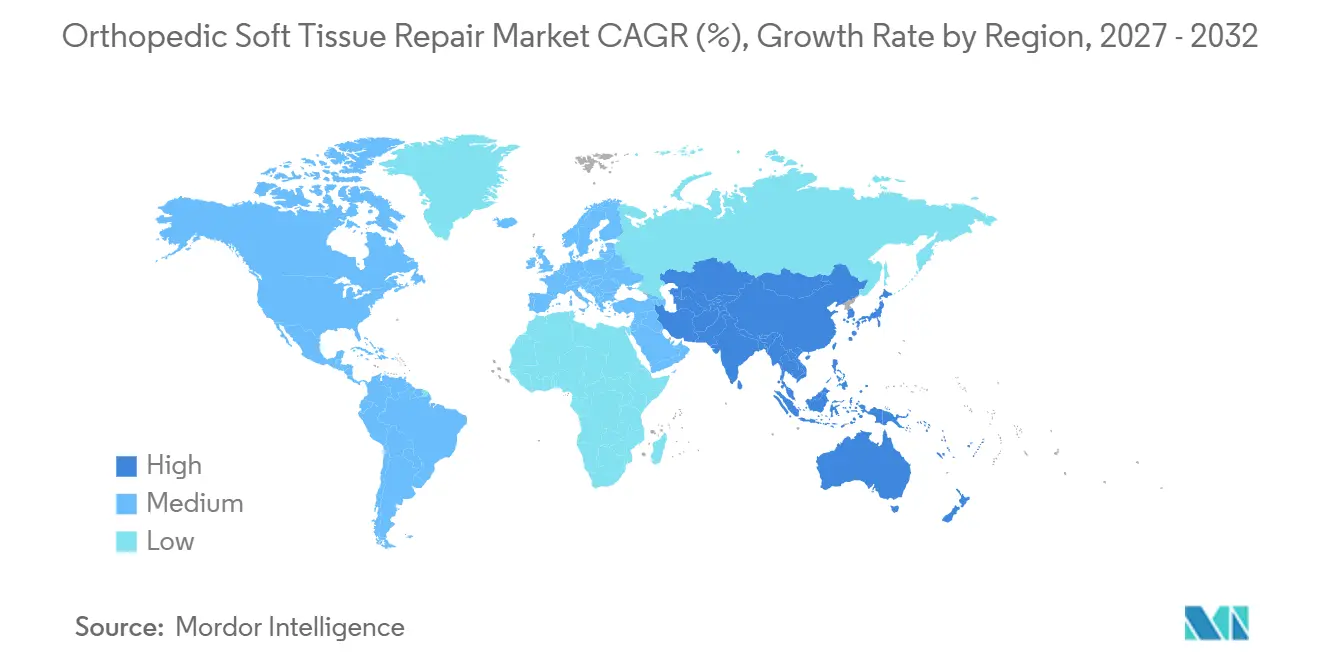
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
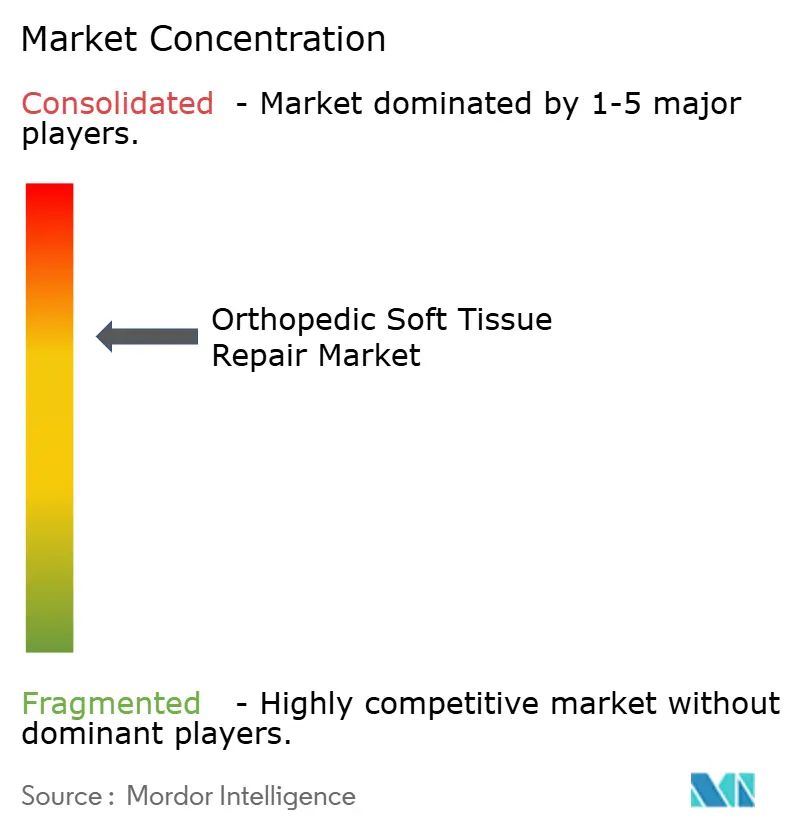
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる整形外科軟部組織修復市場分析
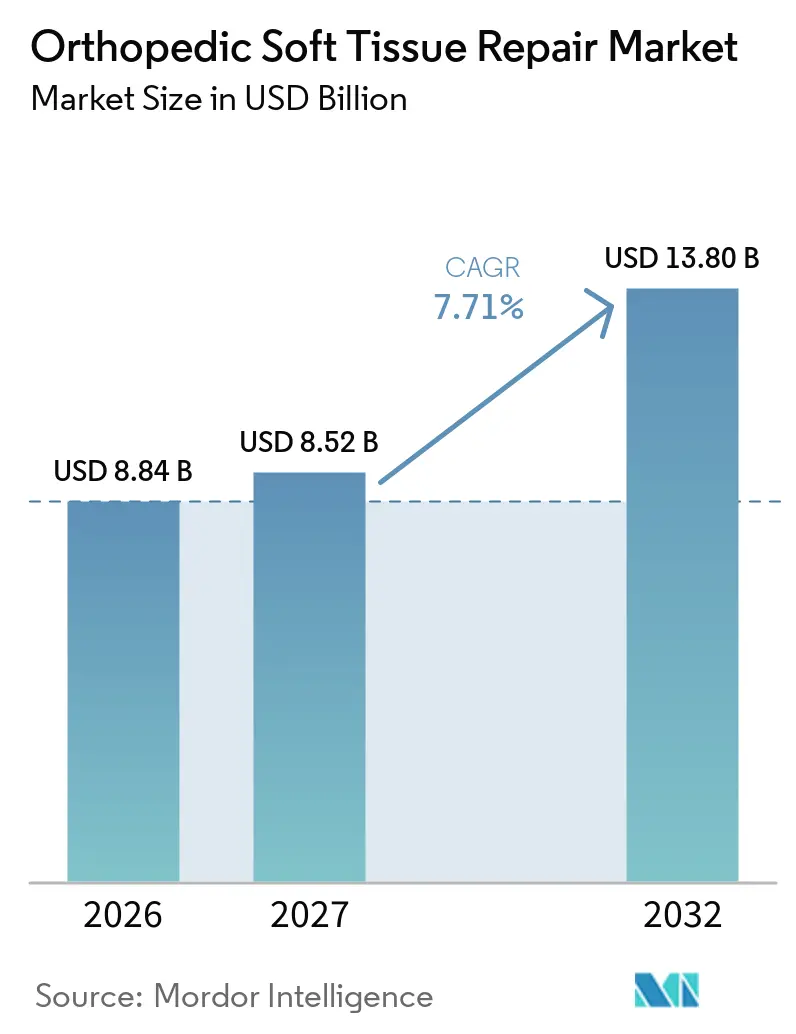
整形外科軟部組織修復市場の規模は、2026年の8.84 ビリオン 米ドルから2027年には8.52 ビリオン 米ドルに増加し、2032年までに13.80 ビリオン 米ドルに達する見込みで、2027年から2032年にかけてCAGR 7.71%で成長します。
人口の高齢化、スポーツ参加者の増加、および生体誘導型スキャフォールドに対する外科医の採用加速が、手術件数を増大させています。病院および外来手術センター(ASC)は、入院期間の短縮と診療報酬の改善を活かすべく関節鏡手術室の拡充を進めており、一方で医療機器メーカー(OEM)は内因性治癒を促進するバイオロジクスの研究開発を強化しています。腱板修復後の再断裂リスクを予測する人工知能(AI)計画プラットフォームも、手術成功率をさらに向上させています。これらの要因が相まって、肩・膝・股関節修復に使用される固定アンカー、生体吸収性インプラント、および特殊ディスポーザブル製品に対する強固な購買意欲を後押ししています。
主要レポートのポイント
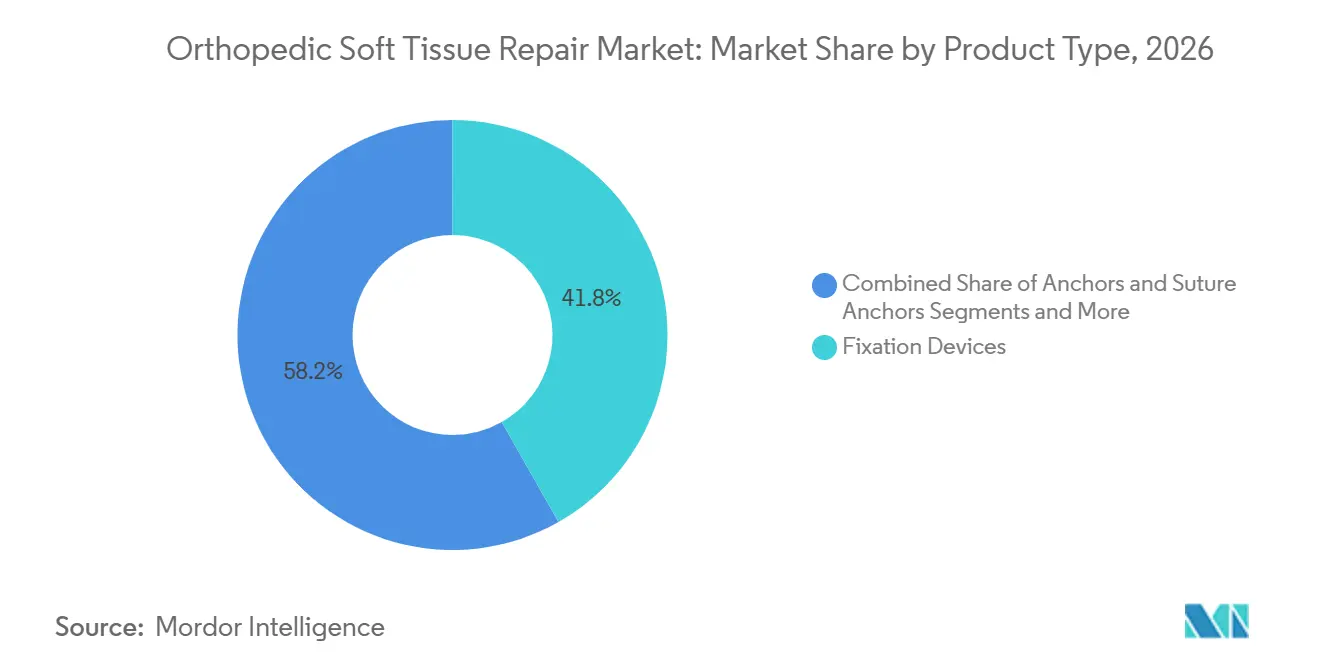
- 製品タイプ別では、固定デバイスが2026年の整形外科軟部組織修復市場シェアの41.8%を占めてトップとなり、生体誘導型スキャフォールドは2032年にかけてCAGR 10.1%で拡大しています。
- 適応別では、腱板修復が2026年の整形外科軟部組織修復市場規模の34.5%のシェアを占め、股関節唇修復は2032年にかけてCAGR 10.4%の成長軌道にあります。
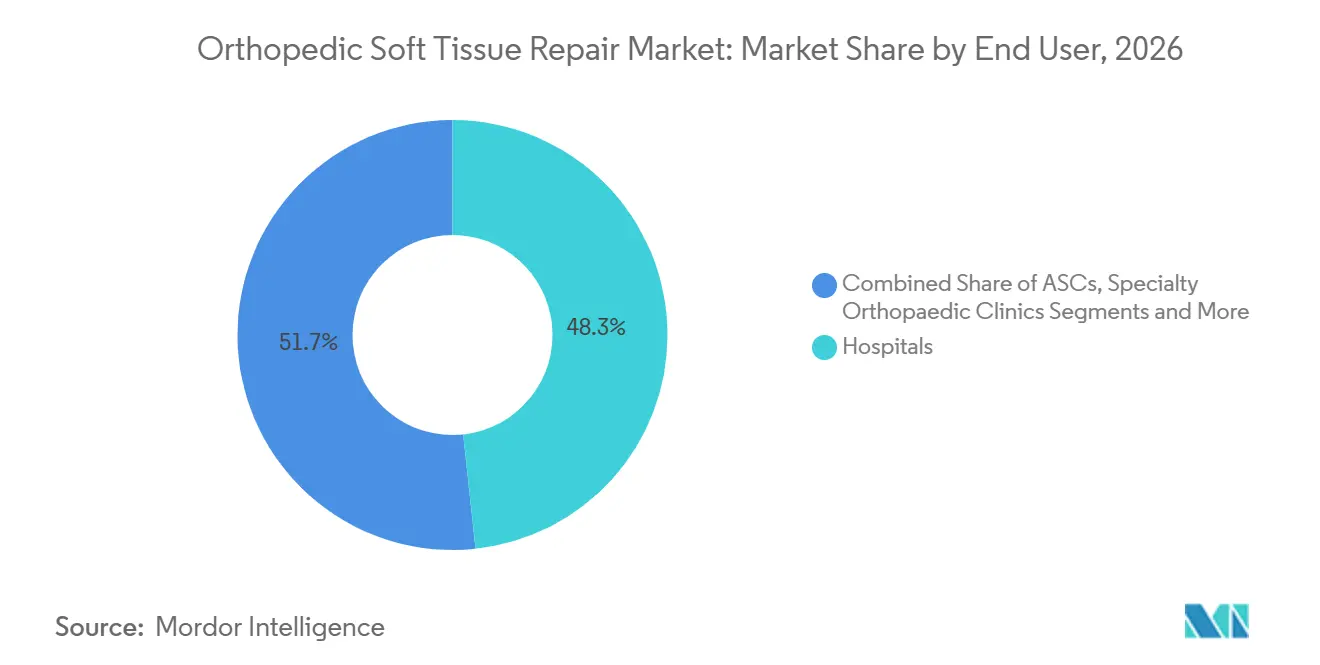
- エンドユーザー別では、病院が2026年に48.3%の収益シェアを保持し、ASCは改定されたメディケア支払い規則のもとで2032年にかけてCAGR 8.9%で拡大しています
- 地域別では、北米が2026年の整形外科軟部組織修復市場シェアの38.7%を占め、アジア太平洋地域は設備増強および製造促進政策を背景に2032年にかけてCAGR 8.1%を記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高齢化人口とスポーツ傷害の有病率 | +1.80% | 北米・欧州連合に集中した世界規模 | 長期(4年以上) |
| 低侵襲関節鏡手術への移行 | +1.50% | 北米主導、アジア太平洋へ拡大する世界規模 | 中期(2〜4年) |
| 外来ASC償還モデルの成長 | +1.20% | 北米が主要、欧州連合での採用は限定的 | 短期(2年以内) |
| 生体誘導性・スキャフォールド技術の台頭 | +2.10% | 北米・欧州連合が先行、アジア太平洋が追随 | 中期(2〜4年) |
| AI主導の術前計画による修復成功率の向上 | +0.90% | 北米・欧州連合が中核、アジア太平洋での選択的採用 | 中期(2〜4年) |
| OEMとの再生医療コラボレーション | +1.00% | 研究開発が北米に集中した世界規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高齢化人口とスポーツ傷害の有病率
ローテーターカフの病変は60歳以上の個人の40%以上に影響を与えており、50歳以上の成人における組織的な運動への参加は増加し続けています。[1] 変性および急性損傷メカニズムの交差点が整形外科軟部組織修復市場を拡大させています。医療システムは、肩・膝・股関節修復の高い処置件数を集約するスポーツ医学と老年整形外科の複合サービスラインを開設することで対応しています。並行して、欧州と北米の公的支払者は転倒予防と筋骨格系スクリーニングプログラムへの資金提供を開始しており、間接的に紹介パイプラインを加速させています。新興アジア全域では、民間病院が低コストの関節鏡手術を求めるインバウンド医療観光客に対応しており、生体グラフトと固定アンカーの世界的なアドレス可能性を拡大しています。
低侵襲関節鏡手術への移行
4Kイメージングと柔軟な器具によって強化された関節鏡視覚化は、多くの腱および関節唇修復において平均入院期間を2日から当日退院へと短縮しています。Vericelの2024年の米国でのMACI Arthroの発売(関節鏡的に送達される軟骨細胞インプラント)は、より小さなポータルと生体増強に向けた勢いを強調しています。研究によると、外科医は約50症例後に肩甲上神経減圧術の熟練度に達し、手術時間を29.5分から6.2分に短縮します。[2] 学習曲線が平坦化するにつれて、ディスポーザブルカニューレ、縫合糸パッサー、スマートアンカーを販売するOEMは、整形外科軟部組織修復市場内で拡大する継続的な収益ストリームを享受しています。
外来ASC償還モデルの成長
メディケア・メディケイドサービスセンターは2025年暦年のASC支払い率を2.6%引き上げ、追加の関節鏡的膝・肩・股関節介入を含む対象処置リストを拡大しました。[3] 収益予測によると、新しい料率が完全に実施されると、整形外科ASCは特定の靭帯修復において売上高を2倍にできる可能性があります。インプラントコストをグローバル支払いにバンドルすることで、購買者はインプラントベンダーと数量ベースの契約を交渉するよう促され、後の器具除去を不要にする生体吸収性アンカーに有利な価格弾力性が生まれています。デバイスメーカーはASCの建設に共同投資し、整形外科軟部組織修復市場全体でインプラントの引き込みを確保するために据え置き払い条件で資本設備を提供することで応じています。
生体誘導性・スキャフォールド技術の台頭
再生インプラントは治療目標を構造的補強から生物学的修復へとシフトさせています。Regenityのコラーゲン製RejuvaKnee半月板デバイスは2024年に米国の認可を受け、年間100万件以上の半月板切除術をターゲットとしています。CONMEDのBioBraceは2025年4月に拡大適応を取得し、ACLから上腕二頭筋腱修復まで50以上の処置をカバーするようになりました。マンガンケイ酸塩ナノ粒子スキャフォールドに関する前臨床研究では、動物モデルにおける幹細胞調節を介した腱骨治癒の加速がさらに実証されています。これらの進歩は外科医と患者の関心を高め、従来のスクリューとアンカーのプロトコルを固定と生体増強を組み合わせたハイブリッド構造へと移行させ、整形外科軟部組織修復市場の将来的な成長を後押ししています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 新規バイオロジクスの臨床エビデンスの欠如 | -1.40% | 北米・欧州連合でより厳格な施行が行われる世界規模 | 中期(2〜4年) |
| 処置・デバイスの高コストと支払者圧力 | -2.10% | 北米が主要、欧州連合・アジア太平洋へ拡大 | 短期(2年以内) |
| 高度なアンカーに対する外科医の学習曲線 | -0.80% | 新興市場でより高い影響を持つ世界規模 | 中期(2〜4年) |
| 同種移植片調達に関する規制の不確実性 | -0.60% | 北米・欧州連合が主要、アジア太平洋への影響は限定的 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
新規バイオロジクスの臨床エビデンスの欠如
15年以上にわたって新しい軟骨修復バイオロジクスが米国食品医薬品局(FDA)の承認を得ておらず、351分類製品に対する厳格な臨床試験の負担を浮き彫りにしています。同機関はヒト組織由来物の監視を強化しており、米国整形外科学会は現在、研究状況を追跡するための公開バイオロジクスダッシュボードを維持しています。無作為化試験は、サンプルサイズの小ささとプラセボ手術に関連する倫理的障壁によって妨げられており、スキャフォールド革新者の商業化タイムラインを遅延させています。病院にとっては、長期的な有効性データの不確実性が、一時的な新技術追加支払いを超えた償還コーディングを制限し、整形外科軟部組織修復市場内での初期採用を制約しています。
処置・デバイスの高コストと支払者圧力
インフレ調整後のメディケアによる一次股関節・膝関節形成術への支払いは2000年以降55%低下しており、サプライチェーンコストは医療技術費用の最大20%を消費しています。整形外科外傷の償還は同期間に約3分の1減少しました。エピソード・オブ・ケア価格設定の圧力により、外科医はプレミアムスキャフォールドインプラントをより厳しいマージンと比較検討するようになっています。同時に、ASCは汎用スクリューを標準化するか、OEMとキャピテーション契約を交渉しており、整形外科軟部組織修復市場における高仕様バイオロジクスの近期収益成長を鈍化させています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
生体誘導性技術がイノベーションを牽引固定デバイスは2026年の整形外科軟部組織修復市場シェアの41.8%を維持しており、腱および靭帯手術全般で使用されるアンカー、スクリュー、テープの普及がその基盤となっています。しかし、生体誘導型スキャフォールドはCAGR 10.1%で2032年まで拡大しており、再生治癒構造体へのパラダイムシフトを示しています。Atreonは2025年に、腱板治癒中に一時的なサポートを提供した後に溶解し、将来的なハードウェア合併症を回避する生体吸収性合成インプラントについて米国の認可を取得しました。OEMは成長因子、幹細胞キャリア、および抗菌剤を複合設計に組み込み、プレミアムな平均販売価格を実現する多機能製品を創出しています。
研究開発の優先事項は、固定機能と生物学的シグナルを単一デリバリーシステムに統合したハイブリッドプラットフォームへと移行しつつあります。三次元印刷により患者固有の気孔率勾配が実現し、スマートポリマーは局所的なpHまたは酵素活性に応答して分解速度を制御します。規制当局は、従来の金属製品との機械的試験の同等性を重視しつつも、革新的な生体適合性エビデンスの経路を奨励するガイダンスを公表しており、先行企業にタイミング上の優位性をもたらしています。これらの進歩が総合的に、生体誘導型構造体を整形外科軟部組織修復市場の長期的拡大における重要な貢献要素として位置づけています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
適用別:
股関節唇修復が成長リーダーとして台頭腱板手術は、高い有病率と確立された臨床経路により、2026年の整形外科軟部組織修復市場規模の34.5%を生み出しました。しかし、股関節唇手術はCAGR 10.4%で最も急速に成長しており、大腿寛骨臼インピンジメント診断の改善および陰部神経リスクを低減するポストレス牽引関節鏡術によって牽引されています。外科医は現在、股関節の運動学を回復させるために関節包縫縮術と大腿骨形成術を組み合わせて実施しており、解剖学的に制約された部位に適合する低プロファイル縫合アンカーへの需要を喚起しています。
半月板温存もまた、Regenityの RejuvaKnee認可を受けて部分半月板切除術から足場ベースの再生へと移行しており、米国の年間症例数は100万件を超えると見込まれています。前十字靭帯(ACL)再建術は、移植片の組み込みを加速させる多相性骨・靭帯・骨スキャフォールドの恩恵を受けています。アウトカム登録が生物学的に強化された修復の耐久性向上を記録するにつれ、支払者のアルゴリズムが最終的に組織温存アプローチを優先する可能性があり、整形外科軟部組織修復市場への追い風が加わることになります。
エンドユーザー別:
ASCが償還上の優位性を活用病院は2026年に48.3%の収益を占め、幅広い症例構成とトラウマ対応の責務を反映しています。それにもかかわらず、ASCはメディケアおよび民間保険会社が施設費用の低い外来設定への適切な症例誘導を進めるなか、2032年にかけて年率8.9%の成長が予測されています。外科医はスケジュールとスタッフ管理の主導権を評価し、患者は当日退院と感染リスクの低減を重視しています。
専門整形外科センターは、インプラント、施設、および専門家報酬を固定価格でカバーするバンドル支払い契約の実験を行っています。デバイスベンダーは、利用状況を追跡してきめ細かなコスト計算を可能にするコンサインメント在庫とクラウド接続型器具を提供しています。モバイル手術ポッドおよびハイブリッド入院・外来施設が「その他」カテゴリーを補完し、農村部の診療圏へのリーチを拡大しています。総じて、サービス提供場所のシフトが手術件数を増加させ、整形外科軟部組織修復市場内の購買チャネルを多様化させています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米整形外科軟部組織修復市場
北米は、高度な画像診断インフラとバイオロジクスインプラントの早期採用を背景に、2026年の整形外科軟部組織修復市場シェアの38.7%を維持しました。ASC診療報酬を引き上げる連邦支払い改革は近期の収益見通しを改善させますが、長期的な成長は外科医報酬および病院予算への下方圧力によって抑制されています。米国のOEMは、独自の軟部組織技術を確保するためにStrykerによるArtelon買収を代表例として、戦略的買収を通じて対応しています。
アジア太平洋整形外科軟部組織修復市場
アジア太平洋地域は、病院の拡充、可処分所得の増加、および国内デバイス製造に対する政府インセンティブに支えられ、2032年にかけてCAGR 8.1%を記録すると見込まれています。中国の国家薬品監督管理局は国家令739のもとでクラスIII承認経路を合理化し、国内企業が関節鏡手術を対象とした整形外科ロボットを上市できるようにしています。インドの生産連動型インセンティブも同様に国産インプラント製造を奨励し、地域の供給を拡大してコスト障壁を低下させています。
欧州・中東・アフリカおよびラテンアメリカ整形外科軟部組織修復市場
欧州は、医療機器規則(MDR)のコンプライアンス期限が加盟国間の臨床エビデンス要件を統一する中、安定した規制下での成長を示している。高齢化人口動態および日帰り手術への公的部門の注力が、期的な手術件数の増加を支えている。一方、ラテンアメリカ、中東、およびアフリカの一部では、低い基準値から二桁台の手術件数成長が見られるものの、通貨変動と断片化した償還制度がプレミアムインプラントの普及を遅らせている。段階的価格設定および外科医教育プログラムを展開するOEMメーカーが、整形外科軟部組織修復市場のこれらフロンティアセグメントにおける漸進的需要を取り込む上で最も有利な立場にある。
競合ランドスケープ
整形外科軟部組織修復産業は中程度の集約を示しており、上位5社が世界収益の約52%を共同で支配し、Johnson & Johnson単独で13%、Strykerが約3%を保持しています。大手プレーヤーは規模を活用して351バイオロジクス要件を満たす重要な試験に資金を提供し、小規模な革新者に対する参入障壁を構築しています。Smith+Nephewによる1億8,000万米ドルのAgili-C軟骨再生技術の買収などの最近のディール活動は、アンカーポートフォリオを生体増強で補完するプラットフォームへの投資家の食欲を示しています。
断裂形態と骨密度をインプラント配置計画にマッピングする人工知能エンジンが主要な差別化要因として台頭しています。深層学習モデルは最近、関節鏡的ローテーターカフ修復後の再断裂リスク予測において96.9%の精度を達成し、成果連動型償還に関する議論を鋭くしています。ロボット支援全膝関節形成術は2023年に米国処置の13%に達しましたが、手動技術に対する長期的な優位性は依然として不確定です。
生体吸収性ポリマーと細胞含有ハイドロゲルに焦点を当てたスタートアップは、2021年より低い評価額ながらもベンチャーキャピタルを調達し続けています。Zimmer BioMetとCBREのASCネットワーク開発のための提携などの戦略的パートナーシップは、処置設定とインプラント処方集に対する下流の管理を拡大しています。償還システムがバンドル支払いとエビデンスベースの承認に向けてシフトするにつれて、規模、製品の幅、データ分析が整形外科軟部組織修復市場内のシェアシフトをますます左右するようになるでしょう。
整形外科軟部組織修復産業リーダー
-
Arthrex
-
Smith & Nephew
-
Stryker
-
Zimmer Biomet
-
Johnson & Johnson
- 注:主要企業の掲載順は順位を示すものではありません。
整形外科軟部組織修復市場 このレポートでカバーされる企業
- Arthrex
- Smiths Group
- Stryker
- Zimmer Biomet
- Johnson & Johnson
- Conmed
- Medtronic
- Orthofix
- Integra LifeSciences
- Bioventus
- RTI Surgical
- Tissue Regenix
- MTF Biologics
- LifeNet Health
- Wright Medical (now Stryker)
- Parcus Medical
- Breg
- Mathys Ltd Bettlach
- Cayenne Medical
- Orthomed
最近の産業開発事情 整形外科軟部組織修復市場
- 2025年4月:CONMEDが50以上の腱および靭帯修復をカバーする拡大BioBrace適応についてFDA認可を取得し、スキャフォールドをプラットフォーム技術として位置づけました。
- 2025年2月:Atreonが生体吸収性ローテーターカフインプラントの米国認可を取得し、外科医に金属フリーの固定オプションを提供しました。
- 2024年8月:Vericelがブタコラーゲン膜上の自家培養軟骨細胞の関節鏡的送達を可能にするMACI Arthroを発売しました。
世界の整形外科軟部組織修復市場レポートの範囲
セグメンテーション概要
| 固定デバイス |
| アンカーおよび縫合アンカー |
| 生体グラフト |
| 合成グラフト |
| 縫合糸およびテープ |
| その他 |
| ローテーターカフ修復 |
| ACL/PCL修復 |
| 半月板修復 |
| 股関節唇修復 |
| 肩関節唇修復 |
| その他 |
| 病院 |
| 外来手術センター(ASC) |
| 専門整形外科クリニック |
| スポーツ医学センター |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東・アフリカ | 湾岸協力会議(GCC) |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 製品タイプ別 | 固定デバイス | |
| アンカーおよび縫合アンカー | ||
| 生体グラフト | ||
| 合成グラフト | ||
| 縫合糸およびテープ | ||
| その他 | ||
| 適用別 | ローテーターカフ修復 | |
| ACL/PCL修復 | ||
| 半月板修復 | ||
| 股関節唇修復 | ||
| 肩関節唇修復 | ||
| その他 | ||
| エンドユーザー別 | 病院 | |
| 外来手術センター(ASC) | ||
| 専門整形外科クリニック | ||
| スポーツ医学センター | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | 湾岸協力会議(GCC) | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
整形外科軟部組織修復市場の現在の価値はいくらですか?
整形外科軟部組織修復市場規模は2027年に9.52 ビリオン 米ドルです。
生体誘導性スキャフォールドの需要はどのくらいの速さで成長していますか?
生体誘導型スキャフォールドは、再生治癒の効果により2032年にかけてCAGR 10.1%で拡大しています。
なぜ外来手術センターが軟部組織処置においてシェアを獲得しているのですか?
改定されたメディケア支払い率と当日退院の利便性が、より多くの関節鏡修復をASCへと誘導しています。
最も速い成長ポテンシャルを示す適用セグメントはどれですか?
股関節唇修復は、インピンジメント診断の改善と関節鏡技術に後押しされ、予測CAGR 10.4%でリードしています。
償還圧力はデバイス選択にどのような影響を与えていますか?
外科医報酬の低下とバンドル支払いが、クリニックをコスト効率の高い、多くの場合生体吸収性のインプラントシステムへと誘導しています。