
オート麦原料市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
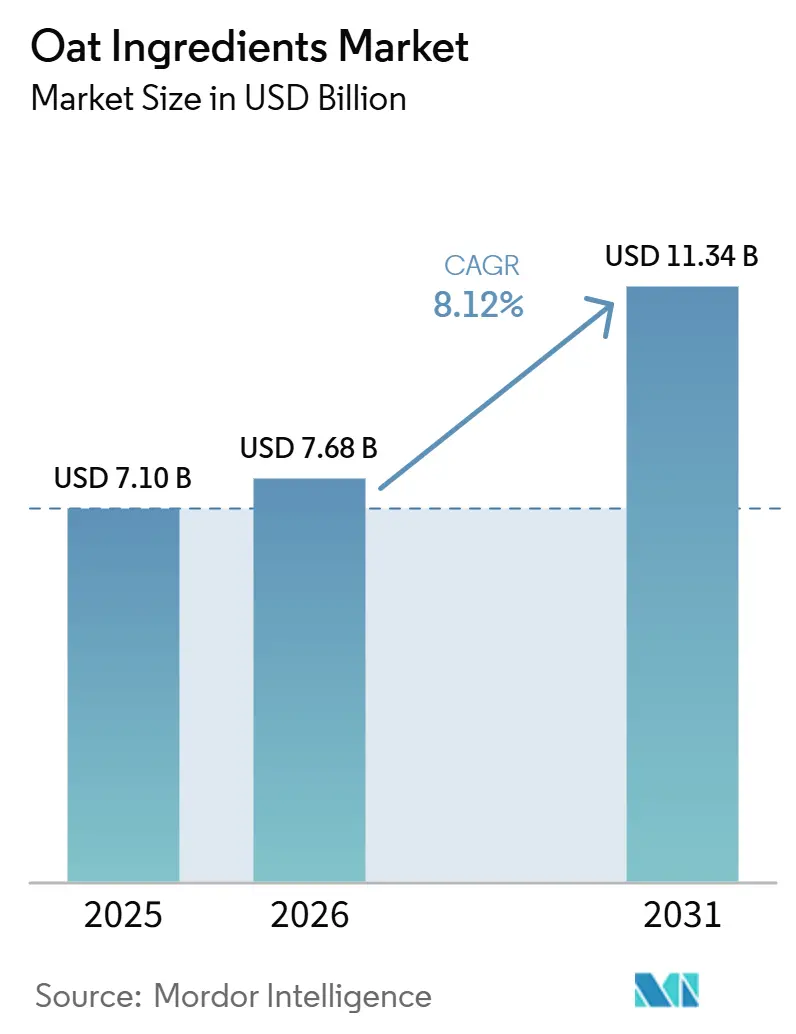
| 市場規模 (2026) | 7.68 十億米ドル |
| 市場規模 (2031) | 11.34 十億米ドル |
| 成長率 (2026 - 2031) | 8.12 % |
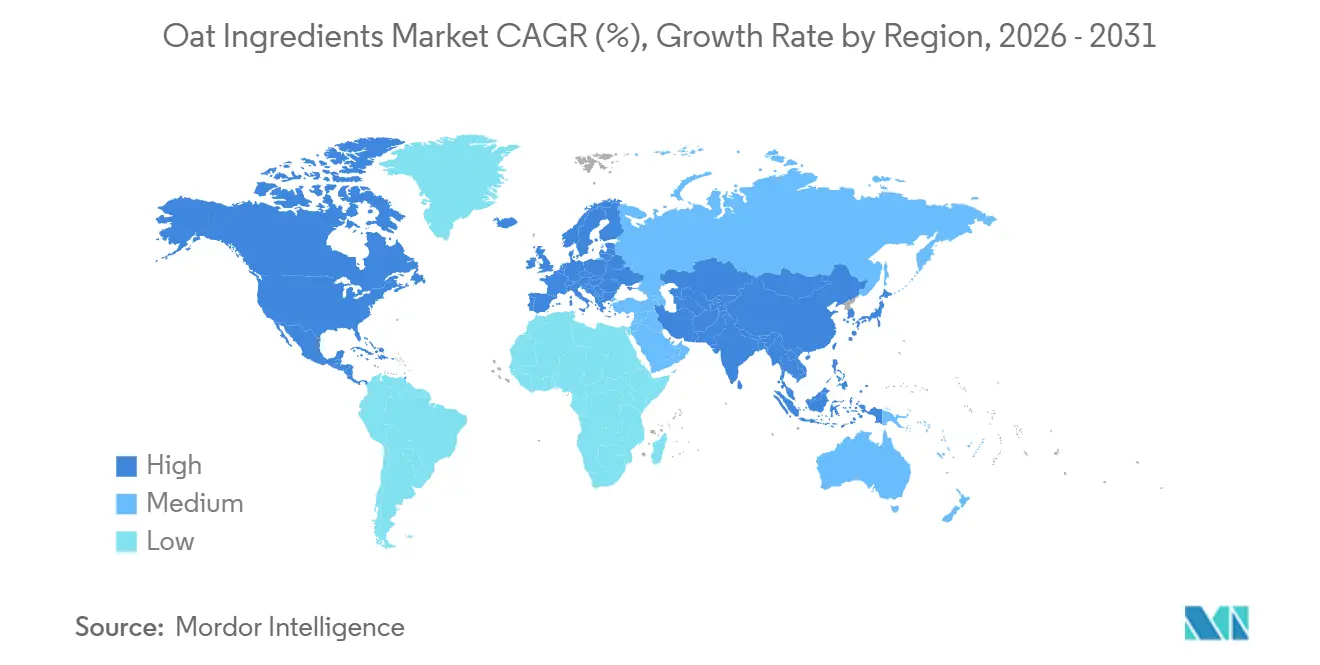
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
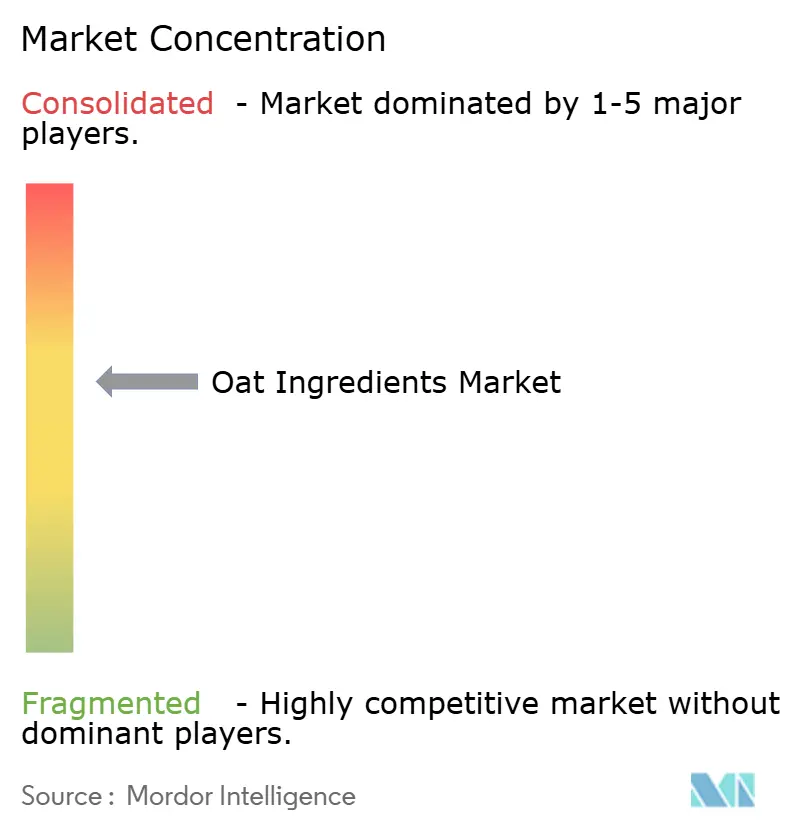
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオート麦原料市場分析
オート麦原料市場の規模は、2025年の71.0 ビリオン 米ドルから2026年には76.8 ビリオン 米ドルへと成長し、2026年から2031年にかけてCAGR 8.12%で2031年までに113.4 ビリオン 米ドルに達すると予測されています。この成は、植物性食品の人気上昇、β-グルカンの心臓健康効果に関する規制当局の承認、およびタンパク質抽出効率を向上させる酵素的分画技術の進歩によって牽引されています。PepsiCoによる中国での16万トン規模のクエーカー工場設立への投資など、大規模な投資がこの市場の長期的な成長ポテンシャルを示しています。しかし、市場はカナダからのオート麦供給の制限や、米国で新たに課された25%の関税など、短期的な課題に直面しており、コストの変動要因となっています。こうした障壁にもかかわらず、継続的な研究開発の取り組みとプレミアム製品のポジショニングが、飲料、ベーカリー製品、ニュートラシューティカルズにおけるオート麦原料の用途を拡大しています。さらに、持続可能性への関心の高まりとクリーンラベル製品への需要増加が、特に高価格を維持できる有機・特殊オート麦分画において魅力的な利益率を支えています。
主要レポートのポイント
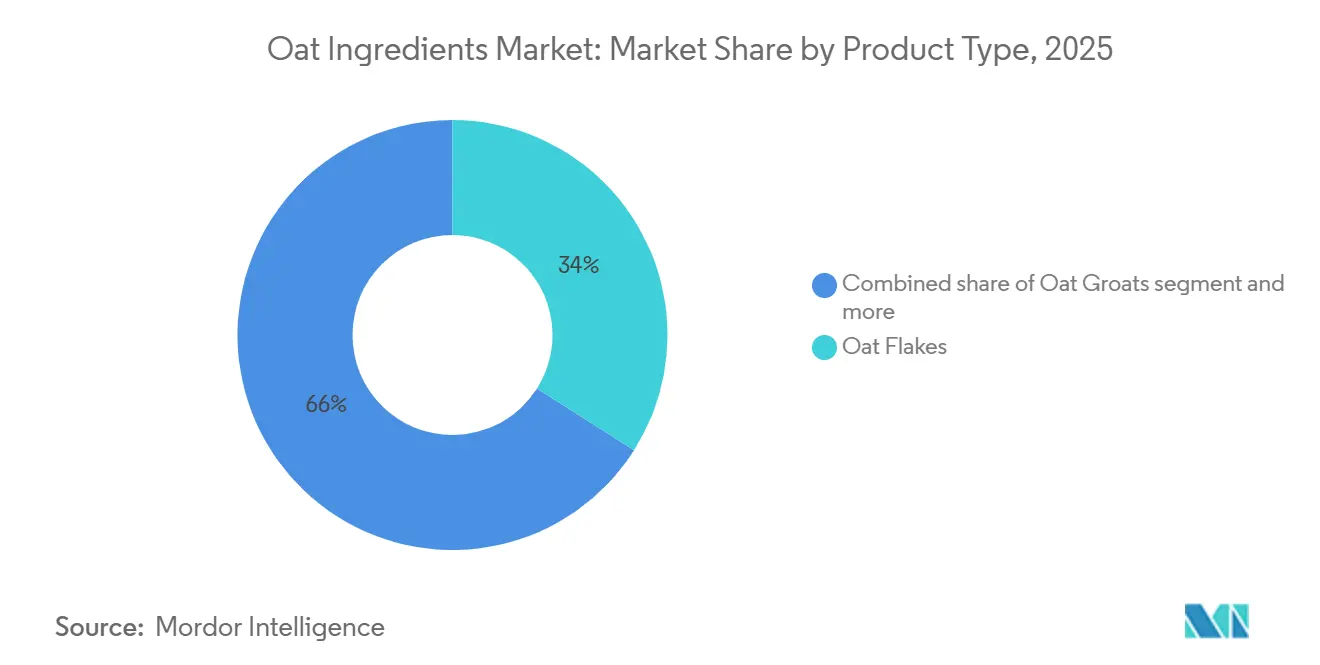
- 製品タイプ別では、オートフレークが2025年のオート麦原料市場シェアの33.98%をリードし、オートタンパク質は2031年にかけてCAGR 12.05%で拡大すると予測されています。
- 性質別では、従来型フォーマットが2025年のオート麦原料市場規模の82.74%を占め、有機オートは2031年にかけてCAGR 10.78%で最も速い成長を記録しました。
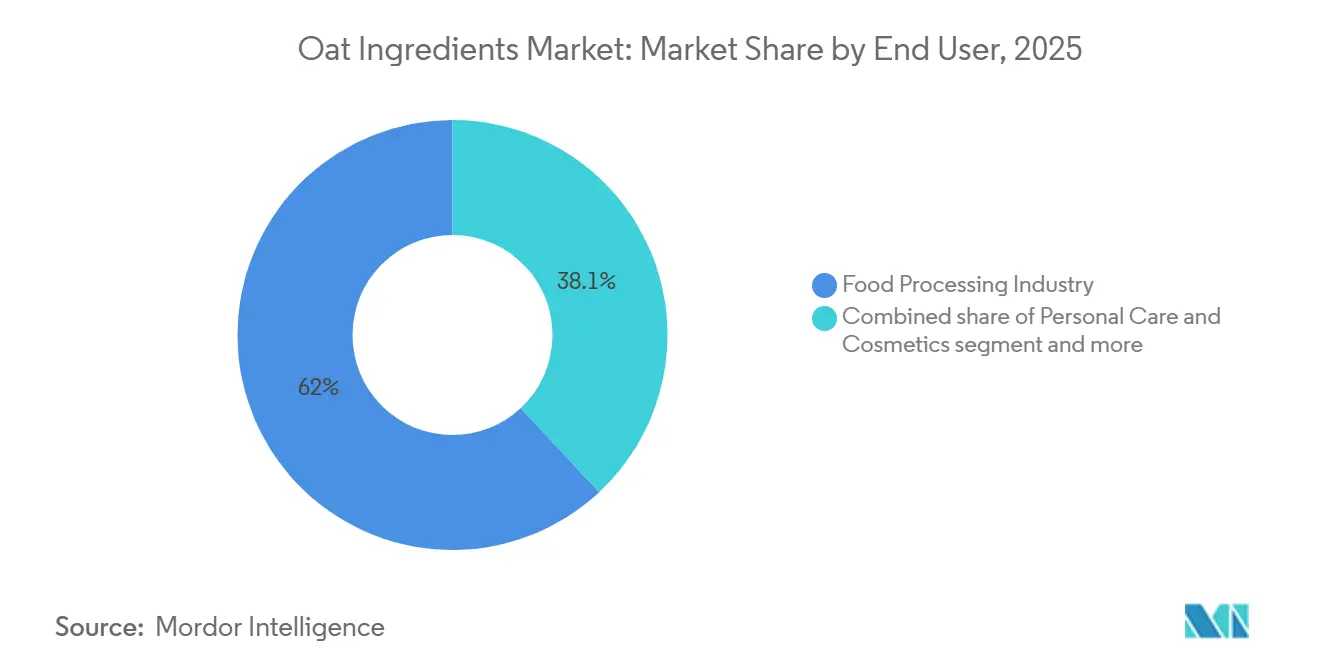
- エンドユーザー別では、食品加工が2025年の収益の61.95%を占め、ニュートラシューティカルズは2031年にかけてCAGR 11.61%で成長すると予測されています。
- 地域別では、欧州が2025年の世界収益の31.88%を占め、アジア太平洋は2031年にかけてCAGR 8.92%で拡大しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| オート麦ベースの食品・飲料の人気上昇 | +2.1% | アジア太平洋および北米で最も強い成長を示す世界全体 | 中期(2〜4年) |
| 植物性・ヴィーガン食の普及 | +1.8% | 北米と欧州がリードし、アジア太平洋の都市部へ拡大 | 長期(4年以上) |
| 持続可能でクリーンラベルな製品への需要増加 | +1.5% | 欧州と北米が中核、アジア太平洋への波及 | 中期(2〜4年) |
| β-グルカンの臓健康効果に関する消費者意識の高まり | +1.3% | 米国、欧州、カナダの規制支援を伴う世界全体 | 短期(2年以内) |
| クリーンラベルおよびアレルゲンフリーのポジショニング | +1.0% | 主に北米と欧州、アジア太平洋で新興 | 中期(2〜4年) |
| オート麦加工・分画技術の進歩 | +0.8% | 欧州と北米にイノベーションセンターを持つ世界全体 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
オート麦ベースの食品・飲料の人気上昇
消費者は栄養上の利点と利便性の両方を提供する機能性食品へのシフトを強めており、オート麦ベース製品の人気を牽引しています。米国では、オーツミルクの売上が著しく成長し、オート麦作物への需要を直接押し上げています。このトレンドは飲料にとどまらず、独自の2Dプリント技術によって包装廃棄物を94%削減するMilkadamiaのフラットパックオーツミルクのような革新的なソリューションにまで拡大しています。さらに、酵素処理技術の進歩がこの成長を支えています。例えば、NovozymesのVertera Oatバイオソリューションは、メーカーが最適なタンパク質レベルと甘味プロファイルを実現しながら原材料リストを簡素するのに役立っています。企業もこの需要増加に対応するために製品を再処方しています。例えば、ユニリーバはFood Navigatorが報じたように、Ben & Jerryのデイリーフリーアイスクリームのナッツや種子をオートに置き換えました。さまざまなカテゴリーにわたるオート麦ベース製品の多様化は、従来の朝食アイテムをはるかに超えた強力で持続的な成長トレンドを示しており、より広範な市場での拡大を支えています。
植物性・ヴィーガン食の普及
植物性タンパク質市場は2030年までに大幅に成長すると予測されており、オート麦原料に多大な機会をもたらしています。この成長は、特に新興市場における肉を使わない食事の採用増加によって支えられています。Vegconomistによると、2023年から2024年にかけて複数の国で調査された18〜64歳の消費者のうち、インドでは10人中4人が肉を使わない食事を実践しており、植物性製品に対する同国のポテンシャルを示しています [1]。オートはそのアミノ酸プロファイルなど栄養上の利点から、ますます好まれるようになっています。例えば、オート麦ふすまコンセントレートのタンパク質含有量は21%で、通常のオートフレークの14%を大幅に上回っています。市場がタンパク質源の多様化へとシフトする中、オートはレンズ豆やひよこ豆と並ぶ強力な代替品として台頭しており、大豆やエンドウ豆タンパク質よりも好まれることが多くなっています。肉の代替を重視する多くの植物性製品とは異なり、オート麦ベース製品は完全な栄養を強調し、自然な植物性オプションを求める健康志向の消費者にアピールしています。より健康的な食の選択に対するこの高まる嗜好が、植物性タンパク質市場における原料としてのオートへの需要を牽引しています。
持続可能でクリーンラベルな製品への需要増加
消費者は購買決定においてますます持続可能性を優先してり、環境に優しい食品への需要を牽引しています。このトレンドは、自然に低い環境負荷を持つオート麦原料を市場における競争力のある選択肢として位置づけています。若い消費者はこうした製品に対してプレミアムを支払う意欲があり、Z世代とミレニアル世代はオーガニック、ナチュラル、高タンパク質、人工原料不使用などの表示を持つ製品に20〜30%多く支払っています [2]。アイルランドのオート麦生産はこの優位性を示しており、カバークロッピングや藁の土壌還元などの持続可能な農業慣行を通じて、1トンあたり38 kg CO₂という低い正味炭素フットプリントを達成しています。企業はこのシフトに対応して市場プレゼンスを強化しています。例えば、PureOatyは朝食レンジ全体にわたる低炭素フットプリントを強調し、従来の代替品との差別化を図っています。同様に、Oatlyは2050年までに排出量を89%削減することを約束しています。持続可能でクリーンラベルな製品への需要の高まりは、ブランドにプレミアム価格設定の機会を提供し、進化する消費者の嗜好に応えながら高い利益率を維持することを可能にしています。
β-グルカンの心臓健康効果に関する消費者意識の高まり
飽和脂肪とコレステロールを低く抑えた食事に含まれる場合、1日3グラムのβ-グルカンの摂取が冠動脈心疾患のリスク低減に役立つという米国食品医薬品局の認定は、市場成長の強固な基盤を提供しています。この規制承認により、メーカーは特定の健康効果を訴求できるようになり、オート麦ベースの原料が他の植物性オプションに対して競争上の優位性を持つことになります[3]。さらに、β-グルカンのコレステロール低下効果に関するカナダ保健省、米国食品医薬品局、欧州食品安全機関の承認は、これらの強化製品に世界的な機会を開きます。心血管の健康を超えて、研究によりβ-グルカンが血糖値を効果的に調節し、免疫系をサポートできることが示されています。需要をさらに促進するために、原料サプライヤーと製品メーカーはこれらの健康効果について消費者への積極的な啓発を行っています。この意識の高まりは、情報に基づいた購買決定を促進するだけでなく、バリューチェーン全体でのプレミアム価格戦略を支援し、β-グルカン強化製品の市場ポテンシャル全体を高めています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGRへの影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 生オート麦の価格変動 | -1.2% | カナダの供給依存による北米への深刻な影響を伴う世界全体 | 短期(2年以内) |
| 他の植物性原料との競合 | -0.9% | 北米と欧州で競争が激化する世界全体 | 中期(2〜4年) |
| グルテンフリー表示に関する交差汚染の懸念 | -0.7% | 主に北米と州、規制審査が新興 | 中期(2〜4年) |
| 北米の貿易フローを混乱させる関税紛争 | -0.5% | 北米に特有、世界的な波及効果あり | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
生オート麦の価格変動
カナダのオート麦在庫は歴史的に低い水準にあり、生産の不安定性によるサプライチェーンの重大な脆弱性を浮き彫りにしています。これらの課題は原料価格の上昇と供給の制限をもたらし、市場に障壁を生み出しています。過去数年間、極端な気象条件と作付け決定の変化がオート麦収穫量に予測不可能な変動を引き起こし、食品メーカーが安定した供給を維持することを困難にしています。高い栄養価にもかかわらず、オートは市場で過小評価されたままです。現在の価格構造はその栄養上の利点を十分に反映しておらず、オートの77%が商業的食品目的に使用され、わずか23%が飼料に充てられています。オート麦先物は現在1ブッシェルあたり3.09米ドルで取引されており、1%の下落が持続的な市場の不確実性を反映しています。この状況により、プロセッサーは代替調達戦略を模索するか、利益率を圧迫する投入コストの上昇に直面するとを余儀なくされています。
グルテンフリー表示に関する交差汚染の懸念
オート麦製品におけるグルテン汚染は、ラベリング基準と市場戦略の変更につながる可能性のある重大な規制上および法的責任上の懸念を提示しています。Trader Joe'sのグルテンフリーロールドオーツの検査では、さまざまなロットにわたって5 ppm未満から120 ppmの汚染レベルが明らかになり、製造中の交差接触管理のギャップを露呈しました。米国では、すでに87カ国で採用されている規制に合わせて、オートに対する義務的なグルテン表示の導入に向けた圧力が高まっています。このような措置は、グルテンフリー認証を持たない生産者のコンプライアンスコストを大幅に増加させ、市場アクセスを制限する可能性があります。グルテンフリーオートのより厳格な基準であるピュリティプロトコルの実施には、専用のサプライチェーンと高度な検査システムが必要です。このアプローチは、より高いコストを吸収できる大規模な垂直統合プロセッサーに有利に働く傾向があり、一方で小規模な地域生産者はリソースとインフの制限により課題に直面する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
フレークが支配しタンパク質が加速2025年、オートフレークは33.98%の最大市場シェアを保持し、伝統的な朝食食品と産業用食品加工における強固な存在感を示しています。その適応性により、シリアル、グラノーラバー、焼き菓子などの製品に不可欠な原料となっており、一貫した品質と機能性を確保しています。このセグメントは、効率的コスト効果の高い大規模生産を可能にする確立されたサプライチェーンと高度な加工システムの恩恵を受けています。例えば、Bühler Groupの統合オート麦生産ラインは、洗浄・等級分けからキルニングとフレーキングまでのプロセス全体を高い効率と品質で管理する先進技術を示しています。大手食品メーカーは、その信頼性の高いパフォーマンスと広範な消費者受容性からオートフレークを好み、さまざまな製品カテゴリーにわたって安定した需要を牽引しています。
オートタンパク質は最も成長の速いセグメントであり、2031年にかけてCAGR 12.05%が予測されています。この成長は、心血管上の利点を支持する科学的証拠の増加と植物性タンパク質代替品の人気上昇によって牽引されています。マニトバ大学の研究は、オートタンパク質が心臓の健康を改善し、悪玉コレステロールを低下させ、肥満者の心機能を向上させ、血圧を下げ、高血圧患者の心臓関連の問題を予防できることを確認しています。Bob's Red Millのような企業はこの分野で革新を進め、クリーンラベルタンパク質製品への高まる需要に応えるために高タンパク質オートを導入しています。オートタンパク質は他の穀物と比較して優れたアミノ酸プロファイルで際立っており、その成長は標準的なコモディティ製品よりも機能性・健康志向の原料を好む広範な市場トレンドを反映しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
性質別:
従来型の規模対有機のプレミアム化2025年、従来型オートは82.74%の支配的な市場シェアを占め、確立されたサプライチェーン、競争力のある価格設定、主流の食品用途における普遍的な存在感によって支えられています。これらのオートは生産と加工の両方で規模の経済を活用し、メーカーが大手食品プロセッサーと小売業者の大量需要に対応することを可能にしています。米国農務省の報告によると、2024年に340万メトリックトンを生産した世界最大のオート麦生産国であるカナダを擁する従来型セグメントの規模上の優位性が際立っています。従来型セグメントは、朝食シリアルやスナックバーから産業用食品原料まで、コスト効率をプレミアムブランディングより優先する大衆市場の定番製品を支えています。
有機オートは上昇軌道にあり、2031年にかけてCAGR 10.78%を誇っています。この急増は、プレミアムポジショニングと消費者が健康・環境上の利点に投資する意欲によって促進されています。先頭に立つのは、特にRaisio Food Solutionsのフィンランド産有機オートで、このムーブメントを際立たせています。厳格な品質管理、農薬使用量の削減、カーボンニュートラルな生産を強調し、環境意識の高い消費者の共感を得ています。このトレンドをさらに強調するように、Alproは英国での大規模投資で注目を集め、100%英国産有機オートへの転換を図っています。この動きは地元調達へのコミットメントを示すだけでなく、有機ポジショニングとサプライチェーンの透明性への業界のシフトとも一致しています。有機セグメントの力強い成長は、より広範な業界トレンドを反映しています:消費者が品質と持続可能性をますます優先するにつれて、プレミアムを支払う意欲が高まっています。
エンドユーザー別:
食品加工がリードしニュートラシューティカルズが急増2025年、食品加工業界は61.95%のシェアで市場を支配し、幅広い用途によって牽引されています。これらにはベーカリーと菓子、朝食シリアル、乳製品代替品、スナックとバー、飲料が含まれ、すべてがオート麦原料をその機能的利点のために活用しています。オートは食品製造において、テクスチャーの改善、結合剤としての機能、さまざまな製品にわたる栄養含有量の向上能力から高く評価されています。これらの用途の中で、乳製品代替品サブセグメントは植物性製品の人気上昇に牽引されて、オート麦作物需要の最も速い成長を目撃しています。食品加工業界は、強固なサプライチェーンネットワーク、標準化された品質要件、予測可能な需要トレンドの恩恵を受けており、効率的な長期計画と投資を支援しています。
ニュートラシューティカルズセグメントは最も成長が速く、2031年にかけてCAGR 11.61%が予測されています。この成長は、β-グルカンの健康効果を支持する科学的証拠と複数の地域での健康効果表示に関する規制承認によって促進されています。例えば、Ceaproはコラーゲン産生の刺激、皮膚修復の補助、深い皮膚浸透による治療効果の提供に役立つ抗老化製品向けのオートβ-グルカンの開発に成功しています。ニュートラシューティカルズ市場はまた、天然療法と機能性健康製品への消費者の関心が高まり続ける中、プレミアム価格設定の機会を活用しています。このトレンドは消費者行動の変化を示しており、機能性原料への意識の高まりと、健康効果の科学的検証に裏付けられた製品への投資意欲が増しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
域分析
ヨーロッパオーツ成分市場
2025年、ヨーロッパは31.88%の最大市場シェアを占め、北欧の強固なオーツ生産能力と高度な加工技術が内外の市場需要に対応していることが主な要因となっている。フィンランド、スウェーデン、アイルランドなどの国々は、恵まれた気候と持続可能な農業慣行の恩恵を受け、環境面での高い信頼性を持つ高品質なオーツを生産している。フィンランドのオーガニックオーツは、厳格な品質管理、農薬使用の最小化、カーボンニュートラルな生産プロセスにより際立っており、プレミアム市場セグメントに対して非常に高い訴求力を持つ。アイルランドのオーツ生産はその持続可能性で知られており、炭素フットプリントはトン当たりわずか207 kg CO2換算であり、イタリアやスペインなどの温暖な地域で記録されている1000 kg CO2/tを大幅に下回っている。
アジア太平洋オーツ成分市場
アジア太平洋地域は最も成長が速い地域であり、2031年までのCAGRは8.92%と予測されている。この成長は、革新的な製品開発と都市部における植物性代替品に対する消費者受容の高まりによって促進されている。OATSIDEの急速な成長は、この地域のポテンシャルを示しており、効果的なマーケティングと、ストレス緩和や睡眠健康効果をもたらす20mg Lテアニン配合の抹茶オーツラテなどのユニークなフレーバー革新が牽引している。PepsiCoが2025年に中国に16万トン規模のクエーカーオーツ施設を建設するために行った68.6 ミリオン 米ドルの投資は、グローバル企業がこの地域の発展に対してコミットしていることを示している。地域の拡大する中間層、高まる健康意識、機能性食品イノベーションへの関心が、さらなる成長を後押ししている。
南北アメリカおよびMEAオーツ成分市場
北米は、カナダからの輸入への依存という課題にもかかわらず、引き続き重要な市場であり、米国のオーツ消費量の半分以上がカナダから調達されている。この依存関係は、2025年にカナダ産穀物に対して25%の関税が導入された後、特に貿易混乱に対する地域の脆弱性を高めている。その結果、米国の加工業者は調達先の多様化またはコスト増の吸収を模索している。国内生産の取り組みも勢いを増しており、Oatlyが中西部の農家と連携してオーツを輪作に再導入し、環境面および経済面の双方でのメリットを促進している。一方、南米および中東・フリカは、都市化の進展と植物性代替品への関心の高まりを背景に、多国籍ブランドの市場拡大戦略に支えられた有望な市場として台頭しつつある。
競合環境
オート麦原料市場は中程度に集約されており、多数の小規模プレイヤーがその動態に貢献しています。主要プレイヤーは、利用可能な限られた成長機会を活用するために、製品革新、市場拡大、買収などの戦略に注力しています。市場の主要企業には、Lantmännen、Grain Millers, Inc.、James Richardson & Sons, Limited(Richardson International)、Avena Foods Ltd、PepsiCo, Inc.(Quaker Oats Company)が含まれます。しかし、オートタンパク質への需要は、エンドウ豆や大豆などの代替植物性タンパク質の人気上昇による課題に直面しています。それにもかかわらず、主要企業は市場を維持・成長させるために多大な投資をっています。
市場における主要戦略は、価格競争よりも垂直統合、持続可能性、技術的進歩を重視しています。例えば、Oatlyはシンガポール施設の閉鎖を含むアセットライトのサプライチェーン戦略を採用し、コスト構造を最適化し、キャパシティ利用率を改善しています。このアプローチは、市場リーダーがグローバルプレゼンスを維持しながら運営効率を高める方法を反映しています。
パーソナルケア製品など機能性用途において新たな機会が生まれており、β-グルカンの抗炎症・保湿特性が従来の食品用途を超えたユニークな優位性を提供しています。特に酵素処理における技術的進歩が、より高いタンパク質濃度と改善された機能特性を可能にしています。Novozymesのような企業は、タンパク質レベルを向上させ原料処方を簡素化するバイオソリューションを提供することで革新を牽引しています。さらに、マギル大学によるオートのCRISPR-Cas9遺伝子編集に関する特許出願は、β-グルカン含有量と気候耐性の向上を目指しており、将来的に市場を再形成する可能性のある技術的ブレークスルー示唆しています。
オート麦原料産業のリーダー企業
-
Lantmännen
-
Grain Millers, Inc.
-
James Richardson & Sons, Limited (Richardson International)
-
PepsiCo, Inc.
-
Avena Foods Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
オート麦成分市場 このレポートでカバーされる企業
- Grain Millers, Inc.
- Avena Foods Ltd.
- Lantmannen
- James Richardson & Sons, Limited (Richardson International)
- Navara Oat Milling
- Aurora Mills & Farm, LLC
- PepsiCo, Inc. (Quaker Oats Company)
- Fazer Group
- H J Lea Oakes (Morning Foods Ltd)
- Bay State Milling Company
- Grupo Industrial Vida, S.A. de C.V. (Canadian Oat Milling Ltd)
- Ardent Mills
- GrainCorp Limited
- DakotaMB
- Swedish Oat Fiber AB
- La Crosse Milling Company
- The Cerco Group (Highland Milling Inc.)
- SunOpta Inc.
- Provital Group
- Aussee Oats Milling Pvt. Ltd
最近の産業開発事情 オート麦成分市場
- 2026年4月:Standard Processは、Royal Lee OrganicsブランドのRoyal Ancient Oats Flourの発売により、有機原料ポートフォリオを拡大しました。この製品は、代謝および消化の健康をサポートする強化された栄養価を提供するために開発された、認定有機かつグルテンフリーのオート麦粉です。従来のオート麦粉と比較して、1食あたり食物繊維が150%多く、正味炭水化物が25%少なく、鉄分が2倍、アベナンスラミドが10倍含まれています。
- 2025年2月:Bay State Millingは、PurelySownピュリティプロトコルグルテンフリーオートの発売によりオートポートフォリオを拡大しました。同社によると、PurelySownピュリティプロトコルグルテンフリーオートは、従来型、有機、再生有機認証として入手能で、有機基準を超えています。これらのオートはまた、グロート、フレーク、ロールドを含む複数の形態で提供されています。
- 2024年10月:Flahavan'sはオート麦ふすまの再発売により製品ラインナップを拡大しました。このオート麦ふすまはタンパク質と食物繊維が豊富で、コレステロールを下げるのに役立つベータグルカンを含んでいます。100%オート麦ふすまで作られており、ブランドによると運営上の制約から600gの小さめのバッグで販売される予定です。
世界のオート麦原料市場レポートの範囲
セグメンテーション概要
| オート麦粉 |
| オートグロート |
| オート麦ふすま |
| オートフレーク |
| オートスターチ |
| オートタンパク質 |
| オートベータグルカン |
| その他 |
| 従来型 |
| 有機 |
| 食品加工業界 | ベーカリーと菓子 |
| 朝食シリアル | |
| 乳製品および乳製品代替品 | |
| スナックとバー | |
| 飲料 | |
| その他 | |
| ニュートラシューティカルズ | |
| パーソナルケアおよびコスメティクス | |
| 動物飼料 | |
| 小売 | スーパーマーケット・ハイパーマーケット |
| 専門店 | |
| オンライン小売 | |
| その他 | |
| ホレカ |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| オランダ | |
| ポーランド | |
| ベルギー | |
| スウェーデン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| インドネシア | |
| 韓国 | |
| タイ | |
| シンガポール | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| ペルー | |
| 南米その他 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| 中東・アフリカその他 |
| 製品タイプ別 | オート麦粉 | |
| オートグロート | ||
| オート麦ふすま | ||
| オートフレーク | ||
| オートスターチ | ||
| オートタンパク質 | ||
| オートベータグルカン | ||
| その他 | ||
| 性質別 | 従来型 | |
| 有機 | ||
| エンドユーザー別 | 食品加工業界 | ベーカリーと菓子 |
| 朝食シリアル | ||
| 乳製品および乳製品代替品 | ||
| スナックとバー | ||
| 飲料 | ||
| その他 | ||
| ニュートラシューティカルズ | ||
| パーソナルケアおよびコスメティクス | ||
| 動物飼料 | ||
| 小売 | スーパーマーケット・ハイパーマーケット | |
| 専門店 | ||
| オンライン小売 | ||
| その他 | ||
| ホレカ | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| オランダ | ||
| ポーランド | ||
| ベルギー | ||
| スウェーデン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| インドネシア | ||
| 韓国 | ||
| タイ | ||
| シンガポール | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| ペルー | ||
| 南米その他 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
オート麦原料市場の現在の規模はどのくらいですか?
オート麦原料市場は2026年に76.8 ビリオン 米ドルの規模を有し、2031年までに113.4 ビリオン 米ドルに達する軌道にあります。
最も速く成長している地域はどこですか?
アジア太平洋は、地域のイノベーターが伝統的なフレーバーと機能性オートベースを融合させながら、CAGR 8.92%で拡大しています。
オートタンパク質が注目を集めている理由は何ですか?
臨床研究が心血管上の利点を支持しており、酵素抽出によりタンパク質21%までのコンセントレートが得られ、スポーツ栄養および乳製品代替ブランドを引き付けています。
有機オートのプレミアム価格を牽引するものは何ですか?
有機認証、農薬使用量の削減、カーボンニュートラルな農業により、生産者は高まるクリーンラベル需要に応えながら二桁のプレミアムを請求することができます。