
核医学機器市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 6.97 十億米ドル |
| 市場規模 (2031) | 8.39 十億米ドル |
| 成長率 (2026 - 2031) | 3.80 % |
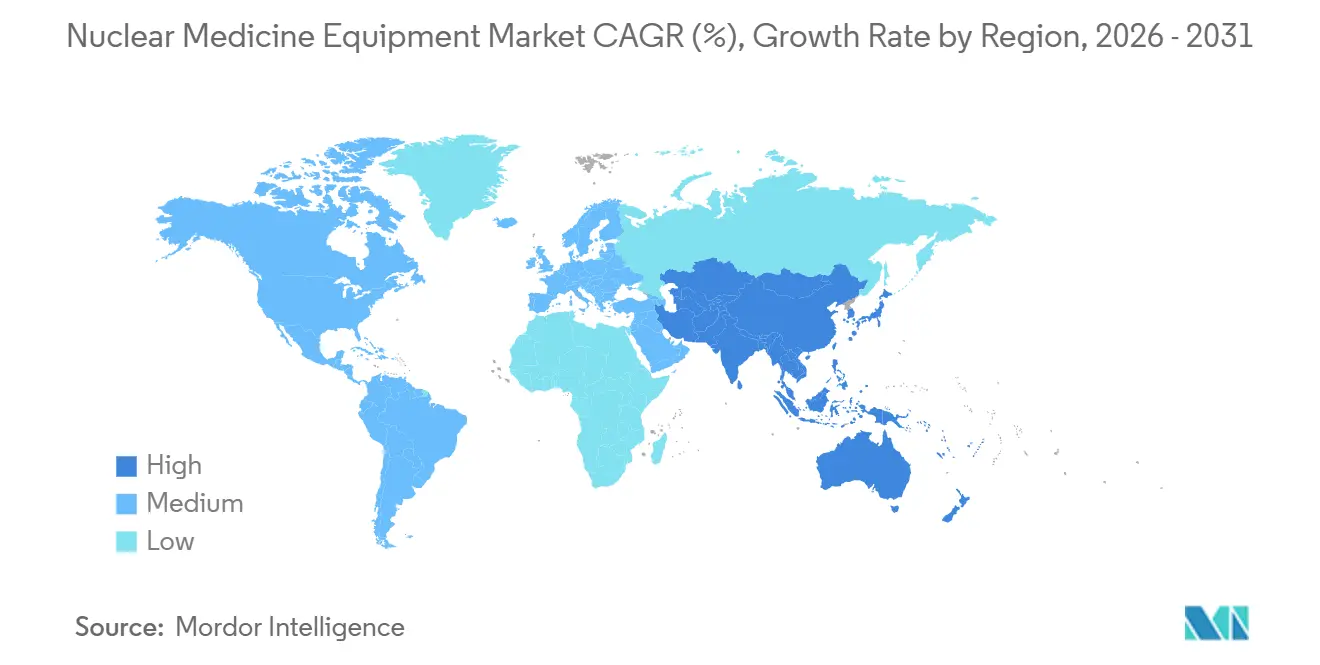
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
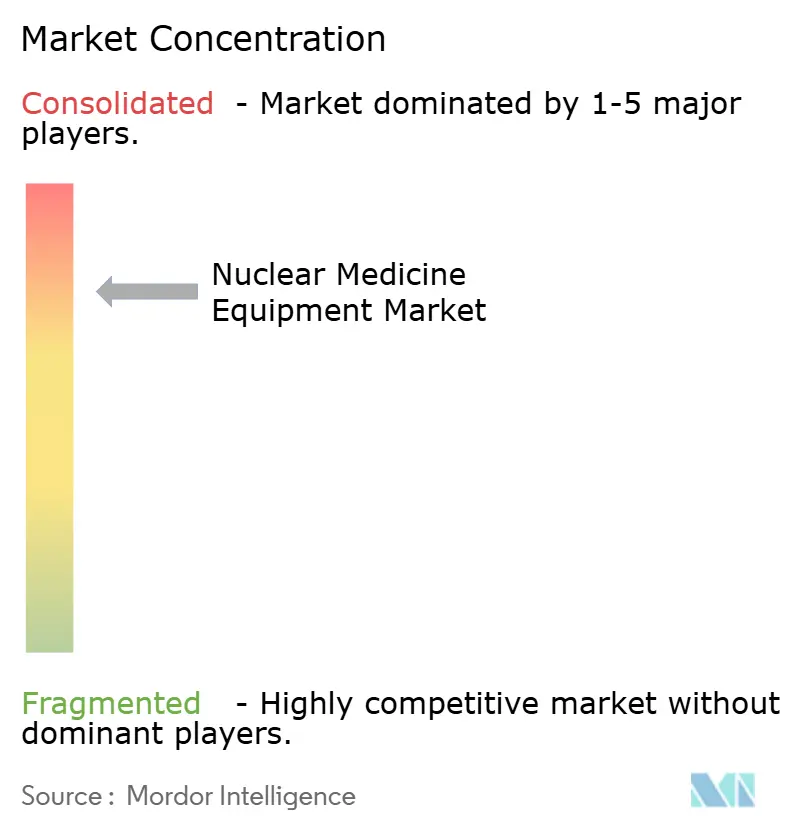
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる核医学機器市場分析
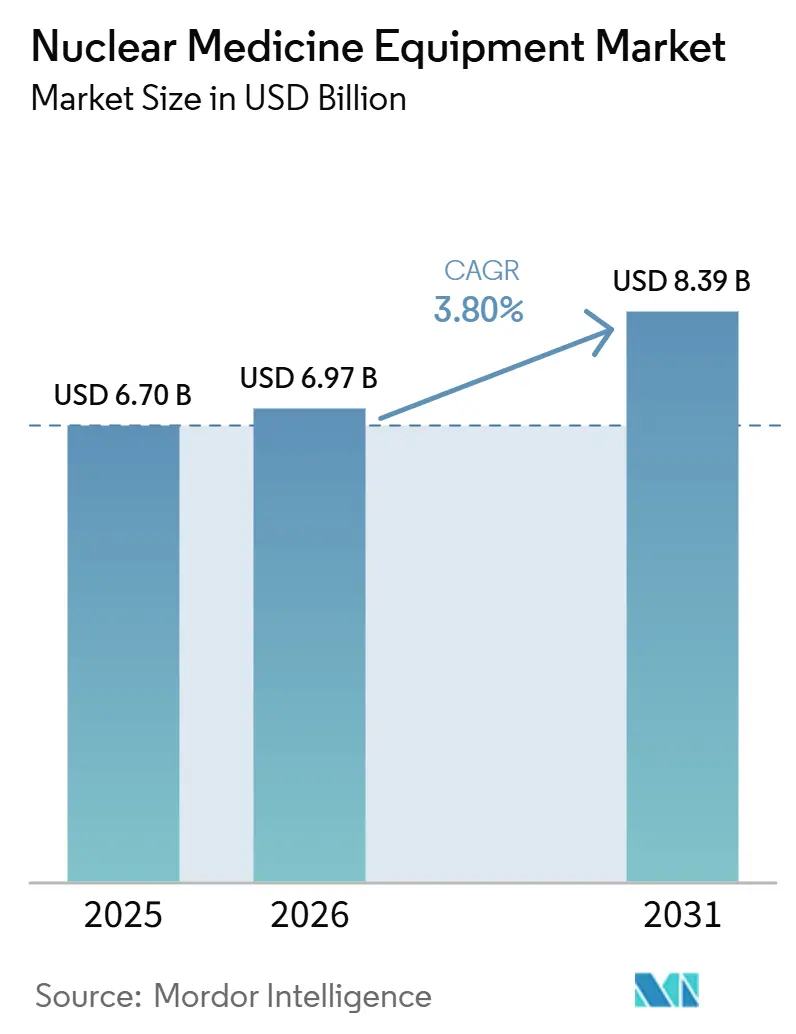
核医学機器市場規模は、2025年に67.0億米ドル、2026年に69.7億米ドルと予測され、2031年までに83.9億米ドルに達し、2026年から2031年にかけてCAGR 3.80%で成長する見込みである。
分子診断が腫瘍学および心臓病学のケアの中心となり、ハイブリッドスキャナーが1回のセッションで解剖学的データと機能的データを統合するにつれ、需要は高まっている。規制の変更がこのトレンドを加速させており、最も注目すべきは、高コストの放射医薬品に対して別途支払いを認める2025年の米国規則であり、これにより長年にわたるバンドリング制約が解消された。病院システムはスキャン時間と放射線量を削減するために機器の更新を進めており、各国政府は2024年のMo-99不足を受けてサプライチェーンを確保するために同位体生産への投資を行っている。人材不足と高い機器価格が成長の勢いを相殺しているものの、臨床医が分子イメージングを裁量的なサービスではなく不可欠なインフラとみなしているため、核医学機器市場は引き続き拡大している。
主要レポートのポイント
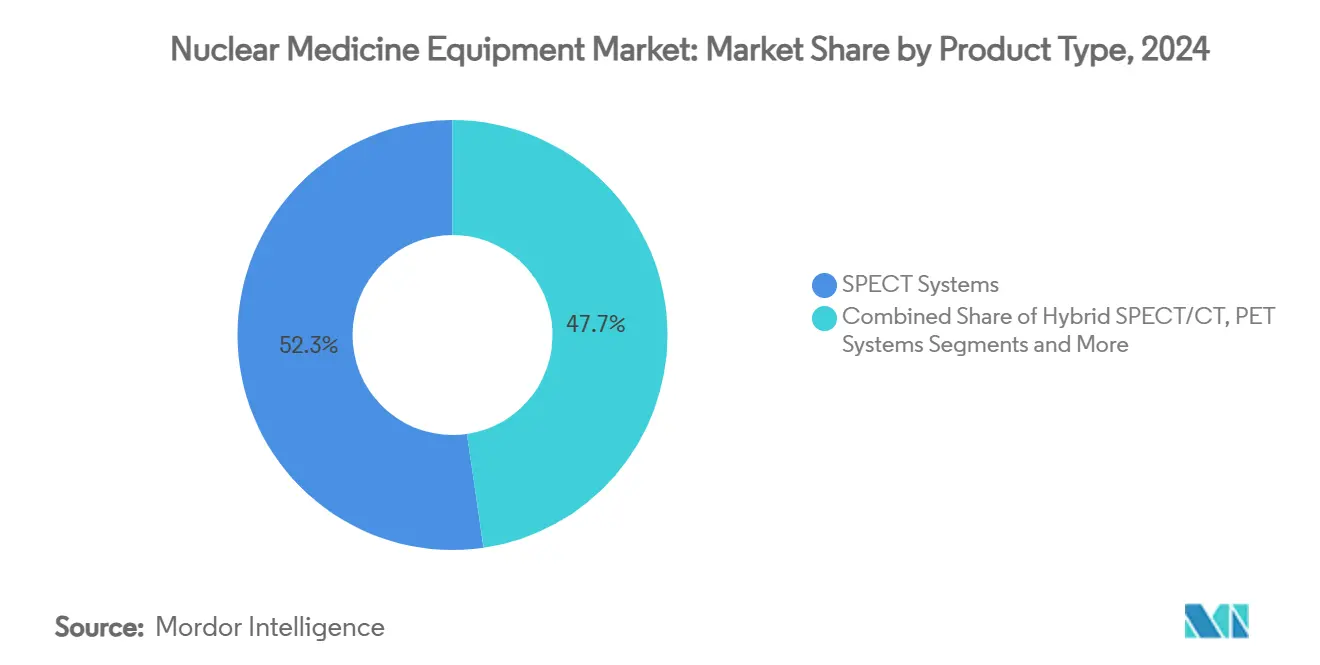
- 製品タイプ別では、SPECTシステムが2025年に52.3%の収益シェアをリードし、ハイブリッドPET/CTは2031年までに7.9%のCAGRで拡大すると予測されている。
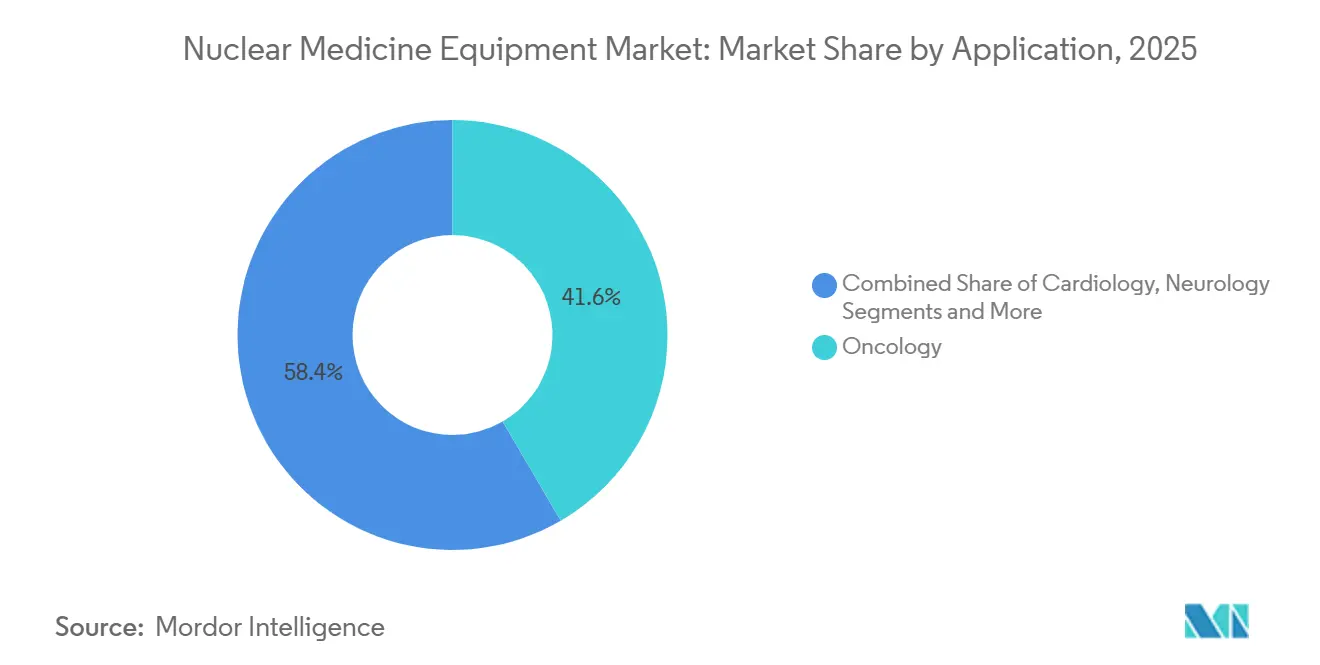
- 用途別では、腫瘍学が2025年の核医学機器市場において41.6%のシェアを占め、神経学は2031年までに9.4%のCAGRで進展すると予測されている。
- エンドユーザー別では、病院が2025年に62.5%のシェアを占め、専門クリニックは2031年までに8.6%のCAGRで成長すると予測されている。
- 検出器技術別では、NaIカメラが2025年に68.1%のシェアを保有し、CZTシステムは2031年までに12.8%のCAGRで成長すると予測されている。
- 地域別では、北米が2025年の核医学機器市場において34.7%のシェアを保有し、アジア太平洋地域は2026年から2031年にかけて最速の7.2%のCAGRを記録すると予測されている。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
核医学機器市場のドライバー影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 腫瘍学・心臓病学症例の負担増大 | +1.20% | 北米、欧州、先進アジア | 長期(4年以上) |
| ハイブリッドPET/CT・SPECT/CTスキャナーの急速な普及 | +0.80% | 北米、EU、アジア太平洋で拡大中 | 中期(2〜4年) |
| OECD諸国における分子イメージングの償還拡大 | +0.60% | 米国および欧州の医療システム | 短期(2年以内) |
| 政府による同位体生産への投資 | +0.40% | 米国(世界的な波及効果あり) | 中期(2〜4年) |
| CZTデジタルSPECTカメラの商業展開 | +0.30% | 世界の技術先進市場 | 中期(2〜4年) |
| 長軸視野PET/CTによる超低線量ワークフローの実現 | +0.20% | 当初は主要研究センターに限定 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
腫瘍学・心臓病学症例の負担増大
がんの発生率は2050年までに47%増加すると予測されており、CTやMRでは検出できない微小な治療反応を追跡できる分子技術へと臨床医の関心が向かっています。[1] 2024年のフルピリダズF-18に対するFDAの承認により、医療チームはより高い精度と低い同位体崩壊リスクでストレスPET検査を実施できるようになり、核心臓病学の適用範囲が拡大しました。高齢化する人口ががんと冠動脈疾患の両方を促進しているため、病院はトレーサーの在庫を更新し、腫瘍学と心臓病学の複合需要に対応するために追加の画像診断スロットを確保しています。PETベースの灌流検査は、SPECTよりもコストが高いものの、複雑な冠動脈疾患においてより良好なアウトカムを示すエビデンスが蓄積されるにつれて支持を集めています。その結果、長期的な手技件数の成長は短期的なマクロ経済の変動に関わらず底堅く推移しており、核医学機器市場を不可欠なサービスとして位置づけています。
ハイブリッドPET/CT・SPECT/CTスキャナーの急速な普及
ハイブリッドスキャナーは1回の撮影で代謝データと解剖学的データを融合させ、位置合わせエラーを排除するとともに患者のスループット時間を半減させます。2024年に承認されたBiograph Trinion PET/CTは、空冷式検出器により消費電力を46%削減しながら239ピコ秒の飛行時間性能を実現しており、この変化を象徴しています。医療システムはこれらの成果を戦略的に評価しています。スキャンの高速化により、スタッフを増員することなく1日の処理能力が向上するためであり、これは逼迫した労働市場において重要なメリットです。ハイブリッドシステムはまた、ボクセルレベルの解剖学的ランドマークとトレーサーの取り込みを同期させることでレポート作成を簡素化し、腫瘍学のステージングおよび治療モニタリングにおける診断の信頼性を向上させます。uEXPLORERなどの長軸視野設計は60秒以内に全身をカバーし、放射性医薬品の線量を80%以上削減します。これらの運用上および臨床上の優位性により、ハイブリッドプラットフォームは核医学機器市場の成長エンジンとして位置づけられています。
OECD諸国における分子イメージングの償還拡大
2025年のCMS規則により、630USDを超える価格の放射性医薬品がパッケージ化された画像診断支払いから切り離され、地域施設でのPET普及を妨げていた財政的ペナルティが解消されました。前立腺がん向けのピフルフォラスタットF-18などの高付加価値薬剤は、病院がスキャンとトレーサーの両方について償還を受けられるようになったため、より多くの患者に届けられるようになりました。欧州システムでも並行した改革が進んでおり、NICEは2024年にアミロイドおよびPSMAイメージングの適用範囲を拡大しました。これらの政策転換はフィードバックループを生み出しています。アクセスの拡大により豊富な臨床データセットが得られ、それがさらなるガイドライン収載を支援します。支払者が分子イメージングのコスト・ベネフィットバランスを受け入れるにつれて、中規模病院での手技件数が増加し、核医学機器市場はより広い地理的普及へと向かっています。
超低線量ワークフローを可能にする長軸視野PET/CT
全身PET/CTシステムは軸方向のカバレッジを180 cmを超えて拡張し、単一の連続ベッドモーションですべての臓器にわたる動的トレーサー動態を捉えることができる。研究者は現在、従来の線量のほんの一部を使用してフェムトモル感度で全身薬物動態を研究することが能であり、これは小児科および縦断的な薬物試験において非常に有益である。早期採用者には、高放射線に関連する倫理的懸念なしに研究登録を拡大するために超低線量プロトコルを活用する学術センターが含まれる。時間の経過とともに、資本コストが低下し償還コードが整合されるにつれ、地域のがんセンターが日常的なステージングにこれらのスキャナーを採用することが期待される。前例のない時間分解能を実現するこの技術は、将来の標準として位置づけられ、核医学機器市場における収益加速のための新たなプラットフォームを確立する。
核医学機器市場の抑制要因影響分析*
| 抑制要因 | CAGRへの影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| スキャナーの高い資本コストおよびサービス契約 | -0.70% | 世界規模、特に新興経済圏で深刻 | 長期(4年以上) |
| 短寿命放射性同位体のサプライチェーンの脆弱性 | -0.50% | 単一ソース依存を伴うグローバル | 短期(2年以内) |
| 放射性廃棄物処理規制の強化 | -0.30% | 主に先進市場 | 中期(2~4年) |
| 認定核医学技術者の不足 | -0.40% | 北米、欧州、先進アジア | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
スキャナーの高い資本コストおよびサービス契約
最先端のPET/CTは200万~400万米ドルのコストがかかり、年間サービス料は購入価格の10%に達することが多く、中小規模の病院の予算を圧迫している。必要なシールド、HVACのアップグレード、およびITインターフェースがプロジェクト支出を倍増させ、投資対効果の計算を困難にしている。ファイナンシングモデルは進化しており、PositronのNeuSight PET-CTのレンタルプランは初期費用を削減するものの、プロバイダーを長期のサービス契約に縛り付ける。複雑なソフトウェアスタックは定期的なアップデートにベンダーエンジニアを必要とし、ダウンタイムのペナルティが利益率を圧迫する。こうした現実が中所得国への普及を遅らせ、核医学機器市場全体の成長を抑制している。
短寿命放射性同位体のサプライチェーンの脆弱性
2024年10月の欧州における原子炉の遅延はMo-99の輸出を減少させ、クリニックがTc-99mの線量確保に奔走する事態を招き、ジャストインタイムの同位体物流の脆弱性を浮き彫りにした。Mo-99の66時間という半減期により備蓄が不可能なため、輸送上のわずかな問題でも数日以内に患者の予約がキャンセルされる。貨物便の遅延、通関の滞留、および天候の乱れがリスクをさらに高める。サイクロトロンや線形加速器による代替生産は、大規模な実用化まで数年を要する。冗長性が改善されるまで、供給ショックが定期的にスキャン件数を制限し、核医学機器市場への信頼を損なわせる。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
核医学機器市場セグメント分析
製品タイプ別:
ハイブリッドシステムが従来モダリティを上回るSPECTスキャナーは、日常的な心臓および骨の検査において手頃な価格と信頼性を維持していることから、2025年の収益の52.3%を占めた。一方、ハイブリッドPET/CTシステムは、臨床医が精密診断を優先するにつれて7.9%のCAGRで拡大すると予測されている。核医学機器市場はハイブリッド機器の恩恵を受けており、これらの機器はワークフローを最適化しながら臨床的信頼性を高める。AIを活用したプロトコル選択や逐次再構成などの進歩により、感度が向上しながら線量が低減され、需要がさらに強化されている。並行するトレンドとして、平面カメラは甲状腺およびセンチネルリンパ節イメージングにおいて安定を維持しているが、3次元モダリティの普及に伴いそのシェアは低下している。
予測期間全体を通じて、ベンダーはすべてのスキャナークラスにデジタル検出器とクラウド対応アナリティクスを組み込んでいる。GE HealthCareが2025年にフルピリダズ対応PETプロトコルを発売したことで、中堅病院がPETスイートを追加するよう促され、高解像度心臓イメージング向けの核医学機器市場規模が拡大している。長軸視野PET/CTシステムは、動的トレーサー研究および全身線量測定へのユースケースを拡大し、新たな研究予算を獲得して収益の多様化を促進している。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます


検出器技術別:
デジタル移行が加速NaIアンガーカメラは2025年の出荷量の68.1%を占め、数十年にわたる大規模な導実績と低い単価を反映している。しかし、CZT技術は12.8%のCAGRで進歩しており、更新サイクルをますます取り込んでいる。プロバイダーがCZTを採用するのは、エネルギー分解能が高く、デュアルアイソトーププロトコルにおける重複アイソトープを識別でき、心臓診断を強化できるためである。SiPMベースのPET検出器も、ピコ秒タイミングによる画質向上のために受注が増加している。アナログPMT構成はコスト重視の環境で依然として普及しており、核医学機器市場のベースラインボリュームの維持に貢献している。
臨床試験は、特に冠動脈灌流においてCZTの優位性を裏付けており、カウント感度が治療計画に直接影響する。半導体コストの低下とマルチベンダー競争により価格が圧縮され、アクセスが拡大している。CdTeおよびHgI₂基板に関する継続的な研究開発は、分解能のさらなる向上を示唆している。AIを活用したノイズ除去ソフトウェアとの統合により、将来のシステムはより低い投与線量でより高い鮮明度を実現し、核医学機器市場内のデジタルトランジションを確固たるものにしている。
用途別:
腫瘍学が主導し神経学が加速腫瘍学は2025年に41.6%のシェアを占めた。これは、精密医療プロトコルが腫瘍の特性評価と治療モニタリングにPETトレーサーを活用しているためである。PSMAエージェントおよびトータルボディPETスキャンの導入により、臨床的病期分類能力が拡大している。神経学は9.4%のCAGRで成長すると予測されており、アルツハイマー研究向けのアミロイドおよびタウイメージングと、記憶クリニックにおける償還制度の進化によって牽引されている。心臓学は、血行再建術の意思決定を導く灌流検査により引き続き中心的な役割を担っているが、低リスクコホートでは一部のボリュームが心臓CTに移行している。
セラノスティクスの経路はイメージングと標的療法を融合させ、核医学機器市場における腫瘍学の収益源を深化させている。ルテチウム-177 PSMAなどのエージェントは診断スキャンと治療線量の両方を提供し、治療コースを通じて周期的なイメージング需要を生み出している。神経学では、LantheusによるNAV-4694の買収がベータアミロイド検出を地域医療施設へと普及させ、学術センターを超えてスキャンボリュームを拡大している。高齢化人口動態とトレーサーイノベーションの組み合わせにより、持続的なマルチセグメント成長が確保されている。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
エンドユーザー別:
病院が主導するが外来センターが急成長病院は2025年のスキャン件数の62.5%を占めた。これは、包括的なインフラ、緊急対応能力、および腫瘍学プログラムを有しているためである。しかし、専門クリニックはコスト管理のために外来施設を優先する支払者の動向により、8.6%のCAGRで成長すると予測されている。診断イメージングセンターはスケジューリングとスタッフ配置を最適化してスキャナー稼働率を最大化し、スキャンあたりのコストを削減している。学術施設は、新しいトレーサーと超低線量プロトコルが実践に導入されるイノベーションハブとして機能し、核医学機器市場全体の将来需要を育成している。
モバイルユニットは、SPECTまたはPETシステムを定期ルートで輸送することで農村部のギャップを埋め、恒久的な設置を必要とせずに地理的アクセスを拡大している。独立型セラノスティクスセンターの成長は、イメージングと治療が一つの施設に統合された統合ケアモデルへの移行を示している。これらの施設は安定したアイソトープ供給と専門スタッフに依存しており、核医学機器市場におけるサプライチェーンと人材の優先事項を強化している。
地域分析
北米は2025年の収益の34.7%を生み出した。これは、CMSの償還制度改革の実施と継続的な研究資金調達により、機器更新が加速したためである。米国のプロバイダーはAIツールを迅速に統合してプロトコル選択を効率化し、カナダの病院はアイソトープ生産の自立を達成するためにサイクロトロンに投資している。メキシコは医療観光客を誘致するために大都市圏のイメージング機器を更新し、増分ボリュームを追加している。
欧州は市場規模で第2位にランクされており、ドイツの大学病院ネットワークとオランダのアイソトープ原子炉が基盤となっている。しかし、2024年のMo-99不足により単一原子炉への依存が露呈し、多様化した生産に向けたEU補助金が促進された。英国のNHSは国家がん計画に分子イメージング経路を組み込み、財政緊縮期においても処置件数を安定させている。中央・東欧諸国は診断インフラの近代化を進めており、核医学機器への新たな需要を生み出し、二桁成長を経験している。
アジア太平洋地域は最も成長が速い地域であり、慢性疾患の罹患率の上昇と政府の能力構築プログラムに牽引されて7.2%のCAGRを記録している。中国は1,200か所以上の核医学施設を運営し、毎年数百万人の患者にサービスを提供している。[3] 日本の成熟したエコシステムは、GE HealthCareによる日本メジフィジックスの買収により国内トレーサー供給が確保され、恩恵を受けている。インドは第二層都市でPET-CT能力を拡大し、オーストラリアは希少がんを対象としたセラノスティクス試験を支援している。これらの取り組みが積み重なり、核医学機器市場において堅調な地域的モメンタムを形成している。

競合環境
ベンダー分野は中程度の集中度を示しており、大手メーカーが放射性医薬品パートナーを企業構造に取り込んでいます。GE HealthCareによる日本メジフィジックスの1億8,300万USD買収はアジアのサプライチェーンの管理を確保し、核医学機器市場における成長を支援しています。Siemens Healthineersは270億USDを超える複数年にわたるイノベーション予算を配分しており、ハイブリッドおよびAI統合へのコミットメントを示しています。Canon MedicalはHermesと協力してソフトウェアポートフォリオを拡大し、CuriumによるMonrolの買収は欧州全体のルテチウム-177能力を強化しています。
中小企業はニッチ市場を開拓しています。Positronは資本予算が逼迫している場所のギャップを埋めるために、レンタル融資とバンドルされた低コストPETスキャナーに注力しています。Spectrum DynamicsはCZTの専門知識を活用して心臓SPECTの既存企業に挑戦しています。United Imagingは全身PET/CTの差別化を活用して研究病院の旗艦プロジェクトを獲得しています。競争力学は、ヘッドラインのハードウェア価格よりも垂直統合、デジタル検出器の進歩、サービスエコシステムに依存しており、核医学機器市場における持続可能な優位性を形成しています。
サービスの高度化は新たな競争の場となっています。2025年のSutter Health・GEパートナーシップのような複数年にわたるエンタープライズ契約は300以上の施設にまたがり、AI、トレーニング、稼働率保証を含んでいます。これらの契約はブランドロイヤルティを固定化しながら、周期的な機器販売を緩衝する予測可能な収益源を提供します。より多くのプロバイダーがターンキーソリューションを求めるにつれて、エコシステム志向のベンダーが核医学機器市場における地位を強化しています。
核医学機器産業のリーダー企業
-
GE HealthCare
-
Siemens Healthineers
-
Philips Healthcare
-
Canon Medical Systems
-
Shimadzu Medical
- 注:主要企業の掲載順は順位を示すものではありません。
本レポートで取り上げた核医学機器市場の企業
- GE Healthcare
- Siemens Healthineers
- Koninklijke Philips
- Canon
- United Imaging Healthcare
- Spectrum Dynamics Medical
- Digirad
- Mediso
- Neusoft Medical Systems
- DDD-Diagnostics
- Positron
- Oncovision
- CMR Naviscan
- SurgicEye
- Curium Cameras (Sentinella)
- Shimadzu
- FUJIFILM
- Cubresa Inc.
- Bruker BioSpin
- Molecular Devices

核医学機器市場における最近の業界動向
- 2025年3月:GE HealthCareは日本メジフィジックスの1億8,300万USD買収を完了し、アジアの放射性医薬品供給を強化しました。
- 2025年3月:CuriumはMonrolの買収を完了し、欧州および中東におけるルテチウム-177の生産量とPETのフットプリントを拡大しました。
- 2025年2月:Positronはプライムレンタルモデルの下でNeuSight PET-CTの複数スキャナー契約を確保しました。
- 2025年1月:Sutter HealthとGE HealthCareは、300以上の施設にわたってAI搭載イメージングを展開する7年間の戦略的パートナーシップを発表しました。


世界の核医学機器市場レポートの範囲
セグメンテーション概要
| SPECTシステム |
| ハイブリッドSPECT/CTシステム |
| PETシステム |
| ハイブリッドPET/CTシステム |
| 平面シンチグラフィカメラ |
| NaIシンチレーション(アンガー)カメラ |
| CZTデジタルSPECTカメラ |
| SiPMベースのPET検出器 |
| アナログPMT PET検出器 |
| その他(CdTe、HgI₂) |
| 腫瘍学 |
| 心臓病学 |
| 神経学 |
| 整形外科・筋骨格系 |
| その他の臨床領域 |
| 病院 |
| 画像診断センター |
| 学術・研究機関 |
| 専門クリニック |
| モバイル画像診断サービスプロバイダー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 製品タイプ別 | SPECTシステム | |
| ハイブリッドSPECT/CTシステム | ||
| PETシステム | ||
| ハイブリッドPET/CTシステム | ||
| 平面シンチグラフィカメラ | ||
| 検出器技術別 | NaIシンチレーション(アンガー)カメラ | |
| CZTデジタルSPECTカメラ | ||
| SiPMベースのPET検出器 | ||
| アナログPMT PET検出器 | ||
| その他(CdTe、HgI₂) | ||
| 用途別 | 腫瘍学 | |
| 心臓病学 | ||
| 神経学 | ||
| 整形外科・筋骨格系 | ||
| その他の臨床領域 | ||
| エンドユーザー別 | 病院 | |
| 画像診断センター | ||
| 学術・研究機関 | ||
| 専門クリニック | ||
| モバイル画像診断サービスプロバイダー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||


レポートで回答される主要な質問
核医学機器市場の現在の市場規模はいくらですか?
核医学機器市場規模は2026年に69.7 ビリオン 米ドルであり、2031年までに83.9 ビリオン 米ドルに達すると予測されている。
市場において収益をリードしている製品タイプはどれですか?
SPECTシステムは2025年に52.3%の収益シェアをリードし、日常診断における確固たる役割を反映している。
なぜアジア太平洋が最も成長の速い地域なのですか?
アジア太平洋地域は2031年までに7.2%のCAGRを記録する。これは、政府がイメージングインフラに多額の投資を行っており、同地域の高齢化人口が腫瘍学および心臓学診断への需要を高めているためである。
新しい償還政策は市場成長にどのような影響を与えますか?
高額な放射性医薬品の支払いを分離する2025年の米国規則は財政的障壁を取り除き、PETのより広い普及を可能にして全体的な手技件数の成長を加速させます。
最も破壊的な技術開発は何ですか?
CZTデジタルSPECTカメラと長軸視野PET/CTスキャナーは、より高い感度、低線量、高速撮影を提供することでワークフローを再形成しています。
需要の高まりにもかかわらず市場拡大を制限しているものは何ですか?
高い資本コスト、同位体供給の脆弱性、および認定技師の不足が急速な普及に対する主要な制約として残っています。


 お客様のデータは安全であり、販売や共有は一切行われません。

