
北米サイディング・デッキング市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
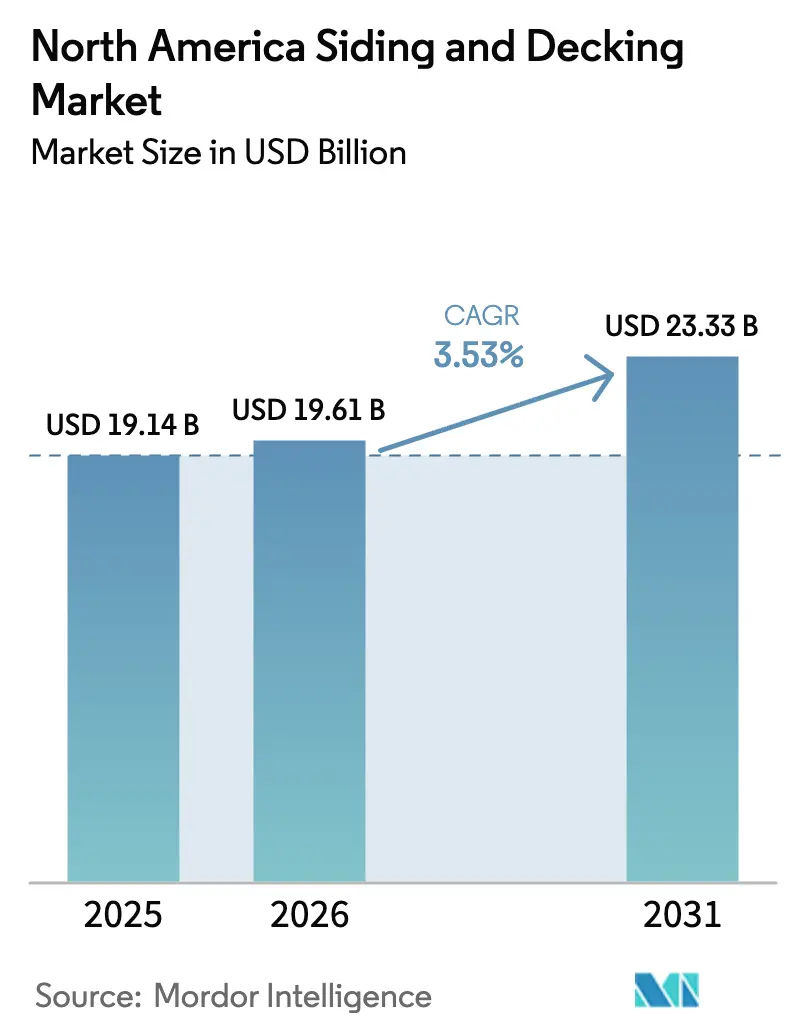
| 基準年の市場規模 (2025) | 19.14 十億米ドル |
| 市場規模 (2026) | 19.61 十億米ドル |
| 市場規模 (2031) | 23.33 十億米ドル |
| Growth Rate (2026 - 2031) | 3.53 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米サイディング・デッキング市場分析
北米サイディング・デッキング市場規模は、2025年に191億4,000万米ドル、2026年に196億1,000万米ドルと予測され、2031年までに233億3,000万米ドルに達し、2026年から2031年にかけて年平均成長率3.53%で成長する見込みです。
ビニールは2024年に米国の新築住宅外装において首位を奪還し、主要外壁材料の26%シェアに上昇した一方、繊維セメントは23%に達し、低メンテナンス外装材への持続的な転換を示しています[1]全米住宅建設業者協会、「スタッコはもはや最も使用される外壁材ではない」、NAHB、nahb.org。2024年国際エネルギー保全基準および2026年に発効するカリフォルニア州の2025年基準に基づくエネルギー効率要件が、断熱性能の高い建物外皮への需要を高めています。不燃性外装材を優先する山火事耐性ガイダンスが、リスクの高い地域における材料選定に影響を与えており、保険会社は補償を強化された外装組立に結びつける傾向を強めています。労働力不足と施工コストのインフレが、熟練労働時間を削減し建設工期を短縮する工場製造パネル式サイディングおよびモジュラーデッキシステムの普及を後押しし続けています。
主要レポートのポイント
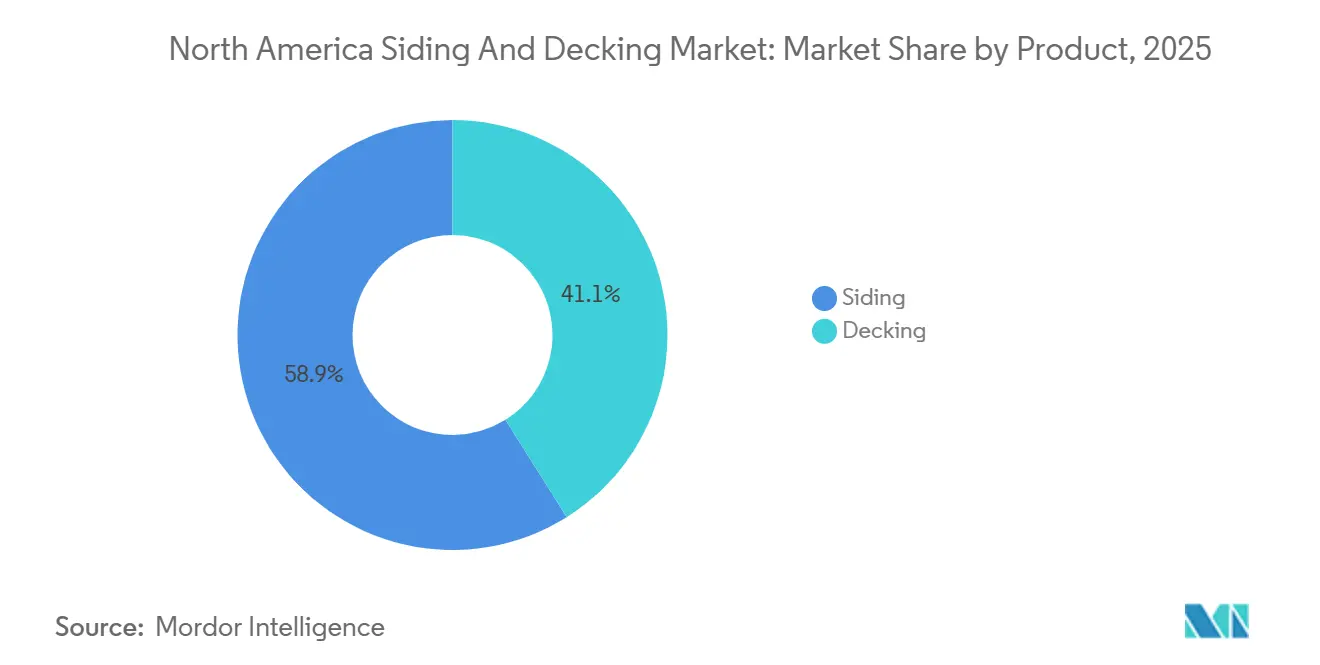
- 製品別では、サイディングが2025年の収益の58.91%を占め、デッキングは2031年までの年平均成長率3.98%で最も急成長しています。
- 材料別では、ビニールが2025年に43.63%で最大シェアを保持し、複合材/WPC/PVCが年平均成長率4.56%で最高の予測成長率を記録しています。
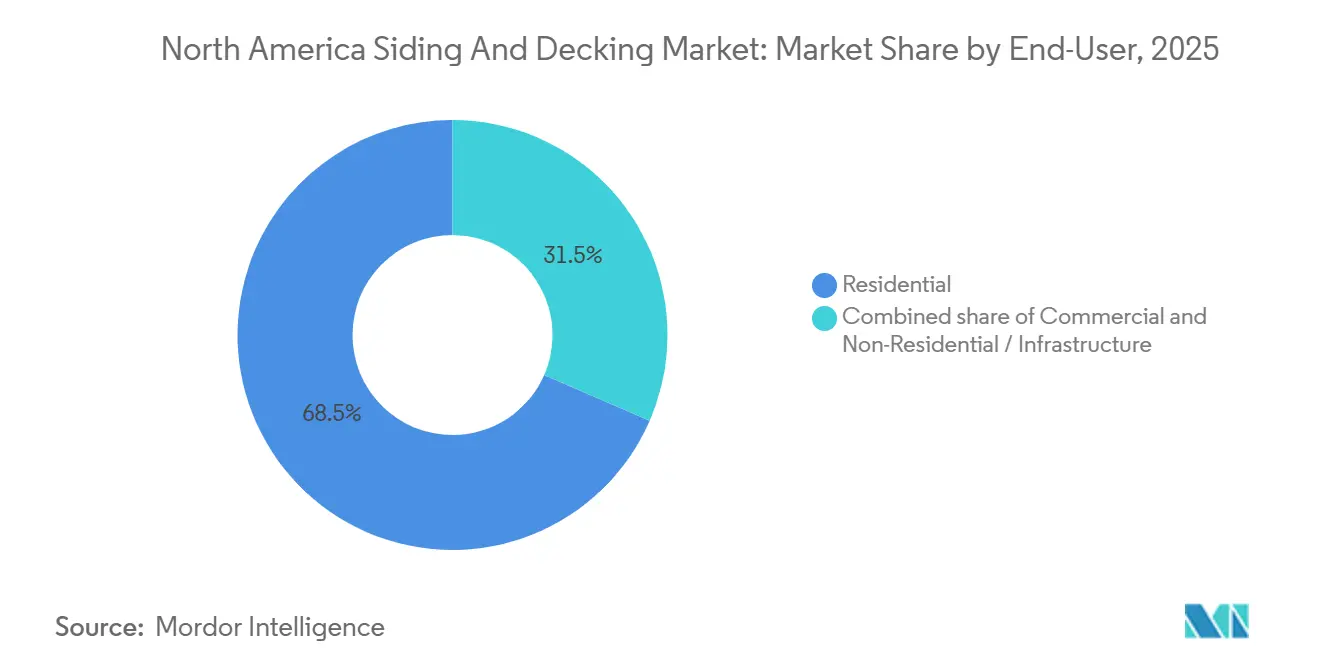
- エンドユーザー別では、住宅が2025年に68.47%を占め、商業は年平均成長率4.16%で最も急速に拡大する見込みです。
- 施工方法別では、現場スティックビルドが2025年の施工件数の75.36%を占め、プレファブ/モジュラーパネルおよびデッキモジュールが年平均成長率4.72%で最も急速に成長しています。
- 地域別では、米国が2025年の地域売上の81.61%を占め、メキシコが年平均成長率4.93%で最も急成長している国です。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)年平均成長率予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 大開口部および屋内外一体型リビングデザインへの建築的シフト | +0.7% | サンベルト州(テキサス州、フロリダ州、アリゾナ州)、太平洋岸北西部で最も顕著 | 中期(2~4年) |
| 低メンテナンス複合材・ビニール材料への需要増加 | +0.9% | 北米中核、メキシコへの波及 | 長期(4年以上) |
| 断熱サイディング需要を高めるエネルギー効率基準 | +0.5% | 米国(IECC 2024採用州:ネバダ州、ロードアイランド州)、カリフォルニア州(2025年基準、2026年発効) | 中期(2~4年) |
| パンデミック後のアウトドアリビング文化によるデッキ設置需要の拡大 | +0.8% | 全国規模、米国西部での早期成長、販売代理店・ディーラーの転換 | 短期(2年以内) |
| 山火事ゾーンの建築基準が着火抵抗性外装材の普及を加速 | +0.4% | カリフォルニア州、オレゴン州、太平洋・山岳地域、テキサス州WUI地域 | 短期(2年以内) |
| プレファブ軽量鉄骨フレームがパネル式サイディング/デッキモジュールを促進 | +0.6% | 北米(米国ICC-ES認定プロジェクト、メキシコのニアショアリング) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
大開口部および屋内外一体型リビングデザインへの建築的シフト
大型ガラス開口部、広々としたパティオドア、デッキへのシームレスな移行が、北米サイディング・デッキング市場における外装の選択、カラーパレット、アクセサリーシステムに影響を与えています。Trex Companyは2025年を通じて消費者需要の堅調さを報告し、より広いデッキフットプリントと高付加価値のアウトドアレイアウトを補完する二桁成長の手すりの勢いを示しました[2]Trex Company, Inc.、「Trex Company、2025年第3四半期業績を発表」、Trex、trexcompanyinc.gcs-web.com。James HardieのIron Gray 2026年カラー・オブ・ザ・イヤーは、広い開口部と外装の焦点をより深いニュートラルな色調でフレームする現代的な外観に合致しています。商業・集合住宅プロジェクトも、入居促進のためのアウトドアアメニティスペースと標準化されたデッキモジュールを優先しており、このパターンが工場仕上げ外装材とエンジニアリング手すりパッケージを支えています。数日以内に組み立て可能なターンキープレファブキャビンシェルは、屋内外一体型デザインのコンセプトが、短期賃貸やリゾート用途において予測可能な工期のためのオフサイト生産と組み合わさる様子を示しています。
低メンテナンス複合材・ビニール材料への需要増加
材料転換は、住宅所有者と建設業者が耐久性、長期保証、低メンテナンスを選択するにつれてシェア拡大を牽引し続けており、このシフトが北米サイディング・デッキング市場の長期的成長を支えています。Trex Companyは高リサイクルコンテンツのデッキング材を製造し、2025年にはアーカンソー州にプラスチック加工施設を開設してコスト効率の高いリサイクル原料を確保し、バージニア州とネバダ州の生産能力を支援しています。2024年における主要外壁材料のビニールの26%シェアは、コスト、最小限のメンテナンス、堅固な北米サプライチェーンの魅力を裏付けています。2024年の繊維セメントの23%シェアは、木材の腐食や害虫リスクなしに美観を維持する着火抵抗性外装材への需要増加を反映しています[3]全米住宅建設業者協会、「スタッコはもはや最も使用される外壁材ではない」、NAHB、nahb.org。不燃性または着火抵抗性オプションは、山火事リスクの高い地域に対するFEMAのベストプラクティスから追加的な支持を受けており、西部地域における転換の追い風を強化しています。
断熱サイディング需要を高めるエネルギー効率基準
IECC 2024は性能基準を厳格化し、一部の米国管轄区域で施行されており、再サイディングまたは新築時の外壁組立において連続断熱材とより高いR値を奨励しています。カリフォルニア州の2025年建築エネルギー効率基準は2026年1月1日以降の許可申請に対して発効し、断熱外装材を効率的なHVACおよび電気対応設備と組み合わせた外皮アップグレードへの勢いを加えています。断熱ビニールサイディングは、R値のラベルが付いている場合、規定遵守経路に算入でき、壁下地材が露出する再サイディング工事の範囲と良好に統合されます。エネルギー効率住宅改善クレジットは、2025年まで適格な断熱材および気密改善に対して30%のクレジットを提供し、即時の包括的な再サイディングが実現困難な改修市場における住宅所有者の回収を支援しています。米国エネルギー省のガイダンスは、連続断熱材を追加する最も実用的なタイミングは再サイディング時であり、施工業者が壁組立に直接アクセスでき、わずかな追加コストで快適性と騒音低減の効果を提供できると強調しています。
パンデミック後のアウトドアリビング文化によるデッキ設置需要の拡大
デッキング需要はアウトドアリビングによって引き続き支えられており、手すりとアクセサリーの売上は新築着工が鈍化した時期においても堅調さを示しています。Trex Companyは2025年の純売上高を11億5,000万米ドルから11億6,000万米ドルと見通し、北米サイディング・デッキング市場の改修重視チャネルを押し上げる販売代理店・ディーラー転換に結びついた米国西部市場でのパフォーマンスに言及しました。迅速な組み立て工期を持つ標準化されたプレファブデッキシェルは、固定価格の提供がスケジュールリスクを低減するホスピタリティおよび短期賃貸の場面で支持を集めています。魅力的な保証、低メンテナンス、デザインの柔軟性が、長期使用シナリオにおける複合材およびPVCの採用を強化しています。流通が統合され仕様ツールが改善されるにつれ、住宅所有者は複合材デッキングとカラーコーディネートされた手すりシステムへの明確なアップグレード経路に出会うようになっています。
抑制要因影響分析*
| 抑制要因 | (~)年平均成長率予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 原材料価格の変動性(木材、樹脂、金属) | -0.5% | グローバル、セクション232関税後の北米木材市場での急性圧力 | 短期(2年以内) |
| 熟練労働力不足による施工コストの上昇 | -0.4% | 全国規模、フレーミング/乾式壁(15~18%)およびミルワーク(15~25%)での最高賃金インフレ | 中期(2~4年) |
| 複合材の高い初期コスト対従来型木材 | -0.2% | 全国規模、初期コスト重視の修繕・改修セグメントを抑制 | 中期(2~4年) |
| 多材料複合材のライフサイクル終了時リサイクルのギャップ | -0.1% | 北米、欧州;循環型インフラ整備は初期段階 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
原材料価格の変動性(木材、樹脂、金属)
コモディティの変動がマージンを圧迫し、価格ロックの短期化を強いており、販売代理店や請負業者全体での入札と予測を複雑にしています。関税・課税制度が引き渡し木材コストに影響し続けており、生産者は2025年下半期における出荷調整と需要の緩和を強調しています。ビニールおよび複合材向けの樹脂原料は一時的に緩和されましたが、多くのサプライヤーは断熱材および関連材料の価格保証を30日以内に制限しており、継続的な不確実性を反映しています。輸送コストは2025年半ばにかけて上昇し、住宅所有者向けに数ヶ月前に価格が固定される傾向のある市場でプロジェクト総額に加算されました。垂直統合されたリサイクル業者と製造業者は、自社調達または専用ネットワークを通じてスポット価格の変動を緩和しており、プレミアムデッキングラインのより安定した価格設定を支援しています。
熟練労働力不足による施工コストの上昇
フレーミングおよび乾式壁における賃金インフレ、ならびにミルワーク施工業者へのプレミアムが、プロジェクト経済を再定義し、省力化システムの必要性を拡大しています。パネル化・仕上げ済み外装材、モジュラー手すり、隠しファスナープラットフォームは現場作業時間を削減し、作業員の予約が埋まっており残業がコストを押し上げる状況で魅力的です。メーカーは製品教育と消費者マーケティングを強化し、需要を抑制することなく高い労働コストに耐えられる高付加価値システムへの需要を高めています。北米サイディング・デッキング市場は、施工補助と標準化された詳細仕様から恩恵を受けており、これらが労働力の逼迫した市場でのコールバックを削減し生産性を向上させます。中期的には、より施工しやすい組立システムが、専門職種と長い工期を必要とする従来の現場スティックビルド工法からシェアを獲得する見込みです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
デッキングのマージン構造がサイディングの出来高を上回るサイディングは2025年の収益の58.91%を占め、北米サイディング・デッキング市場において当期間最大のシェアを持ちましたが、デッキングはアウトドアリビングへの需要がプレミアム手すりとアクセサリーへの需要を強化するにつれ、2031年まで年平均成長率3.98%で成長すると予測されています。低メンテナンスデザインへのミックスシフトは、新築と改修の両方においてアップセルの機会を支援しており、住宅所有者は強力な保証を持ちメンテナンスを削減するコーディネートされたシステムを好んでいます。北米サイディング・デッキング市場では、耐久性とライフサイクルコストにおける価値提案が明確な複合材志向の品揃えへのディーラー転換が引き続き見られます。サイディングでは、工場仕上げオプションと着火抵抗性などの性能属性が、量産建設業者と集合住宅オーナーにおける仕様上の地位を強化しています。
デッキングの成長傾向は企業業績と製品ロードマップの選択に明らかであり、手すりとファスナーがボードを補完して平均注文額を引き上げています。サイディングは設置済みベースの主力であり続けていますが、山火事ゾーンにおける基準と保険の精査の高まりが、リスクの高い地域において不燃性および着火抵抗性材料への選択を徐々に誘導しています。2025年の生産者ガイダンスは、サイディングにおける堅調な収益性を示し、建設業者にミックスメリットと迅速なサイクルタイムをもたらす仕上げ済みラインによって支えられています。総じて、北米サイディング・デッキング市場は、ブランドシステムを優先するデッキングのプレミアム化傾向とともに、安定したサイディング出来高を反映しています。


材料別:
複合材/WPC/PVCの循環経済における信頼性が年平均成長率4.56%を牽引ビニールは2025年に43.63%のシェアを保持し、手頃な価格と低メンテナンスを反映している一方、複合材/WPC/PVCは持続可能性と耐久性が北米サイディング・デッキング市場における転換を促進するにつれ、年平均成長率4.56%で成長をリードしています。北米サイディング・デッキング市場における複合材/WPC/PVCの市場規模は、メーカーがより多くのリサイクルコンテンツを統合し過酷な気候での一貫したパフォーマンスを実証するにつれ、予測期間を通じて年平均成長率4.56%で拡大すると予測されています。Trex Companyの2025年のアーカンソー州プラスチック加工施設の稼働は、コスト効率の高いリサイクル原料へのアクセスを深め、原料コストの安定化と出来高成長の支援に貢献しています。AZEKは2025年にNorthwest Polymersの買収により循環型能力を拡大し、主要市場でのリサイクルインフラのスケールアップに向けた業界全体の取り組みを示しています。
繊維セメントは、メンテナンスと害虫リスクなしに木材を模倣するデザインの柔軟性に支えられ、防火性能と安定性により引き続き需要が高まっています。ビニールは、新築着工と再サイディングの選択において設置コストと供給の入手可能性が重視される価値セグメントと地域に根付いています。アルミニウムや鉄鋼を含む金属外装材は、不燃性とエネルギー性能が優先される山火事リスクの高い地域や商業用途でより多く使用されるようになっています。カテゴリー全体にわたり、標準化されたアクセサリーと仕上げシステムが、施工しやすい一体的な外装パッケージを可能にしており、北米サイディング・デッキング市場における価格帯全体での転換を支援しています。
エンドユーザー別:
商業の年平均成長率4.16%は大手建設業者の統合を反映住宅は2025年の需要の68.47%を占め、商業エンドユーザーは大手建設業者とオーナー・デベロッパーが長期的な耐久性と基準遵守を追求するにつれ、年平均成長率4.16%で最も急速に成長すると予測されています。北米サイディング・デッキング市場は、量産住宅地や集合住宅コミュニティにおいて高性能外皮を標準化する複数年の供給・仕様契約によってますます影響を受けています。繊維セメント、断熱金属パネル、高度なPVCデッキングは、大規模プロジェクトにおける保険と基準の要件に合致し、オーナーがライフサイクルコストを管理しながら耐久性を向上させることを可能にしています。
商業・公共施設プロジェクトも、高効率パネルと工場仕上げ製品の使用を促進するより高いエネルギー性能と内包炭素の考慮を進めています。2025年の企業ガイダンスは、一部の建設セグメントでの回復に向けたポジショニングとともに、サイディングにおける製品ミックスからのマージン拡大を見込んでいました。北米サイディング・デッキング産業は、商業工期のスケジュールを加速し天候リスクを低減するターンキー外装パッケージを中心に収束しています。仕様が基準準拠の組立に集約されるにつれ、商業需要は予測期間を通じてより速い成長を維持する見込みです。
注記: 個別セグメントのシェアはレポート購入後に入手可能
施工方法別:
プレファブモジュールが労働コストインフレのアルファを獲得現場スティックビルド工法は2025年の施工件数の75.36%を占めましたが、プレファブおよびモジュラーパネルとデッキモジュールは、北米サイディング・デッキング市場の施工カテゴリーの中で最も速い年平均成長率4.72%で拡大すると予測されています。北米サイディング・デッキング市場におけるプレファブおよびモジュラーシステムの市場規模は、スケジュール管理、天候耐性、省力化が開発業者と住宅所有者にとって決定的なメリットとなるにつれ、年平均成長率4.72%で拡大すると予測されています。迅速組み立て外装シェルとデッキモジュールは、一貫した工場品質と数週間ではなく数日という予測可能な設置期間を可能にします。基準対応のパネル化外装材は、連続断熱材と制御されたインターフェースを評価する進化するエネルギー基準とも整合しています。
カナダの公共部門の取り組みは、住宅供給をスピーディに拡大するためのプレファブの役割の拡大を強調しており、標準化された工場製造ソリューションを支援する資格認定プログラムが整備されています。外装システムのメーカーは、現場作業時間を短縮し希少な専門職種への依存を減らすより施工しやすい工法とパネル化代替品を引き続き強調しています。このトレンドは、フレーミングと乾式壁における継続的な賃金圧力を補完し、工場製造をプロジェクト遅延に対する効果的なヘッジとしています。性能、スピード、省力化の優位性を持つプレファブシステムは、北米サイディング・デッキング市場において修繕・改修と新築の両方でインクリメンタルなシェアを獲得する見込みです。
地域分析
米国およびメキシコのサイディングおよびデッキング市場
米国は2025年の地域売上の81.61%を占め、メキシコは4.93%のCAGRで最も速い成長を記録しており、北米サイディングおよびデッキング市場全体において、異なる基準値と各国固有の需要要因が存在することを示している。米国では、山火事への耐性強化と厳格化するエネルギーコードが、新築および再サイディングプロジェクトの両方において、外装材の選択と施工アプローチに影響を与えている[4]連邦緊急事態管理庁、「山火事地帯における建設のためのビルダーズガイド、FEMA P-737」、FEMA、fema.gov。保険会社はリスクの高い地域において強化された組立構造および不燃材料をますます優先するようになっており、これが着火抵抗性クラッディングの選択を後押ししている。ビルダーとのパートナーシップおよび製品の標準化も進展しており、全国規模のコミュニティにわたる仕の一貫性が強化されている。断熱パネルの生産能力拡大と製造自動化への継続的な投資は、エネルギー効率が高くコード適合した外装システムに対する商業需要の高まりを反映している。
カナダのサイディングおよびデッキング市場
カナダでは、州および地方の関係者が住宅供給を迅速に拡大するためにプレファブリケーションおよびパネル化を推進しており、これは工場で断熱材とクラッディングを一体化した外装システムと整合している。メーカーは寒冷気候での性能を発揮する材料の選択を重視しており、凍結融解耐久性と湿雪条件での優れたトラクションを考慮して設計された複合デッキングもその一つである。アルミニウムおよびスチールのプロファイルも、防火性能と低メンテナンス性の観点からカナダの外装パッケージに採用されており、サプライヤーは住宅デザインの柔軟性向上のためにフィニッシュのラインナップを拡充している。北米サイディングおよびデッキング市場は、労働力ニーズを削減し予測可能なスケジュールを実現する標準化されたコード対応ファサードシステムにするカナダの需要から恩恵を受けている。
メキシコのサイディングおよびデッキング市場
メキシコの4.93%のCAGRは、ニアショアリング関連の建設、拡大する住宅需要、および現場労働を簡素化するモジュール式・プレファブリケーション組立の利用拡大を反映している。構造と断熱を兼ね備えた高効率断熱コンクリートパネルが、耐久性の向上と施工スピードの改善を目的として外壁への採用が進んでいる。プレファブリケーションファサードの専門業者は、熱的・音響的層を備えた工場仕上げの部材を提供し、施工期間の短縮と現場廃棄物の削減を実現している。バヒオ地域の産業建設業者は、建築受注プロジェクトにおいて防火性能、組立スピード、およびサステナビリティ成果のバランスを取るハイブリッドソリューションを重視している。火炎伝播を抑制するために設計された特殊モルタル、コーティング、および接着剤も、住宅および商業建築のツールキットの一部となっている。市場投入スピードと耐久性への注目が高まる中、メキシコは北米サイディングおよびデッキング市場において地域内で最も成長の速いセグメントであり続ける位置にある。
規制環境
コードおよび規格は、北米全域における外装材とデッキ材の仕様に関する主要な規制要因であり続けており、International Code Council(ICC)のモデルコード(州または地方レベルで採用されるエネルギー関連規定を含む)が設置および性能要件を形成している。米国では、カリフォルニア州が2026年1月1日に発効する2025年カリフォルニア州建築基準法(Title 24)を採択し、これにより高性能な建物外皮に対する基準が引き上げられ、断熱性能を備え規格に準拠した外装システムへの需要を後押ししている。
外装工事で使用される木材および複合木材製品のサプライチェーン上流に対する環境コンプライアンスも厳格化が進んでいる。米国環境保護庁は、合板および複合木材製品に関するNESHAPの改正を最終化し、2026年7月6日に発効する。これにより、主要排出源施設における乾燥機、プレス機、製材用キルンに対する新たな排出限度が追加され、既存施設向けの明確な適合猶予期間が設けられる。貿易面では、米国・カナダ間の軟材関税が、木材系外装材およびデッキ材のコストと供給可用性を左右する重要な変数であり続けている。米国商務省は2026年4月13日、第7回年次見直しにおいて合算関税率を引き下げる予備結果を発表した一方、カナダ製建築材料の受け入れは、多くの管轄当局が要求するCanadian Construction Materials Centre(CCMC)の評価に依然として大きく依存している。
バリューチェーン分析
バリューチェーンは原料および汎用資材の投入から始まる。これには、ビニールおよびPVCデッキ材向けのPVCおよびその他樹脂、複合材/WPCボード向けの再生ポリマーおよび再生木材繊維、ファイバーセメント外装材向けのセメントおよびセルロース繊維、さらに従来型デッキ材およびエンジニアードウッド外装材向けの木材(防腐処理材および天然種)が含まれる。メーカーはこれらの原料をボード、パネル、トリム、破風板、レール、締結具、付属システムに加工し、耐久性、防火性能、色・仕上げシステム、施工効率によって差別化を図っている。
流通は多チャネル構造であり、卸売流通業者、独立系材木店、プロ向けディーラー、ホームセンターにまで及ぶ。これらは、修繕・改修工事および新築工事における仕様選定を左右する施工業者ネットワークによって支えられている。ポートフォリオの幅広さと流通業者の到達範囲は、North American Deck and Railing Association(NADRA)のような業界団体によって強化され、専門的な施工慣行を促進しつつ、統合された外装パッケージ(外装材とトリム、デッキ材とレールの組み合わせ)をますます後押ししている。チャネル統合の明確な例として、2025年10月にJames HardieとBoise Cascadeの間で拡大された複数年の流通提携があり、これにより米国の一部市場においてAZEK ExteriorsおよびTimberTech Decking and Railingへのアクセスが、Hardie外装材とともに拡大された。これは、メーカーが大手流通業者を活用して地域カバー範囲を拡大し、カテゴリー全体での需要引き込みを改善する方法を示している。
競合環境
北米サイディング・デッキング市場は材料全体にわたって多様な競合他社が存在し、リーダー企業は生産能力の追加、持続可能性プラットフォーム、ポートフォリオ統合を通じてポジションを強化しています。2025年の重要な取引により、サイディング、デッキング、トリム、手すり、パーゴラの資産が一つの親会社の下に統合され、市場開拓と仕様の幅が強化されました。複合材デッキングメーカーはリサイクルおよび加工インフラに投資し、原料の入手可能性とコストを改善しながら消費者チャネルでのブランド持続可能性メッセージを支援しています。プレミアム断熱パネルメーカーは、商業エネルギー性能需要に対応するために北米の製造拠点を拡大しました。
2024年と2025年の戦略的動向は、金属建築・部品のカバレッジを強化し、流通を補強し、住宅・商業エンドマーケットへのエクスポージャーを多様化しました。サイディングメーカーは仕上げ済みラインのミックスとマージンのメリットを強調し、新築と回復しつつあるアクセサリーカテゴリーでの安定したシェア拡大を指摘しました。複合材デッキングのリーダー企業は堅調な販売実績と二桁成長の手すりを報告し、住宅ローン金利が高い時期においてもアウトドアプロジェクトが耐久性のあるカテゴリーであることを示しました。建設業者と保険会社は着火抵抗性外装への長期的な傾向を示しており、リスクの高い地域において繊維セメント、金属、高度なPVCプロファイルが有利な立場にあります。
競合差別化は、コンプライアンスの証拠、施工業者に優しいシステム、色、プロファイル、アクセサリー全体の選択をガイドするデジタルツールにますます集中しています。基準変更と保険会社の基準が厳格化するにつれ、防火性能とエネルギー成果に関する文書が仕様における決定的な要素となっています。生産能力の拡大と地域製造は、リードタイムと物流コストの削減を支援し、大手建設業者と商業請負業者への一貫したサービスレベルを維持しています。持続可能性目標がバリューチェーン全体に広がるにつれ、循環型コンテンツの主張とサードパーティ認証が北米サイディング・デッキング市場におけるブランドポジションを強化しています。
北米サイディング・デッキング産業リーダー
Trex Company, Inc.
The AZEK Company (TimberTech)
James Hardie Industries plc
Cornerstone Building Brands
Westlake Corporation
- *免責事項:主要選手の並び順不同
北米サイディングおよびデッキング市場
- Trex Company, Inc.
- The AZEK Company (TimberTech)
- James Hardie Industries plc
- Cornerstone Building Brands
- Westlake Corporation
- Louisiana-Pacific (LP Building Solutions)
- Fiberon LLC
- CertainTeed (Saint-Gobain)
- UFP Industries
- Boral North America
- Nichiha USA
- Kingspan Group
- Arconic Corporation
- Royal Building Products
- Kaycan Ltd.
- Maibec Inc.
- Duradek
- Deckorators
- MoistureShield
- Universal Forest Products

市場機会と将来展望
コード主導のアップグレードおよび耐久性要件は、外装材と断熱材を組み合わせ、文書化されたコンプライアンスに依拠する高性能外装システムの余地を生み出している。カリフォルニア州Title 24(2026年1月1日発効の2025年基準)や米国一部地域におけるエネルギーコード適用の厳格化により、外装材の再施工サイクルにおいて連続断熱および気密性向上への注目が続いている。一方、火災リスクの高い地域では、保険会社や地方指針が強化された組立を重視することから、着火抵抗性または不燃性のオプションが依然として好まれている。
この機会は、工場仕上げ外装材および断熱関連の建物外皮アップグレードの容量を拡大する製造・材料投資によっても支えられている。2026年6月、LP Building Solutionsはミネソタ州North Branchに35万平方フィートのLP SmartSide ExpertFinish Trim and Siding工場の建設を開始し、現場労働工程を削減する断熱・工場仕上げ外装材への継続的な投資を強調した。カナダでは、IKOが2026年6月、オンタリオ州Brantfordに4,500万米ドルのXPS断熱材工場の建設を開始し、断熱性能の改善を外装材の張替え範囲と組み合わせることが多い同様の建物外皮アップグレードサイクルに合致させている。材料レベルでは、循環型原料および加工能力が、複合材/WPC/PVCメーカーおよびパートナーにとって実務的な機会として残っており、再生使用済み原料の物流が依然として再生材含有率の主張や供給安定性への需要に追いついていないためである。
Recent Industry Developments in 北米サイディングおよびデッキング市場
- 2026年7月:Trexは北米流通網の大幅な再編を発表し、Specialty Building Products(SBP)をTrexデッキ材およびレールの唯一の全国流通業者として指名し、Boise Cascadeからの移行を進めた。この変更により全国的なカバー範囲が単一の流通業者に集約され、プロ向けディーラーおよび施工業者による製品の入手方法が変わり、在庫、サービスレベル、ブランド一貫性のあるプログラムに関する実行がより厳密になる可能性がある。
- 2026年6月:James Hardieは、金融子会社を通じて、2028年満期の利率5.00%無担保優先ノート4億米ドルの合計元本を償還した。この措置は、外装材およびデッキ材関連カテゴリーにおける前期の戦略的動きに続き、より広範な外装ポートフォリオを統合する中で、バランスシートの柔軟性を支えている。
- 2025年7月:James Hardieは、The AZEK Companyの買収を完了し、ファイバーセメント外装材とTimberTechデッキ材およびレール、さらにトリムおよびパーゴラ製品を、外装ソリューションプラットフォームの下で統合した。この統合により、ディーラーおよび施工業者チャネル全体でのクロスセルの可能性が拡大し、建物外装に対するバンドル型かつシステムベースの仕様選定への重点が強まった。


北米サイディングおよびデッキング市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査において、市場は北米全域で建物外皮および屋外床構造向けに販売される外装材およびデッキ材製品の価値をカバーし、製品販売時点で米ドルにより集計される。
対象範囲の除外:屋根材、窓、ドア、断熱材、内壁および内装床仕上げ材は、同じ改修プロジェクト内で購入された場合であっても除外する。
セグメンテーション概要
- 製品別
- サイディング
- デッキング
- 材料別
- ビニール
- 繊維セメント
- 木材(処理木材、シダー、レッドウッド)
- 複合材/WPC/PVC
- 金属/アルミニウム/鉄鋼
- エンドユーザー別
- 住宅
- 商業
- 非住宅/インフラ
- 施工方法別
- 現場スティックビルド
- プレファブ/モジュラーパネルおよびデッキモジュール
- 国別
- 米国
- カナダ
- メキシコ
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、外装材およびデッキ材の販売量に直接影響を与える建設活動および修繕需要の指標を追跡することから始まり、その指標を材料構成の変化に結び付ける作業に進む。米国国勢調査局の建設支出および住宅着工件数、カナダ統計局の建築許可件数および住宅指標、メキシコの建設出力に関する国家統計などの公開データおよび参照系列を利用し、これらを改修サイクルおよび気象関連の更新需要に関連付けた。
前提条件の現実性を保つため、米国労働統計局による建設材料価格動向、USITCおよび税関貿易統計による国境を越えた流通、ファイバーセメント、ビニール、金属、複合材製品の採用に影響を与える建築基準法および規格文書などの資料も確認した。企業の開示資料、投資家向け発表資料、業界団体の最新情報、信頼性のある建設関連の報道、企業財務および特許検索を支援する有料サブスクリプションを利用し、製品の重点分野および投資テーマを確認した。ここに記載したソースは例示に過ぎず、データ収集、前提条件の検証、および未解決点の明確化のために他の公開資料も利用した。
一次インタビューおよび調査
一次調査は、デスクリサーチで得られた知見、特に材料代替、チャネルマージン、価格変動が施工業者および住宅所有者にどれだけ迅速に反映されるかについて検証するために利用された。米国、カナダ、メキシコ全域のメーカー、流通業者、施工業者、建設業者、改修業者と対話を行い、製品および最終用途別の見解の違いを調整し、モデルに用いる実用的な入力を確定した。
一次調査の実地インタビュー回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップ層:35% | 経営幹部(CXO):14% |
| ミドル層:47% | 部門/ユニットリーダー:26% |
| 小規模プレイヤー:18% | マネージャー:60% |
市場規模算定と予測
規模算定は、北米全域の建設および改修活動から需要を再構築するトップダウン方式から始まり、観測された構成比および更新行動に基づいて外装材およびデッキ材に価値を配分する。住宅着工件数および完成件数、住宅改修支出、非住宅建設動向、建設材料価格指数、ビニール、ファイバーセメント、木材、金属、複合材製品(WPCおよびPVCブレンド)間のシェア変化などの入力を利用した。
総計がずれないようにするため、サンプル抽出した平均販売価格範囲に推定施工量を乗じた選択的なボトムアップ検証を実施し、ギャップが存在する場合には流通業者および施工業者チャネルの確認を行った。製品または最終用途の可視性が限られる場合は、許可件数の動向、修繕サイクル、貿易フローの方向性などの代替指標を用い、インタビューによるフィードバックとの再確認後に配分を調整した。予測はシナリオ分析を用いて構築され、ベースケースは予想される建設および改修の軌道に固定され、価格および構成比は労働力の確保状況、コード適用の浸透、住宅所有者の選好変化について実務家が予想する内容に基づいて調整された。
データ検証と更新サイクル
モデルの出力は、建設支出の動き、価格系列の方向性、輸出入動向などの独立した指標と照合され、これにより基礎となる活動に対して総計が高すぎる、または低すぎるように見える場合を検出することができる。差異が生じた場合は前提条件を見直し、そのギャップが価格の急激な変化、チャネル在庫の変動、政策の更新など実際の市場変化に関連していると考えられる場合は、回答者への再連絡を行う。
最終承認前に、定義、年次の整合性、および通貨処理の一貫性を確認する複数段階のアナリストレビューを実施する。レポートは年次で更新され、重要な出来事が発生した場合には中間更新を行い、クライアントが常に最新の見解を入手できるよう納品前の最終レビューを実施する。
Mordor Intelligenceの北米外装材・デッキ材市場規模と他の公開推定値との比較
外装材およびデッキ材の公開されている市場価値は、地域の表記が同一に見えても、対象範囲および集計時点が必ずしも同じではないため、大きく異なって見えることがある。基準年、価格の持ち越し方法、施工人件費が数値に含まれるかどうかも、最終結果を左右する傾向がある。
主な差異は、施工およびより広範な外装改修バンドルが含まれるかどうかに起因する。Mordor Intelligenceでは、総計を外装材およびデッキ材のみの製品価値に限定し、米国、カナダ、メキシコ全域における材料構成の変化および最終用途別の配分を用いて検証している。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 19.14 B (2025) | |
| 地域コンサルティング会社A | USD 21.31 B (2024) | この数値は異なる基準年を使用している可能性があり、より広範な外装改修価値を含んでいる可能性がある。これにより、施工および関連する外装材関連支出が総計に取り込まれる可能性がある。 |
| 業界誌B | USD 17.90 B (2025) | この推定値は、対象範囲をより限定的な製品群、またはより保守的な価格経路に絞っている可能性があり、対象年における複合材および高級材料の構成変化を過小評価する可能性がある。 |
この差異は主に、市場価値として何が集計されるか、基準年の整合性、および表記年に対する価格の米ドルへの換算方法に起因する。対象範囲を外装材およびデッキ材の製品価値に限定し、チャネルからのフィードバックを用いて配分を再確認することで、規模算定は明確な入力と再現可能な手順に基づいて追跡可能な状態を維持している。


レポートで回答される主要な質問
北米サイディング・デッキング市場の現在の規模と成長見通しは?
北米サイディング・デッキング市場規模は2026年に196億1,000万米ドルであり、年平均成長率3.53%で2031年までに233億3,000万米ドルに達すると予測されています。
この市場で最も急成長している製品セグメントはどれですか?
デッキングは2031年まで年平均成長率3.98%で最も急成長している製品であり、サイディングは収益において最大のセグメントであり続けています。
北米のサイディング・デッキング市場でシェアを拡大している材料は何ですか?
複合材/WPC/PVCが年平均成長率4.56%で成長をリードしており、ビニールは2025年に最大シェアを保持し、繊維セメントは着火抵抗性能で前進しています。
どの施工方法が支持を集めており、その理由は何ですか?
プレファブおよびモジュラーパネルとデッキモジュールは、省力化、迅速な組み立て、工場品質により、年平均成長率4.72%で最も急成長している施工方法です。
最終更新日:



