
Tamanho e Participação do Mercado de Revestimento e Decking da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
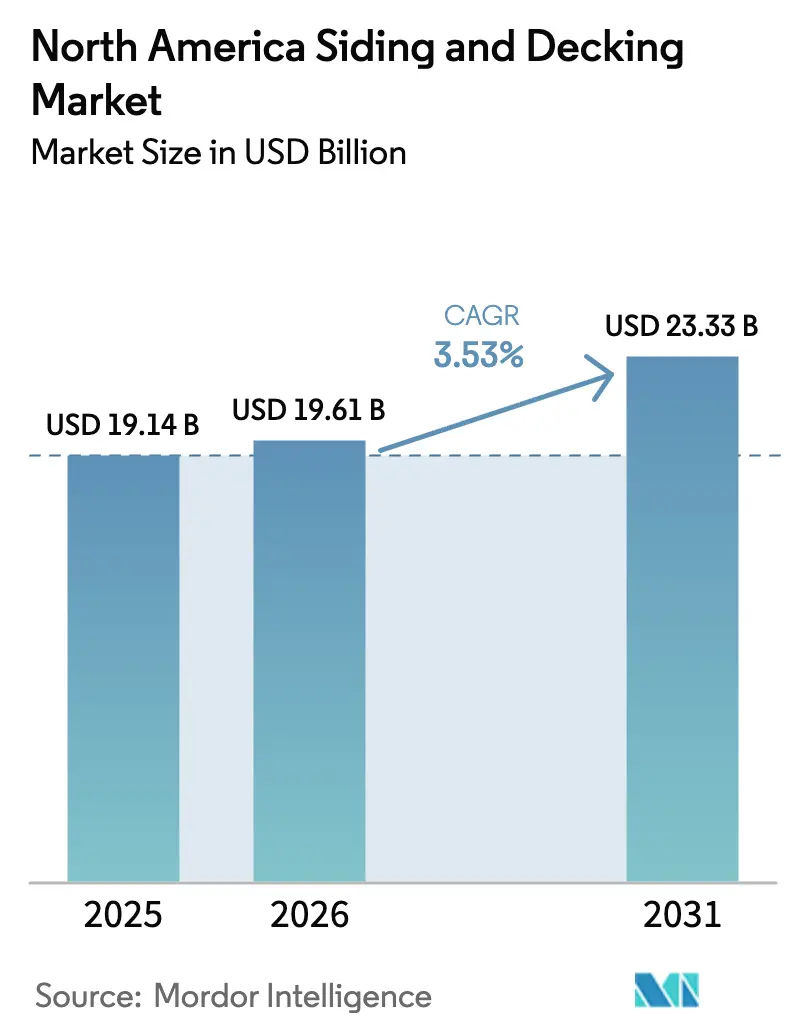
| Tamanho do mercado no ano base (2025) | 19.14 Bilhões de dólares |
| Tamanho do Mercado (2026) | 19.61 Bilhões de dólares |
| Tamanho do Mercado (2031) | 23.33 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 3.53 % |
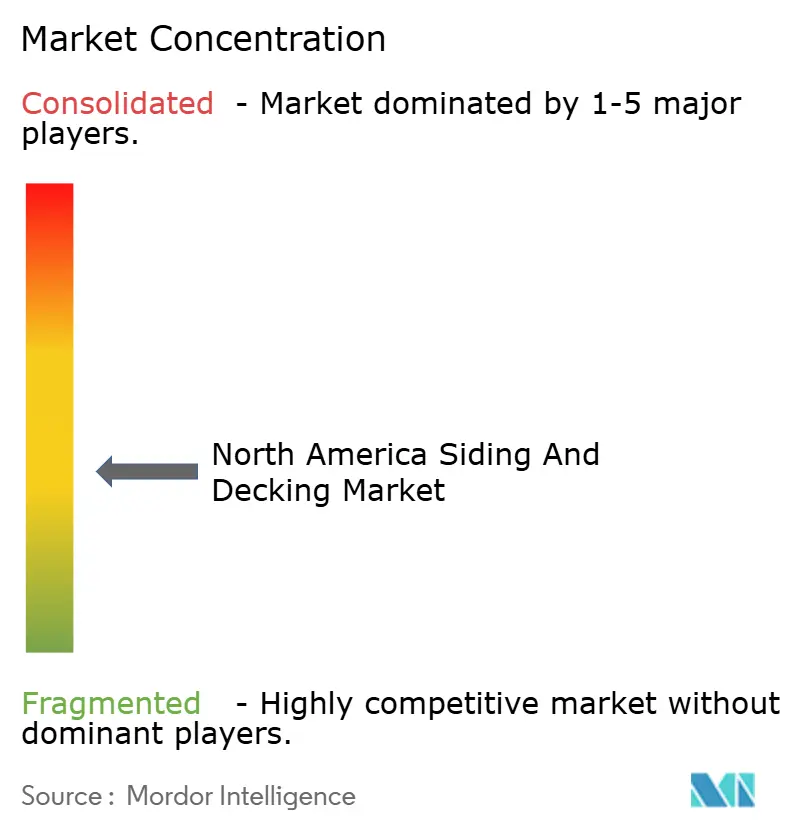
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Revestimento e Decking da América do Norte por Mordor Intelligence
O tamanho do Mercado de Revestimento e Decking da América do Norte está projetado em USD 19,14 bilhões em 2025, USD 19,61 bilhões em 2026, e deve atingir USD 23,33 bilhões até 2031, crescendo a um CAGR de 3,53% de 2026 a 2031.
O vinil recuperou a liderança nos exteriores de novas residências nos Estados Unidos em 2024, alcançando uma participação de 26% nos materiais de parede principal, enquanto o cimento fibroso atingiu 23%, sinalizando uma conversão sustentada em direção a revestimentos de baixa manutenção[1]National Association of Home Builders, "Stucco No Longer Most-Used Exterior Wall Material," NAHB, nahb.org. Os requisitos de eficiência energética sob o Código Internacional de Conservação de Energia de 2024 e os padrões da Califórnia de 2025, em vigor em 2026, estão elevando a demanda por envoltórias de edificações isoladas e de maior desempenho. As diretrizes de resiliência a incêndios florestais que priorizam revestimentos não combustíveis estão influenciando a seleção de materiais em regiões expostas a riscos, com seguradoras vinculando cada vez mais a cobertura a conjuntos reforçados. As restrições de mão de obra e a inflação nos custos de instalação continuam a impulsionar sistemas de revestimento e decks modulares pré-fabricados em fábrica que reduzem as horas de mão de obra especializada e comprimem os cronogramas de construção.
Principais Conclusões do Relatório
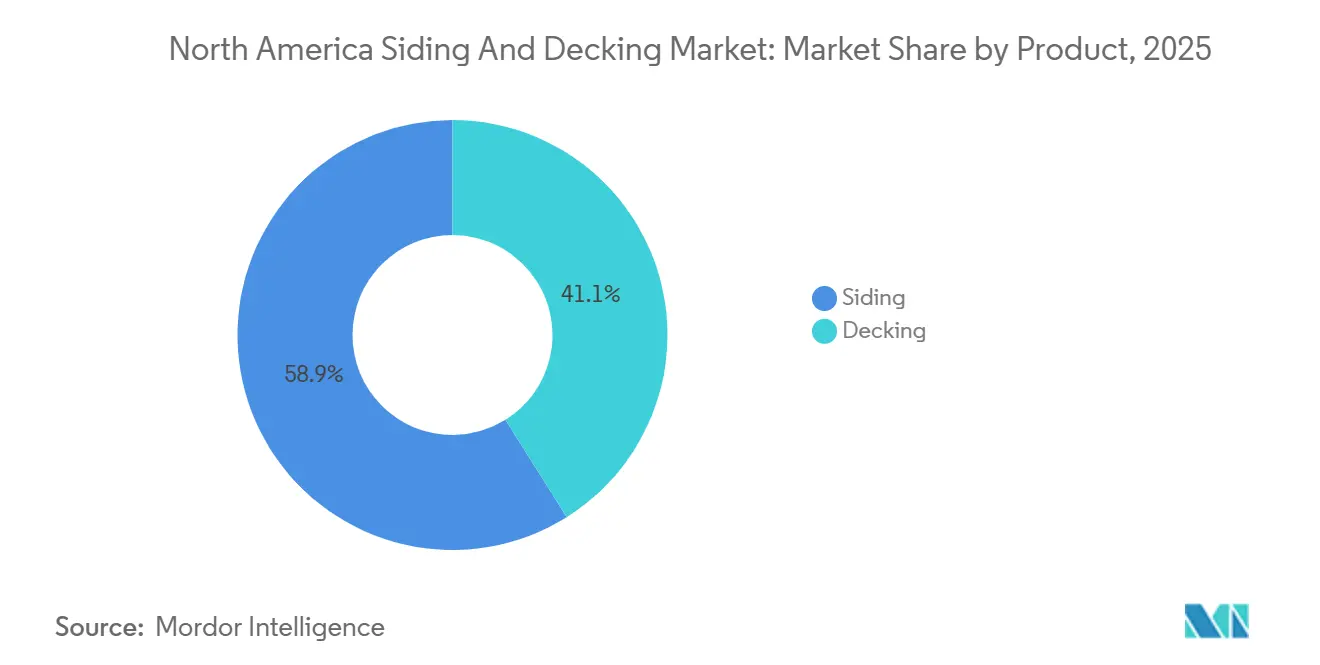
- Por produto, o revestimento representou 58,91% da receita de 2025, enquanto o decking é o de crescimento mais rápido com um CAGR de 3,98% até 2031.
- Por material, o vinil deteve a maior participação em 2025, com 43,63%, e o composto/WPC/PVC registrou o maior crescimento previsto com um CAGR de 4,56%.
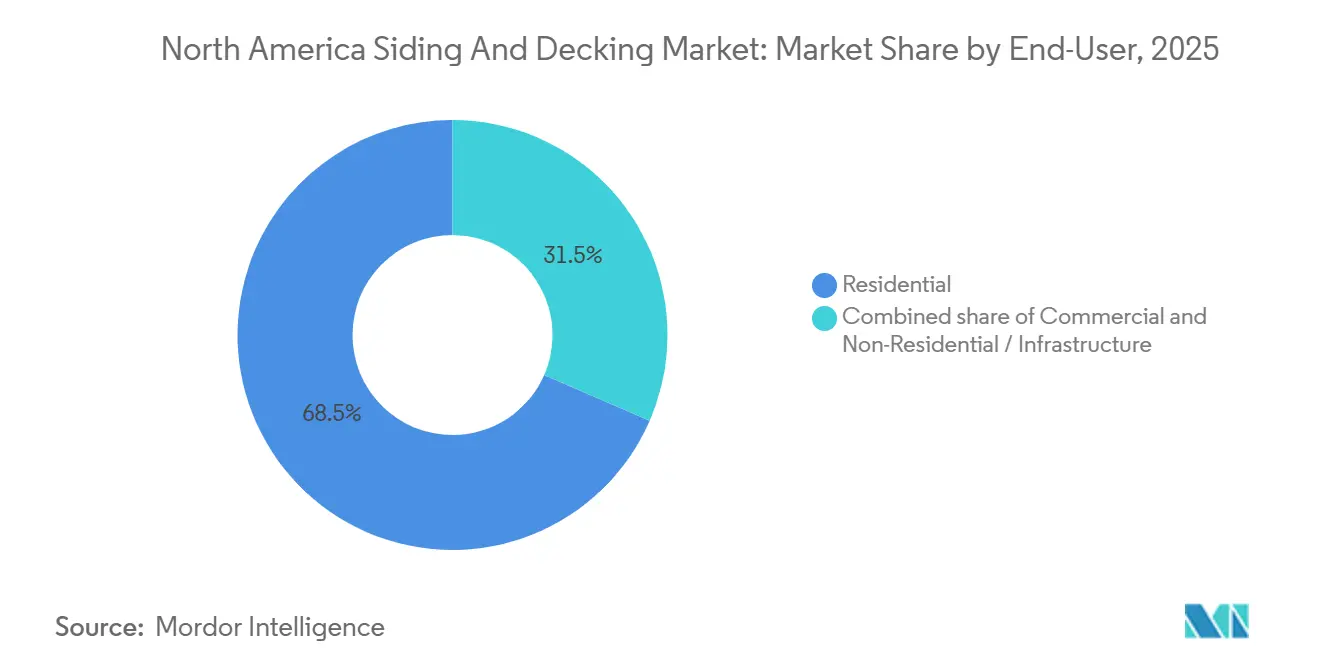
- Por usuário final, o segmento residencial capturou 68,47% em 2025, enquanto o comercial está definido para expandir mais rapidamente com um CAGR de 4,16%.
- Por método de instalação, a construção convencional no local representou 75,36% das instalações de 2025, e os painéis pré-fabricados/modulares e módulos de deck estão crescendo mais rapidamente com um CAGR de 4,72%.
- Por geografia, os Estados Unidos responderam por 81,61% das vendas regionais de 2025, e o México é o país de crescimento mais rápido com um CAGR de 4,93%.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Mudança arquitetônica em direção a grandes aberturas e designs de vida interior-exterior | +0.7% | Mais forte nos estados do Cinturão do Sol (TX, FL, AZ), Noroeste do Pacífico | Médio prazo (2-4 anos) |
| Preferência crescente por materiais compostos e de vinil de baixa manutenção | +0.9% | Núcleo da América do Norte, expansão para o México | Longo prazo (≥ 4 anos) |
| Códigos de eficiência energética impulsionando a demanda por revestimento isolado | +0.5% | Estados Unidos (adotantes do IECC 2024: Nevada, Rhode Island), Califórnia (Código de 2025 em vigor em 2026) | Médio prazo (2-4 anos) |
| Cultura de vida ao ar livre impulsionando instalações de decking pós-pandemia | +0.8% | Nacional, com ganhos iniciais no oeste dos Estados Unidos, conversões de distribuidores/revendedores | Curto prazo (≤ 2 anos) |
| Códigos de construção em zonas de incêndio florestal estão acelerando revestimentos resistentes à ignição | +0.4% | Califórnia, Oregon, regiões do Pacífico e Montanha, áreas de Interface Urbano-Florestal do TX | Curto prazo (≤ 2 anos) |
| Estrutura leve pré-fabricada em aço impulsionando painéis de revestimento/módulos de deck | +0.6% | América do Norte (projetos certificados pelo ICC-ES dos Estados Unidos, nearshoring no México) | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Mudança Arquitetônica em Direção a Grandes Aberturas e Designs de Vida Interior–Exterior
Grandes aberturas de vidro, amplas portas de pátio e transições perfeitas para decks estão influenciando as escolhas de exteriores, paletas de cores e sistemas de acessórios no mercado de revestimento e decking da América do Norte. A Trex reportou demanda resiliente dos consumidores ao longo de 2025, com forte impulso em corrimãos que complementam decks de maior área e layouts externos de maior valor[2]Trex Company, Inc., "Trex Company Reports Third Quarter 2025 Results," Trex, trexcompanyinc.gcs-web.com. A Cor do Ano 2026 da James Hardie, Iron Gray, alinha-se com elevações modernas que emolduram grandes aberturas e pontos focais externos com tons neutros mais profundos. Projetos comerciais e multifamiliares também estão priorizando espaços de comodidades ao ar livre e módulos de deck padronizados para acelerar a ocupação, um padrão que apoia revestimentos acabados em fábrica e pacotes de corrimão projetados. Cabines pré-fabricadas prontas para uso que se montam em dias ilustram como um briefing de design interior–exterior se combina com a produção fora do local para cronogramas previsíveis em aplicações de aluguel de curto prazo e resorts.
Preferência Crescente por Materiais Compostos e de Vinil de Baixa Manutenção
A conversão de materiais continua a orientar os ganhos de participação à medida que proprietários e construtores escolhem durabilidade, longas garantias e baixa manutenção, uma mudança que apoia o crescimento de longo prazo no mercado de revestimento e decking da América do Norte. A Trex fabrica decking com alto teor de material reciclado e expandiu em 2025 com uma instalação de processamento de plástico no Arkansas para garantir insumos reciclados com boa relação custo-benefício e apoiar a capacidade na Virgínia e em Nevada. A participação de 26% do vinil nos materiais de parede exterior principal em 2024 ressalta o apelo do custo, manutenção mínima e robustas cadeias de suprimentos norte-americanas. A participação de 23% do cimento fibroso em 2024 reflete a preferência crescente por revestimentos resistentes à ignição que mantêm a estética sem os riscos de apodrecimento ou insetos da madeira[3]National Association of Home Builders, "Stucco No Longer Most-Used Exterior Wall Material," NAHB, nahb.org. Opções não combustíveis ou resistentes à ignição recebem apoio adicional das melhores práticas da FEMA para zonas propensas a incêndios florestais, fortalecendo os ventos favoráveis à conversão no Oeste.
Códigos de Eficiência Energética Impulsionando a Demanda por Revestimento Isolado
O IECC 2024 apertou os limites de desempenho e está em vigor em jurisdições selecionadas dos Estados Unidos, o que incentiva o isolamento contínuo e valores R mais elevados em conjuntos de paredes externas ao reformar o revestimento ou construir novas edificações. Os Padrões de Eficiência Energética de Edificações da Califórnia de 2025 entram em vigor para pedidos de licença a partir de 1º de janeiro de 2026, adicionando impulso às melhorias de envoltória que combinam revestimento isolado com HVAC eficiente e provisões prontas para energia elétrica. O revestimento de vinil isolado pode ser contabilizado em vias de conformidade prescritiva quando rotulado para valor R, o que se integra bem com escopos de substituição de revestimento que expõem o revestimento de parede. O Crédito para Melhoria de Residências com Eficiência Energética oferece um crédito de 30% para melhorias elegíveis de isolamento e vedação de ar até 2025, apoiando o retorno do investimento do proprietário em mercados de retrofit onde a substituição abrangente imediata do revestimento não é viável. As diretrizes do DOE reforçam que o momento mais prático para adicionar isolamento contínuo é durante a substituição do revestimento, quando os instaladores têm acesso direto ao conjunto de parede e podem proporcionar benefícios de conforto e redução de ruído com custo incremental.
Cultura de Vida ao Ar Livre Impulsionando Instalações de Decking Pós-Pandemia
A demanda por decking continua a ser apoiada pela vida ao ar livre, com as vendas de corrimão e acessórios demonstrando resiliência mesmo durante períodos de inícios de novas residências mais lentos. A Trex orientou para USD 1,15 bilhão a USD 1,16 bilhão em vendas líquidas em 2025 e observou desempenho nos mercados do oeste dos Estados Unidos vinculado a conversões de distribuidores e revendedores, o que impulsiona o mercado de revestimento e decking da América do Norte em canais com forte atividade de reforma. Cabines de deck pré-fabricadas padronizadas com cronogramas de montagem rápida estão ganhando tração em ambientes de hospitalidade e aluguel de curto prazo, onde ofertas de preço fixo reduzem o risco de cronograma. Garantias atrativas, baixa manutenção e flexibilidade de design reforçam a adoção de compostos e PVC para cenários de uso de longo prazo. À medida que a distribuição se consolida e as ferramentas de especificação melhoram, os proprietários encontram caminhos claros de atualização para decking composto e sistemas de corrimão com cores coordenadas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade do preço de matérias-primas (madeira, resinas, metais) | -0.5% | Global, pressão aguda nos mercados de madeira da América do Norte pós-tarifas da Seção 232. | Curto prazo (≤ 2 anos) |
| A escassez de mão de obra especializada está inflacionando os custos de instalação | -0.4% | Nacional, a maior inflação salarial em estruturação/drywall (15-18%) e marcenaria (15-25%) | Médio prazo (2-4 anos) |
| Alto custo inicial de compostos vs. madeira tradicional | -0.2% | Nacional, reduz segmentos de Reforma e Remodelação sensíveis ao custo inicial | Médio prazo (2-4 anos) |
| Lacuna de reciclagem no fim da vida útil para compostos de múltiplos materiais | -0.1% | América do Norte, Europa; o desenvolvimento de infraestrutura circular está em fase inicial | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade do Preço de Matérias-Primas (Madeira, Resinas, Metais)
As oscilações de commodities estão pressionando as margens e forçando bloqueios de preços mais curtos, complicando licitações e previsões entre distribuidores e contratantes. Os regimes de tarifas e impostos continuam a influenciar os custos de entrega de madeira, com produtores destacando ajustes de remessa e moderação da demanda no segundo semestre de 2025. Os insumos de resina para vinil e compostos aliviaram em alguns momentos, mas muitos fornecedores limitam os bloqueios de preços a 30 dias ou menos para isolamento e materiais relacionados, refletindo incerteza contínua. Os custos de frete aumentaram até meados de 2025, adicionando ao total dos projetos em um mercado onde os preços de tabela tendem a ser bloqueados meses antes para os proprietários. Recicladores e fabricantes verticalmente integrados mitigam a volatilidade spot ao obter insumos internamente ou por meio de redes dedicadas, o que apoia preços mais estáveis para linhas de decking premium.
Escassez de Mão de Obra Especializada Inflacionando os Custos de Instalação
A inflação salarial em estruturação e drywall, e os prêmios para instaladores de marcenaria, estão redefinindo a economia dos projetos e ampliando a necessidade de sistemas que economizem mão de obra. O revestimento em painéis e pré-acabado, juntamente com plataformas de corrimão modulares e fixadores ocultos, reduzem o tempo no local, o que é atraente onde as equipes estão com agenda cheia e as horas extras elevam os custos. Os fabricantes estão intensificando a educação de produtos e o marketing ao consumidor para fortalecer a demanda por sistemas de maior valor que tolerem taxas de mão de obra elevadas sem suprimir a demanda. O mercado de revestimento e decking da América do Norte se beneficia de auxílios de instalação e detalhes padronizados porque estes reduzem os retornos de chamada e melhoram a produtividade em mercados de mão de obra apertados. No médio prazo, os conjuntos de instalação mais fácil estão posicionados para ganhar participação dos fluxos de trabalho convencionais de construção no local que exigem ofícios especializados e cronogramas mais longos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto:
A Arquitetura de Margem do Decking Supera o Volume do RevestimentoO revestimento capturou 58,91% da receita de 2025, a maior participação do mercado de revestimento e decking da América do Norte no período, enquanto o decking está projetado para crescer a um CAGR de 3,98% até 2031, à medida que as preferências de vida ao ar livre reforçam a demanda por corrimão e acessórios premium. A mudança de mix para designs de baixa manutenção apoia oportunidades de upselling tanto em novas construções quanto em reformas, com proprietários favorecendo sistemas coordenados que oferecem fortes garantias e reduzem a manutenção. O mercado de revestimento e decking da América do Norte continua a ver revendedores convertendo para sortimentos orientados a compostos onde as propostas de valor são claras em durabilidade e custo do ciclo de vida. No revestimento, as opções pré-acabadas em fábrica e os atributos de desempenho, como a resistência à ignição, estão fortalecendo as posições de especificação entre construtores de produção e proprietários multifamiliares.
A inclinação de crescimento do decking é evidente nos resultados das empresas e nas escolhas de roteiro de produtos, com corrimão e fixadores complementando as tábuas para elevar os valores médios dos pedidos. O revestimento permanece o principal produto da base instalada, mas o crescente escrutínio de códigos e seguros em zonas de incêndio florestal está gradualmente direcionando as seleções para materiais não combustíveis e resistentes à ignição. As orientações dos produtores em 2025 apontaram para sólida lucratividade no revestimento, apoiada por linhas pré-acabadas que proporcionam benefícios de mix e ciclos mais rápidos para os construtores. Em conjunto, o mercado de revestimento e decking da América do Norte reflete volume estável de revestimento com uma tendência de premiumização no decking que favorece sistemas de marca.


Por Material:
As Credenciais de Economia Circular do Composto/WPC/PVC Impulsionam um CAGR de 4,56%O vinil deteve uma participação de 43,63% em 2025, refletindo acessibilidade e baixa manutenção, enquanto o composto/WPC/PVC lidera o crescimento com um CAGR de 4,56%, à medida que a sustentabilidade e a durabilidade impulsionam a conversão no mercado de revestimento e decking da América do Norte. O tamanho do mercado de revestimento e decking da América do Norte para composto/WPC/PVC está projetado para expandir a um CAGR de 4,56% ao longo da previsão, à medida que os fabricantes integram mais conteúdo reciclado e demonstram desempenho consistente em climas severos. A ativação em 2025 pela Trex de uma instalação de processamento de plástico no Arkansas aprofunda o acesso a matéria-prima reciclada com boa relação custo-benefício, ajudando a estabilizar os custos de insumos e apoiar o crescimento do volume. A AZEK expandiu as capacidades circulares com a aquisição da Northwest Polymers em 2025, sinalizando um impulso em toda a indústria para escalar a infraestrutura de reciclagem nos mercados principais.
O cimento fibroso continua a ganhar preferência devido ao desempenho contra incêndio e estabilidade, apoiado pela flexibilidade de design que imita a madeira sem sua manutenção e exposição a pragas. O vinil permanece incorporado em segmentos de valor e regiões onde o custo instalado e a disponibilidade de fornecimento orientam as escolhas para novos inícios e substituição de revestimento. O revestimento metálico, incluindo alumínio e aço, está encontrando maior uso em geografias propensas a incêndios e aplicações comerciais onde a não combustibilidade e o desempenho energético são priorizados. Em todas as categorias, acessórios padronizados e sistemas de acabamento estão permitindo pacotes de exterior coesos que são mais fáceis de instalar, o que apoia a conversão em todas as faixas de preço no mercado de revestimento e decking da América do Norte.
Por Usuário Final:
O CAGR de 4,16% do Comercial Reflete a Consolidação de Construtores Nacionais.O segmento residencial comandou 68,47% da demanda de 2025, enquanto os usuários finais comerciais estão projetados para crescer mais rapidamente com um CAGR de 4,16%, à medida que grandes construtores e proprietários-desenvolvedores buscam durabilidade de longo prazo e conformidade com códigos. O mercado de revestimento e decking da América do Norte é cada vez mais influenciado por acordos de fornecimento e especificação de vários anos que padronizam envoltórias de maior desempenho em bairros de produção e comunidades multifamiliares. O cimento fibroso, os painéis metálicos isolados e o decking avançado em PVC se alinham com os requisitos de seguros e códigos em grandes projetos, permitindo que os proprietários gerenciem o custo do ciclo de vida enquanto melhoram a resiliência.
Projetos comerciais e institucionais também estão avançando em maior desempenho energético e considerações de carbono incorporado, o que incentiva o uso de painéis de alta eficiência e produtos pré-acabados em fábrica. As orientações das empresas em 2025 anteciparam expansão de margem a partir do mix de produtos no revestimento, enquanto se posicionavam para recuperação em segmentos de construção selecionados. O setor de revestimento e decking da América do Norte também está convergindo em torno de pacotes de exterior prontos para uso que aceleram os cronogramas e reduzem o risco climático para prazos comerciais. À medida que a especificação se consolida em torno de conjuntos conformes com os códigos, a demanda comercial está posicionada para sustentar um crescimento mais rápido ao longo da previsão.

Por Método de Instalação:
Módulos Pré-fabricados Capturam o Alfa da Inflação de Mão de ObraOs métodos de construção convencional no local responderam por 75,36% das instalações de 2025, enquanto os painéis pré-fabricados e modulares e os módulos de deck estão projetados para expandir a um CAGR de 4,72%, a taxa mais rápida entre as categorias de instalação no mercado de revestimento e decking da América do Norte. O tamanho do mercado de revestimento e decking da América do Norte para sistemas pré-fabricados e modulares está projetado para expandir a um CAGR de 4,72%, à medida que o controle de cronograma, a resiliência climática e a economia de mão de obra se tornam benefícios decisivos para desenvolvedores e proprietários. Cabines externas de montagem rápida e módulos de deck permitem qualidade consistente de fábrica e janelas de configuração previsíveis de dias em vez de semanas. O revestimento em painéis pronto para conformidade com os códigos também está se alinhando com os padrões de energia em evolução que recompensam o isolamento contínuo e as interfaces controladas.
Iniciativas do setor público no Canadá destacam um papel crescente para a pré-fabricação no aumento da produção habitacional, com programas de qualificação apoiando soluções padronizadas construídas em fábrica. Os fabricantes de sistemas de revestimento continuam a enfatizar a instalação mais fácil e as alternativas em painéis que encurtam o tempo no local e reduzem a dependência de ofícios especializados escassos. A tendência complementa as pressões salariais contínuas em estruturação e drywall, tornando a fabricação em fábrica uma proteção eficaz contra atrasos nos projetos. Com vantagens de desempenho, velocidade e mão de obra, os sistemas pré-fabricados estão posicionados para ganhar participação incremental tanto em reparo e remodelação quanto em novas construções no mercado de revestimento e decking da América do Norte.
Análise Geográfica
Mercado de Revestimento e Deck dos Estados Unidos e México
Os Estados Unidos detinham 81,61% das vendas regionais em 2025, enquanto o México registrou o crescimento mais rápido, com um CAGR de 4,93%, indicando bases distintas e catalisadores de demanda diferenciados em todo o mercado de revestimento e deck da América do Norte. Nos Estados Unidos, a resiliência a incêndios florestais e códigos de energia mais rigorosos estão influenciando as escolhas de materiais exteriores e as abordagens de instalação tanto em novas construções quanto em projetos de re-revestimento[4]Agência Federal de Gestão de Emergências, "Guia do Construtor para Construção em Zonas de Incêndio Florestal, FEMA P-737," FEMA, fema.gov. As seguradoras priorizam cada vez mais conjuntos reforçados e materiais não combustíveis em regiões de alto risco, o que favorece a seleção de revestimentos resistentes à ignição. As parcerias com construtores e a padronização de produtos também estão avançando, reforçando a consistência de especificações em comunidades nacionais. Os investimentos contínuos em capacidade e automação de fabricação de painéis isolados refletem a crescente demanda comercial por envoltórias energeticamente eficientes e em conformidade com os códigos.
Mercado de Revestimento e Deck do Canadá
No Canadá, as partes interessadas provinciais e locais estão incentivando a pré-fabricação e a painelização para ampliar a oferta habitacional com rapidez, o que se alinha com sistemas de envoltória que integram isolamento e revestimento na fábrica. Os fabricantes enfatizam escolhas de materiais com desempenho em climas frios, incluindo deck composto projetado para durabilidade em ciclos de congelamento e degelo e melhor tração em condições úmidas e nevosas. Perfis de alumínio e aço também são relevantes nos pacotes exteriores canadenses devido ao desempenho contra incêndio e à baixa manutenção, e os fornecedores estão ampliando os acabamentos para maior flexibilidade no design residencial. O mercado de revestimento e deck da América do Norte se beneficia da demanda canadense por sistemas de fachada padronizados e prontos para conformidade com os códigos, que reduzem as necessidades de mão de obra e entregam cronogramas previsíveis.
Mercado de Revestimento e Deck do México
O CAGR de 4,93% do México reflete a construção relacionada ao nearshoring, a crescente demanda habitacional e o uso crescente de conjuntos modulares e pré-fabricados que simplificam a mão de obra no local. Painéis de concreto isolado de alta eficiência que combinam estrutura e isolamento estão ganhando espaço em paredes exteriores para melhorar a resiliência e a velocidade. Especialistas em fachadas pré-fabricadas fornecem elementos acabados em fábrica com camadas térmicas e acústicas para reduzir o tempo de instalação e minimizar o desperdício no canteiro de obras. Construtores industriais na região do Bajío destacam soluções híbridas que equilibram desempenho contra incêndio, velocidade de montagem e resultados de sustentabilidade para projetos construídos sob medida. Argamassas especiais, revestimentos e adesivos projetados para reduzir a propagação do fogo também fazem parte do conjunto de ferramentas em edificações residenciais e comerciais. Com maior ênfase na velocidade de entrada no mercado e na resiliência, o México está posicionado para permanecer o segmento de crescimento mais rápido da região no mercado de revestimento e deck da América do Norte.
Panorama regulatório
Os códigos e normas continuam a ser os principais fatores regulatórios para as especificações de revestimentos e decks na América do Norte, com os códigos-modelo do International Code Council (ICC) (incluindo disposições relacionadas à energia adotadas em nível estadual ou local) moldando os requisitos de instalação e desempenho. Nos Estados Unidos, a Califórnia adotou o 2025 California Building Standards Code (Title 24), em vigor a partir de 1º de janeiro de 2026, que elevou o nível de exigência para envoltórias de edifícios de maior desempenho e apoia a demanda por conjuntos de revestimento isolados e documentados conforme os códigos.
A conformidade ambiental também está se tornando mais rigorosa para as cadeias de suprimentos upstream de produtos de madeira e madeira composta usados em construções externas. A Agência de Proteção Ambiental dos EUA finalizou emendas ao NESHAP para Plywood and Composite Wood Products, em vigor a partir de 6 de julho de 2026, adicionando novos limites de emissão para secadores, prensas e fornos de madeira em instalações de grandes fontes e criando um cronograma definido de conformidade para plantas existentes. No âmbito comercial, as tarifas sobre madeira serrada entre EUA e Canadá continuam sendo uma variável importante de custo e disponibilidade para revestimentos e decks à base de madeira; o Departamento de Comércio dos EUA anunciou resultados preliminares em 13 de abril de 2026 na sétima revisão anual, propondo uma taxa de tarifa combinada mais baixa, enquanto a aceitação de produtos canadenses para materiais de construção continua a depender fortemente das avaliações do Canadian Construction Materials Centre (CCMC) exigidas por muitas autoridades competentes.
Análise da cadeia de valor
A cadeia de valor começa com matérias-primas e insumos básicos, incluindo PVC e outras resinas para decks de vinil e PVC, polímeros reciclados e fibra de madeira recuperada para painéis de compósito/WPC, e cimento mais fibras de celulose para revestimentos de fibrocimento, além de madeira (tratada e espécies naturais) para decks tradicionais e revestimentos de madeira engenheirada. Os fabricantes convertem esses insumos em placas, painéis, acabamentos, testeiras, corrimãos, fixadores e sistemas acessórios, com diferenciação ligada à durabilidade, desempenho contra fogo, sistemas de cor e acabamento, e produtividade de instalação.
A distribuição é multicanal, abrangendo distribuidores no atacado, depósitos de madeira independentes, revendedores profissionais e centros de materiais para construção, sendo apoiada por redes de contratantes que moldam a especificação em reforma e reparo e em construção nova. A amplitude do portfólio e o alcance dos distribuidores cada vez mais sustentam pacotes coordenados de acabamento externo (revestimento mais acabamentos, deck mais corrimão), reforçados por entidades comerciais como a North American Deck and Railing Association (NADRA), que promove práticas profissionais. Um exemplo claro de consolidação de canais é a parceria de distribuição multianual expandida em outubro de 2025 entre James Hardie e Boise Cascade, que ampliou o acesso à AZEK Exteriors e à TimberTech Decking and Railing, juntamente com os revestimentos Hardie, em mercados selecionados dos EUA, ilustrando como os fabricantes usam grandes distribuidores para escalar a cobertura regional e melhorar a demanda entre categorias.
Cenário Competitivo
O mercado de revestimento e decking da América do Norte apresenta concorrentes diversificados em materiais, com líderes fortalecendo posições por meio de adições de capacidade, plataformas de sustentabilidade e integração de portfólio. Uma transação fundamental em 2025 combinou ativos de revestimento, decking, acabamento, corrimão e pérgola sob uma única controladora, aprimorando a abordagem ao mercado e a amplitude de especificação. Os fabricantes de decking composto investiram em infraestrutura de reciclagem e processamento para melhorar a disponibilidade e os custos de insumos, ao mesmo tempo em que apoiavam as mensagens de sustentabilidade da marca nos canais ao consumidor. Os produtores de painéis isolados premium expandiram as pegadas de fabricação norte-americanas para atender às demandas de desempenho energético comercial.
Os movimentos estratégicos em 2024 e 2025 reforçaram a cobertura de edificações e componentes metálicos, reforçaram a distribuição e diversificaram a exposição aos mercados finais residenciais e comerciais. Os produtores de revestimento destacaram os benefícios de mix e margem das linhas pré-acabadas e observaram ganhos constantes de participação em novas construções e categorias de acessórios em recuperação. Os líderes em decking composto relataram vendas resilientes e crescimento de dois dígitos em corrimão, apontando para projetos ao ar livre como uma categoria durável mesmo durante períodos de taxas de hipoteca mais elevadas. Construtores e seguradoras estão sinalizando uma inclinação de longo prazo em direção a exteriores resistentes à ignição, o que favorece o cimento fibroso, os metais e os perfis avançados de PVC em regiões propensas a riscos.
A diferenciação competitiva centra-se cada vez mais em evidências de conformidade, sistemas amigáveis ao instalador e ferramentas digitais que orientam as seleções em cores, perfis e acessórios. Com as mudanças nos códigos e os critérios das seguradoras se tornando mais rigorosos, a documentação para desempenho contra incêndio e resultados energéticos tornou-se um fator decisivo nas especificações. As expansões de capacidade e a fabricação regional estão ajudando a reduzir os prazos de entrega e os custos logísticos, apoiando níveis de serviço consistentes para grandes construtores e contratantes comerciais. À medida que as metas de sustentabilidade proliferam em toda a cadeia de valor, as reivindicações de conteúdo circular e as validações de terceiros estão reforçando as posições de marca no mercado de revestimento e decking da América do Norte.
Líderes do Setor de Revestimento e Decking da América do Norte
-
Trex Company, Inc.
-
The AZEK Company (TimberTech)
-
James Hardie Industries plc
-
Cornerstone Building Brands
-
Westlake Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Revestimento e Deck da América do Norte
- Trex Company, Inc.
- The AZEK Company (TimberTech)
- James Hardie Industries plc
- Cornerstone Building Brands
- Westlake Corporation
- Louisiana-Pacific (LP Building Solutions)
- Fiberon LLC
- CertainTeed (Saint-Gobain)
- UFP Industries
- Boral North America
- Nichiha USA
- Kingspan Group
- Arconic Corporation
- Royal Building Products
- Kaycan Ltd.
- Maibec Inc.
- Duradek
- Deckorators
- MoistureShield
- Universal Forest Products

Oportunidades de mercado e perspectivas futuras
As atualizações impulsionadas por códigos e os requisitos de resiliência estão criando espaço para sistemas externos de maior desempenho que combinam revestimento com isolamento e dependem de conformidade documentada. O Title 24 da Califórnia (normas de 2025 em vigor a partir de 1º de janeiro de 2026) e a adoção mais rigorosa de códigos energéticos em partes dos Estados Unidos mantêm o foco no isolamento contínuo e na melhor vedação de ar durante os ciclos de reforma de revestimento, enquanto regiões propensas a incêndios florestais continuam a favorecer opções resistentes à ignição ou não combustíveis, onde seguradoras e diretrizes locais enfatizam conjuntos reforçados.
O conjunto de oportunidades também é apoiado por investimentos em manufatura e materiais que expandem a capacidade para revestimentos acabados em fábrica e atualizações de envoltória de edifícios ligadas ao isolamento. Em junho de 2026, a LP Building Solutions iniciou a construção de uma instalação de 350.000 pés quadrados para LP SmartSide ExpertFinish Trim and Siding em North Branch, Minnesota, reforçando o investimento contínuo em revestimentos isolados e acabados em fábrica que reduzem etapas de mão de obra no local. No Canadá, a IKO iniciou a construção em junho de 2026 de uma instalação de isolamento XPS de 45 milhões de dólares em Brantford, Ontário, alinhando-se ao mesmo ciclo de atualização da envoltória do edifício que frequentemente combina melhorias de isolamento com escopos de substituição externa. No nível dos materiais, a capacidade de matéria-prima circular e de processamento continua a ser uma abertura prática para produtores e parceiros de compósitos/WPC/PVC, já que a logística de fim de vida e insumos reciclados ainda está atrás da demanda por alegações de conteúdo reciclado e estabilidade de fornecimento.
Recent Industry Developments in Mercado de Revestimento e Deck da América do Norte
- Julho de 2026: A Trex anunciou um grande realinhamento de sua rede de distribuição norte-americana, nomeando a Specialty Building Products (SBP) como seu único distribuidor nacional para decks e corrimãos Trex, e deixando de utilizar a Boise Cascade. A mudança centraliza a cobertura nacional sob um único distribuidor, alterando a forma como revendedores profissionais e contratantes acessam o produto e potencialmente tornando mais rigorosa a execução em torno de estoque, níveis de serviço e programas consistentes com a marca.
- Junho de 2026: A James Hardie resgatou o montante principal agregado de 400 milhões de dólares de suas notas seniores não garantidas de 5,00% com vencimento em 2028, por meio de sua subsidiária financeira. A ação apoia a flexibilidade do balanço patrimonial à medida que a empresa integra um portfólio externo mais amplo após movimentos estratégicos anteriores em categorias adjacentes de revestimento e deck.
- Julho de 2025: A James Hardie concluiu a aquisição da The AZEK Company, combinando revestimento de fibrocimento com decks e corrimãos TimberTech, além de ofertas de acabamentos e pérgolas, sob uma plataforma de soluções para exteriores. A combinação expandiu o potencial de venda cruzada entre canais de revendedores e contratantes e aumentou a ênfase na especificação em pacotes e baseada em sistemas para exteriores de edifícios.


Mercado de Revestimento e Deck da América do Norte Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Para este estudo, o mercado abrange o valor dos produtos de revestimento e deck vendidos para envoltórias externas de edifícios e estruturas de piso ao ar livre em toda a América do Norte, contabilizado no ponto de venda do produto em dólares americanos.
Exclusões de escopo: excluímos coberturas, janelas, portas, isolamento e acabamentos internos de parede e piso, mesmo quando adquiridos no mesmo projeto de reforma.
Visão geral da segmentação
-
Por Produto
- Revestimento
- Decking
-
Por Material
- Vinil
- Cimento Fibroso
- Madeira (Tratada, Cedro, Sequoia)
- Composto / WPC / PVC
- Metal / Alumínio / Aço
-
Por Usuário Final
- Residencial
- Comercial
- Não Residencial / Infraestrutura
-
Por Método de Instalação
- Construção Convencional no Local
- Painéis Pré-fabricados / Modulares e Módulos de Deck
-
Por País
- Estados Unidos
- Canadá
- México
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começa com o rastreamento da atividade de construção e dos sinais de demanda de reparo que movem diretamente os volumes de revestimento e deck, seguido do mapeamento desses sinais para mudanças na composição de materiais. Baseamo-nos em dados públicos e séries de referência, como os gastos com construção e o início de construções residenciais do US Census Bureau, licenças de construção e indicadores habitacionais da Statistics Canada, e estatísticas nacionais do México sobre produção da construção, antes de vinculá-los a ciclos de reforma e necessidades de substituição relacionadas ao clima.
Para manter as premissas realistas, também revisamos fontes como o US Bureau of Labor Statistics para movimentos de preços de materiais de construção, estatísticas comerciais da USITC e alfandegárias para fluxos transfronteiriços, e documentos de códigos de construção e normas que influenciam a adoção de produtos de fibrocimento, vinil, metal e compósitos. Registros de empresas, apresentações a investidores, atualizações de associações, imprensa especializada em construção de boa reputação e assinaturas pagas que apoiam dados financeiros de empresas e buscas de patentes foram usados para confirmar o foco de produtos e os temas de investimento. As fontes listadas aqui são apenas ilustrativas, e outras referências públicas também foram usadas para coletar dados, validar premissas e esclarecer pontos em aberto.
Entrevistas e pesquisas primárias
O trabalho primário foi usado para testar o que observamos nas descobertas documentais, especialmente sobre substituição de materiais, margens de canal e a rapidez com que as mudanças de preço se repassam a contratantes e proprietários de imóveis. Conversamos com fabricantes, distribuidores, instaladores, construtores e contratantes de reforma nos Estados Unidos, Canadá e México, e conciliamos diferenças de visão por produto e uso final para poder fixar entradas práticas para o modelo.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 35% | CXOs: 14% |
| Nível médio: 47% | Líderes funcionais/de unidade: 26% |
| Empresas menores: 18% | Gerentes: 60% |
Dimensionamento de mercado e previsão
O dimensionamento começa com uma construção top-down que reconstrói a demanda a partir da atividade de construção e reforma em toda a América do Norte, e então aloca o valor para revestimentos e decks com base na composição observada e no comportamento de substituição. Utilizamos entradas como início e conclusão de construções residenciais, gastos com reforma residencial, tendências de construção não residencial, índices de preços de materiais de construção, e a mudança de participação entre vinil, fibrocimento, madeira, metal e produtos compósitos (misturas de WPC e PVC).
Para garantir que os totais não se desviem, realizamos verificações seletivas bottom-up usando faixas de preço médio de venda amostradas multiplicadas por volumes estimados de instalação, seguidas por verificações de canal de distribuidores e contratantes onde há lacunas. Onde a visibilidade de produto ou uso final é limitada, usamos indicadores proxy como atividade de licenciamento, ciclos de reparo e direção do fluxo comercial, e então ajustamos a divisão após reverificação com o retorno das entrevistas. As previsões foram construídas usando análise de cenários, com o caso base ancorado em trajetórias esperadas de construção e reforma, e preços e composição ajustados com base no que os profissionais esperam para disponibilidade de mão de obra, adoção de códigos e mudanças nas preferências dos proprietários de imóveis.
Validação de dados e ciclo de atualização
Os resultados do modelo são verificados cruzadamente com sinais independentes, incluindo movimento de gastos com construção, direção das séries de preços e tendências de importação e exportação, o que nos ajuda a identificar totais que parecem muito altos ou muito baixos para a atividade subjacente. Quando surgem variações, as premissas são revisadas, e os respondentes são recontatados se a lacuna parecer estar ligada a uma mudança real de mercado, como um reajuste súbito de preços, uma mudança no estoque de canal ou uma atualização de política.
Antes da aprovação final, o trabalho passa por uma revisão de analista em múltiplas etapas, na qual definições, alinhamento de anos e tratamento de moeda são verificados quanto à consistência. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, e uma revisão final pré-entrega para que os clientes recebam a visão mais atual disponível.
Comparação do tamanho do mercado norte-americano de revestimentos e decks da Mordor Intelligence com outras estimativas publicadas
Os valores de mercado publicados para revestimentos e decks podem parecer muito distantes porque o escopo e o ponto de contagem nem sempre são os mesmos, mesmo quando o rótulo da região parece idêntico. O ano-base, a forma como os preços são projetados e se a mão de obra de instalação está incluída no número também tendem a alterar o resultado final.
A principal diferença vem de saber se a instalação e os pacotes mais amplos de reforma externa estão incluídos. Para a Mordor Intelligence, o total é mantido no valor do produto apenas para revestimentos e decks, e então verificado usando mudanças na composição de materiais e divisões de uso final nos Estados Unidos, Canadá e México.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 19,14 bilhões de dólares (2025) | |
| Consultoria Regional A | 21,31 bilhões de dólares (2024) | Este número parece usar um ano-base diferente e pode incluir um valor mais amplo de reforma externa, o que pode incorporar ao total gastos com instalação e revestimentos adjacentes. |
| Revista Especializada B | 17,90 bilhões de dólares (2025) | Esta estimativa provavelmente restringe o conjunto endereçável a um grupo de produtos mais limitado ou a uma trajetória de preços mais conservadora, o que pode subestimar as mudanças na composição de compósitos e materiais premium no ano medido. |
A diferença remonta principalmente ao que é contabilizado como valor de mercado, junto com o alinhamento do ano-base e a forma como os preços são convertidos em dólares americanos para o ano indicado. Ao manter o escopo vinculado ao valor do produto para revestimentos e decks e depois reverificar as divisões com retorno de canal, o dimensionamento permanece rastreável a entradas claras e etapas repetíveis.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual e as perspectivas de crescimento do mercado de revestimento e decking da América do Norte?
O tamanho do mercado de revestimento e decking da América do Norte é de USD 19,61 bilhões em 2026 e está projetado para atingir USD 23,33 bilhões até 2031 a um CAGR de 3,53%.
Qual segmento de produto está crescendo mais rapidamente neste mercado?
O decking é o produto de crescimento mais rápido com um CAGR de 3,98% até 2031, enquanto o revestimento permanece o maior em receita.
Quais materiais estão ganhando participação no mercado de revestimento e decking da América do Norte?
O composto/WPC/PVC está liderando o crescimento com um CAGR de 4,56%, enquanto o vinil detém a maior participação em 2025 e o cimento fibroso avança no desempenho resistente à ignição.
Quais métodos de instalação estão ganhando tração e por quê?
Os painéis pré-fabricados e modulares e os módulos de deck são os métodos de instalação de crescimento mais rápido com um CAGR de 4,72%, devido à economia de mão de obra, montagem mais rápida e qualidade de fábrica.
Página atualizada pela última vez em:



