
北米統合GPU市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
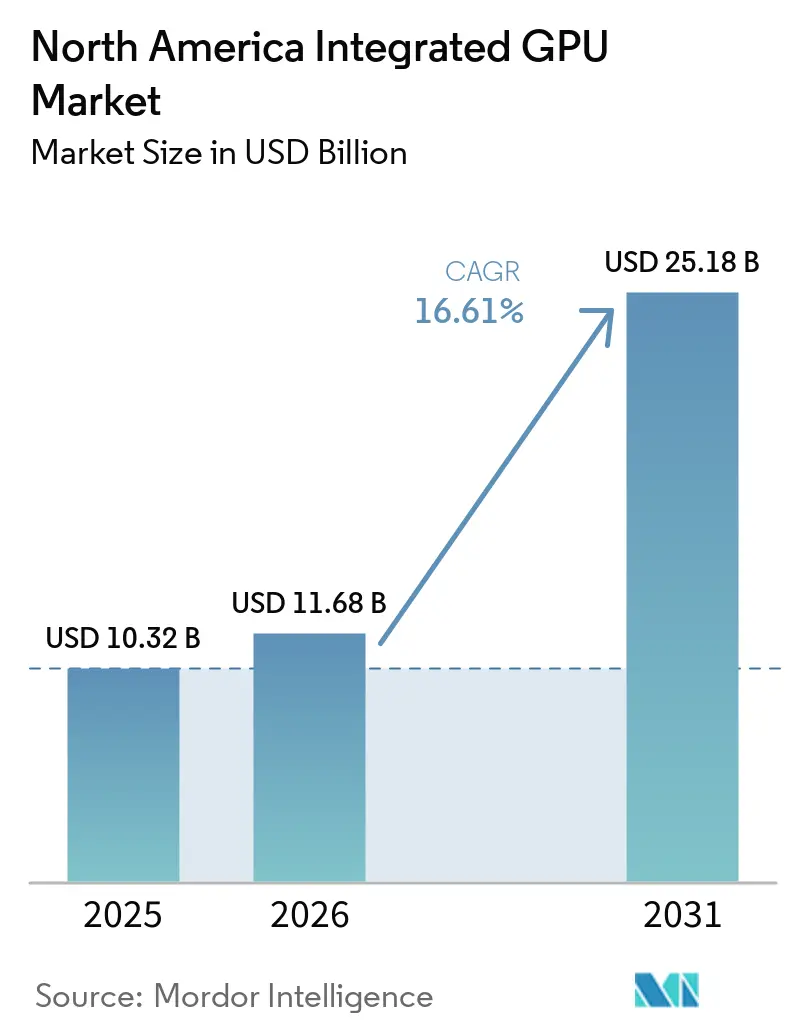
| 基準年の市場規模 (2025) | 10.32 十億米ドル |
| 市場規模 (2026) | 11.68 十億米ドル |
| 市場規模 (2031) | 25.18 十億米ドル |
| 成長率 (2026 - 2031) | 16.61 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米統合GPU市場分析
北米統合GPU市場規模は、2025年の103.2 ビリオン 米ドルから2026年には116.8 ビリオン 米ドルに拡大し、2031年までに251.8 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 16.61%で成長する見込みです。成長の主な要因は、コンピューティング設計のシフトにあり、AI対応iGPU、ユニファイドメモリ、専用NPUが単一のSoC上に搭載されるケースが増加しています。この組み合わせにより、北米地域における幅広い消費者向けおよびプロフェッショナル向けワークロードにおいて、ディスクリートグラフィックスの必要性が低下しています。また、Windows 10のサポート終了およびCopilot+ PCのハードウェア要件が、多くの購買決定をコンプライアンス上の問題と機能アップグレードの両面から促進したことで、アップグレードサイクルも前倒しとなっています。プレミアムスマートフォン、タブレット、AIレディPCは、購入者が基本的なグラフィックス性能だけでなくローカルAIパフォーマンスに対して対価を支払うようになっているため、より高い売価格を支えています。エッジAIプログラム、産業用HMIの導入、および主権コンピューティング推進施策も、北米統合GPU市場を従来のPCおよびモバイルデバイスの枠を超えて拡大させています。
主要レポートのポイント
- デバイスカテゴリ別では、モバイルSoCが2025年の収益の49.55%を占め、統合グラフィックス搭載サーバーおよびデータセンタープロセッサは2031年までにCAGR 16.98%で拡大する見込みです。
- パフォーマンスティア別では、メインストリームが2025年の収益の41.23%を占め、パフォーマンスティアは2031年までにCAGR 17.25%で成長する見込みです。
- 地域別では、米国が2025年の北米統合GPU市場の84.54%を占め、カナダは2031年までにCAGR 17.43%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| Windows 10サポート終了後のAI PC更新サイクル | +5.2% | 米国およびカナダ、エンタープライズおよびSMBのPCフリート | 短期(2年以内) |
| プレミアムスマートフォンおよびタブレットSoC上での生成AIワークロードの増加 | +3.8% | 米国およびカナダ、プレミアムモバイルおよびタブレットセグメント | 中期(2~4年) |
| メインストリームシステムにおけるディスクリートグラフィックスに対するコストおよび電力の優位性 | +2.5% | 北米全域、メインストリームOEMラップトップおよびデスクトップエコシステム | 中期(2~4年) |
| エッジAIおよび産業用HMI SoCの成長 | +1.8% | 米国、製造業およびエネルギー、カナダ、エッジコンピューティング、メキシコ、ニアショア産業 | 長期(4年以上) |
| LPDDR5Xおよびユニファイドメモリ帯域幅によるiGPUの使いやすさの向上 | +1.4% | 北米全域、ラップトップおよびモバイルデバイスセグメント | 短期(2年以内) |
| 関税圧力下でのシングルチッププラットフォームの最適化 | +0.9% | 米国およびカナダ、BOMコストの確実性を目指すOEMサプライチェーン | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
Windows 10サポート終了後のAI PC更新サイクル
Windows 10は2025年10月14日にサポートが終了し、エンタープライズおよびSMBフリート全体で広く使用されていたシステムへの定期的なセキュリティおよび機能アップデートが終了しました。北米では、この変更によりPCの交換がセキュリティおよびコンプライアンス要件のもとで作業するITチームにとってより緊急の決断となりました。IntelのCore Ultra Series 3 Panther Lakeプロセッサは、2026年1月のCESで商業的に利用可能となり、Intel 18A上に構築された最初のクライアントチップとして、最大180プラットフォームTOPSとXe3 Arc GPUを搭載し、前世代を大幅に上回るパフォーマンスを実現しました。[1] Microsoftのオンデバイスアシスタント機能対応PCの要件である40専用NPU TOPSも、多くの旧型システムをオンデバイスAI作業の推奨ハードウェアプールから外しました。明確なサポート期限と明確なハードウェアのステップアップのこの組み合わせが、企業が購入を先延ばしにするのではなく、更新予算を前倒しにしています。また、購入者が老朽化したPCを交換するだけでなくAIへの対応力に対して対価を支払っているため、北米統合GPU市場の短期的な拡大を支えています。
プレミアムスマートフォンおよびタブレットSoC上での生成AIワークロードの増加
Appleのチップ「M5」は2025年10月15日にリリースされ、第3世代3ナノメートル技術、10コアGPU、各GPUコアに専用ニューラルアクセラレータ、および153 GB/sのユニファイドメモリ帯域幅を採用しました。AppleはこのチップがM4と比較してピークGPU AIコンピューティングで4倍以上を実現したと述べており、同地域で販売されるプレミアムノートブック、タブレット、および空間デバイスのパフォーマンス基準を引き上げました。Qualcommのヘテロジニアス設計は、Adreno GPUとHexagon NPUを同一ダイ上に組み合わせており、オフチップデータ移動を回避しメモリレイテンシを低減することでオンデバイストークン生成を改善しています。[2] これは北米統合GPU市場において重要です。なぜなら、プレミアムユーザーは音声、ビジョン、翻訳、アシスタント機能がより優れた応答性とプライバシーでローカルに動作することをますます期待しているからです。Micronの1ガンマLPDDR5Xは2025年6月に10.7 Gbpsで出荷され、消費電力を20%削減し、同社のLlama 2テストでAI音声翻訳の応答時間を50%以上改善しました。したがって、より高いメモリスループットは、ヘッドラインベンチマークスコアを引き上げるだけでなく、フラッグシップスマートフォンおよびタブレットにおける持続的なiGPUの使いやすさを向上させています。
メインストリームシステムにおけるディスクリートグラフィックスに対するコストおよび電力の優位性
統合グラフィックスは、専用VRAMや専用ボード電源供給、追加のPCIeオーバーヘッドの必要性をなくし、大量生産PCのシステムコストとシステム消費電力を低下させます。このコスト構造は北米統合GPU市場において重要です。なぜなら、OEMはアドインカードへの支出の代わりに、ストレージ、バッテリー容量、またはより薄いシステム設計に節約分を充てることができるからです。AMDのRyzen AI MAX+ 395は、2025年3月に詳細が発表された薄型軽量プラットフォームに、40基のRDNA 3.5コンピュートユニット、256ビットLPDDR5Xメモリインターフェース、および32 MBのInfinity Cacheを組み合わせました。AMDはまた、このチップが外部GPU追加コストなしに選択されたクリエイティブワークロードでディスクリートワークステーションGPUのパフォーマンスを発揮できると位置付けました。iGPUプラットフォームが改善するにつれ、ゲーミングおよびワークステーション需要が変化する前でも、生産性システムにおけるエントリーおよびミッドティアのディスクリートGPUの実質的な市場は最初に縮小します。そのため、メインストリームの購入者は、スタンドアロングラフィックスの有無だけでなく、デバイス全体の機能とバッテリー寿命で価値を判断し始めています。
エッジAIおよび産業用HMI SoCの成長
北米全域の工場、公益事業、医療システム、および小売端末において、機械ビジョン、制御ロジック、およびディスプレイ出力を1つの低消費電力チップで処理できる組み込みSoCへの需要が高まっています。Renesas は、4基のCortex-A55コア、フルHDグラフィックス出力、および高性能HMIとエッジコンピューティング用途向けに512 GOPSと評価されたEthos-U55 NPUを搭載したRZ/G3E MPUを発表しました。NXPのi.MX 95ファミリーは、産業用HMI、自動車インフォテインメント、およびビルオートメーションプラットフォーム向けにArm Mali-G310統合GPUとオンボードNPUを組み合わせています。カナダでは、FABrICイニシアチブが2026年5月に11件のエッジAI半導体プロジェクトに対して1,070万カナダドル(780万米ドル)を発表し、組み込みiGPU採用のより広い基盤を支援しています。同様の牽引力はメキシコでも見られ、ニアショア組立および産業オートメーションが地域サプライチェーン内に留まることができるディスプレイ対応SoCの需要を拡大しています。これにより、産業需要がコンシューマー交換パターンとの関連性が低い設備サイクルに従うため、北米統合GPU市場はPCおよびハンドセットを超えてより長い成長余地を持つことになります。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ゲーミングおよびワークステーションにおけるディスクリートGPUに対するパフォーマンスの上限 | -2.1% | 米国、ゲーミングOEMおよびプロフェッショナルワークステーションセグメント | 長期(4年以上) |
| 共有メモリ帯域幅と容量の制約 | -1.4% | 北米全域、ラップトップおよびクリエイティブプロフェッショナルセグメント | 中期(2~4年) |
| 関税とメモリインフレによるシステム価格の上昇 | -1.0% | 米国およびカナダ、エントリーおよびメインストリーム価格帯 | 短期(2年以内) |
| サーバーおよびデータセンター展開における統合グラフィックスの適合性の限界 | -0.6% | 米国、ハイパースケールおよびエンタープライズデータセンター | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ゲーミングおよびワークステーションにおけるデスクリートGPUに対するパフォーマンスの上限
統合グラフィックスは依然としてシステムメモリをCPUと共有しており、GDDR6XまたはHBMを使用するディスクリートカードをはるかに下回る利用可能な帯域幅に留まっています。IntelはXe3グラフィックスを搭載したPanther Lakeがエントリーレベルのディスクリートモバイルパフォーマンスに近づいたと述べましたが、それでも上位のゲーミングおよびワークステーションカードとの大きなギャップが残っています。北米では、ゲーミング、3Dコンテンツ制作、建築ビジュアライゼーション、およびシミュレーションが最も高い単価を支払うプロフェッショナルセグメントに集中しているため、このギャップは重要です。これらのワークロードはまた、現在のiGPUプラットフォームがマルチユーザーまたはマルチモデル設定では対応できない24 GBを超えるVRAMプールと持続的なメモリ帯域幅を必要とします。ベンダーにとっての問題は、総出荷量よりも収益密度に関するものです。なぜなら、グラフィックス支出のプレミアム端はまだディスクリートハードウェアにあるからです。その結果、北米統合GPU市場は、最も収益性の高いワークステーションおよびエンスージアストカテゴリを完全に置き換えることなく急速に成長することができます。
共有メモリ帯域幅と容量の制約
ユニファイドメモリはシステム設計を簡素化するのに役立ちますが、混合ワークロード中にCPU、NPU、およびiGPUが同じDRAMプールを競い合うことを強いられます。AMDのStrix HaloプラットフォームはLPDDR5X-8533を通じて最大276 GB/sを提供しており、多くのシングルモデルAIタスクには十分ですが、プレミアムユニファイドメモリシステムで現在見られる最高帯域幅レベルをまだ下回っています。[3] クリエイティブワークステーションおよび高度なオンデバイスAI使用において、そのギャップは持続的なメディア処理、マルチモデル推論、および大規模パラメータモデルの実行中に顕在化します。50米ドル~300米ドル帯のメインストリームシステムも、合計システムメモリが16 GBから32 GBである傾向があり、より重いAIおよびメディアワークロードに対して有効なグラフィックスメモリとして扱える量が制限されます。Micronの1ガンマLPDDR5Xは、より高速な速度とより優れた電力効率でこのギャップの一部を縮小しますが、最初の波は大量生産ラップトップ価格帯ではなくプレミアムモバイル設計に集中しています。つまり、帯域幅の進歩は最初にトップエンドで役立ち、北米統合GPU市場の大量生産ベースが恩恵を受けるにはより長い時間がかかることを意味します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
デバイスカテゴリ別:
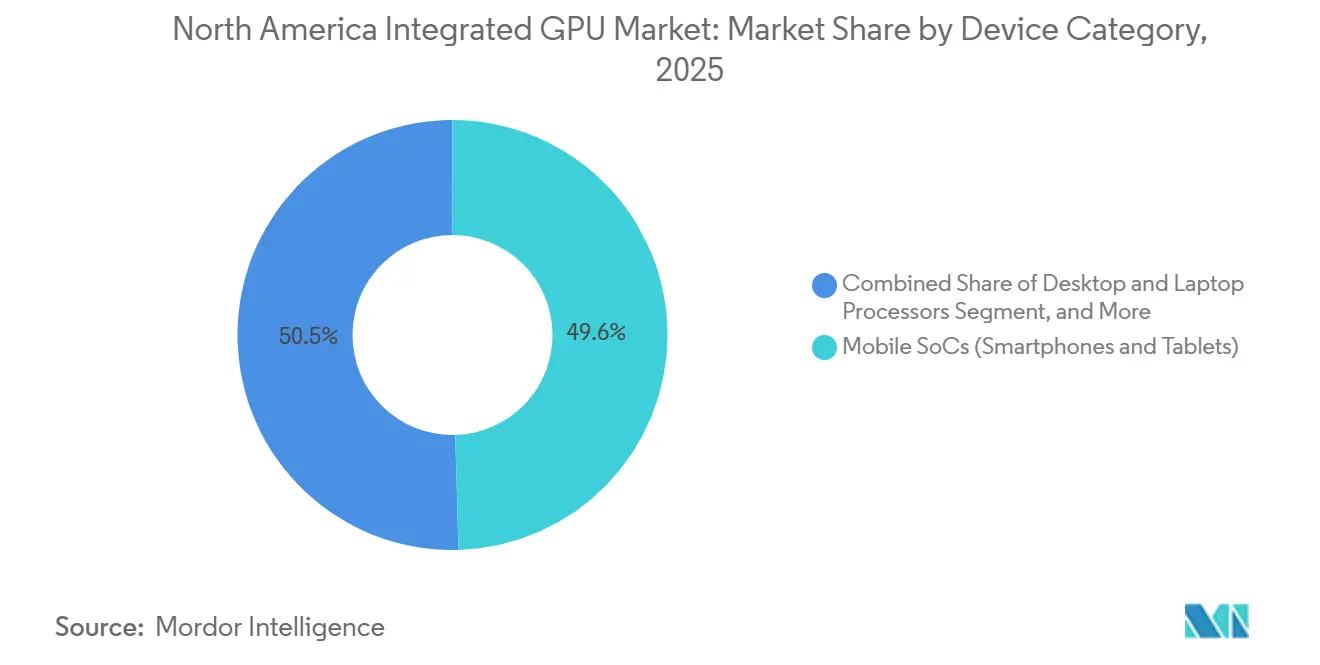
モバイルSoCが支配し、サーバーセグメントが急成長モバイルSoCは2025年のデバイスカテゴリ収益の49.55%を占め、このセグメント分類における北米統合GPU市場シェアの最大部分を占めました。Appleのプレミアムスマートフォンおよびタブレットにおける強みがそのリードを維持するのに役立ち、Qualcommはより高価値なWindows on ARMシステムおよびプレミアムモバイルコンピューティングにおける役割を引き続き構築しました。デスクトップおよびラップトッププロセッサは、エンタープライズ更新需要が単なる定期交換ではなくAI対応クライアントハードウェアに結びついているため、北米統合GPU市場の中心であり続けています。AMDは2025年第4四半期のモバイルプロセッサユニットシェアが26.0%に上昇したと述べており、エンタープライズおよびプレミアムコンシューマーシステムにおけるRyzen AIの採用増加を反映しています。組み込みおよび産業用SoCは収益面では小規模に留まりましたが、工場オートメーション、エネルギー、および小売機器の展開全体に広く分散していました。
統合グラフィックス搭載サーバーおよびデータセンタープロセッサは2031年までにCAGR 16.98%で拡大する見込みであり、最も成長の速いデバイスカテゴリとなっています。この成長は、推論、ビジュアライゼーション、メディア処理、およびローカルディスプレイ出力がディスクリートアドインカードのコストなしに一緒に実行される必要があることが多いラックエッジでの実際的なニーズを反映しています。Intelはこの方向性を、エアクール型エンタープライズ推論ワークロード向けに160 GBのLPDDR5Xメモリを搭載したXe3Pベースのデータセンターグラフィックスプロセッサ「Crescent Island」で強調しました。AMDも2025年11月にデータセンターAI収益の非常に急速な拡大を見込んでいると述べており、エッジ指向サーバープラットフォーム全体での組み込みグラフィックスIPのより広い使用を支援しています。北米統合GPUインダストリー全体で、このカテゴリはより低いアイドル電力、よりシンプルな展開、および別個のアクセラレータカードを正当化しないブランチおよび工場のユースケースから恩恵を受けています。
注記: 個々のセグメントのセグメントシェアはレポート購入時に入手可能
パフォーマンスティア別:
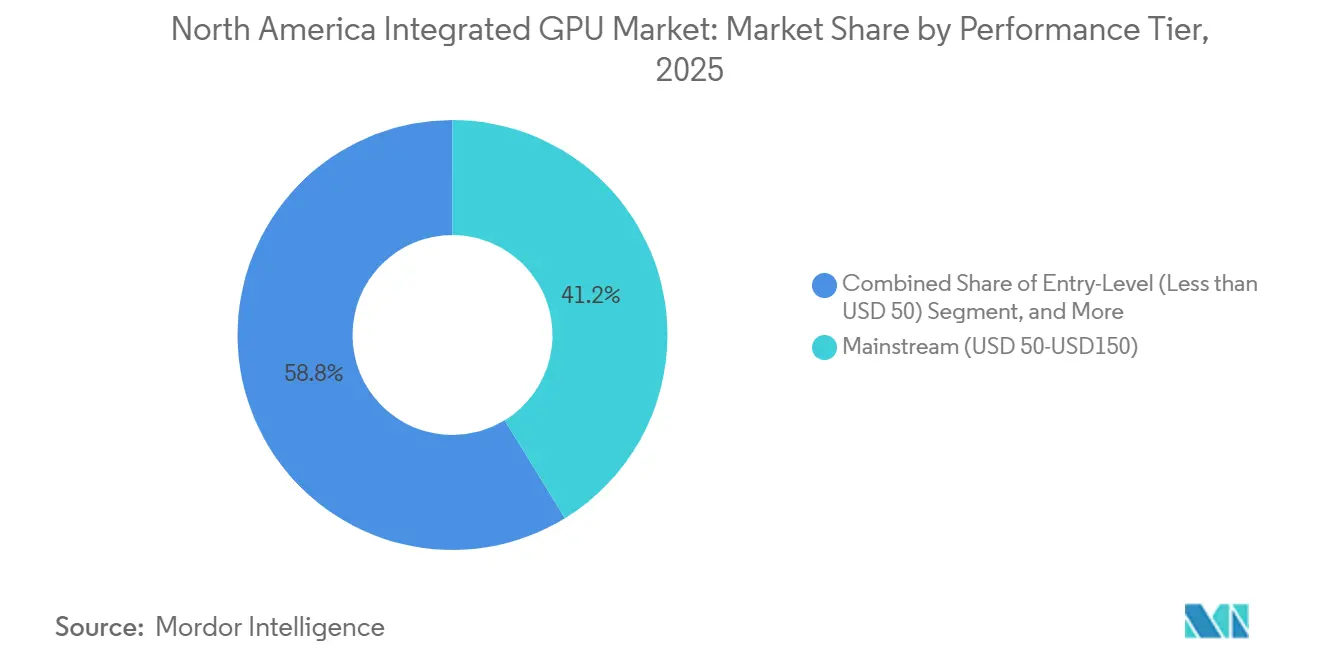
メインストリームが支配し、パフォーマンス帯が加速メインストリームティアは2025年の収益の41.23%を占め、価格帯別の北米統合GPU市場規模において最大のポジションを占めました。パフォーマンスティアは2031年までにCAGR 17.25%で拡大する見込みであり、エンタープライズおよびプレミアムコンシューマーがAI対応デバイスに移行するにつれて最も成長の速いブラケットとなっています。この帯域は現在、PC更新需要、Copilot+ PCの適格性、および単に高いクロック速度だけでなく強力なオンデバイス推論機能を評価するスマートフォン交換サイクルから恩恵を受けています。IntelのPanther Lakeプラットフォームは、Intel 18A上で最大180プラットフォームTOPSと大幅なGPUステップアップによりこの範囲を上方に押し上げました。その結果、需要の大量生産の中心がメインストリームラップトップおよびモバイルSoCに留まりながらも、より高性能なシステムへのミックスシフトが生じています。
50米ドル未満のエントリーレベルシリコンは、ピークグラフィックスよりも長い製品サイクルが重要な組み込みHMI、産業用IoT、およびシンプルなディスプレイのユースケースに引き続き対応しました。上位端では、300米ドルを超えるプラットフォームが価格決定力を維持しました。なぜなら、クリエイティブワークおよびローカルAI開発の購入者がより高いメモリ上限とより広いグラフィックス機能を評価したからです。AMDのRyzen AI MAX+ 395は最大128 GBのLPDDR5X-8533ユニファイドメモリをサポートし、以前はディスクリートハードウェアへの依存度が高かった大規模なオンデバイスモデル作業を可能にしました。このシフトは北米統合GPUインダストリーにとって重要です。なぜなら、一部の開発者およびワークステーションタスクが、データをローカルに保ち消費電力を抑えることができるポータブルシステムに移行しているからです。それでも、プレミアムティアはメインストリームボリュームに取って代わるのではなく、それと並行して成長します。なぜなら、インストールベースはコスト重視のエンタープライズフリート、コンシューマーノートブック、および産業システムにまたがっているからです。
注記: 個々のセグメントのセグメントシェアはレポート購入時に入手可能
地域分析
米国統合型GPU市場
米国は2025年の地域収益の84.54%を占め、地理別の北米統合型GPU市場シェアにおいて明確に最大のシェアを有している。同国は、地域内最大の企業向けPCフリートと、プレミアムスマートフォン、タブレット、および商業用デバイスにおける最も深い支出基盤を兼ね備えている。2025年10月14日のWindows 10サポート終了は、特にセキュリティおよびサポートステータスが重視される環境において、多くの組織をより迅速な更新サイクルへと向かわせた。この需要は、Copilot+ PC要件を満たしオンデバイスAIタスクをサポートできるパフォーマンスおよびハイパフォーマンスプラットフォームへと傾いている。CHIPS・科学法もサプライチェーンの強性向上に寄与しており、Intel、TSMC、Samsungによる1,000億米ドル超の米国半導体投資が発表されている。
カナダ統合型GPU市場
カナダは2031年までに17.43%のCAGRを記録すると予測されており、最も成長の速い地域として北米統合型GPU市場規模の見通しにおける重要な位置を占めている。カナダ政府は2025年11月、IBM CanadaおよびC2MIとともに、ケベック州ブロモンにおける半導体製造およびパッケージング能力の拡大に向けて6億6,200万カナダドル(4億8,500万米ドル)の拠出を約束した。2026年3月にCerebrasおよびCoreWeaveをアンカーテナントとして発表されたBell Canadaのサスカチュワン州における300メガワットのAIファブリックデータセンターは、AIインフラの整備がパイロット段階を超えて進展していることを示した。FABrICは2026年5月、エッジコンピューティング、接続性、および組み込み型iGPU需要を支えるセンシング用途を対象とした11件のエッジAI半導体プロジェクトに対し、1,070万カナダドル(780万米ドル)を追加拠出した。こうした公的資金、パッケージング能力、およびAI施設投資の組み合わせにより、カナダは現在の規模に対して、サーバーおよび組み込み型展開において突出した勢いを獲得しつつある。
メキシコ統合型GPU市場
メキシコは最小の国内市場にとどまったが、バックエンド電子機器組立および産業オートメーションにおける役割が、地域サプライチェーンにおいて戦略的な重要性を与えている。OECDの分析によれば、メキシコはバックエンド組立および成熟ノードパッケージング能力の強化を通じて、2030年までに98億米ドルの半導体輸出を目標としている。同分析はまた、2025年のGDP成長率が0.4%にとどまり、ニアショアリングが産業機器購入を支援する一方で、短期的な国内消費者向け電子機器需要が抑制されたことを指摘した。2026年のUSMCA見直しは政策上の不確実性を加えているが、メキシコを通じてiGPU搭載産業モジュールを調達するOEMにとって、関税なしの半導体貿易の維持は引き続き重要である。
競合環境
北米統合GPU市場は、プレミアムコンピューティングティアでは適度に集中しており、組み込みおよび産業カテゴリではより分散していました。IntelとAMDはラップトップおよびデスクトップにおけるx86統合グラフィックス収益を引き続き支配し、Appleはクローズドシリコンモデルを通じてプレミアムノートブックおよびタブレット価値の大きなシェアを支配しました。AMDは2025年第4四半期のモバイルプロセッサユニットシェアが26.0%、モバイル収益シェアが24.9%に達したと述べており、エンタープライズおよびプレミアムコンシューマーシステムにおけるRyzen AI採用の増加を反映しています。AppleのM5ファミリーは、M4と比較してピークGPU AIコンピューティングで4倍以上と153 GB/sのユニファイドメモリ帯域幅でパフォーマンス期待値を引き上げ、プレミアムポジショニングを強化しました。QualcommはSnapdragon XチップをローカルアI機能とより緊密な接続統合と組み合わせることで、PCにおける3番目のスケールアーキテクチャを追加しました。
北米統合GPU市場における競争戦略は、生のグラフィックスだけでなく、プラットフォームコントロールによってますます定義されています。IntelのPanther LakeはIntel 18A、RibbonFETトランジスタ、PowerViaバックサイド電源供給、およびXe3グラフィックスを組み合わせており、競合他社が直接コピーできない製造主導の差別化パスをIntelに与えています。Qualcommは2025年12月にAlphawave Semiの買収を完了し、PCIe 7.0、CXL、およびUCIe接続IPを追加することで、より緊密なSoCデータファブリック統合を支援しました。AMDは2025年11月の戦略アップデートで、2024年以来のAI PCプラットフォームカバレッジの2.5倍の拡大を強調し、はるかに高いAIパフォーマンスを目指した次世代プロセッサをプレビューしました。これらの動きは、ベンダーがプロセス技術、メモリアーキテクチャ、インターコネクト、ソフトウェアの準備状況、および製品の幅にわたって同時に競争していることを示しています。
注目すべき機会は、購入者がより強力な統合グラフィックスと長期供給、安全認証、およびAI機能を組み合わせてほしいと考えている産業および自動車エッジシステムに残っています。NXPとRenesas はすでにこの組み込みベースをうまく対応していますが、現在の製品はメインストリームPCクラスプラットフォームで見られるコンピューティング密度よりも信頼性と制御を優先しています。これにより、北米施設における高度なHMI、機械ビジョン、およびローカル推論のための産業認証とパフォーマンスティアグラフィックスを組み合わせることができるサプライヤーに余地が残されています。したがって、北米統合GPU市場は、1つの普遍的なサプライヤーに集中するのではなく、アーキテクチャ、デバイスクラス、およびエンドユース要件によってリーダーシップが分割された多極構造を維持する可能性が高いです。
北米統合GPUインダストリーのリーダー企業
-
Intel Corporation
-
Apple Inc.
-
Advanced Micro Devices, Inc.
-
Qualcomm Incorporated
-
MediaTek Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
北米統合GPU市場 このレポートでカバーされる企業
- Intel Corporation
- Advanced Micro Devices, Inc.
- Apple Inc.
- Qualcomm Incorporated
- MediaTek Inc.
- NVIDIA Corporation
- Samsung Electronics Co., Ltd.
- NXP Semiconductors N.V.
- Renesas Electronics Corporation
- Texas Instruments Incorporated
- Arm Holdings plc
- Imagination Technologies Group plc
- Google LLC
- STMicroelectronics N.V.
- Synaptics Incorporated
- Socionext Inc.
- Telechips Inc.
- Amlogic, Inc.
- Rockchip Electronics Co., Ltd.
- Microchip Technology Incorporated
最近の産業開発事情 北米統合GPU市場
- 2026年5月:カナダ政府のFABrICイニシアチブは、カナダ全土の11件のエッジAI半導体プロジェクトに対して1,070万カナダドル(780万米ドル)の連邦資金を発表し、推定総プロジェクト価値は4,430万カナダドル(3,240万米ドル)で、組み込みiGPU需要を直接支援するエッジコンピューティング、AI接続性、および低消費電力センシングアプリケーションを対象としています。
- 2026年5月:NXPは自動車、産業、および商業IoTアプリケーション向けにi.MX 937アプリケーションプロセッサを発表しました。統合eIQ Neutron NPUと1080p60対応GPUを搭載し、開発ボードへのアクセスは2026年後半に予定されており、完全なシリコンは2027年初頭に予定されており、北米産業顧客向けのNXPのエッジAI iGPUロードマップを拡張しています。
- 2026年5月:QualcommはSnapdragon 8 Gen 5を発表し、Snapdragon 8 Gen 3より46%高速と評価されたNPUを提供し、モバイル電力エンベロープで大規模言語モデルのより高い圧縮を可能にするINT2精度量子化をサポートしています。このチップは、2026年フラッグシップデバイスのオンデバイスAI機能を拡大するプレミアムAndroidスマートフォンOEMを対象としています。
- 2026年3月:Bell Canadaとサスカチュワン州政府は、CerebrasおよびCoreWeaveをアンカーテナントとしてレジャイナに300 MWのBell AIファブリックデータセンターを発表し、カナダの国家AIコンピューティングインフラの大幅な拡張を表し、推論ビジュアライゼーションタスク向けの統合グラフィックスを搭載したサーバークラスSoCへの新たな需要を牽引しています。
北米統合GPU市場レポートの範囲
北米統合GPU市場は、スタンドアロンのディスクリートコンポーネントとしてではなく、システムオンチップ(SoC)またはプロセッサアーキテクチャに統合されたグラフィックス処理ユニットの設計、開発、および展開に関わるグローバルインダストリーを包含しています。これらの統合GPUはシステムメモリを共有し、コスト重視の電力効率の高いコンピューティングデバイス全体で効率的なグラフィックス処理を提供するために広く使用されています。
北米統合GPU市場は、デバイスカテゴリ(デスクトップおよびラップトッププロセッサ、モバイルSoC(スマートフォンおよびタブレット)、組み込みおよび産業用SoC、統合グラフィックス搭載サーバーおよびデータセンタープロセッサ)、パフォーマンスティア(エントリーレベル(50米ドル未満)、メインストリーム(50米ドル~150米ドル)、パフォーマンス(150米ドル~300米ドル)、ハイパフォーマンス(300米ドル超))、および国別(米国、カナダ、メキシコ)にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| デスクトップおよびラップトッププロセッサ |
| モバイルSoC(スマートフォンおよびタブレット) |
| 組み込みおよび産業用SoC |
| 統合グラフィックス搭載サーバーおよびデータセンタープロセッサ |
| エントリーレベル(50米ドル未満) |
| メインストリーム(50米ドル~150米ドル) |
| パフォーマンス(150米ドル~300米ドル) |
| ハイパフォーマンス(300米ドル超) |
| 米国 |
| カナダ |
| メキシコ |
| デバイスカテゴリ別 | デスクトップおよびラップトッププロセッサ |
| モバイルSoC(スマートフォンおよびタブレット) | |
| 組み込みおよび産業用SoC | |
| 統合グラフィックス搭載サーバーおよびデータセンタープロセッサ | |
| パフォーマンスティア別 | エントリーレベル(50米ドル未満) |
| メインストリーム(50米ドル~150米ドル) | |
| パフォーマンス(150米ドル~300米ドル) | |
| ハイパフォーマンス(300米ドル超) | |
| 国別 | 米国 |
| カナダ | |
| メキシコ |
レポートで回答される主要な質問
北米統合GPU分野の規模の見通しは?
2025年に103.2億米ドル(10.32 ビリオン 米ドル)と評価され、2026年から2031年にかけてCAGR 16.61%で成長し、2031年までに251.8億米ドル(25.18 ビリオン 米ドル)に達する見込みです。
北米における統合GPUプラットフォームの交換需要を加速させているものは何ですか?
Windows 10のサポート終了、Copilot+ PCのハードウェア要件、およびオンデバイスAIへの需要の高まりが、エンタープライズおよびコンシューマーをより新しいAI対応システムへと向かわせています。
同地域で収益をリードするデバイスカテゴリはどれですか?
モバイルSoCが2025年のデバイスカテゴリ収益の49.55%をリードし、プレミアムスマートフォンおよびタブレットの強い需要に支えられています。
最も速く拡大している価格帯はどれですか?
パフォーマンスティアは、購入者がAI対応ラップトップ、プレミアムモバイルSoC、およびより高価値なコンピューティングプラットフォームに移行するにつれて、2031年までにCAGR 17.25%で成長する見込みです。
北米で最も速く成長している国はどこですか?
カナダは主権AIプログラム、パッケージング投資、および新しいデータセンター能力に支えられ、2031年までに最高のCAGR 17.43%を記録する見込みです。
プレミアムワークロードにおける統合GPU採用の主な制限は何ですか?
統合グラフィックスはディスクリートGPUに対してメモリ帯域幅と容量の制限に直面しており、ハイエンドゲーミングおよびワークステーションワークロードがスタンドアロングラフィックスハードウェアへの依存度を高く保っています。