
北米フリート管理ソリューション市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 5.51 十億米ドル |
| 市場規模 (2026) | 6.6 十億米ドル |
| 市場規模 (2031) | 16.26 十億米ドル |
| Growth Rate (2026 - 2031) | 19.77 % |
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米フリート管理ソリューション市場分析
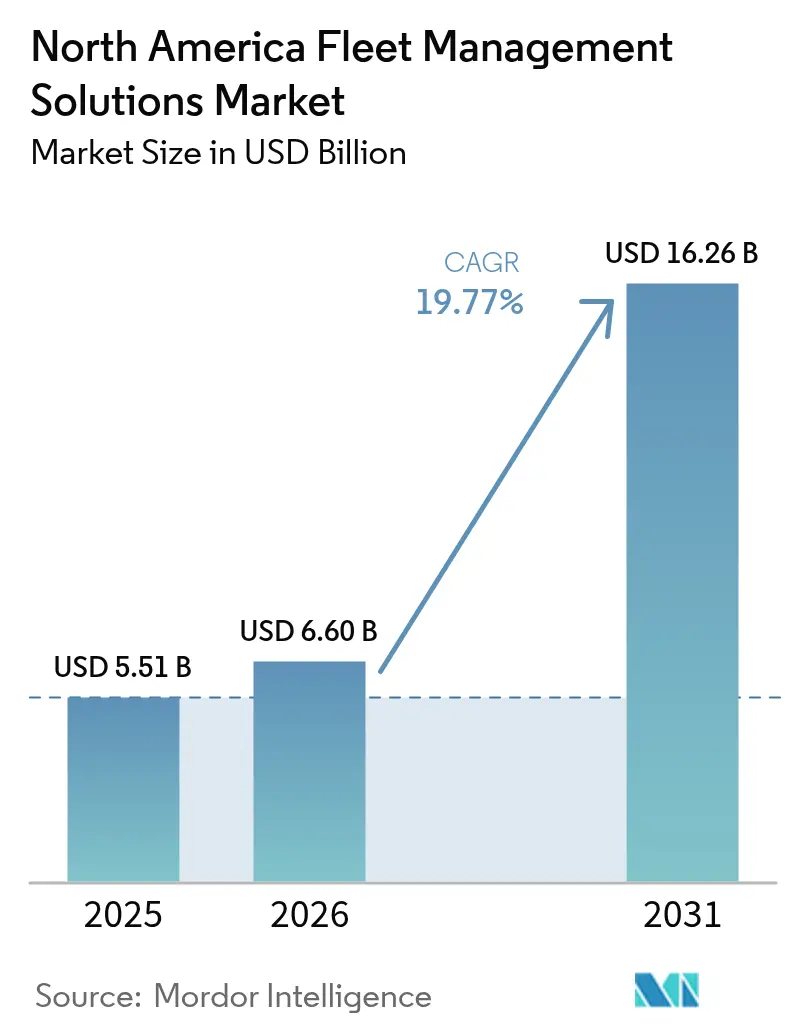
北米フリート管理ソリューション市場規模は、2025年の55.1億USDから2026年には66億USDへと成長し、2026年〜2031年の19.77%CAGRで2031年までに162.6億USDに達すると予測されています。連邦安全規制の強化、クラウドテレマティクスアーキテクチャの拡大、および企業のネットゼロコミットメントが相まって、プラットフォームの普及を加速させています。人工知能による予知保全とビデオベースのドライバー分析がダウンタイムと保険リスクを縮小する一方、EV対応テレマティクスにより事業者は充電管理とカーボンアカウンティングを調整できます。ニアショアリングにより越境貨物量が増加し、米国・メキシコ・カナダ間の貿易回廊コンプライアンスを簡素化するバイリンガルでスケーラブルなソフトウェアへの需要が高まっています。高度化するサイバーセキュリティ上の脅威と進化するデータプライバシー規制が、ベンダーに対して暗号化、ロールベースアクセス制御、ゼロトラストポリシーをロードマップに組み込むよう促しています。[1]Volvoグループ、「Penske Truck Leasingとの予知保全に関する協業」、volvogroup.com
レポートの主要ポイント
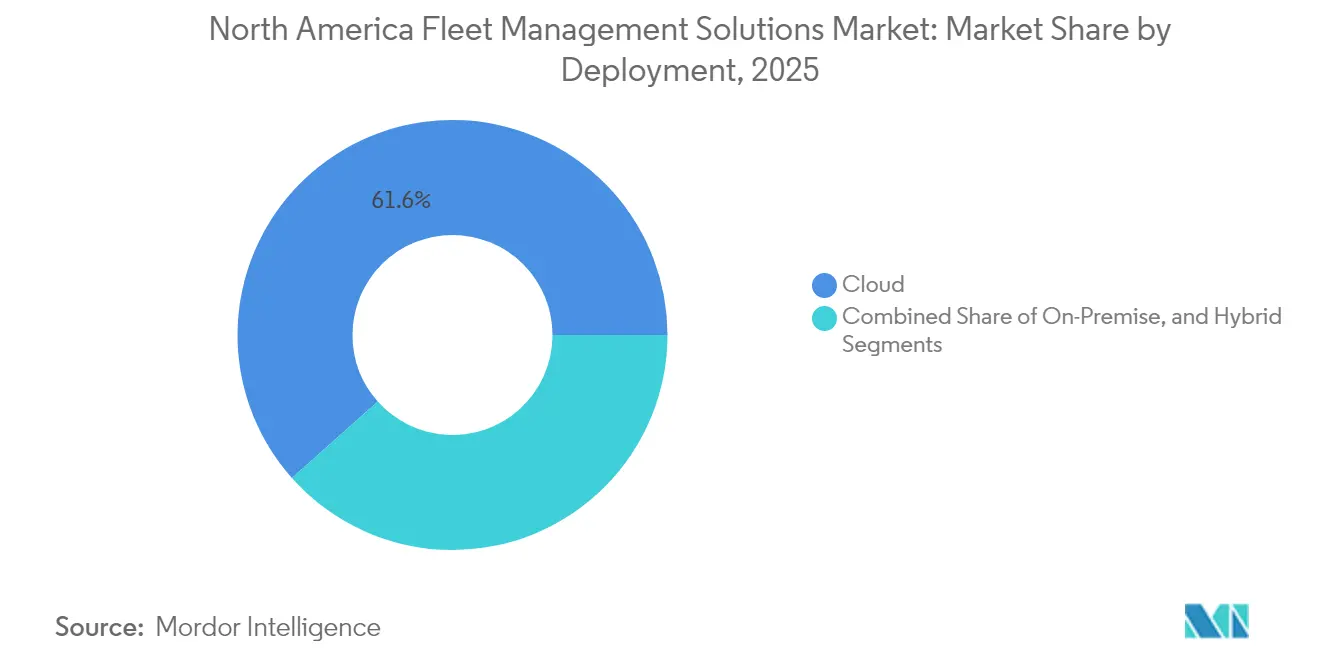
- 展開形態別では、クラウドが2025年のフリート管理ソリューション市場シェアの61.58%を獲得した一方、ハイブリッド展開は2031年にかけて22.04%のCAGRで拡大すると予測されています。
- アプリケーション別では、資産管理が2025年のフリート管理ソリューション市場規模の28.44%を占め、安全・コンプライアンス管理は2031年にかけて23.71%のCAGRで拡大しています。
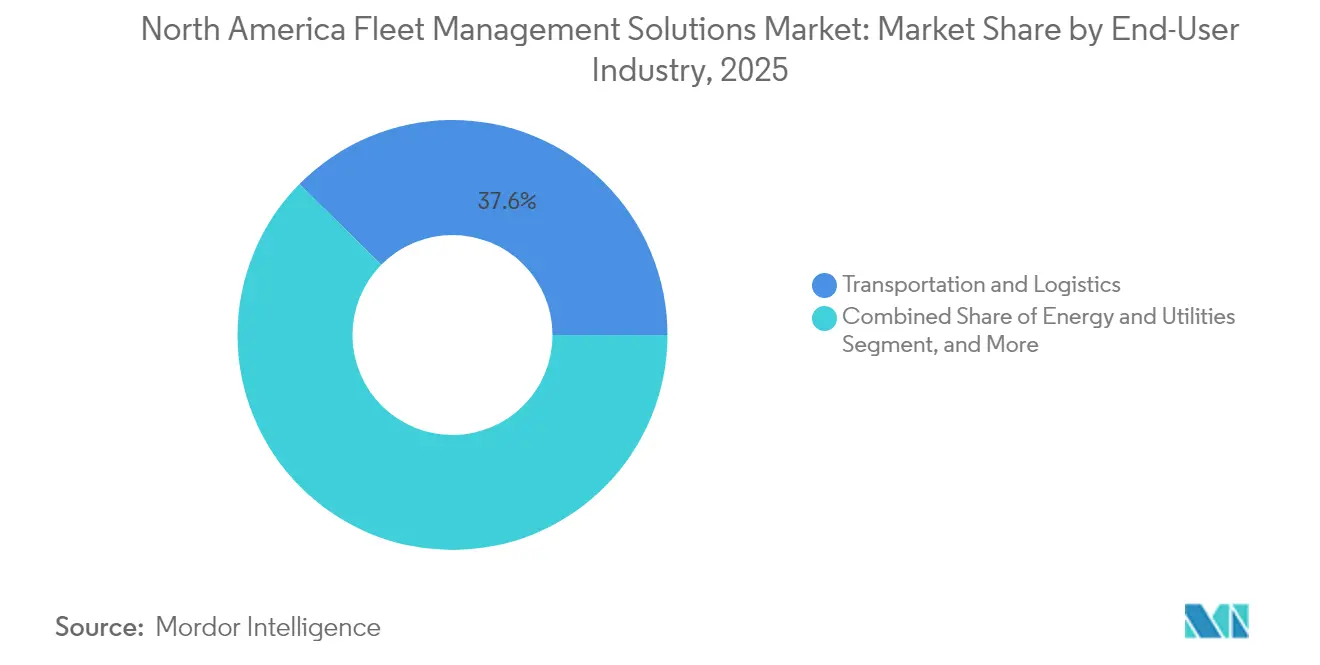
- エンドユーザー産業別では、輸送・物流が2025年のフリート管理ソリューション市場の37.62%を占め、エネルギー・公益事業は2031年にかけて22.35%のCAGRで成長すると予測されています。
- フリートサイズ別では、中規模フリートが2025年のフリート管理ソリューション市場の44.02%を占め、大規模フリートは2031年にかけて21.42%のCAGRで拡大すると予測されています。
- 地域別では、米国が2025年のフリート管理ソリューション市場の84.92%を占め、メキシコは2031年にかけて22.56%のCAGRを記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響時期 |
|---|---|---|---|
| 有利な市場規制と業務効率向上への高まる関心 | +3.20% | 北米(米国およびカナダへの影響が最大) | 中期(2〜4年) |
| グリーンフリートの到来と企業のネットゼロ目標 | +4.10% | グローバル(米国での早期採用、メキシコへの拡大) | 長期(4年以上) |
| 総所有コストを低下させる技術の進歩 | +3.80% | 北米(米国およびカナダに技術リーダー) | 短期(2年以内) |
| ビデオベース安全分析の統合の拡大 | +2.90% | 米国およびカナダ(メキシコで新興) | 中期(2〜4年) |
| EV対応テレマティクスプラットフォームの普及 | +3.50% | 米国およびカナダが先行、メキシコが追従 | 長期(4年以上) |
| 混合資産フリートに向けたAI活用予知保全 | +2.70% | 米国およびカナダ(メキシコでの採用は限定的) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
有利な市場規制と業務効率
電子ログデバイスおよび乗務時間規制が、大陸横断トラッキングネットワーク全体でテレマティクスの普及を定着させています。運送業者がコンプライアンスモジュールを統合することで、ルーティング改善、アイドリング時間削減、燃料コスト削減につながるリアルタイムの可視性を得ることができ、多くのフリートが総所有コストを最重要課題として位置付けるようになっています。USMCAの下での統合規則により越境報告が簡素化され、プラットフォームが三カ国の事業に向けた安全・環境データを標準化できるようになっています。[2]米国環境保護庁、「SmartWay輸送パートナーシップ」、epa.gov
グリーンフリートの到来とネットゼロ目標
気候変動コミットメントが調達戦略を再構築しており、公益事業者や消費財ブランドが小型車および一部の大型車の電動化タイムラインを公表しています。連邦クリーンフリート優遇措置と州レベルのゼロエミッショントラック規制が、EVのスケジューリング、バッテリー健全性診断、再生可能エネルギー調達を単一ダッシュボードに統合するよう事業者を促しています。内燃機関と電気の双方の指標を追跡する必要性が、フリート管理ソリューション市場プラットフォーム内の混合パワートレインモジュールの触媒となっています。
総所有コストを低下させる技術の進歩
機械学習エンジンが数百万件のセンサーデータを処理して部品故障を予測し、緊急修理とサービスベイの待ち行列を大幅に削減します。自動化されたルート最適化とリアルタイムのドライバーコーチングと組み合わせることで、定量化可能な燃料・整備コスト削減を実現し、特に中規模および大規模フリートの回収期間を短縮します。クラウドのスケーラビリティとサブスクリプション価格設定により、小規模事業者にとっても競争条件が均等化されています。
ビデオベース安全分析の統合の拡大
デュアルレンズおよび内向きカメラはエッジコンピュートを内蔵し、脇見運転、急制動、車間距離不足をリアルタイムで検知するようになりました。米国の保険会社は、安全スコアの継続的な改善を実証したフリートに対して保険料割引を提供しており、ビデオテレマティクスを任意支出からリスク管理の必須手段へと転換しています。このデータはドライバーエンゲージメントプログラムにも活用され、労働力の確保が難しい環境での人材定着率向上に貢献しています。
抑制要因影響分析*
| 抑制要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響時期 |
|---|---|---|---|
| データプライバシーとドライバー監視に関する根強い懸念 | -2.10% | 米国およびカナダ(州・省レベルの規制が異なる) | 短期(2年以内) |
| 農村部・長距離輸送回廊における携帯電話網の限定的なカバレッジ | -1.80% | 北米全域の農村部(特にカナダ北部およびメキシコ) | 中期(2〜4年) |
| コネクテッドビークルに対するサイバーセキュリティ脅威の増大 | -2.40% | 北米(越境業務で特に脆弱性が高い) | 短期(2年以内) |
| 越境フリートに対する規制の断片化 | -1.60% | 米国・メキシコ・カナダ間の貿易回廊 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
データプライバシーとドライバー監視に関する根強い懸念
労働組合および州・省レベルのプライバシー法が、ドライバーの行動映像の収集・保持を制限しています。内向きカメラを導入するフリートは、目的、保存期間、アクセス権を定める労働協約を締結する必要があります。ベンダーは、個人識別情報をセグメント化し匿名化されたスコアボードを提供するプライバシーバイデザインアーキテクチャで対応しています。
コネクテッドビークルに対するサイバーセキュリティ脅威の増大
テレマティクスゲートウェイ、OTAファームウェア、サードパーティプラグインが攻撃対象領域を拡大しています。フリートのバックオフィスサーバーを標的とするランサムウェア攻撃やGPSデータのスプーフィング事件により、事業者はスタック全体に侵入検知システム、セキュアブートプロセス、多要素認証の追加を余儀なくされています。ハードウェアサプライヤーとの協調的なセキュリティ監査が、RFPサイクルにおける標準的な要件となりつつあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
展開形態別:
クラウドの優位性がスケーラビリティを牽引クラウドサービスが最大のシェアを占め、2025年のフリート管理ソリューション市場シェアの61.58%を提供しました。これは、事業者がサブスクリプション経済と即時の機能更新を好んだためです。ハイブリッドアーキテクチャは、2031年にかけてリードする22.04%のCAGRを記録すると予測されており、レイテンシに敏感な安全アラートのためのエッジ処理と戦略的計画のためのクラウド分析を組み合わせています。データ主権や断続的な接続性によりローカルホスティングが必要な場合にはオンプレミスのインスタンスが継続して使用されますが、クラウドの回復力と暗号化標準が成熟するにつれて相対的なシェアは縮小すると見込まれます。
大規模な荷主は、高帯域幅のセンサーフィードを処理しながら夜間に地域データレイクと同期するために、デポにハイブリッドノードを試験導入するケースが増えています。緊急車両を管理する政府機関は、FedRAMPまたは同等のフレームワークの下で審査されたプライベートクラウドに引き続き依存しています。衛星バックホールオプションの拡大により、これまで接続の空白地帯とみなされていた長距離輸送回廊でのクラウド採用も容易になっています。
注記: 全個別セグメントのシェアはレポート購入後に利用可能


アプリケーション別:
安全ソリューションが資産追跡を超えて加速2025年の資産管理はフリート管理ソリューション市場規模の28.44%を維持した一方、ドライブレコーダーAIと電子ドライバー車両点検報告の自動化が普及するに伴い、安全・コンプライアンスモジュールは23.71%のCAGRで最速の拡大を遂げています。ドライバーコーチングダッシュボードとリスクスコアリングマトリックスは、保険会社のポータルとシームレスに統合し、クレーム処理サイクルを短縮します。
業務計画担当者は、コアの位置情報データに渋滞分析と気象オーバーレイを重ね合わせ、燃料消費量を一桁台のパーセンテージで削減しています。サステナビリティレポートとバッテリー残量オーケストレーションがプレミアムアドオンとして台頭しており、ベンダーが既存クライアントへのアップセルを可能にしています。クロスシートダッシュボードはデータの一貫性を向上させ、ディスパッチャーのスウィベルチェア業務の疲弊を最小化しています。
エンドユーザー産業別:
公益事業が成長転換を主導輸送・物流は2025年のフリート管理ソリューション市場の37.62%を占めましたが、電力系統の近代化とビークル・ツー・グリッドの実証試験が増加する中、公益事業は2031年にかけて22.35%のCAGRで最急勾配の成長が見込まれています。公益事業者は、電動バケットトラックやサービスバンが移動式蓄電池として機能する際の系統バランス調整ツールとしても、テレマティクスを業務上の必需品として捉えています。
建設、製造、公共部門のフリートは、パワーテイクオフ監視や危険物のカストディチェーン文書化など、専門的なニーズを抱えて後に続きます。OHSAの現場安全ログからFDAのコールドチェーン完全性に至る産業固有の規制が、モジュール選定とカスタマイズ予算に引き続き影響を与えています。
注記: 全個別セグメントのシェアはレポート購入後に利用可能
フリートサイズ別:
大規模フリートが高度な分析の普及を牽引中規模フリートは2025年に44.02%の収益を上げており、複雑さと予算の柔軟性のバランスを反映しています。しかし、251台以上の車両を有するフリートは規模の経済が予知分析、カスタム統合、複数年のSaaSコミットメントを正当化するため、21.42%のCAGRで最速の加速を見せると予測されています。
一方、小規模フリートはGPS、基本的なDVIR、自動IFTAレポートをアプリストア価格でバンドルしたシンプルなアプリに依存しています。段階的なライセンス体系により、事業者がフリートサイズの閾値を超えた際に上位移行が可能となり、プラットフォームベンダーにとってのクライアント粘着性が確保されています。
地理分析
米国フリート管理ソリューション市場
米国は2025年の支出の84.92%を占め、厳格な連邦規制と商業貨物の高密度な輸送回廊がデータリッチなソリューションのROIを高めることで、市場を牽引しています。都市部の渋滞課金とクリーンエアゾーンの拡大により、都市圏のフリートは詳細な排出量の追跡を求められており、カリフォルニア州の先進クリーンフリート規則は他州が追随する可能性のある先例を示しています。代替パワートレインに対する連邦税額控除は、統合型EVテレマティクスの展開に向けて補助金を誘導しています。
カナダフリート管理ソリューション市場
カナダの広大な地理、厳しい冬、および州ごとの規制の違いは独自の課題をもたらしていますが、長距離輸送業者は予知保全と燃料税の自動化から格別の価値を得ています。州レベルのゼロエミッション車目標とクリーン燃料規制により、公益事業者や自治体のフリートは、GHGレポートと保全ワークフローを統合するダッシュボードへの移行が促進されています。衛星通信ベンダーは通信事業者と提携して農村部のカバレッジギャップを解消しており、フリート管理ソリューション市場に新たな機会を開いています。
メキシコフリート管理ソリューション市場
メキシコは22.56%のCAGRで成長すると予測されており、製造業の移転と国境を越えた貨物輸送の増加から恩恵を受けています。スペイン語インターフェース、通関書類のデジタル化、およびペソ建て請求書に対する需要の高まりにより、地域のISVが確立された北米プラットフォームとの統合を進めています。公共部門の安全プログラムも、輸送コンセッション事業者にELD相当デバイスの導入を促しており、対応可能な市場の深度を拡大しています。
規制環境
北米の規制は、安全性、デジタルコンプライアンス記録、排出量報告を軸としたフリート管理の導入を引き続き支えている。米国では、連邦自動車運送業者安全局(FMCSA)が州間商用フリートに対する中核的なコンプライアンス枠組みを維持しており、2026年の継続的な規則制定とガイダンス更新(禁止された強制に関する更新ガイダンスやCDL規則に関するFAQを含む)を通じて、電子記録への移行を強化している。FMCSAはまた2026年にプログラム資金支援を拡大し、トラック運送業およびバス業界向けに2億1,700万米ドルの助成金を発表し、技術活用型の安全性、コンプライアンス、執行ワークフローを強化した。
カナダは、カナダ自動車運送管理者評議会(CCMTA)の全国安全基準(NSC)を基盤とした連邦・州モデルで運営されている。これは州および準州が採用する16の基準からなるテンプレートであり、これに加えて州外キャリアに対する商用車両運転者の運行時間規則(2026年6月5日改正と記載)に基づく連邦要件が適用される。CCMTAはまた、カナダELD技術基準1.3(2025年9月29日)を発行し、電子ログにおける相互運用性と技術的コンプライアンスの要件を厳格化した。この地域全体では、米国大統領令14057号(2027会計年度末までに連邦軽量車両の100%をZEV化、2035年までに全連邦調達を対象)などのクリーンフリート政策の動きが、フリートプラットフォームに対し、従来の安全性・運用モジュールに加えてEV対応、充電調整、監査可能な持続可能性報告の追加を促している。
競合環境
フリート管理ソリューション市場は依然として適度に断片化していますが、プラットフォーム戦略家が加入者数とデータレイクにおいてスケールを追求する中で統合が加速しています。PowerFleetによるFleet Completeの2億USD買収やPlatform ScienceによるTrimbleのテレマティクス部門の買収といった最近の取引は、エンドツーエンドのエコシステム制御を目指す動きを示しています。買収企業は、ハードウェア、エッジコンピュート、AIフレームワークを統合ブランドに組み込み、クライアントのオンボーディング摩擦を低減することを目指しています。
通信キャリアは既存のSIMフットプリントと5Gの展開を活用し、テレマティクスを付加価値サービスとして組み込み、IoTビジネスユニットとのクロスセルシナジーを創出しています。一方、トラックOEMは工場出荷時装着のコネクティビティスイートを導入し、アフターマーケットのハードウェアベンダーに挑戦しています。ニッチな破壊的参入者は、EV充電分析、建設機器テレマティクス、通行料・通行料違反の照合など、未開拓分野を標的として汎用プラットフォームとの差別化を図っています。
サイバーセキュリティの態勢が重要な差別化要因として浮上しており、ISO 27001およびISO 21434の認証を持つプロバイダーが政府系バイヤーや多国籍企業との契約基盤を確保しています。垂直分野固有の機能の深さ、現地語サポート、オープンAPIが、フリートが将来性と統合の俊敏性を優先する中で購買決定に影響を与えています。[4]PowerFleet、「Fleet Complete買収の完了」、powerfleet.com
北米フリート管理ソリューション産業リーダー
PowerFleet, Inc.
Geotab, Inc.
Verizon Communications Inc.(Connect)
Omnitracs, LLC
GPS Trackit, Inc.
- *免責事項:主要選手の並び順不同
北米フリート管理ソリューション市場
- Geotab Inc.
- Verizon Communications Inc. (Verizon Connect)
- Trimble Inc.
- Samsara Inc.
- Omnitracs LLC
- PowerFleet Inc.
- MiX Telematics Ltd.
- Teletrac Navman (Vontier Corporation)
- Zonar Systems Inc.
- GPS Trackit Inc.
- Inseego Corp.
- Motive Technologies Inc.
- Fleet Complete (Constellation Software Inc.)
- Gurtam UAB
- Donlen LLC (Hertz Global Holdings Inc.)
- Enterprise Fleet Management Inc.
- ARI Fleet Management Company
- Azuga Inc. (Bridgestone Americas Inc.)
- KeepTruckin Inc.
- Michelin Connected Fleet (Sascar Tecnologia Automotiva S.A.)

市場機会と将来展望
FMCSAの中核ワークフローにおけるコンプライアンスのデジタル化と紙書類の削減は、統合型フリートプラットフォームにとって直接的な機会を生み出している。2026年、FMCSAはフリートを完全な電子コンプライアンス業務へさらに移行させる変更を確定した。これには2026年3月23日発効の電子ドライバー車両検査報告書(eDVIR)の認可、および2026年6月22日発行の最終規則(2026年7月22日発効)によるELD運転者マニュアルの印刷物携行義務の撤廃が含まれる。これらの更新は、ELD、DVIR、メンテナンス、安全教育、監査対応の文書保持を統合したシステムへの需要を後押ししており、特に複数州や国境を越えた経路で運行するキャリアにとって、プロセスの標準化が事務負担を軽減する点で重要となっている。
ベンダーおよびフリートの動きは、より強力なオーケストレーション層を必要とする高度なメンテナンス、資産の稼働率、次世代運用モデル(EVおよび自律走行)に関する余地も示している。Estesは2026年3月にSamsaraとの提携を拡大し、43,000台超のトレーラーにわたる機器モニタリングとコネクテッド資産メンテナンスを展開した。これは、単純な追跡機能を超えた、メンテナンス自動化と大量の資産健全性ワークフローに対する収益化可能な需要を浮き彫りにしている。OEM主導のエコシステムも調達経路を拡大しており、Stellantisは2026年6月に北米でPro One商用フリートエコシステムを立ち上げ、Pro One NEXT稼働率コマンドセンターを中心に、OEMデータ、ディーラー・サービスネットワーク、サードパーティのフリートプラットフォーム間のより緊密な統合の必要性を高めている。並行して、自律走行運用の準備もより具体化しており、Element Fleet ManagementとWaymoの複数年提携(2026年6月発表)がこれを支えている。この提携はフリートの準備状況、メンテナンス、充電インフラ管理にまで及ぶ。
Recent Industry Developments in 北米フリート管理ソリューション市場
- 2026年7月:Geotabは、コネチカット州行政サービス局とのフリート管理提携を更新し、3,600台超の車両を対象とした。この更新により、コンプライアンス報告、稼働率、標準化された調達が実績のあるプラットフォームベンダーを優位に置く大規模公共部門フリートにおけるGeotabの地位が強化された。
- 2026年3月:Estesは、43,000台超のトレーラーに機器モニタリングとコネクテッド資産メンテナンスを展開するため、Samsaraとの提携を拡大した。この展開により、コネクテッドメンテナンスは単なる機能から大規模な運用プログラムへと発展し、トレーラーの健全性と工場実行に直結する予測型ワークフローへの需要を強化した。
- 2025年3月:Fleetioは4億5,000万米ドルを調達し、Auto Integrateの買収に合意した。これにより、メンテナンス承認ネットワークに大規模な修理工場との接続層が追加された。この動きは、フリート運用者とサービスエコシステム間の統合を深め、ソフトウェアワークフロー、部品の意思決定、修理スループット間の連携を強化する。


北米フリート管理ソリューション市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査では、北米全域の商用およびサービスフリートを計画、監視、管理するために使用されるソフトウェアおよびコネクテッドサービスを市場の対象とする。これには、コンプライアンス、ドライバーパフォーマンス、車両の健全性、日常的なフリート運用を支援するツールが含まれる。
範囲の除外:個人向け車両追跡アプリ、単独の保険引受サービス、フリートソリューションとして提供されていない一般的なITコンサルティングは除外する。
セグメンテーション概要
- 展開形態別
- オンプレミス
- クラウド
- ハイブリッド
- アプリケーション別
- 資産管理
- 情報管理
- ドライバー管理
- 安全・コンプライアンス管理
- リスク管理
- 業務管理
- その他のアプリケーション
- エンドユーザー産業別
- 輸送・物流
- エネルギー・公益事業
- 建設
- 製造
- その他のエンドユーザー産業
- フリートサイズ別
- 小規模フリート(1〜50台)
- 中規模フリート(51〜250台)
- 大規模フリート(251台以上)
- 国別
- 米国
- カナダ
- メキシコ
データソース、市場規模算定、検証
デスクリサーチ
デスクリサーチは、市場をフリート活動、安全コンプライアンス要件、米国・カナダ・メキシコ全体のデジタル導入といった測定可能な指標に結びつけるために使用された。米国運輸省およびFMCSAの資料、運輸統計局のデータセット、カナダ統計局の運輸表、メキシコのINEGIによる運輸・経済統計といった公的・公式の情報源を参照した。有用な場合には、排出規制や車両検査要件に関連する機関のガイダンスや刊行物も確認した。これは規制の圧力がしばしばテレマティクスや安全モニタリングの導入を促すためである。
これらの指標を収益に変換するため、年次報告書、投資家向け資料、製品文献、価格ページなどのサプライヤー開示情報を確認し、さらにフリート運用コストや技術浸透について論じる信頼できる報道機関や業界団体の刊行物で補完した。公開情報が明細レベルの推定には粒度が粗すぎる場合には、企業財務情報、ニュースおよび財務データ、特許データベースの有料サブスクリプションも利用した。ここに挙げた情報源は例示的なものであり、データポイントの収集、前提条件の検証、市場範囲の明確化のために追加資料も確認した。
一次インタビューおよび調査
米国、カナダ、メキシコの車両保有事業者、ソリューション購入者、業務責任者、技術専門家にインタビューを行う。その回答は、車両規模別の導入状況、更新行動、導入構成、価格設定、満たされていないニーズを明確にするのに役立つ。調査および専門家による確認も、公開データの空白を解消し、北米モデルの前提を検証するために用いられる。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:26% | 経営幹部(CXO):18% |
| 中位層:49% | 部門/事業リーダー:30% |
| 小規模企業:25% | マネージャー:52% |
市場規模算定と予測
市場規模は、対象となるフリート基盤と利用強度から出発するトップダウン方式で算定し、その後フリートソフトウェアおよびコネクテッドサービスの導入・支出パターンを通じて価値を再構築した。実務上、このモデルは各国の商用フリート台数とフリート規模別のソリューション浸透率を結びつけ、車両当たりまたはフリートアカウント当たりの標準的なサブスクリプション・サービス支出を適用した後、製品バンドルや複数年契約の構造を調整する。
総額を現実的なものにするため、サンプル価格プランに想定される稼働車両数を乗じた推定、アタッチレートに関するパートナーチャネルの確認、公開資料からのサプライヤー収益分割推定といった選択的なボトムアップ手法で結果を相互検証した。市場の指標として扱われる主要な入力には、商用フリートにおけるコネクテッド車両の浸透率、コンプライアンス・安全プログラムの強度、規模帯別の1フリート当たり平均車両数、ソフトウェアサブスクリプションの更新行動、オンプレミス導入からクラウドへの移行状況などが含まれる。小規模プロバイダーや非公開企業のデータが欠落している場合は、ソリューションタイプ別の保守的な同業ベンチマークでギャップを補い、その範囲をインタビューで検証した。
予測では、規制強化、燃料コストの変動、現場業務のデジタル化の加速といった条件下で導入率と価格設定が異なる動きをする可能性があるため、シナリオ分析を用いた。各シナリオは、小規模フリートにおけるテレマティクス導入の予想、映像・安全機能の普及速度、サブスクリプション契約における典型的な年間価格上昇率など、インタビュー対象者が意見を述べられる変数に結びつけられている。
データ検証と更新サイクル
最終的な数値がフリートの購買方法およびサプライヤーの報告方法と整合するよう、複数のチェックを通じて検証を行った。モデルの結果を、商用車保有台数の動向、技術導入指標、公開されている収益開示といった独立した指標と比較し、承認前に大きな差異を調査した。異常値、例えば車両当たり支出の外れ値や非現実的な浸透率の急上昇が見られた場合には、前提条件を見直し、追加インタビューを実施した。
提出前には、最新のニュース、規制変更、主要な製品・価格発表を確認し、市場観が現在の状況を反映するようにしている。レポートは年次で更新され、需要またはサプライヤー収益に重大な影響を与える事象が発生した場合には中間更新も行われる。
Mordor Intelligenceの北米フリート管理ソリューション市場推定値と他の公開推定値との比較
北米のフリート管理ソリューションにおける公開市場規模は、企業ごとに数える収益ストリームが異なり、対象とする国や購買者タイプも異なるため、大きく異なって見えることがある。また、サブスクリプションの更新やクラウド移行が進む中で、一部の調査が旧来の価格や導入率を使用していることも、時間差の要因となっている。
単独の車両ファイナンスおよびリース収益は、本調査でのMordor Intelligenceの対象範囲外である。これは、ファイナンスをテレマティクスやフリート運用ソフトウェアと組み合わせた他の推定値がより高くなる一般的な理由である。差異は、映像テレマティクスハードウェアをソリューション収益に焦点を当てず完全なパススルー価値として扱う調査や、米国、カナダ、メキシコにおけるフリート規模構成やコンプライアンス主導の用途を調整せずに単一の混合車両当たり支出を使用する調査においても現れる。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 5.51 B (2025) | |
| グローバルコンサルティング企業A | USD 7.20 B (2025) | リースやファイナンス管理といった隣接支出を組み込むことが多く、また継続的なソリューション収益に焦点を当てるのではなく、ハードウェア価値のより大きな割合を計上している場合もある。 |
| 業界団体B | USD 4.80 B (2025) | 通常、会員報告収益を反映しており、非公開・小規模プロバイダーを過小に評価している可能性があり、報告が地域支部単位で構成されている場合、国境を越えた展開を見落とすことがある。 |
表に見られる差異は、主にフリートソリューションとして何を計上するか、また価格設定と浸透率がフリート規模や国ごとにどの程度一貫して更新されているかによって生じる。明確に定義された需要層(商用フリート)と、導入率、標準的なサブスクリプション支出、更新行動といった再現可能な入力に推定を結びつけることで、総額の透明性を保ち、再現しやすくしている。


レポートで回答される主要な質問
北米フリート管理ソリューション市場はどのくらいの速度で成長すると予測されますか?
市場は2026年から2031年にかけて19.77%のCAGRを記録し、66億USDから162.6億USDへと成長すると予測されています。
北米のフリートで最も普及している展開モデルはどれですか?
クラウドプラットフォームがシェアの61.58%を占めており、スケーラビリティと自動機能更新が支持されています。
最も急速に成長するフリートアプリケーションセグメントはどれですか?
AIベースのビデオ分析が普及する中、安全・コンプライアンス管理ソリューションは23.71%のCAGRで拡大すると予測されています。
最も強い成長見通しを示すエンドユーザー産業はどれですか?
電動化と電力系統近代化プロジェクトに牽引され、エネルギー・公益事業のフリートは2031年にかけて22.35%のCAGRを記録すると予測されています。
大規模フリートが小規模フリートよりも速くテレマティクスを採用しているのはなぜですか?
251台以上の車両を有するフリートは、予知分析、カスタム統合、複数年のSaaSコミットメントを正当化する規模の経済を実現できます。
より広範な普及を制限する最大の業務上の課題は何ですか?
コネクテッドビークルに対するサイバーセキュリティ脅威の増大により、フリートは展開前に堅牢なゼロトラストテレマティクスアーキテクチャを要求するようになっています。
最終更新日:



