
北米ジペプチジルペプチダーゼ-4(DPP-4)阻害薬市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 4.72 十億米ドル |
| 市場規模 (2026) | 4.84 十億米ドル |
| 市場規模 (2031) | 5.56 十億米ドル |
| 成長率 (2026 - 2031) | 2.81 % |
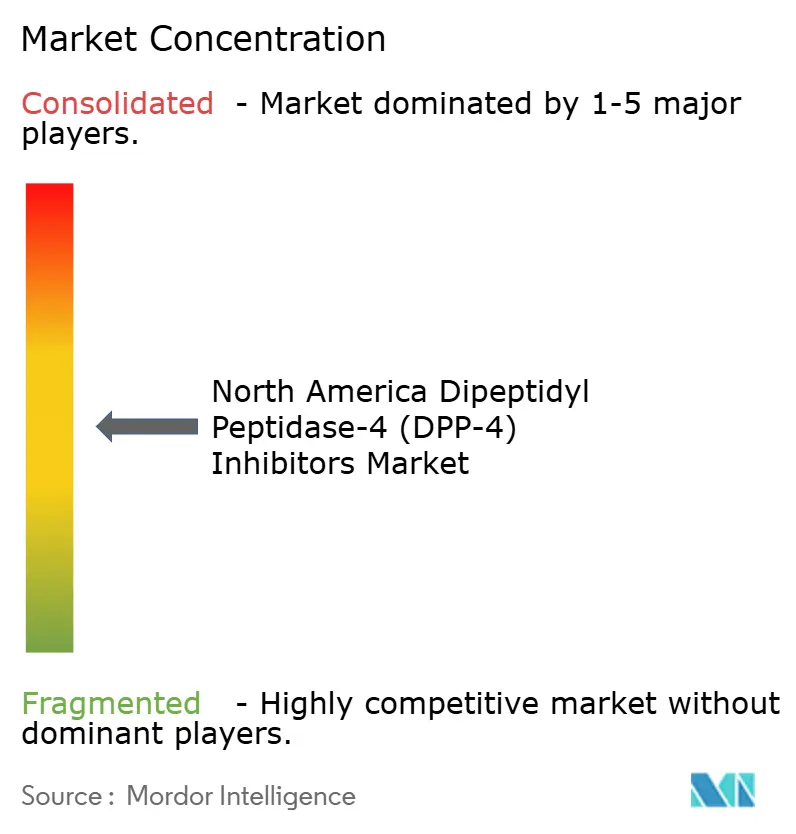
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米ジペプチジルペプチダーゼ-4(DPP-4)阻害薬市場分析
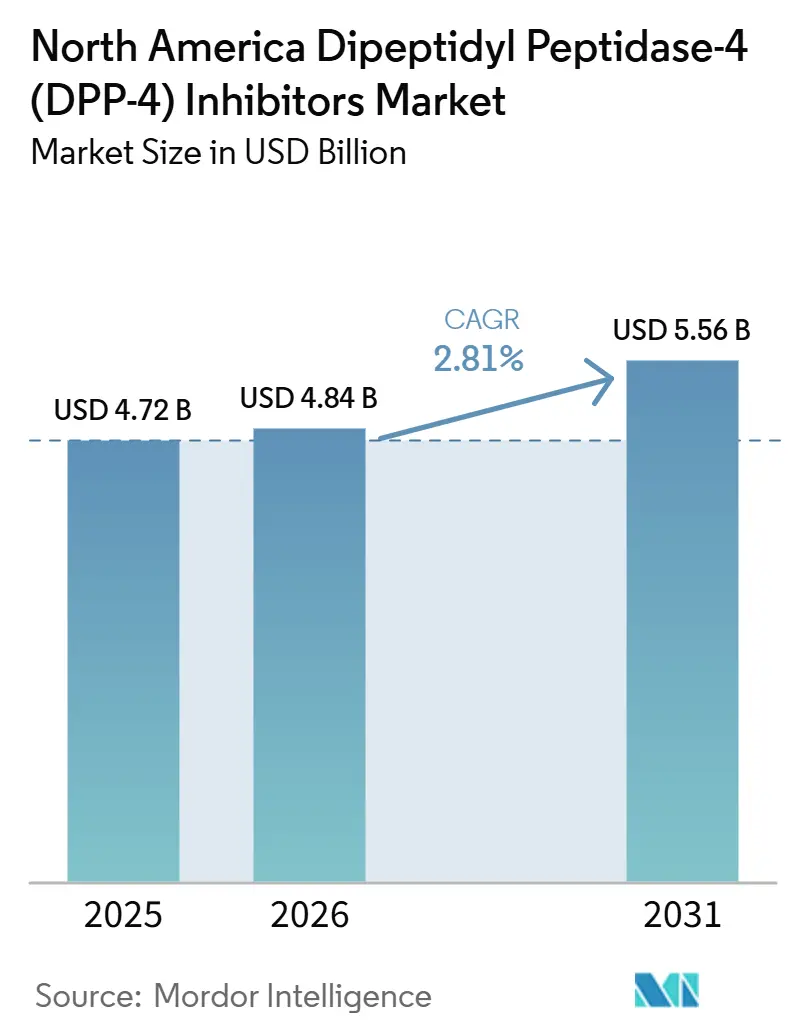
北米ジペプチジルペプチダーゼ-4阻害薬市場規模は、2025年の47.2億米ドル、2026年の48.4億米ドルから2031年には55.6億米ドルへと拡大し、2026年から2031年にかけてCAGR 2.81%を記録する見込みです。
北米DPP-4阻害薬市場は、シタグリプチンが主要薬剤としての地位を維持しながら、ジェネリック参入が治療アクセスを拡大し、ブランド品の価格支配力を低下させるという移行期を迎えています。また、この地域は糖尿病による経済的負担がGDPの0.3%と世界最高水準にあり、治療の選好が変化する中でも経口血糖降下療法への長期的な需要は構造的に堅固に保たれています。米国は2025年に地域売上の83.7%を占める中核的な収益基盤であり続けており、同国では4,010万人が糖尿病を抱え、1,100万人の成人が未診断のままであることから、医療システムは依然として非常に大きな患者プールにサービスを提供しています。新しい薬剤クラスからの競争圧力が高まる中でも、北米DPP-4阻害薬市場は、忍容性と治療の簡便性が日常的な維持療法において依然として重要であることから、高齢者、経口療法を必要とする患者、および代替薬を容易に使用できない患者の間で持続的な地位を保っています。北米DPP-4阻害薬市場の競争構造は、したがって、ブランド品の先発品モデルから、価格防衛が困難になる一方でボリュームが拡大し得る、より広範なマルチメーカー環境へと移行しつつあります。
レポートの主要ポイント
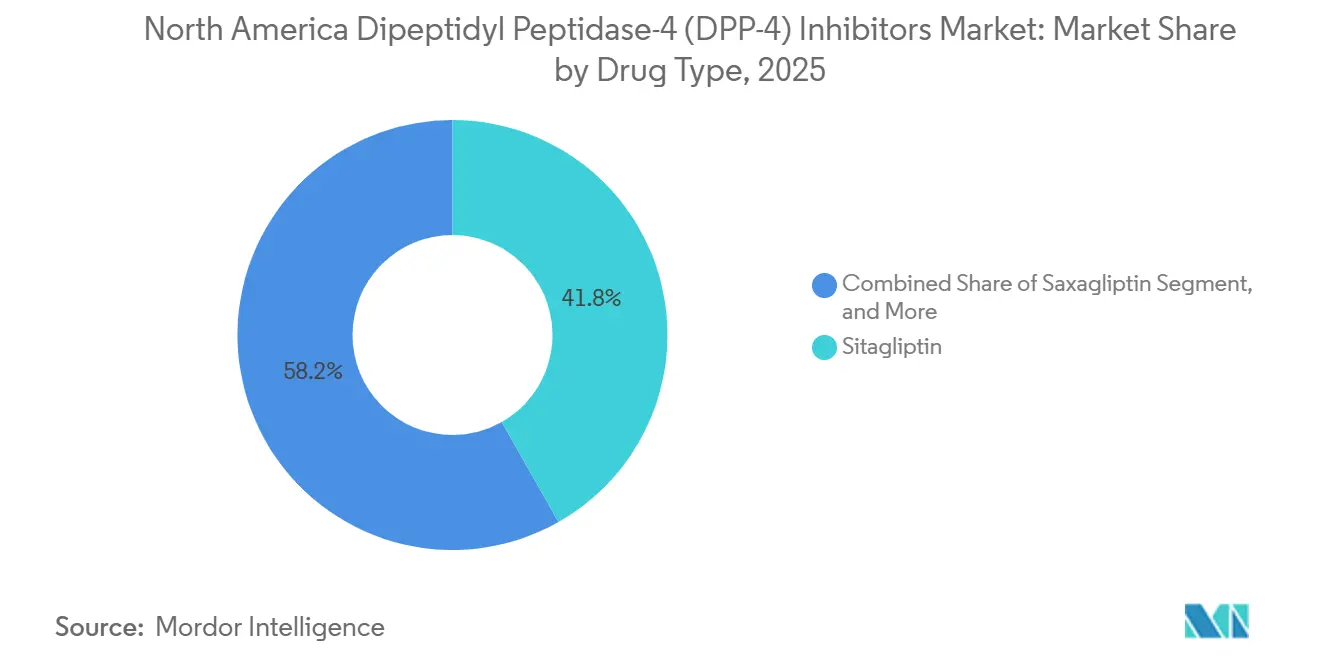
- 薬剤タイプ別では、シタグリプチンが2025年の売上の41.83%を占め、予測期間を通じてCAGR 3.38%で最も成長の速い薬剤でもありました。
- 医薬品タイプ別では、ブランド医薬品が2025年の北米DPP-4阻害薬市場シェアの76.38%を占め、ジェネリック医薬品は2031年までのCAGRが4.08%と最も高い成長率を記録しました。
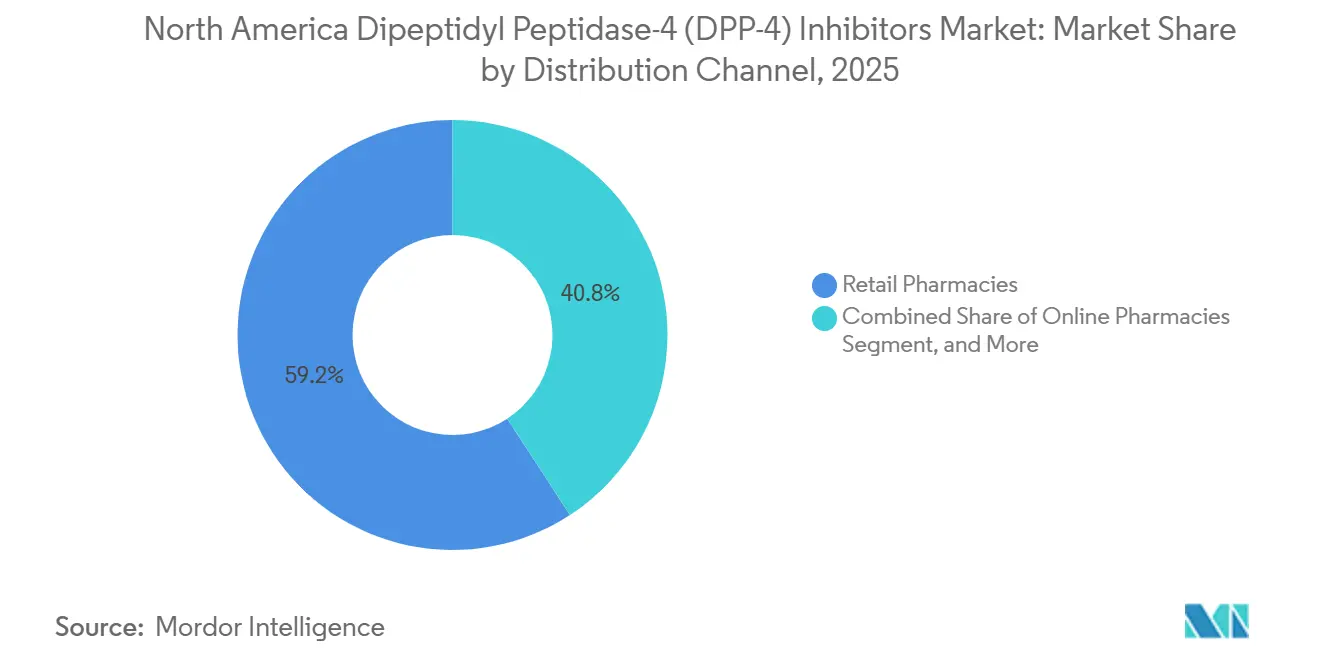
- 流通チャネル別では、小売薬局が2025年の北米DPP-4阻害薬市場規模の59.16%を占め、オンライン薬局は2031年までのCAGRが4.32%と最も速い成長示しました。
- 地域別では、米国が2025年の北米DPP-4阻害薬市場シェアの83.72%を占め、メキシコは2031年までのCAGRが5.98%と最も高い成長率を記録しました。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 北米全域における2型糖尿病負担の増大 | +0.6% | 主に米国とメキシコ、カナダは副次的 | 長期(4年以上) |
| 高齢者における経口・低血糖リスク療法への選好 | +0.5% | 米国、カナダ | 中期(2~4年) |
| レガシーブランドのジェネリック化とフォーミュラリーの再配置 | +0.4% | 主に米国、メキシコおよびカナダへの波及 | 短期(2年以内) |
| 費用意識の高い維持療法に対するメディケアおよびPBMの適用 | +0.4% | 米国 | 短期(2年以内) |
| 複合的な併存疾患患者における心血管安全性の差別化と腎臓用量の簡便性 | +0.3% | 米国およびカナダ | 中期(2~4年) |
| 注射剤から経口維持療法への処方転換 | +0.2% | 米国およびカナダ | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
北米全域における2型糖尿病負担の増大
北米DPP-4阻害薬市場は、主要国において依然として大規模で持続的かつ未診断のままの糖尿病負担から引き続き支持を受けています。高所得国の北米は、1990年から2021年にかけて世界の地域の中で年齢標準化2型糖尿病発症率の増加が最も高く、需要基盤が緩和していないことを示しています。[1] 米国では、2023年時点で4,010万人が糖尿病を抱えており、総人口の12.0%に相当し、1,100万人の成人が未診断のままであることから、スクリーニングが改善されるにつれて治療対象プールはさらに拡大する余地があります。メキシコは、2024年に1,360万人の成人が糖尿病を抱え、41.3%の症例が未診断であることから、時間の経過とともに薬物療法に移行し得る大きな未治療グループが存在し、需要のもう一つの層を形成しています。ENSANUT 2021年から2024年の調査でも、国内の2型糖尿病有病率が17.0%に達し、診断済み患者のうち血糖コントロールを達成しているのはわずか33%であることが示されており、アクセスが改善するにつれて手頃な価格の経口療法の継続的な使用を支持しています。その結果、北米DPP-4阻害薬市場は、高価値の治療ラインで競争が激化する場合でも、広範な基礎患者層を維持しています。
高齢者における経口・低血糖リスク療法への選好
北米DPP-4阻害薬市場はまた、高齢者が単純な使用パターンと低い低血糖リスクを持つ血糖降下薬を必要とすることが多いという事実からも恩恵を受けています。米国糖尿病学会は2025年の基準において、DPP-4阻害薬は低血糖リスクが低く体重中立的であり、多剤併用や転倒リスクに直面する65歳以上の多くの成人に適していると述べています。[2] 2026年6月のCardiovascular Diabetologyの研究では、80歳以上の成人におけるSGLT2阻害薬の注目すべき安全性シグナルが確認されており、急速に成長する超高齢者コホートにおけるDPP-4の使用余地が保たれる可能性があります。2025年のDrugs & Agingの別の研究では、高齢者においてDPP-4阻害薬がスルホニル尿素薬と比較して低血糖、転倒、骨折の発生率が低いことが示されており、日常的な維持療法における役割が強化されています。この臨床プロファイルは、65歳以上の米国成人の52.1%が前糖尿病を抱えているため、この年齢層の将来の治療対象プールが依然として大きいことから重要です。これらのケアパターンは、より広範な心代謝ケアにおいて新しい療法が注目を集める中でも、北米DPP-4阻害薬市場が関連性を維持するのに役立っています。
レガシーブランドのジェネリック化とフォーミュラリーの再配置
北米DPP-4阻害薬市場は、ジェネリックシタグリプチンによって再形成されつつあり、これは手頃な価格と収益構成の両方を同時に変化させています。Apotexは2026年6月に米国でジェネリックシタグリプチン錠およびシタグリプチン・メトホルミン塩酸塩錠を発売し、これらの製品は180日間の共有独占期間の対象となっており、保護されたブランドからより広範なアクセスへの移行が現在進行中であることが確認されています。この変化は、以前はブランド品の価格設定によって制限されていたコスト意識の高い患者が、複数のサプライヤーが存在感を高めるにつれて維持療法に参入しやすくなるため重要です。また、支払者がより低コストで確立された経口クラスを使用し続けながら、高齢者や複合的な併存疾患患者の治療選択肢を維持できるため、フォーミュラリーの議論も変化します。そのような状況において、北米DPP-4阻害薬市場は、ブランド品の収益集中が緩和される場合でも、治療患者数において拡大し続けることができます。
費用意識の高い維持療法に対するメディケアおよびPBMの適用
北米DPP-4阻害薬市場はまた、糖尿病治療をコスト管理された維持療法の選択肢へと誘導する支払者構造の影響も受けています。RANDがJournal of General Internal Medicineに発表した研究では、メディケア処方薬プランにおける共同保険付き糖尿病薬の割合の中央値が2023年から2024年にかけて急激に上昇しており、アクセス設計が患者にとってより財政的に選択的になっていることが示されています。[3] この環境において、低コストのDPP-4製品は、プランが経口治療の継続性を損なうことなく長期的な薬剤費を管理しようとする場合に有用であり続けることができます。これは特に米国において関連性が高く、メディケア連動患者が糖尿病人口の大きく成長する割合を占めており、頻繁なレジメン変更よりも安定した慢性療法を必要とすることが多いためです。このクラスまた、経口投与、広範な親しみやすさ、および比較的穏やかな低血糖プロファイルが長期使用に適しているという実用的な適合性からも恩恵を受けています。これらの条件が合わさることで、競争圧力が他の薬剤カテゴリーへの第一選択の注目を移す場合でも、北米DPP-4阻害薬市場は支払者の決定と密接に結びついたままとなっています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 治療アルゴリズムにおけるGLP-1受容体作動薬への代替 | -0.5% | 主に米国、カナダへの波及 | 短期(2年以内) |
| ブランドシタグリプチンおよび関連製品における特許切れと急速な価格侵食 | -0.4% | 主に米国 | 短期(2年以内) |
| ブランド経口抗糖尿病薬に対する事前承認圧力とステップ療法規制 | -0.2% | 米国 | 短期(2年以内) |
| ラベリングおよび処方における心不全と膵臓リスクに関する安全性シグナルへの感度 | -0.1% | 米国およびカナダ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
治療アルゴリズムにおけるGLP-1受容体作動薬への代替
北米DPP-4阻害薬市場に対する最も明確な抑制要因は、治療アルゴリズムがGLP-1受容体作動薬、および一部の状況ではより強力な心代謝的ポジショニングを持つ他の新しい療法へと着実に移行していることです。この移行は、高体格指数、確立された心血管疾患、またはより強い体重減少の必要性を持つ患者において、DPP-4阻害薬の対象可能なプールを狭め、処方者がしばしば古い経口クラスを超えた選択を最初に行うようになっています。また、ブランドDPP-4製品が血糖コントロールを超えたアウトカムによって治療上の差別化がより厳しく判断されるケアモデルで競争しなければならないため、将来の価格支配力も制限されます。同時に、ジェネリックシタグリプチンの登場は、依然として経口治療を必要とする患者のクラスを手頃な価格に保つことで一部のボリューム損失を緩和できますが、ブランド価値への圧力を完全に相殺することはできません。米国は、商業的な支払者管理、専門医の処方パターン、およびプレミアム糖尿病療法のより速い採用がすべて代替の強度を高めるため、この抑制要因を最も強く感じています。その結果、北米DPP-4阻害薬市場は、広範な第一選択の選好を回復するのではなく、より狭いが依然として重要な役割を維持する可能性が高いです。
ラベリングおよび処方における心不全と膵臓リスクに関する安全性シグナルへの感度
北米DPP-4阻害薬市場はまた、特に重い併存疾患負担を持つ患者において、心不全と膵臓安全性に関するクラスレベルの注意からの抑制要因にも直面しています。2024年のFDA有害事象報告システムを使用したリアルワールド分析では、DPP-4阻害薬の膵炎報告シグナルが報告オッズ比13.2で確認されており、これらの知見がすべての分子に等しく適用されるわけではない場合でも、安全性の認識が厳密な審査下に置かれ続けています。この注意は、他の糖尿病薬クラスがすでに同じ患者を巡って競争している場合に特に、支払者の審査、ラベルへの意識、および医師の選択性を強化する傾向があります。また、ジェネリック価格侵食がすでにプレミアムポジショニングの余地を縮小している時点で、より弱いブランド製品をより脆弱にします。臨床医が個々の製品と特定の患者プロファイルを区別し続けるため、クラス使用の崩壊ではありませんが、より広範な拡大を遅らせます。実際には、北米DPP-4阻害薬市場は、よりリスクの治療経路での柔軟性が低下しながらも、適切に選択された維持療法の設定では引き続き使用可能です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
薬剤タイプ別:
シタグリプチンがジェネリック時代においてもボリュームリーダーシップを拡大シタグリプチンは2025年の売上の41.83%を占め、北米DPP-4阻害薬市場内でリーディングポジションを確立し、予測期間中の継続的な規模拡大の最も明確な基盤となっています。この分子は、長年の処方者の親しみやすさ、広範な歴史的使用、および経口糖尿病管理における十分に理解された位置づけから恩恵を受けており、市場が低価格フェーズに移行する中でも中心的な存在であり続けています。シタグリプチンはまた、2031年までのCAGR 3.38%で最も成長の速い薬剤タイプであり続けており、これは最大セグメントとしては異例ですが、ジェネリックの入手可能性とより広範なアクセスによって形成された時期には論理的です。2026年6月、Apotexは米国でジェネリックシタグリプチン錠およびシタグリプチン・メトホルミン塩酸塩錠を発売し、供給が先発品モデルを超えて拡大しているという具体的な証拠を加えました。このタイミングは重要で、北米DPP-4阻害薬市場は、医師がすでによく知っている分子に依存しながら、以前はクラスの価格設定によって除外されていた患者を取り込むことができるようになったためです。
薬剤タイプの全体像の第二層は、他の分子が北米DPP-4阻害薬産業内でより狭いが依然として重要なニッチにどのようにサービスを提供しているかによって定義されます。リナグリプチンは、慢性腎臓病のステージ全体で腎臓用量調整が不要であるため、処方者が腎機能障害を持つ高齢者を治療する際に特に関連性が高く、意味のある役割を維持しました。サキサグリプチンとアログリプチンは、安全性への注意がポジショニングに影響を与え、広範な商業的拡大の余地が少ないため、より制約された経路に直面しています。ビルダグリプチンは、その地域的なフットプリントが主要製品よりもはるかに狭く、全体的なカテゴリー構造を変えないため、北米では限定的なままでした。これらの条件により、シタグリプチンがボリュームの主要な柱となり、残りの分子は広範な市場リーチよりも臨床的適合性でより競争しています。その結果、リーダーシップが安定しているセグメントとなっていますが、そのリーダーシップの条件はブランド力からアクセシビリティと代替へと移行しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
医薬品タイプ別:
ジェネリックの波が収益構造を再形成ブランド医薬品は2025年のセグメント売上の76.38%を占めており、北米DPP-4阻害薬市場が保護された製品と確立された先発品フランチャイズによっていかに強く形成されてきたかを示しています。このブランド基盤は、Januvia、Janumet、Tradjentaなどの製品の商業的強さと、2026年以前のジェネリック転換の遅いペースを反映していました。それでも、ジェネリック医薬品は2031年までのCAGRが4.08%で拡大すると予測されており、シタグリプチンの供給が拡大し手頃な価格が改善するにつれて、最も成長の速い医薬品タイプとなっています。したがって、ブランド側は予測ウィンドウの開始時点では依然として大きいですが、より多くの低コスト代替品が支払者の承認を得るにつれて、その収益集中は弱まる見込みです。この変化は、単に一つのサプライヤーを別のサプライヤーに置き換えるのではなく、価値獲得と処方ボリュームのバランスを変えるため、北米DPP-4阻害薬市場にとって中心的です。
より長期的な含意は、北米DPP-4阻害薬産業が、プレミアムブランドカテゴリーよりも、あらゆるレベルで価格規律が重要な混合市場のように見えるようになるということです。ジェネリック参入はコスト意識の高い患者へのアクセスを拡大するはずですが、明確な臨床的優位性や強力な組み合わせポジショニングを提供しない限り、レガシーブランドが歴史的なマージンを維持することも難しくなります。これにより、ブランド製品は、特定の投与特性、腎臓の利便性、または長期維持療法における確立された忍容性を必要とする患者により依存するようになります。同時に、ジェネリック競争はメーカーの参加を拡大し、少数の先発品メーカーへの集中を低下させる可能性があります。一部の製品は依然として差別化された臨床的適合性とジェネリック圧力の遅延から恩恵を受けているため、この動きはブランドの役割を排除するものではありません。しかし、セグメントが構造的に価格主導よりもボリューム主導になりつつあることを意味しています。
流通チャネル別:
オンライン薬局が台頭し小売ネットワークが縮小小売薬局は2025年の流通チャネル売上の59.16%を占め、予測期間の開始時点で北米DPP-4阻害薬市場規模における最大のチャネルとなりました。そのリードは、長年の処方箋調剤行動、広範な地域アクセス、および慢性糖尿病療法のためのチェーンおよび独立系店舗の日常的な使用を反映しています。その大きな既存基盤があっても、オンライン薬局は2031年までのCAGRが4.32%で成長すると予測されており、最も成長の速い流通チャネルとなっています。DPP-4阻害薬はリフィルベースのケアに非常に適しており、冷蔵を必要とせず、定期的なデジタル調剤モデルで容易に管理できるため、その魅力は明確です。この実用的な適合性により、患者がより低い価格と便利な定期注文を求めるにつれて、北米DPP-4阻害薬市場はオンライン普及率を高める自然な経路を持っています。
小売薬局は、広範な処方箋トラフィックを処理し、都市部およびコミュニティ環境全体での患者アクセスをサポートするため、依然として主要な収益チャネルであり続けると予想されています。病院薬局は、主に入院患者の糖尿病管理、統合システム、および製品選択が地域のケアプロトコルを反映できるより管理されたフォーミュラリー使用に関連した、より狭い役割を果たしています。しかし、ジェネリックシタグリプチンがデジタルプラットフォームを通じて入手しやすくなり、維持薬ユーザーの価格透明性が向上するにつれて、オンラインの成長は加速し続けるはずです。これは、特にリフィルスケジュールが予測可能な場合、チャネルの拡大が店舗主導のモデル単独よりも速くジェネリックの普及を強化できるため重要です。したがって、このセグメントは、安定した小売コアと、長期糖尿病治療の進化する経済学に適した上昇するデタル経路を組み合わせています。実際には、チャネルの変化は、北米DPP-4阻害薬市場の保護されたブランドフランチャイズから低コストの定期使用への広範な移行を支援しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
米国ジペプチジルペプチダーゼ-4(DPP-4)阻害薬市場
米国は2025年の地域収益の83.72%を占め、北米DPP-4阻害薬市場における主要な商業拠点となっている。その規模は、大規模な治療対象患者集団、複雑ながらも厚みのある支払者インフラ、おび慢性糖尿病維持療法に対する安定した処方需要に支えられている。また、4,010万人が糖尿病を抱え、1,100万人の成人が未診断のままであることから、診断精度の向上に伴い治療需要がさらに拡大する余地がある。さらに、65歳以上の成人の52.1%が前糖尿病状態にあることから、高齢者層が追加的な需要基盤を形成しており、処方医には安全性プロファイルが管理しやすい経口薬を必要とする患者が継続的に供給されている。新薬クラスとの激しい競争が続く中でも、米国は価格設定、チャネルシフト、およびジェネリック採用が北米DPP-4阻害薬市場全体の方向性を最初に形成する場であり続けている。
メキシコジペプチジルペプチダーゼ-4(DPP-4)阻害薬市場
メキシコは2031年までのCAGR 5.98%で最も成長が速い地域であり、そのペースは北米DPP-4阻害薬市場規模における疾病負担と治療の未活用の両方を反映している。同国では2024年に1,360万人の成人が糖尿病を抱えており、年齢標準化有病率は16.4%に達し、すでに地域内で最も需要が高いエリアの一つに位置づけられている。糖尿病に起因する死亡者数は2024年に123,365人に達し、糖尿病関連の医療支出は19.5 ビリオン 米ドルに上り、医療システムへの圧力の規模と、より手頃な慢性療法オプションの必要性を示している。未診断率が41.3%であることも重要であり、実際の患者プールに対して積極的な治療需要がいまだ大幅に下回っていることを示している。低い血糖コントロール率と相まって、メキシコは北米DPP-4阻害薬市場において最も明確な成長ポケットであり続けている。
カナダジペプチジルペプチダーゼ-4(DPP-4)阻害薬市場
カナダは地域需要において小さなシェアを占めるにとどまるが、安定した慢性疾患管理ニーズと体系的な償還制度を通じて、北米DPP-4阻害薬市場の一翼を担い続けている。同国は、治療基盤が確立されており、フォーミュラリーの経路が比較的規律正しいことから、米国やメキシコよりも安定した測定可能なプロファイルを示している。DPP-4阻害薬は、患者が経口療法の簡便性、低血糖リスクの低さ、または広範な糖尿病管理計画の中での実用的な選択肢を必要とする場面において引き続き有用である。これにより、カナダは成長ンジンというよりも補完的な地域として位置づけられるが、地域需要に継続性をもたらし、バランスの取れた三カ国市場構造の維持に貢献している。
競争環境
北米DPP-4阻害薬市場は歴史的に少数のイノベーターグループによってリードされてきましたが、ジェネリック参入が拡大するにつれてその構造は緩和されつつあります。Merckは、JanuviaおよびJanumetフランチャイズが長年にわたってシタグリプチンの商業的トーンを設定し、クラスを大規模に確立したため、最も目立つ先発品メーカーであり続けました。Boehringer IngelheimとEli Lillyは、特に腎臓用量の簡便性が製品の臨床的適合性を改善した患者においてTradjentaを通じて重要なポジションを保持しました。AstraZenecaもサキサグリプチンを通じてブランドフィールドの一部であり続けましたが、その商業的余地は主要製品よりも狭かったです。これにより、北米DPP-4阻害薬市場は依然として影響力のあるブランドコアを持っていますが、以前と同じ集中した方法でカテゴリーをコントロールすることはできなくなっています。
2026年の最も強力な戦略的動きはジェネリックシタグリプチンの発売から来ており、それはカテゴリーの他のほとんどの動向よりも速くアクセスダイナミクスを変えました。2026年6月、Apotexは米国でジェネリックシタグリプチン錠およびシタグリプチン・メトホルミン塩酸塩錠を発売し、これらの製品は180日間の共有独占期間の対象となり、市場のマルチサプライヤー競争への移行における重要なステップとなりました。一方、Merckは独占期間の喪失フェーズに入り、JanuviaおよびJanumetフランチャイズの2026年第1四半期の売上が2025年第1四半期の7億9,600万米ドルから5億7,400万米ドルに減少しており、ジェネリックのタイミングが見えてくると、ブランド品の侵食がいかに速く現れるかを示しています。Boehringer Ingelheimは価格よりもポジショニングを通じて対応し、選択された患者グループでの地位を守るためにリナグリプチンの腎臓用量調整不要プロファイルに引き続き依存しました。これらの動きを合わせると、北米DPP-4阻害薬市場が現在、一方では防衛的なブランド戦略、他方では規模のあるジェネリック参入によって形成されていることが示されています。
第三の戦略的事例はサプライチェーンの現地化から来ており、これは長期的なリフィルに基づいて構築されたカテゴリーにおいて安定した生産が継続性を支援するため重要です。2025年10月、Boehringer Ingelheimは上海の張江ヒト医薬品生産拠点でTradjenta(リナグリプチン)の現地生産を開始し、リナグリプチンフランチャイズのサプライサポートを強化し、より狭い製造フットプリントへの依存を低減しました。インド、カナダ、および多国籍のジェネリックメーカーがカテゴリーに参入するにつれて、競争優位性は新しい分子の創出よりも、信頼できる供給、フォーミュラリーリーチ、および価格規律にますます依存するようになる可能性があります。北米DPP-4阻害薬市場は、したがって、レガシーブランドの影響力において適度に集中したままですが、より断片化した運営モデルへと明確に移行しています。
北米ジペプチジルペプチダーゼ-4(DPP-4)阻害薬産業のリーダー
-
AstraZeneca
-
Boehringer Ingelheim
-
Eli Lilly and Company
-
Merck and Co.
-
Novartis
- 注:主要企業の掲載順は順位を示すものではありません。
北米ジペプチジルペプチダーゼ-4(DPP-4)阻害薬市場 このレポートでカバーされる企業
- Apotex
- AstraZeneca
- Aurobindo Pharma
- Boehringer Ingelheim
- Cadila Pharmaceuticals Limited
- Cipla
- Dr. Reddy’s Laboratories Ltd.
- Eli Lilly and Company
- Glenmark Pharmaceuticals
- Hetero Labs Limited
- Lupin
- Merck
- Mylan
- Novartis
- Sandoz Group AG
- Sanofi
- Sun Pharmaceuticals Industries
- Takeda Pharmaceuticals
- Teva Pharmaceutical Industries
- Zydus Lifesciences Limited
最近の産業開発事情 北米ジペプチジルペプチダーゼ-4(DPP-4)阻害薬市場
- 2026年6月:Apotex Corp.は米国でジェネリックシタグリプチン錠およびシタグリプチン・メトホルミン塩酸塩錠を発売しました。いずれもMerckのJanuviaおよびJanumetにAB評価され、180日間の共有独占期間の対象となっています。25 mg、50 mg、100 mgの規格で入手可能なこれらの製品は、以前は月額600~700米ドルのブランド品価格によって制限されていた数百万人の患者にして、手頃な価格のDPP-4へのアクセスを拡大します。
- 2026年5月:Sandozは米国でジェネリックシタグリプチン錠およびシタグリプチン・メトホルミン錠を180日間の共有独占期間の下で発売し、Merckの2026年11月のコア特許満了に先立ってApotexと同時に市場に参入しました。二社による同時発売は、Merckとの事前の和解合意を通じて調整された組織的な市場参入を示しました。
- 2025年12月:Watson Labs(現Viatris)は、JanuviaにAB評価されたジェネリックリン酸シタグリプチンのFDA承認を取得し、北米DPP-4市場の最大分子に対する完全なジェネリック同等性承認を最初に取得した企業となり、Merckとの和解条件の下での商業的発売への道を開きました。
- 2025年10月:Boehringer Ingelheimは上海の張江ヒト医薬品生産拠点でTradjenta(リナグリプチン)の現地生産を正式に開始し、北米の流通継続性を支援し、リナグリプチンフランチャイズの単一ソースAPI依存リスクを低減するアジア太平洋サプライハブを統合しました。
北米ジペプチジルペプチダーゼ-4(DPP-4)阻害薬市場レポートの範囲
| シタグリプチン |
| サキサグリプチン |
| リナグリプチン |
| アログリプチン |
| ビルダグリプチン |
| その他の薬剤タイプ |
| ブランド医薬品 |
| ジェネリック医薬品 |
| 病院薬局 |
| 小売薬局 |
| オンライン薬局 |
| 米国 |
| カナダ |
| メキシコ |
| 薬剤タイプ別 | シタグリプチン |
| サキサグリプチン | |
| リナグリプチン | |
| アログリプチン | |
| ビルダグリプチン | |
| その他の薬剤タイプ | |
| 医薬品タイプ別 | ブランド医薬品 |
| ジェネリック医薬品 | |
| 流通チャネル別 | 病院薬局 |
| 小売薬局 | |
| オンライン薬局 | |
| 国別 | 米国 |
| カナダ | |
| メキシコ |
レポートで回答される主要な質問
北米DPP-4阻害薬の2031年の価値予測は?
北米DPP-4阻害薬市場は、2026年の48.4億米ドルから2026年から2031年にかけてCAGR 2.81%で成長し、2031年までに55.6億米ドルに達すると予測されています。
北米でDPP-4阻害薬の売上をリードしている薬剤タイプはどれですか?
シタグリプチンは2025年の売上シェア41.83%で薬剤タイプセグメントをリードし、予測期間を通じて最も成長の速い薬剤タイプであり続けました。
新しい糖尿病薬が利用可能な中でDPP-4阻害薬が依然として重要な理由は何ですか?
低血糖リスクが低い経口療法を必要とする高齢者や患者にとって引き続き有用であり、米国糖尿病学会のガイダンスはその臨床的適合性を引き続き支持しています。
地域で最も速い拡大を牽引している国はどこですか?
メキシコは2031年までのCAGRが5.98%で最も成長の速い国セグメントであり、高い糖尿病有病率、大きな未診断プール、および低い血糖コントロール率によって支えられています。
ジェネリックシタグリプチンは競争環境をどのように変えていますか?
ジェネリックの発売はアクセスを拡大しブランド品の価格支配力を低下させており、競争をブランドコントロールからボリューム、供給の信頼性、およびフォーミュラリーリーチへとシフトさせています。