
北米データセンターSSD市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2020 - 2024 |
| 市場規模 (2026) | 21.36 十億米ドル |
| 市場規模 (2031) | 69.08 十億米ドル |
| 成長率 (2026 - 2031) | 26.46 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米データセンターSSD市場分析
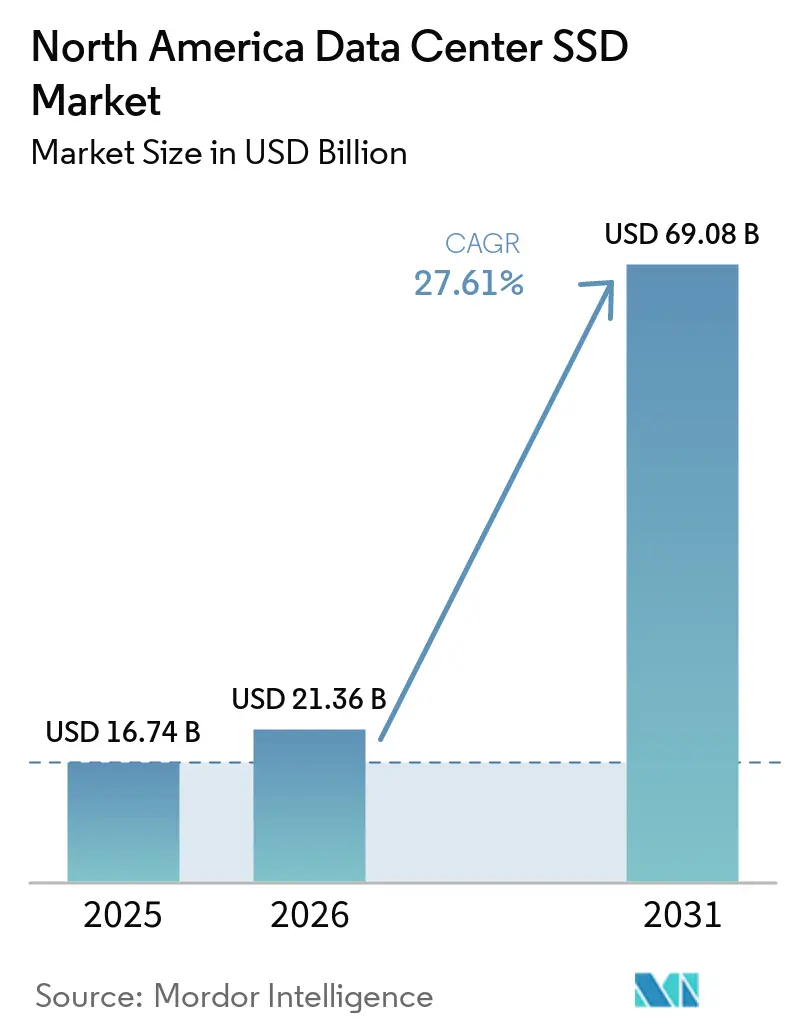
北米データセンターSSD市場規模は、2025年の16.74 ビリオン 米ドルから2026年には21.36 ビリオン 米ドルに増加し、2031年までに69.08 ビリオン 米ドルに達する見込みで、2026〜2031年にかけてCAGR 26.46%で成長します。
ジェネレーティブAIトレーニング、PCIe Gen5帯域幅への急速な移行、およびオールフラッシュアレイに関する企業ESG義務が収束し、調達優先事項とリフレッシュサイクルを再定義しています。ハイパースケールクラウドプロバイダーが導入の大部分を占める一方、エッジデータセンターの建設拡大が堅牢なNVMeドライブへの新たな需要を生み出しています。4TB以上への容量移行、書き込み集約型10-DWPDデザインを優先するアーキテクチャの転換、およびQLCを中心としたNAND技術革新が、ユニット出荷数と平均販売価格の持続的な上昇を後押ししています。一方、CHIPS法は地政学的リスクを低減しリードタイムを短縮するローカル製造を促進していますが、NANDの価格変動とPCIe Gen5/6に関連する熱管理上の課題は依然として持続的な逆風となっています。
主要レポートのポイント
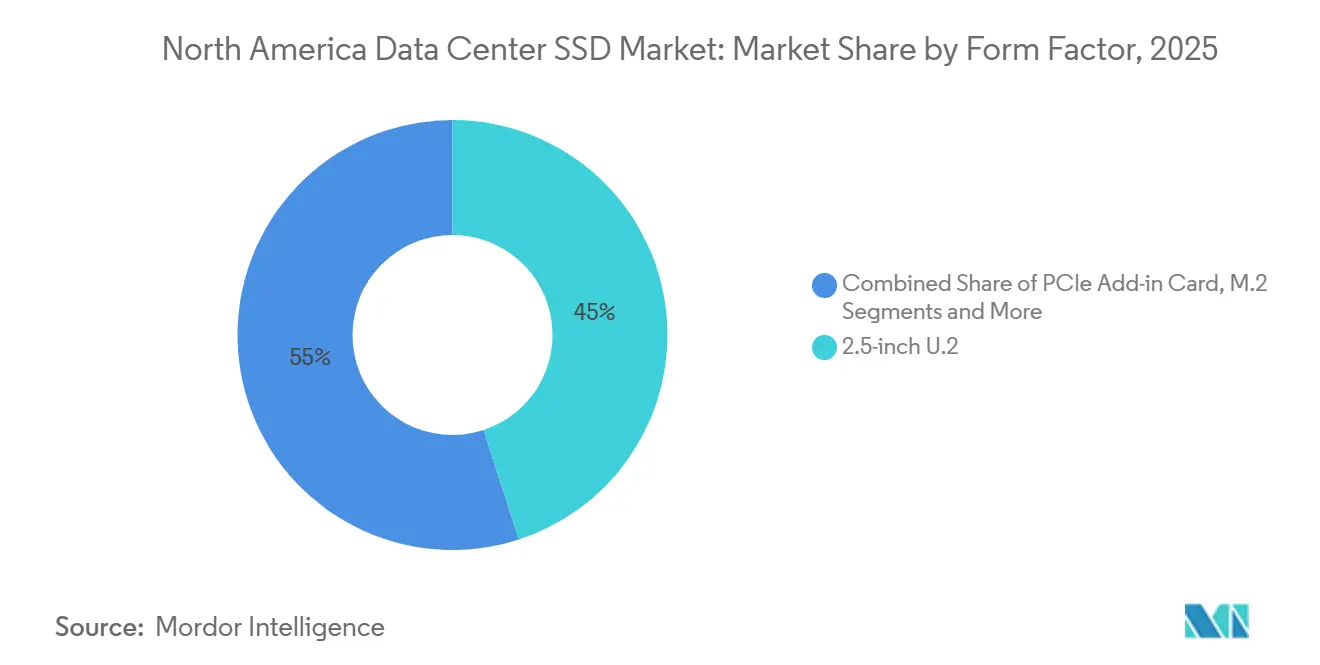
- フォームファクター別で、2.5インチU.2が2025年の北米データセンターSSD市場シェアの45%を占め、E1.Sは2031年までに27%のCAGRで拡大すると予測されています。
- インターフェース別では、PCIe Gen4が2025年の収益シェアの55%を獲得し、PCIe Gen5は2031年までに30%のCAGRで成長すると予測されています。
- NAND技術別では、TLCが2025年に70%のシェアで優位を占め、QLCは同期間に29%のCAGRで進展しています。
- ドライブアーキテクチャ別では、混合用途3-DWPDソリューションが2025年の北米データセンターSSD市場規模の53%を占め、書き込み集約型10-DWPDが2031年までに28%のCAGRで最速の成長を牽引しています。
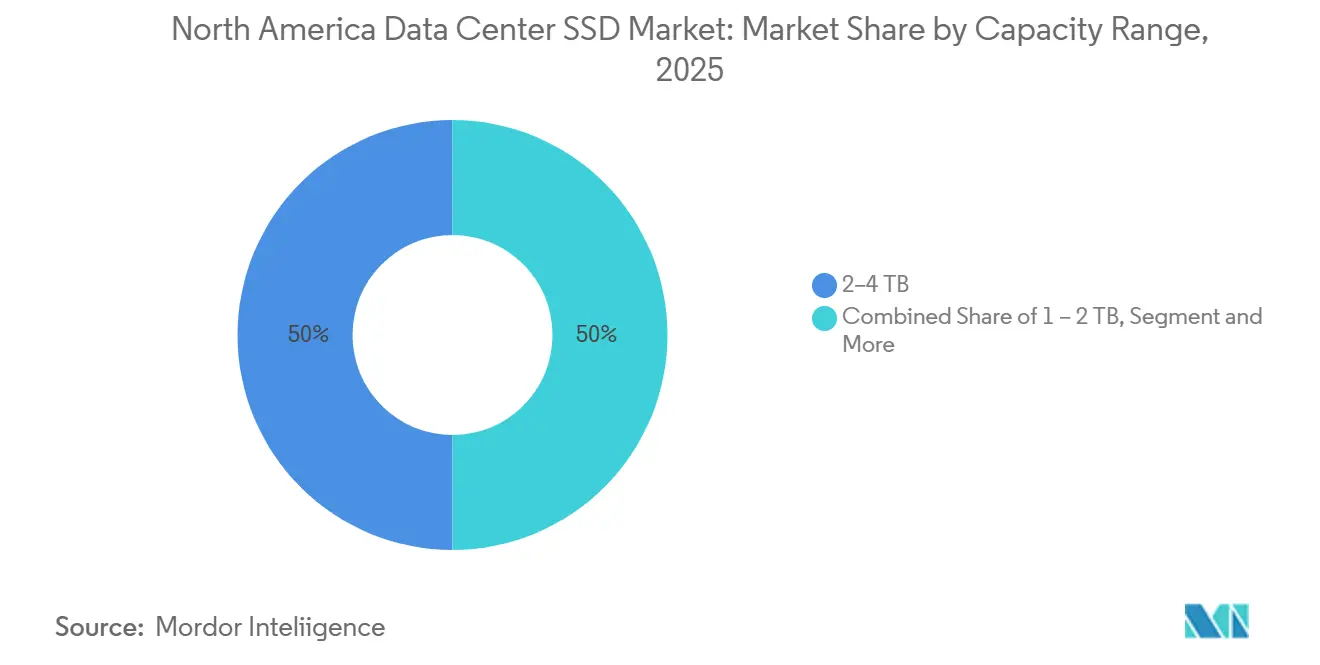
- 容量別では、2〜4TBクラスが2025年の北米データセンターSSD市場規模の50%を占め、4TB以上のドライブは27.81%のCAGRで上昇する見込みです。
- エンドユーザー別では、ハイパースケールクラウドプロバイダーが2025年の収益の60%を占め、エッジデータセンターが2031年までに最速の28%のCAGRを記録しています。
北米データセンターSSD市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| AIおよび生成AIワークロードの爆発的増加によるNVMe SSD需要の拡大 | +8.5% | 北米(ノーザンバージニア、オレゴン、テキサス) | 短期(2年以内) |
| PCIe Gen4/5インターフェースへの急速な移行によるリフレッシュサイクルの加速 | +6.2% | 北米およびグローバルハイパースケール市場 | 中期(2~4年) |
| 3D TLC/QLC NANDの1GBあたりコスト低下によるHDDとの価格同等性の実現 | +4.8% | グローバル、北米が先行 | 中期(2~4年) |
| エネルギー効率の高いオールフラッシュアレイを優先するESGカーボンニュートラル義務 | +3.1% | 北米および欧州連合 | 長期(4年以上) |
| 堅牢化されたNVMeドライブを必要とするエッジデータセンターの建設拡大 | +2.9% | 北米二次市場 | 中期(2~4年) |
| CHIPS法およびIRS第179条インセンティブによるSSD製造の国内化 | +2.2% | 北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AIおよび生成AIワークロードの爆発的増加によるNVMe SSD需要の拡大
大規模言語モデルの学習は現在、サブミリ秒のストレージレイテンシーを必要とするペタバイト規模のデータセットを消費しています。MetaによるNVIDIA H100 GPU 35万台の展開は、GPU使用率を90%以上に維持するために高帯域幅NVMeティアへの内部移行を促しました。[1]ハイパースケーラーが容量を確保する中、エンタープライズSSDの契約価格は2025年に四半期ごとに10%上昇しており、この傾向が認定サイクルを短縮しPCIe Gen5の普及を加速させています。AI最適化SSDはワット当たりの性能を重視し、主要指標としてGBあたりコストに取って代わっています。その結果、北米データセンターSSD市場では顕著なリフレッシュサイクルが生じており、レガシーSATAの在庫は急速に廃止されています。需要の高まりは、PCIe Gen5リタイマーなどの主要コンポーネントのサプライチェーンリスクも拡大させており、オペレーターはマルチソーシングフレームワークへの移行を余儀なくされています。
PCIe Gen4/5インターフェースへの急速な移行によるリフレッシュサイクルの加速
PCIe Gen5はGen4の帯域幅を14GB/sに倍増させ、データベースおよびAI推論ワークロードのレイテンシーを大幅に削減します。Western Digitalの64TBエンタープライズSSDは、コンピューティング集約型環境向けに調整されたGen5スループットを示しています。[2]IntelのXeon 6プロセッサーとMicron Gen5 SSDを組み合わせることで、実際のパイロット環境において12%のレイテンシー改善が記録されています。一方、Silicon Motionは28GB/sの能力を持つPCIe 6.0コントローラーを発表し、今世紀末までにGen3デバイスを時代遅れにするインターフェースロードマップを示しました。Gen5は消費電力を増加させますが、ワット当たりのIOPSの向上がAIクラスターへの採用を正当化します。その結果、北米データセンターSSD市場では交換間隔が短縮され、台数成長が計上される前から出荷金額が増加しています。
3D TLC/QLC NANDの1GBあたりコスト低下によるHDDとの価格同等性の実現
Samsungの1,000層QLC実現への道筋は、ハフニア強誘電体を使用してペタバイト規模のドライブを実現し、アクセスレイテンシーでHDDを上回りながらHDDの経済性に匹敵します。[3]Pure StorageとMicronは、G9 QLC NANDと高度な圧縮アルゴリズムを活用することでHDDアレイと比較して74%のコスト削減を実証しました。米国科学アカデミーは、2025年のSSD平均販売価格を1TBあたり60米ドルと予測しており、エンタープライズHDD製品との差を縮めています。したがって、オールフラッシュへの移行は北米データセンターSSD市場全体の新規ワークロードにおいて戦術的なものからデフォルトへと転換しています。かつてHDD中心であったオブジェクトストレージリポジトリも、TCOを損なうことなくウォームデータの取得を改善するQLC SSDを採用しています。
エネルギー効率の高いオールフラッシュアレイを優先するESGカーボンニュートラル義務
企業の情報開示は、役員報酬を炭素削減指標に結びつけることが増えており、ストレージの電力効率が取締役会レベルの検討事項に格上げされています。Pure StorageのDirectFlashプラットフォームは、HDDシステムと比較して消費電力を75%削減し、障害関連のトラック出動を削減することで、エネルギーとスコープ3排出量の両方を削減します。Solidigmは、ファンレスサーバーを可能にし冷却コストを40%削減する液冷ドライブを発表しました。この設計はサステナビリティを重視するコロケーションプロバイダーに共鳴しています。データセンター管理者は、エネルギー効率を調達の最優先基準として挙げており、この転換がSSDベンダーに従来のデータシートの代わりにワット当たり性能ダッシュボードを公開させるよう促しています。長期的には、欧州連合および一部の米国州における炭素会計規則が、エネルギー効率の高いストレージをコンプライアンスチェックリストに組み込み、低消費電力NVMeティアへの需要を深化させるでしょう。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 長期調達計画を複雑にするNAND価格の変動性 | -4.3% | 北米エクスポージャーを持つグローバル市場 | 短期(2年以内) |
| 高電力PCIe Gen5/6 SSDの熱管理上の課題 | -2.8% | 北米およびグローバルハイパースケール市場 | 中期(2~4年) |
| PCIe Gen5リタイマーの不足によるEDSFFの大量普及の遅延 | -2.1% | 北米サプライチェーン | 短期(2年以内) |
| 認定サイクルを延長するファームウェア・セキュリティ人材の不足 | -1.9% | 北米(シリコンバレー) | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
長期調達計画を複雑にするNAND価格の変動性
基板不足が2024年に四半期ごとに二桁の価格変動を引き起こし、オペレーターはロック期間を短縮したサプライ契約の再交渉を余儀なくされました。Phisonの経営陣は、基板のボトルネックをコスト急騰の主要因として指摘しており、この見解はTrendForceの2025年見通しにも反映されています。ボリュームレバレッジを持たない小規模コロケーション企業は価格変動をヘッジするのに苦労しており、これが購買力をハイパースケーラーに傾けています。一部のバイヤーは60日ごとに価格を再設定するオークション方式の調達を採用していますが、そのような機動性は管理上のオーバーヘッドを増加させます。その結果、北米データセンターSSD市場における設備投資計画は、実証可能なTCOメリットにもかかわらずオールフラッシュへの転換を遅らせる可能性のある歪みに直面しています。
高電力PCIe Gen5/6 SSDの熱管理上の課題
PCIe Gen5 SSDコントローラーが20ワットのエンベロープを超えるにつれ、従来の気流ではジャンクション温度を70℃の閾値以内に維持できなくなっています。Solidigmのスプリング式コールドプレートは、デバイスレベルでの液冷への業界の移行を示しており、ラックレベルの冷却エネルギーを40%削減します。しかし、既存のデータホールへの改修は資本集約的であり、レガシー施設におけるGen5の普及を遅らせています。オペレーターは熱設計電力の制約を満たすためにドライブのクロックを下げたり、ベイを空のままにしたりすることがあり、EDSFFが約束する密度向上を犠牲にしています。これらのトレードオフは、高度な冷却改修が主流になるまで、北米データセンターSSD市場の近期拡大率を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
フォームファクター別:EDSFFが次世代密度を実現
北米データセンターSSD市場は2025年に2.5インチU.2からの収益の45%を占めましたが、E1.SはCAGR 27%で2031年まで成長軌道にあります。Facebookのエンジニアは、E1.Sを採用することでストレージ密度を67%向上させ、1Uシャーシあたり1.2 PBを実現し、エアフロー効率を改善しました。KioxiaのE3プロトタイプは、2026年までにドライブあり128 TBを見込んでおり、ハイパースケールの密度ロードマップと整合しています。並行して、Solidigmの122 TB E3.Sは、HDDアレイと比較して84%低消費電力を実現し、AIクラスターが求めるワットあたり容量の飛躍的向上を体現しています。
M.2は、容量よりもフットプリントが優先されるブレードサーバーにおける定番の選択肢であり続け、PCIeアドインカードはピーク帯域幅を必要とするHPCノードに対応しています。北米データセンターSSD市場は、フォームファクターの専門化へと向かっています。すなわち、レトロフィット互換性にはU.2、スケールでのフロントサービス性にはE1.S、超高密度ラックにはE3が採用されています。ベンダーは現在、水平エアフローを考慮した熱設計を行い、スワップ時間を2分以内に短縮するツールレスキャリアを提供しています。

インターフェース別:PCIe Gen5が帯域幅の進化を加速
PCIe Gen4は2025年に55%の市場シェを保持しましたが、Gen5デバイスはCAGR 30%で成長すると予測されており、北米データセンターSSD市場の軌道を再形成しています。MicronのMicron 6550 IONは、20ワットでリード12 GB/s、ライト5 GB/sを実証し、前世代ドライブ比で179%の向上を示しました。SATAはコスト重視のコロケーション層で存続し、SASはデュアルポートの信頼性を重視するミッションクリティカルな銀行業務アプリケーションでニッチな需要を維持しています。
リタイマーの不足がボトルネックとなっていましたが、供給の緩和がEDSFFの大規模普及を後押ししています。今後、PCIe 6.0コントローラーはスループット28 GB/sを実現し、次世代GPU相互接続速度と整合する見込みです。その結果、インターフェースの選択はラックレベルの電力予算と密接に絡み合うようになり、オペレーターはパフォーマンスと冷却容量のバランスを検討することを余儀なくされています。
NAND技術別:容量主導型アプリケーションでQLCが勢いを増す
TLCは2025年の収益の70%を占めましたが、コントローラーによるエラー訂正とウェアレベリングの改善に伴い、QLCはCAGR 29%で成長しています。Samsungのハフニアベース1,000層QLCは、経性をリセットするペタバイト級ドライブの時代を示しています。DapuStorのフレキシブルデータプレースメント技術は書き込み増幅を最大38%削減し、QLCの寿命をエンタープライズ基準まで延長します。電子工学ジャーナルの研究によると、ガベージコレクションの改善によりQLCドライブのテールレイテンシを8%~833%削減でき、キャッシュ集中型AIワークロードへの適用が可能になることが確認されています。北米データセンターSSD市場では、SLCおよびMLCは、耐久性が容量より優先される高頻度取引およびログキャプチャのユースケースにのみ残存しています。
ドライブアーキテクチャー別:書き込みインテンシブソリューションがAIワークロードに対応
混合用途3-DWPDは2025年に53%のシェアを保持しましたが、書き込み集中型10-DWPD製品はCAGR 28%で拡大する見込みです。SolidigmのD5-P5336は、チェックポイントが多いモデルトレーニング向けに調整された無制限のランダム書き込み耐久性を提供します。Electronの研究によると、動作技術の見直しにより寿命が改善され、レイテンシが12%削減されることが示されており、効率的なコントローラーイノベーションの価値が強調されています。
NVMeネームスペーはゾーンストレージコマンドをサポートするようになり、アプリケーションが順次書き込みを誘導してウェアを最小化できるようになりました。AIトレーニングが毎日テラバイト規模のチェックポイントを生成するにつれ、企業はベースラインとして10-DWPDをますます指定するようになり、ベンダーは高度なファームウェアと堅牢な熱設計を組み合わせることを迫られています。
容量範囲別:大容量ドライブが成長を牽引
2025年の北米データセンターSSD市場規模において、2~4TBドライブは収益の50%を占め、4TB以上のユニットはCAGR 27.81%に向けて準備が整っています。Samsungの400層超V-NANDロードマップとSolidigmの122 TBドライブは、ケーブル配線とテラバイトあたりの消費電力を削減する、より少数の大容量デバイスへの転換を浮き彫りにしています。オペレーターはアレイを統合し、GPUのためのラックスペースを確保しています。
エンジニアリングの目標は現在、E3フォームファクターの支援を受けたペタバイト・パー・ラック設計を中心に据えており、より均一な放熱を実現しています。小容量はブートサーバーおよびログサーバーに主に残存しいますが、GB単価が圧縮されるにつれ、統合による利益がそれらを段階的に淘汰していくでしょう。
エンドユーザー別:エッジデータセンターが成長ドライバーとして台頭
ハイパースケーラーは2025年に収益の60%を維持しましたが、自動運転車、AR/VR、レイテンシクリティカルな分析がローカルコンピューティングを必要とするため、エッジサイトはCAGR 28%で成長しています。SSSCTの広温度域NVMeラインは堅牢な展開を支え、DiscordのスタックはローカルSSDとクラウドディスクを統合してレイテンシと冗長性のバランスを取っています。Taboolaは9つのデータセンターで毎日100 TBを処理しており、コンテンツデリバリーが高耐久SSDフリートに依存していることを示しています。
コロケーション施設はハイパースケールとエッジを橋しし、オペックスモデルを求める企業に柔軟な容量を提供しています。金融サービスのデータセンターは厳格なコンプライアンス要件を維持しており、デュアルポートSASと保存時暗号化を調達候補リストに維持しています。セグメント全体にわたり、調達はシングルベンダーフレームワークから、供給リスクをヘッジしコストを最適化する多様化ポートフォリオへとシフトしています。
地域分析
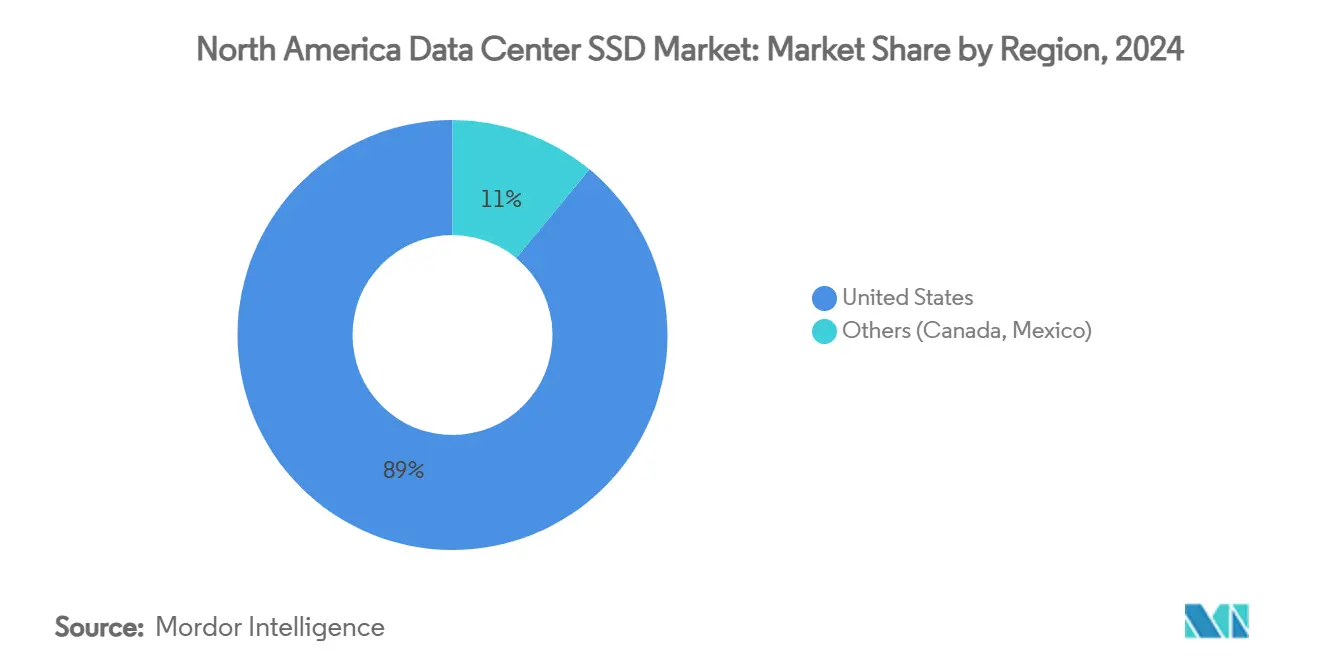
北米データセンターSSD市場は世界的な需要の中核を担っており、ノーザンバージニアにおける3,046.1 MWの容量と2025年のわずか0.76%という空室率がその成長を牽引しています。AWSは米国インフラへの累計投資額として1,080 億米ドルを拠出し、年間380 億米ドルのGDPを生み出し、30,000人の雇用を支えています。バージニア州単独で213.1 億米ドルのGDP効果をもたらしており、ハイパースケール投資の集中度の高さを示しています。
電力制約のある主要ハブは成長をセカンダリー都市圏へと押し広げています。アトランタは2025年に在庫を3倍に増やし、フェニックスとシカゴは供給が需要に追いつかない中で15%以上の料金上昇を記録しました。コロンバスとリノは、データセンター税制優遇措置に支えられた有利な電力・土地経済性により開発を呼び込んでいます。
地域の多様化は5Gコリドー沿いのエッジ展開と連動しています。通信キャリアは新たな光ファイバー幹線を敷設し、プロジェクト・スターゲートのもとで建設されるAI専用キャンパスは500 MWを超える再生可能エネルギー駆動のフットプリントを計画しています。地域全体で6,350 MWが建設中であるにもかかわらず、需要は一貫して供給を上回り、北米データセンターSSD市場の長期的な拡大を後押ししています。
競合環境
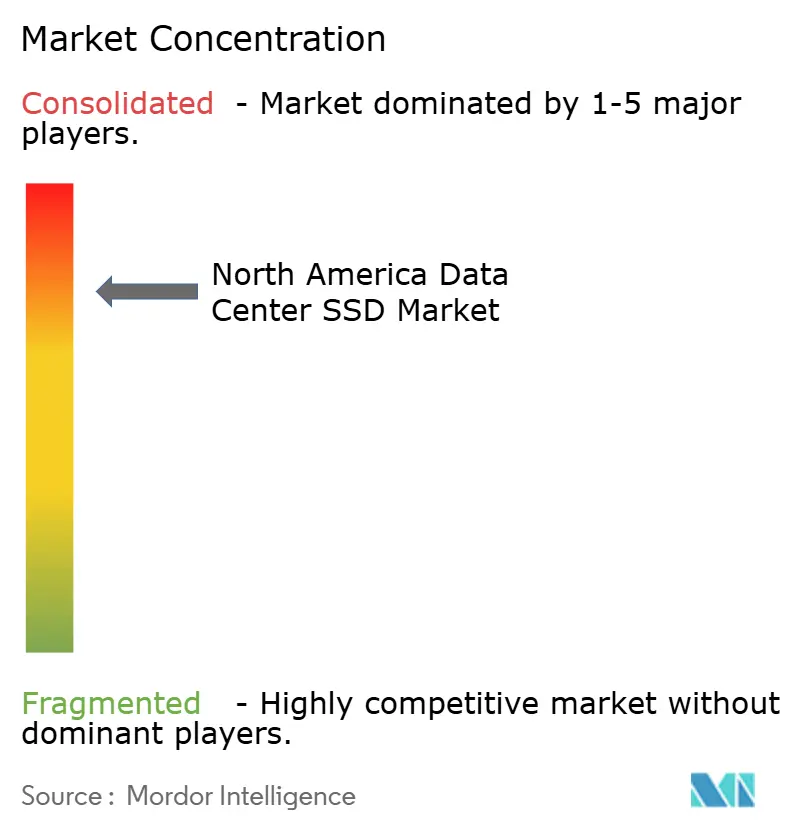
Samsung、Micron、Western Digital、KioxiaはNANDファブからコントローラーIPまでの垂直統合を活用し、中程度の集中度を持つ市場に根ざしています。SK hynixに支援されたSolidigmは、AI向けに調整された100TB以上のドライブで既存企業を脅かしています。Pure StorageはCoreWeaveに投資し、そのオールフラッシュプラットフォームを特化型AIクラウドに直接組み込み、ハードウェアとIaaS戦略を融合させています。
競争はワークロード最適化SKUへと軸足を移しています。ベンダーは炭素フットプリントを削減し耐久性を向上させるNVMeフレキシブルデータプレースメントに関する特許を申請し、サステナビリティを競争上の差別化要因として位置づけています。液冷イノベーションが差別化要因として台頭しており、SupermicroはSolidigmドライブと液浸冷却を組み合わせてGPUクラスター向けの100kWラックを実現しています。
ハイパースケーラーのカスタムシリコンが圧力を加えています:AmazonのNitro SSDとGoogleのAxionコントローラーシリーズは性能IPを内製化し、マーチャントベンダーの対象市場を侵食しています。その結果、北米データセンターSSD市場は、コモディティ化の進行の中で価値を維持するためにファームウェア、分析、セキュリティを共同設計するサプライヤーを優遇しています。
北米データセンターSSD産業リーダー
-
Samsung Electronics
-
Solidigm (SK hynix)
-
Micron Technology
-
Western Digital
-
Kioxia
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2025年7月:CoreWeaveがCore Scientificを90億米ドルの株式取引で買収し、1.3GWの容量を追加しました。
- 2025年7月:TeamGroupが防衛ワークロード向けの即時自己破壊回路を搭載したP250Q NVMe SSDをリリースしました。
- 2025年5月:SupermicroがDataVoltと提携し、直接液冷を使用してサウジアラビアにAIキャンパスを建設しました。
- 2025年3月:Solidigmが完全液冷エンタープライズSSDを発売し、冷却コストを40%削減しました。
北米データセンターSSD市場レポートの範囲
| 2.5インチ(U.2/U.3) |
| M.2 |
| PCIeアドインカード |
| EDSFF(E1.S/E1.L/E3) |
| SATA | |
| SAS | |
| PCIe | PCIe/NVMe Gen3 |
| PCIe/NVMe Gen4 | |
| PCIe/NVMe Gen5 | |
| PCIe/NVMe Gen6 |
| SLC |
| MLC |
| TLC |
| QLC |
| リードインテンシブ(1-DWPD) |
| ミックスドユース(3-DWPD) |
| 書き込みインテンシブ(10-DWPD) |
| 1TB以下 |
| 1~2TB |
| 2~4TB |
| 4TB以上 |
| ハイパースケール・自社構築クラウドプロバイダー |
| コロケーション・キャリアニュートラル施設 |
| エンタープライズおよびエッジデータセンター |
| フォームファクター別 | 2.5インチ(U.2/U.3) | |
| M.2 | ||
| PCIeアドインカード | ||
| EDSFF(E1.S/E1.L/E3) | ||
| インターフェース別 | SATA | |
| SAS | ||
| PCIe | PCIe/NVMe Gen3 | |
| PCIe/NVMe Gen4 | ||
| PCIe/NVMe Gen5 | ||
| PCIe/NVMe Gen6 | ||
| NAND技術別 | SLC | |
| MLC | ||
| TLC | ||
| QLC | ||
| ドライブアーキテクチャー別 | リードインテンシブ(1-DWPD) | |
| ミックスドユース(3-DWPD) | ||
| 書き込みインテンシブ(10-DWPD) | ||
| 容量範囲別 | 1TB以下 | |
| 1~2TB | ||
| 2~4TB | ||
| 4TB以上 | ||
| エンドユーザー別 | ハイパースケール・自社構築クラウドプロバイダー | |
| コロケーション・キャリアニュートラル施設 | ||
| エンタープライズおよびエッジデータセンター | ||
レポートで回答される主要な質問
北米データセンターSSD市場の現在の規模は?
市場は2025年に16.74 ビリオン 米ドルと評価されており、2031年までに69.08 ビリオン 米ドルへと急増する見込みです。
北米データセンターにおいて最も急速に成長しているSSDインターフェースはどれですか?
PCIe Gen5は、オペレーターがAIワークロードのより高い帯域幅を追求する中、約CAGR 30%で拡大しています。
QLC NANDドライブが普及している理由は何ですか?
QLCはHDDのコスト同等性に近づきながら、より高速なアクセス時間を提供し、コスト効率の高いオールフラッシュ展開を可能にしています。
ESG義務はSSD採用にどのような影響を与えますか?
エネルギー効率の高いオールフラッシュアレイは、組織が炭素削減目標を達成するのに役立ち、ワット当たり性能を最重要購買基準にしています。
エッジデータセンターのSSD需要を牽引しているものは何ですか?
5Gやリアルタイム分析などのレイテンシーセンシティブなアプリケーションは、エンドユーザーの近くに堅牢化されたNVMeストレージを必要とし、エッジ展開のCAGR 28%を促進しています。
北米データセンターSSD市場をリードしている企業はどこですか?
Samsung、Micron、Western Digital、Kioxiaが最大のシェアを保持しており、Solidigmが大容量の挑戦者として台頭しています。
- 人工知能(AI)データセンター市場 全地域のAI施設を、施設タイプ、コンポーネント、ティア別に分析。
- データセンター冷却市場 全地域における冷却を、冷却技術、冷却コンポーネント、施設タイプ別に分類。
- データセンター建設市場 グローバル建設需要を、ティア、施設規模、施設タイプ別に分類。
- 米国データセンター冷却市場 米国全体の冷却需要(施設タイプ、ティア、冷却技術別)。
- インドデータセンターストレージ市場 インドにおけるストレージを、ストレージ技術、ストレージタイプ、施設タイプ別に分類。
- データセンター液冷市場 全地域における液体冷却(施設規模・ティア別)
- 香港データセンター電力市場 香港の電力システムを、コンポーネント、施設タイプ、施設規模別に分類。
- ハイパースケールデータセンター市場 世界市場全体のハイパースケール施設を、コンポーネントとティアの観点でカバー。
- データセンター液浸冷却市場 全地域における液浸冷却(タイプ、冷却液、用途別)
- 北米 データセンター建設市場 北米の建設市場(ティア、施設規模、施設タイプ別)