
北米自動車用スチールスタンピング市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2019 - 2024 |
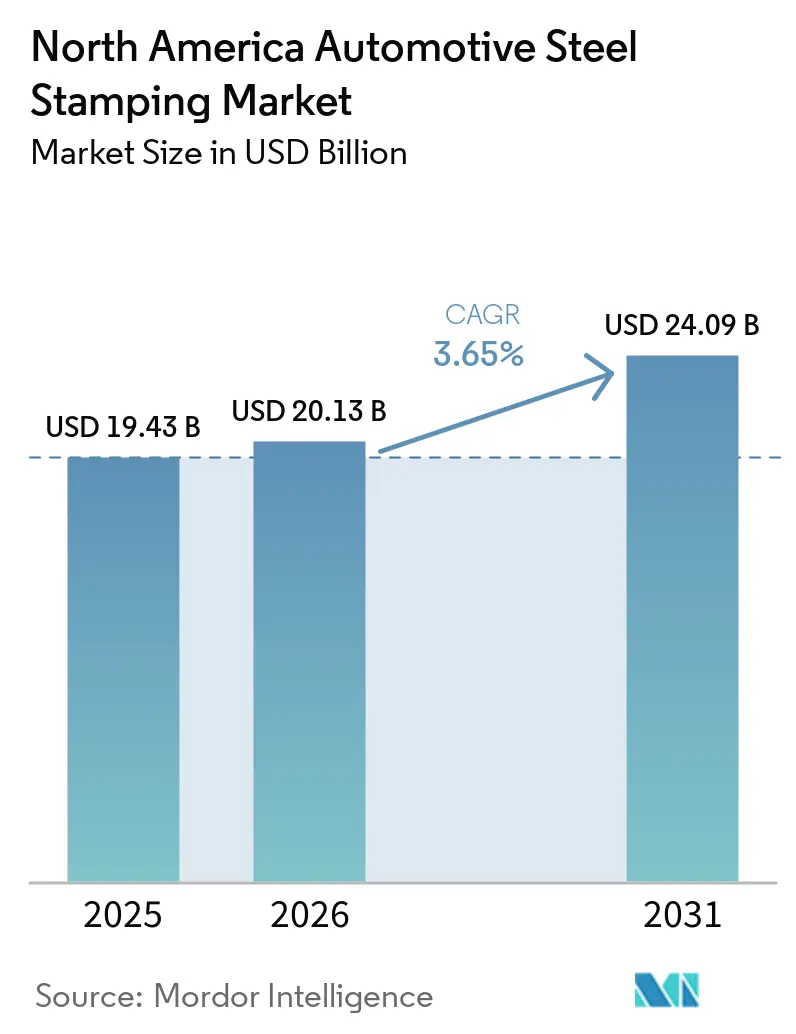
| 市場規模 (2026) | 20.13 十億米ドル |
| 市場規模 (2031) | 24.09 十億米ドル |
| 成長率 (2026 - 2031) | 3.65 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米自動車用スチールスタンピング市場分析
北米自動車用スチールスタンピング市場規模は2025年に190.43 ビリオン 米ドルと評価され、2026年には200.13 ビリオン 米ドルと推定され、2031年までに240.09 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 3.65%で成長する見込みである。USMCAの地域コンテンツ義務規定により、スタンピング生産能力が国内に回帰しつつある一方、熱間プレス成形された超高張力鋼(UHSS)部品は、OEMが既存のサプライチェーンを混乱させることなく車両重量を削減するのに貢献している。サーボプレスの自動化により部品当たりコストが低下し、高騰する平鋼価格の影響が緩和されている。テスラがアルミニウム製ギガキャスティングからスチール製メガスタンピングへ移行したことで、多部品スチールアーキテクチャの資本集約度の低さが浮き彫りとなり、既存OEMが先進スタンピングラインへの投資を促進している。しかしながら、小型乗用車生産の安定と電池式電気自動車(BEV)の普及の遅れが、スタンプ加工されたバッテリーエンクロージャーの近期需要を引き続き制約している。
レポートの主要ポイント
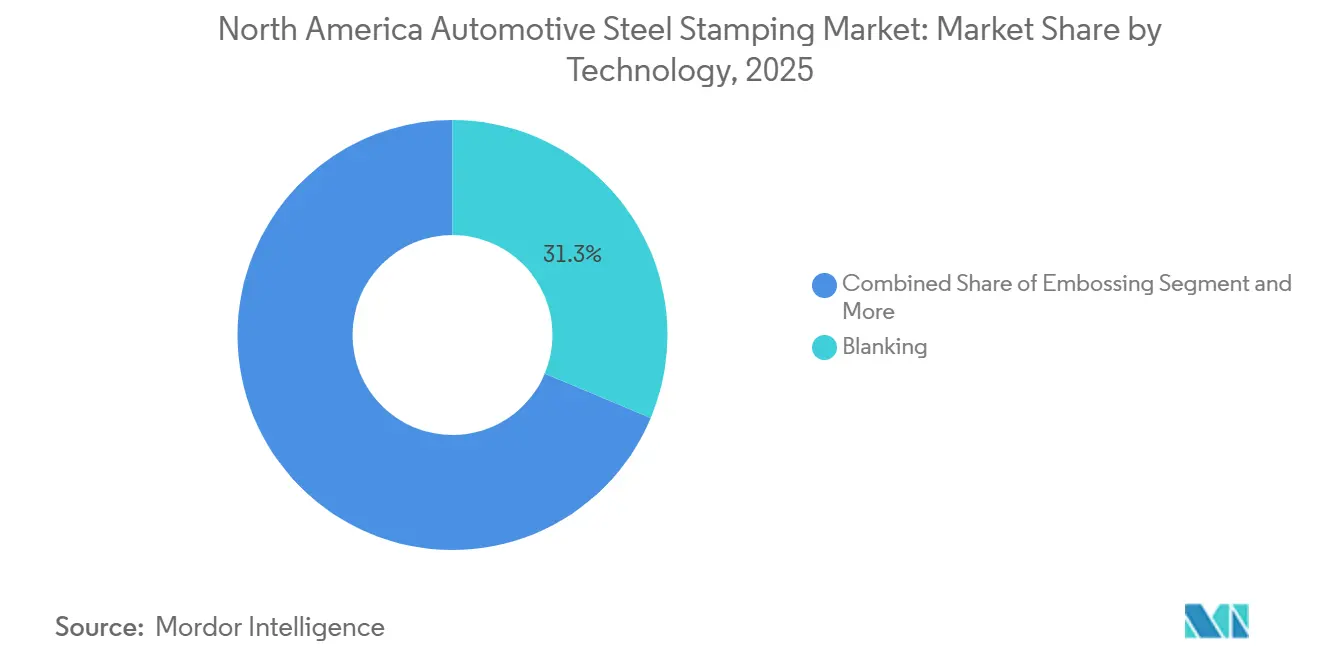
- 技術別では、ブランキングが2025年の北米自動車用スチールスタンピング市場シェアの31.28%をリードし、エンボス加工は2031年にかけてCAGR 4.67%で最高の成長率を記録すると予測されている。
- プロセス別では、シートメタルフォーミングが2025年の北米自動車用スチールスタンピング市場シェアの38.15%をリードし、ホットスタンピングは2031年にかけてCAGR 4.69%で成長する見込みである。
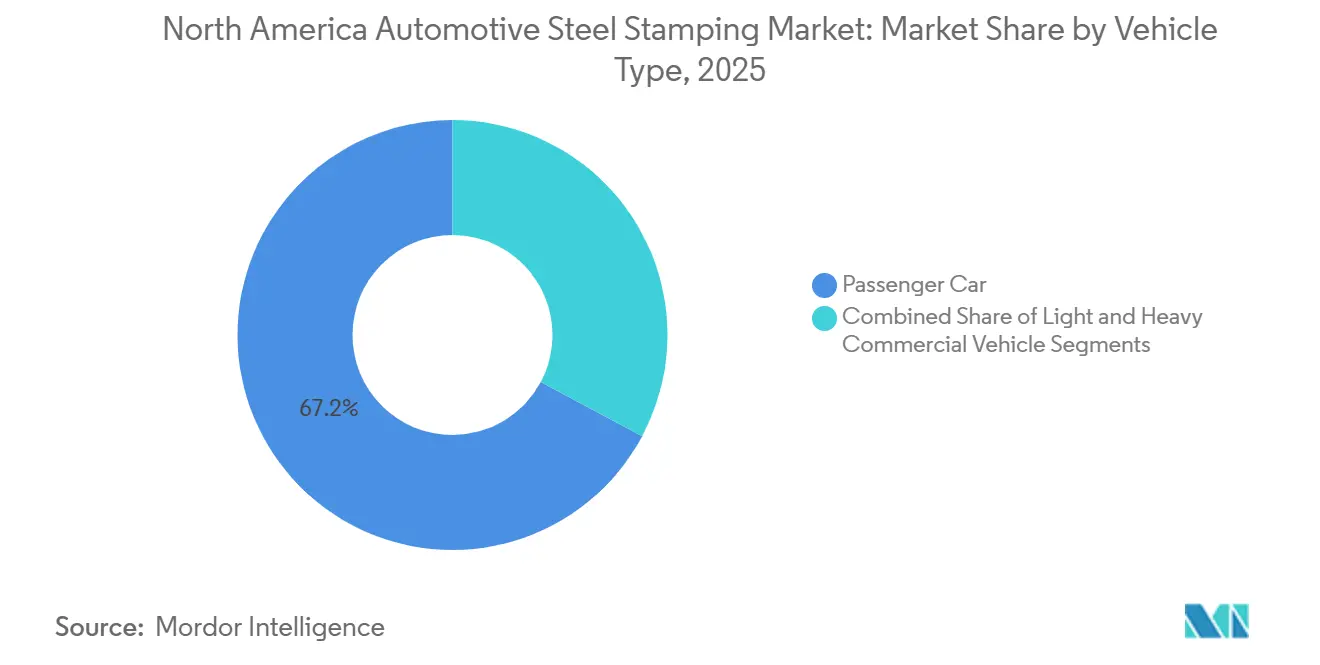
- 車両タイプ別では、乗用車が2025年の北米自動車用スチールスタンピング市場規模の67.17%を占め、小型商用車は2031年にかけてCAGR 4.73%で拡大すると予測されている。
- 推進方式別では、内燃機関プラットフォームが2025年の需要の71.26%を占め、電気自動車向けスタンピングは2026年から2031年にかけてCAGR 5.77%で最速の成長を記録する見込みである。
- 国別では、米国が2025年に61.23%の収益シェアを維持し、メキシコは2026年から2031年にかけてCAGR 5.81%で最高の成長率を記録すると予測されている。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| OEMの軽量化推進が需要を刺激 | +1.1% | 北米、特に米国およびカナダでの早期採用 | 長期(4年以上) |
| 地元スチールスタンパーを優遇するUSMCA地域コンテンツ規制の強化 | +0.9% | メキシコ(バヒオ回廊)、米国国境州 | 中期(2〜4年) |
| 北米小型車生産の回復による急増 | +0.8% | 米国、カナダ、メキシコ | 中期(2~4年) |
| IRA適合に向けたバッテリーパックエンクロージャースタンピングの国内回帰 | +0.7% | 米国(ミシガン州、オハイオ州、テネシー州) | 中期(2〜4年) |
| 自動化投資による部品あたりコストの低減 | +0.6% | 米国、カナダ(オンタリオ自動車産業回廊) | 短期(2年以内) |
| 「ギガキャスティング代替」スチールメガスタンピングへの需要 | +0.5% | 米国、メキシコ(TeslaおよびレガシーOEM工場) | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
AHSSおよびUHSSスタンピングへの需要を刺激するOEMの軽量化推進
Cleveland-Cliffsは2025年に1,500 MPaのプレス硬化鋼を認定し、従来グレードと比較してBピラーおよびドアリングで20~25%の質量削減を実現しました。同様に、SSABのDocol 2,200 MPaおよびTata Steelの2.2 GPa製品も市販されていますが、採用は1基あたり800万~1,200万 米ドルのコストがかかる高価なホットスタンピングラインに依存しています。GestampのサンルイスポトシにおけるEUR 7,400万のホットスタンピング工場は、Ges-Multistep技術を活用して成形と焼入れを1サイクルで組み合わせ、工具費用を削減し寸法の再現性を向上させます。このようなアップグレードに資金を投じる資本力を持つティア1企業は高マージンのUHSSプログラムを獲得する一方、規模の小さい地域スタンパーはレガシーの軟鋼パネルでコモディティ化するリスクに直面しています。
地元スチールスタンパーを優遇するUSMCA地域コンテンツ規制の強化
USMCAの地域付加価値コンテンツおよびスチール調達要件が完全に発効し、メキシコのバヒオ回廊にあるOEMハブや米国国境州の製造工場に近接するサプライヤーへの業務集中が進んでいる。メキシコは米国向け自動車部品輸入の主要供給源としての地位を強化し、他の供給国に対してシェアを拡大するとともに、多額の新規自動車分野への外国直接投資を呼び込んでいる。この傾向は、地域サプライチェーンの重要性の高まり、OEM生産拠点への近接性、およびUSMCA調達要件への準拠を反映している。条約の見直しが迫っており政策上の不確実性が生じているが、労働付加価値コンテンツ規制の強化は、ニアショアリングをさらに促進し、米国・メキシコ・カナダにわたる確立した製造拠点を持つスタンパーに恩恵をもたらす可能性がい。
パンデミック後の北米小型車生産回復による急増
GMのメキシコにおける10 ビリオン 米ドルの複数工場改修およびToyotaの米国5州にわたる9.12 ビリオン 米ドルのハイブリッドアップグレードは、電動化タイムラインをヘッジしながらも地域生産能力に対するOEMの信頼を示しています [1]。したがって、スタンピングサプライヤーは横ばいから低一桁台の台数成長に直面しており、マージンを守るために自動化とリーン生産方式に依存しなければなりません。労働力の比例的な増加なしに追加需要を吸収できるティア1企業は価格交渉力を維持する一方、規模の小さい工場はアップサイドが限られたコストプラス契約への格下げリスクに直面しています。
スタンピングプレスにおける部品当たりコストを削減する自動化投資
マルティネアのオンタリオ工場に新設された3,000トンSIMPACサーボプレスは、自動ブランク供給機能を備え、毎分15ストロークを実現し、部品当たりの労務コストを22%削減するとともに、金型寿命を最大40%延長する [2]。Trans-Maticはミシガン州およびモンテレイにわたって119台のトランスファープレスと15台のプログレッシブプレスを稼働させており、エアバッグインフレーターおよびブレーキモジュールの無人バッチ生産を可能にしている。年間生産量がSKU当たり50万個を超えるサプライヤーはサーボプレスの設備投資を正当化できるようになった一方、規模の小さいジョブショップは統合または撤退を迫られている。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| BEV普及の予想外の遅れによるスタンピング増分需要の抑制 | -0.7% | 米国(主要)、カナダ、メキシコ | 中期(2~4年) |
| 北米平鋼価格の変動 | -0.6% | 米国、カナダ、メキシコ | 短期(2年以内) |
| OEMの「コストダウン」要求によるティア1のキャッシュフロー圧迫 | -0.4% | 米国、カナダ(オンタリオ回廊) | 短期(2年以内) |
| アルミニウム押出成形および複合材成形代替品との競合 | -0.3% | 米国、カナダ(軽量化重視のOEM) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
BEV普及の予想外の遅れによるスタンピング増分需要の抑制
2025年末の連邦EV優遇措置の廃止により、四半期ごとの販売台数が大幅に減少した。BEV市場シェアも2026年初頭に前年比で低下した。フォードは複数のEVプログラムを減損処理し、GMは生産能力拡張計画を延期して近期の焦点をハイブリッド車にシフトした。ハイブリッド車はバッテリーエンクロージャーが小型で、超高張力鋼(UHSS)スタンピングの使用量も少ない。政策支援がない状況では、サプライヤーはEV専用工具の座礁資産リスクに直面している。しかしながら、内燃機関(ICE)とBEVの両プログラムに対応できる柔軟な金型は、初期投資が大幅に高くなる。
北米平鋼価格の変動
熱延コイルは2026年第1四半期に1トン当たり950〜1,012 米ドルで推移し、スクラップコストの高騰と2025年4月に施行された25〜50%の輸入関税による圧力を受けた [3]。スタンパーの典型的なEBIT利益率は4〜6%であり、バレオは2025年に4.7%を記録しており、契約を再交渉することなく原材料価格の急騰を吸収する余地はほとんどない。価格底値期に締結された固定価格契約はマイナススプレッドのリスクにさらされており、OEMが高量産部品の内製スタンピングを検討するよう促し、独立系サプライヤーのアドレサブル市場を侵食している。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:
ブランキングが生産量を牽引、エンボッシングが普及拡大ブランキングは、下流工程で使用されるブラケット、フラットブランク、プリフォームへの広範な適用により、2025年の収益の31.28%を生み出した。しかしながら、エンボス加工はOEMが溶接補強材を不要にするスティフニングリブを追加するにつれてCAGR 4.67%で拡大すると予測されており、パネル当たりの質量を8〜12%削減する。UHSSのエンボス加工は金型摩耗を最大50%加速させ、高量産ラインの年間工具保守予算を最大200,000 米ドルまで押し上げるが、予知保全を習得したスタンパーはプレミアムを獲得できる。コイニング、フランジング、ベンディングは、それぞれ精密コンタクト、エッジ加工、シャシーレールにとってニッチながら不可欠な工程として残っている。
ブランキング、エンボス加工、フランジングを1ストロークで組み合わせた統合型多工程プレスへの移行が並行して進んでいる。これにより取り扱い工程が削減され、IATF 16949のトレーサビリティが確保される。Trans-Maticはすでに北米で119台のトランスファープレスを提供しており、このような統合が可能であり、OEMがサプライヤーパネルを合理化してコスト削減を確定できるようにしている。

プロセス別:
シートメルフォーミングが優位、ホットスタンピングが加速シートメタルフォーミングは、高量産の外装パネルおよびクロージャー部品を背景に、2025年の収益の38.15%を維持した。ホットスタンピングは1,500〜2,200 MPaの強度が求められる構造部品の役割を担い、CAGR 4.69%で前進する見込みである。ゲスタンプの新しいサン・ルイス・ポトシラインは2026年に稼働予定であり、冷間プレス品に比べて重量を20〜25%削減するプレス硬化ドアリングをGMおよびステランティスに供給する。高い設備投資コストにより、ホットスタンピング能力は大手ティア1サプライヤーに集中し続ける一方、シートメタルフォーミングは汎用量産品を引き続き担う。両プロセスを組み合わせるサプライヤーは、より広いプログラムカバレッジと強力な交渉力を確保できる。
ロールフォーミングと金属加工は、それぞれ長尺プロファイルと少量生産の周辺領域をカバーしている。しかしながら、OEMの部品点数削減の動きは統合型メガスタンピングを優遇しており、ニッチな電動化商用プラットフォームと連携しない限り、これらの二次工程に対して漸進的な圧力をかけている。
車両タイプ別:
乗用車がリード、LCVはEコマース需要で急増乗用車は2025年のスタンプ加工スチールの67.17%を占め、レガシーボディ・イン・ホワイトアーキテクチャを維持するハイブリッド化プログラムに支えられて引き続き主軸となる。しかしながら、アマゾン、UPS、フェデックスが配送フリートを電動化するにつれて、小型商用車(LCV)はCAGR 4.73%で上回る成長を遂げるはずである。LCV向け北米自動車用スチールスタンピング市場は、予測期間末までに数十億ドル規模を超えると予測されている。フォードのE-トランジットおよびGMのブライトドロップバンは超高張力鋼製のスタンプ加工バッテリートレイを使用しており、乗用車相当品に比べて大幅に高いマージンを生み出している。大型商用車は航続距離の制限と規制支援の不足により依然として遅れをとっている。しかしながら、カリフォルニア州の先進クリーントラック規制は、スタンプ加工されたキャブおよびシャシーレールの長期的な成長ポテンシャルを示している。
プラットフォームのモジュール化は設計上の重要なテーマとなっており、SUVとバン派生車にわたる共通アンダーボディにより、OEMは工具投資をより迅速に償却できる。これにより、両セグメントに供給し、混合衝突荷重仕様を満たすことができるスタンパーへの契約獲得が集中している。
推進方式別:
ICEが優位、EVは逆風にもかかわらず加速内燃機関設計は、OEMが管理可能な資本支出で効率目標を達成するためにハイブリッド車に依存したことから、2025年の市場シェアの71.26%を吸収した。しかしながら、電気自動車向けスタンピングは小さなベースからではあるものの、CAGR 5.77%でセグメント最強の成長を記録する見込みである。
EVバッテリーエンクロージャー向け北米自動車用スチールスタンピング市場は、材料コストの均等化と充電インフラの拡充を条件として、予測期間中に大幅な成長が見込まれている。エンジンクレードルやトランスミッショントンネルなどの部品向けに内燃機関(ICE)能力を維持しながら、柔軟なバッテリートレイ工具を追加するサプライヤーは、需要の変動に対してヘッジを行い、顧客採用を拡大することができる。
地域分析
米国自動車用スチールスタンピング市場
米国は、ミシガン州、オハイオ州、テネシー州に根付いたOEM組立施設により、引き続き契約配分において優位を占めている。しかし、コスト削減命令と鉄鋼価格の高騰により、ティア1のEBITは5%を下回る水準まで圧縮されており、Martinreaのオンタリオ州サーボプレス導入のような自動化投資を促進し、サイクルタイムを18%短縮した。業界再編が加速しており、Worthington Enterprisesによる2026年1月のLSI Groupへの2億500万ミリオン米ドルの買収は、鉄鋼メーカーおよびOEMの双方に対する交渉力を高めるスケール獲得競争を反映している。バッテリーエンクロージャーの国内調達は将来的な事業安定性を支えているが、BEVの普及は依然として低調にとどまっている。
メキシコ自動車用スチールスタンピング市場
メキシコは同地域の成長エンジンである。魅力的な労働経済性に加え、USMCA要件に上乗せされた15%の国内調達規則が、OEMにバヒオ回廊内でのボディショップおよびスタンピング事業の共同立地を促している。Gestamp社の7,400万ユーロのホットスタンピング施設は2026年に稼働開始予定であり、GMおよびStellantisのSUVに部品を供給することで、同国のバリューチェーン上位への移行を示している。しかし、品質システムの成熟度は依然として遅れており、OEMはCpk≥1.67およびセーフローンチプロトコルの完全遵守を要求するようになっており、資本力乏しいマキラドーラが淘汰されつつある。
カナダ自動車用スチールスタンピング市場
カナダは最も規模の小さい参加国であるが、マルチマテリアルアーキテクチャにおいてニッチな地位を確立している。4,000万米ドルのAISIN・豊田通商・Minthによる合弁事業は、2027年よりウィンザーからアルミニウム製ボディフレーム部品を供給する予定であり、量産規模よりも軽量化への同国の特化を強化するものである。カナダのスタンパーは、賃金プレミアムを相殺するためにサーボプレス自動化に依存するとともに、デトロイトのエンジニアリングハブとの地理的近接性を活かして迅速な製品開発サイクルを実現している。政策の乖離—カナダ製部品に対する米国の関税賦課の可能性—が主要な戦略的リスクとして存在している。
競争環境
市場は依然として断片化しており、単一のプレーヤーが支配的な収益シェアを持たず、集中度は低い水準にある。ゲスタンプ、マグナ、マルティネアは、グローバルなホットスタンピング拠点を持つティア1インテグレーターの景観をリードしている。シロー、フレックス・エヌ・ゲート、Trans-Maticを含む地域プレーヤーは、特化したプロセス能力または地域のジャスト・イン・タイム(JIT)納品に注力している。OEMのコスト削減イニシアチブは、バレオの収益性の制約に反映されているように、引き続きマージンを圧迫している。投入価格の変動がさらに競争を激化させている。垂直統合も価値の流れを再形成しており、アルセロールミタル・テーラードブランクスはドアリング生産を拡大し、長期的に大幅なさらなる成長を見込んでおり、高強度構造セグメントの相当部分を実質的に内製化している。
技術能力が競争優位性をますます定義するようになっている。先進サーボおよびホットスタンピングラインを設置するティア1サプライヤーは、超高張力鋼(UHSS)安全部品の契約を確保している。対照的に、軟鋼パネルに機械式プレスを使用するメーカーはコモディティ化の進行に直面している。コンプライアンス要件も厳格化している。IATF認証、リアルタイムの統計的工程管理(SPC)モニタリング、および高量産の無欠陥部品をカバーするラン・アット・レートテストは、新規OEMプログラムへの参入の基本要件となっている。
M&A活動は継続すると予想される。ワーシントンによるLSIグループの買収およびアメリカン・アクスルのダウレイスグループとの合併計画は、より大きなスケール、クロスセルの機会、および自動化のための設備投資の共有に向けた戦略的シフトを示している。内燃機関(ICE)能力を維持しながらEV対応生産ラインを拡大し、NAFTA諸国にわたって事業を展開するサプライヤーは、多様化した収益源と強力な交渉力から恩恵を受ける可能性が高い。
北米自動車用スチールスタンピング産業リーダー
-
Magna International Inc.
-
Gestamp Automoción S.A.
-
Martinrea International Inc.
-
Flex-N-Gate Corporation
-
Autokiniton US Holdings, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
北米自動車用スチールスタンピング市場
- Magna International Inc.
- Gestamp Automocion S.A.
- Martinrea International Inc.
- Autokiniton US Holdings, Inc.
- Shiloh Industries LLC
- Flex-N-Gate Corporation
- Aisin World Corp. of America
- Trans-Matic Manufacturing Co.
- Anchor Manufacturing Group Inc.
- Worthington Industries Inc.
- Multimatic Inc.
- American Axle and Manufacturing Holdings Inc.
- ThyssenKrupp North America
- Kenmode Precision Metal Stamping
- NIDEC ARISA (press solutions)
- U.S. Steel Automotive Center
- ArcelorMittal Tailored Blanks
- JIER North America (press lines)
Recent Industry Developments in 北米自動車用スチールスタンピング市場
- 2026年7月:ステランティスは、ミシガン州ウォーレンスタンピング工場(WSP)に最新鋭のブランキングプレスを追加し、数十億ドル規模の国内製造体制を強化した。この拡張により、米国、カナダ、メキシコのサプライチェーン全体にわたる重要なボディクロージャー(フード、ドア、リフトゲート)の内製スタンピング能力が向上する。
- 2026年7月:ホフマン・ファミリー・オブ・カンパニーズは、オールレッド・メタル・スタンピング・ワークスの買収を完了し、カスタム重工業製造および精密自動車加工ポートフォリオを拡大した。
- 2026年3月:Magna International は最新の構造用マルチマテリアル車両プラットフォームを発表し、高度に最適化された超高張力鋼スタンプ加工バッテリーエンクロージャーを導入した。これらのエンクロージャーは、次世代北米ピックアップトラック向けに最大限の熱暴走および衝突保護を提供しながら、構造重量を最適化している。
北米自動車用スチールスタンピング市場レポートの調査範囲
本レポートの対象範囲には、技術(ブランキング、エンボス加工、コイニング、フランジング、ベンディング、およびその他の技術)、プロセス(ロールフォーミング、ホットスタンピング、シートメタルフォーミング、およびその他)、車両タイプ(乗用車およびその他)、推進方式(内燃機関および電気自動車)、ならびに国(米国およびその他)が含まれる。市場予測は金額(米ドル)ベースで提供される。
| ブランキング |
| エンボッシング |
| コイニング |
| フランジング |
| ベンディング |
| その他の技術 |
| ロールフォーミング |
| ホットスタンピング |
| シートメタルフォーミング |
| 金属加工 |
| その他のプロセス |
| 乗用車 |
| 小型商用車 |
| 大型商用車 |
| 内燃機関(ICE) |
| 電気自動車(EV) |
| 米国 |
| カナダ |
| メキシコ |
| 技術別 | ブランキング |
| エンボッシング | |
| コイニング | |
| フランジング | |
| ベンディング | |
| その他の技術 | |
| プロセス別 | ロールフォーミング |
| ホットスタンピング | |
| シートメタルフォーミング | |
| 金属加工 | |
| その他のプロセス | |
| 車両タイプ別 | 乗用車 |
| 小型商用車 | |
| 大型商用車 | |
| 推進方式別 | 内燃機関(ICE) |
| 電気自動車(EV) | |
| 国別 | 米国 |
| カナダ | |
| メキシコ |
レポートで回答される主要な質問
2031年までに北米の自動車用スチールスタンピング需要はどの程度の規模になり得るか?
市場は2026年からCAGR 3.65%で拡大し、2031年までに240.9 ビリオン 米ドルに達すると予測されています。
最も成長が速いスタンピングプロセスはどれか?
ホットスタンピングは、EVおよびハイブリッドプラットフォーム向けの高強度構造部品に牽引され、CAGR 4.69%を記録する見込みである。
なぜメキシコは新たなスタンピング投資を引き付けているのか?
USMCAのコンテンツ規則、低い労務コスト、および外国直接投資により、メキシコは予測CAGR 5.81%で地域最速のスタンピングハブとなっている。
鋼材価格の変動の中でスタンパーの収益見通しはどうか?
EBITマージンは4~6%付近で依然として厳しく、サーボプレス自動化とフレキシブル契約を持つサプライヤーが原材料価格の変動を緩和します。
OEMの軽量化目標は材料選択どのような影響を与えているか?
1,500~2,200 MPaのUHSSの採用により、高コストのアルミニウム転換なしに20~25%の質量削減が可能となり、安全性重要構造物における鋼材の優位性が維持されています。
この市場におけるサプライヤーの力はどの程度集中していますか?
市場は中程度の集中度を示しており、主要OEMとティア1サプライヤーが独立系スタンパーの分散したベースとともに大きなシェアを保有しています。