
北米建築サービス市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
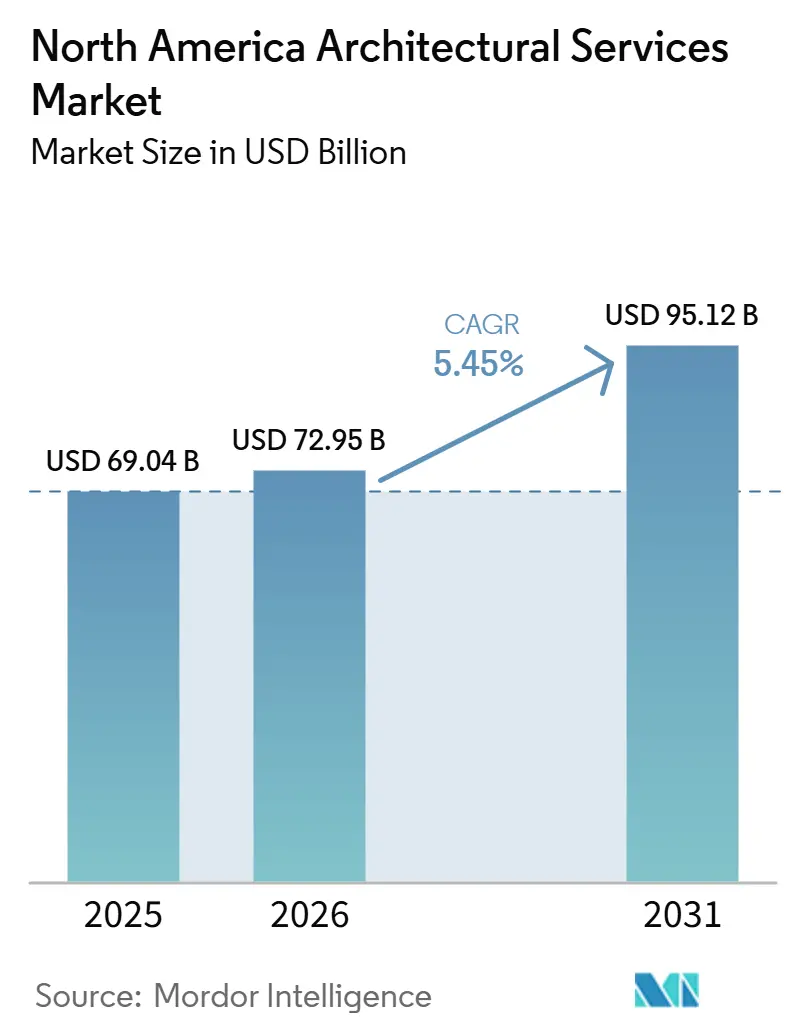
| 基準年の市場規模 (2025) | 69.04 十億米ドル |
| 市場規模 (2026) | 72.95 十億米ドル |
| 市場規模 (2031) | 95.12 十億米ドル |
| 成長率 (2026 - 2031) | 5.45 % |
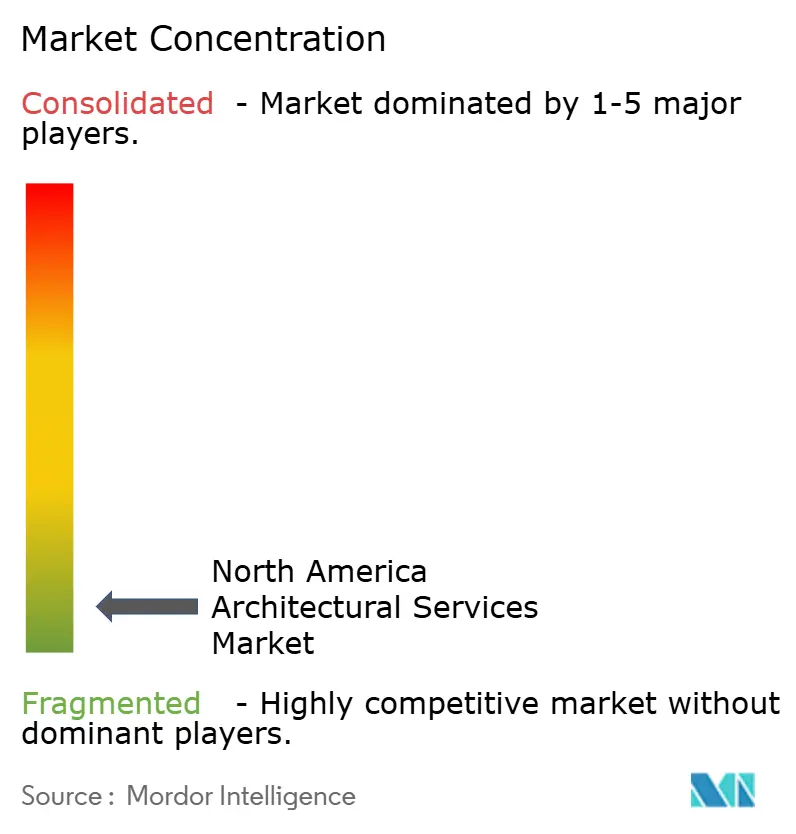
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米建築サービス市場分析
北米建築サービス市場規模は、2025年の690.4 ビリオン 米ドルおよび2026年の729.5 ビリオン 米ドルから2031年までに951.2 ビリオン 米ドルへと拡大し、2026年から2031年にかけてCAGR 5.45%を記録する見込みです。北米建築市場は、改修および適応的再利用工事によって支えられており、投機的な商業建設が低迷している局面でも請求活動を活発に維持しています。北米建築市場はまた、リショアリング主導の産業建設からも恩恵を受けており、製造業者が米国およびメキシコに新たな産業キャンパス、物流施設、および関連ユーティリティ建物を必要としているためです。データセンターおよびヘルスケア建設は、技術的な深度、調整能力、およびデリバリー能力を重視するクライアントが存在する複雑なプロジェクトカテゴリーにおいて、北米建築市場の需要をより安定的に維持する一助となっています。北米建築市場はまた、大手企業がミッションクリティカル、市民、スポーツ、ヘルスケア設計における分野専門知識を取得するために買収を活用するなど、統合化に向けたより顕著な動きも見られます。それでも、北米建築市場は業界全体レベルでは依然として請求条件が軟調であり、プロジェクトの遅延、資金調達圧力、および不均一な商業活動が問い合わせから契約締結への転換を制限しています。
主要レポートのポイント
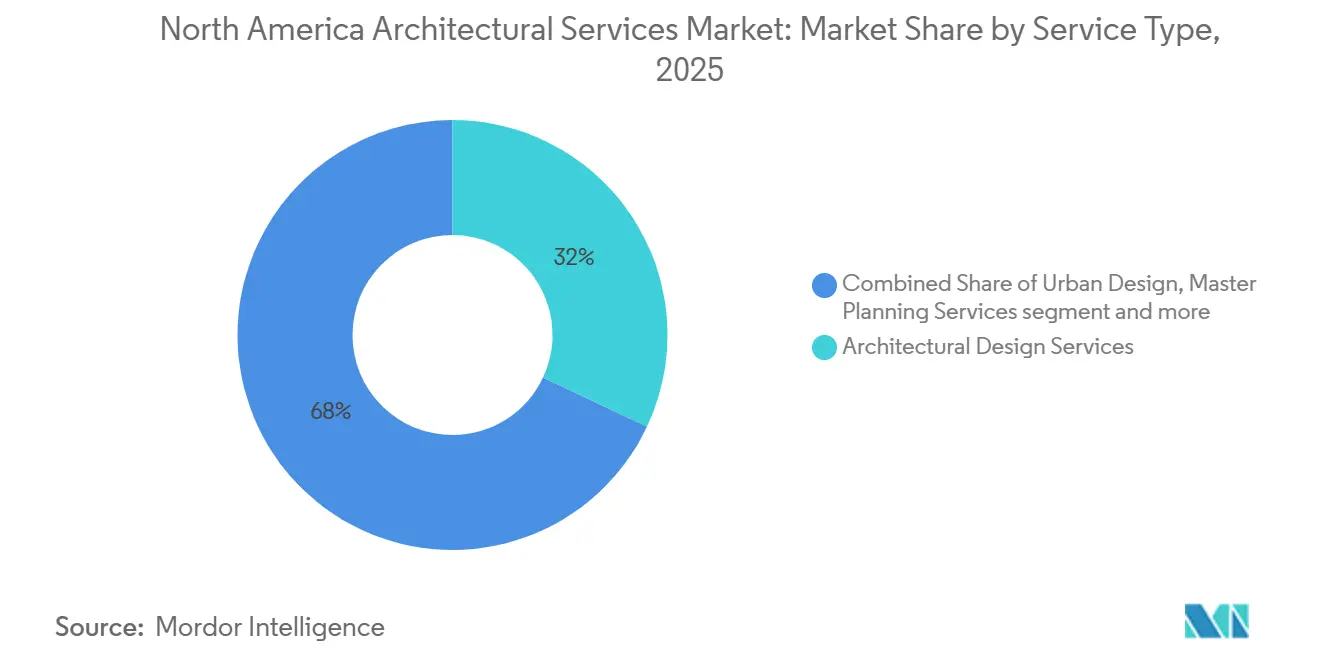
- サービスタイプ別では、建築設計サービスが2025年に32%のシェアを占め、建築ドキュメンテーション&デリバリーサービスは2031年にかけてCAGR 7.4%で拡大する見込みです。
- プロジェクトタイプ別では、改修が2025年に55%のシェアを占め、新築は2031年にかけてCAGR 7.1%で成長する見込みです。
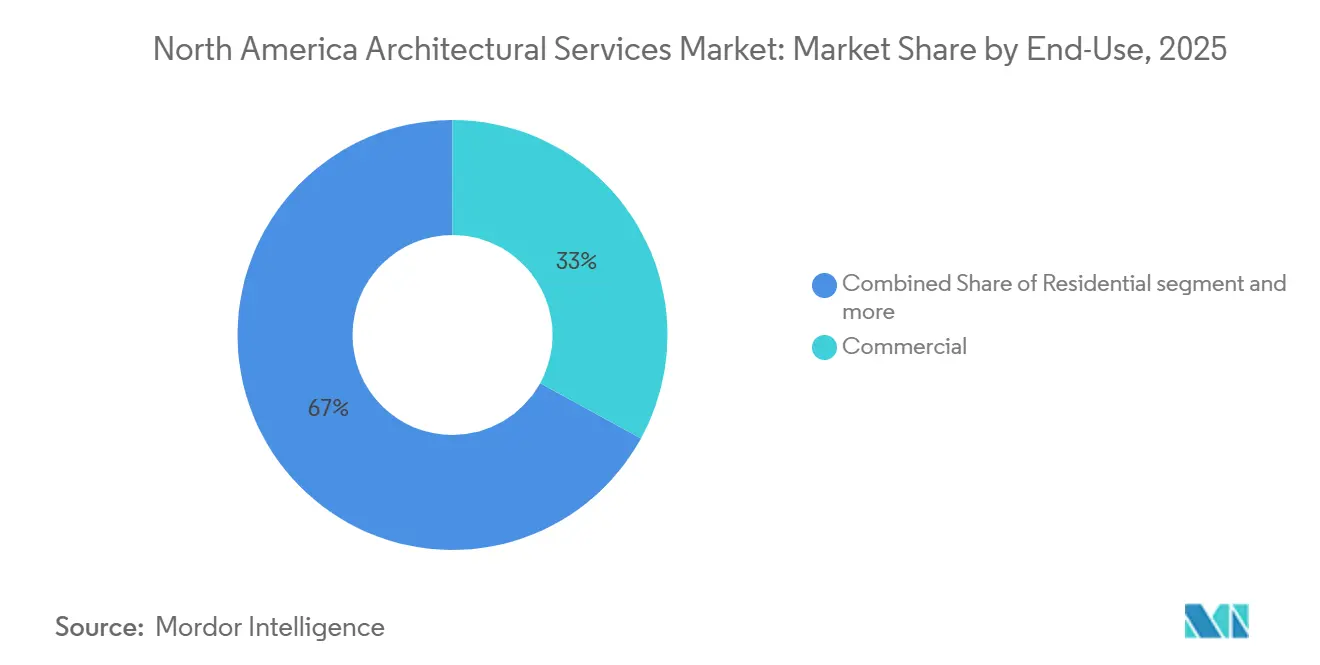
- 最終用途別では、商業施設が2025年の北米建築サービス市場シェアの33%を占め、インフラ関連建物は2031年にかけてCAGR 7.8%で拡大する見込みです。
- 投資源別では、民間投資が2025年の北米建築サービス市場規模の69%を占め、公共投資は2031年にかけてCAGR 7.2%で成長する見込みです。
- 地域別では、米国が2025年の北米建築市場シェアの77.5%を占め、メキシコは2031年にかけてCAGR 8.4%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 大規模改修および適応的再利用需要 | +1.1% | 北米全域、特に米国の主要ゲートウェイ都市および老朽建物集積地でより活発 | 中期(2〜4年) |
| データセンターおよびミッションクリティカル施設の拡大 | +0.9% | 米国の主要データセンター市場、カナダへの波及あり | 短期(2年以内) |
| リショアリング主導の産業・物流開発 | +0.7% | 米国の産業回廊およびメキシコのニアショアリングハブ | 中期(2〜4年) |
| ヘルスケアおよびライフサイエンスキャンパスの成長 | +0.7% | 北米全域、米国の主要医療・研究ハブが牽引 | 長期(4年以上) |
| 公共インフラの再整備および交通機関の近代化 | +0.5% | 北米全域、大都市圏の交通システムで最も強い | 長期(4年以上) |
| ESGおよびカーボン開示要件によるデザインスコープの拡大 | +0.4% | 正式な報告義務を持つ最大規模の商業市場および機関投資家ポートフォリオ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
大規模改修および適応的再利用需要
改修は2025年のプロジェクトタイプ別収益の55%を占め、北米建築市場を新規着工よりも既存建物に関連する工事に根ざした状態に維持しています。北米建築市場は引き続き適応的再利用から恩恵を受けており、オフィスから住宅への転換には構造改修、外壁工事、建物システムの再設計、および建築基準法への適合が必要であり、設計の複雑性が高まっています。Genslerは、全国のオフィスから住宅への転換パイプラインが90,300戸に達し、ニューヨーク市だけで2026年に950万平方フィートの転換を目標としていると述べました[1]。これらのプロジェクトはまた、許認可、バリューエンジニアリング、および段階的な実施にわたって設計への関与を延長し、通常の新築プロジェクトよりも長い報酬期間を支えます。これにより、民間デベロッパーがグリーンフィールドのオフィス投資に対して選択的な姿勢を維持する中、適応的再利用は北米建築市場にとって重要な安定化要因となっています。
データセンターおよびミッションクリティカル施設の拡大
インフラ関連建物は2031年にかけてCAGR 7.8%で成長する見込みであり、その勢いの大部分は北米建築市場内のデータセンターおよびミッションクリティカル需要から生まれています。この分野の仕事は、クライアントが高性能なレイアウト、電力・冷却の調整、迅速なデリバリースケジュール、およびグリーンフィールドとレトロフィットの両プロジェクトにおける信頼性の高いドキュメンテーションを必要とするため、魅力的です。北米建築市場はこの需要によって低迷するオフィス開発へのエクスポージャーが軽減されており、ミッションクリティカルプロジェクトは企業の設備投資計画および必須インフラニーズとより密接に結びついているためです。レトロフィット活動も重要であり、オペレーターは大規模な容量増強が稼働するのを待ちながら、新たなコンピューティング負荷に対応するために既存施設をアップグレードしています。その結果、強固なドキュメンテーションワークフローと調整能力を持つ企業は、従来の商業設計を中心とする企業よりも北米建築市場のこの部分を獲得するうえで有利な立場にあります。
リショアリング主導の産業・物流開発
北米建築市場はまた、リショアリング主導の産業開発からも恩恵を受けており、新たな生産施設には複数の管轄区域にわたるプロセス知識、ユーティリティ調整、およびデリバリー能力を持つ設計チームが必要です。メキシコはこのパターンにおいて顕著な成長エンジンとなっており、2026年には28州にわたって477の産業パークが稼働し、プラン・メキシコ2025〜2030アジェンダのもとで100以上の追加パークが建設中です。北米建築市場は、先進製造、クリーンルームレイアウト、防振システム、および国境を越えたクライアント向けのBIMベースのドキュメンテーションを支援できる企業が最も恩恵を受けています。自動車、民生用電子機器、航空宇宙、および医療機器プロジェクトは、ヌエボ・レオン、コアウイラ、サン・ルイス・ポトシ、およびケレタロにおけるこの需要の中心であり続けています。これにより、技術的な幅やデリバリー規模を欠くローカルオペレーターよりも、大規模な地域企業や専門的な国境を越えた事業者に強い機会が生まれています。
ヘルスケアおよびライフサイエンスキャンパスの成長
北米建築市場はまた、ヘルスケアおよびライフサイエンスの拡大によっても支えられており、これらの施設は標準的な商業建物よりも高度な技術調整と長い計画イクルを必要とします。HFMAは、病院およびクリニックの建設着工が2026年に307 ビリオン 米ドルに達する見込みであり、これは2025年比で11.6%上回ると述べました。DPR Constructionもまた、2025年に発表された主要なバイオ製造および医薬品製造プロジェクトが2026年に積極的な実施段階に移行していると指摘しました。これにより、統合チームが医療・研究室キャンパス全体にわたる設計、エンジニアリング調整、インテリアプランニング、および段階的デリバリーにおける高付加価値の仕事を獲得できるため、北米建築市場が強化されます。また、クライアントが占有中または高度に規制された環境においてコンプライアンス、信頼性、および再現可能なデリバリーを重視する傾向があるため、確立されたヘルスケア実績を持つ企業にも有利に働きます。
制約要因の影響分析*
| 制約要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 設計チーム全体にわたる熟練労働力不足 | -0.8% | 北米全域、特に専門的な機関およびミッションクリティカルな実務において | 中期(2〜4年) |
| 商業パイプラインを遅延させる金利感応性 | -0.6% | 米国およびカナダ、特に投機的商業カテゴリーにおいて | 短期(2年以内) |
| 主要都市圏における許認可・ゾーニングの複雑性 | -0.5% | 米国およびカナダの大都市圏 | 中期(2〜4年) |
| 競争入札による専門報酬への圧力 | -0.3% | 北米全域、より標準化されたデリバリーフェーズで最も強い | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
設計チーム全体にわたる熟練労働力不足
北米建築市場は、2025年に米国の認定建築士数が増加したにもかかわらず、人員確保の制約に直面し続けています。NCARBは、米国の建築士数が2025年に6%増加したと述べましたが、年齢構成は依然として不均衡であり、若い建築士の割合が小さく、退職間近の層が多い状況です。AIAおよびDeltekは2025年6月に、建築事務所の24%が人員不足であり、機関専門家および南部の事務所でより深刻な状況にあると報告しました。北米建築市場はこれをヘルスケアおよびミッションクリティカルな業務で最も強く感じており、上級技術人材の代替が難しく、クライアントの期待も厳しいためです。これは、企業が北米建築市場で機会を獲得しても、バックログを収益に転換するスピードに限界が生じる可能性があることを意味します。
商業パイプラインを遅延させる金利感応性
北米建築市場は、クライアントの関心が残っている場合でも、投機的商業カテゴリーにおけるプロジェクト転換の遅延に依然として対処しています。AIAおよびDeltekは、2025年12月に事務所リーダーの42%がプロジェクトの遅延・停滞の要因として資金調達問題を挙げ、90%が過去6ヶ月間に少なくとも1件の大幅に遅延したプロジェクトを報告したと述べました。ミネアポリス連邦準備銀行もまた、2026年6月に建設活動がコスト上昇と広範な不確実性のもとで軟化し続けていると述べました。北米建築市場にとって、これは連邦支援、機関、およびミッションクリティカルなプロジェクトが進み続ける一方で、オフィス、小売、および一部の民間複合用途プロジェクトが承認に至るまでに時間がかかるという二分されたパイプラインを生み出しています。その結果、企業は最終的なプロジェクト解放に関する同等の確実性なしに、北米建築市場において積極的な追求活動と部分的な設計業務を維持することができます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
ドキュメンテーションの長が設計優先の報酬モデルを変革建築設計サービスは2025年に32%で最大のシェアを占め、建築ドキュメンテーション&デリバリーサービスは2031年にかけてCAGR 7.4%で成長する見込みです。このミックスは、ドキュメンテーション業務がより急速に変化し始めている中でも、北米建築市場がコンセプトおよび設計リーダーシップから最大の報酬プールを依然として得ていることを示しています。設計サービスは、初期段階の計画がプログラム、パフォーマンス、およびコンプライアンスに最大の影響を与えるため、ヘルスケア、ミッションクリティカル、および複雑な機関プロジェクトにおいて引き続き中心的な役割を果たしています。北米建築市場では、これにより設計リーダーシップが、より深い分野専門知識と強固なクライアント関係を持つ企業にとって主要な利益センターとして維持されています。また、クライアントがプロジェクトサイクルの早い段階で戦略的要件を実行可能な設計パッケージに変換できる企業を引き続き重視する理由も説明しています。
建築ドキュメンテーション&デリバリーサービスは7.4%で最も成長の速いサービスタイプであり、北米建築市場全体の競争行動を変えつつあります。OFA Groupは2026年6月にQikBIM AIプラットフォームの商用版を発売し、許認可レベルのBIMドキュメンテーションが以前よりもはるかに速く作成できることを示しました。インテリア建築およびスペースプランニングは職場の再配置とヘルスケアインテリアのアップグレードから引き続き恩恵を受け、都市設計およびマスタープランニングは北米建築市場における交通主導の都市再開発によって引き続き支えられています。実務上の分断はより明確になっており、強固なデジタル資産と調整されたモデルライブラリを持つ企業は、ドキュメンテーションを基本的なスループットサービスとして販売する企業よりもスコープをより良く守ることができます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


プロジェクトタイプ別:
改修がスコープを支配するが新築が勢いを増す改修は2025年の北米建築市場シェアの55%を占め、現在の需要がまったく新しい資産よりも既存の建物ストックからいかに多く生まれているかを示しています。北米建築市場は、長年にわたる維持管理の先送り、変化する占有ニーズ、および建築基準法への適合要件から恩恵を受けており、これらが所有者を再利用とアップグレードへと向かわせています。適応的再利用は特に重要であり、立地の質が魅力的であれば、陳腐化したオフィス資産を住宅または複合用途フォーマットに再配置できるためです。Genslerは、オフィスから住宅への転換が全国で90,300戸に達し、安定した再設計、システム改修、および許認可業務の流れを支えていると述べました。北米建築産業では、構造審査、MEPレトロフィット計画、および規制調整を組み合わせる企業が、通常の改修ドキュメンテーションのみに特化した企業よりも有利な立場にあります。
新築は2031年にかけてCAGR 7.1%で成長する見込みであり、北米建築市場の次のサイクルがどこで構築されているかを示しています。この需要は、最初から目的に合ったレイアウトを必要とする産業パーク、データセンターキャンパス、ヘルスケア拡張、および交通関連施設から生まれています。北米建築市場は、改修が現在の規模を提供し、新築が最も技術的かつ資本集約的なプロジェクトクラスにおいてより強い成長経路を提供するというシフトを見せています。適応的再利用と新築デリバリーの間を移動できる企業は、単一のプロジェクト形式に過度に依存する企業よりも有利な立場にあります。北米建築市場は依然として最終用途、資金調達チャネル、およびクライアントタイプにわたって不均一に動くため、そのバランスは重要です。
最終用途別:
インフラ関連建物が民間セクターサイクルから切り離される商業施設は2025年に最大の33%のシェアを占め、2025年の北米建築サービス市場規模において依然として最も広い収益プールを代表していることを意味します。それでも、データセンター、物流ハブ、および空港関連業務が従来のオフィスおよび小売フォーマットよりも大きな比重を占めるようになったため、その需要の構成は変化しています。北米建築市場は投機的オフィス業務において依然として弱いトラクションを見せていますが、デジタルインフラ、物流、および必須モビリティに結びついた商業カテゴリーでは需要がより良く維持されています。住宅業務もまた適応的再利用によって支えられており、特に古いオフィスビルを集合住宅ストックに再配置できる場合に顕著です。これにより、北米建築市場は地上から建てる商業タワーのみに依存していた場合よりもバランスが保たれています。
インフラ関連建物はCAGR 7.8%で最も成長の速い最終用途であり、北米建築市場に2031年にかけてより回復力のある成長レーンを与えています。連邦交通局は2026年度に206 ビリオン 米ドルの公共交通資金を拠出し、駅、保守施設、および関連する公共インフラに結びついた設計業務を積極的な調達チャネルに移行させ続けています[2]。この種のプロジェクトは、予算とデリバリーの枠組みが多くの場合より早期かつより長期にわたって設定されるため、民間商業開発で見られる断続的な動きにさらされにくいです。また、交通、ユーティリティ、およびミッションクリティカル施設には技術的な資格、詳細なドキュメンテーション基準、および実績が必要とされることが多いため、北米建築市場への参入障壁も高まります。これにより、主に従来の建物タイプに依存する小規模スタジオよりも、確立された多分野にわたる企業の方が競争力を持ちます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
投資源別:
公共支出が景気循環に対抗する収益基盤を構築民間投資は2025年の収益の69%を占め、北米建築市場が依然として主に民間クライアントからの商業、産業、および住宅資本に依存していることを確認しています。北米建築市場のこの部分はより大きな機会量を提供しますが、より多くの報酬圧力とプロジェクトタイミング変更へのエクスポージャーも伴います。AIAおよびDeltekは2026年1月に、建築事務所リーダーの56%が2年前よりも報酬交渉が困難になっていると感じていると報告しました。その圧力は民間業務においてより明確に現れる傾向があり、クライアントが高い建設コストと資金調達の不確実性を利用してより平坦な報酬構造を求めるためです。その結果、北米建築市場で活動する企業は、民間セクターの追求において価格を守るためにより強い専門化とより明確な価値提案が必要です。
公共投資は2031年にかけてCAGR 7.2%で成長する見込みであり、北米建築市場に資金調達された業務のより信頼性の高い基盤を与えています。連邦交通予算、ヘルスケア関連の公共プログラム、およびその他の長期サイクルの市民ニーズが、民間市場の一部が低迷している場合でも積極的な設計義務を維持する一助となっています。北米建築市場は、公共調達が多くの場合、事前資格認定契約、標準化されたスコープ、および収益の可視性を向上させる複数年のデリバリーフレームワークを使用するため、これから恩恵を受けています。強固な公共セクターの実績を持つ企業は、ほぼ完全に民間商業開発に依存するピアと比較して収益の変動性を低減できます。北米建築産業では、その景気循環に対抗する公共業務が戦略、人員配置、およびバックログの質における重要な差別化要因となりつつあります。
地域分析
米国建築サービス市場
米国は2025年に77.5%のシェアを占め、北米建築市場の中核的な収益基盤としての地位を維持した。米国における北米建築市場は、医療システム、教育キャンパス、防衛関連施設、交通機関を含む幅広い機関系クライアント基盤に支えられている。連邦交通局は2026年度に206 ビリオン 米ドルの公共交通資金を拠出し、交通関連の計画および建築設計を引き続き積極的な調達チャネルへと移行させている。AIAおよびDeltekは、建築請求指数(Architecture Billings Index)が2026年1月に43.8まで低下したと報告しており、年初における広範な請求環境が依然として軟調であることが確認された[3]。そのような軟調さにもかかわらず、米国における北米建築市場は、機関系および インフラ連動型の業務が投機的なオフィスや小売開発の弱さの一部を相殺できるため、より狭い市場と比べて引き続き影響を受けにくい状態にある。
メキシコ建築サービス市場
メキシコは2031年までのCAGR 8.4%で最も成長の速い地域であり、北米建築市場にさらなる拡張的な層を加えている。最大の牽力はニアショアリングであり、バヒオ、北部国境州、輸出製造業および物流に結びついた回廊への産業開発を促進している。DICAMおよびAMPIPは、2026年に477の工業団地が稼働中であり、さらに100以上が建設中であると発表しており、これらの地域における設計需要がいかに急速に蓄積されているかを示している。メキシコにおける北米建築市場は技術的な要求水準も高まっており、先進製造業のクライアントは標準的な倉庫プロジェクトが必要とする以上の、より高度なドキュメント作成、プロセス計画、および統合的なエンジニアリング支援を必要としている。
カナダ建築サービス市場
カナダは規模こそ小さいものの、純粋に商業的な構成では得られないより安定した機関系基盤を北米建築市場に提供している。医療、大学の更新、市民インフラ、および選択的なデータセンター活動が、短期サイクルの民間開発への依存度が低い安定したパイプラインを支えている。したがって、カナダにおける北米建築市場は、特に金利圧力が住宅および投機的商業着工を鈍化させる局面において、主要な地域成長ンジンというよりも安定化装置としての役割を果たしている。このバランスは重要であり、北米建築市場における地域的な多様化は今や地理的要因だけでなく、各国が維持できる公共・機関系・ミッションクリティカルな業務の組み合わせによっても推進されているからである。
競争環境
北米建築市場は広範な収益面では依然として断片化していますが、クライアントがより大きな統合チームと深い分野専門化を求める高付加価値カテゴリーでは競争が激化しています。北米建築市場は、ヘルスケア、データセンター、産業施設、交通機関、および市民業務において建築、エンジニアリング調整、デジタルデリバリー、および分野資格を組み合わせることができる企業を評価しています。明確な例として、Stantecの2025年8月のPage Southerland Pageの買収があり、これによりStantecの米国建物プラットフォームが拡大し、米国第2位の建築事務所となりました。この動きは、北米建築市場が単純な地理的拡大よりも分野の深さとプラットフォームの規模を評価していることを示しています。また、北米建築市場における将来のシェア獲得は、広範なカバレッジだけでなく、技術的に要求が高く、複数拠点にわたる長期的な委託を獲得する能力からより多く生まれることを示唆しています。
HOKの2026年4月のROSSETTI買収は、北米建築市場がスポーツ、レクリエーション、およびエンターテインメント設計における専門能力を中心に統合されつつある別の例です。HOKはまた、2026年6月にHNTBとHOKのジョイントベンチャーがPAUと連携してニューヨーク・ペン・ステーションの再建設計チームとして選定されたことで、プロジェクト上の地位を強化しました。AECOMは、サウンドトランジット、米国国土安全保障省、および米国ミサイル防衛局に関連する2026年の契約受注を通じて、インフラおよび連邦設計のプレゼンスを拡大しました。これらの動きは、北米建築市場が公共調達、主要インフラプログラム、および高度に技術的な建物タイプをナビゲートできる企業によってますます形成されていることを示しています。
北米建築市場における第2の競争シフトは、業務獲得においてデジタルデリバリーとサステナビリティ資格の役割が増大していることです。OFA Groupの2026年のQikBIM AIの商用ローンチは、より速いドキュメンテーションワークフローを示しており、強固なモデルベースのプロセスを持つ企業と依然としてより手動的な生産方法に依存する企業との間のパフォーマンスギャップを広げる可能性があります。AIA 2030コミットメントもま、クライアントに向けた能力としてより可視化されており、占有者や機関が雇用するチームに対して文書化されたサステナビリティパフォーマンスをますます期待するようになっているためです。これは、クライアントが企業を評価する際に、北米建築市場がもはや設計品質をレポーティング規律、デリバリーシステム、および測定可能な技術パフォーマンスから切り離していないことを意味します。
北米建築サービス産業リーダー
-
Jacobs Solutions Inc.
-
AECOM
-
Stantec Inc.
-
HDR, Inc.
-
DLR Group
- 注:主要企業の掲載順は順位を示すものではありません。
北米建築サービス市場
- AECOM
- Jacobs Solutions Inc.
- Gensler
- Perkins and Will
- HOK
- Stantec Inc.
- HDR, Inc.
- Skidmore, Owings and Merrill LLP
- NBBJ
- DLR Group
- CallisonRTKL Inc.
- Corgan Associates, Inc.
- Populous
- Page Southerland Page, Inc.
- ZGF Architects LLP
- HKS, Inc.
- CannonDesign
- Perkins Eastman
- BKV Group
- WSP Global Inc.

Recent Industry Developments in 北米建築サービス市場
- 2026年6月:HNTBとHOKのジョイントベンチャーが、建築・都市計画事務所(PAU)と連携して、アムトラックのニューヨーク・ペン・ステーションの変革的な再建設計チームとして選定されました。このプロジェクトは、新しい第8番街のグランドエントランス、拡張されたコンコース、増加した線路容量、活性化された地下インフラ、および周辺の都市ファブリックとの統合を含み、建設は2027年に開始される予定です。
- 2026年6月:AECOMは、重要インフラの近代化に関する全国規模の米国国土安全保障省契約を受注し、複数の機関サイトにわたる連邦施設設計およびエンジニアリングポートフォリオを拡大しました。
- 2026年4月:HOKは、57年のスポーツ会場設計経験を持つデトロイト拠点の建築事務所ROSSETTIを買収し、HOKの初のデトロイトオフィスを設立するとともに、中西部市場への拡大を伴うスポーツ+レクリエーション+エンターテインメントの統合プラクティスを創設しました。


北米建築サービス市場レポートの範囲
| 建築設計サービス |
| 建築ドキュメンテーション&デリバリーサービス |
| インテリア建築およびスペースプランニングサービス |
| 都市設計およびマスタープランニングサービス |
| その他 |
| 新築 |
| 改修 |
| 住宅 | |
| 商業施設 | オフィス |
| 小売 | |
| 機関 | |
| 産業・物流 | |
| その他 | |
| インフラ関連建物 |
| 公共 |
| 民間 |
| 米国 |
| カナダ |
| メキシコ |
| サービスタイプ別 | 建築設計サービス | |
| 建築ドキュメンテーション&デリバリーサービス | ||
| インテリア建築およびスペースプランニングサービス | ||
| 都市設計およびマスタープランニングサービス | ||
| その他 | ||
| プロジェクトタイプ別 | 新築 | |
| 改修 | ||
| 最終用途別 | 住宅 | |
| 商業施設 | オフィス | |
| 小売 | ||
| 機関 | ||
| 産業・物流 | ||
| その他 | ||
| インフラ関連建物 | ||
| 投資源別 | 公共 | |
| 民間 | ||
| 国別 | 米国 | |
| カナダ | ||
| メキシコ | ||


レポートで回答される主要な質問
北米における建築サービスの2031年の見通しは?
このセクターは2026年の730 ビリオン 米ドルから2031年までに951 ビリオン 米ドルに達する見込みであり、2026年から2031年にかけてCAGR 5.5%を記録します。
この地域全体で最も需要を牽引しているものは何ですか?
改修および適応的再利用、リショアリング主導の産業開発、データセンターの建設、およびヘルスケアの拡大が主要な需要ドライバーです。
最大のプロジェクトタイプはどれで、最も成長が速いのはどれですか?
改修は2025年に55%のシェアで首位であり、新築は2031年にかけてCAGR 7.1%でより速く成長する見込みです。
最も急速に変化しているサービスラインはどれですか?
建築ドキュメンテーション&デリバリーサービスはCAGR 7.4%で成長する見込みであり、より速いモデルベースおよびAI対応の生産ワークフローによって支えられています。


 お客様のデータは安全であり、販売や共有は一切行われません。
