
GCCアーキテクチャルサービス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
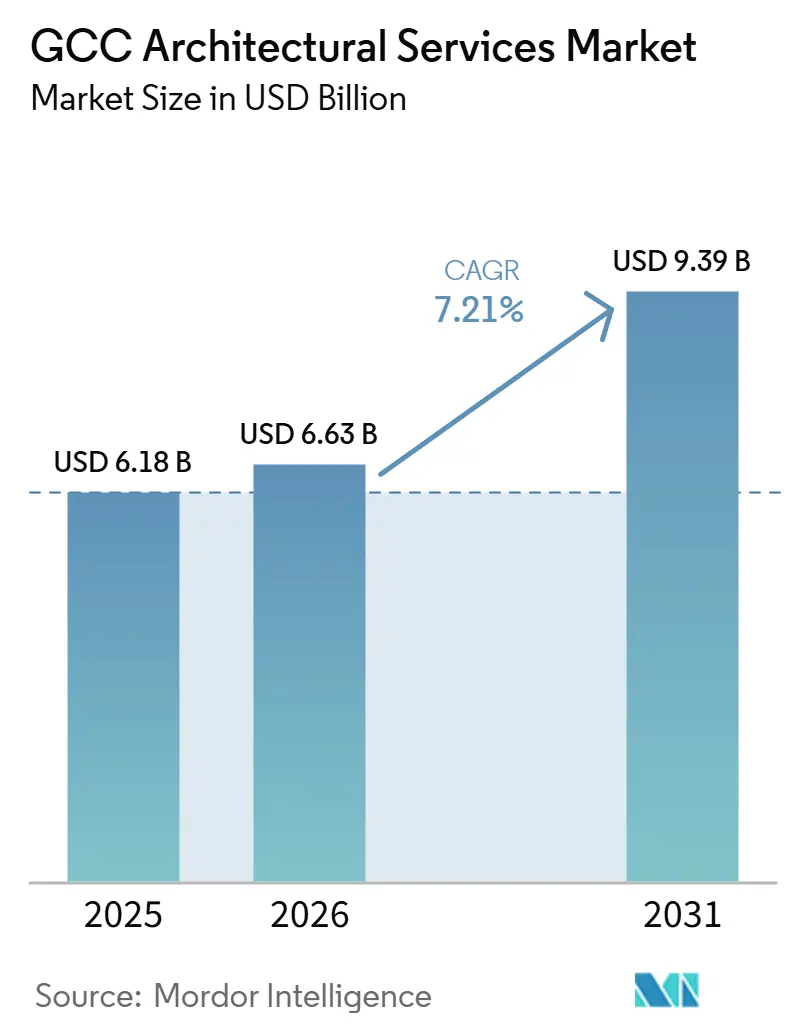
| 基準年の市場規模 (2025) | 6.18 十億米ドル |
| 市場規模 (2026) | 6.63 十億米ドル |
| 市場規模 (2031) | 9.39 十億米ドル |
| 成長率 (2026 - 2031) | 7.21 % |
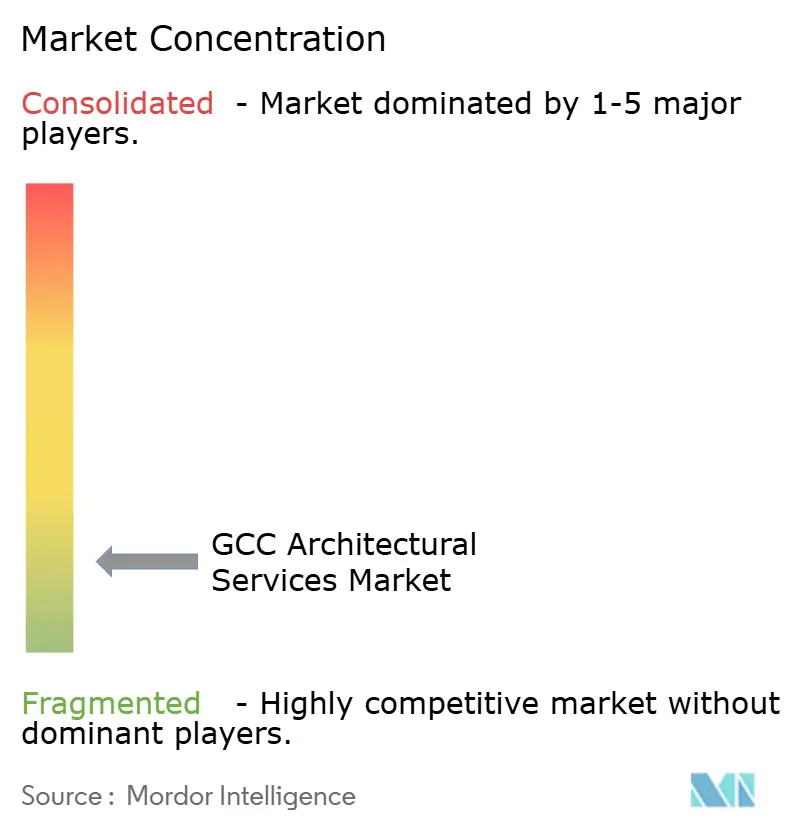
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるGCCアーキテクチャルサービス市場分析
GCCアーキテクチャルサービス市場規模は2025年に61.8 ビリオン 米ドルと評価され、2026年の66.3 ビリオン 米ドルから2031年には93.9 ビリオン 米ドルに達すると推定され、予測期間(2026年~2031年)においてCAGR 7.21%で成長します。
GCCアーキテクチャルサービス市場は、ソブリン投資プログラム、国家変革アジェンダ、そして複数の大規模都市・観光・住宅・インフラプログラムにわたって計画段階から積極的な実施段階へと明確に移行したプロジェクトパイプラインによって支えられています。公共クライアントは依然として収益基盤の中核を担っており、民間資本が国や資産クラスによって異なるペースで動く中でも、GCCアーキテクチャルサービス市場に持続的な需要の下限を提供しています。グローバル・サステナビリティ評価システム(GSAS)(湾岸標準GSO 3000:2025)の採用は、建築設計の技術要件を拡大しており、GCC全域の公共および法令遵守重視のプロジェクトにおいてサステナビリティの専門知識が主要な差別化要因となっています。GCCアーキテクチャルサービス市場はまた、リノベーション、レトロフィット、文化遺産に配慮した業務、インフラ連動型建築プログラムを通じて裾野を広げており、純粋なグリーンフィールド建設への過度な依存を低減し、差別化されたデリバリー能力を持つ専門企業に活躍の場を提供しています。競争は依然として分散しており、プレミアム案件はスケール、現地実行力の深さ、多分野統合デリバリーを組み合わせることができるジョイントベンチャーに対して授与されるケースが増えていす。
主要レポートのポイント
- サービスタイプ別では、アーキテクチャルデザインサービスが2025年のGCCアーキテクチャルサービス市場シェアの35.00%を占め、都市デザイン・マスタープランニングサービスは2031年までにCAGR 8.90%で成長する見込みです。
- プロジェクトタイプ別では、新規建設が2025年のGCCアーキテクチャルサービス市場シェアの73.00%を占め、リノベーションは2031年までにCAGR 8.80%で拡大する予測です。
- エンドユース別では、商業用不動産が2025年のGCCアーキテクチャルサービス市場シェアの38.50%を占め、インフラ連動型建築は2031年までにCAGR 9.60%で成長する見込みです。
- 投資源別では、公共投資が2025年のGCCアーキテクチャルサービス市場規模の58.5%のシェアを保持し、民間投資は2031年までにCAGR 8.40%で拡大する見込みです。
- 地域別では、アラブ首長国連邦が2025年のGCCアーキテクチャルサービス市場シェアの47.00%を占め、サウジアラビアは2031年までにCAGR 7.90%で最高の成長率を記録する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜) CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ギガプロジェクトパイプラインがアーキテクチャルサービスへの需要を加速 | +2.4% | サウジアラビアおよびアラブ首長国連邦、カタールおよびクウェートからの二次的牽引 | 長期(4年以上) |
| サステナビリティデザイン義務化がグリーンビルディングプロジェクトを増加 | +1.3% | GCC全域、特にアブダビ、カタール、サウジアラビアで顕著 | 中期(2〜4年) |
| リノベーション・レトロフィット・新規建設活動がデザイン需要を拡大 | +1.0% | アラブ首長国連邦およびサウジアラビア | 中期(2〜4年) |
| デジタルデザインおよびBIM要件がサービス採用を促進 | +0.8% | サウジアラビアおよびアラブ首長国連邦 | 短期(2年以内) |
| ホスピタリティおよびミックスドユース資産の再ポジショニングがアーキテクチャル需要を牽引 | +0.7% | サウジアラビア、アラブ首長国連邦、オマーン | 長期(4年以上) |
| 公共部門のプロジェクト加速がデザインサービス需要を押し上げ | +0.5% | サウジアラビアおよびアブダビ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ギガプロジェクトパイプラインがアーキテクチャルサービスへの需要を加速
GCCアーキテクチャルサービス市場は、非常に大規模なプロジェクトがもはや発表だけで定義されるのではなく、段階的な実施と繰り返しのデザインパッケージによって定義されるようになっているという単純な事実から引き続き恩恵を受けています。実際には、企業は単一のコンセプトコミッションだけを競うのではなく、同じ開発案件の詳細設計、調整、デリバリーサポート、後続フェーズにまで及ぶ業務を競うことが多くなっています。サウジアラビアはこのパターンの最も明確な例として残っています。それでも、GCCアーキテクチャルサービス市場は、長い設計サイクルと複数の専門チームを必要とするアラブ首長国連邦の主要ウォーターフロント、住宅、都市デスティネーションプロジェクトにおいてもこのパターンを見ています。大規模クライアントはまた、コンソーシアムへの強い選好を示しています。なぜなら、プロジェクトの規模が、特に都市デザイン、インフラ調整、公共空間計画が連動して進む必要がある場合、単独で作業する1社の効率的な範囲を超えることが多いからです。このパターンは、マルチフェーズの業務が孤立した案件ではなくフォローオン案件を生み出す傾向があるため、GCCアーキテクチャルサービス市場における収益の可視性を高めます。
サステナビリティデザイン義務化がグリーンビルディングプロジェクトを増加
サステナビリティは、GCCアーキテクチャルサービス市場の多くにおいて、プレミアム機能から基本的な設計要件へと移行しています。湾岸標準GSO 3000:2025としてのグローバル・サステナビリティ評価システム(GSAS)の採用は、持続可能な建築要件に関する地域的な基準点を正式化しました。これにより、エネルギー、水、材料性能をより直接的に取り扱わなければならない設計概要全体にわたるコンプライアンス負担が軽減されました[1]。この変化は建築事務所にとって重要です。なぜなら、パフォーマンス主導の設計は通常、コンセプト段階でより多くの調整を必要とし、開発中により多くの技術分析を必要とし、建築と工学のインプット間のより緊密な統合を必要とするからです。規制の執行もより広範なグリーンビルディングの採用を促進しており、コンプライアンスが設計プロセスの最初からサステナビリティを組み込むことができる企業への需要を引き続き誘導するという見方を支持しています。商業的な観点から、GCCアーキテクチャルサービス市場は規制から恩恵を受けており、それがサービス提供を深化させ、設計業務を拡大し、純粋に装飾的または最低限のコンプライアンスのみの設計を実行困難にしています。その結果、サステナビリティの資格が、公共および機関向け業務への参入条件として着実になりつつある市場が生まれており、もはや限界的な差別化要因ではなくなっています。
リノベーション・レトロフィット・新規建設活動がデザイン需要を拡大
GCCアーキテクチャルサービス市場は依然として新規建設が主導しています。それでも、リノベーションおよびレトロフィット業務は、成熟した都市部や文化遺産に配慮した地区全体でより重要な収益源となりつつあります。これが重要なのは、リノベーションが単に規模の小さい新規建設業務ではないからです。通常、調査、既存構造への適応、法規制への適合、稼働中の資産や保存された構造物に関するより緊密な調整を含む異なる設計プロセスを必要とします。アラブ首長国連邦では、老朽化した商業ストックや第一世代のミックスドユース資産がより多くの再ポジショニング案件を生み出しており、サウジアラビアでは文化的アイデンティティと地区再生への重点が保全や適応的再利用に近い設計業務を支援しています。この変化の価値は、GCCアーキテクチャルサービス市場の対応可能な業務ミックスを広げ、少数の大規模グリーンフィールドパッケージへの依存を低減することにあります。インテリアプランニング、建築的再プロラミング、デジタルドキュメンテーションを組み合わせることができる企業は、クライアントが資産パフォーマンスとテナント訴求力の両方を支援するリファービッシュメントをますます求めるようになっているため、これらの案件を獲得するのに有利な立場にあります。長期的に見て、専門的なレトロフィット業務は標準化された新規建設案件よりも直接的な料金競争にさらされにくい傾向があるため、GCCアーキテクチャルサービス市場のこの部分は引き続き魅力的であり続けるはずです。
デジタルデザインおよびBIM要件がサービス採用を促進
デジタルデリバリー要件はGCCアーキテクチャルサービス市場全体で厳格化されており、建築情報モデリング(BIM)はプレミアムな付加機能というよりも調達の閾値として機能するようになっています。建築事務所にとって、BIM能力は図面作成だけでなく、学際的な調整、改訂管理、フェージング、そしてデリバリー段階全体で時間を失うことなく複雑な案件に対応する能力にも影響します。これが、発注機関が最初からデジタルワークフローをますます期待する理由を説明しています[2]。これは、大規模プロジェクトにわたって整理された、再現可能で拡張可能な方法でデリバリーできる企業の価値を高めることで、GCCアーキテクチャルサービス市場を強化します。また、成熟したデジタルプロセスを持たない企業が価格が主要な評価要因になる前にスクリーニングされる可能性が高くなるため、競争行動も変化します。この効果はすべての企業に均一ではありませんが、マルチステークホルダープロジェクトにおいて設計品質と規律ある情報管理を組み合わせることができる事務所を明らかに優遇しています。
抑制要因の影響分析*
| 抑制要因 | (〜) CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 競争入札がアーキテクチャルサービス料金を圧縮 | -1.2% | サウジアラビア、アラブ首長国連邦、カタール | 短期(2年以内) |
| 上級多分野人材の不足がプロジェクトデリバリーを制約 | -0.8% | GCC全域、特にクウェートとサウジアラビアで深刻 | 中期(2〜4年) |
| 不均一な規制フレームワークが国境を越えたプロジェクトの複雑性を増大 | -0.5% | 国境を越えた回廊、特にサウジアラビアとアラブ首長国連邦 | 中期(2〜4年) |
| デベロッパーによる社内設計の選好がアウトソーシングサービスを制限 | -0.4% | アラブ首長国連邦およびサウジアラビア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
競争入札がアーキテクチャルサービス料金を圧縮
GCCアーキテクチャルサービス市場は、需要が健全であっても競争を激化させる同じ入札にグローバルおよび地域の参加者を引き付けるほど依然として魅力的です。大規模な公共およびプレステージ主導のプロジェクトでは、多くのクライアントが広範な技術能力、視覚的品質、調整されたデリバリーを要求しながら、オープン競争を通じて料金を引き下げることができます。これは中堅企業に最大の圧力をかけます。なぜなら、彼らはしばしば地域専門家の価格柔軟性と最大の多国籍事務所のバランスシートの深さやグローバルプロファイルの両方を欠いているからです。したがって、GCCアーキテクチャルサービス市場は、企業がスコープ変更や設計の遅い改訂にわたってマージン品質を必ずしも保護することなく目立つ業務を獲得できるため、ヘッドライン需要と実現収益性の間にギャップを示しています。ジョイントベンチャーはリスクと能力を共有することでこの問題を部分的に解決しますが、信頼できるパートナーや長い現地実績をまだ持っていない企業の参入障壁も高めます。料金圧力は機会を排除しませんが、持続可能な成長のために選択性、コスト規律、プロジェクト適合性をより重要にします。
上級多分野人材の不足がプロジェクトデリバリーを制約
GCCアーキテクチャルサービス市場はまた、最も価値の高いプロジェクトが設計チームを率い、BIM環境で流暢に作業し、サステナビリティと調整の要求を同時に満たすことができる上級スタッフをますます必要とするため、キャパシティの制約にも直面しています。その組み合わせは、特に地域のプロジェクト量が経験豊富な設計リーダーシップの人材パイプラインよりも速く拡大するにつれて、迅速に構築することが容易ではありません。実際には、企業は手元に需要があっても、デリバリー品質、スケジュールの遅れ、またはより弱いクライアントサービスのリスクを冒すことなく、一度に多くの複雑な案件を引き受けることに苦労する可能性があります。この問題は、メガ開発、公共プログラム、ミックスドユース地区が多くのワークストリームにわたってコンセプトの強さと組織的規律の両方を必要とするため、GCCアーキテクチャルサービス市場の上位層でより深刻です。一部の国のローカライゼーション要件も別の層を追加します。なぜなら、企業は現在進行中の案件で即時のデリバリー能力を維持しながら現地人材のベンチを深める必要があるからです。その結果、採用、トレーニング、リテンションは日常的な運営上の懸念ではなく、戦略的な成長課題となっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
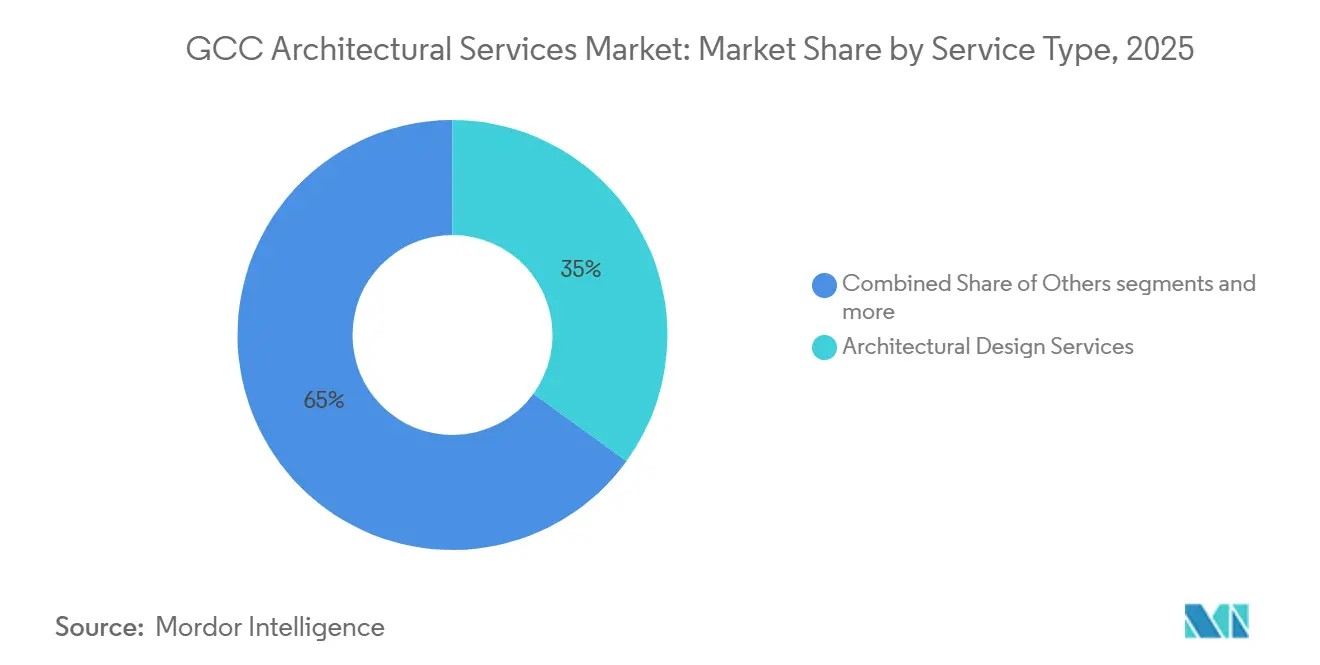
アーキテクチャルデザインサービスが収益を支え、都市デザイン・マスタープランニングサービスが成長を牽引アーキテクチャルデザインサービスは2025年のGCCアーキテクチャルサービス市場シェアの35.00%を占め、最初の設計フェーズが依然としてサービスミックス全体の中で最大の料金プールを生み出していることを確認しています。このリードは、主要プロジェクトが通常、その後のすべての下流タスクを形成するコンセプト定義、スキーム開発、詳細設計から始まるGCCアーキテクチャルサービス市場の構造を反映しています。建築設計はまた、デリバリーモデルがより協調的になっても中心的な役割を維持する傾向があります。なぜなら、クライアントは依然として工学、インテリア、公共空間、ドキュメンテーションを整合させることができるリード設計ビジョンを求めているからです。収益の観点から、これコア設計事務所に、専門サービスが周囲で拡大しても持続的な役割を与えます。このセグメントはまた、設計品質がクライアントの優先事項であるシグネチャー地区、ブランドデスティネーション、高視認性の市民資産に対する地域の選好から恩恵を受けています。
都市デザイン・マスタープランニングサービスは2031年までに最高のCAGR 8.90%を記録すると予想されており、成長が個々の建物だけに結びついているのではなく、より場所主導・プログラム主導になっていることを示しています。GCCアーキテクチャルサービス市場規模の見通しの中で、これは重要です。なぜなら、大規模開発は垂直パッケージが効率的に進む前に地区計画、モビリティ統合、フェージング戦略、公共空間設計をますます必要とするからです。そのパターンは、土地利用、動線、市民的アイデンティティが詳細な建築設計が確定するずっと前に解決されなければならない主要なミックスドユースおよびウォーターフロントコミュニティで明らかです。GCCアーキテクチャルサービス市場はまた、都市スケールで計画する公共クライアントからここで恩恵を受けています。マスタープランニング業務は同じ開発エリアの後の建築パッケージに直接つながる可能性があるからです。長期的に見て、これはサービス需要を建物レベルの設計に焦点を当てた企業と、より広範な都市変革プログラムを導くことができる企業の間でバランスを保つはずです。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能


プロジェクトタイプ別:
新規建設が主導するが、リノベーションが構造的重要性に近づく新規建設は2025年の収益の73.00%を占め、GCCアーキテクチャルサービス市場が依然として主に都市、観光ゾーン、住宅コミュニティ、公共資産全体にわたるグリーンフィールドデリバリーと大規模拡張に依存していることを示しています。この優位性は、ソブリン支援およびデベロッパー主導のプロジェクトが既存のものをアップグレードするだけでなく、大規模に新しい建築ストックを追加し続けている地域と一致しています。最大の案件もまた新規建設フォーマットに集中する傾向があり、コンセプト設計、詳細パッケージ開発、新鮮なサイト条件に関する多分野調整における収益集中を支援しています。多くの主要企業にとって、新規建設はランドマーク案件と長期的なクライアント関係への最も明確なルートであり続けています。これが、GCCアーキテクチャルサービス市場が大規模な新規開発においてマルチフェーズデリバリーと広範なコンサルタント調整を処理できる企業を引き続き優遇する理由です。
しかし、リノベーションは2031年までに8.80%で拡大すると予測されており、時間の経過とともにより均衡のとれたプロジェクトミックスを示唆しています。リノベーションの台頭が重要なのは、成熟した建築ストック、文化遺産に配慮した地区、老朽化した資産の再ポジショニングが、方法、人員配置、リスクの点で標準的な新規建設案件とは異なる設計業務を必要とするからです。GCCアーキテクチャルサビス市場では、リノベーションは依然として小さなセグメントです。それでも、クライアントが測量、適応的再利用の考え方、サイトとユーザーの制約に関するより慎重な計画を必要とすることが多いため、より強い専門化を支援できます。これにより、リファービッシュメント、インテリア再構成、保全に配慮した詳細設計の経験を持つ企業に、量ベースの価格競争にさらされにくい明確なポジションが与えられます。このセグメントが拡大するにつれて、GCCアーキテクチャルサービス市場では、リノベーションを新規建設の二次的な延長として扱うのではなく、専用のレトロフィット能力を構築する企業が増えるはずです。
エンドユース別:
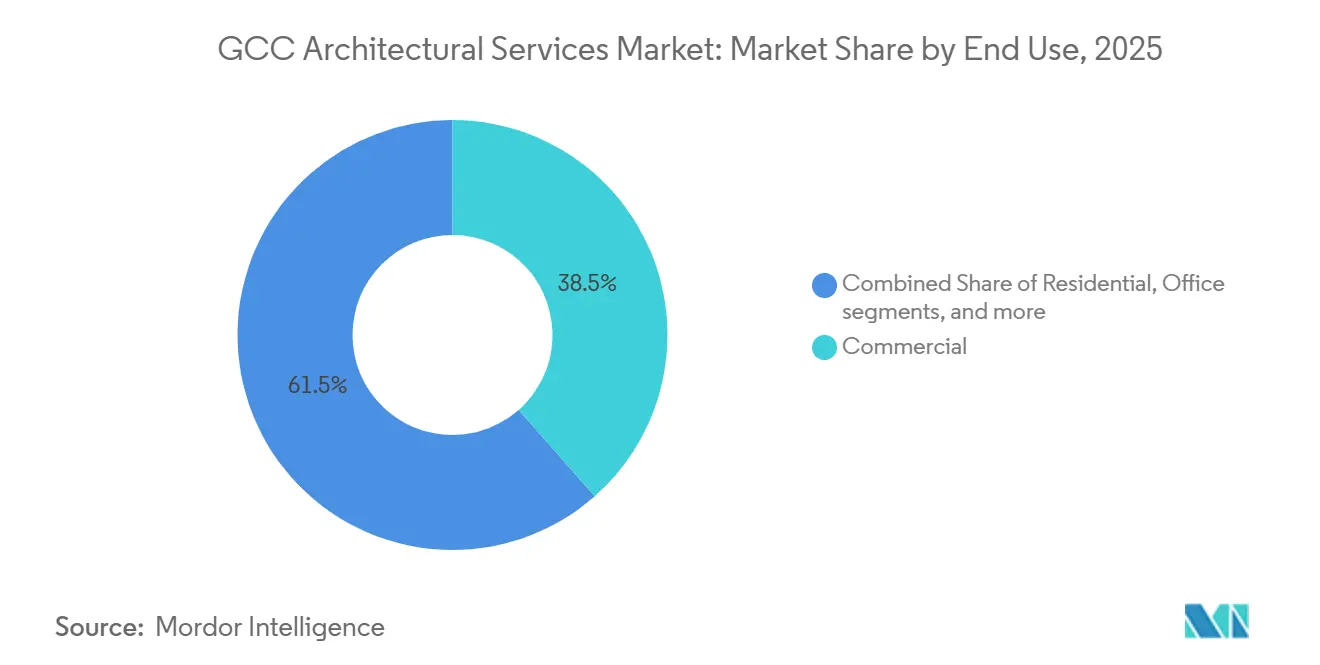
商業用不動産がリードし、インフラ連動型建築が最速成長商業用不動産は2025年のエンドユース収益の38.50%を占め、オフィス、小売主導のデスティネーション、ミックスドユース資産、ホスピタリティ連動型商業プロジェクト全体で最大の需要センターとなっています。このリードは、都市成長とデスティネーション開発が依然として強い設計アイデンティティとテナント訴求力を必要とする収益を生み出す建築資産に大きく依存しているGCCアーキテクチャルサービス市場の構造に合致しています。商業業務はまた、シェルアンドコア設計から公共空間、インテリア、ファサード改修、資産再ポジショニングまで、幅広いコミッションを提供します。この幅広さは、企業が単一の狭い設計パッケージに依存するのではなく、複数の業務段階と料金帯にわたって参加できるため重要です。また、グローバルおよび地域の企業の両方がGCCアーキテクチャルサービス市場のこの部分で引き続き活発である理由を説明するのに役立ちます。
インフラ連動型建築は2031年までに9.60%で成長すると予測されており、最速成長のエンドユースセグメントとなっています。この分野には、空港、交通ハブ、物流関連施設、および建築が重い機能的要求、公共の動線、システム統合に対応しなければならないその他の建築プログラムが含まれます。大規模なミックスドユースおよびインフラスタイルのプロジェクトは、建築設計とモビリティ指向の調整がより複雑な案件でどのように収束しているかを示しています。住宅需要もGCCアーキテクチャルサービス市場で引き続き関連性があり、ドバイの主要ヴィラ開発契約はプレミアム住宅における外部設計機会の継続的な規模を強調しています。これらのパターンを合わせると、成長が建築がエクスペリエンスと運営上の複雑さの両方を解決することが期待されるエンドユースに向かってシフトしていることがわかります。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
投資源別:
公共資金が市場を支え、民間資本が加速公共投資は2025年の収益の58.50%を占め、国家支援の発注がGCCアーキテクチャルサービス市場の主要基盤であり続けました。これが重要なのは、公共およびソブリン連動クライアントが最長のプロジェクトパイプライン、最大の設計案件、計画と後の実施フェーズ間の最も明確な継続性を支援する傾向があるからです。公共資本はまた、多くのサステナビリティおよびデジタル要件が民間部門に広がる前に政府および戦略的開発プロジェクトでより目立つようになるため、基準を形成します。商業的な観点から、これはGCCアーキテクチャルサービス市場に、民間開発のタイミングが不動産サイクルにわたって変化しても、安定した機関的アンカーを提供します。また、強力な公共部門のコンプライアンスと調整経験を持つ企業が地域のショートリストで有利な立場にある理由を説明しています。
民間投資は2031年までに8.40%で成長すると予測されており、次の拡大層がデベロッパー、投資家、外部設計サポートを求める混合資金構造から来ることを示唆しています。GCCアーキテクチャルサービス市場の民間側は、政策スケジュールだけでなく市場機会に対応する住宅コミュニティ、ブランドデスティネーション、商業再ポジショニングプロジェクトなど、一部の資産クラスでより速く動く傾向があります。公共と民間の資金の境界線もより硬直性が低くなっています。多くの大規模開発ビークルがソブリン支援で運営されているが、民間部門のものに近いデリバリーモデルと調達慣行を使用しているからです。このシフトは、複雑な案件で機関的基準を満たしながら、より商業的なタイムラインで作業できる企業の機会を増やします。その意味で、GCCアーキテクチャルサービス市場は公共資本に支えられながら、民間および混合投資チャネルから追加の成長エネルギーを得続けるはずです。
地域分析
アラブ首長国連邦 建築サービス市場
アラブ首長国連邦は2025年のGCC建築サービス市場シェアの47.00%を占め、地域最大の国別市場となった。その優位性は、ドバイとアブダビにわたる幅広い業務の深さを反映しており、住宅、ホスピタリティ、複合用途、インフラ連動型プログラムが引き続き多様なコミッションを生み出している。アラブ首長国連邦はまた、コンセプトデザイン、インテリア、監理サポート、パブリックレルム計画、資産再配置など、単発の建物パッケージにとどまらない幅広い業務発注が可能な成熟したクライアント基盤を有している。サステナビリティへの適合はその需要構成においてより重要な要素となっており、湾岸レベルでのグローバル・サステナビリティ・アセスメント・システム(GSAS)の標準化は、グリーンデザイン能力がオプシンではなくますます必須とされる市場を強化している。市場は国内でも地理的に拡大しており、ラス・アル・ハイマはより多くのホスピタリティおよびブランデッド・レジデンス・プロジェクトを引き付けており、高級沿岸開発に関連した主要なデザイン任命案件も含まれている[3]。
サウジアラビア 建築サービス市場
サウジアラビアは2031年までに7.9%のCAGRで成長すると予測されており、GCC建築サービス市場において最も成長の速い地域となっている。国家主導の開発の規模は、同国の役割、デスティネーション型プロジェクトの幅広さ、そして文化的アイデンティティと現代的な施工要の両方に応える建築への高まるニーズを形成している。サウジアラビアはまた、主要な大型案件の多くが継続的なワークストリームを支えるほど大規模であり、デザイン修正、調整、段階的パッケージ開発への後続需要を生み出しているため、引き続き重要な市場である。ザ・ムカアブなどのプロジェクトにおける大型任命は、サウジアラビアの発注者が幅広さ、規模、実行力の深さを兼ね備えた企業またはチームを好む傾向を示している。GCC建築サービス市場においても、サウジアラビアはサステナビリティとデジタル納品への期待が高まっている地域として認識されており、信頼性の高いBIMおよびパフォーマンス主導のデザイン能力を持つ企業を後押ししている。
GCC 建築サービス市場
オマーン、カタール、クウェート、バーレーンは合わせて残りの地域需要を担っており、それぞれの市場がGCC建築サービス市場に対して独自の機会プロファイルを提供している。オマーンは、マスカットのビジネスパーク開発における主要な主任デザインおよび建設監理の役割を含む、品質重視のオフィスおよび合用途業務の恩恵を受けている。カタールとクウェートは引き続き公共施設およびインフラ関連の業務を支援しており、バーレーンは密集した都市部および水辺フォーマットにおいて小規模ながら安定したデザイン需要を維持している。この多様な構成は、GCC建築サービス市場に上位2カ国だけでは得られない幅広い地域基盤をもたらし、企業が異なるクライアントタイプ、プロジェクト規模、規制環境にわたるポートフォリオを構築することを可能にするため、重要な意味を持つ。
競争環境
GCCアーキテクチャルサービス市場は分散しており、商業、住宅、インフラ、ホスピタリティ、ミックスドユース開発にわたって多数の国際、地域、現地企業が競合しています。AECOM、AtkinsRéalis、Jacobs、Gensler、Skidmore, Owings & Merrill LLPなどのグローバル企業は、大規模で技術的に複雑なプロジェクトに参加しています。一方、Omrania、SSH Design、Dewan Architects + Engineers、Khatib & Alami、KEO International Consultantsなどの地域企業は、現地の専門知識、長年のクライアント関係、地域の規制環境への精通を通じて強固なポジションを維持しています。その結果、GCCアーキテクチャルサービス市場を単一の企業またはグループが支配することはなく、多国籍および地域の事務所の両方が幅広いプロジェクトタイプにわたって競争できています。
競争はますます企業規模だけでなく、専門化、プロジェクト経験、協調的なデリバリーに集中しています。国際企業は、特にサウジアラビアとアラブ首長国連邦の大規模都市開発および政府主導のプロジェクトにおいて、グローバルな設計専門知識と現地市場知識を組み合わせるために地域専門家とパートナーシップを結ぶことが多いです。同時に、地域企業は現地の計画要件、文化的配慮、クライアントの期待に対する理解を通じて重要なコミッションを確保し続けています。これらのダイナミクスは、少数のプレイヤーだけに業務を集中させるのではなく、差別化された能力を持つ企業に機会を生み出すことで、GCCアーキテクチャルサービス市場の分散した性質を強化しています。
製品の差別化もまた重要な競争要因となっています。持続可能な設計、文化遺産保全、デジタル設計技術、インテリアアーキテクチャ、統合マスタープランニングの専門知識を持つ企業は、より高い価値の案件を競うのに有利な立場にあります。確立された国際企業がランドマーク開発で引き続き目立つ一方、地域および専門企業はニッチな専門知識、現地実行能力、長期的なクライアント関係を通じて拡大し続けています。その結果、GCCアーキテクチャルサービス市場は、全体的な市場集中ではなく、技術的専門化、プロジェクト固有の専門知識、地域実行能力によって競争が推進される分散した状態が続くと予想されます。
GCCアーキテクチャルサービス業界リーダー
-
AECOM
-
AtkinsRéalis
-
Dar Al-Handasah Consultants
-
KEO International Consultants
-
Foster + Partners
- 注:主要企業の掲載順は順位を示すものではありません。
GCC 建築サービス市場
- AECOM
- AtkinsRéalis
- Dar Al-Handasah Consultants
- KEO International Consultants
- Foster + Partners
- Gensler
- HOK
- Dewan Architects + Engineers
- Perkins&Will
- Skidmore, Owings & Merrill LLP
- Woods Bagot
- B+H Architects
- CallisonRTKL
- Jacobs
- Arcadis
- Zaha Hadid Architects
- Omrania
- Khatib and Alami
- DLR Group
- SSH Design

Recent Industry Developments in GCC 建築サービス市場
- 2026年6月:ORA DevelopersはAtkinsRéalisを任命し、ドバイとアブダビの間に位置するガントゥートのランドマークウォーターフロントコミュニティBAYNのマスタープランニング、インフラ調整、公共空間設計サービスを提供させ、アラブ首長国連邦(UAE)の新興沿岸開発回廊内での同社のビルディングス&プレイスポートフォリオを拡大しました。
- 2026年4月:SSH Designはエキスポシティドバイのエキスポバレービューズのリード設計コンサルタントおよび建設監理契約を獲得し、アラブ首長国連邦(UAE)のネットゼロ2050の目標に沿った持続可能な住宅コミュニティのための統合建築、インテリアデザイン、構造・機械・電気・配管工学、公共空間設計サービスを提供しました。
- 2026年2月:AtkinsRéalisとFuturecityはMIPIMカンヌ2026で発表されたグローバル戦略的パートナーシップを正式に立ち上げ、中東全体の都市開発の中核的な推進力として文化的プレイスメイキングを組み込み、サウジアラビアとアラブ首長国連邦の主要プロジェクトを優先しました。


GCCアーキテクチャルサービス市場レポートの範囲
GCCアーキテクチャルサービスレポートは、サービスタイプ(アーキテクチャルデザインサービス、アーキテクチャルドキュメンテーション&デリバリーサービス、その他)、プロジェクトタイプ(新規建設、リノベーション)、エンドユース(住宅、その他)、投資源(公共、民間)、地域(アラブ首長国連邦、サウジアラビア、オマーン、カタール、クウェート、バーレーン)によってセグメント化されています。市場予測は金額(米ドル)で提供されます。
| アーキテクチャルデザインサービス |
| アーキテクチャルドキュメンテーション&デリバリーサービス |
| インテリアアーキテクチャ&スペースプランニングサービス |
| 都市デザイン&マスタープランニングサービス |
| その他 |
| 新規建設 |
| リノベーション |
| 住宅 | |
| 商業 | 小売 |
| 機関 | |
| 産業・物流 | |
| その他 | |
| インフラ連動型建築 |
| 公共 |
| 民間 |
| アラブ首長国連邦 |
| サウジアラビア |
| オマーン |
| カタール |
| クウェート |
| バーレーン |
| サービスタイプ別 | アーキテクチャルデザインサービス | |
| アーキテクチャルドキュメンテーション&デリバリーサービス | ||
| インテリアアーキテクチャ&スペースプランニングサービス | ||
| 都市デザイン&マスタープランニングサービス | ||
| その他 | ||
| プロジェクトタイプ別 | 新規建設 | |
| リノベーション | ||
| エンドユース別 | 住宅 | |
| 商業 | 小売 | |
| 機関 | ||
| 産業・物流 | ||
| その他 | ||
| インフラ連動型建築 | ||
| 投資源別 | 公共 | |
| 民間 | ||
| 地域別 | アラブ首長国連邦 | |
| サウジアラビア | ||
| オマーン | ||
| カタール | ||
| クウェート | ||
| バーレーン | ||


レポートで回答される主要な質問
2031年までのGCCアーキテクチャルサービスの規模見通しはどうなっていますか?
GCCアーキテクチャルサービス市場は2025年の61.8 ビリオン 米ドルから2031年には93.9 ビリオン 米ドルに成長し、2026年から2031年にかけてCAGR 7.21%で推移すると予想されています。
GCCにおけるアーキテクチャルサービスの地域需要をリードしている国はどこですか?
アラブ首長国連邦が2025年の収益の47.00%でリードし、ドバイとアブダビ全体の幅広い活動と他の首長国における拡大するデスティネーション主導のプロジェクトに支えられています。
建築事務所にとって最も速く成長しているGCC諸国はどこですか?
サウジアラビアは2031年までにCAGR 7.90%で最速の拡大が見込まれており、大規模なソブリン開発プロジェクトとマルチフェーズの都市プロジェクトによって牽引されています。
最も多くの収益をもたらすサービスタイプはどれですか?
アーキテクチャルデザインサービスは2025年の最大のサービスタイプであり、収益の35.00%を占め、プロジェクトサイクルにおけるコンセプトおよび詳細設計の重要性を強調しています。
ビジネスミックスの中で最も速く成長している部分はどこですか?
都市デザイン・マスタープランニングサービスはサービスタイプの中で8.90%で最速成長が見込まれ、インフラ連動型建築はエンドユース成長で9.60%でリードしています。
地域における企業間の競争を形成しているものは何ですか?
競争は、ジョイントベンチャー、より強いBIM期待、サステナビリティコンプライアンス、そして企業が現地実行知識と多分野規模を組み合わせる必要性によって形成されています。


 お客様のデータは安全であり、販売や共有は一切行われません。
