
北欧コンテナボード市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
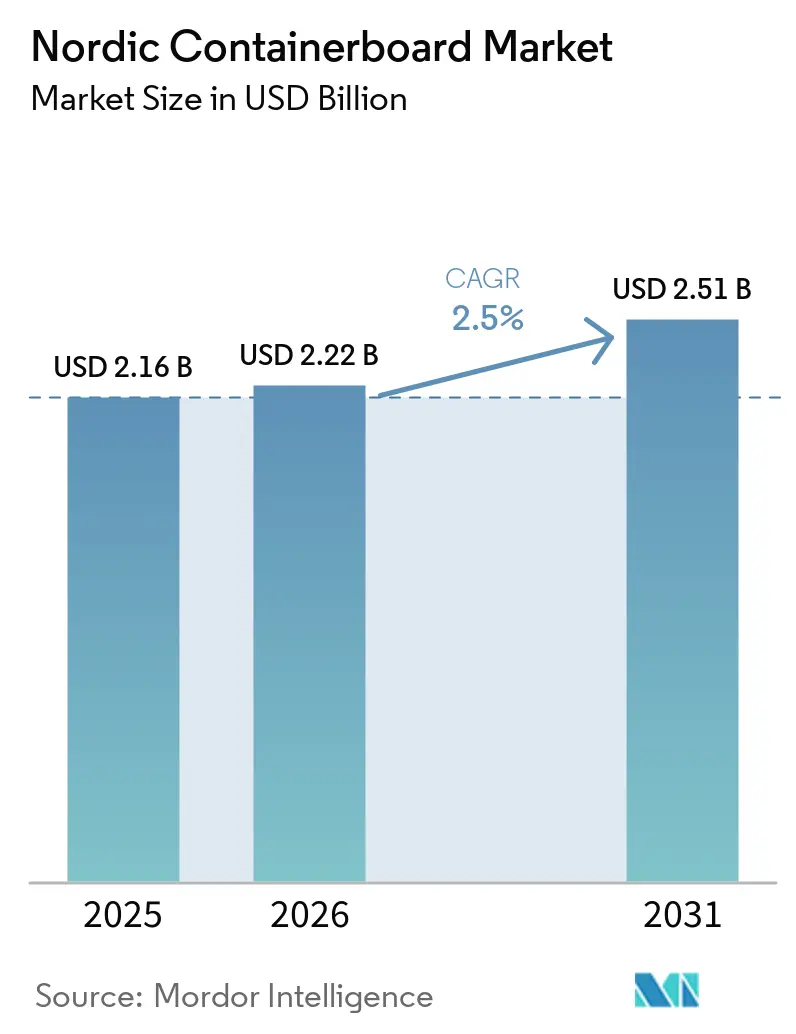
| 基準年の市場規模 (2025) | 2.16 十億米ドル |
| 市場規模 (2026) | 2.22 十億米ドル |
| 市場規模 (2031) | 2.51 十億米ドル |
| 成長率 (2026 - 2031) | 2.50 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北欧コンテナボード市場分析
北欧コンテナボード市場規模は、2025年の21.6 ビリオン 米ドル、2026年の22.2 ビリオン 米ドルから、2031年までに25.1 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 2.50%を記録すると予測されます。北欧コンテナボード市場は、持続可能性認証を受けた針葉樹ファイバーにおける同地域の強固な地位に支えられており、地元生産者が食品、水産物、産業用輸送向けの厳格な輸出包装ニーズに対応することを可能にしています。成長はまた、リサイクル可能な包装を優遇する規制、オンラインショッピング量の増加、および欧州全域のバイヤーによるリサイクルコンテンツ仕様の広範な採用とも結びついています。同時に、北欧コンテナボード市場は欧州ボード市場全体における構造的な供給過剰による圧力に引き続き直面しており、短期的な価格決定力を制限していす。需要環境は、性能、耐湿性、食品接触適合性が最低コスト調達のみよりも重視される用途において、より持続的に推移しています。これにより、北欧コンテナボード市場は長期的な需要支援が明確である一方、短期的な成長は依然として地域の供給規律の改善と産業需要の堅調化に依存するという状況に置かれています。
レポートの主要ポイント
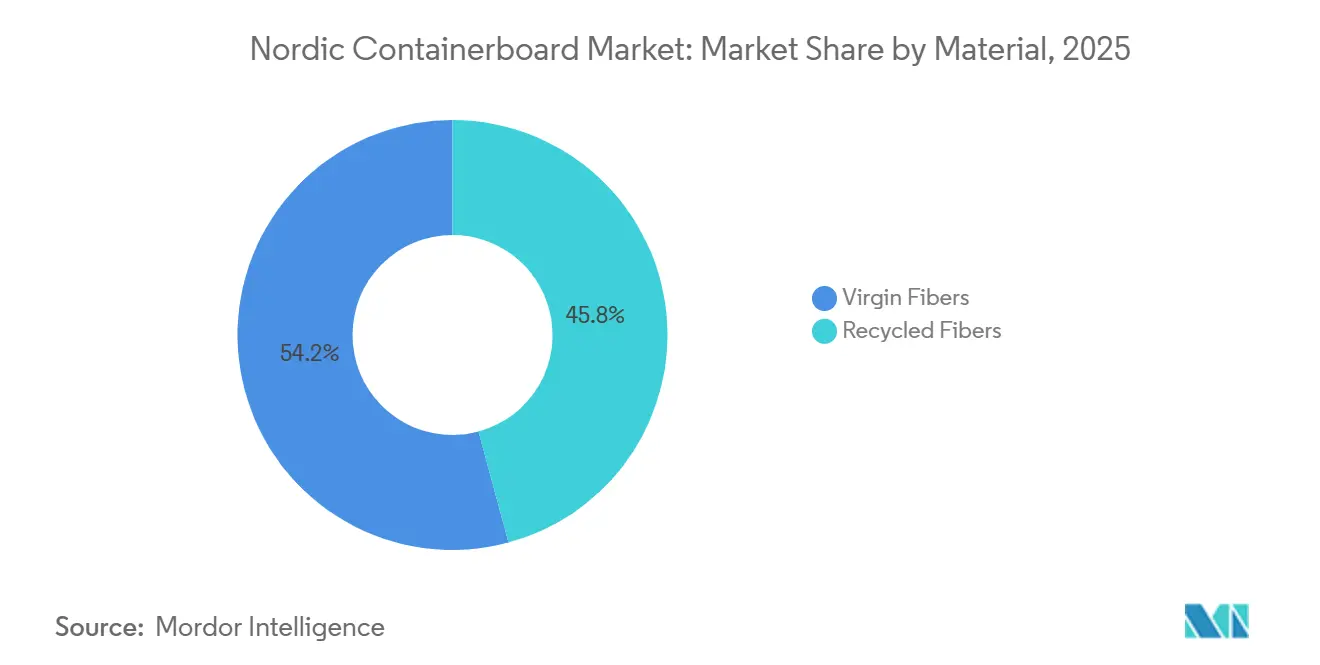
- 素材別では、バージンファイバーが2025年の北欧コンテナボード市場シェアの54.19%を占めました。
- 製品タイプ別では、テストライナー向け北欧コンテナボード市場は2031年にかけてCAGR 3.19%で成長する見込みです。
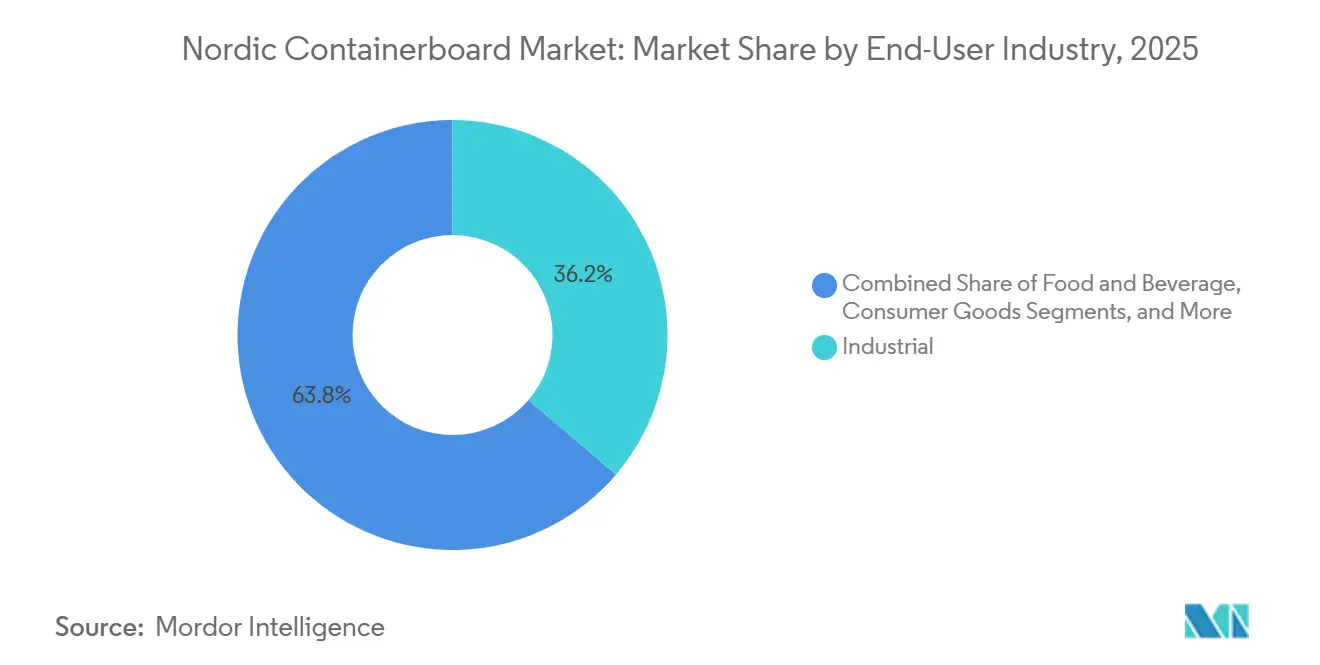
- エンドユーザー産業別では、産業用が2025年の北欧コンテナボード市場シェアの36.24%を占めました。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| プラスチックからリサイクル可能なファイバー包装へのシフト | +0.5% | 欧州全域、特に北欧および中央欧州市場での採用速度が最も高い | 短期(2年以内) |
| 食品・飲料包装需要の成長 | +0.4% | 北欧中核市場、スウェーデンおよびフィンランドの輸出志向食品加工業者への波及 | 中期(2〜4年) |
| Eコマースおよび小包輸送の成長 | +0.3% | スウェーデン、デンマーク、ノルウェー、フィンランド | 短期(2年以内) |
| 欧州におけるリサイクルコンテンツ包装の需要 | +0.3% | 欧州全域、調達圧力はスウェーデン、デンマーク、オランダに集中 | 中期(2〜4年) |
| 湿潤強度・耐湿グレード向け北欧水産物輸出包装ニーズ | +0.2% | ノルウェーおよびアイスランドが原産地市場、アジア太平洋および北米が輸出先 | 中期(2〜4年) |
| 高強度北欧バージンファイバーグレードによる軽量化経済性 | +0.1% | グローバル、北欧製造所が主要技術・供給源 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
プラスチックからリサイクル可能なファイバー包装へのシフト
プラスチックからリサイクル可能なファイバー形式へのシフトは、北欧コンテナボード市場を支える最も明確な要因の一つです。EU規則2025/40は2025年2月11日に発効し、主要条項は2026年8月12日から適用が開始されており、これにより包装バイヤーが将来の素材選択を計画する方法がすでに変化しています。[1] 同規則の附属書Vは、2030年1月1日から複数の使い捨てプラスチック包装形式を禁止しており、1.5kg未満の生鮮食品向け包装、HORECA食品サービス用使い捨て品、グループ化されたコレーションフィルムが含まれ、段ボールファイバー代替品のためのスペースが拡大します。費用対効果も重要であり、第6条および第44条は将来の手数料調整をリサイクル性能に連動させており、段ボール包装が同程度には直面しない複雑なプラスチック形式に対して不利な条件を生み出しています。FEFCOは2026年3月に、欧州における段ボールのリサイクル率が90%を超えたと報告しており、リサイクル性が市場アクセス条件となる中で、紙ベース形式に強力なコンプライアンス上の優位性をもたらしています。[2] Stora Ensoもまた、プラスチックからファイバーへの切り替えに関する顧客からの要請がPPWRのリサイクル性規則および関連する使い捨てプラスチック要件にますます結びついていると述べており、この変化が遠い政策テーマにとどまらず、すでに調達決定を形成していることを示しています。
食品・飲料包装需要の成長
食品・飲料包装は、この分野の需要が裁量的支出の変動にさらされにくいため、北欧コンテナボード市場にとって持続的な数量基盤であり続けています。SCAは2026年4月の投資家向けプレゼンテーションにおいて、生鮮食品および産業用途が合わせてグローバルなコンテナボード需要の約25%を占めると述べており、北欧の生産ミックスにおける食品関連包装の重要性を裏付けています。[3] 同プレゼンテーションでは、ObbolaにおけるISEGA認証出力を含む食品接触認証クラフトライナーグレードも強調されており、食品加工業者の調達におけるプレミアムポジショニングの維持に貢献しています。Metsä Boardは、グローバルな包装市場が年率3.9%成長した一方、ペーパーボードが2023年から2028年にかけて年率4.2%と最も急成長した素材カテゴリーであったと報告しており、包装食品用途におけるファイバーベース形式への継続的な代替を支持しています。PPWRはまた、2026年8月12日からPFASを含む食品接触包装を禁止しており、直接食品接触性能が重要なカテゴリーにおいて、バイヤーをコーティングなしで本質的に湿気管理されたファイバー基材へと誘導しています。Metsä Boardはさらに、脱インク可能な高品質リサイクルファイバーの入手可能性が低下していることを指摘しており、汚染リスクが許容できない用途においてフレッシュファイバーグレードの魅力が高まっていることを示しています。[4]
Eコマースおよび小包輸送の成長
Eコマースは、小包輸送が他の多くの小売チャネルよりも直接的に段ボール箱の使用を増加させるため、北欧コンテナボード市場を引き続き支えています。PostNordの2026年春の調査は、スウェーデン、デンマーク、フィンランド、ノルウェーの4,000人の消費者を対象とし、86%が過去30日以内にオンラインで買い物をしたことが明らかになりました。同調査では、71%が過去12ヶ月以内に越境小売業者から購入したことも示されており、国際配送では多くの場合、より強固で保護性の高い段ボール形式が必要とされるため、これは特に重要です。PostNordはまた、2025年が金利の正常化とインフレの安定化に伴い北欧家計の購買力が回復した年であり、ノルウェーとスウェーデンが地域で最も強い小売モメンタムを示したと述べています。Stora Ensoは、2024年から2040年にかけてEコマース包装需要のCAGRを3.3%と推定しており、これは包装全体の平均より強、輸送包装需要を他のいくつかのエンドユースよりも堅調な軌道に保っています。このパターンは特にテストライナーおよびフルーティンググレードに恩恵をもたらしており、北欧コンテナボード市場における最も急成長している製品が標準的な輸送箱と密接に結びついたグレードに集中している理由を説明しています。
欧州におけるリサイクルコンテンツ包装の需要
リサイクルコンテンツ包装の需要は、紙に特化した直接的な法的割当を通じてではなく、顧客仕様を通じて北欧コンテナボード市場を形成しています。多くのブランドオーナーが二次包装の入札においてリサイクルファイバーの最低含有量を盛り込んでいるのは、小売顧客および社内のサステナビリティスコアカードがそれをますます要求しているためです。PPWRはプラスチックに対してリサイクルコンテンツの最低基準を設定しており、紙に対しては設定していませんが、プラスチック複合材から離れるバイヤーが消費者使用後コンテンツの主張が明確な単一素材段ボール形式を好む傾向があるため、実際の結果はリサイクル紙グレードにも恩恵をもたらしています。これは特に輸送用および二次包装において関連性が高く、重量輸出や直接食品接触用途よりも性能要件が低いため、リサイクルテストライナーおよびフルーティンググレードが仕様要件をより容易に満たすことができます。FEFCOは2026年3月に、段ボールが欧州で最もリサイクルされている包装材料であり続け、PPWRの下で2030年に設定された紙・段ボールのリサイクル目標85%をすでに超えていることを確認しました。北欧コンテナボード市場の輸出業者にとって、認証されたリサイクル性は、小売バイヤーがサプライヤーに明確な環境宣言を求めるドイツやオランダなどの市場においても商業的な論拠として機能します。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 欧州ボード市場における供給過剰と貿易フローの転換 | -0.4% | 欧州全域、北欧、イベリア半島、中央欧州の生産地域に集中 | 短期(2年以内) |
| 古紙およびエネルギーコストの変動 | -0.4% | 欧州全域、ドイツ、フランス、ベネルクス、木材ファイバーコスト変動に直面する北欧諸国でのエクスポージャーが高い | 中期(2〜4年) |
| PPWRの下での包装最小化と適正サイズ化 | -0.2% | 欧州全域、Eコマースおよびグループ化包装の段ボール需要に直接影響 | 中期(2〜4年) |
| バージンファイバーおよび包装サプライチェーンに対するEUDRトレーサビリティ負担 | -0.2% | 北欧およびバルト諸国のバージンファイバーサプライチェーン、2026年12月30日以降すべての大規模・中規模事業者に影響 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
欧州ボード市場における供給過剰と貿易フローの転換
北欧コンテナボード市場に対する最大の短期的制約は、依然として欧州ボード市場全体における構造的な供給過剰です。Billerudは2025年第3四半期の報告においてこの不均衡を構造的なものであり循環的なものではないと説明しており、同社がこの問題を短期的な需要の落ち込みではなく業界の設備能力状況によって引き起こされたものと見ていることを示しています。同社はまた、欧州における圧力を、関税が輸出ルートを変化させた後の貿易フローの転換と結びつけており、北米向けに計画されていた数量が欧州の供給基盤に押し戻されています。Billerudの欧州におけるコンテナボードの純売上高は、2024年の54.70 ビリオン ウェーデンクローナ(5.25 ビリオン 米ドル)から2025年には49.82 ビリオン スウェーデンクローナ(4.78 ビリオン 米ドル)に減少し、供給過剰が価格と数量実現の両方に与える影響を浮き彫りにしています。北欧コンテナボード市場は森林統合と高性能グレードにおいて依然として優位性を持っていますが、欧州全域で限られた需要を追う過剰なボードが存在する場合、それらの強みは生産者を完全には守ることができません。回復は広範な設備能力規律と堅調な産業環境に依存する可能性が高く、価格の回復はエンドマーケット需要の安定化よりも遅れる可能性があります。
古紙およびエネルギーコストの変動
古紙およびエネルギーコストの変動は、特に購入投入物へのエクスポージャーが大きい生産者にとって、北欧コンテナボード市場に対する明確な重荷であり続けています。国際リサイクル局は2025年に、ドイツ、フランス、ベネルクス地域における高いエネルギーコストが操業停止と生産量の低下を強いている一方、古紙に対するEUの廃棄物終了ステータスの調和が取れていないことが越境貿易を複雑にし続けていると指摘しました。北欧の生産者は、自社森林統合が購入古紙への依存度を低下させる点でやや有利な立場にあり、Billerudは北欧の製紙用木材価格が2025年後半までに2025年第2四半期のピークから約20%低下したと報告しました。それでも、Billerudの2026年第1四半期報告書は、中東の地政学的緊張が物流および化学品コストを増加させており、製紙用木材の恩恵の一部を相殺していると述べています。Metsä Boardは、エネルギーの約90%を自給しており、75%が木材由来の副産物から、18%が原子力から供給されていると述べており、エネルギー構造が競争力の回復力にとっていかに重要になっているかを強調しています。これにより、北欧コンテナボード市場は分断されたコストプロファイルを持つ状況となっており、統合型製造所は外部電力およびリサイクルファイバー価格の変動にさらされたままのプレイヤーよりも効果的にショックを管理できます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材別:
バージンファイバーが優位、リサイクルグレードは循環性義務で存在感を増すバージンファイバーは2025年の北欧コンテナボード市場シェアの54.19%を占め、首位を維持しました。その優位性は、同地域の垂直統合された森林からボードへのチェーンと、リサイクルグレードが依然としてより厳格な受け入れ試験に直面する食品接触用途に基づいています。水産物、生鮮食品、チルド食品包装においては、鉱物油や印刷インク残留物に関連する汚染懸念が、直接接触または湿気に敏感な用途においてリカバードファイバーがフレッシュファイバーを代替できる範囲を引き続き制限しています。SCAのクラフトライナー出荷量は、困難な欧州市場にもかかわらず2025年に6%増加して94.8万トンとなり、性能と認証が最も重要な場面でプレミアムバージンファイバー需要が回復力を維持したことを示しています。Metsä Boardもまた、自社のホワトクラフトライナーが1,250万トンのグローバルホワイトライナーボードカテゴリー内でトップクオリティのニッチを担っており、2025年の欧州向け出荷量が4%増加したと述べています。
リサイクルファイバーは最も急成長している素材カテゴリーであり続けており、リサイクルファイバー向け北欧コンテナボード市場は2026年から2031年にかけてCAGR 2.81%で拡大する見込みです。成長は二次包装およびEコマース外装包装に集中しており、性能要件が低く、バイヤーが循環性の主張により高い価値を置いています。北欧コンテナボード産業のこの部分は、欧州の小売・流通チェーンに販売される輸送包装において消費者使用後ファイバーコンテンツをますます求める調達基準から恩恵を受けています。FEFCOの2026年3月の評価は、欧州における段ボールのリサイクルがすでに90%を超えており、リサイクルグレードのサプライヤーに顧客との議論において強力で測定可能な循環性メッセージを提供していることを確認しました。その結果、北欧コンテナボード市場では明確な分断が生じており、リサイクルグレードが二次・輸送形式で存在感を増す一方、バージンファイバーは食品接触、輸出、およびリスクの高い包装条件において引き続き優先される選択肢となっています。
製品タイプ別:
クラフトライナーが数量を牽引、テストライナーは消費財の加速を反映クラフトライナーは2025年の北欧コンテナボード市場規模の40.25%のシェアを占め、主要製品タイプとなっています。その優位性は、高強度ライナーボード生産における北欧針葉樹パルプの長年にわたる使用と、食品接触認証および湿潤強度グレードのプレミアムな役割を反映しています。SCAのObbola製造所は2026年に年間114万トンのフル生産能力に達し、欧州最大の個別クラフトライナー生産拠点であり続けており、高性能ライナーボード供給におけるスウェーデンの重要性を強化しています。SCAはまた、2025年12月1日付でSCA Eurokraftホワイトトップクラフトライナーの110 gsm グレードを導入し、強度性能を犠牲にすることなく軽量形式へのラインナップを拡充しました。価値面では、クラフトライナーは市場価格が弱い時期においてもプレミアムグレードが商品化されたリサイクルライナーボードよりも強いマージンを支えるため、特に重要です。
テストライナーは最も急成長している製品タイプであり、テストライナー向け北欧コンテナボード市場規模は2031年にかけてCAGR 3.19%で拡大する見込みです。その成長は、リサイクルコンテンツ段ボール形式がシェアを獲得しているEコマース輸送箱および消費財二次包装の着実な増加に伴うものです。北欧で家計の購買力が回復し、越境Eコマースが堅調を維持する中、低仕様の輸送包装が増分数量のより信頼できる供給源となっています。Billerudはこのトレンドに備え、Gruvönの抄紙機PM6に新しいヘッドボックスを設置する計画を立てており、次世代のBillerud Fluteは2026年下半期に商業ローンチが予定されており、より強固で一貫したフルーティング性能を支援します。この製品開発は重要であり、フルーティングとテストライナーが北欧コンテナボード市場における日常的な小包および棚対応包装需要の中心にますます位置づけられているためです。
エンドユーザー産業別:
産業用が首位、消費財が着実なモメンタムを構築産業用は2025年の北欧コンテナボード市場シェアの36.24%を占め、最大のエンドユーザーセグメントとなっています。このリーダーシップは、機械、自動車部品、プロセス機器、エネルギーセクターの輸送が高い圧縮強度を持つ耐久性のある段ボール形式を必要とする北欧輸出経済の構造を反映しています。スウェーデン、フィンランド、ノルウェーはいずれも長距離で商品を輸送し、厳しい物流サイクルに直面しており、消費者需要が軟化した場合でも重量物用段ボールの関連性を維持しています。SCAは、産業用および生鮮食品用途が合わせてグローバルなクラフトライナーエンドユースの約65%を占めると示しており、これは地域のボード需要における産業用包装の比重と一致しています。産業用セグメントはまた、バージンファイバークラフトライナーとより強固な壁構造を好む傾向があり、最低コストよりも高性能に注力する製造所を支援しています。
消費財は2026年から2031年にかけてCAGR 3.05%で拡大する見込みであり、北欧コンテナボード市場において最も急成長しているエンドユーザーカテゴリーとなっています。成長はEコマース輸送と小売対応段ボール包装の広範な使用の両方から生じており、一つの形式が輸送、棚陳列、補充ニーズに対応します。Stora Ensoは、消費財およびEコマース包装が2024年から2040年にかけて年率1.9%から3.3%で成長すると推定しており、包装小売販売に連動した段ボール需要の継続的な成長を支持しています。加工食品、パーソナルケア、家庭用品のブランドも、小売業者がリサイクル可能な包装への期待を高め、PPWRが混合素材パックへのコンプライアンス圧力を高める中、プラスチックを多用した外装包装から離れつつあります。したがって、北欧コンテナボード市場は、一つの製品ローンチサイクルよりも、小売流通とフルフィルメントが段ボール形式を中心に再設計されている方法に関する消費財シフトから恩恵を受けています。

地理的分析
スウェーデンコンテナーボード市場
スウェーデンは、地域最大かつ最先端のクラフトライナー設備を擁することから、ノルディックコンテナーボード市場における主要な生産拠点であり続けている。SCAのオッボラ工場は2026年に年間生産能力140トンをフル稼働させ、200万ヘクタール超の自社所有林から産出される長繊維スプルースおよびパインへの直接アクセスによって支えられている。Billerudもスウェーデン国内にグルーヴォン、イェヴレ、フレーヴィ=ロックハマル、シェールブラッカ、カールスボリの5つのコンテナーボードおよびパッケージングボード工場を運営しており、欧州における合計生産能力は年間約310万トンに達する。スウェーデンの生産者は2025年に厳しい局面を迎えた。パルプ材価格が第2四半期まで高止まりした後、年末までに約20%下落し、強固な垂直統合システムを持つ企業でさえ原材料サイクルへの露出が大きいことが改めて浮き彫りとなった。Billerudはこれに対応し、年換算で8億スウェーデンクローナ(8,150万米ドル)のコスト削減プログラムを実施し、そのうち5億スウェーデンクローナ(4,800万米ドル)が2026年の節減効果として見込まれており、スウェーデンの生産基盤が構造的な板紙価格の低下に適応しつつある姿勢を示している。
フィンランドコンテナーボード市場
フィンランドは、ノルディックコンテナーード市場において投資成長の中心地となっている。Stora Ensoは2025年8月に11億ユーロ(11億9,000万米ドル)を投じたオウル工場への投資を完了し、年間生産能力75万トンを誇る欧州最大かつ最先端の消費者向けパッケージングボード生産ラインを創出した。同社によれば、このラインはFiberLight Tec技術を採用し、化石燃料由来のCO2排出量を90%削減するとともに、2027年のフル稼働時には年間8億ユーロ(8億6,400万米ドル)の売上創出が見込まれている。Metsä Boardも2025年にシンペレ工場を刷新し、同システムがエネルギー自給率約90%(うち原子力18%、木材由来の副産物75%)であることを強調しており、これによりフィンランドの生産者は多くの欧州大陸の競合他社よりも安定したコスト基盤を確保している。このことはフィンランドが単なる生産能力拡大の拠点にとどまらず、バルト海沿岸および中央欧州の需要地に対して低炭素かつエネルギー安定性の高いボード供給を担う重要な役割を果たしていることを示している。
ノルウェーおよびデンマークコンテナーボード市場
ノルウェーとデンマークは、ノルデックコンテナーボード市場において非常に異なる需要プロファイルを示している。ノルウェーは、湿潤強度・耐湿性ライナーボードの特化したニッチ市場を支えている。これは、水産物の輸出において、氷詰め・結露・コールドチェーン輸送・長距離航空輸送に耐えられる段ボール包装が必要とされるためである。VPK Packaging ASは、同社のPetaFreshシーフード包装が4,000kmを超えるルートで北米およびアジア市場へ水産物を輸送していることを記録しており、このニッチ市場の商業的な深みを示している。一方デンマークは、2025年に消費者の82%が少なくとも1回の国際オンライン購入を行った、最もEコマース集約度の高いノルディック市場である。このパターンにより、デンマークの需要はフルフィルメントおよび小包配送におけるテストライナーおよびフルーティングの消費と密接に結びついている一方、ノルウェーはより高性能な包装グレードへの依存度が高い。
競争環境
北欧コンテナボード市場は、SCA、Stora Enso、Metsä Board、Billerudが設備能力、製品品質、コストポジショニングを形成するコアグループを形成する、適度に集中した生産基盤を持っています。SCAはObbolaで年間114万トンの生産能力を持つ欧州の独立系クラフトライナー生産者として首位を占め、プレミアムバージンファイバーライナーボードにおいて大きな規模を誇っています。Stora Ensoは、バージンファイバーコンテナボードでグローバル第3位、リサイクルコンテナボードでグローバル第2位にランクされると述べており、北欧の供給基盤が小規模な地域製造所よりも大規模な多国籍プレイヤーとどれほど密接に結びついているかを強調しています。2024年にDS Smithの買収を完了したInternational Paperなどの多国籍競合他社や他の汎欧州段ボールグループも、地域の製造所を超えた加工・流通ネットワークを通じて北欧の顧客にサービスを提供できるため、依然として重要です。これは、北欧コンテナボード市場が生産レベルでは集中しているものの、広範な欧州包装グループも商業的アクセスを形成するため、顧客インターフェースでは競争が活発であることを意味しています。
北欧コンテナボード市場における競争は、単純な数量成長よりもコスト管理、エネルギー性能、製品差別化を中心に構されるようになっています。Metsä BoardのLead the Pack 2026-2030戦略は、調達、生産性、商業的措置を通じて2027年末までに年間2.16 ビリオン ユーロ(2.16 ビリオン 米ドル)のEBITDA改善を目標としています。Billerudの年換算8.00 ビリオン スウェーデンクローナ(815 ミリオン 米ドル)の節減プログラムは、コスト基盤の引き下げに同様に注力していることを示しており、構造的に弱い欧州価格の中でも事業の存続可能性を確保しています。Stora Ensoは競争力強化のために多額の投資を行っており、まずOuluの消費者ボードラインを通じて、次いでHeinolaでの3,380 ミリオン ユーロ(3,380 ミリオン 米ドル)のバイオエネルギー転換を通じて、その製造所での化石CO2排出量を90%以上削減しました。これらの動きは、主要サプライヤーが価格の急速な回復に頼るのではなく、技術、炭素性能、製造規模を通じてマージンを守ろうとしていることを示しています。
競争の第二層は、非北欧の生産者が同じファイバー品質、地理的条件、認証の組み合わせを一致させることが難しい特化グレードに存在します。水産物輸出包装はその好例であり、湿潤強度・耐湿ライナーボードは、製造所が高強度バージンファイバーを活用し、北欧の魚加工・輸出ルートに近い場所に位置する場合に最も効果的に機能します。低炭素ポジショニングもバイヤーの決定においてより目立つようになっており、Stora EnsoとMetsä Boardの両社が化石燃料をほぼ使用しない、または大幅に排出量を削減した生産を商業的優位性として推進しています。Billerudの2050年までのネットゼロ目標は、2025年11月に科学的根拠に基づく目標イニシアチブから正式な承認を受け、顧客との議論における地域のサステナビリティポジショニングをさらに強化しました。その結果、北欧コンテナボード市場は依然として競争的ですが、リーダーシップはますます統合されたファイバーアクセス、エネルギー回復力、およびサステナビリティ性能を顧客の優先事項に転換する能力と結びついています。
北欧コンテナボード産業リーダー
-
Stora Enso Oyj
-
Svenska Cellulosa Aktiebolaget SCA
-
Smurfit Westrock plc
-
Metsa Board Corporation
-
Billerud Aktiebolag
- 注:主要企業の掲載順は順位を示すものではありません。
ノルディックコンテナーボード市場 このレポートでカバーされる企業
- Stora Enso Oyj
- Svenska Cellulosa Aktiebolaget SCA (publ)
- Smurfit Westrock plc
- Metsa Board Corporation
- Billerud Aktiebolag (publ)
- Mondi plc
- International Paper Company
- VPK Group NV
- VPK Packaging AS
- Sociedad Anonima Industrias Celulosa Aragonesa, S.A.
- Klingele Paper & Packaging SE & Co. KG
- Prinzhorn Holding GmbH
- Progroup AG
- Model Holding AG
- Ranheim Paper and Board AS
- Walki Group Oy
- Holmen AB
- Papierfabrik Palm GmbH & Co. KG
- LEIPA Georg Leinfelder GmbH
最近の産業開発事情 ノルディックコンテナーボード市場
- 2026年5月:Metsä Boardは、ドイツ・デュッセルドルフで開催されたInterpack 2026において、Muotoモールドファイバー包装ソリューションを展示し、コアとなるクラフトライナー製品ラインを超えた食品サービスおよび消費財カテゴリー向けの成形ファイバートレイ用途への同社の展開を強調しました。
- 2026年4月:Metsa Boardは、オランダのWinschotenシーティングおよび流通センターの買収を発表し、サプライチェーンの柔軟性を強化するとともに、スウェーデンのHusumホワイトクラフトライナー製造所の稼働率向上を支援しました。同社は同時に「Lead the Pack」2026-2030戦略を発表し、2027年末までに年間EBITDAランレートを2.16 ビリオン ユーロ(2.16 ビリオン 米ドル)改善することを目標としています。
- 2026年4月:フィンランドの木材ファイバーイノベーション企業Fiberdomは、ドイツのVits Technology GmbHとの連続リール・ツー・リールパイロットラインを使用したDuranovaプラスチックフリー素材の産業パイロット試験を完了し、PPWR適合ファイバーベース包装用途の産業スケーラビリティを実証しました。
- 2026年3月:Metsä Boardは、資本市場イベントにおいて「Lead the Pack」2026-2030年企業戦略を発表し、まず2.257 ビリオン ユーロ(2.257 ビリオン 米ドル)のEBITDA回復、次いでブランド強化消費者包装セグメントでの拡大に焦点を当てた二段階プログラムを概説しました。
北欧コンテナボード市場レポートの範囲
北欧コンテナボード市場は、段ボール包装ソリューションの製造に使用されるコンテナボードの生産、流通、消費を包含しています。バージンファイバーおよびリサイクルファイバーから製造されたコンテナボードを含み、クラフトライナー、テストライナー、フルーティングなどの主要製品タイプをカバーしています。これらの素材は主に、食品・飲料、消費財、産業用、医薬品、農業を含む様々なエンドユーザー産業における保護・輸送包装用途に使用されています。市場は、持続可能で軽量かつ耐久性のある包装ソリューションへの需要の増加によって牽引されています。
北欧コンテナボード市場レポートは、素材(バージンファイバー、リサイクルファイバー)、製品タイプ(クラフトライナー、テストライナー、フルーティング)、エンドユーザー産業(食品・飲料、消費財、産業用、その他のエンドユーザー産業)別にセグメント化されてます。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| バージンファイバー |
| リサイクルファイバー |
| クラフトライナー |
| テストライナー |
| フルーティング |
| 食品・飲料 |
| 消費財 |
| 産業用 |
| その他のエンドユーザー産業 |
| 素材別 | バージンファイバー |
| リサイクルファイバー | |
| 製品タイプ別 | クラフトライナー |
| テストライナー | |
| フルーティング | |
| エンドユーザー産業別 | 食品・飲料 |
| 消費財 | |
| 産業用 | |
| その他のエンドユーザー産業 |
レポートで回答される主要な質問
北欧コンテナボード市場の現在の規模と予測は?
北欧コンテナボード市場は2025年に21.6 ビリオン 米ドルと評価され、2026年には22.2 ビリオン 米ドルと予測され、CAGR 2.50%で2031年までに25.1 ビリオン 米ドルに達する見込みです。
北欧コンテナボードにおいて需要をリードする素材タイプは何ですか?
バージンファイバーは2025年に54.19%のシェアで首位を占めました。食品接触安全性、湿潤強度性能、輸出包装ニーズが多くの用途においてフレッシュファイバーグレードを依然として優先しているためです。
北欧全域で最も急成長している製品カテゴリーは何ですか?
テストライナーは最も急成長している製品タイプであり、Eコマース輸送および消費財二次包装需要に支えられ、2026年から2031年にかけてCAGR 3.19%が見込まれています。
食品・飲料包装が地域のボード生産者にとって重要な理由は何ですか?
食品・飲料包装は、景気循環的な消費者支出にさらされにくく、認証済み・リサイクル可能・PFASフリーのファイバーソリューションをますます優先するため、安定した需要基盤を提供します。
Eコマースは北欧における板紙および段ボール需要にどのような影響を与えていますか?
オンラインショッピングは引き続き主要な需要促進要因です。2026年春には、北欧4中核市場の消費者の86%が過去30日以内にオンラインで買い物をし、71%が前年に越境購入を行っていました。
最大のエンドユーザーセグメントはどれで、最も急成長しているのはどれですか?
産業用が2025年に36.24%のシェアで最大のエンドユーザーセグメントであり、消費財が2031年にかけてCAGR 3.05%で最も急成長しているセグメントです。
地域の生産者にとって最大の短期的課題は何ですか?
欧州ボード市場における構造的な供給過剰が主要な短期的課題であり続けています。強力なファイバー統合とプレミアム製品ポジショニングを持つ北欧製造所においても価格決定力を弱めているためです。