
日本コンテナボード市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
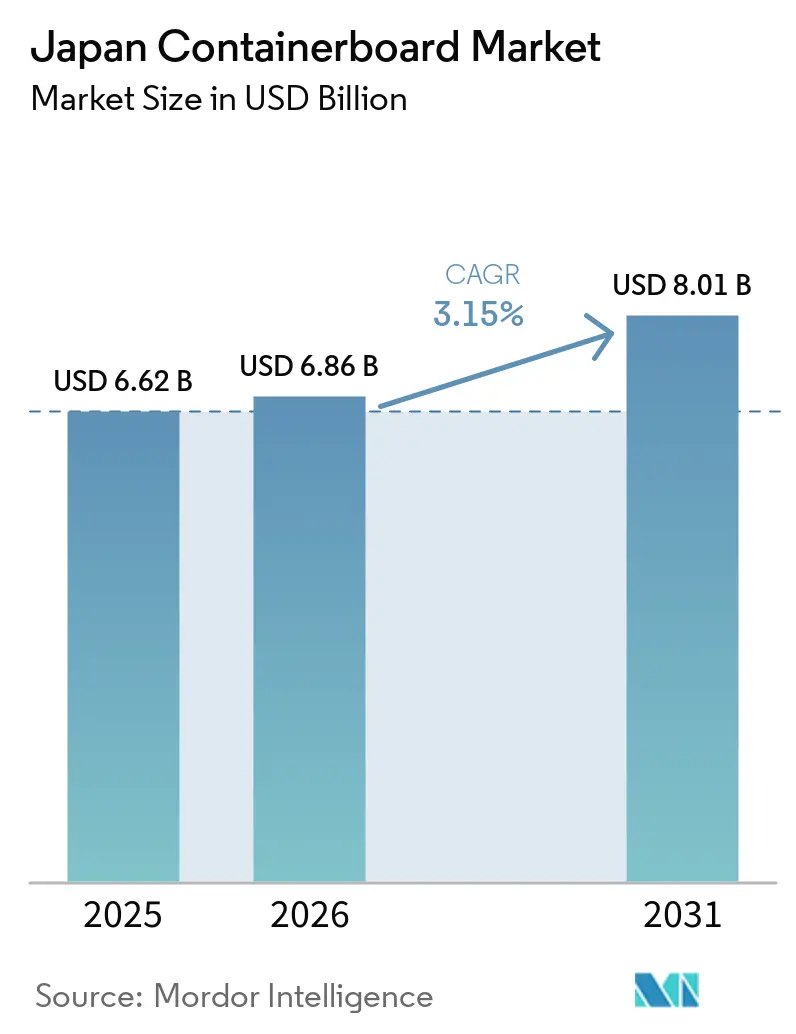
| 基準年の市場規模 (2025) | 6.62 十億米ドル |
| 市場規模 (2026) | 6.86 十億米ドル |
| 市場規模 (2031) | 8.01 十億米ドル |
| 成長率 (2026 - 2031) | 3.15 % |
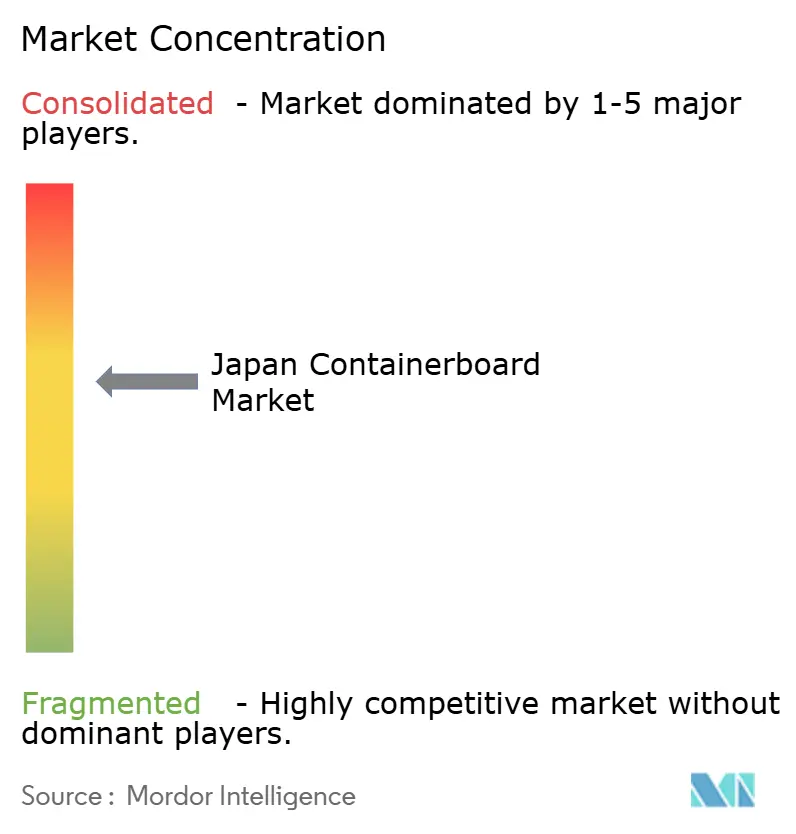
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる日本コンテナボード市場分析
日本コンテナボード市場規模は、2025年の66.2 ビリオン 米ドルから2026年には68.6 ビリオン 米ドルへと拡大し、2031年までに80.1 ビリオン 米ドルに達する見込みで、2026年から2031年にかけてCAGR 3.15%で成長すると予測されます。日本コンテナボード市場の成長は、化石由来プラスチックからの転換と、国内eコマースによる安定した小包輸送量によって支えられています。この二つの力が、小売、食品流通、日常的な消費者向け配送において紙ベースの輸送形態の役割を拡大しています。同時に、電子機器・半導体の輸出包装が、より高付加価値の製品を保護し、より厳格な取り扱い要件を満たすことができる強度の高いクラフトベースのグレードへの需要を押し上げています。競争は製紙工場レベルで集中した状態が続いていますが、幅広いコンバーター基盤により、日本コンテナボード市場においてサービス品質、カスタマイズ対応、地域配送パフォーマンスが引き続き重要な要素となっています。古紙、燃料、輸送のコスト変動が上昇余地を依然として制限しているため、日本コンテナボード市場における今後の成長は、純粋な数量回復と同様に、製品ミックスと価格規律にも依存する可能性が高いと考えられます。
主レポートのポイント
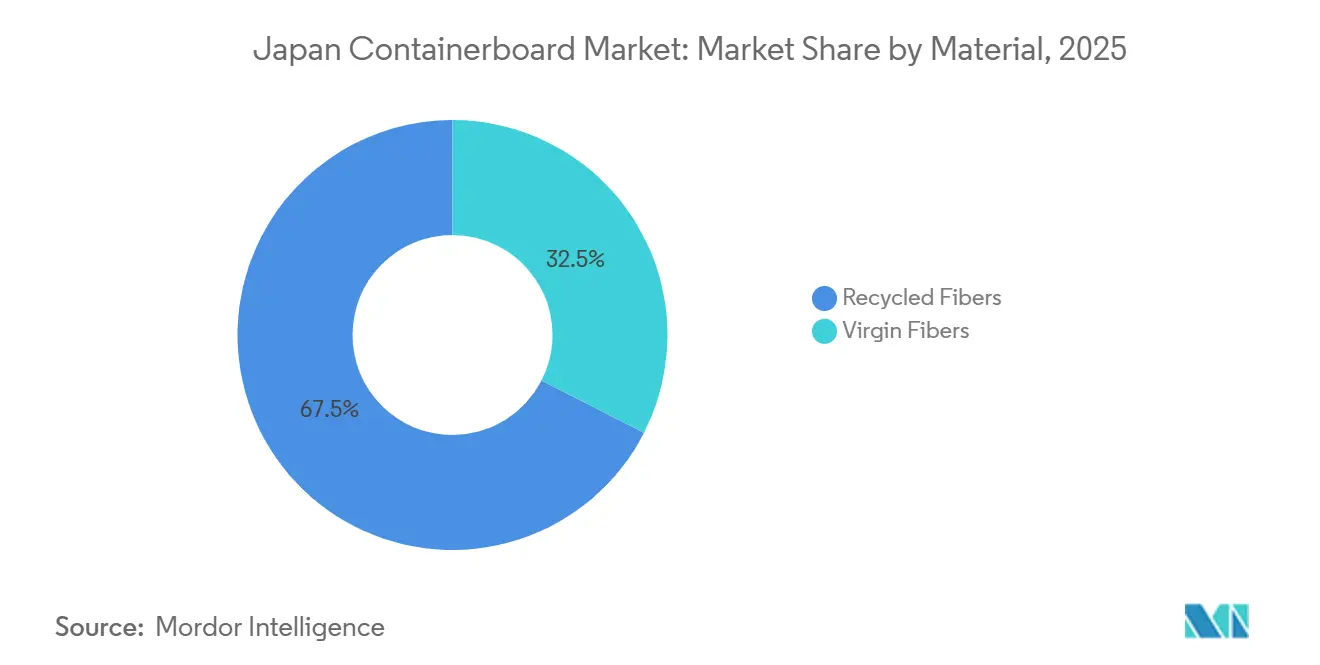
- 素材別では、リサイクルファイバーが2025年の日本コンテナボード市場シェアの67.48%を占めました。
- 製品タイプ別では、クラフトライナーセグメントの日本コンテナボード市場規模は2031年にかけてCAGR 4.41%で拡大する見込みです。
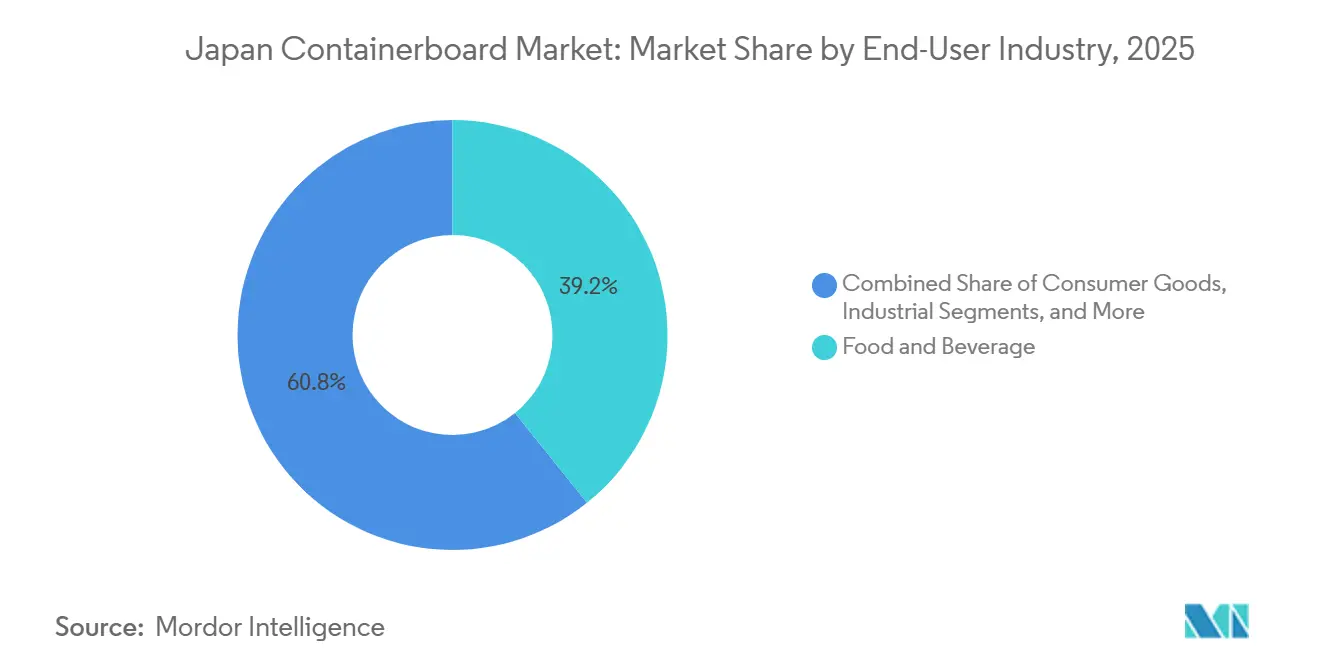
- エンドユーザー産業別では、食品・飲料が2025年の日本コンテナボード市場シェアの39.24%を占めました。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
日本コンテナボード市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| プラスチック代替とリサイクル性への選好 | +0.9% | 全国規模、東京・大阪および主要都市部の小売回廊での影響が最大 | 短期(2年以内) |
| eコマースおよび小包配送需要 | +0.8% | 関東(東京都市圏)、関西(大阪・京都・神戸)、中部(名古屋) | 短期(2年以内) |
| 食品・飲料向け段ボール消費の安定 | +0.5% | 全国規模、北海道・東北(水産物・乳製品)および九州(農産物輸出)に集中 | 中期(2〜4年) |
| 電子機器・半導体・産業用輸出包装需要 | +0.4% | 九州(半導体クラスター)、東北(EV電池工場)、関東 | 中期(2〜4年) |
| 保護包装におけるEPS代替としての段ボールクッション材 | +0.3% | 全国規模、関東・近畿の物流センターでの活動が中心 | 中期(2〜4年) |
| 物流改革に伴う軽量・自動化対応ボード需要 | +0.2% | 全国規模、関東・関西の大型物流センターで加速 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
プラスチック代替とリサイクル性への選好
日本が化石由来プラスチックからの転換を義務付けたことにより、日本コンテナボード市場の潜在需要基盤が拡大しています。[1] 合成食品接触包装材に関するポジティブリスト制度は2025年6月1日に完全施行され、食品関連用途における非紙系フォーマットのコンプライアンス要件が引き上げられました。[2] 容器包装リサイクル法に基づくリサイクル義務も、より複雑なプラスチック構造と比較した場合の単一素材段ボールフォーマットの相対的なコスト競争力を高めています。これは、エンドバイヤーが積極的に持続可能なフォーマットを選択していない場合でも、包装ユーザーが紙へ移行できることを意味します。なぜなら、経済性とコンプライアンス負担が上流側にシフトしているからです。Ojiはすでにその方向性を数値化しており、FY2024に達成した3,000トンから引き上げ、FY2030までに持続可能な包装代替によって年間5,000トンのプラスチック削減を目標としています。これにより、日本コンテナボード市場は短期的な消費者センチメントに依存しない政策に裏付けられた需要チャネルを持つこととなり、食品・小売・輸送包装の意思決定において引き続き重要性を保つと見込まれます。
eコマースおよび小包配送需要
日本のデジタル小売経済は、日本コンテナボード市場において使用されるボードの量と必要とされる箱の仕様の両方を変化させています。[3] 日本のB2C eコマース市場はFY2024に26.1 兆円(1,864 ビリオン 米ドル)に達し、前年比5.1%増となり、日本製品のクロスボーダー購入は5.78 兆円(413 ビリオン 米ドル)に上りました。食品・飲料のeコマースは3.12 兆円(206 ビリオン 米ドル)に達し、冷蔵・生鮮配送フォーマットで使用される断熱・耐湿性段ボールシッパーへの需要を牽引しました。2024年のトラックドライバーの時間外労働上限規制も、フルフィルメント事業者が容積重量チャージを削減し積載効率を向上させる薄型・ジャストフィット箱へのシフトを促しています。Rengoが2025年1月に発売したJ-RexS自動包装機は、設備革新が物流センターにおいて適切なサイズの段ボールケースを大規模に生産するのに貢献していることを示しています。これらの変化は総じて、日本コンテナボード市場が小包数の増加だけでなく、スピード、容積効率、自動化フルフィルメントを中心とした包装の再設計からも恩恵を受けていることを示しています。
食品・飲料向け段ボール消費の安定
食品・飲料は、日本コンテナボード市場において最も安定した需要基盤であり続けています。なぜなら、必需品の流通量は裁量的なオンライン支出や短命な小売サイクルに左右されないからです。加工食品、食料品配送、生鮮農産物の出荷は、店舗補充と宅配の両チャネルにわたるコールドチェーンルートにおいて、耐湿性段ボールシッパーの使用を増加させています。小売業者や包装ユーザーも、リサイクル性と素材のシンプルさが重視される一部の食品物流用途において、EPSクーラーや一部のプラスチッククラムシェルを無ワックスまたは紙ベースの代替品に置き換えています。これにより、段ボール出荷量全体の成長が緩やかな場合でも、紙ベースの輸送包装は国内流通と輸出志向の食品サプライチェーンの両方で引き続き重要な役割を果たしています。このセグメントはまた、産業用出荷が一時的に軟化する局面でも日常的な食品フローが継続するため、生産者にとってより安定したベースロードを提供します。日本コンテナボード市場においてこの安定性が重要なのは、他のエンドユースがより循環的な局面を経る中でも、製紙工場の稼働率とコンバーターのスループットを支えるからです。
電子機器・半導体・産業用輸出包装需要
日本の半導体・産業政策は、日本コンテナボード市場内に高マージンの需要ポケットを生み出しています。[4] 熊本周辺の活動や東北のEV関連製造を含む補助金付きファウンドリー投資が、トリプルウォールおよび帯電防止段ボール包装への需要を増加させています。これらの用途には高い破裂強度とリングクラッシュ性能が必要であり、日本コンテナボード市場においてプレミアムクラフトベースグレードの使用増加を支えています。クリーンルームおよび静電気放電要件も、コンバーターに対して標準的な国内輸箱に求められる以上の厳格な品質管理を求めています。技術グレードの生産能力を九州・東北に近接配置した生産者は、コモディティライナーサプライヤーが通常得られるよりも良好な価格設定を実現できます。これは、国内基本出荷量の成長が緩やかな場合でも、日本コンテナボード市場が特殊グレードから価値成長を生み出せることを意味するため重要です。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| OCC・エネルギー・燃料コストの変動 | -0.5% | 全国規模、内陸製紙工場と長距離配送ゾーンでのエクスポージャーが最大 | 短期(2年以内) |
| 再利用可能プラスチッククレートおよび代替包装フォーマットとの競合 | -0.3% | 関東(小売・物流ハブ)、関西(FMCG流通) | 中期(2〜4年) |
| 物流2024年規制変更による配送コスト圧力の上昇 | -0.2% | 全国規模、特に遠隔地域(北海道・沖縄)および小口多停留所ルート | 短期(2年以内) |
| 古紙品質の上限と汚染限界 | -0.1% | 全国規模、東京・大阪近郊の高スループットリサイクルハブに集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
OCC・エネルギー・燃料コストの変動
インプットコストの変動は、日本コンテナボード市場の生産者にとって最も直接的な収益圧力であり続けています。日本のOCC輸出価格(東南アジア向け)は、2024年8月のトン当たり195〜205米ドルから2026年1月には145〜150米ドルへと下落しており、地域の古紙価値がいかに急速に変動しうるかを示しています。国内古紙在庫も2025年12月末時点で前年比61%増加しており、一時的に原料調達圧力を緩和しましたが、不安定な需給状況も示しています。エネルギーはさらなるリスク層を加えています。製紙工場は重燃料ユーザーであり、Rengoはより広範なコストおよび排出量転換の一環として、FY2025に金津工場での石炭からLNGへの転換を完了しました。長期的な効率が改善する場合でも、原材料と燃料価格のこうした変動は、販売価格が完全に追いつく前にマージンを圧縮する可能性があります。これにより、調達規律と価格転嫁は日本コンテナボード市場全体にわたる持続的な課題となっており、特に内陸輸送と変動する輸出連動型古紙フローにさらされている生産者にとって顕著です。
再利用可能プラスチッククレートおよび代替包装フォーマットとの競合
再利用可能プラスチッククレートおよびその他の返却可能フォーマットは、日本コンテナボード市場の特定の部分において構造的な課題をもたらし続けています。これらは、高頻度の返却により再利用が経済的に魅力的となり、廃棄コストが限定される閉ループの食品サービスおよび自動車ルートで最も競争力があります。一回使用包装に対するリサイクルコスト義務も、再利用経済性が測定しやすい施設環境において段ボールフォーマットのコスト負担を高めています。そのリスクは、箱の量が多くルート密度が高い都市部の加工食品流通において最も高くなっています。この圧力は、日本の物流改革によって部分的に相殺されています。ドライバー確保の逼迫が、再利用可能クレートが依存する逆物流回収ランの取り扱い負担を増大させているからです。それでも、段ボールが明確な利便性やコスト優位性を持たない特定の閉ループルートにおいては、日本コンテナボード市場にとって現実的な代替脅威であり続けています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材別:リサイクルファイバーが優位を占めるが、バージンァイバーの成長が仕様アップグレードを示唆
リサイクルファイバーは2025年の日本コンテナボード市場シェアの67.48%を占め、市場全体の明確な基本素材となっています。このリードは、可用性とコスト管理が最も重要な標準的輸送、小売輸送、日常的な流通フォーマットにおける古紙への日本の長年の選好を反映しています。国内製紙工場は、プレミアムファイバーコストを必要とせずに幅広い国内箱需要に対応できるテストライナーおよびリサイクルフルーティングのリサイクル原料に大きく依存しています。確立された回収習慣と規律ある分別も、リサイクル原料を大規模に使用可能な状態に保つのに役立っており、マスマーケット包装用途の安定した生産を支えています。その結果、リサイクルファイバーは、価格安定性、地域での入手可能性、予測可能なパフォーマンスが絶対的な最高強度プロファイルよりも重要な場合のデフォルト選択肢であり続けています。
バージンファイバーは2026年から2031年にかけてCAGR 4.32%で拡大する見込みであり、日本コンテナボード市場の一部が高性能包装へとシフトしていることを示しています。この成長は、要求の厳しい用途においてリサイクルライナーが一貫して提供できる以上のリングクラッシュ強度と破裂強度を必要とする輸出グレードの産業包装および電子機器出荷と結びついています。Daioは2025年7月に三島市の商業用セルロースナノファイバー工場での操業を開始しました。年間生産能力は2,000トンで、以前の規模の20倍となります。この投資は、生産者が物流・包装用途向けに薄くても強いボード構造を開発するにつれて、素材格差が時間とともに縮小する可能性を示唆しています。日本コンテナボード市場における方向性は明確です。リサイクルファイバーが幅広い数量需要を支え続ける一方で、バージンファイバーの成長は技術的性能が高いインプットプロファイルを正当化する用途によって牽引されています。
製品タイプ別:テストライナーが数量を支え、クラフトライナーがマージンプレミアムを獲得
テストライナーは2025年の日本コンテナボード市場の43.66%を占め、数量需要の中心に位置し続けています。そのリーダーシップは、標準的な段ボールフォーマットが出荷フローを支配する国内消費財、食品、一般商品物流におけるリサイクルファイバーベースの供給の強さを反映しています。テストライナーは幅広い日常的な箱仕様に対応しており、全国流通と定期的な倉庫補充の実用的な主力製品となっています。フルーティングは段ボールボードの中間層として引き続き重要であり、生産者は主に規模、可用性、標準的な包装ニーズに対応するコンバーターへの近接性で競争しています。このミックスは、回収ファイバーへの安定したアクセス、大規模生産、安定したコンバーター供給を支える地域配送ネットワークを持つ製紙工場に有利です。
クラフトライナーは2026年から2031年にかけてCAGR 4.41%で成長する見込みであり、より強力で特殊化された包装用途へのシフトを反映しています。半導体機器、産業財、食品の輸出包装が、より高い破裂強度、耐湿性、認証対応紙グレードへの需要を増加させています。Rengoの八潮工場における第2バイオマスボイラーは、90 ビリオ 円(601 ミリオン 米ドル)の投資に裏付けられ、FY2026の稼働開始が予定されており、年間25,000トンのCO2排出量削減と高グレードライナー生産のコスト基盤強化が期待されています。包装バリューチェーン全体にわたるリサイクル義務も、性能を犠牲にせずに素材使用量を削減できる軽量ボード設計を促進しています。これが、日本コンテナボード市場においてテストライナーが数量を支え、価値とマージンがより高い仕様のエンドユースにおけるクラフトライナー需要にますます結びついている理由です。
エンドユーザー産業別:食品・飲料が基盤を維持し、消費財が成長ペースを牽引
食品・飲料は2025年の日本コンテナボード市場シェアの39.24%を占め、最大のエンドユースセグメントとなっています。食品流通は日々動いており、多くの他の包装カテゴリーよりも裁量的支出の変動にさらされにくいため、このセグメントは回復力を保っています。加工食品、食料品配送、生鮮農産物のフルフィルメントが、国内物流全体にわたって断熱・耐湿性段ボールシッパーの使用を促進しています。紙ベースのフォーマットも、リサイクル性と素材のシンプルさがより重要視される一部の食品物流用途において、EPSクーラーや一部のプラスチッククラムシェルに取って代わっています。これにより、段ボール出荷量全体の成長が緩やかな場合でも基本需要は安定しており、食品・飲料が日本コンテナボード市場を引き続き支えている理由となっています。
消費財は2026年から2031年にかけてCAGR 4.48%で成長する見込みであり、日本コンテナボード市場において最も成長の速いエンドユーザーポケットとなっています。ダイレクト・トゥ・コンシューマーのサブスクリプション、美容eコマース、プレミアム家庭用品、短期間のブランド付き輸送フォーマットがそのペースを支えています。これらのカテゴリーは多くの場合、小包ネットワークを通じた輸送中に商品を保護しながら、精密なサイジング、よりクリーンな印刷表現、軽量な箱フォーマットを必要とします。産業用需要は、自動車、精密製造、半導体の出荷が重量物リサイクル可能輸送包装を引き続き必要とするため、引き続き重要です。Ojiは2025年5月の大阪・関西万博において、テトラパックジャパンおよびゴールドパックと協力して無菌カートンパッケージを段ボール箱にリサイクルする閉ループ用途を実証しました。必需品の食品出荷、より速く成長する消費財小包、耐久性のある産業用需要のバランスにより、日本コンテナボード市場は単純な小売包装の話が示唆するよりも幅広いエンドユース基盤を持っています。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご確認いただけます
地理的分析
関東地域は、日本最大の人口基盤と最も密度の高い倉庫・小売フローの集積を兼ね備えているため、日本コンテナボード市場において引き続き最大の消費ハブとなっています。東京〜大阪回廊は、日本で最も幅広い食品加工、物流センター活動、eコマースフルフィルメントを担っていますこの集中は、日本コンテナボード市場全体で輸送コストが上昇する中、工場立地をより重要にしています。2024年4月に施行されたトラックドライバーの時間外労働上限(年間960時間)は、長距離ルートの配送コスト圧力を高め、輸送計画の柔軟性を低下させました。Rengoの日本全国35工場の段ボールネットワークは、平均配送距離の短縮がサービス信頼性とコスト管理を支えるため、この環境において構造的な優位性をもたらしています。
九州は、半導体投資が高仕様箱への需要を押し上げているため、日本コンテナボード市場において最も強力な製品ミックスアップグレードゾーンとして台頭しています。熊本やその他の産業地域における補助金付きプロジェクトが、半導体機器・部品向けのトリプルウォール・帯電防止段ボール包装への需要を増加させています。この地域はまた、主要なアジアの海上航路に近接しており、産業用・食品関連出荷向けのクラフトライナー主体の包装の発送を支えています。北海道と東北は、無ワックスまたはバリアコーティングされた段ボール輸送包装を必要とする水産物、乳製品、農産物の出荷において引き続き重要です。これらの北部地域は、温度管理が必要な商品が基本的な乾燥品流通よりも頑丈な外装包装と一貫した取り扱いパフォーマンスを必要とする傾向があるため、重要性を持ち続けています。
大阪・京都・神戸を中心とする近畿は、食品・飲料加工業者、医療品流通業者、eコマース事業者からの強い需要を持つ、日本コンテナボード市場における第三の戦略的需要ノードを形成しています。Ojiの大阪・関西万博2025リサイクルプロジェクトも、この地域が新たな循環型コンテナボード用途の商業的テストベッドとして機能できることを示しました。日本の紙・板紙の自給率93%は、日本コンテナボード市場規模に輸入コスト変動や為替圧力に対する国内供給バッファーを与えています。需要成長は緩やかに推移する可能性が高く、日本コンテナボード市場における今後の成長は、基本的な箱の数量の急増よりも、ミックス改善とプレミアムグレードにより依存することになるでしょう。
競争環境
日本コンテナボード市場は、製紙工場レベルでの高い集中度とコンバーターレベルでの分散を組み合わせています。上位4社が国内ボード生産能力の約65%を支配している一方、400社以上の独立系コンバーターが地域・特殊顧客にサービスを提供しています。この構造により、大手製紙工場はファイバー調達、エネルギー投資、全国供給契約において優位性を持ちます。また、カスタマイズ、迅速な納期対応、地域配送サービスによってビジネスを獲得できる小規模コンバーターにも余地を残しています。Ojiは2024年に国内板紙生産量の25.8%のシェアを保持しており、持続可能な包装と森林バイオマス事業へのポートフォリオ転換を進めています。
OjiのMedium-Term Management Plan 2027は、2,700 ビリオン 円(18 ビリオン 米ドル)の成長投資を設定し、FY2024の700 ビリオン 円(5 ビリオン 米ドル)から引き上げ、FY2027までに持続可能な包装収益1,280 ビリオン 円(9 ビリオン 米ドル)を目標としています。2024年4月のWalki Holding Oyの買収により、紙ベースのラミネートおよびバリア機能が追加され、耐湿性用途においてより多くのプラスチック集約型包装構造を段ボールフォーマットが代替するのに役立てることができます。Rengoは、CO2排出量を130,000トン削減しながら将来の生産の操業基盤を改善するため、FY2025に金津工場での石炭からLNGへの転換を完了しました。Rengoはまた、ドイツのゴッホにあるTRICOR Packaging and Logistics AGへの254 ビリオン 円(1,697 ミリオン 米ドル)の投資を通じて国際的なフットプリントを拡大し、2025年7月に生産を開始しました。これらの動きは、日本コンテナボード市場の主要企業が、単なるコモディティ生産だけでなく、技術、脱炭素化、ネットワーク強化を通じて競争していることを示しています。
Daioは2025年7月、三島市の2,000トンセルロースナノファイバー工場での商業運転を開始することで技術的地位を強化しました。これにより、より薄く強い包装材料の生産が支援されます。このファイバーサイエンスへの注力は重要です。なぜなら、自動化対応の軽量ボードと帯電防止・高破裂強度段ボールが日本コンテナボード市場において依然として開拓余地のある分野であるからです。日本のリサイクルおよびプラスチック循環規制も、包装調達の意思決定において文書化された持続可能性パフォーマンスをより重要にしています。技術的強度、安定したファイバー調達、検証済みの持続可能性を組み合わせることができるサプライヤーは、日本コンテナボード市場が高仕様グレードへとシフトするにつれて価格決定力を維持できる可能性が高いと考えられます。
日本コンテナボード産業のリーダー企業
-
Oji Holdings Corporation
-
Rengo Co., Ltd.
-
Marusan Paper Mfg. Co., Ltd.
-
Taiko Paper Mfg., Ltd.
-
Nippon Paper Industries Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年5月:Tokushu Tokai Paper Co., Ltd.は、2026年5月より発効する「Vision 2035」のもと、資源の再利用、環境対策、新規事業開発に重点を置き、より充実した配当方針の改訂を伴う第7次中期経営計画を策定しました。
- 2026年3月:Daio Paper Corporationは、2024年5月に発表された基本的な戦略的提携を受け、Daio Kaiun Co., Ltd.およびMisuga Kaiun Co., Ltd.からHokuetsu Corporationの株式16.24%を263 ビリオン 円(1,758 ミリオン 米ドル)で取得する買収を完了しました。この取引は相互株式保有関係を再調整し、FY2026までに合計営業利益200 ビリオン 円(1,337 ミリオン 米ドル)の改善を目標とする生産技術・物流共有パートナーシップを深化させるものです。
- 2026年1月:Hokuetsu Corporationは、より広範な組織再編の一環として、2026年4月1日付で新たな国際紙輸出営業部を設立しました。格付投資情報センターは、中国の白板紙事業の約90%の戦略的売却後のポートフォリオ多様化とキャッシュフロー創出力の強化を理由に、2024年11月にHokuetsuの発行体格付けをA-(ポジティブ)からA(安定的)に引き上げました。
- 2026年1月:Tokushu Tokai Paper Co., Ltd.は、2025年7月に発表されたTomoegawa Co., Ltd.の機能性紙事業資産の取得に続き、Tomoegawa Co., Ltd.と紙絶縁ライセンス契約を締結しました。この動きにより、Tokushu Tokaiの特殊素材ポートフォリオが絶縁グレード紙に拡大し、標準的なコンテナボード隣接用途を超えた潜在市場が広がります。
日本コンテナボード市場レポートの調査範囲
日本コンテナボード市場は、段ボール包装ソリューションの製造に使用されるコンテナボードの生産、流通、消費を包含しています。バージンファイバーおよびリサイクルファイバーから製造されたコンテナボードを含み、クラフトライナー、テストライナー、フルーティングなどの主要製品タイプをカバーしています。これらの素材は主に、食品・飲料、消費財、産業用、医薬品、農業を含む様々なエンドユーザー産業における保護・輸送包装用途に使用されています。市場は、持続可能で軽量かつ耐久性のある包装ソリューションへの需要増加によって牽引されています。
日本コンテナボード市場レポートは、素材(バージンファイバー、リサイクルファイバー)、製品タイプ(クラフトライナー、テストライナー、フルーティング)、エンドユーザー産業(食品・飲料、消費財、産業用、その他のエンドユーザー産業)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| バージンファイバー |
| リサイクルファイバー |
| クラフトライナー |
| テストライナー |
| フルーティング |
| 食品・飲料 |
| 消費財 |
| 産業用 |
| その他のエンドユーザー産業 |
| 素材別 | バージンファイバー |
| リサイクルファイバー | |
| 製品タイプ別 | クラフトライナー |
| テストライナー | |
| フルーティング | |
| エンドユーザー産業別 | 食品・飲料 |
| 消費財 | |
| 産業用 | |
| その他のエンドユーザー産業 |
レポートで回答される主要な質問
2026年の日本コンテナボード市場規模と2031年の見通しはどのくらいですか?
日本コンテナボード市場は2026年に68.6 ビリオン 米ドルとなり、2026年から2031年にかけてCAGR 3.15%で成長し、2031年までに80.1 ビリオン 米ドルに達する見込みです。
日本ではどの素材セグメントが需要をリードしていますか?
リサイクルファイバーが2025年に67.48%のシェアでリードしており、バージンファイバーは2031年にかけてCAGR 4.32%でより速く成長する素材タイプとなっています。
現在の需要で最も強い製品タイプはどれで、最も速く成長しているのはどれですか?
テストライナーが2025年に43.66%のシェアでリードしており、クラフトライナーは2031年にかけてCAGR 4.41%で最も速く成長する見込みです。
日本において段ボールボーへの最大の需要を生み出しているエンドユーザーグループはどれですか?
食品・飲料は2025年に39.24%のシェアで最大のエンドユーザーであり続けており、安定した日常的な流通と耐湿性輸送フォーマットへの需要増加によって支えられています。
なぜ日本では高仕様ボードがより重要になっているのですか?
半導体、電子機器、輸出包装は、より強く、よりクリーンで、より特殊化された段ボールフォーマットを必要としており、クラフトライナー、トリプルウォール箱、帯電防止ソリューションへの需要を押し上げています。
日本のサプライヤーとコンバーター間の競争はどのように構成されていますか?
上位4社が国内ボード生産能力の約65%を支配していますが、400社以上の独立系コンバーターがサービス、カスタマイズ、地域配送リーチで引き続き競争しています。