
ニカラグア通信MNO市場規模およびシェア
市場概要
| 調査期間 | 2019 - 2030 |
|---|---|
| 予測データ期間 | 2025 - 2030 |
| 歴史データ期間 | 2019 - 2023 |
| 市場規模 (2025) | 430.20 百万米ドル |
| 市場規模 (2030) | 534.20 百万米ドル |
| 成長率 (2025 - 2030) | 4.43 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |

Mordor Intelligenceによるニカラグア通信MNO市場分析
ニカラグア通信MNO市場規模は2025年に4億3,020万USDと推定され、2030年までに5億3,420万USDに達すると予測されており、予測期間(2025年~2030年)中のCAGRは4.43%です。加入者数の観点では、市場は2025年の715万加入者から2030年には849万加入者へと、予測期間(2025年~2030年)中に3.49%のCAGRで成長する見込みです。堅調な拡大は、モバイルブロードバンドの強い普及、農村部の光ファイバーへの公共投資、および企業のデジタル化の進展に支えられており、消費者セグメントと企業セグメントの双方にわたって需要を拡大させています。[1]コスト効率の高い中国のインフラパートナーシップ、継続的なスペクトル再編成、および初期段階の5Gトライアルが、政治的な逆風にもかかわらず成長の勢いをさらに強化しています。通信事業者はネットワークの近代化、タワーの収益化、および付加価値サービスに注力してマージンを向上させる一方、フィンテックパートナーシップを活用してARPUを高めています。スターリンクゲートウェイの承認により農村部のバックホール経済性が改善し、ニカラグア通信MNO市場に新たな対応可能な需要ポケットが開かれています。通貨の変動性と制裁に起因するベンダー制約が設備投資の柔軟性を抑制していますが、中期的な成長見通しを損なうには至っていません。
主要レポートの要点
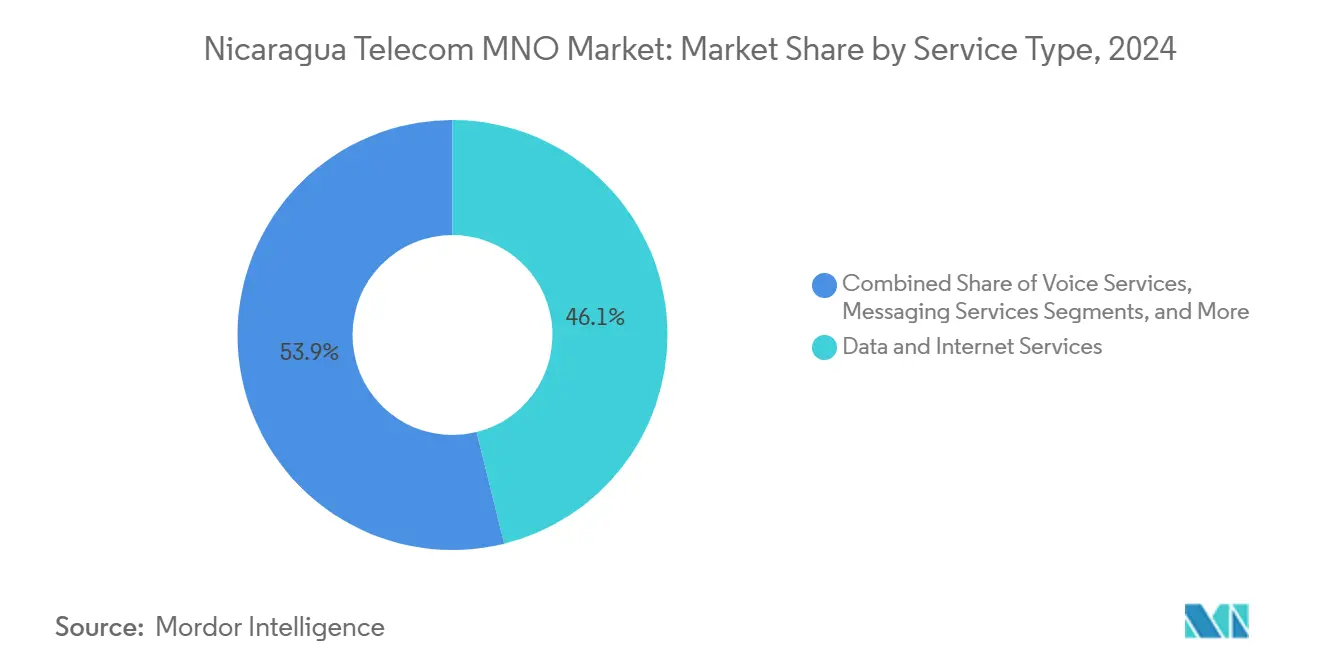
- サービスタイプ別では、データおよびインターネットサービスが2024年のニカラグア通信MNO市場シェアの46.14%を占め、2030年にかけて4.73%のCAGRで拡大しています。
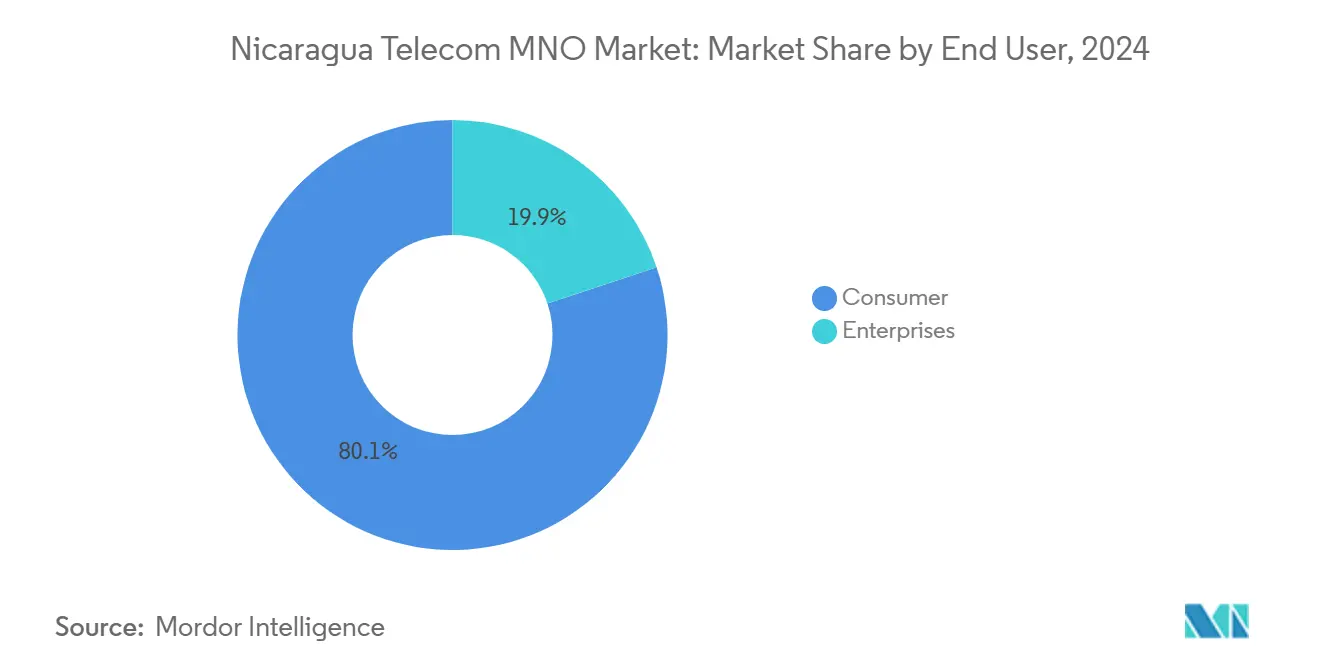
- エンドユーザー別では、消費者サービスが2024年のニカラグア通信MNO市場規模の80.10%を占めており、一方で企業サービスは2030年にかけて5.45%のCAGRで拡大すると予測されています。
ニカラグア通信MNO市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響予測 | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| モバイルブロードバンド利用の増加とスマートフォンの普及 | +1.2% | 全国の都市部中心 | 中期(2~4年) |
| 政府主導の農村部接続プロジェクト(カリブ海沿岸光ファイバーリング) | +0.8% | カリブ海沿岸および内陸農村地帯 | 長期(4年以上) |
| 企業のデジタル化加速とクラウド移行 | +0.7% | マナグア、レオン、グラナダ | 短期(2年以内) |
| LTE-Aに向けたスペクトル再編成および5Gトライアルの準備 | +0.5% | 都市部優先、次いで地方都市 | 中期(2~4年) |
| ARPUを向上させるフィンテックおよびモバイルマネーパートナーシップ | +0.4% | 都市主導の全国展開 | 短期(2年以内) |
| スターリンクゲートウェイ承認によるバックホールコストの低減 | +0.3% | 遠隔地域 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
モバイルブロードバンド利用の増加とスマートフォンの普及
モバイルブロードバンド普及率は2025年初頭に64.1%に達し、データリッチなソーシャルプラットフォームに多くの時間を費やす447万人のインターネットユーザーに支えられています。モバイルダウンロードの中央値速度は22.19Mbpsに上昇し、ネットワーク投資が利用ニーズに応えていることを裏付けています。スマートフォンはOTT音声・動画を促進し、加入者あたりのデータ負荷を高め、段階的なデータプランの普及を促しています。通信事業者はさらに、販売時点管理や在庫管理アプリにモバイル接続を依存するようになった中小企業向けに高速オファーを収益化しています。デバイスの普及とサービスアップグレードの好循環が、ニカラグア通信MNO市場における最も強力な数量ドライバーを支えています。
政府主導の農村部接続プロジェクト(カリブ海沿岸光ファイバーリング)
世界銀行が支援するプログラムにより、100以上の農村自治体にバックボーンリンクとテレセンターが整備され、商業展開のための信頼できる基盤が確立されました。カリブ海沿岸光ファイバーリングは、スマート補助金と共有ダクトを通じてラストマイル投資家の参入コストを引き下げます。通信事業者はこれまで採算が取れないとみなされていたコミュニティを実現可能なターゲットとして設定できるようになり、増分加入者を獲得し収益源を多様化しています。農村部のブロードバンドは政府のデジタルインクルージョン目標も支援しており、展開をさらに加速させる政治的な整合性を生み出しています。[2]
企業のデジタル化加速とクラウド移行
パンデミック後の業務モデルにより、ニカラグアの企業は安定した高速リンクを必要とするSaaS、統合コミュニケーション、およびモバイル決済へと移行しています。企業セグメントはユーザー数こそ少ないものの、専用アクセス、マネージドWAN、およびサイバーセキュリティのアドオンを通じてプレミアムARPUを生み出しています。金融・小売業界のアーリーアダプターがユースケースを実証し、業界横断的な普及を促進しています。通信・フィンテックの連携が接続あたりの収益を増幅させる一方、ニカラグア通信MNO市場における顧客の定着を強化しています。
LTE-Aに向けたスペクトル再編成および5Gトライアルの準備
規制当局はLTEアドバンスドのアップグレードを承認し、スペクトル効率を高めるとともに将来の5G向けにブロックを解放しました。Claro Nicaraguaは2028年までに5Gカバレッジ60%を目指しており、技術的なベンチマークを設定して競合他社の再編成スケジュールの加速を促しています。更新されたネットワークはより高密度なデータトラフィックと新たな企業グレードのSLAをサポートしますが、通貨リスクの中で設備投資の規律維持が不可欠です。それでも、段階的な近代化により通信事業者は競争力を維持し、ニカラグア通信MNO市場の成長軌道を持続させています。
制約要因の影響分析*
| 制約要因 | (~)% CAGRへの影響予測 | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| ベンダーの選択肢を制限する政治的制裁の強化 | −1.1% | 全国 | 長期(4年以上) |
| 設備投資予算を圧迫する通貨下落 | −0.8% | 全国 | 中期(2~4年) |
| マナグア以外での高い鉄塔賃貸料 | −0.4% | 農村部および地方都市 | 中期(2~4年) |
| 基地局のOPEXを引き上げる慢性的な停電 | −0.3% | 全国、農村部に偏重 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ベンダーの選択肢を制限する政治的制裁の強化
拡大した米国の輸出規制により、最先端の米国製無線機器およびコアネットワーク機器へのアクセスが制限され、調達サイクルが長期化してコンプライアンスコストが上昇しています。通信事業者は魅力的な資金調達を提供する中国ベンダーへの依存を強めていますが、これが他のパートナーからのサイバーセキュリティ上の精査を招く可能性があります。制裁はまた外国投資家の意欲を削ぎ、5G展開などの長期プロジェクトを複雑化させています。この政策上の不透明感は、ニカラグア通信MNO市場に対する最大の単一の抑制要因として機能しています。[3]
設備投資予算を圧迫する通貨下落
無線機器、光ファイバー、ソフトウェアの大部分の調達はUSD建てであるため、コルドバの下落がプロジェクトコストを押し上げています。大手通信事業者は部分的にヘッジを行っていますが、中小規模の事業者は換算レートが急上昇した際にアップグレードを先送りします。機器コストの上昇は農村部カバレッジと5Gパイロットの両方においてスケジュール遵守を脅かし、ネットワークリーチとサービスイノベーションを制約しています。持続的な変動性は収益に占める設備投資の割合を削減し、ニカラグア通信MNO市場の拡大を抑制する可能性があります。[4]
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:データサービスが収益変革を牽引
データおよびインターネットサービスは2024年のニカラグア通信MNO市場シェアの46.14%を占め、2030年に向けて4.73%のCAGRで最も速く成長しています。OTT代替サービスの普及により音声・メッセージングは長期的な減少傾向にありますが、農村部や緊急通話においては依然として不可欠なサービスです。IoTおよびM2M回線は初期段階にありますが、産業自動化とスマート農業のパイロットがセルラーバックホールを求めるにつれて上昇局面を迎える見込みです。OTT動画とペイTVのバンドルは、接続とエンターテインメントをパッケージ化することで通信事業者の解約防止に貢献していますが、グローバルストリーマーが価格弾力性を制限しています。ローミング、企業向けVPN、サイバーセキュリティなどの付帯サービスは、ニカラグア通信MNO市場における音声収益の侵食を相殺する防御的な高マージンの収益源を提供しています。
4G容量の拡大、スマートフォンの価格低下、およびクラウド導入の拡大が、データ収益が通信事業者戦略の根幹を担うようになった理由を説明しています。ソーシャルメディアおよびゲームプラットフォームとのコンテンツパートナーシップが、ユーザーエンゲージメントを深めるゼロレーティングプランを促進しています。一方、マイクロ企業向けのマネージド接続は上位層のサブスクリプションを支えています。これらの収束するベクトルが、ニカラグア通信MNO市場においてこのセグメントを突出した成長軌道に乗せ続けています。
注記: 個別セグメントのシェアはレポート購入後にすべてご確認いただけます
エンドユーザー別:企業の成長が消費者の拡大を上回る
消費者回線は2024年のニカラグア通信MNO市場規模の80.10%を占めており、個人のコミュニケーション、情報収集、エンターテインメントにおけるモバイルへの広範な依存を反映しています。しかし、企業向けサブスクリプションはクラウド移行、リモートワークツール、フィンテック統合に牽引され、市場全体を上回る5.45%のCAGRで増加しています。法人顧客はSLA、専用帯域幅、マネージドセキュリティに対してプレミアムを支払い、ブレンドARPUを押し上げています。音声・データ・セキュリティの一括契約が顧客維持を深め、IoT接続のクロスセルが増分的な上昇余地を提供しています。
規模の面では、消費者ボリュームが依然としてキャッシュフローの基盤を担っていますが、競争の飽和が近期の成長を制限しています。そのため通信事業者は、光ファイバー、LTE-A、および今後の5Gスライスを活用してバックアップリンク、SD-WAN、販売時点管理接続に対応することで、中小企業へのアウトリーチを加速させています。この収益ミックスの変化が、ニカラグア通信MNO市場における企業の比重を徐々に高めています。
地理的分析
ニカラグア通信MNO市場は都市部の回廊から大部分の収益を得ており、デバイス所有率と可処分所得が高いマナグアだけで突出した割合を占めています。全国のモバイル普及率は125%に達しており、都市部でのマルチSIM利用を示す一方、農村部のカバレッジ不足を覆い隠しています。山岳地形と分散した集落により、加入者あたりの建設コストが都市部の経済性を超えています。タワーシェアリングとカリブ海沿岸光ファイバーリングがこれらの障壁を低減しつつありますが、停電リスクと鉄塔賃貸プレミアムが依然として遠隔地での積極的な展開を妨げています。
パイロットゾーンにおけるスターリンクバックホールは衛星遅延と帯域幅コストを削減し、農村部のLTEポップサイトを経済的に実現可能にしています。通信事業者がこれらのリンクを活用するにつれて、都市部と農村部のサービス品質格差は縮小し、潜在需要を解放してニカラグア通信MNO市場を押し上げることが期待されています。インフラ共有と通行権取得の加速に向けた継続的な規制支援が、地方展開のスピードアップに不可欠です。
地域のベンチマークが機会の大きさを示しています。隣国コスタリカは光ファイバーアクセス率47.5%を達成しており、ニカラグアの通信事業者が高密度郊外でのFTTHオーバーレイを加速させる動機となっています。国境を越えたローミング協定と中米のスペクトル調和化により端末の互換性が向上し、国際的なインバウンドの解約が減少しています。全体として、地理的な収益多様化は、地上光ファイバー、マイクロ波ホップ、および新興のLEO衛星リンクのバランスの取れた組み合わせにかかっており、これらが一体となってニカラグア通信MNO市場を前進させています。
競争環境
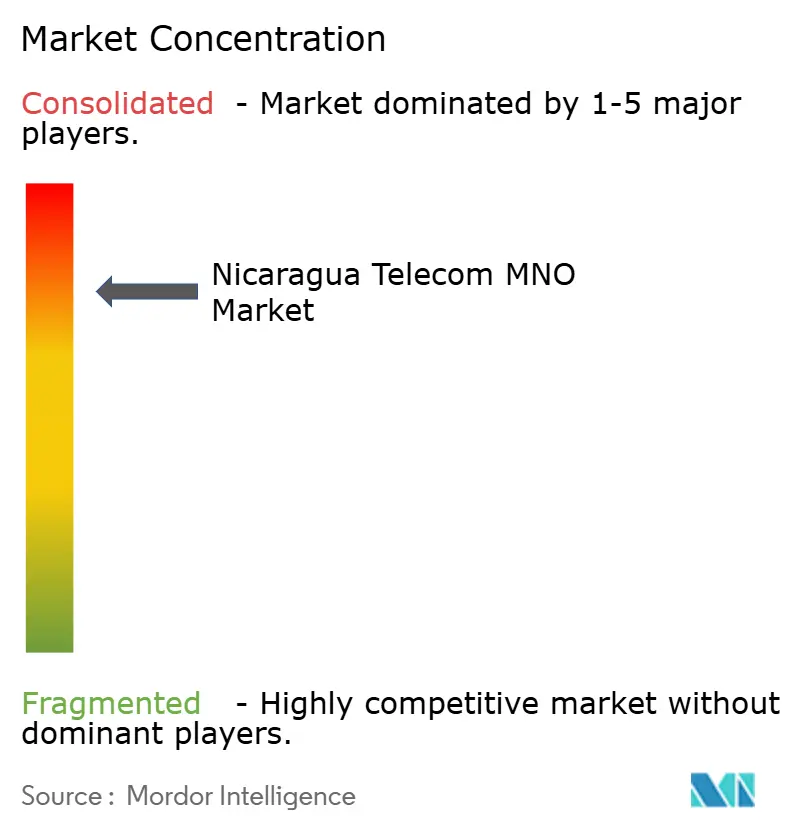
市場は複占構造を示しており、Claro Nicaraguaが最大の加入者数と収益シェアを保持し、Tigo Nicaraguaが主要な競争上の対抗勢力を提供しています。両社は4Gの高密度化、スペクトル再編成、5Gパイロットの探索に向けて多額の設備投資を行っています。Claro NicaraguaはAmérica Móvilのスケールを活用して機器調達と有利な資金調達条件を確保し、一方Tigo Nicaraguaは7,000基の鉄塔をSBA Communicationsに売却することで受動的資産を収益化し、光ファイバーとデジタルサービス拡大のための資本を確保しています。ネットワーク品質とOTTコンテンツのバンドルが主要な差別化要因として機能しています。
マナグアの混雑したセグメントでは顧客獲得コストが上昇傾向にあり、通信事業者はモバイルマネー、少額保険、エンターテインメントのアドオンを通じてロイヤルティを深めています。農村部の成長戦略は、OPEXを軽減するためのハイブリッド電力ソリューションとインフラ共有契約に依存しています。RANアップグレードにおけるファーウェイとの戦略的提携、および決済統合におけるフィンテック企業との連携は、接続性を超えた収益スタックの進化を示唆しています。参入障壁は高いものの、MVNOへの関心は一定程度持続しています。しかし、既存事業者の全国カバレッジに匹敵するために必要な規模は依然として参入を阻む水準にあり、ニカラグア通信MNO市場の現在の構造を維持しています。
2024年に成立した規制上の収斂法により、データ保持とインフラ報告に関するコンプライアンスが強化され、固定費が増加する一方で、スペクトル料金とサービス品質ベンチマークに関する明確性が提供されています。通信事業者はこの法律を複雑な恩恵と捉えています。監視は厳しくなりますが、ライセンスの予測可能性が高まり、長期的なネットワーク計画に役立ちます。したがって、競争の激しさは高水準を維持しつつも安定しており、ニカラグア通信MNO市場の技術タイムラインとサービスバンドルを形成する2つの資金力のある事業者によって支えられています。
ニカラグア通信MNO産業のリーダー企業
-
Claro Nicaragua(América Móvil)
-
Tigo Nicaragua(Millicom International S.A.)
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2024年11月:ニカラグアは一般収斂通信法を制定し、インフラ管理とデータ保全に関するTELCORの監督権限を拡大しました。
- 2024年10月:SBA Communicationsは、ニカラグアのサイトを含むMillicomの約7,000基の鉄塔を9億7,500万USDで取得する手続きを完了しました。この取引は15年間のマスターリース契約に基づき、初年度収益として1億2,900万USDをもたらすことが見込まれています。
- 2024年3月:米国商務省がニカラグアに対する輸出規制規則を強化し、通信機器の輸入に影響を与えました。
ニカラグア通信MNO市場レポートの調査範囲
| 音声サービス |
| データおよびインターネットサービス |
| メッセージングサービス |
| IoTおよびM2Mサービス |
| OTTおよびペイTVサービス |
| その他サービス(付加価値サービス、ローミングおよび国際サービス、企業・卸売サービス等) |
| 企業 |
| 消費者 |
| サービスタイプ | 音声サービス |
| データおよびインターネットサービス | |
| メッセージングサービス | |
| IoTおよびM2Mサービス | |
| OTTおよびペイTVサービス | |
| その他サービス(付加価値サービス、ローミングおよび国際サービス、企業・卸売サービス等) | |
| エンドユーザー | 企業 |
| 消費者 |
レポートで回答される主要な質問
ニカラグア通信MNO市場の現在の価値はいくらですか?
ニカラグア通信MNO市場規模は2025年に4億3,020万USDです。
市場はどのくらいの速さで成長すると予測されていますか?
4.43%のCAGRを記録し、2030年までに5億3,420万USDに達すると予測されています。
最も急速に拡大しているサービスタイプはどれですか?
4.73%のCAGRで成長するデータおよびインターネットサービスが、他のすべてのサービスカテゴリーを上回っています。
企業向けサブスクリプションが重要性を増している理由は何ですか?
企業はクラウド、サイバーセキュリティ、マネージド接続を必要としており、そのセグメントで5.45%のCAGRと通信事業者にとって高いARPUをもたらしています。
予測期間中に農村部の接続性はどのように改善されますか?
政府の光ファイバープロジェクトと新たなスターリンクバックホールリンクが展開コストを削減し、より広範な農村部カバレッジとサービス品質の向上を可能にします。
市場成長を制約する可能性のある要因は何ですか?
ベンダーの選択肢を制限する米国主導の制裁と、設備投資を膨らませる通貨下落が主要な逆風として残っています。