
次世代がん診断市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
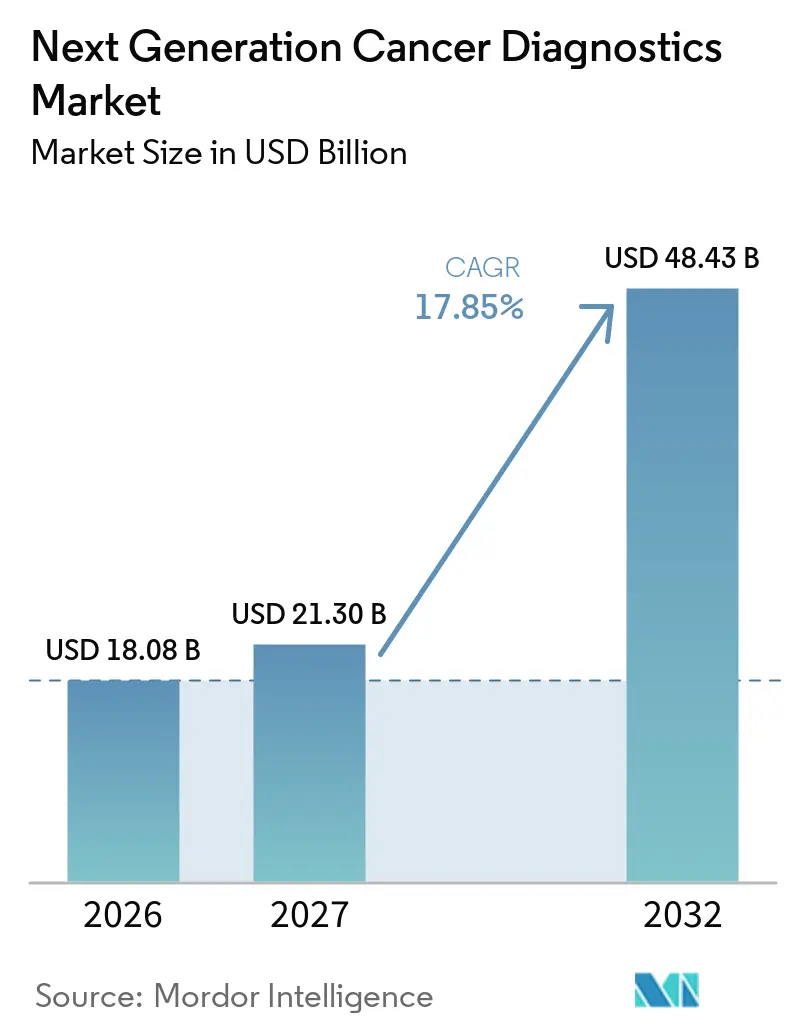
| 市場規模 (2027) | 21.30 十億米ドル |
| 市場規模 (2032) | 48.43 十億米ドル |
| 成長率 (2027 - 2032) | 17.85 % |
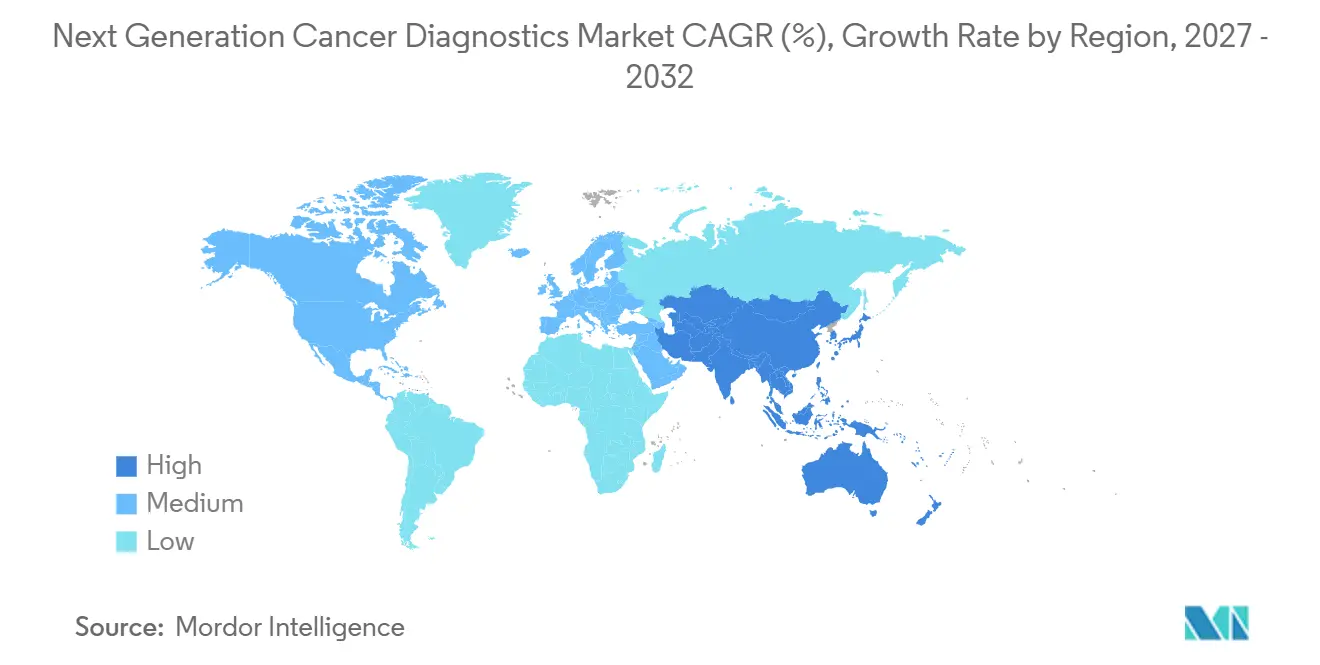
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
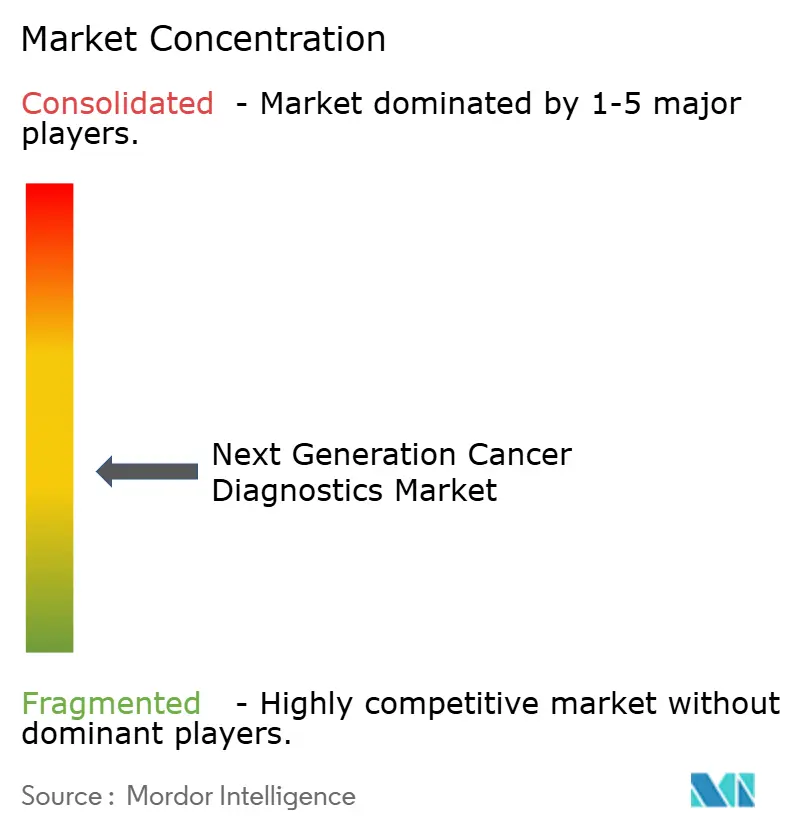
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる次世代がん診断市場分析
次世代がん診断市場は、2026年の180.08 ビリオン 米ドルから2027年には213.0 ビリオン 米ドルへと拡大し、2032年までに484.3 ビリオン 米ドルに達すると予測されており、年平均成長率(CAGR)17.85%で進展します。次世代シーケンシング(NGS)プラットフォームにおける価格の大幅な低下、分析精度の向上、および規制当局による支援の拡大が相まって、腫瘍学における日常的なゲノム検査の普及を加速させています。超低コストの試薬により、全ゲノム解析がコミュニティ病院においても経済的に実現可能となる一方、人工知能(AI)アルゴリズムは臨床症状が現れる数年前に循環腫瘍DNA(ctDNA)を検出し、より早期かつ費用対効果の高い介入を可能にしています。迅速な検査開発サイクル、製薬パイプラインとのコンパニオン診断の共同開発、および低侵襲な液体生検への需要の高まりが、臨床ワークフローを再構築しています。データ主権に関する要件の高まりが同時にオンプレミスAIの導入を促進しており、地域ベンダーにとってコンプライアンス機能による差別化という戦略的機会をもたらしています。
主要レポートのポイント
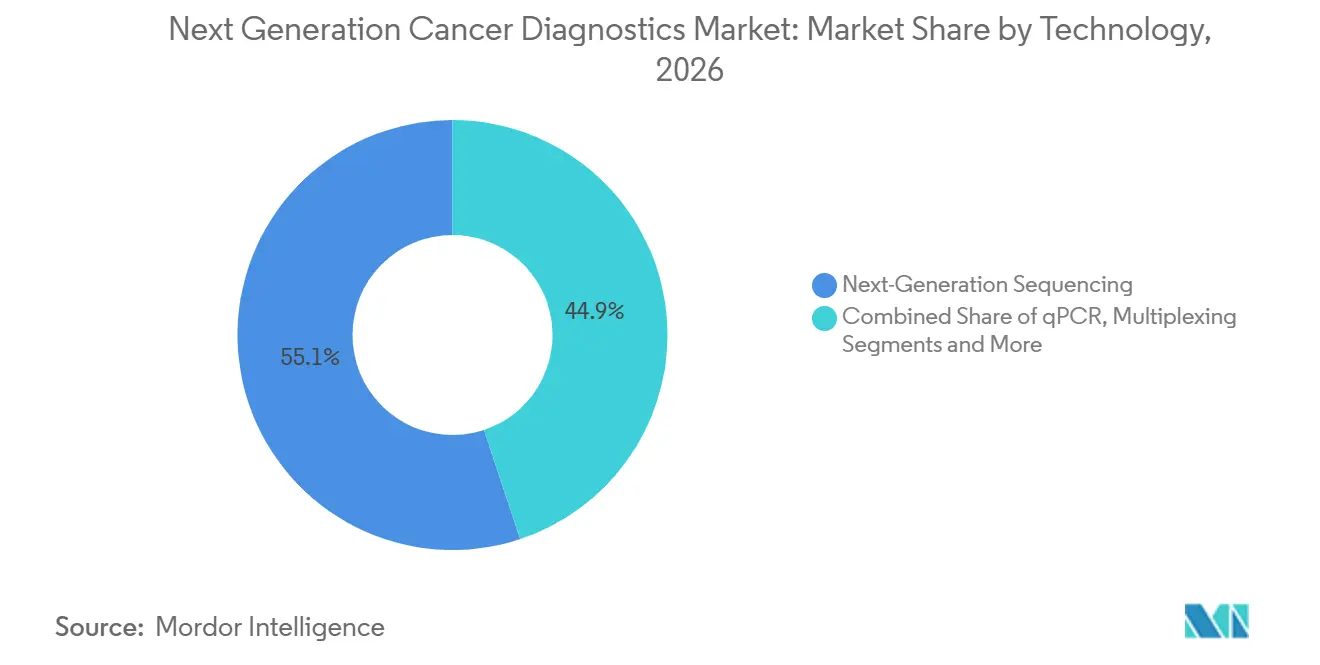
- 技術別では、次世代シーケンシングが2026年の次世代がん診断市場シェアの55.1%を占め、液体生検は2032年にかけてCAGR 18.2%で拡大する見込みです。
- がん種別では、肺がん診断が2026年に28.3%の収益シェアで首位を占め、前立腺がん診断は2032年にかけてCAGR 19.1%で成長すると予測されています。
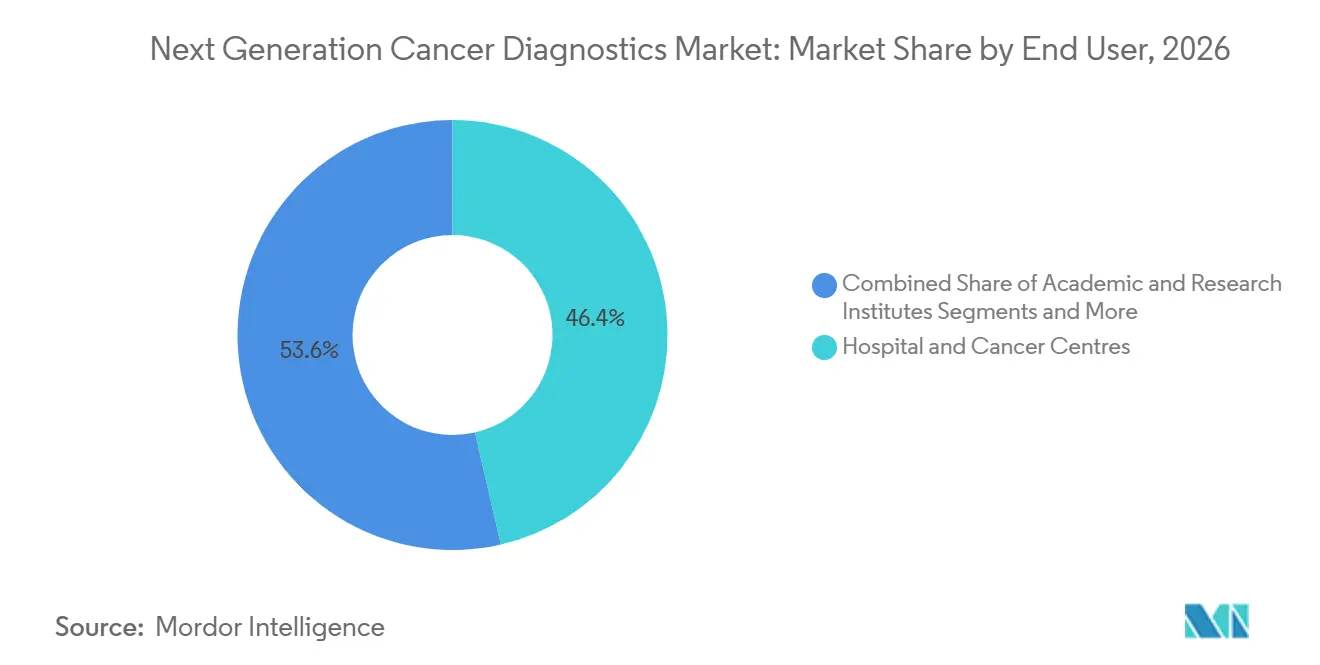
- エンドユーザー別では、病院およびがんセンターが2026年の次世代がん診断市場規模の46.4%を占め、受託研究機関(CRO)は同期間にCAGR 20.3%で成長しています。
- 地域別では、北米が2026年の次世代がん診断市場シェアの41.7%を占め、アジア太平洋地域は2032年にかけてCAGR 22.8%を記録する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| NGSプラットフォームにおける急速なコスト低下と精度向上 | +2.10% | 北米・欧州で最も強い影響を持つグローバル | 短期(2年以内) |
| 治療選択のための液体生検の普及加速 | +1.80% | 北米主導でアジア太平洋に拡大するグローバル | 中期(2〜4年) |
| 標的腫瘍薬のコンパニオン診断(CDx)承認の拡大 | +1.50% | 北米・EU規制主導、アジア太平洋が追随 | 中期(2〜4年) |
| 世界的ながん罹患率の上昇とスクリーニング義務化 | +1.20% | 高齢化人口(日本、欧州、北米)で最も高い影響を持つグローバル | 長期(4年以上) |
| 早期ステージ検出を可能にするAI搭載マルチモーダル分析 | +0.90% | 北米・EU主導、中国が急速に進展 | 短期(2年以内) |
| 分散型検査を可能にする自宅採取マイクロサンプリングキット | +0.70% | アジア太平洋中心、中東・アフリカへの波及、農村市場への浸透 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
NGSプラットフォームにおける急速なコスト低下と精度向上
全ゲノムシーケンシングのコストは2024年に60%低下し、日常的な腫瘍プロファイリングが患者1人あたり1,000米ドル未満で実施可能となりました。[1] Element AVITIシステムはさらに20%の価格削減を実現し、Illuminaの最高スループット機器に匹敵しながら実行時間を24時間未満に短縮しました。このコスト構造により、地域病院が標準的な腫瘍学ワークフローにゲノム検査を統合し、検体の外部送付を削減して治療のターンアラウンドを短縮することが可能となっています。同時に、塩基呼び出し精度の向上により偽陰性率が低下し、精密医療の意思決定に対する腫瘍専門医の信頼が高まっています。大規模な統合型医療提供ネットワークは、そのため院内ゲノムラボを拡充しており、次世代がん診断市場のより広い地域への浸透を促進しています。
治療選択のための液体生検の普及加速
液体生検は早期検出から最前線の治療指針へと移行しており、ctDNAアッセイは治療開始から4週間以内に治療反応を予測します。これは画像診断の8〜12週間と比較して大幅に短縮されています。[2] ARTEMIS-DELFIアプローチは膵臓がんに対して高い感度を示し、無増悪生存期間を改善する迅速なレジメン変更を可能にします。2024年には複数のFDA画期的医療機器指定が、曲線下面積スコア0.90以上のAIベースの尿・血液アッセイを検証しました。腫瘍専門医はctDNA誘導による治療調整に73%の信頼を示しており、液体生検が地域医療プロトコルに組み込まれ、次世代がん診断市場におけるシェアを拡大しています。
標的腫瘍薬のコンパニオン診断承認の拡大
FDAは2024年に15件の新たなコンパニオン診断を承認し、高反応患者サブセットを特定するゲノムアッセイと治療薬を組み合わせることへの規制当局の注力を示しました。[3] FoundationOne CDxなどのプラットフォームは固形腫瘍の適応症を拡大し、Guardant360 CDxは新たな治療パートナーシップを追加しており、アッセイに依存しないマルチ腫瘍ソリューションへの移行を示しています。体外診断規制(IVDR)に基づくEMAの整合化により、欧州の承認タイムラインが最大9ヶ月短縮され、米国・EU同時ローンチが可能となっています。製薬スポンサーは診断開発をフェーズI試験設計に組み込む傾向が強まっており、次世代がん診断市場における統合企業の競争優位性が拡大しています。
世界的ながん罹患率の上昇とスクリーニング義務化
年間新規がん診断数は2040年までに2,840万件に達すると予測されており、急速に高齢化が進む東南アジアで最も急激な増加が見込まれます。各国政府は、国家プログラム内でマルチがん早期検出(MCED)血液検査を試験的に導入するなど、より広範なスクリーニング義務化で対応しています。ステージ移行は説得力のある経済性を提供します。ステージIの治療費は平均50,000米ドルであるのに対し、ステージIVでは300,000米ドルとなっています。インドのバーラト・がんゲノムアトラスは、集団レベルのゲノミクスが地域特有の変異パターンを特定し、スクリーニングの優先事項を調整して次世代がん診断市場の公平な拡大を支援する方法を示しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 償還の不確実性と高い検査コスト | -1.40% | 新興市場と米国民間保険で最も深刻なグローバル | 短期(2年以内) |
| 地域をまたぐ複雑で断片化した規制経路 | -0.80% | 複数地域承認を求める企業に最も高い影響を持つグローバル | 中期(2〜4年) |
| データプライバシーとゲノム主権に関する懸念 | -0.60% | EU・中国が規制を主導、北米は中程度の影響 | 長期(4年以上) |
| バイオインフォマティクスおよびバリアント解釈の人材不足 | -0.40% | 新興市場と専門的応用で最も深刻なグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
償還の不確実性と高い検査コスト
多くの液体生検アッセイはFDA承認にもかかわらず支払者のフォーミュラリー外にあり、患者は3,000〜6,000米ドルの検査費用を自己負担することを余儀なくされています。メディケアの地域カバレッジ決定は、規制承認を超えた追加の臨床有用性エビデンスを定期的に要求し、広範な償還を遅らせています。米国民間保険会社間のばらつきが普及をさらに制限する一方、欧州の単一支払者制度はより合理化された評価を採用しています。価値に基づく腫瘍学契約が進化するにつれ、早期ステージ検出による40〜60%のコスト削減が償還改革を促進する可能性がありますが、当面の摩擦が次世代がん診断市場の即時成長を抑制しています。
地域をまたぐ複雑で断片化した規制経路
臨床検査室開発検査に関するFDA規則の最終化にもかかわらず、世界的に異なる要件が存在し続けています。日本の医薬品医療機器総合機構(PMDA)は、米国承認済みアッセイに対しても現地臨床検証を頻繁に義務付け、ローンチを12〜18ヶ月延長させています。ASEAN調和化の取り組みが進行中ですが、加盟国間の一貫性のないタイムラインが申請書類の準備を長引かせています。コンプライアンスの複雑さは小規模なイノベーターに不均衡な負担をかけ、競争の激しさを抑制し、多国籍展開における次世代がん診断市場のペースを遅らせています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:
NGSプラットフォームが臨床普及を牽引NGSは2026年の次世代がん診断市場シェアの55.1%を占め、包括的な腫瘍プロファイリングのための決的なプラットフォームとしての役割を反映しています。平均ランニングコストの低下と当日中のシーケンシング処理時間の短縮により、中規模病院への参入障壁が下がり、より広範な普及が実現しています。同セグメントのリーダーシップは、高度な並列化によって支えられており、コンパニオン診断および微小残存病変(MRD)パネルを一つのワークフローで対応することが可能です。
液体生検は、非侵襲的なサンプリングと縦断的モニタリング能力に支えられ、2032年にかけてCAGR 18.2%という最も高い成長軌道を維持しています。ctDNAパネル、エクソソームアッセイ、およびAI強化フラグメンテーション解析は、組織サンプルが入手できない場合でも実用的な知見を提供します。一方、定量PCR(qPCR)および多重免疫アッセイは、低い機器コストにより単一バイオマーカー検査においてコミュニティ環境での有用性を維持しています。次世代がん診断市場規模がより豊富なマルチオミクス手法へと移行するにつれ、プロテインアレイおよびDNAマイクロアレイは引き続き縮小傾向にある一方、新興のナノポアおよび量子ベースのシーケンサーが将来の競争上の変曲点を生み出しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
がん種別:
肺がん診断が市場シェアをリード肺がん診断は2026年収益の28.0%を占め、確立された低線量CT検診プログラムおよびEGFR、ALK、ROS1検査を必要とする複数の分子標的療法によって支えられています。組織および血漿アッセイが相まって堅固な償還フレームワークを支え、ボリュームリーダーシップを強化しています。
前立腺がん診断は、積極的監視候補者を層別化しアンドロゲン受容体標的治療を導くゲノム分類器に後押しされ、CAGR 19.1%で成長すると予測されています。乳がんおよび大腸がんセグメントは、HER2およびKRASコンパニオンアッセイが定着しており、安定した貢献を維持しています。NTRKおよびMSIマーカーに対する腫瘍非依存的な承認が従来のがん種の境界を曖昧にし、希少腫瘍への応用にわたって次世代がん診断市場規模を拡大するマルチがんパネルの普及を促進しています。
エンドユーザー別:
病院が支配的、受託研究機関が加速病院およびがんセンターは2026年の次世代がん診断市場シェアの46.0%を占め、統合された病理・腫瘍チームおよびハイスループットシーケンサーを運用するための資本リソースによって支えられています。腫瘍委員会は同日の治療計画策定のためにオンサイトのゲノムデータに依存しており、機関投資を強化しています。
しかしながら、受託研究機関(CRO)はCAGR 20.3%で成長をリードしています。製薬スポンサーはバイオマーカー探索、患者層別化、および臨床試験コンパニオン診断開発をアウトソーシングしており、専門CROに対して予測可能な収益源をもたらしています。学術医療センターは技術検証のハブとして機能し続け、リファレンスラボラトリーはコミュニティクリニックの能力ギャップを補完することで、次世代がん診断市場全体にわたって多様化した需要を確保しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米次世代がん診断市場
北米は2026年収益の41.70%を占め、高度な償還メカニズムおよび米国食品医薬品局(FDA)によるブレークスルーデバイス指定の迅速化によって支えられています。全米総合がんネットワーク(NCCN)のガイドラインはゲノムアッセイを日常的に組み込んでおり、複数のコンパニオン診断(CDx)検査に対する保険適用は全国的な均等化に近づいています。主要な学術センターがAI融合診断の早期採用を牽引し、ベンチャーファイナンスがスタートアップの増殖を支援しています。しかしながら、検査利用管理に対する保険者の精査が次世代がん診断市場における短期的な変動要因となっています。
欧州次世代がん診断市場
欧州はユニバーサルヘルスケアとIVDR準拠の進展に支えられ、相当なシェアを占めています。ドイツと英国が普及をリードし、フランスとイタリアは精密腫瘍学の予算を拡大しています。欧州健康データスペースは国境をえたゲノム研究を促進していますが、厳格な一般データ保護規則の規定により分散型データ処理が必要となっています。調和されたHTA(医療技術評価)フレームワークはより迅速な市場参入を約束していますが、暫定的な行政上の負担がコストを押し上げています。それにもかかわらず、英国とスペインにおける多がん早期発見パイロットプログラムは、より広範な公衆衛生への普及を予兆しており、次世代がん診断市場のベンダーにとって収益の視認性を支えています。
アジア太平洋次世代がん診断市場
アジア太平洋地域はCAGR 22.8%で最も高い成長を示す地域です。中国の国家ゲノムイニシアチブは肺がん、胃がん、肝臓がんに対するシーケンシングを補助し、国内検査製造を急速に拡大しています。日本は高度な償還制度とがん検診への高い参加率を組み合わせており、インドのバーラト・キャンサー・ゲノム・アトラスは局所化されたパネル設計に影響を与える変異パターンを明らかにしています。シンガポールは政的インセンティブと迅速な承認手続きを提供することで多国籍診断企業を誘致し、地域のイノベーションハブとしての地位を確立しています。東南アジア全域にわたる多様な経済プロファイルは段階的な価格戦略を必要としますが、中間層の需要拡大と保険カバレッジの拡充が次世代がん診断市場の強固な基盤を形成しています。
競合環境
次世代がん診断産業は依然として中程度に断片化しており、プラットフォームプレーヤー、ニッチ専門企業、および地域チャンピオンがシェアを争っています。大手既存企業は規模と規制の専門知識を活用して、4年間で12億9,000万米ドルのコンプライアンスコストを課すFDAの新たな臨床検査室開発検査基準に対応しています。品質管理インフラとパンがんアッセイポートフォリオを持つ企業は、コンプライアンスの障壁が高まる中で小規模検査機関からボリュームを統合するのに有利な立場にあります。
戦略的買収が競争上のポジショニングを支えています。RadNetによるiCADの6,000万米ドルの買収はAI対応乳房画像診断パイプラインを強化し、Quest DiagnosticsはPathAIとのデジタル病理パートナーシップを拡大してスライドレベルの分析を加速させました。AIアルゴリズムの知的財産申請は2024〜2025年に急増しており、速度と解釈可能性の両方を提供する独自モデルを確保するための競争を反映しています。ベンダーは次世代がん診断市場における臨床医の採用基準を満たすために、説明可能なAI機能をますます強調しています。
分散型およびポイントオブケアモダリティを巡るホワイトスペース競争が台頭しています。量子強化ナノポア検出器は消化器がんの超低限界変異検出を約束しています。スマートフォンベースのリーダーに接続されたポータブル血漿分析カートリッジが国家医療システムで検証中であり、集中型検査室のスループットモデルに挑戦しています。知的財産の状況が進化するにつれ、デバイスメーカー、試薬サプライヤー、クラウドAIベンダー間の協力が強化され、次世代がん診断市場の長期的な構造を再形成しています。
次世代がん診断産業リーダー
-
Roche Diagnostics
-
Illumina
-
Thermo Fisher Scientific
-
Guardant Health
-
QIAGEN
- 注:主要企業の掲載順は順位を示すものではありません。
次世代がん診断市場 このレポートでカバーされる企業
- Roche
- Illumina
- Thermo Fisher Scientific
- Guardant Health
- Agilent Technologies
- QIAGEN
- Abbott Laboratories
- Becton Dickinson (BD)
- Foundation Medicine
- Grail
- Exact Sciences
- Myriad Genetics
- Invitae
- Caris Life Sciences
- Freenome
- Personalis
- Singlera Genomics
- Burning Rock Biotech
- Geneoscopy
最近の産業開発事情 次世代がん診断市場
- 2025年7月:スペイン国立がん研究センターが、78%の精度でゼロの偽陽性で早期腫瘍を検出するAI駆動血液検査を報告しました。
- 2025年7月:韓国材料科学研究院が、がん診断と免疫活性化を同時に可能にする多機能ナノディスクを発表しました。
- 2025年5月:千葉大学が、90%を超える効率で循環腫瘍細胞を捕捉するマイクロコーン強化マイクロ流体技術を実証しました。
世界の次世代がん診断市場レポートの調査範囲
セグメンテーション概要
| 次世代シーケンシング(NGS) |
| qPCR・マルチプレキシング |
| ラボオンアチップ(LOAC)・逆転写PCR(RT-PCR) |
| 循環腫瘍DNA(ctDNA)アッセイ |
| タンパク質マイクロアレイ |
| DNAマイクロアレイ |
| その他のマルチオミクスプラットフォーム |
| 乳がん |
| 肺がん |
| 大腸がん |
| 前立腺がん |
| その他のがん |
| 基準検査機関 |
| 病院・がんセンター |
| 学術・研究機関 |
| 製薬・バイオテクノロジー企業 |
| 受託研究機関・その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東・アフリカ | 湾岸協力会議(GCC) |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 技術別 | 次世代シーケンシング(NGS) | |
| qPCR・マルチプレキシング | ||
| ラボオンアチップ(LOAC)・逆転写PCR(RT-PCR) | ||
| 循環腫瘍DNA(ctDNA)アッセイ | ||
| タンパク質マイクロアレイ | ||
| DNAマイクロアレイ | ||
| その他のマルチオミクスプラットフォーム | ||
| がん種別 | 乳がん | |
| 肺がん | ||
| 大腸がん | ||
| 前立腺がん | ||
| その他のがん | ||
| エンドユーザー別 | 基準検査機関 | |
| 病院・がんセンター | ||
| 学術・研究機関 | ||
| 製薬・バイオテクノロジー企業 | ||
| 受託研究機関・その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 湾岸協力会議(GCC) | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
2027年における次世代がん診断市場の規模はどのくらいですか?
市場は2026年に180.08 ビリオン 米ドルと評価されており、CAGR 17.85%を維持する軌道にあることから、現在の軌跡のもとで2027年の市場規模は213.0 ビリオン 米ドルをわずかに上回ると見込まれます。
次世代がん診断において普及をリードしている技術は何ですか?
次世代シーケンシングは、コスト低下と迅速な処理時間を背景に、2026年の市場シェアの55.0%を占める主要技術であり続けています。
液体生検がこれほど急速に成長しているのはなぜですか?
液体生検は非侵襲的なサンプリング、より迅速な治療反応関する知見、および規制当局による承認の拡大を提供しており、2032年にかけてCAGR 18.2%を支えています。
精密がん診断において最も速く拡大している地域はどこですか?
アジア太平洋地域は、中国、日本、インドが国家ゲノムおよびスクリーニングプログラムを拡充するにつれ、年率22.8%で成長すると予測されています。
FDAの臨床検査室開発検査規制は市場にどのような影響を与えますか?
この規則はコンプライアンスコストを引き上げますが、品質を標準化し、資本力のあるプレーヤーに有利に働き、今後4年間で業界の統合を促進する可能性があります。
ノバルティスはコセンティクスを今後のバイオシミラーからどのように守っていますか?
戦略には、新たな適応症、デバイスのアップグレード、患者サポートプラットフォーム、および複数地域での製造拡大が含まれます。