
マルチスペース駐車メーター市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 1.71 十億米ドル |
| 市場規模 (2031) | 2.35 十億米ドル |
| 成長率 (2025 - 2031) | 6.60 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマルチスペース駐車メーター市場分析
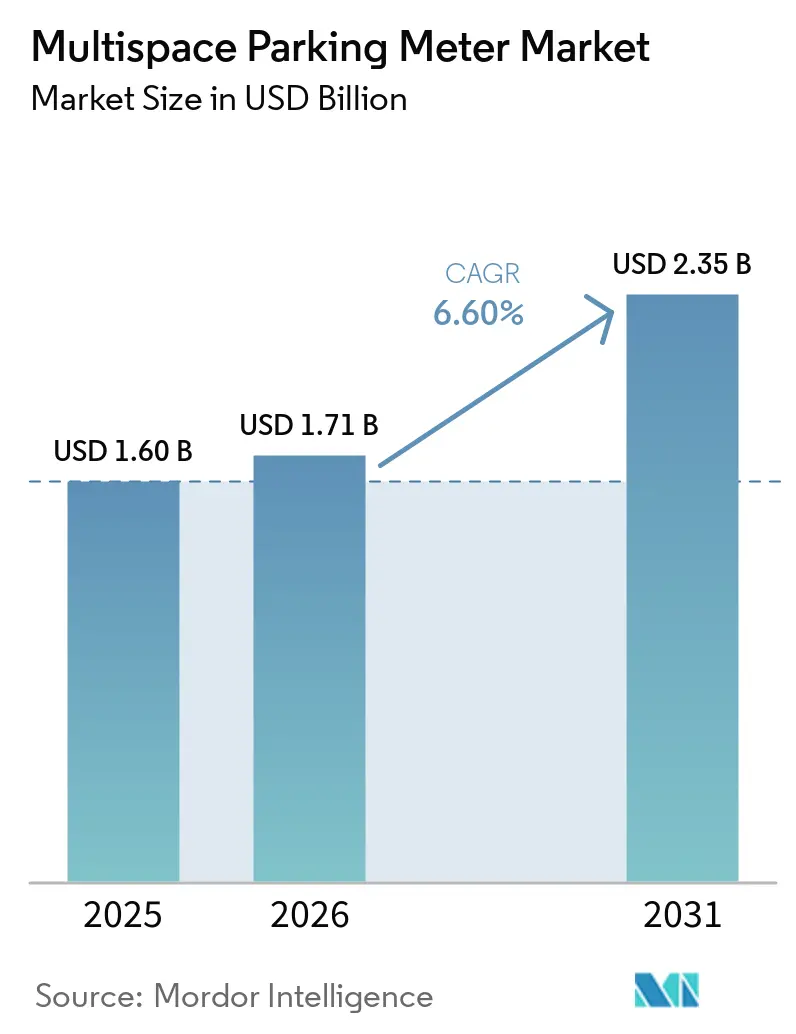
マルチスペース駐車メーター市場の規模は、2025年の16.0億米ドルから2026年には17.1億米ドルへと成長し、2026年から2031年にかけてCAGR 6.60%で2031年までに23.5億米ドルに達すると予測されています。
自治体予算への財政的圧力の高まり、キャッシュレス決済義務化の急速な普及、および国・地域レベルのスマートシティ補助金の利用可能性により、公共部門の顧客はシングルスペースのハードウェアを廃止し、運営コストを削減してリアルタイムの路肩データを活用できるネットワーク型精算機へと移行する動きが着実に進んでいます。プラットフォームベンダーはマルチスペース駐車メーターにモバイルアプリケーション、占有センサー、および分析ダッシュボードを組み合わせて提供しており、都市が動的価格設定の実施、ルーティングの自動化、および渋滞課金パイロットの統合を可能にしています。ハードウェアの更新サイクルでは、エンドユーザーがカーボンニュートラルな運営を目指し、現金取り扱いを最小化し、タップ決済に対する消費者の高まる需要に対応るため、太陽光発電、セルラー接続、QRコードまたは近距離無線通信リーダーの仕様が増加しています。主要サプライヤーが決済技術の確保、データプラットフォームの構築、および地域チャネルパートナーの拡大を目的とした合併・買収を推進する一方、中小企業はサービス速度やローカライゼーションで差別化を図るため、地理的または垂直的なニッチに特化しており、競争の激しさが増しています。
主要レポートのポイント
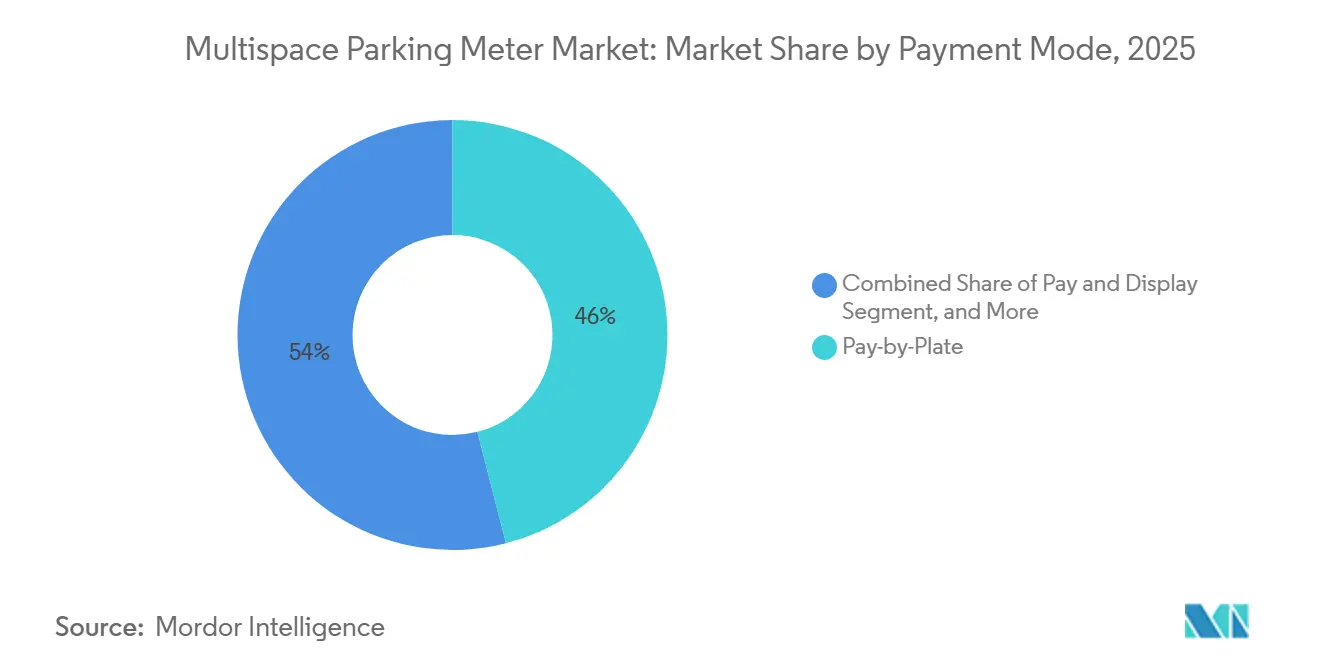
- 支払いモード別では、ナンバープレート払いセグメントが2025年に46%の収益シェアでトップとなり、タップ払いおよびモバイルウォレットインターフェースはマルチスペース駐車メーター市場において2031年まで年平均成長率13.8%で拡大しています。
- 電源別では、太陽光発電システムが2025年にマルチスペース駐車メーター市場シェアの61%を占め、ハイブリッド太陽光・交流電流ユニットは2026年から2031年にかけて年平均成長率11.2%で成長する見込みです。
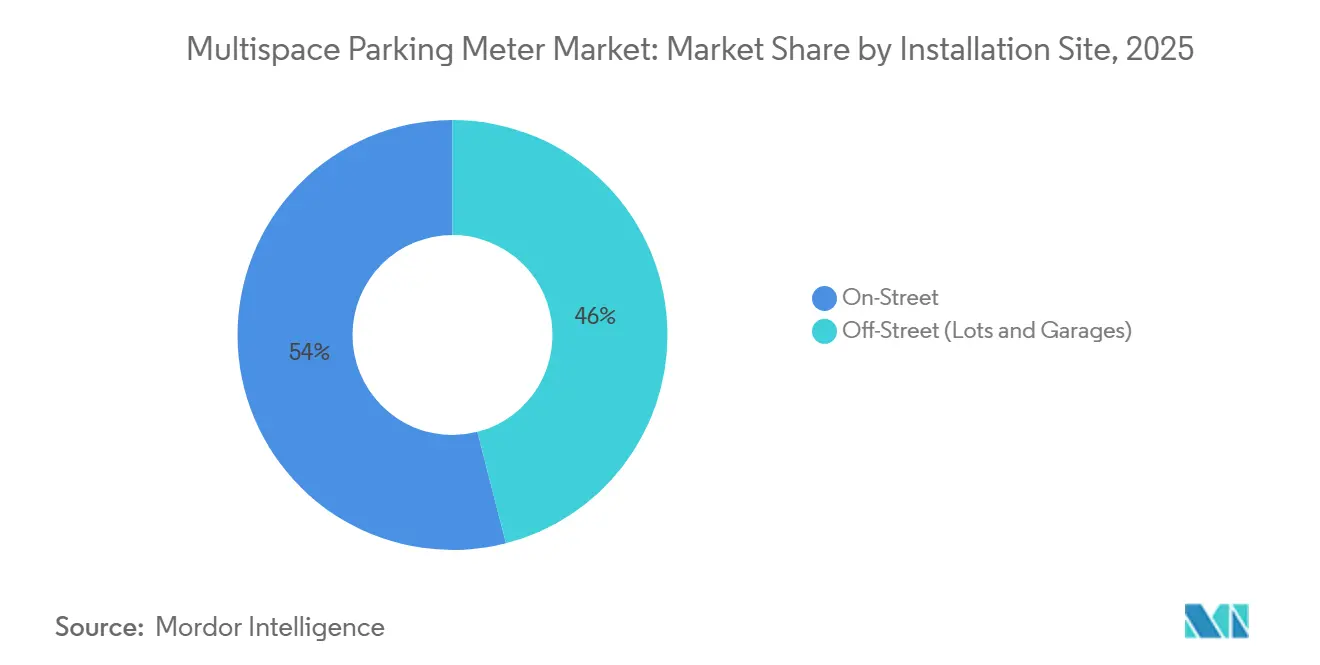
- 設置場所別では、路上設置が2025年の収益の54%を占め、路外駐車場および立体駐車場はマルチスペース駐車メーター市場において2031年まで年平均成長率10.1%で拡大しています。
- エンドユーザー別では、市区町村・都市当局が2025年の需要の48%を占めましたが、大学・病院はマルチスペース駐車メーター市場において予測期間中に年平均成長率12.5%で拡大すると予測されています。
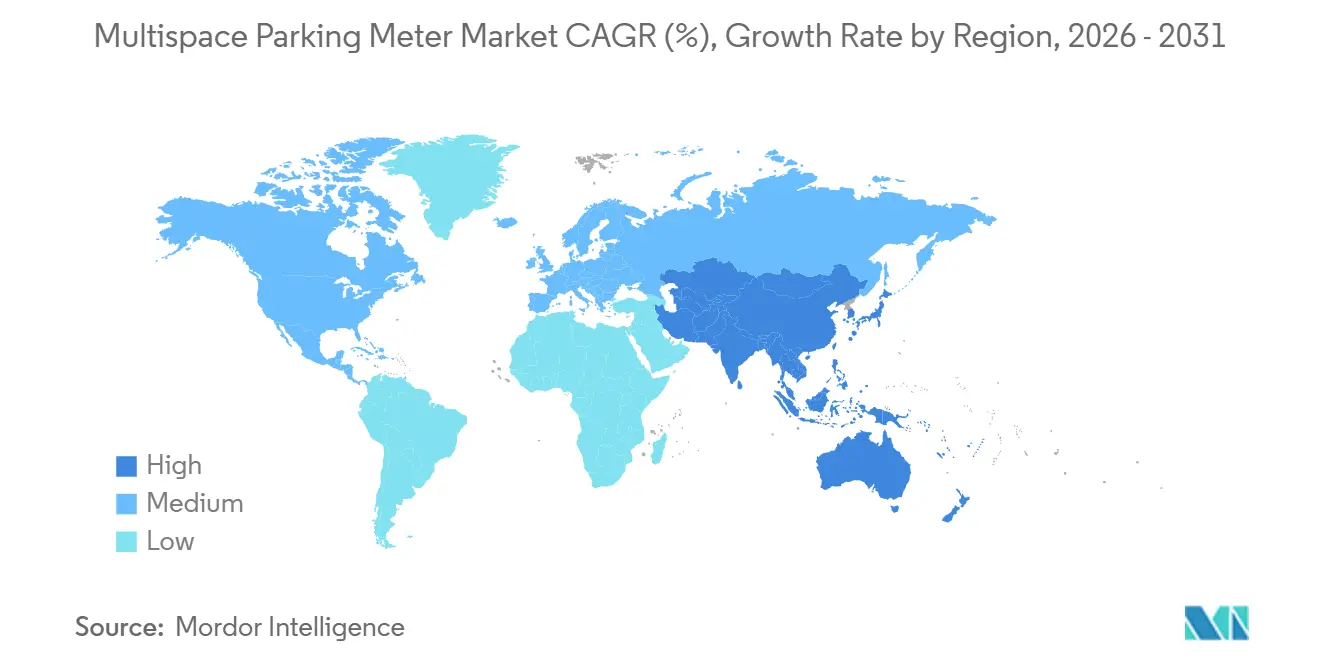
- 地域別では、北米が2025年の金額の37%を占めましたが、アジア太平洋地域はマルチスペース駐車メーター市場において2031年まで年平均成長率9.6%で最も速い地域成長を遂げる見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率予測への影響(約%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| スマートシティプログラムによるメーター普及の加速 | +1.8% | グローバル、北米・欧州・アジア太平洋主要都市で最も高い | 中期(2〜4年) |
| キャッシュレスおよびコンタクトレス決済への移行 | +1.5% | グローバル、北米・欧州が主導 | 短期(2年以内) |
| 駐車料金収入増加に向けた市区町村の取り組み | +1.2% | グローバル、北米・欧州で最も顕著 | 中期(2〜4年) |
| 太陽光発電・低運営費ハードウェアへの選好 | +0.9% | グローバル、中東・北米・欧州で最も強い | 長期(4年以上) |
| 渋滞課金スキームへのナンバープレート払いデータの統合 | +0.6% | 北米・欧州でパイロット実施中、アジア太平洋は初期段階 | 長期(4年以上) |
| 自動メーター決済を可能にする車載コマースAPI | +0.4% | 北米・欧州で初期展開 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
スマートシティプログラムによるメーター普及の加速
連邦・州・市のスマートシティ補助金制度は、マルチスペース精算機プロジェクトに直接資本を投入し、調達期間を短縮するとともに、ハードウェア・ソフトウェア・データ分析を一括したターンキー契約を促進しています。米国のSMARTプログラムはミネアポリス、シアトル、デュビュークに資金を提供し、統合センサーネットワークの展開を可能にして渋滞課金パイロットへの道を開きました。[1] 英国では、レディング・バラ・カウンシルが現金回収コストの削減を理由に市内中心部全域でキャッシュレス精算機を義務化し、オンタリオ州ティミンズは気候目標に沿うため太陽光キオスクを選択しました。[2] こうした取り組みは、一括ソリューションを提供するサプライヤーのビジネスケースを強化し、市区町村の投資回収期間を短縮します。
キャッシュレスおよびコンタクトレス決済への移行
グローバルのコンタクトレス普及率は2025年に86%に達し、都市はメーターに近距離無線通信、電磁界、クイックレスポンスコードリーダーを後付けすることを余儀なくされています。IPS GroupのMSXマルチスペースキオスクは、近距離無線通信とQRコードの両方を内蔵して決済カードのコンプライアンス要件を満たし、取引時間を短縮してコイン詰まりのメンテナンスを削減しています。東京は中央区全域にキャッシュレス自動販売機を設置し、ブエノスアイレスはモバイルウォレットで80,000台以上の駐車スペースを管理する完全デジタル駐車システムに切り替え、回転率の向上と破壊行為の減少を実現しました。キャッシュレスチャネルへの持続的な移行は、ハードウェアの更新サイクルを支え、リアルタイムデータエコシステムの採用を加速させています。
駐車料金収入増加に向けた市区町村の取り組み
構造的な財政赤字に直面する都市の財務部門は、動的な路肩価格設定と確実な徴収を、政治的に実行可能な迅速な収入手段として位置づけている。ロードアイランド州プロビデンスでは、メーターの半数が故障したことで収入損失が発生し、全面的な更新計画が始動した。一方、アルゼンチンのサンタフェでは、リスクを事業者に移転するため、複数年にわたるコンセッション契約に年2回の料金引き上げ条項を盛り込んだ。[3] ワルシャワにおけるFlowbirdとの10年間の契約に盛り込まれた性能保証および稼働率条項は、ベンダーが収入目標を確保するために直面するプレッシャーをさらに示している。こうした契約は、分析主導の稼働率管理と自動化された違反処理ワークフローの重要性を高めている。
太陽光発電・低運営費ハードウェアへの選好
都市はトレンチ工事コストの削減、ネットゼロコミットメントの支援、資産の将来対応のため、太陽光パネル、ディープサイクルバッテリー、セルラーモデムをますます仕様に盛り込んでいます。リスボン、ブリュッセル、ヴァルツフート=ティエンゲンはいずれも単結晶太陽光CitiLineまたはCiteaモデルを展開し、複数年のバッテリー寿命を達成してユーティリティ費用を排除しました。ただし、リチウムイオンコストの上昇により投資回収期間が長くなり、日射量の少ない地域ではハイブリッドユニットの採用が促進されています。Hectronicのシャールベーク・ハイブリッド改修は、既存インフラを活用しながら天候関連の電力リスクをヘッジする方法を示しています。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率予測への影響(約%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 市区町村の高い初期資本コスト | -0.8% | 北米・欧州で最も顕著 | 短期(2年以内) |
| ライドヘイリングおよびマイクロモビリティへの移行 | -0.7% | 北米・欧州でピーク、アジア太平洋の新興都市部 | 中期(2〜4年) |
| EMV 3-DS2コンプライアンスによるハードウェア更新の遅延 | -0.4% | 北米・欧州 | 短期(2年以内) |
| リチウムバッテリーの供給制約 | -0.5% | グローバル、アジア太平洋のサプライハブで深刻 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
市区町村の高い初期資本コスト
機能豊富なキオスクの単価は8,000米ドルから15,000米ドルの範囲であり、市の資本予算を圧迫しています。ニュープリマス地区議会は7年間にわたって支払いを分散するリース契約を採用し、貸借対照表への即時影響を軽減するとともに、初期支出で120万ニュージーランドドル(72万米ドル)を節約しました。英国では、ウェイヴァリー・バラの317,400ポンド(402,000米ドル)の契約に18か月の委員会承認が必要でした。これらの事例は、融資モデル、収益分配の利権、またはリース構造が初期費用の衝撃を緩和できることを示していますが、同時に調達サイクルを長期化させることも示しています。
ライドヘイリングおよびマイクロモビリティへの移行
学術研究によると、ライドヘイリングの移動の4分の1は、そうでなければ駐車料金が発生する自家用車の移動に取って代わっています。Lyftは2024年にユーザーによる自動車保有台数が900万台減少し、電動自転車の走行距離が47%急増したと報告しており、駐車需要の緩やかではあるが意味のある減少を示しています。現在のライドヘイリング量は崩壊していませんが、占有率も上昇していません。予測によると、2016年比でトリップ数が3倍になれば2028年までに収益の変曲点が訪れ、都市はメーター展開と渋滞料金および路側アクセス価格設定を組み合わせることを迫られるとされています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
支払いモード別:
ナンバープレート認識が現在をリード、ウォレットが明日を加速ナンバープレート認識決済技術は2025年の収入の46%を占め、都市が紙のレシートを廃止して取り締まりを自動化しようとする中、マルチスペース駐車メーター市場において最大のシェアを確保した。イプスウィッチ市議会は、自動ナンバープレート認識と違反処理バックオフィスプラットフォームを連携させる90台分の契約として250.1万豪ドル(167万米ドル)を発注し、現地訪問の削減と不正行為の抑制という訴求力を示した。台中市の2025年9月の展開は、2030年までに2万7,000台のペーパーレス駐車スペースを目指すものであり、ナンバープレートアーキテクチャのスケーラビリティを裏付けている。
今後の継続的な勢いは、サードパーティのナンバープレート認との相互運用性、およびアジア太平洋地域のリープフロッグ市場における渋滞課金スキームへの統合にかかっている。一方、タップ決済およびモバイルウォレット機能は年率13.8%の成長が見込まれており、世界の消費者の86%がコンタクトレス決済を好むこと、および自動車メーカー主導の車内コマース展開が牽引している。BMWの欧州における車内決済サービスは、OEMプラットフォームが取引をキオスクからダッシュボードへと移行させる方法を示す好例であり、物理的なメーターが取り締まりと情報のノードとして機能し、デジタルウォレットが決済フローを取り込むデュアルチャネル環境を生み出している。



電源別:
太陽光発電がリードを維持、ハイブリッドが曇天地域で拡大太陽光発電ユニットは2025年の収入の61%を占め、都市がカーボンニュートラルを追求し、配管工事コストを回避する中、マルチスペース駐車メーター市場における優位性を示した。Hectronicの単結晶パネルを採用したリスボンの1,200台規模のポートフォリオおよびブリュッセルの9,000台規模のフリートは、太陽光発電設計の運営上の節約効果と耐久性を示している。ミシガン州ロイヤルオークなど北米の自治体は、完全オフグリッド精算機を選択した主な理由として光熱費の削減を挙げた。
ハイブリッド太陽光・交流電源キオスクは、冬季の日射量が充電閾値を下回る高緯度または日陰の多い区間の空白を埋めるため、CAGR 11.2%で拡大している。Hectronicのシャールベークにおけるレトロフィットはハイブリッド新型ステーションと既存ユニットへの太陽光アドオンを組み合わせ、電力網への過度な依存なく冗長性を実現した。炭酸リチウム市場の価格変動(スポット価格は2025年1月のトン当たり10,798米ドルから2025年12月には16,882米ドルへと上昇)は、より小型のバッテリーパックを活用し、補充充電に既存の電力配線を利用するハイブリッド型への調達担当者の移行を促す可能性がある。
設置場所別:
路上が依然として優位、キャンパスが路外成長を牽引路上プロジェクトは2025年の売上高の54%を生み出し、シングルスペースメーターを1台で8〜12台分の駐車スペースに対応する精算機に置き換え、保守作業を削減し、動的な路肩規制を支援するという長年の自治体の優先事項を反映している。ワルシャワにおけるFlowbirdの1,910台のStrada S5契約は部品交換を削減し、占有センサーに連動したリアルタイムの料金調整を可能にした。フィラデルフィア駐車局の2025年のDuncan SolutionsのAP+プラットフォームへの切り替えは、ロイヤルティプログラムと取り締まりデータを融合させ、コンプライアンス率の向上をもたらした。
屋外駐車場および駐車ロットはCAGR 10.1%で成長すると予測されており、大学、病院、空港が精算機をより広範な案内・アクセス制御エコシステムに組み込んでいることが牽引している。アイオワ大学の983台分のホークアイランプおよびニューメキシコ大学病院の1,400台分の施設はいずれも、探索時間を短縮し顧客満足度を高めるリアルタイム占有表示を統合している。オーランド国際空港の1万1,000台分をカバーする1,300万米ドルの案内システム改修のような大規模な建設事例は、屋外駐車場の運営者が精算機をセンサー、サイネージ、モバイル事前予約にまたがるデタル駐車スタックの一ノードとして扱っていることを示している。

エンドユーザー別:
市区町村が費用を負担、病院と大学がペースを設定自治体および市当局は2025年に全ユニットの48%を購入しており、政策主導の需要と補助金に連動した資本流入を証明している。Flowbirdのウェイヴァリー・バラとの31万7,400英ポンドの契約、モール・バレーとの5万3,000米ドルの契約、およびマートンとの101万米ドルの枠組み契約は、標準化されたサービス契約を求める自治体の繰り返し購入の典型例である。
しかし、大学および病院はCAGR 12.5%という最も急速な見通しを示している。患者体験に関する要件がロイヤル・ダービー病院に500台分のガレージへのバリデーションモジュール導入を促した一方、ウィスコンシン大学マディソン校およびイリノイ大学シカゴ校の学生モビリティプログラムは、滞留時間を短縮するために案内センサーとモバイル決済オプションを組み込んでいる29%のシェアを持つ駐車場運営者およびコンセッショネアは、サンタフェの23億アルゼンチン・ペソ(290万米ドル)の入札のような複数年の収益分配モデルで引き続き活発であるが、データを所有し駐車体験をブランド化することに積極的なエンドユーザー垂直市場との競争に直面している。
地域分析
北米および欧州のマルチスペース駐車メーター市場
北米は、連邦道路局のSMART資金調達、電磁界3ドメインセキュア2準拠のタイムライン、およびEasyParkによるFlowbird買収などの合併によるチャネル支配力の集約を背景に、2025年の収益の37%を維持した。ミネアポリス、シアトル、デュビュークの自治体がアーリーアダプターとしての地位を確立しており、大学や空港プロジェクトが都市の路上駐車を超えた需要の多様化を促進している。欧州はリスボン、ミュンヘン、ブリュッセルにおける太陽光発電中心の導入により31%を占めた。耐落書きコーティング、第4世代セルラーモデム、および北部都市におけるハイブリッド電源は、気候・破壊行為リスクを軽減し、ベンダー要件リストを強化している。
アジア太平洋地域のマルチスペース駐車メーター市場
アジア太平洋地域は、マレーシア、韓国、台湾、ベトナムがンバープレート認識技術とモバイルウォレットを採用することでコイン・カード式プラットフォームを飛び越えるかたちで、2031年までに9.6%の成長をリードすると予測されている。洪川郡の2026年スマート駐車管理システム導入およびシブの2025年キャッシュレスシステムは、渋滞課金、デジタル決済義務化、および国家電子政府プログラムが普及曲線を圧縮する様子を示している。
中東・アフリカおよび南米のマルチスペース駐車メーター市場
中東・アフリカは、Parkinの19万5,000スペース覚書やサウジアラビアの投資会社Merak CapitalによるArsannへの2,670万米ドルの資金注入などのサウジアラビアの官民パートナーシップに牽引され、2025年の市場価値の18%を占めた。ドバイの道路交通局は2024年に約3,000万件のデジタルチケットを記録し、拡大するモバイルチャネルを支援するためにソーラーキオスクを追加した。南米は14%を占め、ブエノスアイレスの都市全域デジタル駐車および近隣ニテロイの初期成功を模倣したリオデジャネイロのデジタルブルーゾーン法に支えられ、8.9%のCAGRで上昇している。
競合環境
市場集中度
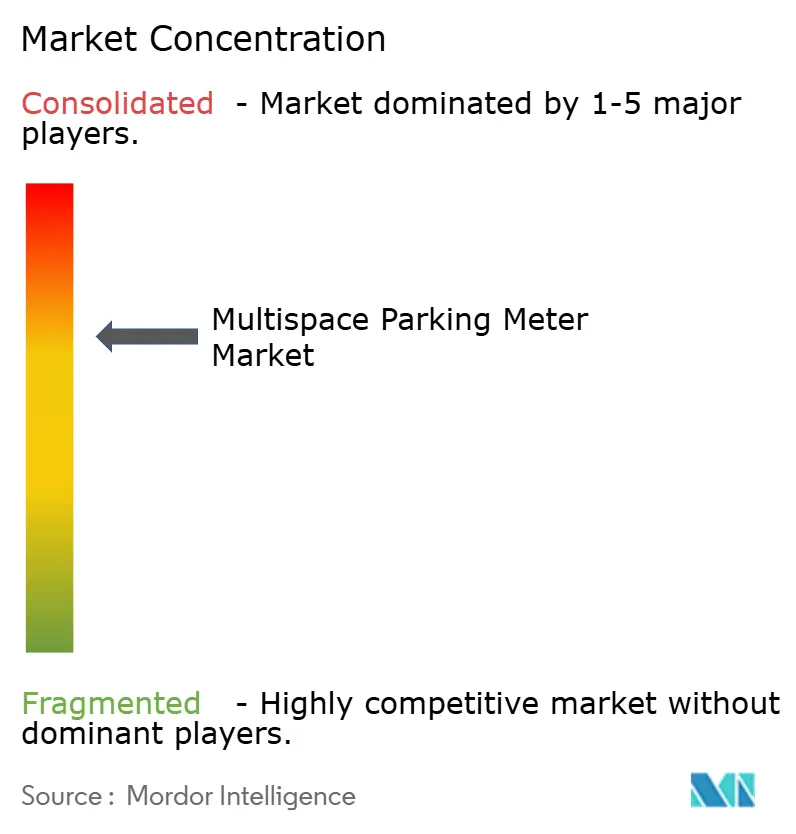
上位5社のサプライヤーであるFlowbird Group、IPS Group、Hectronic、Duncan Solutions、IEM SAは2025年の出荷量の63.4%を支配しており、適度に集中した市場を示しています。EasyParkによる2025年1月のFlowbird買収(2024年11月にフランスの規制当局が承認)は、拡大した顧客基盤に路側データ分析をアップセルする立場に置かれたハードウェア・ソフトウェアの複合大手を生み出しました。IPS Groupの2025年11月のPopulus Technologies買収は、路側コーディングとモビリティデータをその取り締まりスタックに組み込み、動的価格設定フィードにおける差別化を拡大しました。
地域専門企業がホワイトスペースを埋めています:Metric Groupは英国および湾岸諸国での太陽光発電表示払いで優位に立ち、Global Parking Solutionsはニュージーランドの議会をリードし、Pacific Parking Systemsはカリフォルニア固有のキオスクを提供しています。技術の収束は第4世代から第5世代モデム、エッジ分析、車載コマースAPIを中心に激化しており、BMWとメルセデス・ベンツが車両インフォテインメントシステムに取引フローを組み込んでいます。この動向はキオスクの直接収益を侵食する可能性がありますが、より広範なマルチスペース駐車メーター市場のフットプリントを強化します。
決済カード業界レベル1および電磁界3ドメインセキュア2認証などのコンプライアンスのハードルは、現在、資本集約的な参入障壁として機能しています。これらの障壁は、複数年の再認証に資金を提供できる規模の大きいプレーヤーに有利であり、市場における継続的な優位性を確保しています。
マルチスペース駐車メーター業界リーダー
-
Flowbird Group SA
-
IPS Group Inc.
-
Duncan Solutions Pty Ltd
-
MacKay Meters Inc.
-
Hectronic GmbH
- 注:主要企業の掲載順は順位を示すものではありません。
マルチスペース駐車メーター市場 このレポートでカバーされる企業
- Flowbird Group SA
- IPS Group Inc.
- Duncan Solutions Pty Ltd
- MacKay Meters Inc.
- Hectronic GmbH
- IEM SA
- CAME Parkare S.L.
- Ventek International
- Global Parking Solutions Ltd
- Metric Group Ltd
- Pacific Parking Systems Inc.
- Amano McGann Inc.
- CivicSmart Inc.
- Precise ParkLink Inc.
- Parking BOXX Corp.
- Scheidt & Bachmann GmbH
- T2 Systems Inc.
- Guangzhou Coma Electronics Co., Ltd.
- Swarco AG
- Meypar S.A.
最近の産業開発事情 マルチスペース駐車メーター市場
- 2026年4月:BMWは欧州12市場で車載決済プラットフォームを展開し、駐車、燃料、通行料、充電に対応。
- 2026年2月:韓国の洪川郡がナンバープレート認識と30分500ウォンの料金徴収を備えたスマート駐車システムを開始。
- 2026年1月:ニューメキシコ大学病院が案内センサーとマルチスペースキオスクを備えた1,400台分の駐車場を完成。
- 2025年11月:IPS GroupがPopulus Technologiesを買収し、路側データと取り締まりプラットフォームを統合。
グローバルマルチスペース駐車メーター市場レポートの範囲
マルチスペース駐車メーター市場レポートは、支払いモード(表示払い、ナンバープレート払い、スペース払い、タップ払い・モバイルウォレット)、電源(太陽光発電、交流電源、ハイブリッド太陽光・交流)、設置場所(路上、路外)、エンドユーザー(市区町村・都市当局、駐車場運営者、交通機関、大学・病院)、および地域別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
セグメンテーション概要
| 表示払い |
| ナンバープレート払い |
| スペース払い |
| タップ払い・モバイルウォレット |
| 太陽光発電 |
| 交流電源 |
| ハイブリッド太陽光・交流 |
| 路上 |
| 路外(駐車場および立体駐車場) |
| 市区町村・都市当局 |
| 駐車場運営者および利権保有者 |
| 交通機関および空港 |
| 大学・病院 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | |
| 南米 |
| 支払いモード別 | 表示払い | |
| ナンバープレート払い | ||
| スペース払い | ||
| タップ払い・モバイルウォレット | ||
| 電源別 | 太陽光発電 | |
| 交流電源 | ||
| ハイブリッド太陽光・交流 | ||
| 設置場所別 | 路上 | |
| 路外(駐車場および立体駐車場) | ||
| エンドユーザー別 | 市区町村・都市当局 | |
| 駐車場運営者および利権保有者 | ||
| 交通機関および空港 | ||
| 大学・病院 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | ||
| 南米 | ||
レポートで回答される主要な質問
2031年のマルチスペース駐車メーター市場の予測金額は?
マルチスペース駐車メーター市場の規模は、CAGR 6.60%で拡大し、2031年までに23.5億米ドルに達すると予測されています。
現在最も普及している支払いモードは?
ナンバープレート払いシステムは2025年の収益の46%を占め、Mordor Intelligenceの調査によると市場で最も普及している支払いモードとなっています。
太陽光発電メーターが都市にとって重要な理由は?
太陽光発電ユニットは電力網接続コストを排除し、カーボンニュートラル目標に沿うものであり、2025年の市場収益の61%を実現し、長期的な運営費の節約を持続させています。
2031年まで最も速く成長する地域は?
アジア太平洋地域は、マレーシア、韓国、台湾、ベトナムにおけるデジタルファーストの展開に牽引され、2031年まで最も高い地域年平均成長率9.6%を記録すると予測されています。
ベンダー競争の集中度は?
上位5社のサプライヤーは2025年に63.4%のシェアを保有しており、適度な集中度を示しています。EasyPark・Flowbirdの合併により競争環境はさらに引き締まっています。
最も急速に拡大しているエンドユーザーセグメントは?
大学・病院が成長をリードしており、患者・学生体験の向上にマルチスペースキオスクを組み込む中で年平均成長率12.5%で拡大しています。