
MRI誘導神経外科アブレーション市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
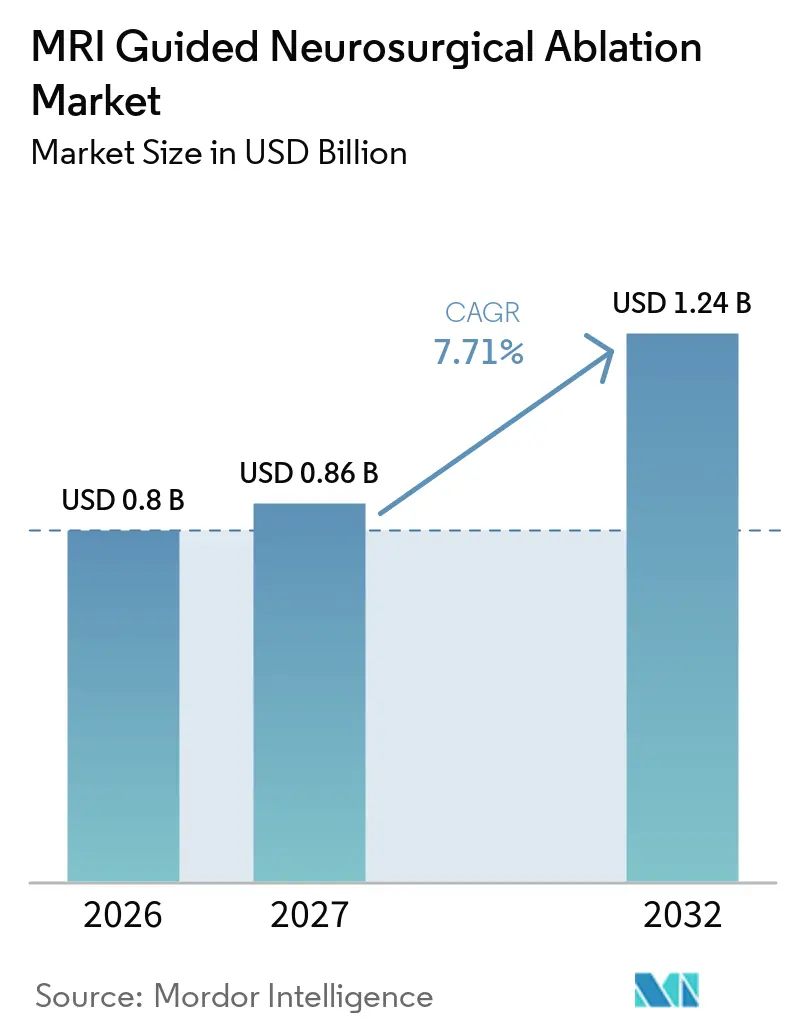
| 市場規模 (2027) | 0.86 十億米ドル |
| 市場規模 (2032) | 1.24 十億米ドル |
| 成長率 (2027 - 2032) | 7.71 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
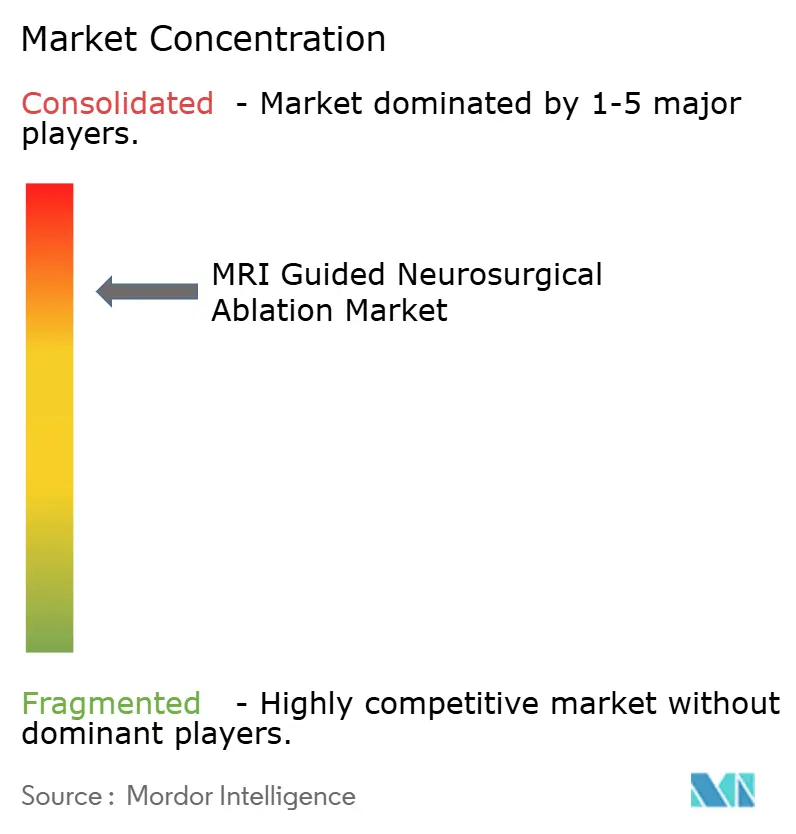
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるMRI誘導神経外科アブレーション市場分析
MRI誘導神経外科アブレーション市場規模は2026年に0.8 ビリオン 米ドルと評価され、2027年の0.86 ビリオン 米ドルから2032年には1.24 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)においてCAGR 7.71%で成長する見込みです。
脳腫瘍発生率の報告における継続的な増加、開頭術からレーザーまたは集束超音波への臨床的移行、ならびに米国および主要な欧州連合諸国における支持的な償還コードが、トップラインの成長軌道を持続させていま。デバイスメーカーは、すべての処置から安定した収益を獲得するために使い捨てポートフォリオを拡充する一方、病院グループはアウトカムデータを活用して支払者との交渉でより高い診療報酬を獲得しています。このエコシステムは、計画時間を短縮し資本回収サイクルを削減するイメージング大手とソフトウェアスタートアップとのコラボレーションによってさらに活性化されています。磁石ベンダー間の競争激化と新規冷却技術のクロスライセンシングの組み合わせにより、大量購入者に対する価格上昇も抑制されており、成熟センターおよび新興センターの双方において採用の好循環が生まれています。
主要レポートのポイント
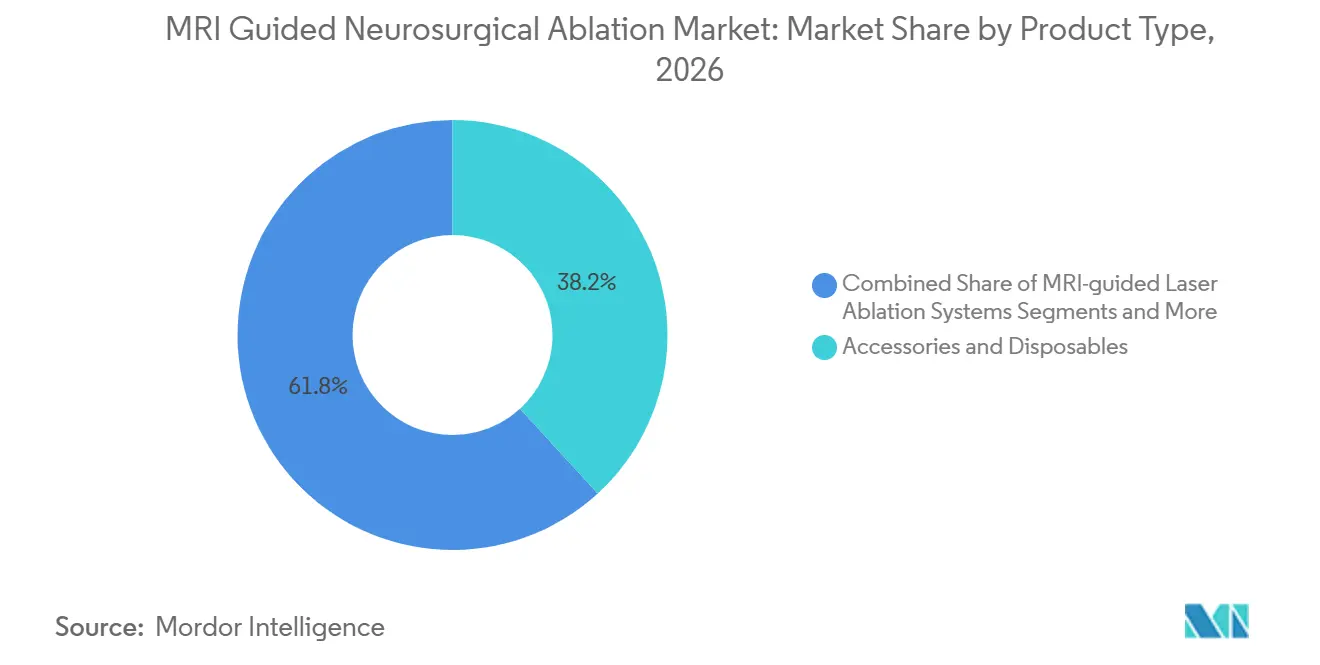
- 製品タイプ別では、アクセサリーおよび使い捨て品が2026年のMRI誘導神経外科アブレーション市場において38.2%のシェアを占め、計画・ナビゲーションソフトウェアは2032年にかけてCAGR 7.4%で成長すると予測されています。
- 適応症別では、脳腫瘍アブレーションが2026年のMRI誘導神経外科アブレーション市場規模の55.8%を占め、精神疾患は同期間において最も速いCAGR 8.1%が見込まれています。
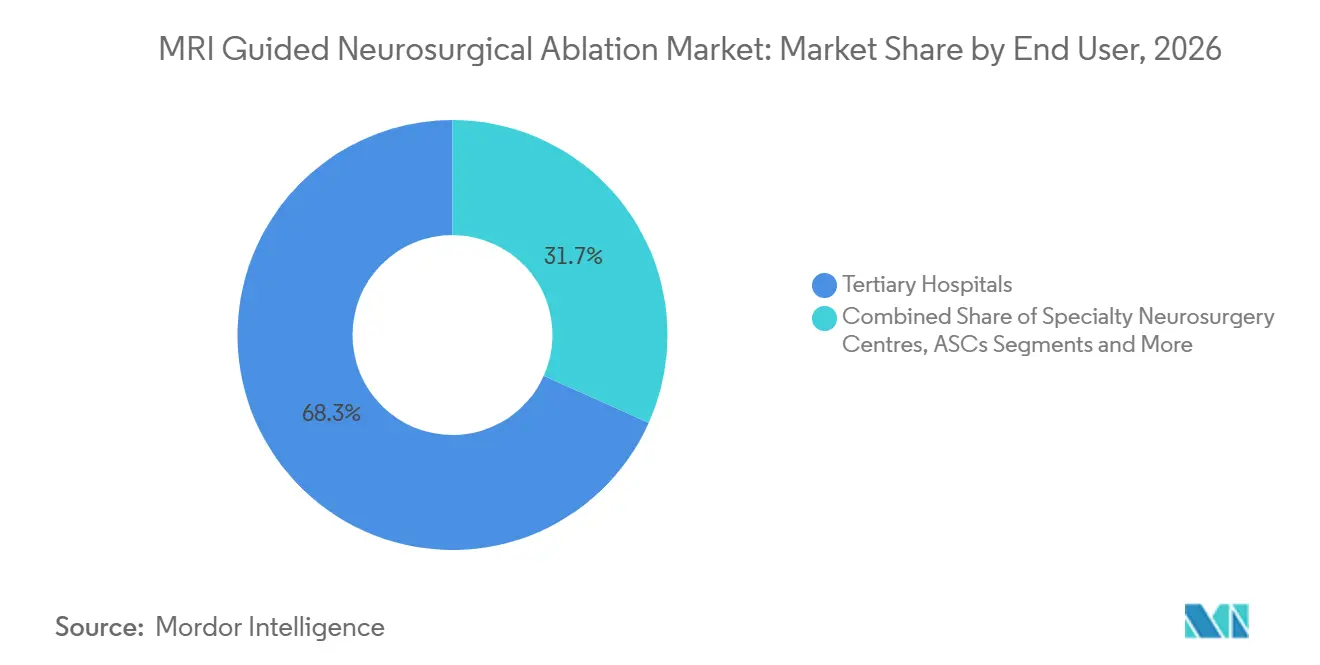
- エンドユーザー別では、三次病院が2026年に68.3%の収益シェアをリードし、外来手術センターは2027年から2032年にかけてCAGR 6.9%で拡大すると予測されています。
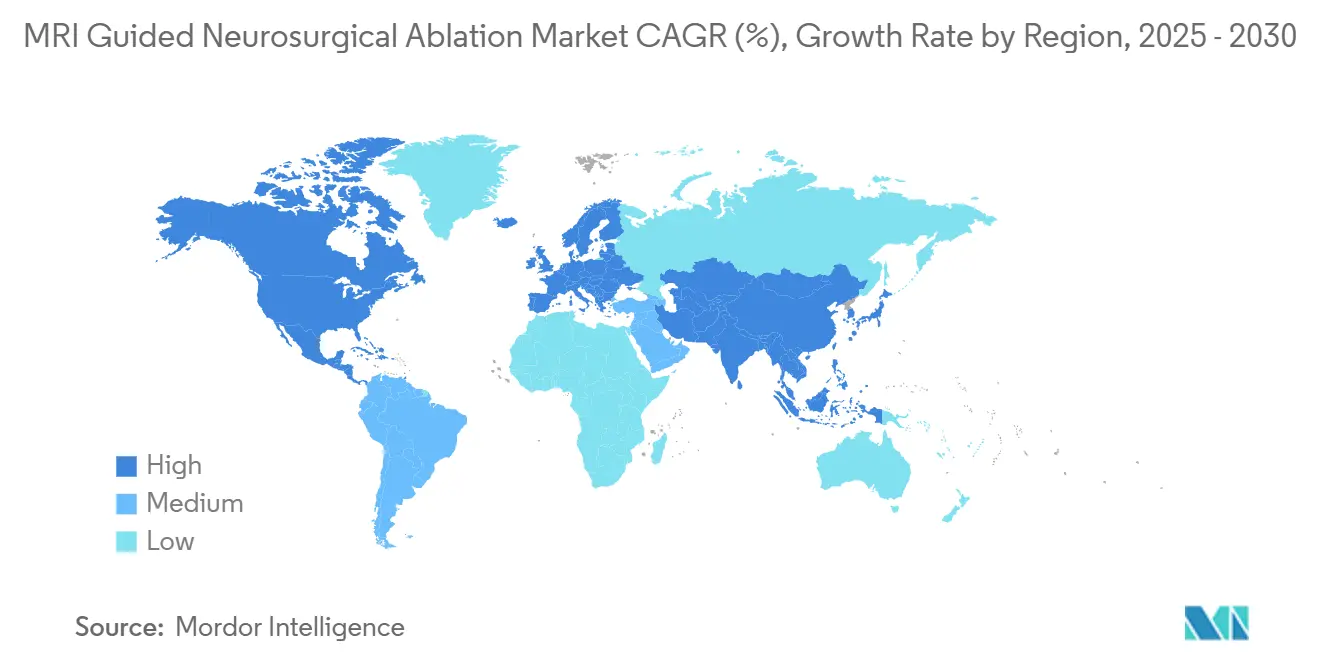
- 地域別では、北米が2026年のMRI誘導神経外科アブレーション市場シェアの45.6%を占め、アジア太平洋地域は2032年にかけてCAGR 8.4%で成長する見通しです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 脳腫瘍および薬剤耐性てんかんの有病率の上昇 | +2.10% | 北米および欧州に集中するグローバル | 中期(2〜4年) |
| 低侵襲神経外科への嗜好の高まり | +1.80% | 先進市場主導のグローバル | 短期(2年以内) |
| MRI対応システムおよびサーモメトリーの進歩 | +1.40% | 北米および欧州連合、アジア太平洋へ拡大 | 長期(4年以上) |
| 米国および欧州連合における償還承認の拡大 | +1.20% | 主に北米および欧州 | 中期(2〜4年) |
| 薬物送達のための血液脳関門開放との相乗効果 | +0.90% | グローバル研究センター、早期臨床採用 | 長期(4年以上) |
| 7テスラMRIおよびAI駆動計画の採用 | +0.80% | 北米および欧州、一部のアジア太平洋センター | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
脳腫瘍および薬剤耐性てんかんの有病率の上昇
脳腫瘍症例および薬物難治性てんかんは2024年以降着実に増加しており、神経外科手術件数の増加につながっています。レーザー間質温熱療法および経頭蓋集束超音波は手術合併症を軽減し、集中治療室滞在期間を短縮するため、専門センターにおける第一選択肢となっています。主要な学術病院は現在、70%を超える2年間の発作消失率を発表しており、支払者の信頼を強化しています。患者擁護団体は早期外科的紹介を求めてロビー活動を行い、デバイスベンダーのパイプライン転換を加速させています。このトレンドにより、より広範な資本予算の縮小期においても処置収益は堅調を維持し、MRI誘導神経外科アブレーション市場を支えています。[1]
低侵襲神経外科への嗜好の高まり
外科医は、患者満足度の主要な決定要因として、より小さな切開、入院期間の短縮、および迅速な神経学的回復を強調しています。マーケティングチームは、シミュレーションベースのワークショップで対応し、30分以内にレーザー軌道計画の研修医スキルアップを実現しています。米国の保険データベースは、開頭術と比較してエピソード・オブ・ケアの総コストが平均7,500米ドル減少することを示しており、価値に基づく購買チームがアブレーションを優先する動機となっています。政府の品質指標プログラムは再入院率を削減したセンターを評価し、さらなる需要を生み出しています。この収束により、MRI誘導神経外科アブレーション市場は短期的に二桁の利用率成長軌道を維持しています。[2]
MRI対応システムおよびサーモメトリーの進歩
ベンダーは受動的光ファイバーセンサーからリアルタイムのプロトン共鳴周波数モニタリングへと移行し、1°C以内の温度精度を確保しています。このアップグレードにより、外科医は雄弁皮質の閾値に達する直前にエネルギー供給を停止できます。コンパクトなレーザー発生装置は現在1.5テスラスキャナー室内に収まり、別途Cアームを必要としません。コイル、シールド、ナビゲーションハブ間の技術的調和により調達が簡素化され、複数処置割引が促進され、コスト重視の施設においてMRI誘導神経外科アブレーション市場を押し上げています。[3]
米国および欧州連合における償還承認の拡大
2025年、メディケア・メディケイドサービスセンターは脳病変に対するレーザー間質療法にAPC-5165ステータスを付与し、施設料を12%引き上げました。ドイツの病院報酬システム研究所は、振戦に対するMR誘導集束超音波をOPS-8-980.4の下に含め、診断関連グループの完全な資金調達を確保しました。フランスは償還可能製品・サービスリストを改定し、使い捨てレーザーアプリケーターを追加し、公的保険による100%カバレッジを保証しました。これらの政策的成果は、資本償却を相殺する予測可能なキャッシュフローを提供し、サプライヤーの受注残を強化し、MRI誘導神経外科アブレーション市場を拡大しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い資本コストおよび処置コスト | -1.90% | 新興市場で特に深刻なグローバル | 短期(2年以内) |
| MRIスイートおよび神経外科医の限られた可用性 | -1.30% | 農村部および発展途上地域で深刻なグローバル | 中期(2〜4年) |
| MR条件付きインプラント近傍の熱安全性の問題 | -0.80% | インプラント普及率が高い市場に集中するグローバル | 中期(2〜4年) |
| 精神疾患・適応外使用に対する償還のギャップ | -0.60% | 主に北米および欧州、グローバルに拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い資本コストおよび処置コスト
レーザー機能を備えた3テスラ設置は300万米ドルを超える場合があり、単回使用アプリケーターは8,000米ドルで価格設定されています。予算制約のある病院は、症例数の確実性が得られるまで購入決定を延期します。二次センターは複雑なアブレーションを外部委託することが多く、地理的普及を制限しています。ベンダーのファイナンスパッケージは役立ちますが、すべての施設が満たせるわけではない最低症例数のコミットメントを必要とします。これらの要因が総合的にMRI誘導神経外科アブレーション市場の成長勢いを削いでいます。
MRIスイートおよび神経外科医の限られた可用性
米国の非都市部地域では、待機的スキャナーの待機時間が平均42日であり、処置スケジューリングを遅延させています。世界神経外科学会連合によると、グローバルな神経外科医の労働力は5万人の予測需要に対して2万3,000人を下回っています。MRI誘導技術を専門とするフェローシップは世界で15センター未満でしか利用できません。スタッフの制限により、病院は1日のアブレーション枠を制限せざるを得ず、スループットを抑制し、MRI誘導神経外科アブレーション市場を制約しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ソフトウェアの加速を伴うアクセサリーの優位性アクセサリーおよび使い捨て品は、各処置後にレーザーシースおよび集束超音波メンブレンを交換する必要性に牽引され、2026年のMRI誘導神経外科アブレーション市場シェアの38.2%を占めました。安定したコンサマブルの流れは継続的な収益を確保し、ベンダーが新規コンソール設置にスターターキットをバンドルすることを可能にしています。単回使用品目は規制上の障壁も最小限であり、冷却ラインの設計における迅速イテレーションと光ファイバーセンサーの統合を促進しています。感染予防に関する規制当局の監視強化も追い風となっており、使い捨てキットは再使用可能キットに必要な時間のかかる再処理を不要とし、無菌性を保証しています。
計画・ナビゲーションソフトウェアは製品カテゴリーの中で最も速いCAGR 7.4%で拡大すると予測されています。病変を自動的にセグメント化し軌道リスクマップをオーバーレイするクラウドベースのモジュールにより、計画時間が40%短縮されます。ディープラーニングエンジンは過去の症例から学習し、安全マージンをリアルタイムで調整することで、アウトカムを改善するフィードバックループを生み出しています。病院はソフトウェアアップグレードを活用してハードウェアのライフサイクルを延長し、高額な機器の更新を先送りしています。固定シートではなく使用量に応じてコストが変動する競争力のあるライセンスモデルが、中規模センターでの採用を支えています。
注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能
適用別:
精神疾患の勢いを伴う脳腫瘍の優位性脳腫瘍アブレーションは、より高い病変件数と明確な生存エンドポイントに牽引され、2026年のMRI誘導神経外科アブレーション市場の55.8%を占めました。外科医は深部グリオーマに対してレーザー療法をますます好むようになっており、雄弁皮質を温存しながら全体的なアブレーションを達成しています。この治療法は集中治療室滞在時間の短縮とステロイドの漸減の加速を実証しており、生活の質の指標を向上させています。強力なデータセットの公表がガイドラインへの組み込みを加速させ、このセグメントのリードを強化しています。デバイスメーカーは様々な腫瘍形状に合わせてアプリケーターの長さを調整し、処置への信頼性を高めています。
強迫性障害や治療抵抗性うつ病などの精神科的適応症は、2032年までCAGR 8.1%を記録すると予測されています。初期パイロットデータでは6ヶ月後の追跡調査において45%を超える症状軽減スコアが示されており、学術神科ユニットでの需要を喚起しています。カナダおよびオーストラリアの規制当局は人道的使用承認を付与しており、より広範な試験が継続される中で医師が特定の症例を治療することを可能にしています。アドボカシー団体は恒久的な処置コードの制定を求めてロビー活動を行っており、安定した償還の枠組みを確立しようとしています。メーカーは精神科専門家と協力してターゲティングアルゴリズムを改良しており、MRI誘導神経外科アブレーション市場における将来の成長見通しを強化しています。
エンドユーザー別:
外来の台頭によってバランスが取れた三次病院の優位性三次病院は、イメージングスイートの統合、充実した集中治療サポート、および多職種腫瘍委員会を主な理由として、2026年のMRI誘導神経外科アブレーション市場シェアの68.3%を占めました。これらの施設の資本予算は、学術助成金のもとで高磁場マグネットおよび独自レーザーに対応できることが多いです。リスク管理チームは院内能力を好む傾向があり、品質スコアを管理し下流の放射線科収益を最大化できるためです。この集中化はベンダーがサービス契約を正当化するうえでも有利であ、最適な稼働時間と信頼性を確保しています。
外来手術センターは、処置時間が90分を下回り麻酔プロトコルがモニタリングケアへとシフトするにつれ、2032年にかけてCAGR 6.9%が見込まれています。独立型の形式は、施設費用の低減を求める支払者にとって魅力的です。デバイスメーカーはモバイルMRIトレーラーに搭載可能なカートベースのレーザー発生装置で対応しています。サードパーティのイメージングプロバイダーとのパートナーシップにより、外来センターは週末に大量の症例をスケジュールし、資産利用率を向上させることができます。同日退院に対する患者の希望がこのトレンドをさらに加速させており、MRI誘導神経外科アブレーション市場を拡大しています。
注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能
地域分析
北米MRI誘導神経外科アブレーション市場
北米は2024年の世界収益の45.6%を占め、早期のFDA認可と確立された支払者フレームワークによって支えられています。米国のメディケアシステムは、2025年にMR誘導集束超音波の外来患者支払い率を5%引き上げ、地域病院全体での採用を促進しました。カナダの州保健当局は、てんかんを対象としたプログラムの下で4台の追加レーザーシステムに資金を提供しました。ボストンおよびトロントの研究コンソーシアムは高品質なエビデンスを提供し、臨床医の信頼を強化するとともに、MRI誘導神経外科アブレーション市場を堅調な軌道に維持しています。
欧州MRI誘導神経外科アブレーション市場
欧州は着実ながらも不均一な普及が続いています。ドイツとイタリアは主に運動障害に対して集束超音波を導入しており、英国は国民保健サービスのイノベーションクラスター内で脳転移に対するレーザー療法を重視しています。国境を越えた共同研究がアウトカム指標を標準化し、償還交渉を支援しています。欧州連合の医療機器規制は市販後サーベイランス報告書を義務付けており、ベンダーは強固な臨床サポートチームを維持することが求められています。これらの協調的な取り組みが、欧州大陸全体でMRI誘導神経外科アブレーション市場規模を持続させています。
アジア太平洋MRI誘導神経外科アブレーション市場
アア太平洋地域は2030年までに最も速い8.4%のCAGRを記録すると予測されています。中国の一線級病院は7テスラスキャナーと国産レーザープローブを統合しており、日本のセンターは高精度ロボティクスを活用してバーホール配置を効率化しています。インドでは、大手病院チェーンが「傷跡のない脳手術」パッケージを市場に投入するなど、民間セクターの推進力が高まっています。地域政府は人口高齢化を背景に神経疾患に向けて公衆衛生資金を投入しており、助成金による設備導入の土壌を形成しています。医療観光客の間でも低侵襲オプションへの需要が高まっており、MRI誘導神経外科アブレーション市場へのアジアの貢献をさらに強化しています。
競合環境
サプライヤーエコシステムは、多角化コングロマリット、純粋なレーザー企業、および集束超音波専門企業で構成されています。Medtronicはグローバルな神経外科営業部隊を活用してレーザーシステムを外部脳室ドレーンとバンドルし、新たな腫瘍科アカウントに浸透しています。Monteris Medicalは専門的な脳腫瘍センターに集中し、NeuroBlate光ファイバーのリリースに続いて2025年に使い捨て販売が20%増加したと報告しています。ClearPoint Neuroは、計画サイクルを15%短縮するプラットフォームアップグレードを通じて3テスラスキャナーとの統合を深めています。
Siemens Healthineers、GE Healthcare、Philipsなどのイメージング多国籍企業は、プレミアムスキャナーラインに独自の温度マッピングアルゴリズムを組み込むことで競争圧力を拡大しています。これらの組み込みソリューションは、単一ベンダー調達を重視する資本委員会にとって魅力的なターンキー提供を可能にします。Lunitのようなスタートアップは畳み込みニューラルネットワークを適用して病変セグメンテーション精度を向上させ、デバイスメーカーとのコラボレーション協定を引き起こしています。ハードウェア、ソフトウェア、および人工知能能力のこの融合が、MRI誘導神経外科アブレーション市場の次のフロンティアを定義しています。
2024年から2025年にかけての戦略的動向には、Insightecと Boston Scientificが本態性振戦に対する集束超音波の共同プロモーションを行うパートナーシップ、およびAbbott Laboratoriesが薄膜電極技術へのアクセスのためにNeuroOneに少数株投資したことが含まれます。Elekta ABはCLSとの流通契約を締結し、北欧市場にレーザーアプリケーターを展開しました。Profound Medicalは2025年6月に次世代経頭蓋システムの欧州適合マークを取得しました。これらの取り組みは総合的に競争的な競争を高めながら、MRI誘導神経外科アブレーション市場内での処置イノベーションを加速させています。
MRI誘導神経外科アブレーション産業リーダー
-
Medtronic plc
-
Monteris Medical Inc.
-
Insightec Ltd.
-
ClearPoint Neuro, Inc.
-
Boston Scientific Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
MRI誘導神経外科アブレーション市場 このレポートでカバーされる企業
- Medtronic
- Monteris Medical Inc.
- Insightec Ltd.
- ClearPoint Neuro, Inc.
- NeuroOne Medical Technologies Corp.
- Boston Scientific
- Abbott Laboratories
- Brain Lab
- Siemens Healthineers
- GE Healthcare Technologies Inc.
- Koninklijke Philips
- Lunit Inc. (AI Surgical Planning)
- Stryker
- Hologic Inc. (FUS platforms)
- Alpinion Medical Systems
- CLS - Clinical Laserthermia Systems
- FUS Instruments
- Elekta
- IceCure Medical Ltd.
- Profound Medical
最近の産業開発事情 MRI誘導神経外科アブレーション市場
- 2025年5月:InsightecのExablate Neuro淡蒼球切除術が米国食品医薬品局の承認を受け、パーキンソン病の治療への使用が拡大されました。このマイルストーンは運動障害への対処に新たな可能性を開き、深部脳構造をターゲットにする技術の精度を際立たせています。
- 2024年12月:NeuroOne Medical Technologies Corp.は、OneRFアブレーションシステムを使用してUniversity Hospitalsで最初のヒトへの植込み処置を完了するという重要なブレークスルーを達成しました。この成功は、MRI誘導熱アブレーションにおける実際の臨床使用へのシステムの移行を示しています。
- 2024年10月:NeuroOne Medical Technologies Corp.は、OneRF熱アブレーションシステムのZimmer Biometとの流通パートナーシップを拡大することでグローバルプレゼンスを強化しました。このコラボレーションはZimmer Biometの確立された神経外科ネットワークを活用して国際市場の成長を加速させます。
グローバルMRI誘導神経外科アブレーション市場レポートの範囲
レポートの範囲によると、MRI誘導神経外科アブレーションは、磁気共鳴画像法(MRI)を使用して腫瘍、てんかん焦点、またはその他の神経学的病変などの異常な脳組織を正確にターゲットにして破壊する低侵襲外科手術です。
MRI誘導神経外科アブレーション市場のセグメンテーションは、製品タイプ、適用、エンドユーザー、および地域によって分類されています。製品タイプ別では、MRI誘導レーザーアブレーションシステム、MRI誘導集束超音波システム、アクセサリーおよび使い捨て品、計画・ナビゲーションソフトウェア、ならびにサービスおよびメンテナンス契約が含まれます。適用別では、脳腫瘍アブレーション、薬剤耐性てんかん、運動障害(本態性振戦、パーキンソン病)、精神疾患(強迫性障害、うつ病)、ならびに放射線壊死およびその他の適応が含まれます。エンドユーザー別では、三次病院、専門神経外科センター、外来手術センター、およびその他で構成されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| MRI誘導レーザーアブレーションシステム |
| MRI誘導集束超音波システム |
| アクセサリーおよび使い捨て品 |
| 計画・ナビゲーションソフトウェア |
| サービスおよびメンテナンス契約 |
| 脳腫瘍アブレーション |
| 薬剤耐性てんかん |
| 運動障害(本態性振戦、パーキンソン病) |
| 精神疾患(強迫性障害、うつ病) |
| 放射線壊死およびその他の適応 |
| 三次病院 |
| 専門神経外科センター |
| 外来手術センター |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東・アフリカ | 湾岸協力会議 |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 製品タイプ別 | MRI誘導レーザーアブレーションシステム | |
| MRI誘導集束超音波システム | ||
| アクセサリーおよび使い捨て品 | ||
| 計画・ナビゲーションソフトウェア | ||
| サービスおよびメンテナンス契約 | ||
| 適用別 | 脳腫瘍アブレーション | |
| 薬剤耐性てんかん | ||
| 運動障害(本態性振戦、パーキンソン病) | ||
| 精神疾患(強迫性障害、うつ病) | ||
| 放射線壊死およびその他の適応 | ||
| エンドユーザー別 | 三次病院 | |
| 専門神経外科センター | ||
| 外来手術センター | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | 湾岸協力会議 | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
MRI誘導神経外科アブレーション市場の現在の価値はいくらですか?
市場は2026年に0.80 ミリオン 米ドルと評価され、2032年までに1.24 ミリオン 米ドルに達すると予測されています。
どの適用カテゴリーが最も多くの収益をもたらしていますか?
脳腫瘍アブレーションは、高い有病率と明確な外科的適応症に牽引され、2026年の総収益の55.8%を占めています。
MRI誘導神経外科アブレーションで最も速く成長している地域はどこですか?
アジア太平洋地域は2027年から2032年にかけてCAGR 8.4%で成長すると予測されています。
最も高い成長率を示す製品セグメントはどれですか?
計画・ナビゲーションソフトウェアは2032年までにCAGR 7.4%で最も速い拡大を示しています。
より広範な採用を制限する主な抑制要因は何ですか?
高い資本支出と限られた専門スタッフが相まって、特に新興市場における処置の拡大を制約しています。