
オートバイチェーンスプロケット市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
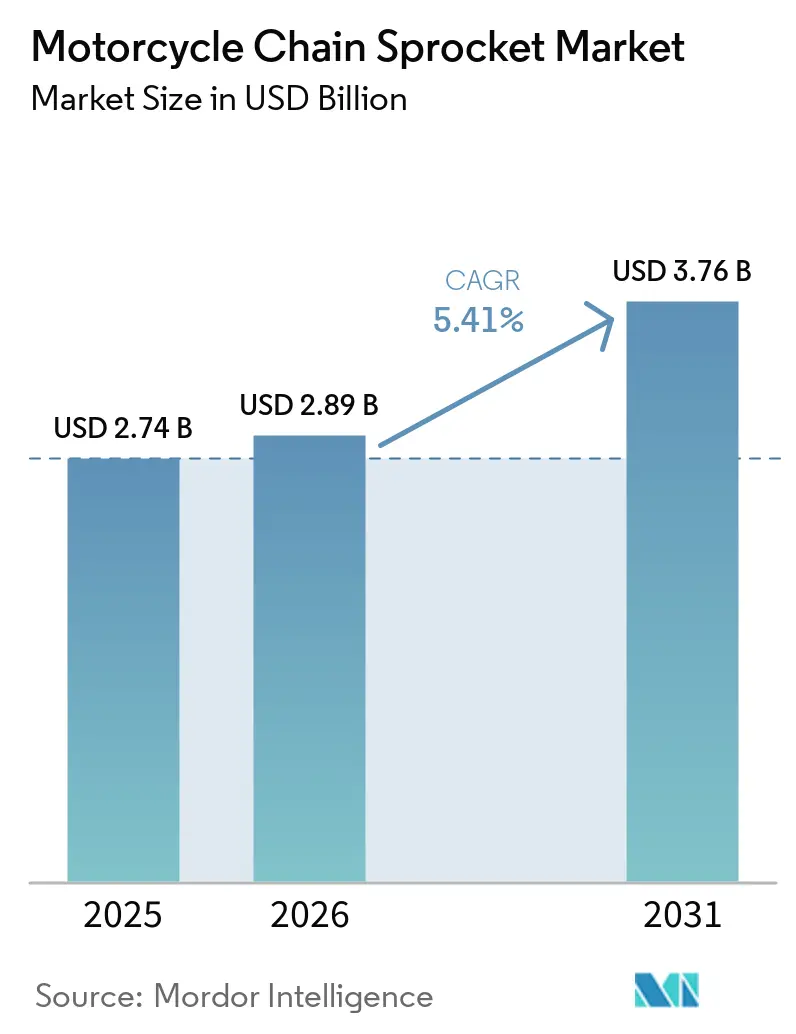
| 市場規模 (2026) | 2.89 十億米ドル |
| 市場規模 (2031) | 3.76 十億米ドル |
| 成長率 (2026 - 2031) | 5.41 % |
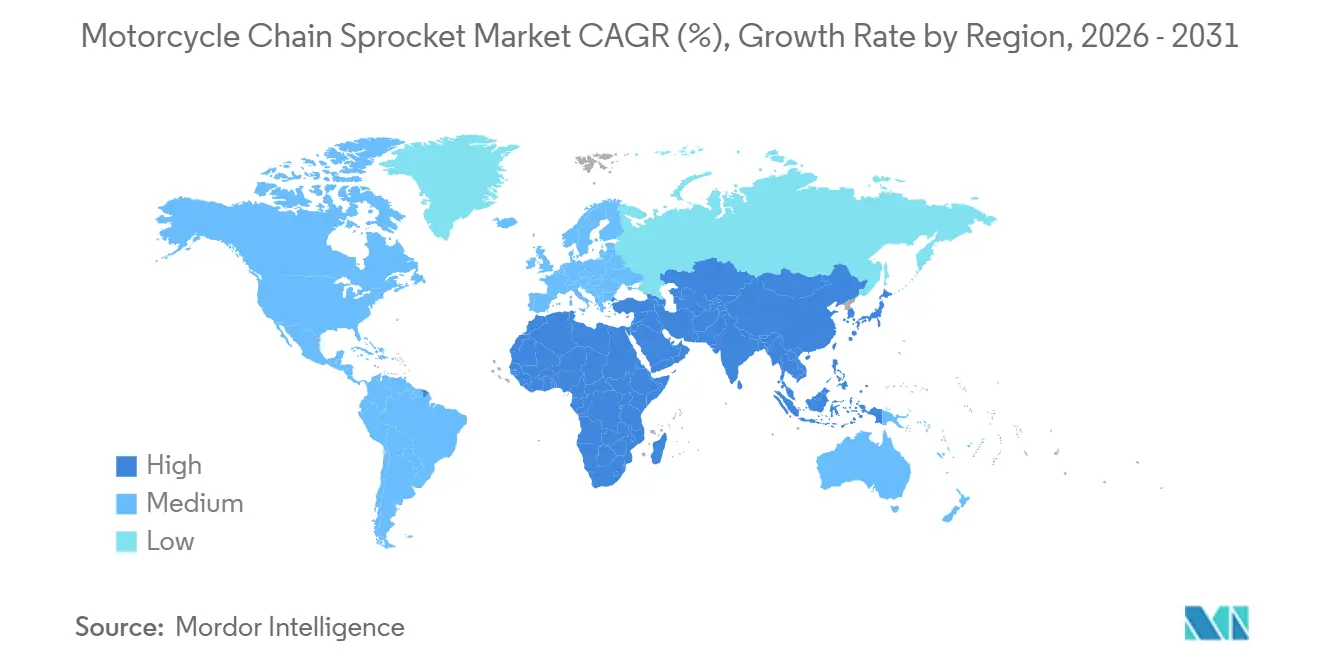
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
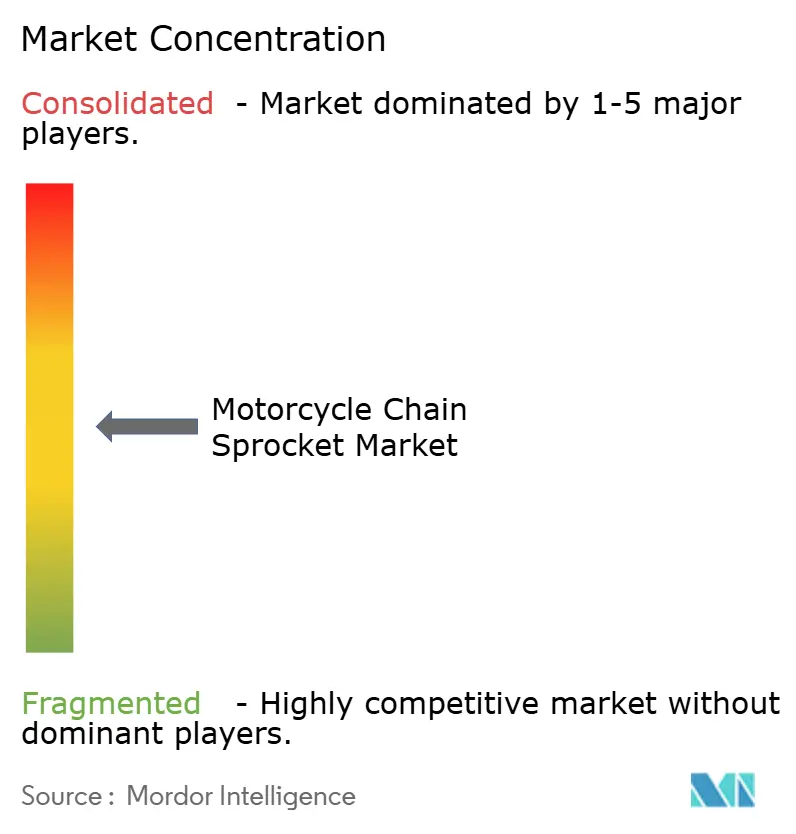
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオートバイチェーンスプロケット市場分析
オートバイチェーンスプロケット市場は2025年に27.4 ビリオン 米ドルと評価され、2026年の28.9 ビリオン 米ドルから2031年には37.6 ビリオン 米ドルへと成長し、予測期間(2026年〜2031年)中にCAGR 5.41%を記録すると予測されています。この成長は、ドライブトレインの多様化による圧力にもかかわらず、長期的に健全な見通しを示しています。アジアにおける二輪車販売の堅調さ、安定した交換サイクル、シールドチェーンおよび軽量スプロケットにおける技術的アッグレードが需要の勢いを支えています。スチールが主要素材であり続けていますが、OEMおよびアフターマーケットブランドが軽量化を追求する中で、ハイブリッドおよびコンポジット素材のバリアントが急速に拡大しています。ベルトドライブサプライヤーが長寿命・低騒音の代替品を推進することで競争が激化していますが、チェーンは効率性、ギアリングの柔軟性、およびコスト面で明確な優位性を維持しています。地域別では、アジア太平洋地域が世界収益のほぼ半分を占めています。一方、中東・アフリカ地域は、都市化の進展とインフラ整備によるオートバイ普及の拡大を背景に、最も高い成長率を記録すると予測されています。
主要レポートのポイント
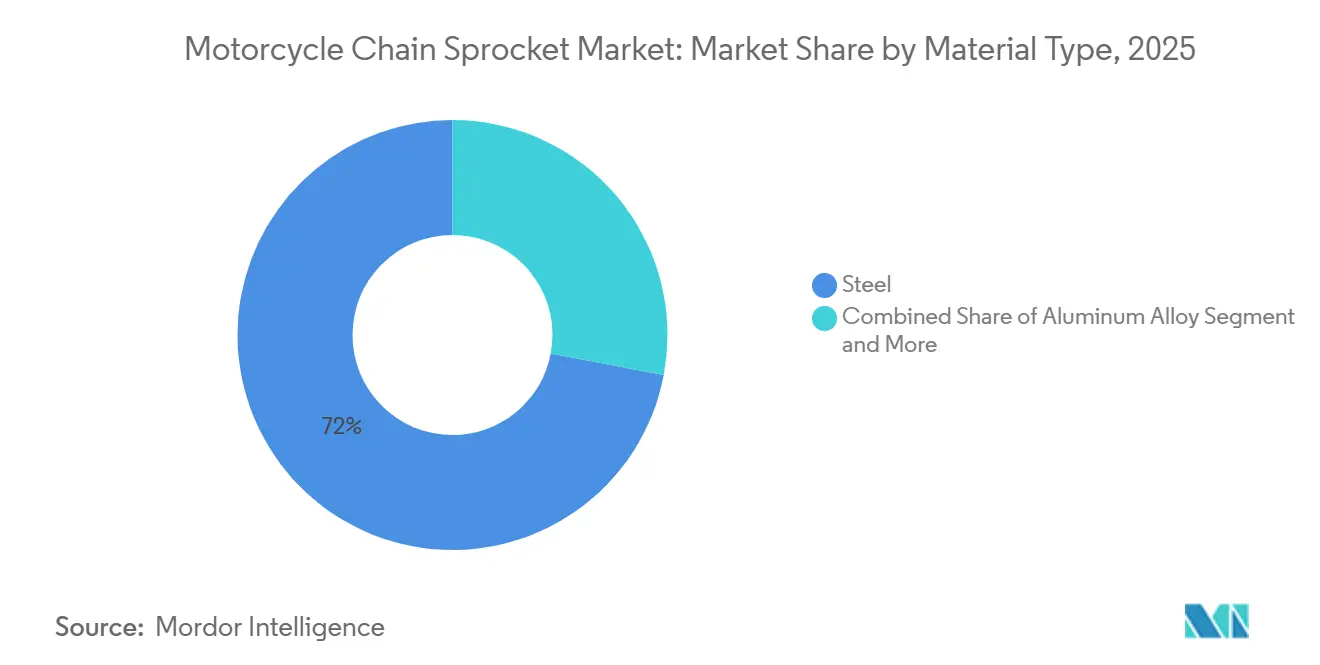
- 素材タイプ別では、スチールが2025年のオートバイチェーンスプロケット市場シェアの72.03%を占め、その他素材(チタン、カーボン配合コンポジットなど)は2031年にかけてCAGR 8.91%で拡大すると予測されています。
- スプロケットタイプ別では、標準チェーンスプロケットが2025年のオートバイチェーンスプロケット市場シェアの64.52%を占め、非標準チェーンスプロケットは2031年にかけてCAGR 7.18%で拡大すると予測されています。
- チェーンタイプ別では、Oリングチェーンが2025年のオートバイチェーンスプロケット市場シェアの46.04%を占め、Xリングチェーンは2031年にかけてCAGR 6.82%で拡大すると予測されています。
- 車両タイプ別では、標準オートバイが2025年のオートバイチェーンスプロケット市場シェアの51.31%を占め、スポーツバイクは2031年にかけてCAGR 7.53%で拡大すると予測されています。
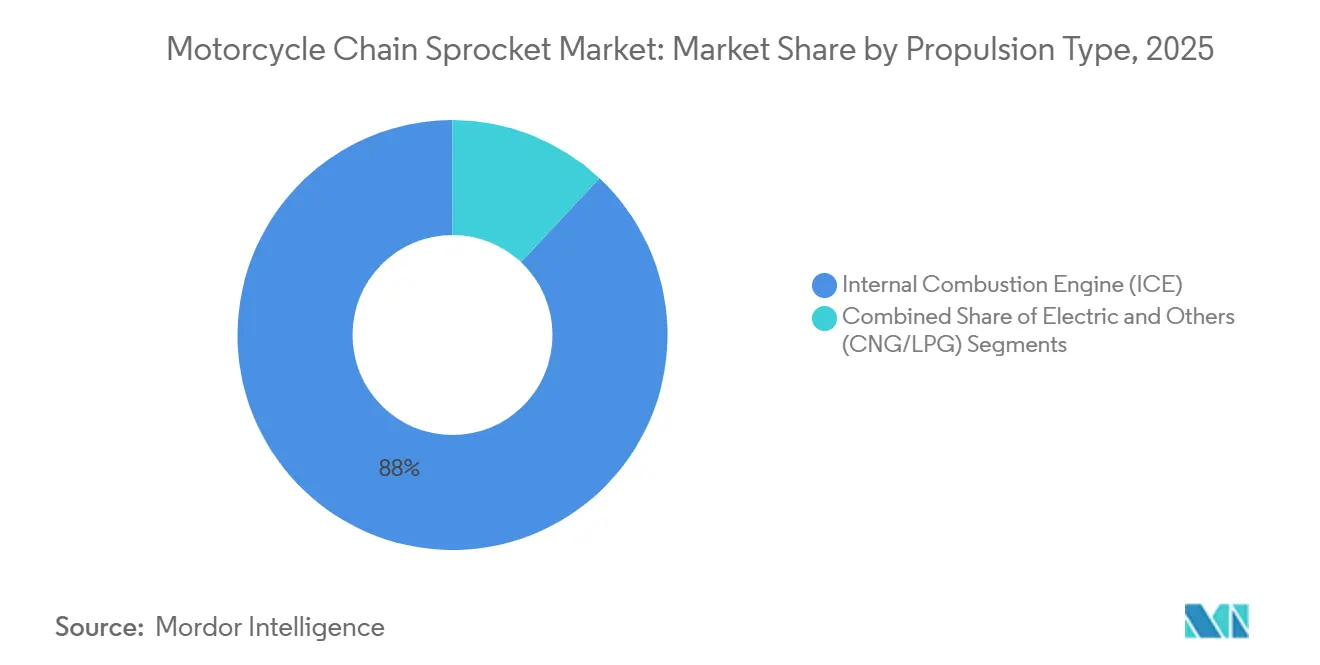
- 推進タイプ別では、ICEモデルが2025年のオートバイチェーンスプロケット市場シェアの88.01%を占め、電動モデルは2031年にかけてCAGR 12.39%で拡大すると予測されています。
- 流通チャネル別では、アフターマーケットが2025年のオートバイチェーンスプロケット市場シェアの62.41%を占め、OEM販売は2031年にかけてCAGR 6.32%で拡大すると予測されています。
- 地域別では、アジア太平洋地域が2025年のオートバイチェーンスプロケット市場シェアの49.11%を占め、中東・アフリカは2031年にかけてCAGR 7.92%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| アジアにおけるオートバイ保有台数の拡大が交換需要を牽引 | +1.8% | アジア太平洋地域を中核とし、中東・アフリカへの波及 | 長期(4年以上) |
| パフォーマンスと燃費向上のための軽量合金へのシフト | +1.2% | グローバル、北米およびEUでの早期採用 | 中期(2~4年) |
| スポーツ・パフォーマンスバイクの世界的な人気上昇 | +0.9% | グローバル、先進市場に集中 | 中期(2~4年) |
| Eコマースアフターマーケットプラットフォームの急速な成長 | +0.7% | グローバル、北米およびEUで加速 | 短期(2年以内) |
| EV騒音低減のためのチタンおよびカーボンコンポジットスプロケットの採用 | +0.6% | グローバル、プレミアム電動オートバイへの早期浸透 | 中期(2~4年) |
| OEM装備へのスマートチェーン摩耗センサーの統合 | +0.4% | グローバル、ハイエンドおよびコネクテッドオートバイモデルが主導 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
アジアにおけるオートバイ保有台数の拡大が交換需要を牽引
大規模なオートバイ保有台数は、チェーンおよびスプロケットの繰り返し交換需要を支えています。オートバイチェーンスプロケット市場は、通勤路線における使用環境の影響を受けており、断続的な走行や路面状況がドライブトレインの摩耗を促進する可能性があります。多くのライダーがメーカー系ワークショップではなく地元のサービス店を利用するため、独立系修理店は引き続き重要な役割を担っています。この構造は、新車オートバイの購入が鈍化した場合でも需要を支えます。したがって、オートバイチェーンスプロケット市場はアジア市場全体にわたって広範な既存ベースの機会を有しています。また、複数の価格帯で入手しやすい交換キットへの需要も生み出しています。
パフォーマンスと燃費向上のための軽量合金へのシフト
軽量スプロケットは、ハンドリング、加速、および回転質量の低減を重視するライダーに関連性があります。アルミニウム製品はこのニーズを満たすことができますが、摩耗を管理するために適切なコーティングおよび表面処理が必要です。チタンおよびカーボンコンポジット設計は、トルク伝達音響特性がコンポーネント設計に影響を与える電動オートバイのニーズにも対応しています。スマート摩耗モニタリングは、最終的にOEM承認の交換キットの役割を高める可能性があります。D.I.D.は2026年に公道用オートバイ向けの鍛造チェーン製品を発表し、レース由来の製造方法が公道用製品へと移行していることを示しましたイエロー&シルバーが大きな注目を集める [東京MCショー]!」、Webike+、japan.webike.net」">[1]。これらの開発により、コンポーネントサプライヤーが利用できるエンジニアリングの選択肢が広がっています。
スポーツ・パフォーマンスバイクの世界的な人気上昇
パフォーマンスオートバイは、重量、耐久性、およびレスポンスを優先するドライブトレインコンポーネントを使用しています。スポーツバイクのライーは、部品が摩耗するのを待つだけでなく、オートバイのチューニング中にコンポーネントを交換することもあります。この行動は、アルミニウム、コンポジット、および専用スプロケットへの関心を支えています。レース活動は、サプライヤーが愛好家に製品能力を実証する手段を提供します。Reginaのトラック向けチェーンにおけるKTMとの技術的パートナーシップは、競技使用と専門的な純正装備供給との関連性を示しています[2]。このような関連性は、プレミアム交換製品に対するライダーの期待に影響を与える可能性があります。
Eコマースアフターマーケットプラットフォームの急速な成長
オンラインパーツ販売により、ライダーやワークショップはブランド間で互換性のあるチェーンアンドスプロケットキットを比較できます。デジタルカタログは、購入前に歯数、チェーンピッチ、車両適合性を確認するのに役立ちます。これは、実店舗の販売店が限られた種類のパーツしか取り扱っていない場合に特に有用です。オートバイチェーンスプロケット市場は、小売棚よりもオンラインの方が幅広いカタログを提示しやすいため、このチャネルから恩恵を受けることができます。自動車ケア協会(Auto Care Association)とMEMAは、eコマースがアフターマーケットパーツ流通を再編しつつあると指摘しており、デジタルアクセスと適合情報の重要性を強調しています。明確な製品情報は、互換性のない交換キットを購入するリスクを低減することにも役立ちます。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| プレミアムオートバイにおけるベルト・シャフト最終駆動へのシフト | -1.1% | 北米およびEU、グローバルなプレミアムセグメント | 長期(4年以上) |
| 原材料価格の変動(スチール、アルミニウム) | -0.8% | グローバル、製造拠点に集中 | 短期(2年以内) |
| シールド・メンテナンスフリードライブトレインの使用増加 | -0.7% | グローバル、都市部および通勤用オートバイセグメントで加速 | 中期(2~4年) |
| 金属摩耗粉塵排出に関する規制の強化 | -0.6% | EUおよび先進アジア市場、段階的なグローバル波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
プレミアムオートバイにおけるベルト・シャフト最終駆動へのシフト
ベルトおよびシャフトシステムは、ツーリングおよびクルーザーオートバイの一部に使用されています。これらはメンテナンスの少なさとスムーズな操作性を重視するライダーに支持されています。その使用は、一部のプレミアムモデルにおけるチェーンドライブの機会を狭めています。この影響は、これらのオートバイカテゴリーがより強い存在感を持つ北米および欧州でより顕著です。チェーンシステムはスポーツ、オフロード、および通勤用オートバイに適しており、オートバイチェーンスプロケット市場のより大きな数量基盤を保護しています。サプライヤーは幅広い車両用途のミックスを維持することでリスクを低減できます。
原材料価格の変動(スチール、アルミニウム)
スチールおよびアルミニウムのコストは、両素材が一般的な製品設計の中心であるため、コンポーネントサプライヤーの利益率に影響を与える可能性があります。中小規模のメーカーは、原材料コストの急激な変動への対応や長期供給条件の確保において、より困難な立場に置かれる場合があります。シールドドライブトレインはメンテナンス間隔を延長し、交換購入の頻度を低下させる可能性もあります。金属摩耗粉塵に関する潜在的な規制は、時間の経過とともに開発およびコンプライアンスの要求を高める可能性があります。これらの状況は、メーカーが素材品質、コーティング、適合サポート、および信頼性の高い流通を通じて差別化を図ることを促しています。オートバイチェーンスプロケット市場は、コスト変動時に一貫した製品品質を維持できるサプライヤーを評価する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材タイプ別:
スチールが広範な基盤を維持しながらコンポジットが専門的ニーズに対応スチールは2025年のオートバイチェーンスプロケット市場シェアの72.03%を占めました。その地位は、耐久性、確立された製造方法、および大量生産の通勤用オートバイへの幅広い使用を反映しています。スチールは一般的なシールドチェーン構成に対応しており、車両メーカーや修理ワークショップにとって馴染み深い素材です。また、幅広い交換用途をサポートしています。これらの特性により、軽量素材への関心が高まる中でも、スチールはオートバイチェーンスプロケット市場の中心的な位置を維持しています。その広範な入手可能性は、主要都市以外でのサービス活動も支えています。
コンポジットチタおよびカーボン製品は、2031年にかけてCAGR 8.91%で成長すると予測されています。これらの素材は、軽量化と高度なエンジニアリングを優先するプレミアムオートバイおよび電動用途に関連性があります。アルミニウムは、最も専門的なオプションに移行せずに軽量コンポーネントを求めるライダーにとって中間的な位置を占めています。軽量スプロケットにとって耐摩耗性は引き続き重要な考慮事項です。そのため、サプライヤーはコーティングおよび表面処理を使用して、性能と交換寿命のバランスを取っています。素材の選択は、オートバイのプラットフォーム、走行条件、および予想されるサービスニーズによって異なります。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
スプロケットタイプ別:
標準製品がリードしながら専門フォーマットが普及標準スプロケットは2025年のオートバイチェーンスプロケット市場シェアの64.52%を占めました。その幅広い適合性により、通勤用、標準、およびエントリーレベルのスポーツオートバイに適しています。ワークショップは一般的な交換ニーズに対応できるため、これらの製品を効率的に在庫管理できます。そのコストプロファイルは、価格に敏感な市場における大量のオートバイ所有とも一致しています。既存の保有台数が定期的なサービスを必要とし続ける中、標準仕様はオートバイチェーンスプロケット市場にとって引き続き重要です。その馴染み深さは、独立系修理店の発注を簡素化することにも役立ちます。
非標準スプロケットは、2031年にかけてCAGR 7.18%で成長すると予測されています。これらは、特定の歯形状、特殊なピッチ、専用ハブパターン、またはハイブリッド素材の組み合わせを必要とするオートバイに対応しています。モトクロス、アドベンチャー、パフォーマンス、および電動オートバイはそれぞれ異なる適合要件を生み出す可能性があります。ハイブリッド設計は、スチールの耐摩耗性とアルミニウムの低質量を組み合わせることができます。より幅広いオートバイプラットフォームが、専門的な構成への継続的な需要を支えるはずです。これらの製品では、対象オートバイ用途の正確な識別が特に重要です。
チェーンタイプ別:
Oリング製品が一般的な地位を維持しながらXリング設計が進化Oリング製品は2025年のオートバイチェーンスプロケット市場シェアの46.04%を占めました。そのシーリング設計は、通常使用時に主要なチェーンコンポーネント間の潤滑を保持するのに役立ちます。これにより、多くのミドルレンジのストリートオートバイや交換キットへの使用が支えられています。ライダーやワークショップはそのコストとサービス特性を理解しています。Oリングの互換性により、このフォーマットはオートバイチェーンスプロケット市場全体で引き続き関連性を持ちます。このフォーマットは、バランスの取れたサービスパフォーマンスを求めるライダーにとって馴染み深い選択肢を提供します。
Xリング製品は、2031年にかけてCAGR 6.82%で成長すると予測されています。そのシーリングジオメトリーは、潤滑剤を保持しながら摩擦を低減するように設計されています。これにより、パフォーマンスとより長いサービス間隔を求めるライダーに関連性があります。生産精度の向上により、最高価格帯のオートバイカテゴリーを超えた使用が拡大しています。EK Chainは2026年にパフォーマンス志向のシールドチェーン製品を発表し、このカテゴリーへの継続的な注目を反映しています。このフォーマットは、対応オートバイにとってよりプレミアムな交換オプションを支えることができます。
車両タイプ別:
標準オートバイが数量を提供しながらスポーツバイクが製品ミックスを向上標準オートバイは2025年のオートバイチェーンスプロケット市場シェアの51.31%を占めました。これらはアジア、南米、およびアフリカの一部において通勤および地域輸送に広く使用されています。頻繁な都市走行はドライブトレイン部品の定期的な交換を必要とする場合があります。独立系ワークショップはこれらのオートバイのサービスにおける主要なチャネルです。この広範な車両基盤は、オートバイチェーンスプロケット市場における安定した需要を支えています。パーツの入手可能性と手頃なサービスは、これらのライダーにとって引き続き重要です。
スポーツバイクは、2031年にかけてCAGR 7.53%で成長すると予測されています。そのライダーは、軽量化、レスポンシブな加速、耐久性のあるチェーンシステムなどのパフォーマンス特性を重視することが多いです。また、アップグレードやサーキット走行の準備中にドライブトレインコンポーネントを交換することもあります。この行動は、プレミアムキットおよび専門素材への需要を支えています。レースパートナーシップおよび技術供給契約は、ブランドがこの顧客グループとの信頼性を構築するのに役立ちます。製品の選択は、通常のメンテナンス要件だけでなく、ライダーの好みも反映することが多いです。
推進タイプ別:
ICEが現在の需要を支配しながら電動モデルが新たなニーズを生み出す内燃機関(ICE)オートバイは2025年のオートバイチェーンスプロケット市場シェアの88.01%を占めました。従来型オートバイの既存保有台数は、特に主要な通勤市場において依然として大規模です。チェーンアンドスプロケットシステムはこれらのドライブトレインの確立された部品です。この既存保有台数は、通常のメンテナンス中に引き続き交換部品を必要とします。これはオートバイチェーンスプロケット市場の主要な基盤であり続けています。馴染み深いサービス慣行により、ワークショップにとって定期的な交換も簡単です。
電動オートバイは、2031年にかけてCAGR 12.39%で成長すると予測されています。その即時トルク伝達はドライブトレインコンポーネントに異なる負荷をかける可能性があります。これにより、適切な疲労耐性と用途特有の設計を持つスプロケットへの関心が高まっています。軽量化および音響に関する考慮事項も製品選択に影響を与える可能性があります。この移行により、専門サプライヤーは設計がより標準化される前に製品を開発する機会を得ています。設計の選択は、モーターレイアウト、電力伝達、および意図する用途によって異なる場合があります。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
流通チャネル:
アフターマーケットがリードしながらOEMプログラムが重要性を増すアフターマーケットは2025年のオートバイチェーンスプロケット市場シェアの62.41%を占めました。これは、現行生産が終了したモデルを含む、既に使用中のオートバイにサービスを提供しています。独立系ワークショップおよびパーツ販売店はこのチャネルの重要な参加者です。アフターマーケットはまた、専門ブランドが異なる予算や走行スタイルに対応することを可能にします。デジタル注文により、消費者や修理店がこのチャネルにアクセスしやすくなっています。サービス事業者は幅広い互換コンポーネントの選択肢にアクセスできます。
OEM販売は、2031年にかけてCAGR 6.32%で成長すると予測されています。車両メーカーは、サービスおよび保証プログラムを通じて承認済み交換キットを提供できます。コネクテッドオートバイ機能は、摩耗モニタリングと正規交換部品との連携を強化する可能性があります。サプライヤーはまた、アフターマーケットの入手可能性を維持するために販売店との関係を強化しています。Bickers Powersportsは2026年にJT Sprocketsの正規販売店となり、販売店向けのチェーンアンドスプロケットキットアセンブリへのアクセスを拡大しました。正規キットは、ライダーに部品互換性に関するより明確なガイダンスを提供できます。
地域分析
アジア太平洋地域は2025年のオートバイチェーンスプロケット市場シェアの49.11%を占めました。この地域は、高いオートバイ保有率、大規模な車両生産、および広範な独立系修理活動を組み合わせています。インド、中国、インドネシア、ベトナム、フィリピンは通勤用オートバイコンポーネントへの需要を支えています。道路状況や都市交通は、定期的なドライブトレインメンテナンスの必要性を高める可能性があります。日本のサプライヤーも国内車両メーカーとの緊密な関係から恩恵を受けています。オートバイチェーンスプロケット市場は、この地域の密なパーツ販売店および修理店のネットワークから恩恵を受けています。
欧州および北米は、パフォーマンス、スポーツ、エンデューロ、アドベンチャー、ツーリング、クルーザーにおける高付加価値用途において引き続き重要です。これらの地域は、アルミニウム、コンポジット、およびパフォーマンス志向の交換キットの販売を支えています。北米には強力なパフォーマンスアフターマーケットとレース文化があります。一部のクルーザーオートバイにおけるベルトドライブの使用は、プレミアムフリートの一部においてチェーンドライブコンポーネントへの需要を制限しています。南米は、特に一般的に使用されているシールドチェーンシステムにおいて、通勤用オートバイの組み立てと交換需要によって支えられています。ライダーの好みはこれらの地域によって大きく異なり、製品ラインナップのカスタマイズが必要です。
中東・アフリカは、2031年にかけてCAGR 7.92%で成長すると予測されています。オートバイは、この地域の多くの市場において通勤、配達業務、および地域輸送に使用されています。都市の成長と若い人口が、より広いオートバイユーザー基盤を支えています。プレミアムオートバイの輸入とモータースポーツへの関心は、一部の中東諸国において独自の機会を生み出しています。輸入基準および走行安全要件は、ブランドなし代替品よりもブランド付き交換コンポーネントを徐々に遇する可能性があります。地域の販売店は、分散したライダーコミュニティへのリーチにおいて引き続き重要です。
競争環境
オートバイチェーンスプロケット市場は中程度の市場集中度を示しており、明確な上位層のサプライヤーと広範な地域専門業者グループが存在します。JT Sprockets、Renthal、RK Takasago、D.I.D.、Tsubakiは確立されたサプライヤーグループの一部を形成しています。AFAM、Supersprox、Regina、ESJOT、EK Chainも適合カバレッジ、素材の専門知識、パフォーマンスの実績を通じて競争しています。競争は製品の耐久性、カタログの品質、流通リーチ、および純正装備との関係によって形成されています。多くの用途が詳細な車両固有の知識を必要とするため、オートバイチェーンスプロケット市場は専門業者にも開かれています。地域サプライヤーも信頼性の高い地域での入手可能性を提供することで競争できます。
製品開発は、レース由来の製造、軽量化、シーリング性能、および摩耗管理にますます焦点を当てています。ReginaのKTMとの技術パートナーシップは、サプライヤーが高性能モデル向けの専門的な純正装備プログラムを確保する方法を示しています。Tsubakimoto Chainは大同工業の残りの株式を取得することに合意し、D.I.D.の親会社を統一された所有権のもとに置くことになりました。これらの動きは、技術力と企業規模の両方がオートバイチェーンスプロケット市場において重要であることを示しています。また、サプライヤーが技術的知識と顧客関係を保護することを促しています。
オンライン販売は、正確な適用データと信頼性の高い履行の重要性を高めています。幅広く最新の適合カタログは、サプライヤーが購入エラーを減らし、リピートビジネスを支援するのに役立ちます。これは、多くのオートバイモデルとモデル年にわたって製品データを維持できる企業に有利です。大量生産のスチールスプロケットは、低コスト生産者からの価格競争にさらされ続けています。サプライヤーはまた、幅広いカタログカバレッジと信頼性の高い在庫管理のバランスを取る必要があります。信頼性の高い品質、素材の専門化、および販売店サポートを組み合わせたサプライヤーは、オートバイチェーンスプロケット市場における役割を保護するためにより有利な立場にあります。
オートバイチェーンスプロケット産業のリーダー
-
JT Sprockets (HMA Group)
-
Renthal
-
RK Takasago Chain
-
DID (Daido Kogyo Co. Ltd.)
-
Tsubaki
- 注:主要企業の掲載順は順位を示すものではありません。
オートバイチェーンスプロケット市場 このレポートでカバーされる企業
- JT Sprockets (HMA Group)
- Renthal
- RK Takasago Chain
- DID (Daido Kogyo Co. Ltd.)
- Tsubaki
- Sunstar Engineering
- Regina Chain
- Vortex Racing
- PBR Sprockets
- AFAM
- Supersprox
- Driven Racing
- EK Chain (Enuma)
- ESJOT
- Triple S Sprockets
- RK Excel America
- Wiseco Powersports
- CZ Chains
- Motul (Transmission Components)
- KMC Chain
最近の産業開発事情 オートバイチェーンスプロケット市場
- 2026年9月:Betaはキャブレターを維持しながら、レースバイクにより多くの電子機器を追加しました。全バイクに改訂されたKYBサスペンション設定、強化されたチェーンガイド、再設計されたフロントスプロケット保護、柔らかいグリップ、新しいLEDヘッドライトマスク、および大型のTrail Techディスプレイが採用されました。
- 2025年11月:Murugappa GroupのTIDC Indiaブランドであるダイヤモンドチェーンズは、Trichy Auto Expo 2025において二輪車用チェーンスプロケットソリューションを展示し、製品ポートフォリオとアフターマーケットサポートを紹介しました。
- 2025年8月:Oriental Chain Industry Co., Ltd.は、国内の労働力不足と激化するグローバル競争に対応するため、製造および流通能力を統合することを目的として、Katayama Chain Co., Ltd.との戦略的業務提携を発表しました。このパートナーシップのもと、OrientalはKANAにブランド付きローラーチェーンを供給し、スプロケットを受け取り、KANAの物流ネットワークを活用します。この提携は、業務効率の改善と製品ラインナップの拡大により、両社の市場ポジションを強化する可能性があります。
世界のオートバイチェーンスプロケット市場レポートの範囲
オートバイチェーンスプロケット市場は、素材タイプ、スプロケットタイプ、チェーンタイプ、車両タイプ、推進タイプ、流通チャネル、および地域によってセグメント化されています。素材タイプ別では、市場はスチール、アルミニウム合金、およびその他(チタン、カーボンファイバーなど)にセグメント化されています。スプロケットタイプ別では、市場は標準チェーンスプロケットおよび非標準チェーンスプロケットにセグメント化されています。チェーンタイプ別では、市場はOリングチェーン、Xリングチェーン、および標準ローラーチェーンにセグメント化されています。車両タイプ別では、市場は標準オートバイ、スポーツバイク、クルーザー、およびオフロードバイクにセグメント化されています。推進タイプ別では、市場は内燃機関、電動、およびその他(CNG/LPG)にセグメント化されています。流通チャネル別では、市場はOEMおよびアフターマーケットにセグメント化されています。地域別では、市場は北米(米国、カナダ、およびその他の北米)、南米(ブラジル、アルゼンチン、およびその他の南米)、欧州(英国、ドイツ、スペイン、イタリア、フランス、ロシア、およびその他の欧州)、アジア太平洋(インド、中国、日本、韓国およびその他のアジア太平洋)、ならびに中東・アフリカ(アラブ首長国連邦、サウジアラビア、トルコ、エジプト、南アフリカ、およびその他の中東・アフリカ)にセグメント化されています。市場予測は、金額(米ドル)および数量(ユニット)で提供されています。
セグメンテーション概要
| スチール |
| アルミニウム合金 |
| その他(チタン、カーボン配合コンポジットなど) |
| 標準チェーンスプロケット |
| 非標準チェーンスプロケット |
| Oリングチェーン |
| Xリングチェーン |
| 標準ローラーチェーン |
| 標準オートバイ |
| スポーツバイク |
| クルーザー |
| オフロードバイク |
| 内燃機関(ICE) |
| 電動 |
| その他(CNG・LPG) |
| OEM |
| アフターマーケット |
| 北米 | 米国 |
| カナダ | |
| 北米その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| スペイン | |
| イタリア | |
| フランス | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| トルコ | |
| エジプト | |
| 南アフリカ | |
| 中東・アフリカその他 |
| 素材タイプ別 | スチール | |
| アルミニウム合金 | ||
| その他(チタン、カーボン配合コンポジットなど) | ||
| スプロケットタイプ別 | 標準チェーンスプロケット | |
| 非標準チェーンスプロケット | ||
| チェーンタイプ別 | Oリングチェーン | |
| Xリングチェーン | ||
| 標準ローラーチェーン | ||
| 車両タイプ別 | 標準オートバイ | |
| スポーツバイク | ||
| クルーザー | ||
| オフロードバイク | ||
| 推進タイプ別 | 内燃機関(ICE) | |
| 電動 | ||
| その他(CNG・LPG) | ||
| 流通チャネル別 | OEM | |
| アフターマーケット | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| 北米その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| スペイン | ||
| イタリア | ||
| フランス | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日本 | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| トルコ | ||
| エジプト | ||
| 南アフリカ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
オートバイチェーンスプロケット市場の現在の市場価値と成長率はどのくらいですか?
オートバイチェーンスプロケット市場は2025年に2.74 ビリオン 米ドルと評価され、2026年の2.89 ビリオン 米ドルから2031年には3.76 ビリオン 米ドルへと成長し、予測期間(2026年~2031年)においてCAGR 5.41%を記録する見込みです。
オートバイチェーンスプロケットに最も広く使用されている素材は何ですか?
スチールは耐久性、確立された製造方法、および通勤用オートバイとの幅広い互換性を提供するため、2025年に72.03%のシェアを占めました。多くの純正装備および交換用途に適しています。
コンポジットオートバイスプロケットはなぜ成長しているのですか?
コンポジットチタンおよびカーボン製品は、2031年にかけてCAGR 8.91%で成長すると予測されています。その軽量性と専門的な特性は、プレミアムおよび電動オートバイに関連性があります。
電動オートバイはドライブトレインコンポーネントの需要にどのような影響を与えますか?
電動オートバイは、2031年にかけてCAGR 12.39%で成長すると予測されています。そのトルク特性は、適切な疲労耐性と素材性能を持つ用途特有の設計を支えています。
米国の関税は価格にどのような影響を与えていますか?
2024年に適用された輸入部品に対する25%の関税により修理コストが18~30%上昇し、流通業者は価格上昇を軽減するためにUSMCAベースの調達へと誘導されています。