
メラノーマ検出モバイルアプリケーション市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
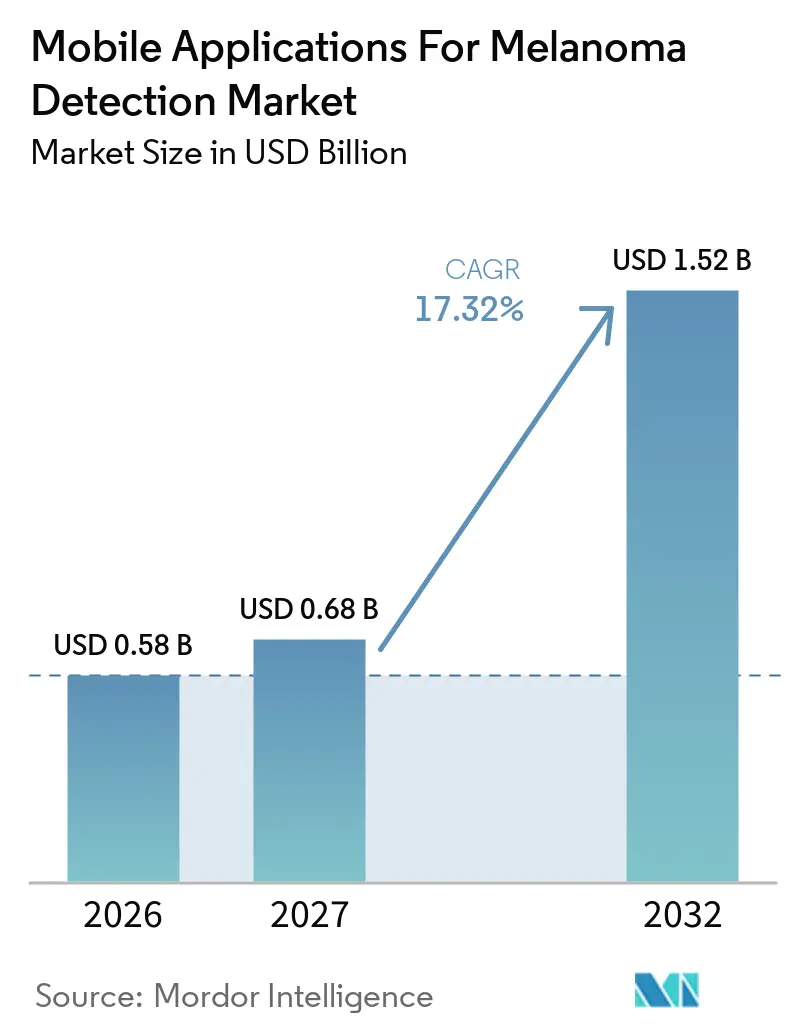
| 市場規模 (2027) | 0.68 十億米ドル |
| 市場規模 (2032) | 1.52 十億米ドル |
| 成長率 (2027 - 2032) | 17.32 % |
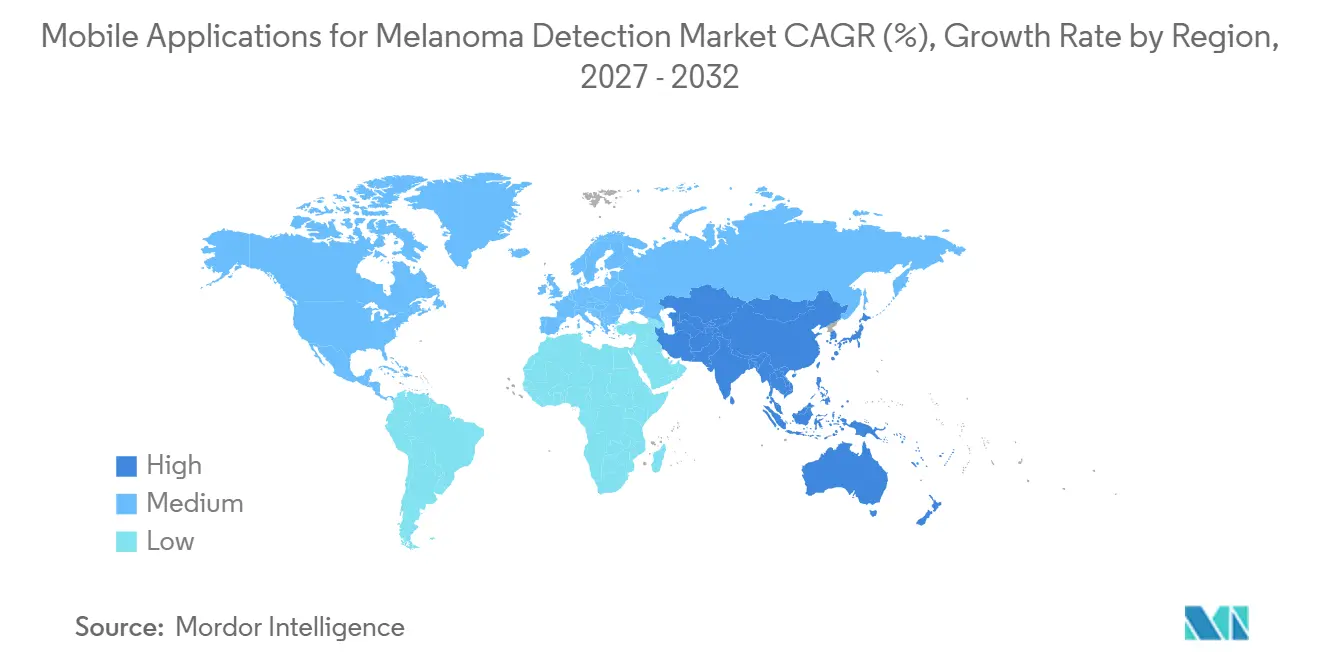
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
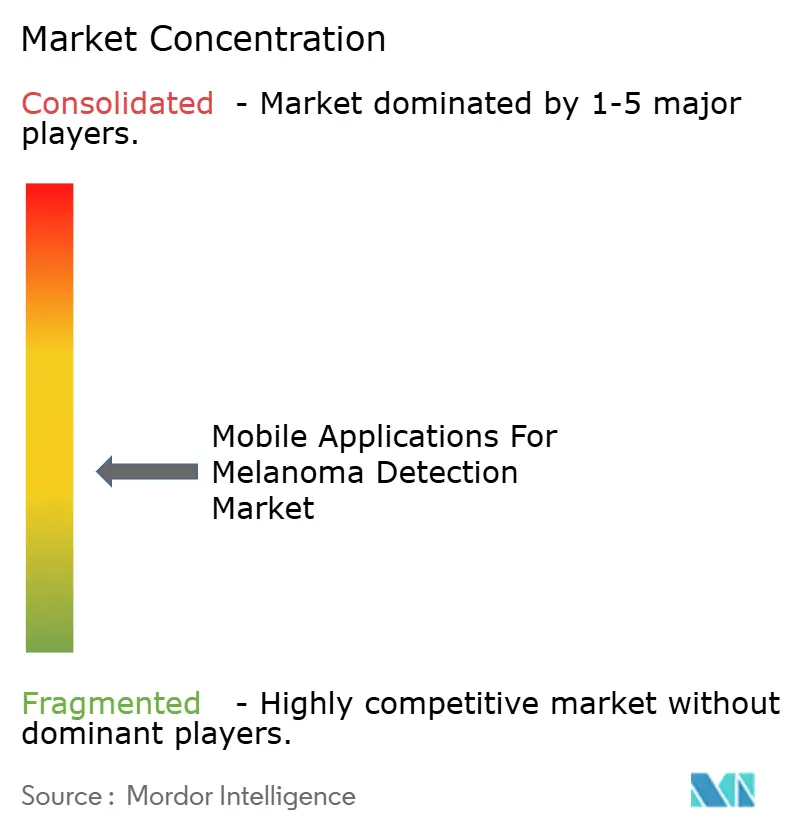
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるメラノーマ検出モバイルアプリケーション市場分析
メラノーマ検出モバイルアプリケーション市場規模は2026年に5.8億米ドルと評価され、2027年の6.8億米ドルから2032年には15.2億米ドルに達すると推定されており、予測期間(2027年~2032年)中の年平均成長率(CAGR)は17.32%です。
人工知能に対する臨床的信頼の高まり、スマートフォンカメラ光学系の継続的な改良、および恒久的な遠隔医療償還コードが相まって、主流の臨床ワークフローへの普及を後押ししています。診断アプリは依然として収益の約半分を占めていますが、製薬スポンサーが分散型腫瘍学試験に病変イメージングを統合するにつれ、研究グレードのエンドポイントが最も急速な資本流入を集めています。雇用主向けウェルネスプラットフォームおよび医療保険は、スマートフォン上での皮膚スクリーニングを、後期治療費を削減できる低コスト・高頻度のタッチポイントとして捉えています。同時に、ハードウェアイノベーターは皮膚鏡品質の光学系と説明可能な人工知能を組み合わせ、多様な肌色における精度のギャップに対処しており、より厳格な規制要件を満たすための純粋なソフトウェアからハイブリッドソリューションへの転換を示しています。
主要レポートの要点
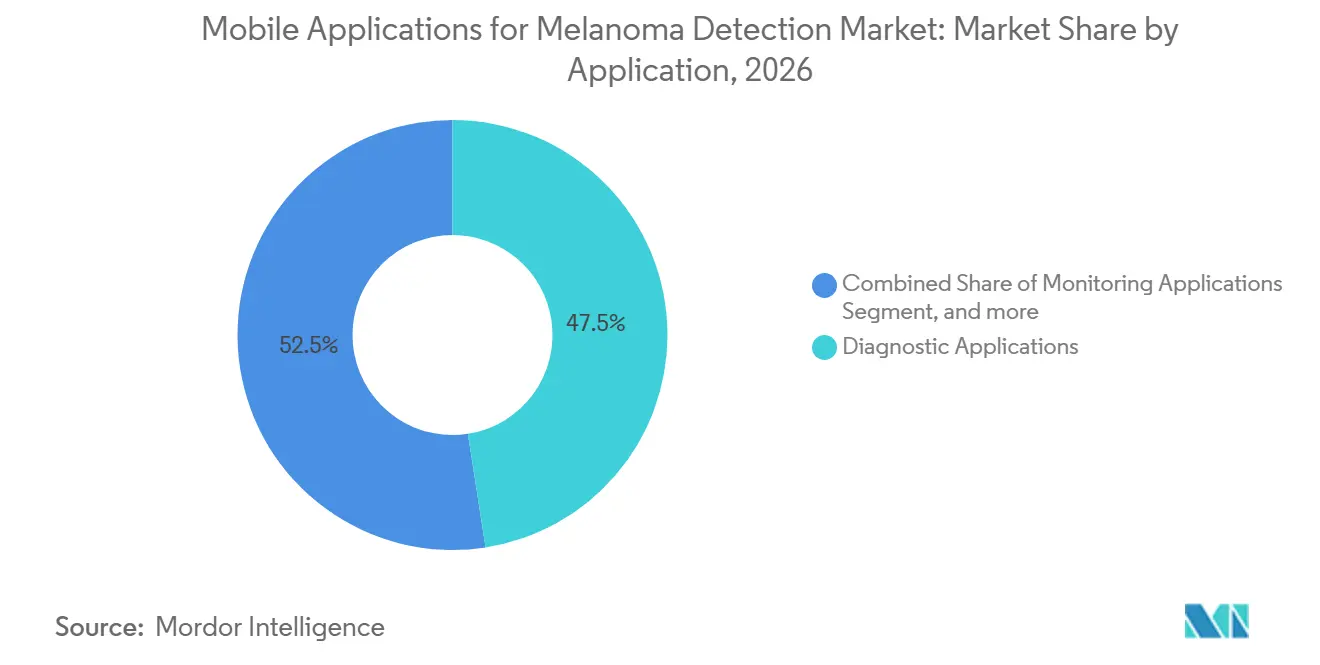
- アプリケーション別では、消費者向け診断ソフトウェアが2026年のメラノーマ検出市場シェアの47.54%を占め、研究エンドポイントは2032年にかけて19.54%のCAGRで拡大すると予測されています。
- エンドユーザー別では、患者および消費者がモバイルアプリケーションのメラノーマ検出市場において2026年の52.45%を占め、一方で製薬会社および受託研究機関(CRO)は2032年にかけて最高の20.45%のCAGRを示すと予測されています。
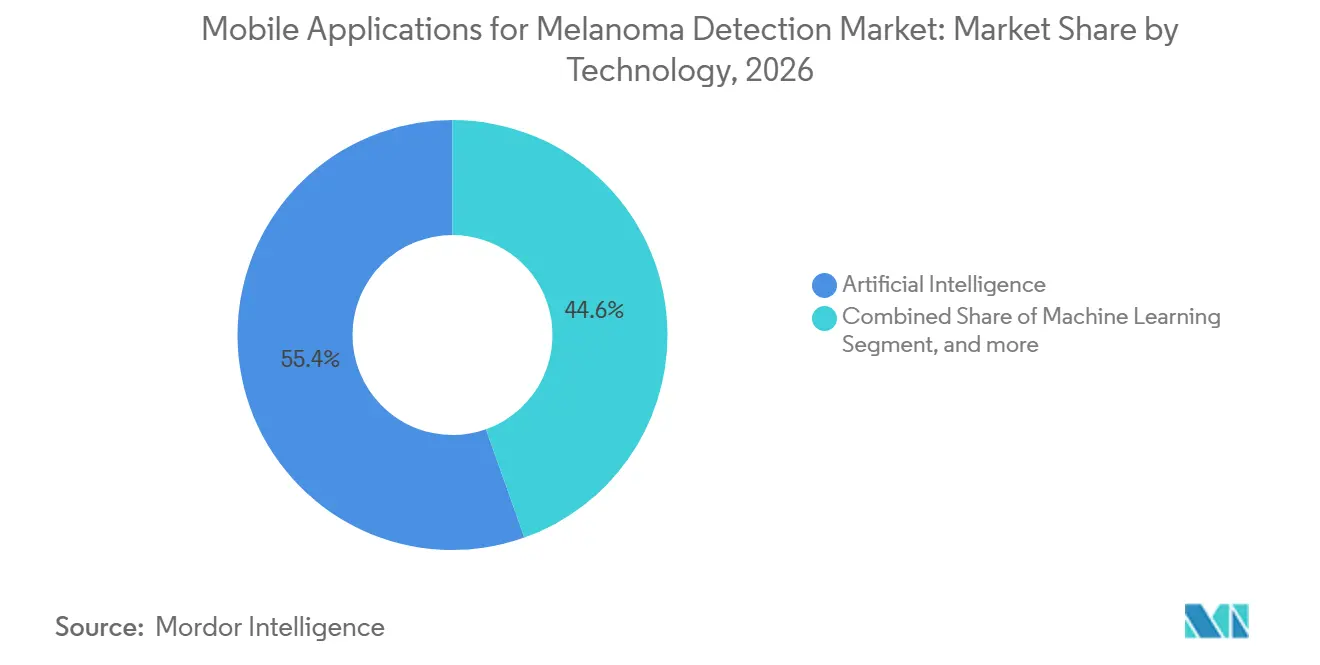
- 技術別では、人工知能プラットフォームが2026年収益の55.43%を占めましたが、ウェアラブル連携イメージングは2027年~2032年にかけて19.77%のCAGRで成長すると予測されています。
- 商業モデル別では、フリーミアムサービスが2026年の収益シェア47.65%でリードし、サブスクリプションプランは2032年にかけて19.21%のCAGRが見込まれています。
- 地域別では、北米が2026年収益の42.65%を占め、アジア太平洋地域は2032年にかけて最速の18.54%のCAGRを記録する見通しです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| モバイルヘルス技術の採用加速 | +3.2% | アジア太平洋を中心にグローバル、中東・アフリカへの波及 | 中期(2〜4年) |
| 世界的な皮膚がん負担の増大 | +2.8% | グローバル、オーストラリア・北米・欧州に集中 | 長期(4年以上) |
| AI主導の皮膚科診断における技術的進歩 | +2.5% | 北米・EU、アジア太平洋へ拡大 | 短期(2年以内) |
| 高解像度スマートフォンカメラの普遍的な利用可能性 | +2.1% | グローバル | 短期(2年以内) |
| 国家遠隔医療償還フレームワークへのメラノーマアプリの統合 | +1.8% | 北米、EU(一部市場) | 中期(2〜4年) |
| 雇用主主導のデジタル皮膚スクリーニングプログラムの拡大 | +1.5% | 北米、EU | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
モバイルヘルス技術の採用加速
モバイルヘルスエコシステムは、農村部・都市部のライフスタイルに適したスマートフォン上でのトリアージを可能にすることで、クリニック中心の皮膚検査に取って代わりつつあります。アジア太平洋のスマートフォン普及率は2024年に73%を超え、地域のモバイル経済は2030年までに1兆米ドルに達すると予測されており、メラノーマアプリに既製のハードウェア基盤を提供しています。2024年に発表された米国のガイダンスは、遠隔でキャプチャされたデジタルエンドポイントを認め、後期腫瘍学試験における検証済みイメージングソフトウェアの役割を確固たるものにしました。2025年にMDR認証を取得したFotoFinderのskeenダーモスコープなどのハードウェアとソフトウェアの組み合わせは、産業デザイン賞と規制当局の承認が共存し、プロバイダーの急速な普及を促進できることを示しています。企業向けウェルネスベンダーは現在、メンタルヘルスや代謝スクリーニングと並んで年次皮膚検査をバンドルし、粘着性の高いエンゲージメントループと豊富な縦断的データセットを生み出しています。
世界的な皮膚がん負担の増大
メラノーマの発生率は、紫外線曝露が高い高齢化社会全体で上昇し続けています。国際がん研究機関は2024年に、年齢標準化率がオーストラリア、欧州、北米で依然として最も急速に上昇していると報告しました[1]。2024年に発表された米国の労働力予測は、農村郡における長期的な皮膚科医不足を強調しており、紹介のボトルネックを回避するためにAI支援トリアージを採用するよう一次医療ネットワークに圧力をかけています。オーストラリアは2025年にメラノーマイメージングの卓越センターを支援し、デジタル監視に対する州レベルのコミットメントを確認しました。製薬会社は、追加のサイト訪問なしに生存データを充実させることができるモバイルバイオマーカーに予算を配分する際に、これらの疫学的圧力を引用しています。疾患の有病率と臨床能力のギャップが相まって、検証済みのスマートフォンベースのスクリーニングに対する需要を強化しています。
AI主導の皮膚科診断における技術的進歩
査読済みの試験により、AIが通常の皮膚鏡ワークフローに組み込まれた場合に皮膚科医レベルの感度が実証されています。2024年の多施設研究では、アルゴリズムサポートが診断精度を向上させ、読影時間を短縮することが示されました。2025年には、Nature Communicationsに掲載された追加研究によると、説明可能な視覚的オーバーレイが臨床医の信頼をさらに高めました。2025年にNEJM AIが導入したMIDASデータセットにより、標準化された評価が実現し、クロスプラットフォームのベンチマーキングが合理化されました。米国の規制当局は2024年1月にDermaSensorのハンドヘルド光学AIプローブに510(k)認証を付与し、投資家とプロバイダーを安心させるマイルストーンを確立しました。しかし、フィッツパトリックIV〜VIの肌に関する研究は残存するギャップを浮き彫りにしており、現在ではすべての申請においてトレーニングセットの人口統計の開示を義務付けるガイダンスが促されています。
国家遠隔医療償還フレームワークへのメラノーマアプリの統合
米国メディケア・メディケイドサービスセンターは、CY 2025およびCY 2026医師報酬スケジュールにおいて、非同期皮膚科レビューおよび遠隔患者モニタリングの恒久的なコードを設定しました[2]。プロバイダーは画像対応コンサルテーションに対して請求できるようになり、以前は消費者専用だったワークフローが償還可能なサービスに変わりました。2025年11月、米国メディケア・メディケイドサービスセンターは修飾子と文書化規則を明確化し、行政上の不確実性を大幅に削減しました。英国のNHS DigiTrialsプログラムは2024年にMyMelanoma研究を支援し、モバイルエンドポイントに対する公的支払者の関心を示しました。民間保険会社および自己保険の雇用主もこれに続き、ウェルネス手当に病変チェックを組み込み、サブスクリプションの勢いを支える継続的な会員ごとの料金を支払っています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 臨床的検証と精度の課題の継続 | -1.9% | グローバル | 短期(2年以内) |
| 厳格なデータプライバシーおよびサイバーセキュリティ規制 | -1.6% | 北米・EU、グローバルに拡大 | 中期(2〜4年) |
| 複雑かつ乖離したグローバル規制承認プロセス | -1.4% | グローバル、複数市場展開で最も深刻 | 長期(4年以上) |
| 多様な皮膚フォトタイプにわたるアルゴリズム性能のばらつき | -1.2% | グローバル、アジア太平洋・アフリカ・ラテンアメリカで顕著 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
臨床的検証と精度の課題の継続
2024年に発表されたNature Medicine分析は、規制当局の承認だけでは実世界のコホートにわたる堅牢な前向き検証がほとんど保証されないと結論付けました。英国国立医療技術評価機構は2025年の早期価値評価においてこの立場を反映し、隠れたバイアスを発見するためのサブグループ有効性報告を求めています[3]。2025年の持続血糖モニタリングアプリのバグを含むソフトウェアのリコールは、市販後の警戒義務を浮き彫りにしています。2025年に発表された米国のガイダンスは、アルゴリズムが発売後にどのように進化するかを文書化した変更管理計画を義務付けています。業界全体のイメージング品質ベンチマークの欠如は、医療システムによる対等な調達比較を妨げ続けています。
厳格なデータプライバシーおよびサイバーセキュリティ規制
米国連邦取引委員会の改訂された健康侵害通知規則は2024年4月に発効し、識別可能な画像または生体認証データを保存する健康アプリへの侵害報告要件を拡大しました。欧州のGDPRおよび米国のHIPAAは暗号化、同意、データ最小化を義務付けており、中小開発者にとってコンプライアンスの負担が重くなっています。アプリはしばしばサードパーティの分析SDKを組み込んでおり、見えないデータ共有経路を生み出し、執行リスクを高めています。インド、中国、ブラジルにおける国境を越えたデータ転送制限は、地域ロックされたサーバーを必要とし、DevOpsの複雑さを増大させています。クラウド推論、エッジストレージ、および臨床医ダッシュボードをランサムウェアから保護することで、総所有コストが増加しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
アプリケーション別:
研究エンドポイントが消費者向け診断を上回る研究アプリは2026年においてより小さな基盤を示しましたが、遠隔免疫療法研究がデジタルバイオマーカーとして遠隔取得た病変画像を好むことから、2032年にかけて19.54%のCAGRで複利成長すると予測されています。診断ソフトウェアは2026年のメラノーマ検出市場シェアの47.54%を維持し、収益の中核であり続けますが、より厳格な検証要件により成長は緩やかです。高リスク患者向けモニタリングツールは、皮膚科クリニックが初回対面マッピングと遠隔フォローアップを組み合わせてキャパシティを確保するにつれ拡大している、小規模な収益ニッチを占めています。教育用ダウンロードはリーチを生み出しますが、直接収益はわずかであり、代わりにユーザーを有料モジュールへと誘導します。
2025年10月に施行されたより厳格な人工知能医療機器ガイダンスは、エビデンスの閾値を引き上げ、消費者専用アプリへの参入障壁を緩和しつつ、規制された臨床試験に組み込まれたプラットフォームを優遇しています。スポンサーは多群イメージングサブスタディに資金を提供し、開発者コストを相殺して規制申請を加速させています。MIDASデータセットの公開は、研究チームに共通の基準を提供し、審査サイクルを短縮しています。有料診断の確実性を求める患者は、FDAまたはCEマークが明示されたアプリを好む傾向があり、商業的成功と臨床的厳密性を一致させています。
注記: 全セグメントのシェアはレポート購入後に入手可能
エンドユーザー別:
製薬会社とCROがアプリ検証を再定義患者および消費者はフリーミアムの利便性に牽引され、2026年収益の52.45%を占めましたが、最高の20.45%のCAGRが期待されるのは、プロトコル設計においてスマートフォンによる病変取得を予算化するようになった製薬会社および受託研究機関です。皮膚科医および一般開業医を含む医療提供者は安定した普及を示していますが、大規模展開の前に電子カルテ(EHR)統合と医療過誤補償の問題を解決する必要があります。学術研究者は機関ライセンスを活用して参照データを収集していますが、収益規模は依然として小さいです。
2025年11月のメディケア請求ガイダンスは医療提供者の償還を拡大し、臨床普及を促進していますが、製薬スポンサーはイメージングエンドポイントが施設訪問を削減し、医療過疎地域への試験リーチを拡大できるため、より速いペースで前進しています。雇用主向けウェルネスポータルは、消費者主導のオンボーディングと機関的監督を組み合わせたハイブリッドカテゴリーを形成しています。学術・製薬コンソーシアムは規制当局が求める外部検証を提供し、エビデンス生成と市場成長の間の好循環を完成させています。
技術別:
ウェアラブル連携イメージングがAI優位に挑戦人工知能プラットフォームは2026年売上の55.43%を占め、数秒で病変をトリアージする機械学習画像認識によって支えられています。それでも、ウェアラブル連携イメージングは最高の19.77%のCAGRを達成すると予測されています。これは、臨床医が皮膚鏡品質を再現する光学系を強く求めているためです。FotoFinderのハンディスコープのようなデバイスは、磁気アライメント、偏光、リアルタイム人工知能分析を単一のワークフローに統合し、さまざまな照明条件下での診断精度を向上させています。遠隔医療サービスは、償還およびワークフー標準が人工知能スコアリングと統合された非同期ストア・アンド・フォワードレビューを優遇するため、より緩やかに成熟しています。
規制ガイダンスはハイブリッドなハードウェア・ソフトウェアキットを純粋なデジタル製品と同様に扱っていますが、医療機器に対する歴史的な親しみやすさが審査担当者の受け入れを容易にしています。人工知能エンジンは、新たな市販後監視要件を満たすために、説明可能性機能、ヒートマップオーバーレイ、および継続的学習計画を重ね合わせています。合成トレーニングデータと連合学習は、肌色間のパフォーマンスギャップを縮小することを目指しており、ハードウェアとソフトウェアの相乗効果が勝利の方程式となる可能性を強調しています。
注記: 全セグメントのシェアはレポート購入後に入手可能
商業モデル別:
サブスクリプションの粘着性がフリーミアムシェアを侵食フリーミアムの普及はバイラルダウンロードを通じて2026年収益の約半分を占めましたが、サブスクリプションプランは雇用主および保険会社からの継続的な支払いにより19.21%のCAGRが見込まれています。スキャン単位の料金体系は緊急ケアや薬局キオスクに適していますが、規模の拡大は緩やかです。大規模医療システムとのライセンス契約は最低シート数を保証し、予測可能な収益をもたらしますが、重いコンプライアンスサポートを必要とします。
ウェルネスベンダーがシングルサインオンに福利厚生を統合するにつれ、メンタルヘルス、代謝、皮膚科モジュールのバンドル価格がサブスクリプションの継続性を高めています。フリーミアムアプリはより多くのユーザーを有料層に転換するために臨床的証拠とカスタマーサポートを強化する必要がありますが、検証コストの上昇が利益率を圧迫しています。市販後モニタリングを強化する規制ガイダンスは継続的な間接費を引き上げ、予測可能なサブスクリプションキャッシュフローの魅力を強化しています。
地域分析
北米メラノーマ検出モバイルアプリケーション市場
北米は2026年収益の42.65%を占め、FDA 510(k)認可および恒久的なメディケア遠隔医療コードによって支えられており、スマートフォンで撮影した画像を請求可能なイベントとして請求することが可能です。雇用主向けウェルネスの普及は進んでおり、ベンチャーキャピタルも引き続き容易に利用可能ですが、アルゴリズムバイアスへの精査がフィッツパトリックIV~VI型の肌色の割合が高いコミュニティでの全面展開を遅らせています。HRSAが記録した皮膚科医不足は、特に農村部の郡において、スケーラブルなトリアージへの関心を高めています。
アジア太平洋メラノーマ検出モバイルアプリケーション市場
アジア太平洋地域は2027年~2032年にかけて18.54%のCAGRで最も急成長している地域であり、モバイルファーストのケアモデルと皮膚がんへの意識の高まりによって牽引されています。オーストラリアの州支援イメージングセンターは国内リーダーシップを強化し、一方でインドのスタートアップは現地語インターフェースとローカルトレーニングデータを活用して西洋のバイアスを回避しています。規制スケジュールの相違およびオーストラリアと日本以外での限られた支払者インフラが拡大を抑制していますが、純粋な規模の機会を消し去るものではありません。
EMEAおよび南米メラノーマ検出モバイルアプリケーション市場
欧州では、より厳格な医療機器規制(MDR)のルールのもとで着実な普及が見られる。光学系とAIを融合したドイツ製デバイスがMDR認証を取得し、プライバシーを重視する顧客向けのプレミアム選択肢として位置づけられている。NHSデジトライアルズによるMyMelanomaの承認は公的支払者の準備態勢を示しているが、GDPRへの準拠がコスト層を追加し、消費者向け展開を遅らせている。中東、アフリカ、南米の新興地域は基盤収益は低いものの、スマートフォン普及の拡大と公衆衛生機関によるUV曝露啓発キャンペーンの開に伴い、魅力的な成長率を示している。
競合環境
20社以上の認知されたサプライヤーがメラノーマ検出用モバイルアプリケーション市場を争っており、DermaSensorやMetaOptimaなどの臨床グレードの企業からSkinVisionやMiiskinなどの大衆向けアプリまで多岐にわたります。FotoFinderが独自のAIとダーモスコープをバンドルし、デバイスマージンとソフトウェア年間収益の両方を確保していることに見られるように、垂直統合が顕著です。インドの挑戦者であるCureSkinとCoralaiは、より暗い肌色でのトレーニングと地域言語でのサポートを提供することで差別化を図り、アジア太平洋での支持を獲得しています。
戦略的な動きは、説明可能なAI、データプライバシーのための連合学習、および臨床医の手動アップロード手順を削減するEHRコネクターに集中しています。製薬会社と医薬品受託研究機関のアライアンスは、検証試験を支援するB2B契約へのキャッシュフローをシフトさせ、開発者のスタートアップリスクを低下させています。2025年10月にFDAが最終化したガイダンスは文書化の負担を高め、コンプライアンスチームを持つ既存企業を優遇し、小規模アプリに合併またはライセンス売却を促しています。MIDASなどのベンチマークデータセットは透明性を促進し、性能比較を鋭くし、自然な統合を加速させています。
メラノーマ検出モバイルアプリケーション産業リーダー
-
SkinVision
-
Skin Analytics
-
MetaOptima (MoleScope)
-
FotoFinder
-
Miiskin
- 注:主要企業の掲載順は順位を示すものではありません。
メラノーマ検出モバイルアプリケーション市場 このレポートでカバーされる企業
- 3Derm Systems
- Coralai
- CureSkin
- DermaCompare
- Dermalyser
- DermaSensor
- DermTech
- FotoFinder � Moleanalyzer Pro
- Map My Mole
- MelApp
- Miiskin
- Mole Detective
- MoleScope (MetaOptima)
- Nomela (Moletest)
- Skin Analytics (DERM)
- SkinIO
- SkinScan (TeleSkin)
- SkinVision
- SpotMole Plus
- UMSkinCheck
最近の産業開発事情 メラノーマ検出モバイルアプリケーション市場
- 2025年12月:Medical Care Technologies Inc.がAI創傷・皮膚モニタリングプラットフォームを発売しました。同社はGoogleが支援する事前学習済み皮膚科イメージングモデルであるDerm Foundationと戦略的に連携し、スマートフォンから直接メラノーマ、感染リスク、慢性創傷悪化に対する最もアクセスしやすい早期警告ツールの一つへと迅速に進化できるようにしました。
- 2024年1月:DermaSensorがメラノーマ、基底細胞がん、扁平上皮がんのスクリーニングを行うハンドヘルド光学AIプローブに対してFDA 510(k)認証を取得し、米国の臨床チャネルを開拓しました。
グローバルメラノーマ検出モバイルアプリケーション市場レポートの範囲
レポートの範囲として、メラノーマ検出用モバイルアプリケーションとは、スマートフォンカメラを使用して皮膚病変を分析するために設計されたソフトウェアツールです。これらは画像分析とアルゴリズムを通じて潜在的なメラノーマの兆候を特定するためにユーザーを支援します。これらのアプリは早期発見を改善し、適時の医療相談を促すことを目的としています。
メラノーマ検出用モバイルアプリケーション市場レポートは、アプリケーション別(診断、モニタリング、教育、研究、その他のアプリケーション)、エンドユーザー別(医療提供者、患者・消費者、研究者・学術関係者、製薬会社・CRO、その他のエンドユーザー)、技術別(AI、ML、画像認識、ウェアラブル連携イメージング、遠隔医療)、商業モデル別(フリーミアム、サブスクリプション、スキャン・ライセンス課金)、地域別(北米、欧州、アジア太平洋、中東・アフリカ、南米)にセグメント化されています。市場レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。レポートは上記セグメントの金額(百万米ドル)を提供しています。
セグメンテーション概要
| 診断アプリケーション |
| モニタリングアプリケーション |
| 教育アプリケーション |
| 研究アプリケーション |
| その他のアプリケーション |
| 医療提供者 |
| 患者・消費者 |
| 研究者・学術関係者 |
| 製薬会社・CRO |
| その他のエンドユーザー |
| 人工知能 |
| 機械学習 |
| 画像認識 |
| ウェアラブル連携イメージング |
| 遠隔医療ソリューション |
| フリーミアム |
| サブスクリプション |
| スキャン・ライセンス課金 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| アプリケーション別 | 診断アプリケーション | |
| モニタリングアプリケーション | ||
| 教育アプリケーション | ||
| 研究アプリケーション | ||
| その他のアプリケーション | ||
| エンドユーザー別 | 医療提供者 | |
| 患者・消費者 | ||
| 研究者・学術関係者 | ||
| 製薬会社・CRO | ||
| その他のエンドユーザー | ||
| 技術別 | 人工知能 | |
| 機械学習 | ||
| 画像認識 | ||
| ウェアラブル連携イメージング | ||
| 遠隔医療ソリューション | ||
| 商業モデル別 | フリーミアム | |
| サブスクリプション | ||
| スキャン・ライセンス課金 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
2026年におけるメラノーマ検出用モバイルアプリケーション市場の規模はどのくらいですか?
メラノーマ検出モバイルアプリケーション市場規模は2026年に5.8億米ドルです。
2032年にかけてのモバイルメラノーマアプリの予測CAGRはどのくらいですか?
市場は2027年から2032年にかけて17.32%のCAGRで成長すると予測されています。
最も急速に拡大しているアプリケーションセグメントはどれですか?
分散型臨床試験で使用される研究エンドポイントは、2032年にかけて19.54%のCAGRを記録すると予測されています。
アジア太平洋が最も魅力的な成長地域と見なされる理由は何ですか?
スマートフォンの高い普及率とモバイルファーストの医療インフラが、2027年から2032年にかけて同地域の18.54%のCAGRを牽引する見通しです。
サブスクリプションがフリーミアムモデルを上回りつつある理由は何ですか?
雇用主と保険会社が定期的なアクセスを購入し、サブスクリプション収益を19.21%のCAGRに押し上げる一方、フリーミアムのマージンはより厳格な検証規則の下で圧迫されています。
新規参入者に最も影響を与える規制変更は何ですか?
2025年10月にFDAが最終化した医療機器としてのAI対応ソフトウェアに関するガイダンスは、検証と市販後監視の要件を引き上げ、市場参入コストを高めています。