
中東Eコマース倉庫市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
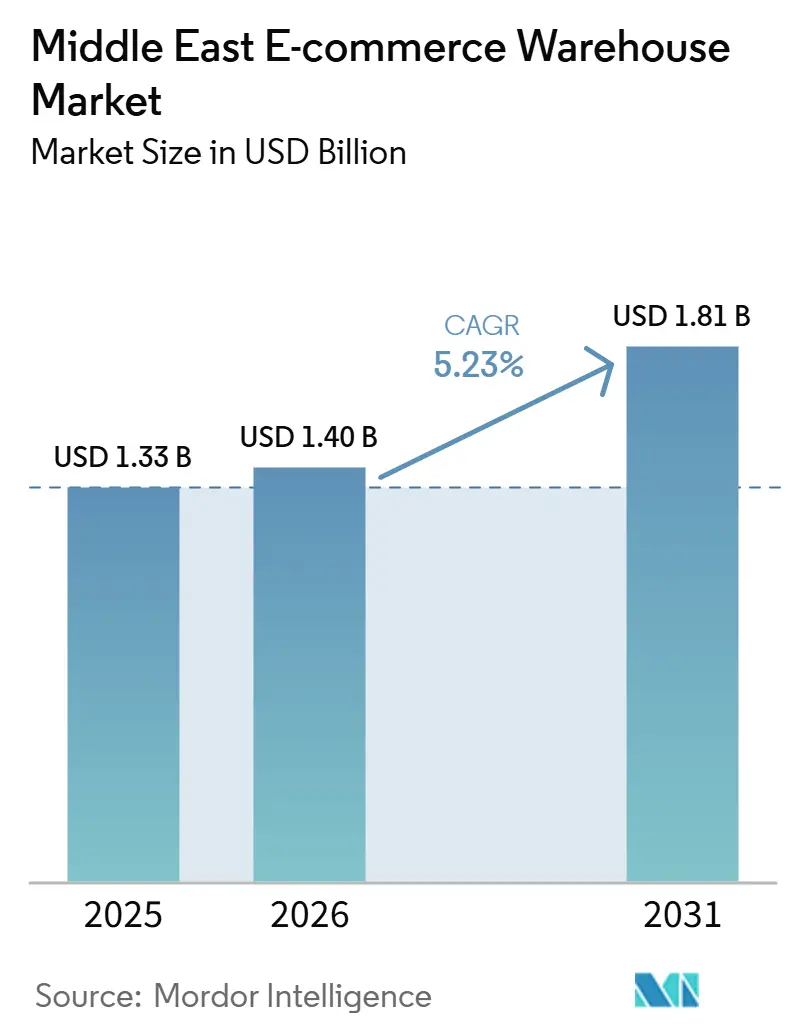
| 基準年の市場規模 (2025) | 1.33 十億米ドル |
| 市場規模 (2026) | 1.40 十億米ドル |
| 市場規模 (2031) | 1.81 十億米ドル |
| 成長率 (2026 - 2031) | 5.23 % |
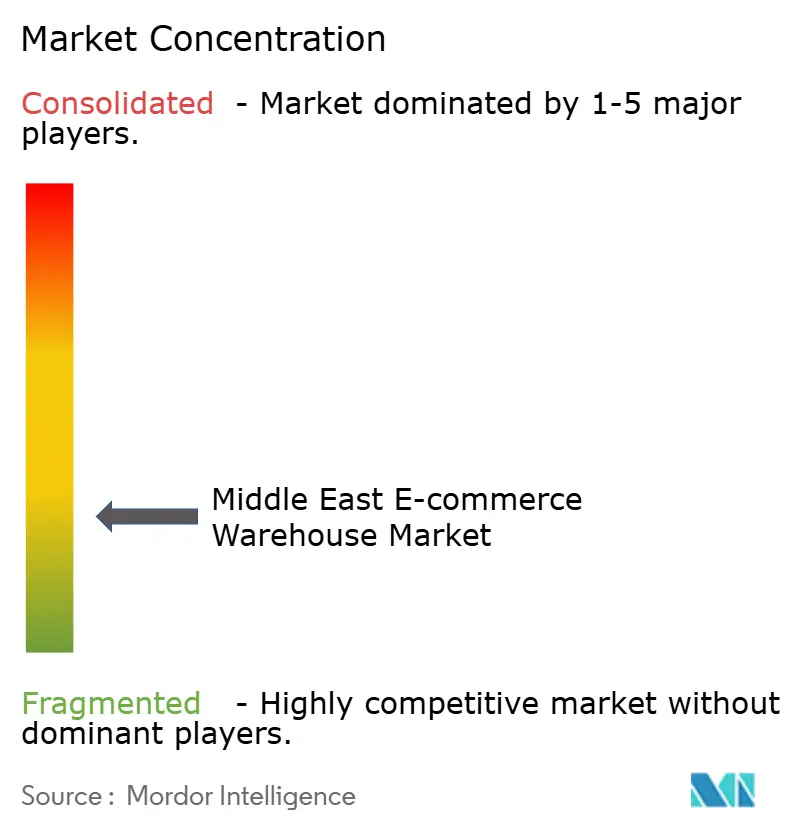
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中東Eコマース倉庫市場分析
中東Eコマース倉庫市場規模は、2025年に13億3,000万米ドル、2026年に14億米ドルと予測され、2031年までに18億1,000万米ドルに達し、2026年から2031年にかけてCAGR 5.23%で成長する見込みです。
急速に拡大するオンライン小売量、デジタル決済の普及拡大、新たな越境貿易協定がフルフィルメントサイクルを短縮し、事業者がよりスマートで立地条件の優れた施設を構築するよう促すことで、市場は拡大しています。[1] 温度管理型施設、ラストマイルダークストア、AIを活用した在庫管理システムへの投資が流入しており、ソブリン・ウェルス・ファンドは港湾、空港、フリーゾーンを統合した大規模物流パークへの資金提供を継続しています。自動化サプライヤーは意欲的な顧客基盤を見出していますが、資本制約により中小規模の多くの企業は半手動オペレーションに依存し続けています。競争の激しさは、単なる倉庫数ではなく、コントロールタワーの可視性、返品処理、ESGコンプライアンスといった能力の深さへとシフトしており、テクノロジーとサービスの幅を組み合わせられる事業者が高マージン契約を獲得しています。
主要レポートのポイント
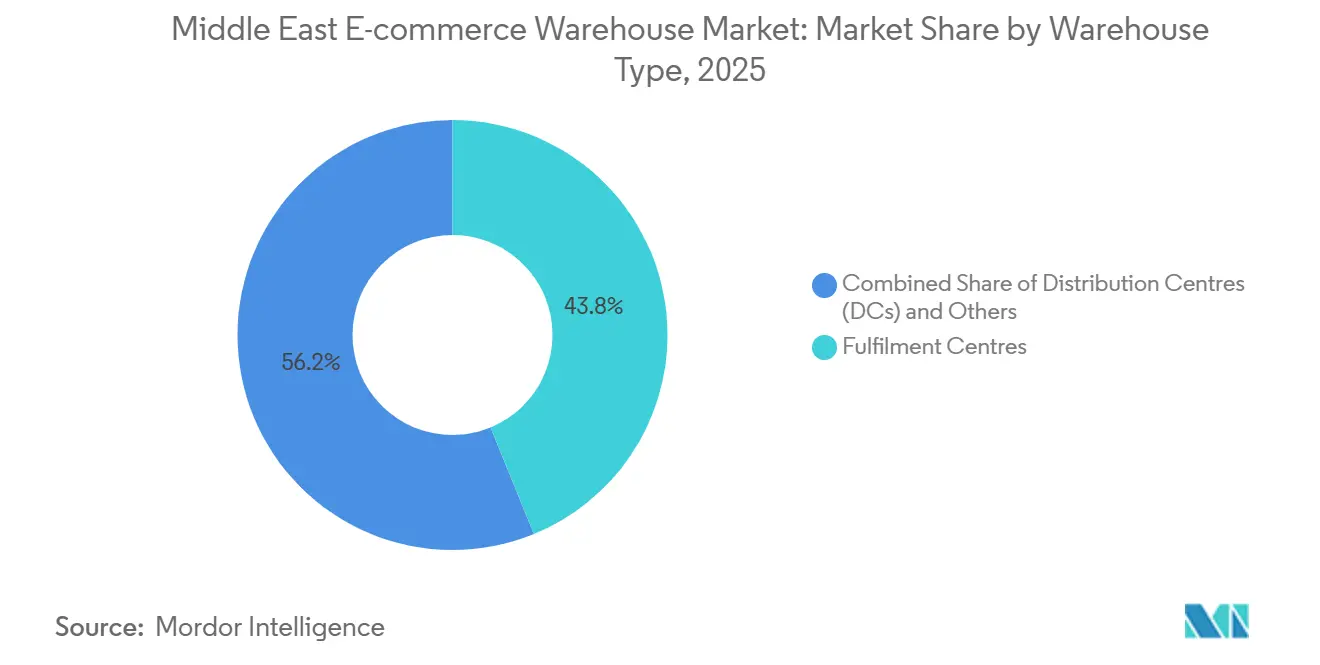
- 倉庫タイプ別では、フルフィルメントセンターが2025年の中東Eコマース倉庫市場シェアの43.81%をリードし、マイクロフルフィルメントおよびダークストアは2031年までCAGR 10.68%で成長すると予測されています。
- サービス別では、保管が2025年の中東Eコマース倉庫市場規模の50.07%を占め、付加価値サービスは2031年にかけてCAGR 10.15%で拡大しています。
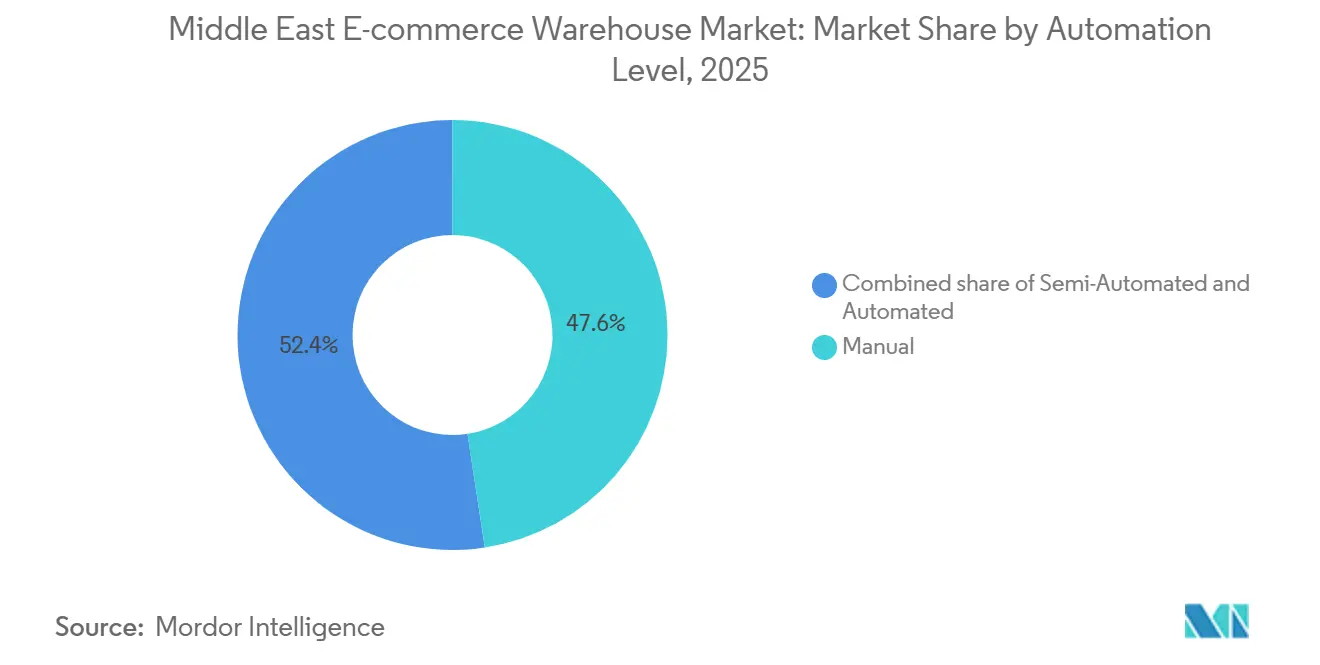
- 自動化レベル別では、手動サイトが2025年の中東Eコマース倉庫市場シェアの47.6%を維持し、完全自動化施設は2026年から2031年にかけてCAGR 9.76%で拡大する見込みです。
- エンドユーザー別では、消費者向け電子機器が2025年の中東Eコマース倉庫市場規模の27.14%を占め、食料品およびFMCGはCAGR 10.26%で2031年まで最も急成長するセグメントです。
- 地域別では、サウジアラビアが2025年の中東Eコマース倉庫市場シェアの31.53%を占め、アラブ首長国連邦は2031年にかけてCAGR 6.08%で最も急速な成長を示すと予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~) CAGRへの影響(%) | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| デジタル決済の普及拡大による前払いフルフィルメント能力の解放 | +1.6% | アラブ首長国連邦、 サウジアラビア、バーレーン | 短期 (2年以内) |
| 地域自由貿易協定によるGCC域内通関サイクル時間の短縮 | +1.3% | 全GCC 市場 | 中期 (2〜4年) |
| パンデミック後のオンライン優先型食料品・薬局補充へのシフト | +1.1% | ドバイ、 リヤド、ドーハ | 短期 (2年以内) |
| プラグアンドプレイ型4PLコントロールタワーによる中小企業の越境スケーリング支援 | +0.8% | ドバイ、 ジェッダ、クウェートシティ | 中期 (2〜4年) |
| 循環型経済リコマースプラットフォームの急速な台頭による専用返品ハブの促進 | +0.7% | アラブ首長国連邦、 サウジアラビア | 長期 (4年以上) |
| AI駆動型在庫予測エンジンによる高スループット自動化の正当化 | +0.9% | アラブ首長国連邦、 サウジアラビア、カタール | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
デジタル決済の普及拡大による前払いフルフィルメント能力の解放
デジタルウォレットおよびバイナウペイレイターオプションにより、現金処理が倉庫からフィンテックの仕組みへと移行しました。前払い注文は運転資本の拘束を軽減し、より少ない安全在庫を可能にし、代金引換の照合ステップなしに当日出荷を約束することをフルフィルメントチームに可能にします。盗難リスクの低下と保険料の削減がコスト上のメリットをもたらし、銀行のリアルタイム確認APIはチェックアウトから数分以内に倉庫のウェーブピッキングを起動するようになりました。前払い普及率がすでにオンライン注文の70%を超えているアラブ首長国連邦では、より速いキャッシュサイクルが特に顕著であり、事業者は在庫の比例的な積み増しなしに規模を拡大できます。
地域自由貿易協定によるGCC域内通関サイクル時間の短縮
2025年1月のGCC統合関税の拡大により、かつての国内ネットワークが一つの地域プールへと変わりました。統一コードとシングルウィンドウ通関により、リヤドのフルフィルメントセンターが再申告書類なしに72時間以内にクウェートやオマーンの買い物客に補充できるようになりました。[2] サウジアラビアの新設特別統合物流ゾーン内での50年間の税制優遇措置がハブアンドスポーク型シフトを加速させ、ドバイは保税回廊を活用して港湾と空港の連携を維持しています。スマートフォンやファストファッションなど高回転商品の貿易摩擦が最も急速に低下しており、事業者は在庫を一度保有してGCC全域で複数回販売する新たな選択肢を得ています。
パンデミック後のオンライン優先型食料品・薬局補充へのシフト
中東Eコマース倉庫市場の急速な拡大は、生活必需品の高頻度デジタル補充に向けた消費者の恒久的なシフトによって牽引されています。これにより、地域における需要急増するオンデマンド食料品・薬局配送を支援するため、超ローカルな「ダークストア」と自動化されたコールドチェーンインフラへの大規模投資が必要となっています。オンラインで注文された食料品バスケットは、ロックダウン終了後も高水準を維持しています。コールドチェーンノードは現在、医薬品グレードのトレーサビリティを満たす必要があり、規制当局がオンデマンドで監査できる温度ログとバッチシリアルを保持しています。[3] 多温度メザニンへの多額の投資が流入しており、腐敗リスクが急上昇する前にスタッフに警告するIoTセンサーも導入されています。
プラグアンドプレイ型4PLコントロールタワーによる中小企業の越境スケーリング支援
フォースパーティーロジスティクス(4PL)プラットフォームは、クラウドWMS、マルチキャリア配送、コンプライアンスサービスを組み合わせることで、クウェートのマイクロブランドが一夜にしてGCC全域で販売できるようにします。中小企業の需要を集約することで、スペースと輸送の数量レートを交渉し、新規建設なしに既存倉庫を通じてより多くのパレットを処理します。投資家はLocadのGCCロールアウトに900万米ドルを投じ、このモデルのアセットライトな魅力を活用しました。事業者にとって、ホワイトラベルのコントロールタワーは、マーチャントがストアフロントと顧客への約束をプラットフォームのワークフローに組み込むため、粘着性の高い契約へと転換されます。
抑制要因の影響分析*
| 抑制要因 | (~) CAGRへの影響(%) | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| フリートレードゾーン外のグレードA物流用地の不足によるリース料の高騰 | -0.9% | ドバイ、 アブダビ、リヤド | 短期 (2年以内) |
| 不安定な産業用電力料金によるコールドチェーン利益率の侵食 | -0.5% | サウジアラビア、 アラブ首長国連邦 | 中期 (2〜4年) |
| ESG開示義務による太陽光発電・カーボンニュートラル倉庫への設備投資の増大 | -0.4% | アラブ首長国連邦、 サウジアラビア、カタール | 長期 (4年以上) |
| 代金引換の継続による逆物流フローと現金回収の複雑化 | -0.3% | エジプト、 GCC二次都市 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
フリートレードゾーン外のグレードA物流用地の不足によるリース料の高騰
最新の倉庫のほとんどはフリーゾーン内に立地しており、その外の土地は高さ制限、消防設備、または外国人所有権の明確性を欠いていることが多いです。2025年にはドバイの主要回廊の賃料が供給不足により二桁台の上昇を示し、二次的な事業者は道路アクセスの劣る郊外の区画へと追いやられました。投機的な開発業者が着工していますが、許認可サイクルには数年かかるため、供給不足は続く見込みです。建設から入居までの一括契約は入居者を確保しますが、長期リースが必要であり、小規模ブランドは署名をためらうため、新規参入者にとって市場参入は依然として困難です。
不安定な産業用電力料金によるコールドチェーン利益率の侵食
GCCの補助金改革により、キロワット時価格が四半期ごとに変動するようになり、冷蔵室はサイトの運営費の40%を消費することがあります。事業者は屋上太陽光発電とバッテリーシステムを設置することでヘッジしています。フォードのドバイ部品センターは400kWシステムを追加しましたが、料金が再び下落した場合は回収期間が延びます。不均一な改革はコスト格差を生み出しており、リヤドの冷凍庫はバーレーンの同等施設の2倍の電力料金を支払う可能性があり、契約入札を歪めています。このような予測不可能性は、大手食料品業者が複数年の数量を保証しない限り、新しい冷却機への投資を遅らせます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
倉庫タイプ別:
フルフィルメントセンターが地域ネットワークの基盤を担うフルフィルメントセンターは2025年の中東Eコマース倉庫市場シェアの43.81%を占め、幹線輸送、小包、クリックアンドコレクトネットワークに供給するマルチチャネル在庫プールとしての役割を反映しています。通常1万〜5万m²の規模で、賃料と港湾・高速道路へのアクセスのバランスをとる都市周辺の土地に立地しています。事業者はハイベイラッキング、付加価値サービス用メザニン、キャリアAPIと同期するWMS統合を備えています。マーチャントが単一店舗の倉庫から資産を所有せずに規模を拡大できる共有サードパーティサイトへと移行するにつれ、需要は安定しています。
都市型ダークストアとマイクロフルフィルメントセンターは、30分以内の食料品または薬局配送を約束するクイックコマースアプリに牽引され、2031年にかけてCAGR 10.68%で最も急速な成長を示しています。これらの300〜2,000m²のノードは売れ筋SKUに特化し、密度の高いトートベースのグリッドを使用し、AIが時間帯別の近隣需要を予測することで恩恵を受けています。マイクロフルフィルメントの中東Eコマース倉庫市場規模はまだ小規模ですが、市街地内の用地不足がモールの地下やルーフトップ転用などの創造的なソリューションを生み出しています。ドバイのEZDubaiゾーンにあるKuehne + Nagelの2万3,000m²サイトは、大手3PLがバルク保管と超高速配送の両方をカバーするために大型フルフィルメントホールと隣接マイクロハブを組み合わせる方法を示しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


サービスタイプ別:
保管が優位を占めるが、付加価値サービスが加速保管サービスは2025年の中東Eコマース倉庫市場規模の50.07%を生み出しました。これはEコマースが依然として安全で温度管理された在庫保管に依存しているためです。パレット位置、有効高さ、防火設備は、ほとんどのテナントにとって主要なリース基準であり続けています。しかし、コモディティ化により利益率は薄く、事業者はより粘着性の高い収益源を模索しています。CAGR 10.15%で拡大する付加価値サービスには、キッティング、延期製造、パーソナライズドパッケージング、フォトスタジオが含まれます。ブランドがサプライチェーンを短縮し、言語または規制上のラベリング規則に準拠するためにローカルカスタマイズを求めるにつれ、こうしたサービスに関連する中東Eコマース倉庫市場規模は拡大しています。
Expeditorsのドバイサウス2万3,200m²施設は、注文管理、返品グレーディング、輸出書類を一つ屋根の下で提供するこのシフトを示しています。ブランドは、地域固有のローンチや季節限定バンドルを可能にするラストミニットのローカライゼーションに対してプレミアムを支払います。ピッキングとパッキングは依然として不可欠ですが、ここでの自動化(音声誘導ヘッドセット、ピックトゥライトシェルフ)は注文あたりの作業時間を削減し、基本的な段ボール搬入・搬出ではなく、より高付加価値の組立またはカスタマイズタスクに競争上の優位性を集中させます。
自動化レベル別:
手動サイトが依然として主流だが、ロボットが普及拡大手動施設は2025年の中東Eコマース倉庫市場シェアの47.6%を占め、初期費用の低さと変則的な形状や少量の取り扱いに対する柔軟性から中規模マーチャントに好まれています。作業員はRFスキャナーとフォークリフトを使用して入荷、格納、ピッキング作業を行います。半自動化サイトは、最も交通量の多いゾーンにコンベヤー、垂直リフトモジュール、またはピックアシストロボットを追加することでギャップを埋めています。完全自動化施設は今日まだ少数派ですが、ロボティクスコストの低下と労働力不足の深刻化により、CAGR 9.76%で最も急速に成長しています。
自動化オペレーションに関連する中東Eコマース倉庫市場規模は、スループットが1時間あたり3,000件を超え、精度要求が99.9%に達するたびに拡大します。SwisslogのAutoStoreグリッドは保管密度を4倍にし、移動時間を削減することで、土地が高価な場所でも自動化を実現可能にしています。事業者はアンカーテナントとの複数年契約を通じてこれらのシステムに資金を調達し、減価償却スケジュールを収益の確実性に合わせています。最新のWMSに組み込まれたグリーンパフォーマンスダッシュボードは、ロボットのオフピーク充電を調整することで余分なキロワット節約を絞り出しながら、家主がESG目標を達成するのを支援します。[4]
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:
電子機器が主導し、食料品が急成長消費者向け電子機器は2025年の中東Eコマース倉庫市場規模の27.14%を占め、高価値商品を迅速かつ安全に移動させるためにセキュリティケージ、シリアル番号追跡、静電気防止ゾーンに依存しています。製品ライフサイクルが短いため迅速な回転が求められ、電子機器ブランドはサイクルカウント自動化とリアルタイム在庫アラートに対応した倉庫を好みます。このシェアは、スマートフォンやウェアラブルを頻繁にアップグレードする裕福なGCC購買者を反映しています。
食料品および日用消費財(FMCG)は2031年にかけてCAGR 10.26%で成長の最前線を走っています。冷凍、冷蔵、常温チャンバーが単一施設内に共存し、食品グレードのラッキングが厳格な衛生基準を満たしています。ジェベルアリにあるRSA Cold Chainの4万パレット規模の複合施設は、2〜8℃が必要な医薬品SKUを収容しながら、数時間以内に全国に牛乳を出荷するマルチモーダルなリーチを示しています。冷蔵製品の中東Eコマース倉庫市場規模は現在まだ小規模ですが、地域の食料品チェーンがオンラインバスケットを推進し1時間配送スロットを提供するにつれ急速に拡大しています。
地域分析
サウジアラビアEコマース倉庫市場
サウジアラビアは2025年の地域市場において31.53%のシェアを占めており、これはビジョン2030プログラムが道路・鉄道・航空貨物拠点への資本投入を推進し、特別統合物流ゾーン内で50年間の税制優遇措置を提供していることを反映しています。ジェッダ・イスラミック港におけるDP Worldの2億4,000万米ドル規模・185,000㎡のボンデッド・ロジスティクス・パークは、グレードAの在庫が着実に整備されていることを示す好例です。2024年10月に実施された通関手数料の物品価値の0.15%への引き下げにより、越境Eコマースの経済性が向上し、リヤドは複数国にまたがるEコマースフローの自然なハブへと変貌しました。
アラブ首長国連邦Eコマース倉庫市場
アラブ首長国連邦は、ドバイ・サウスがデジタルコマースのサンドボックスとして確固たる地位を築く中、2031年にかけて6.08%のCAGRで拡大すると予測されています。同地域ではボンデッド航空・海上回廊が滞留時間を大幅に短縮し、アブダビのKEZADメガゾーンが製造業連携型物流を誘致しています。成熟した港湾・空港ネットワークにより滞留時間は低水準に維持されています。ドバイ・マリーナ近郊のダークストアは1時間以内の食料品配送需要に対応し、モール内の上階に設置されたマイクロフルフィルメント拠点は、首長国が希少な都市用地をラストマイル強化のために活用する手法を示しています。
中東・アフリカEコマース倉庫市場
湾岸諸国の小規模国はニッチな戦略を追求しています。カタールはハマド港を通じた高付加価値生鮮品に注力し、バーレーンはサウジアラビア東部州への自由貿易アクセスを活用しています。エジプトは湾岸域外において大規模な市場を提供しており、AD Ports Groupによるサファガおよびその他の紅海港湾の近代化に向けた長期コンセッションは、湾岸サプライヤーと北アフリカの消費者を結ぶ架け橋となっています。インフ格差は依然として残るものの、先行参入事業者は低い土地コストと潜在需要の恩恵を享受しており、規制の明確化が進めばエジプトとオマーンが将来の成長拠点として台頭すると見込まれています。
競争環境
競争は能力階層へと分散しています。ADQ傘下のAramexやDP Worldなどのソブリン系大手は安価な資本と優先的な土地アクセスを持ち、バランスシートに負担をかけることなく複数国のパーク、太陽光屋根、ロボティクスを展開できます。DHL、FedEx、UPSなどのグローバルインテグレーターは実績あるテクノロジースタックとグローバルアカウント契約を活用して高支出小売業者を囲い込みます。ニッチスペシャリストは医薬品や高級品返品などの規制された垂直市場に注力し、専門知識によるマージンプレミアムを獲得しています。
戦略的な動きは垂直統合に集中しています。DP Worldは港湾からの貨物を直接オンサイトのEコマース倉庫に送り込み、ドレイジを排除しています。DHLは2030年までに中東の自動化に5億7,000万米ドルを投じ、ピーク時のシングルデー出荷量を容易に処理するソーターとロボティクスを追加しています。ADQによる2025年のAramex買収はソブリンの力をパーセルリーダーに注入し、アブダビのエティハドカーゴの腹部容量とのより深い統合を示唆しています。
テクノロジーが新たな戦場となっています。AI駆動型コントロールタワーはリアルタイムの在庫ヒートマップ、予測的な補充、カーボンダッシュボードを提供します。独自のデータレイヤーを構築する事業者は切り替えコストを高めます。マーチャントがストアフロントをAPIに結びつけると、他の場所でプロセスを再設計することをためらうためです。ESG能力はRFP段階で差別化要因となっており、テナントは複数年リースに署名する前にLEEDゴールドまたは太陽光カバレッジの閾値を要求するようになっています。資本集約度とコンプライアンスの増大に挟まれた小規模な地元プレーヤーは、生き残るためにジョイントベンチャーを模索するか、買収のポジションを取る可能性があります。
中東Eコマース倉庫産業のリーダー企業
-
Aramex
-
UPS Supply Chain Solutions
-
FedEx Logistics
-
DHL Group
-
DSV
- 注:主要企業の掲載順は順位を示すものではありません。
中東Eコマース倉庫市場
- Aramex
- DSV (Including DH Schenker)
- DHL Supply Chain
- UPS Supply Chain Solutions
- FedEx Logistics
- Gulf Warehousing Company
- Naqel Express
- RSA Global
- iMile
- J&T Express Middle East
- Wared Logistics
- SAL Saudi Logistics
- Bahri Logistics
- DP World Logistics
- Emirates Logistics
- Etihad Cargo Logistics
- Al-Futtaim Logistics
- AJEX
- GAC
- CMA CGM (Including CEVA Logistics)*

Recent Industry Developments in 中東Eコマース倉庫市場
- 2026年2月:Agility Logistics Parksは、サウジアラビアを拠点とする公共投資ファンド傘下企業であるROSHN Groupとジョイントベンチャーを組成するための基本合意書に署名しました。このジョイントベンチャーは、貿易効率と地域サプライチェーンを支援するため、サウジアラビアの戦略的回廊に100万〜150万平方メートルの大規模物流・倉庫パークを開発することを目的としています。
- 2026年1月:CEVA Logisticsは、ドバイサウスフリーゾーンに24万7,000平方フィートの専用Eコマースフルフィルメント倉庫をオープンしました。持続可能性を重視して建設されたこの施設は、1,600平方メートルの太陽光パネル、B2B/B2C完全フルフィルメント能力、高度な倉庫管理システムを備え、開業時点ですでに1日3万ユニット以上を処理しています。
- 2025年12月:DHL Groupは新たに拡張された中東・アフリカ(MEA)イノベーションセンターを正式にオープンしました。同時に、DHL Supply Chainはドバイサウスにグローバルおよび地域のサプライチェーンに対応する5万5,000平方メートルのカーボンニュートラルなマルチユーザー契約物流倉庫を開発するため、1億2,000万ユーロの投資を発表しました。
- 2025年12月:DSVはジェベルアリサウス(ドバイ)に3万平方メートルの物流ハブを発表し、地域の物流フットプリントを拡大しました。大量の契約物流向けに設計されたこの施設は、22メートルのハイベイ保管、7万4,000パレットポジション、FMCGおよび医薬品クライアント向けの高度な温度管理チャンバーを備えています。


中東Eコマース倉庫市場レポートの調査範囲
| フルフィルメントセンター |
| 物流センター(DC) |
| コールドチェーン倉庫 |
| ダークストア・マイクロフルフィルメントセンター |
| その他(逆物流ハブ、保税倉庫、複合用途スペース等) |
| 保管 |
| ピッキング&パッキング |
| 付加価値サービスおよびその他(キッティング、ラベリング) |
| 手動 |
| 半自動 |
| 自動 |
| アパレルおよびフットウェア |
| 消費者向け電子機器 |
| 食料品およびFMCG |
| 医薬品、美容・ウェルネス |
| 家庭用品および家具 |
| その他 |
| アラブ首長国連邦 |
| サウジアラビア |
| カタール |
| クウェート |
| バーレーン |
| オマーン |
| エジプト |
| 中東その他 |
| 倉庫タイプ別 | フルフィルメントセンター |
| 物流センター(DC) | |
| コールドチェーン倉庫 | |
| ダークストア・マイクロフルフィルメントセンター | |
| その他(逆物流ハブ、保税倉庫、複合用途スペース等) | |
| サービスタイプ別 | 保管 |
| ピッキング&パッキング | |
| 付加価値サービスおよびその他(キッティング、ラベリング) | |
| 自動化レベル別 | 手動 |
| 半自動 | |
| 自動 | |
| エンドユーザー産業別 | アパレルおよびフットウェア |
| 消費者向け電子機器 | |
| 食料品およびFMCG | |
| 医薬品、美容・ウェルネス | |
| 家庭用品および家具 | |
| その他 | |
| 国別(金額) | アラブ首長国連邦 |
| サウジアラビア | |
| カタール | |
| クウェート | |
| バーレーン | |
| オマーン | |
| エジプト | |
| 中東その他 |


レポートで回答される主要な質問
2031年までに中東のEコマース倉庫収益はどの程度の規模になるか?
市場は2025年の13億3,000万米ドルからCAGR 5.23%で拡大し、2031年までに18億1,000万米ドルに達すると予測されています。
現在、地域収益をリードしている倉庫タイプはどれか?
フルフィルメントセンターは2025年収益の43.81%を占めており、在庫の幅とマルチチャネル配送能力のバランスをとっているためです。
最も急成長しているエンドユーザーの垂直市場はどれか?
食料品およびFMCGは、消費者がオンライン注文習慣を維持し冷蔵配送を求めるにつれ、2031年にかけてCAGR 10.26%で成長すると予測されています。
なぜ自動化倉庫が普及しているのか?
AIを活用した需要予測が現在5%未満の誤差率を実現しており、スループットの向上と人件費削減によりロボティクスへの設備投資を正当化しています。
湾岸諸国政府はどのようにこのセクターを支援しているか?
ビジョン整合型プログラムは長期の税制優遇措置を付与し、ジェッダ物流パークなどのメガパークに投資し、越境Eコマースフローを加速するために通関コードを統一しています。
ロボティクスの台頭にもかかわらず、手動施設が依然として重要である理由は何か?
初期費用の低さ、変則的な形状や少量SKUへの柔軟性、容易な人員配置により、完全自動化をまだ正当化できない小規模マーチャントにとって手動サイトは魅力的です。


 お客様のデータは安全であり、販売や共有は一切行われません。
