
中東・アフリカ空港手荷物取扱システム市場規模・シェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2019 - 2024 |
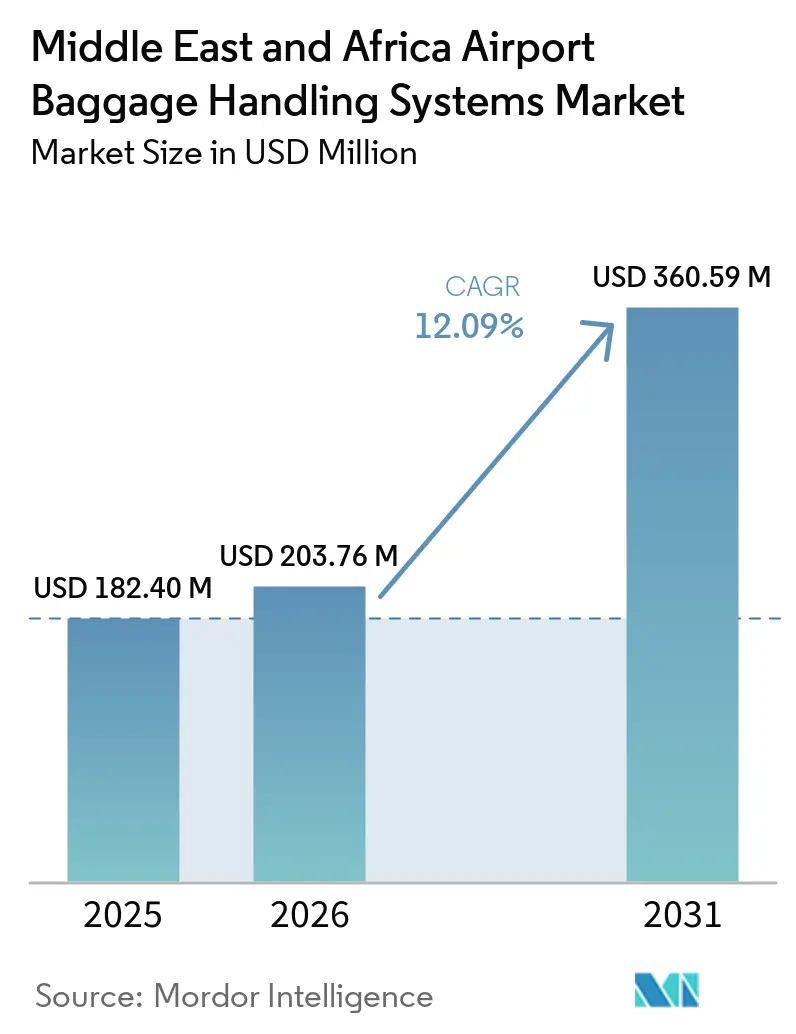
| 市場規模 (2026) | 203.76 百万米ドル |
| 市場規模 (2031) | 360.59 百万米ドル |
| Growth Rate (2026 - 2031) | 12.09 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中東・アフリカ空港手荷物取扱システム市場分析
中東・アフリカ空港手荷物取扱システム市場規模は2025年に182.40 ミリオン 米ドルと評価され、2026年の203.76 ミリオン 米ドルから2031年には360.59 ミリオン 米ドルへと、2026年から2031年の間に12.09%のCAGRで成長する見込みです。湾岸地域における空港拡張プログラムは、搬送・スクリーニング・保管・追跡・制御のための統合システムを必要とする大型ターミナルへの需要を集中させています。グリーンフィールドターミナルは設計段階から自動化を組み込むことができる一方、既存空港は現行業務に新設備を統合する必要があります。政府の航空・観光プログラムは、サウジアラビア、UAE、カタール、エジプト、トルコにわたる調達スケジュールを形成しています。これにより、ハードウェア、ソフトウェア、試運転、長期サービスサポートを組み合わせることができるサプライヤーに機会が生まれています。
主要レポートの要点
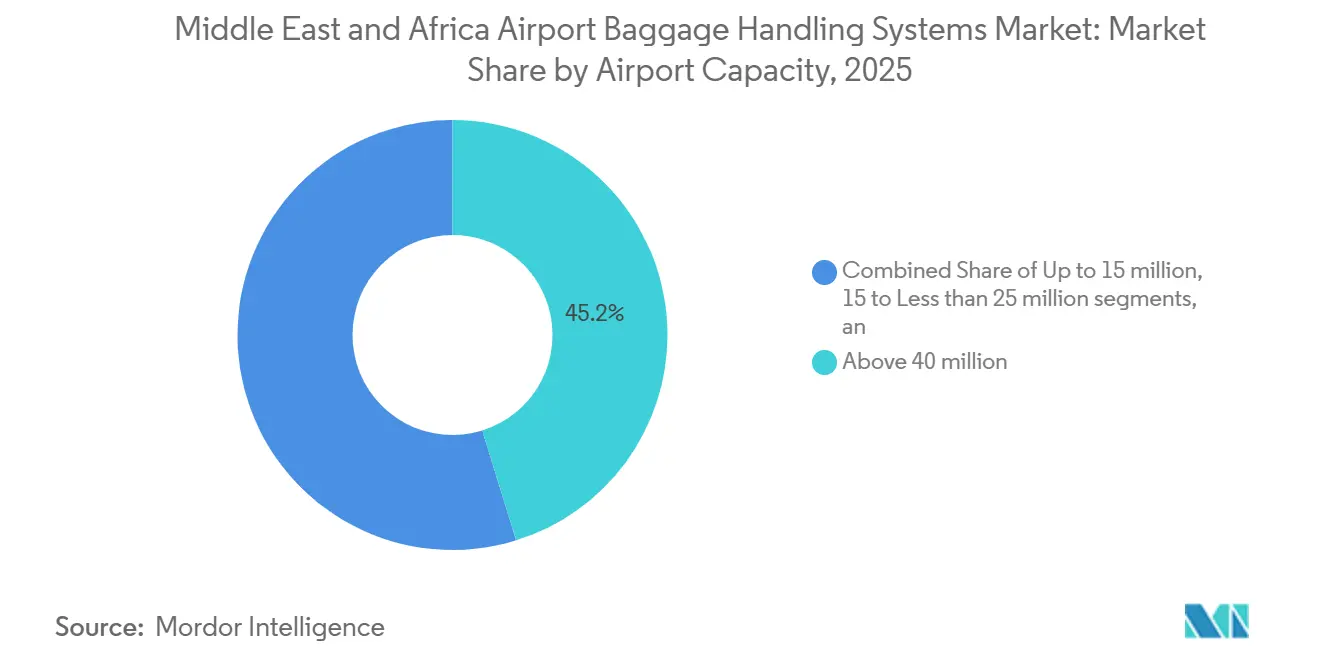
- 空港容量別では、4,000万人以上の旅客を取り扱う空港が2025年の市場シェアの45.20%を占め、このセグメントは2031年までに12.57%のCAGRで拡大する見込みです。
- ソリューション別では、搬送・仕分けが2025年に31.93%の市場シェアを保有し、追跡・トレーシングは2031年までに13.03%のCAGRで拡大する見込みです。
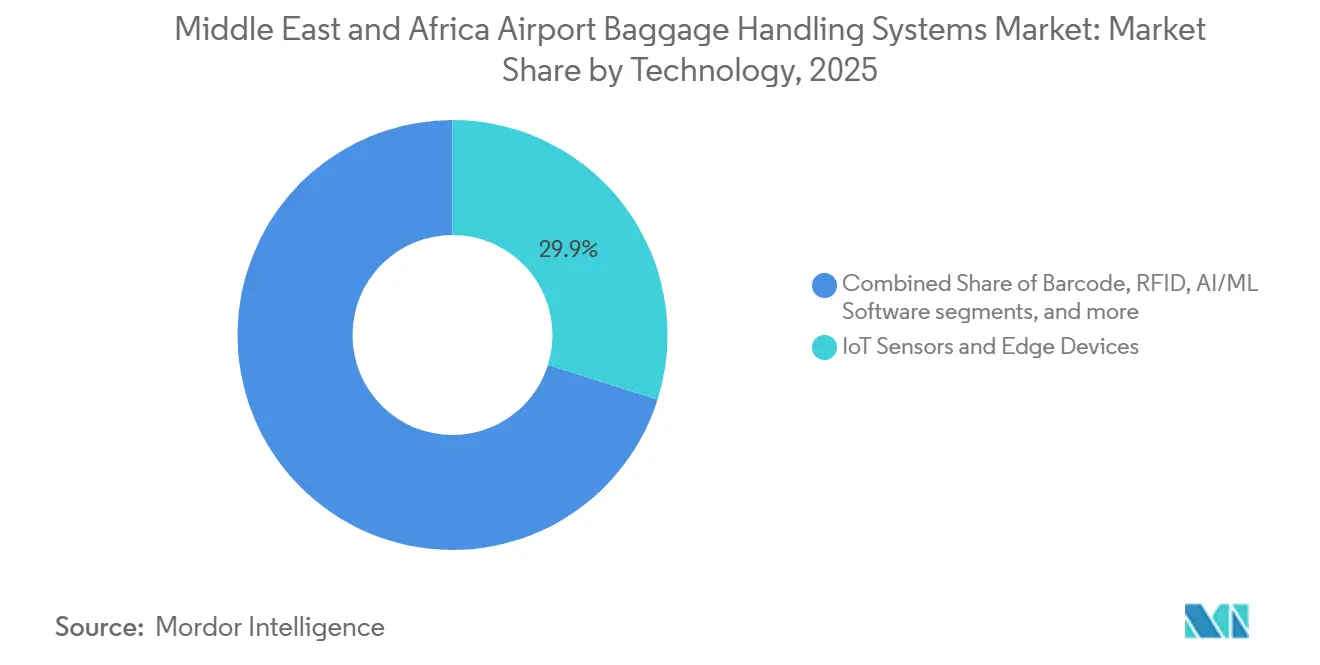
- 技術別では、IoTセンサーおよびエッジデバイスが2025年に29.85%のシェアを保有し、AI/MLソフトウェアは2031年までに17.86%のCAGRで成長する見込みです。
- システムタイプ別では、コンベヤーベルトシステムが2025年に44.15%のシェアを保有し、ハイブリッドおよびその他の新興システムは2031年までに14.47%のCAGRで成長する見込みです。
- 地域別では、サウジアラビアが2025年に24.15%のシェアを保有し、2031年までに13.83%のCAGRで成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
中東・アフリカ空港手荷物取扱システム市場のトレンドと洞察
促進要因の影響分析*
| 促進要因 | CAGRへの概算影響度(%) | 地域的関連性 | 影響のタイムライン |
|---|---|---|---|
| 湾岸協力会議(GCC)全域における急速な空港容量拡張 | +2.80% | GCC全域:サウジアラビア、UAE、カタール、クウェート、オマーン、トルコ | 長期(4年以上) |
| 政府支援による観光多様化プログラム | +2.10% | サウジアラビア、UAE、カタール、エジプト | 中期(2~4年) |
| AI活用の予知保全によるダウンタイム削減 | +1.90% | ドバイ、ジェッダ、ドーハ、イスタンブール、南アフリカ、エジプト | 長期(4年以上) |
| ICAO附属書17セキュリティコンプライアンスの義務的アップグレード | +1.60% | GCCおよび北アフリカ、サブサハラアフリカへの波及 | 短期(2年以内) |
| エンドツーエンドのセルフサービス旅客体験への移行 | +1.40% | UAE、カタール、サウジアラビア、南アフリカ、エジプト | 中期(2〜4年) |
| 低エネルギーコンベヤーを優遇するグリーン空港義務規定 | +1.20% | UAE、カタール、エジプト、モロッコ、トルコ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
GCC全域における急速な空港容量拡張
ドバイ航空エンジニアリングプロジェクト(Dubai Aviation Engineering Projects)は2025年に、アル・マクトゥーム国際空港向けのAED 550億(149.7 ビリオン 米ドル)を超える契約が2026年に発注予定であることを確認した。専用の手荷物取扱パッケージは、同プロジェクトにおいて最も早期に調達される案件の一つである。アル・マクトゥーム国際空港とキング・サルマン国際空港は合わせて、年間4億4,500万人以上の旅客処理能力を目標としている。このような処理量には、1時間あたり15,000〜20,000個の手荷物を処理できるソーターが必要となる。したがって、市場は従来のコンベヤーのみのシステムではなく、自動仕分け設計を優先する傾向にある。ベクテル(Bechtel)が2025年5月にキング・サルマン国際空港の3つのターミナルパッケージの管理契約を締結したことは、納入が積極的な調達段階へと移行していることを示している。[1]ベクテル・コーポレーション(Bechtel Corporation)、「ベクテル、サウジアラビアのキング・サルマン国際空港の拡張を主導」、Bechtel、bechtel.co パーソンズ(Parsons)も2025年5月に、同空港の飛行場および陸側インフラに関する納入パートナー契約を受注した。マタラット・ホールディング(Matarat Holding)は22の地方空港を管理しており、ハイル、アブハ、タイフ、カシムにおける能力増強プロジェクトも推進している。これにより、需要は主要ハブ空港を超えて広がっている。キング・サルマン国際空港の第1ターミナルおよびアル・マクトゥーム国際空港の第1フェーズに関するコミッショニング関連の受注は、市場における持続的なパイプラインを支えている。
政府支援による観光多様化プログラム
サウジアラビアは、公式のビジョン2030年次報告書によると、2025年に1億2,300万人の観光客と810億米ドルの観光収入を記録した。[2]民間航空総局(General Authority of Civil Aviation)、「国家航空プログラム」、民間航空総局、gaca.gov.sa 同国は、当初の1億人という目標を前倒しで達成したことを受け、2030年の訪問者目標を1億5,000万人に上方修正した。旅客施設はこの観光プログラムと並行して拡充される必要がある。自動手荷物取扱は、乗り継ぎ空港や観光客の玄関口において求められる旅客体験を支援する。その結果、観光政策は市場需要上流側の牽引要因となっている。また、発表された能力計画とシステム入札の間隔も短縮されている。エジプトはカイロ国際空港のターミナル4の整備を進めており、同ターミナルは年間少なくとも3,000万人の旅客を処理できるよう設計され、AI、デジタル技術、スマート空港運営システムを組み込む予定である。別途、2025年3月には国際金融公社(International Finance Corporation)がエジプトに対し、11空港にわたる民間セクター参加について助言を行い、フルガダ国際空港がパイロットPPP案件として選定された。このプログラムは、民間資本と運営ノウハウが空港インフラを支援し、運営効率を改善し、参加空港全体の旅客サービスを向上させるための経路を創出する可能性がある。SITAもエジプトと国家空港デジタルトランスフォーメーションプログラムについて協議を行っている。これらのプログラムは観光拡大と運営近代化を結びつけるものである。また、市場における柔軟なサプライヤーへの需要を生み出している。
ICAO付属書17セキュリティ遵守の義務的アップグレード
航空セキュリティおよび手荷物追跡に関する要件が、準拠したスクリーニングおよび手荷物インフラの重要性を高めている。UAEのGCAA(民間航空局)が2025年5月に発行し、その後2026年2月に改訂されたCAR第VII部第05版は、空港運営者に対し、高度なセキュリティ機器の導入検討、空港設計へのセキュリティ要件の統合、および保持手荷物の適切なスクリーニングの確保を求めるものとなる。ICAOの附属書14第I巻への改正第18号も、飛行場設計に関する更新規定を導入し、2026年11月からはグランドハンドリングに関する規定も適用される。IATAの決議753は、加盟航空会社に対し、受諾、搭載、乗り継ぎ、到着の各段階で手荷物を追跡することを義務付けており、2025年5月に開始されたグローバル手荷物ロードマップは、手荷物の可視性向上、自動化、および標準化されたデータ交換に向けた10年間の方向性を示している。バーコードスキャンは依然として広く使用されており、RFIDの導入は大規模空港を中心に拡大を続けている。2025年5月、ドバイ航空エンジニアリングプロジェクトは、ドバイ国際空港の各ターミナルにHI-SCAN 6040 CTiX Model-Sユニットを含む高度なCTチェックポイントスクリーニングシステムの導入契約を締結した。これらの要件と投資は合わせて、地域の空港全体における手荷物追跡、スクリーニング統合、および取扱インフラの継続的な近代化を支援することが期待されている。
エンドツーエンドのセルフサービス旅客ジャーニーへのシフト
2026年7月、ハマド国際空港、カタール航空、およびSITAは、700以上の生体認証タッチポイントにわたってファストパス(Fast Pass)を導入し、登録済み旅客が顔認証を使用してチェックイン、手荷物預け入れ、セキュリティ通過、搭乗を行えるようにした。SITAのセルフサービス手荷物預け入れユニットも顔認証を実施しており、生体認証による旅客処理と手荷物受諾を直接統合している。2025年11月、エミレーツ航空はドバイ国際空港のターミナル3に200台以上の生体認証対応カメラを設置するためにAED 8,500万(約2,311万米ドル)を投資し、主要な旅客処理段階全体に顔認証を拡大した。これらの導入は、中東全体でより迅速かつセルフサービス化が進むターミナル処理への広範なシフトを反映している。自動チェックインおよび手荷物預け入れは、待ち行列を削減し旅客スループットを向上させる一方で、空港取扱システムへの手荷物投入の速度とパターンを変化させる可能性がある。このシフトにより、特にピーク時にいて、手荷物受諾と追跡、スクリーニング、仕分け、コンベヤー制御を連携させる必要性が高まっている。手荷物取扱システムプロバイダーにとって、機会はスタンドアロンのキオスクを超え、旅客フローがより自動化される中でも手荷物の識別、ルーティングの可視性、および信頼性の高い処理を維持できる統合プラットフォームへと広がっている。
抑制要因の影響分析*
| 抑制要因 | CAGRへの概算影響度(%) | 地域的関連性 | 影響のタイムライン |
|---|---|---|---|
| 新型コロナウイルス感染症後のサブサハラアフリカにおける設備投資制約 | -1.80% | サブサハラアフリカ:ナイジェリア、ケニア、タンザニア、エチオピア(ビショフトゥ以前) | 長期(4年以上) |
| レガシー情報技術(IT)および運用技術(OT)との高い統合複雑性 | -1.30% | エジプト、トルコ、南アフリカの既存ハブ、中東・アフリカ全域への波及 | 中期(2〜4年) |
| 電気機械部品の不安定な地域サプライチェーン | -0.90% | GCC調達チェーンおよびサブサハラアフリカ | 短期(2年以内) |
| 強化されたサイバーセキュリティおよびデータ主権立法 | -0.70% | UAE、サウジアラビア、エジプト、GCC全域のプロジェクト | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
COVID-19後のサブサハラにおける設備投資制約
アフリカ連合は2025年10月に、アフリカが航空インフラのギャップを埋めるために今後10年間で250〜300億 ミリオン 米ドルを必要としていると述べ、空港および飛行場インフラに100億 ミリオン 米ドルを特定しました。[3]アフリカ連合、「AUCがルアンダサミットで300億米ドルのインフラ投資計画を概説」、アフリカ連合、au.int したがって、多くの空港アップグレードは多国間または譲許的融資に依存しています。これにより、入札発行後の契約転換が遅延する可能性があります。ケニアの計画中のグリーンフィールドターミナルは依然として融資確認に結びついています。市場には、湾岸のメガプロジェクトとサブサハラアフリカの空港プログラムの間に明確な資金格差があります。南アフリカの空港入札は、資金圧力にもかかわらず運営ニーズが依然として強いことを示しています。ACSAは2025年および2026年にブラム・フィッシャー、キング・シャカ、ケープタウン国際空港における手荷物取扱のメンテナンス入札を発行しました。これらの調達は既存システムを維持できますが、完全な更新に資金を提供するとは限りません。サプライヤーは技術的範囲とともに融資の確実性を評価する必要があります。入札パイプラインは受注済み契約パイプラインよりも広い可能性があります。これにより、アフリカの一部地域での展開スケジュールが遅延します。また、モジュール式プロジェクトが中東・アフリカ空港手荷物取扱システム市場においてより関連性を持つようになります。
レガシーITおよびOTとの高い統合複雑性
空港手荷物取扱システムは、PLC、監視制御、手荷物照合、および独自の仕分けソフトウェアを統合しており、継続的な稼働が求められる複雑な運用技術(OT)環境を形成している。レガシーデバイスおよびベンダー固有のプロトコルは、稼働中の運用を中断させることなくサイバーセキュリティのアップグレードを実施することを困難にする場合がある。2025年7月、ACI EUROPEは手荷物取扱システムを対象としたOTおよびICS(産業用制御システム)のペネトレーションテストに関する専用ガイダンスを公表し、レガシーおよび独自の空港システムに必要な追加的な計画、ベンダー調整、および専門的なテストを強調した。同ガイダンスは、OTテストが運用上のリスクをもたらす可能性があること、および機器ベンダーへの依存がセキュリティ評価を遅延させる可能性があることを指摘した。規制環境も一層厳しくなっている。EASAのPart-ISは2025年10月にその欧州適用範囲内の飛行場運営者に適用開始となり、サウジアラビアの運用技術サイバーセキュリティ管理策およびUAEの情報保証フレームワークは、関連する重要システムおよび運用システムに対するサイバーセキュリティ要件を強化している。同時に、UAEの規則は一律のローカライゼーション要件ではなく、データ主権およびクロスボーダーデータに関する考慮事項を導入した。手荷物システムインテグレーターにとって、既存機器へのネットワークセグメンテーション、セキュアインターフェース、モニタリング、およびセキュリティテストの組み込みは、エンジニアリングの複雑性を増大させ、アップグレードおよびコミッショニングのスケジュールを延長させる可能性がある。これらの課題は、市場全体における近代化需要の完成プロジェクトへの転換を遅らせる可能性がある。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
空港容量別:メガハブがペースを設定し、地域クラスターが追随
年間旅客数4,000万人以上を処理する空港は、2025年の市場シェアの45.20%を占めた。ドバイ、ドーハ、リヤド、イスタンブール、ジェッダは、主要ハブ空港が旅客能力とターミナル運営を拡大する中で、大容量手荷物取扱インフラの主要な需要拠点となっている。アル・マクトゥーム国際空港の計画開発には、大規模な旅客拡大を支援するために設計された自動化地下手荷物取扱システムが含まれている。2025年2月、ハマド国際空港はコンコースEを開業し、51,000 m2と8つのコンタクトゲートを追加した。その後のコンコースDおよびEの完成により、空港全体の処理能力は年間6,500万人以上に増加した。これらの大規模ハブ空港には、広範なコンベヤー、仕分け、保管、スクリーニングインターフェース、制御、および手荷物追跡インフラが必要である。
年間旅客数4,000万人以上を処理する空港は、2031年までのCAGR 12.57%という予測とともに、最も成長の速い能力セグメントでもある。運営者が設置済み手荷物インフラのパフォーマンス向上を目指す中、ソフトウェア、モニタリング、予知保全、および高度制御もますます重要性を増している。イスタンブール空港は、個別キャリア技術、早期手荷物保管、統合フトウェア、および継続的追跡を組み合わせた大規模手荷物システムを通じて、この要件を実証している。中小規模の空港は一般的にスケーラブルな近代化アプローチを好む。ただし、技術の選択は旅客能力だけでなく、手荷物量、乗り継ぎ強度、ターミナル構成、スクリーニング要件、および利用可能な投資額によって決まる。
注記: 個別セグメントのシェアはレポート購入後に入手可能


ソリューション別:搬送・仕分けが基幹インフラ層として機能
搬送・仕分けシステムが2025年の市場の31.93%を占めました。このシェアは主要ターミナルプロジェクトに必要な基幹インフラを反映しています。大容量のチルトトレイおよびクロスベルト仕分け機は、1時間あたり最大2,400回の排出を達成できます。これらのシステムは、チェックイン、スクリーニング、保管、乗り継ぎ、受け取りエリア間で手荷物を移動させます。大型空港が継続的な大量手荷物フローを必要とする場合に最も重要です。このセグメントは統合手荷物業務の物理的基盤であり続けています。
追跡・トレーシングは最も急成長しているソリューションセグメントであり、2031年までに13.03%のCAGRが予測されています。空港が手荷物の可視性を向上させ、旅客にタイムリーな更新情報を提供しようとする中で、追跡・トレーシングの重要性が高まっています。2025年5月、IATAは旅行者の81%がより良い手荷物追跡を望み、74%がリアルタイムのモバイル更新を期待していると報告しました。SITAも2025年に手荷物の誤取扱率が23%低下したと報告しました。ハマド国際空港では、BEUMERのCrisBagシステムが10,000以上の保管ポジションを提供し、主要な取扱段階全体にわたる継続的な手荷物追跡を可能にしています。
技術別:IoTがデータ基盤、AIがパフォーマンスエンジン
IoTセンサーおよびエッジデバイスは、2025年に29.85%のシェアを持ち、技術セグメントをリードした。センサーはモーター、コンベヤー、ソーター、およびスクリーニング機器からデータを収集する。この情報は予知保全および運用モニタリングを支援する。中東・アフリカ空港手荷物取扱システム市場は、デジタル運用制御の基盤としてIoTを活用している。他のソフトウェアツールが一貫したフィールドデータに依存しているため、ハードウェア関連のデータ収集は引き続き重要である。これにより、接続デバイスは設置済み手荷物システム全体にわたって広範な役割を担っている。
AI/MLソフトウェアは、2031年までのCAGR 17.86%という予測とともに、最も成長の速い技術セグメントである。そのユースケースには、故障予測、フロー最適化、ルーティング更新、および異常検知が含まれる。2025年のサイエンティフィック・リポーツ(Scientific Reports)の研究は、手荷物の損傷および運用上の異常を検知するコンピュータビジョンの可能性を実証した。ただし、このアプローチは空港規模での展開ではなく、実験的に検証された段階にとどまっていた。IATAは、2024年に調査対象空港の27%がRFIDを使用しており、メガ空港では採用率が54%に上昇している一方、バーコードスキャンが依然として主要な追跡技術であると報告した。ロボティクスおよび自律走行車両も進歩しているが、空港は手荷物業務全体にわたって選択的に導入を続けている。
注記: 個別セグメントのシェアはレポート購入後に入手可能
システムタイプ別:コンベヤーが業務の基盤、ハイブリッドモデルが台頭
コンベヤーベルトシステムが2025年に44.15%のシェアを保有し、新設および改修プロジェクトの両方における基盤インフラとしての使用を反映しています。モジュール設計、確立されたメンテナンス要件、費用対効果の高い運用が、新ターミナルおよび改修プロジェクト全体でこれらのシステムの使用を引き続き支援しています。BEUMERは、現代の個別キャリアシステムが従来の手荷物コンベヤーと比較してエネルギー消費を最大60%削減できると述べており、エネルギー効率がライフサイクル投資決定における重要な要素となっています。
ハイブリッドおよびその他の新興システムは最も急成長しているシステムタイプであり、2026年から2031年にかけて14.47%のCAGRが予測されています。ハイブリッドおよび新興システムは、従来のコンベヤーと目的地コード車両(DCV)、自律キャリア、その他の自動化技術を組み合わせたアーキテクチャを使用しています。トートベース個別キャリアシステムは継続的な手荷物追跡を可能にし、エネルギー効率と運用制御を向上させることができます。イスタンブール空港は、VanderlandeのTUBTRAXシステムを通じてこのアプローチを実証しており、100%の手荷物追跡、統合制御、10,000以上の早期手荷物保管ポジションを提供しています。
地域分析
サウジアラビアは2025年に市場シェアの24.15%を占め、2031年までCAGR 13.83%で成長すると予測されている。GACАは2030年までに年間旅客数3億3,000万人、カーゴ450万トン、250目的地への接続を目標としている。同国は2025年に7,600万人の国際旅客を含む1億4,090万人の旅客を処理した。キング・サルマン国際空港およびMATARATホールディングの広範なサウジ空港ポートフォリオは、メガハブおよび地方空港インフラ全体にわたる需要を牽引することが期待されている。UAEのアル・マクトゥーム国際空港も、長期的な大規模能力拡張プログラムを代表している。カタールでは、ハマド国際空港が最近のターミナル拡張を経て、最適化とシステムパフォーマンスに一層注力しながら2026年を迎えた。
トルコは引き続き主要な需要拠点であり、イスタンブール空港は2025年に約8,450万人の旅客を処理した。同空港は現在3本の主要滑走路と2本の予備滑走路を運用しており、4本目の主要滑走路は2026年第4四半期に供用開始予定である。2026年7月、Lödige Industriesがトルコ・カーゴのSMARTIST 2.0拡張向けに選定され、年間自動カーゴ取扱能力を200万トンから450万トンに増強する予定である。エジプトはカイロのターミナル4、および別途IFC支援の空港PPPプログラムを通じて追加的な機会を提供している。
南アフリカは、ACSAのZAR 217億(11.4億米ドル)のネットワーク全体にわたる資本投資プログラム、およびO.R.タンボ国際空港におけるZAR 145億(9.0億米ドル)の5カ年インフラ近代化プログラムを推進している。エチオピアも、アフリカ開発銀行の資金支援のもと、2026年1月にショフトゥ国際空港の建設が正式に開始され、プロジェクト実行段階に移行した。サウジアラビア、UAE、カタール、トルコ、エジプト、南アフリカ、エチオピアは合わせて、空港インフラおよび取扱システムへの投資における主要な地域拠点を形成している。
規制環境
中東・アフリカにおける空港手荷物取扱調達は、飛行場認証と航空セキュリティコンプライアンスに基盤を置いています。多くの国の民間航空当局は、認定飛行場の監督と運用基準をカバーするICAO附属書14(飛行場)に要件を合わせています。UAEでは、民間航空総局(GCAA)フレームワーク(民間航空規則(CAR)第VII部(航空セキュリティ)および関連グラウンドオペレーションガイダンス(AMC/CAAP 46)を含む)が、搭載前のスクリーニングや取扱チェーン全体にわたる不正干渉からの手荷物保護などの義務的な保持手荷物セキュリティ管理を組み込んでいます。
規制の更新サイクルもアップグレードのタイミングと仕様の選択に影響を与えます。ICAOは2026年3月に附属書14第1巻正誤表第2号を発行し、オマーンCAA(CAR-139)やタンザニアCAA(飛行場設計・運用規則、2024年)などの当局が使用する飛行場設計・運用の地域全体の基準を強化しました。並行して、UAE国家航空輸送円滑化プログラム(NATFP)第3版(2026年3月)は、手荷物および貨物プロセスに影響を与える空港運営者と政府機関の行動を調整し、スクリーニング、照合、運用データ処理全体にわたる準拠したシステム統合の必要性を高めています。
バリューチェーン分析
中東・アフリカにおける空港手荷物取扱システムのバリューチェーンは通常、新ターミナルおよび改修のコンセプトおよび詳細設計をカバーするシステム設計・エンジニアリングから始まります。次に、コンベヤー、仕分け機、DCV/トート、早期手荷物保管、インラインスクリーニングインターフェースを含む機器供給、続いて高レベル制御、追跡、照合プラットフォームなどのソフトウェアおよび制御へと進みます。チェーンは空港IT/OTへの統合、試運転、ライフサイクルサービスへと続きます。
メガハブでは、契約は多くの場合、空港開発機関とプライムコントラクターが主導するEPCスタイルのターミナルプログラムの一部としてパッケージ化されています。専門の手荷物取扱システムインテグレーターはパフォーマンス保証と複数年の運用・保守契約を提供します。上流の依存関係には電気機械部品、センサー、制御が含まれ、下流の価値はサービス、スペアパーツ、予知保全、診断、サイバーセキュアな運用などのデジタル運用においてますます蓄積されています。プログラム規模の調達はインテグレーターとサブサプライヤーに明確な需要シグナルを提供します:ドバイ航空エンジニアリングプロジェクトは、アル・マクトゥーム国際空港開発のために2026年に発注予定の550億AED(149.70億 ミリオン 米ドル)を超える契約に専用の手荷物取扱システムパッケージが含まれていることを強調しました。アフリカでは、大規模な近代化プログラムとグリーンフィールド建設が外部融資と大型土木コントラクターにより大きく依存しており、ケニアのJKIA近代化契約とエチオピアのビショフトゥグリーンフィールド空港プロジェクトがその例として挙げられ、いずれもターンキー統合と長期サポート能力への需要を牽引しています。
競合状況
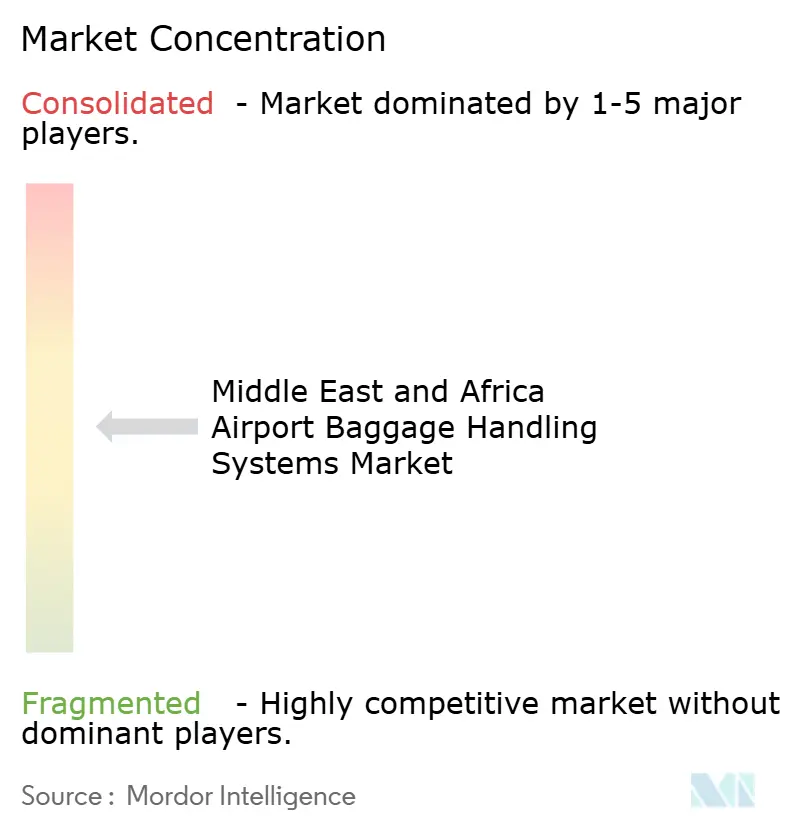
中東・アフリカ空港手荷物取扱システム市場は中程度の集中度を示しており、BEUMER Group GmbH & Co. KG、Vanderlande Industries B.V.、Smiths Group plc、およびAlstef Group SASがGCCのメガプロジェクトにおいて強固な地位を占めている。これらの企業のサービスは、システム設計、自動化、制御、コミッショニング、および長期的なパフォーマンスサポートを組み合わせたものである。Vanderlandeが計画している2025年のシーメンス・ロジスティクス(Siemens Logistics)の欧州、アジア、中東における事業の買収は、手荷物、カーゴ、ソフトウェア、およびサービス能力を拡大し、統合空港自動化における同社の地位を強化するものである。SITAは手荷物照合、追跡、およびデータ管理プラットフォームを通じて競争しており、スミス・ディテクション(Smiths Detection)およびRapiscan Systems, Inc.はスクリーニング技術の主要サプライヤーとして位置づけられている。Leonardo、Alstef Group、およびPteris Global Limitedは、より広範な手荷物取扱および自動化能力を提供している。
2024年12月、SITAはレッドシー国際空港(Red Sea International Airport)とパートナーシップを締結し、リアルタイムの手荷物照合および追跡のためのバッグマネージャー(Bag Manager)を導入する予定である。2026年7月、Lödige Industriesがトルコ・カーゴのSMARTIST 2.0自動化拡張向けに選定された。その結果、システムインテグレーション、ソフトウェア、自動化、およびライフサイクルサポートがベンダー競争をますます形成するようになっている。
サウジアラビアのローカライゼーションも一層重要性を増している。METCOおよびスミス・ディテクション(Smiths Detection)はスクリーニングソリューションの現地組立・製造能力を確立しており、MATARATの地方空港ポートフォリオは将来の空港近代化に向けたより広範なパイプラインを提供している。自律手荷物輸送も新たな機会として浮上しており、dнатаはすでにドバイ・ワールド・セントラルで6台の自律電動手荷物トラクターを運用し、より広範な展開に向けたテストベッドとして同空港を活用している。
中東・アフリカ空港手荷物取扱システム業界のリーダー
BEUMER Group GmbH & Co. KG
Vanderlande Industries B.V.
Smiths Group plc
Rapiscan Systems, Inc.
Alstef Group SAS
- *免責事項:主要選手の並び順不同

最近の業界動向
グリーンフィールドのメガハブプログラムや複数空港にわたる近代化イニシアチブは、高スループットの搬送・仕分け、早期荷物保管、ソフトウェア主導の追跡・照合に関する入札パイプラインを拡大している。UAEでは、アル・マクトゥーム国際空港の開発計画が実際の調達段階に移行しており、ドバイ・アビエーション・エンジニアリング・プロジェクツは2026年に予定される契約発注額が550億AEDを超え、荷物取扱システムのパッケージが明確に含まれると示している。この調達プロファイルは、インライン検査インターフェースから高レベル制御まで、そして複数年にわたる可用性・稼働率のコミットメントを含むエンドツーエンドのスコープを提供できる統合業者にとっての機会を支えている。
アフリカ全体では、機会は容量拡大型のターミナル再開発と、コンプライアンス主導の追跡アップグレードに集中しており、これらはモジュール式に展開し段階的に資金調達することが可能である。2026年1月に着工したエチオピアのビショフトゥ・グリーンフィールド空港は、初日から追跡、照合、保守性を組み込める新規建設システム設計の足掛かりとなる。南アフリカ空港会社は2026年7月にOR タンボ国際空港向けに200億ランドの資本プログラムを開始し、これには2031年までの荷物取扱インフラのアップグレードが含まれる。第二の機会分野はエアサイドの受け渡しにおける自動化であり、ドバイ・ワールド・セントラルにおけるGCAA承認の自律型荷物トラクター試験枠組みなど、規制当局が可能にした試験は、自律走行車両、フリート管理、荷物システムとランプ運用の間の安全認証済みインターフェースのサプライヤーを後押ししている。
最近の業界動向
- 2026年7月:南アフリカ空港会社(ACSA)は、OR タンボ国際空港向けに2031年までの荷物取扱・貨物ターミナルのアップグレードを含む200億ランドの資本支出プログラムを開始した。この動きは複数年にわたる資金枠を正式化するもので、南アフリカで活動するサプライヤーにとって段階的なBHS更新、制御系の近代化、保守・スペアパーツ契約の拡大につながる可能性がある。
- 2025年12月:ヴァンダーランデは、ドバイ国際空港(DXB)の全ターミナルにわたる荷物取扱システムの高レベル制御(HLC)アップグレードを完了した。この規模の制御層アップグレードは、性能保証におけるソフトウェア、データ、システムオーケストレーションの役割を高め、稼働率に関連するサイバーセキュリティ、分析、ライフサイクルサービスへの後続需要を生み出す。
- 2024年12月:SITAはレッドシー国際空港と戦略的パートナーシップを結び、荷物、ULD、カート間の照合とリアルタイム追跡を行うSITAバッグマネージャーを含む空港技術ソリューションを導入した。この展開は、グリーンフィールド空港におけるプラットフォームベースの追跡とAPI対応統合への移行を強調しており、物理的な取扱機器と並んでソフトウェアサブスクリプションおよびシステム統合への需要を高めている。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
この市場は、チェックインから受け取りまでの旅客手荷物の移動、スクリーニング、仕分け、追跡、保管、配送のために中東・アフリカの空港で使用される手荷物取扱システムをカバーしており、システムをエンドツーエンドで運用する自動化制御とソフトウェアを含みます。
対象外:手動のみの手荷物取扱ツールおよび貨物または貨物専用取扱システムは、この市場規模算定に含まれていません。
セグメンテーションの概要
- 空港容量別
- 1,500万人以下
- 1,500万~2,500万人
- 2,500万~4,000万人
- 4,000万人以上
- ソリューション別
- チェックインおよびチケットシステム
- セキュリティスクリーニングシステム
- 搬送・仕分けシステム
- 早期手荷物保管
- 手荷物受け取り・荷下ろし
- 追跡・トレーシング
- 技術別
- バーコード
- RFID
- IoTセンサーおよびエッジデバイス
- ロボティクスおよび自律走行型車両
- AI/MLソフトウェア
- システムタイプ別
- コンベヤーベルトシステム
- チルトトレイおよびクロスベルトソーター
- 行先コード付き車両(DCV)
- トートベース/個別キャリアシステム
- ハイブリッドおよびその他の新興システム
- 地域別
- 中東
- サウジアラビア
- アラブ首長国連邦
- クウェート
- オマーン
- カタール
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ
- 中東
データソース、市場規模算定、検証
デスクリサーチ
デスクワークは、手荷物取扱システムが主にターミナル拡張と改修サイクルに結びついているため、地域の空港活動と計画インフラの簡単な概要を構築することから始まります。ICAO交通統計、IATA空港・航空会社出版物、国際空港評議会(ACI)データセットおよびブリーフ、国家民間航空当局の発表、利用可能な政府予算またはプロジェクト発表などの公開ソースを参照しました。
次に、空港開発計画、入札通知、公開プロジェクト更新情報を使用してシステム需要を形成し、その後、企業の財務報告書、投資家向けプレゼンテーション、信頼性の高い航空プレスとのクロスチェックを行いました。一貫性の確保に役立つ場合は、企業財務・インテリジェンス、特許データベース、グローバル契約・入札の有料サブスクリプションも使用しました。ここに示すデスクソースリストは例示的なものであり、データ収集、入力の検証、前提の明確化のために他の多くの公開・有料ソースが検討されました。
一次インタビューおよびサーベイ
一次調査では、中東・アフリカ全域で活動する空港エンジニアリング・運用チーム、システムインテグレーター、部品サプライヤー、保守サービスプロバイダーとの専門家インタビューおよび構造化サーベイを使用しました。質問は、典型的なアップグレーのトリガー、受注から設置までのタイムライン、搬送、仕分け、スクリーニングインターフェース、追跡層の価格帯の確認に焦点を当てました。
前提を現実に即したものに保つため、ハブ空港と二次空港にわたってフィードバックを比較し、デスクシグナルが入札タイミングや設備投資優先事項の変化を示唆した場合に再確認しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:33% | 最高経営幹部:16% |
| 中位層:45% | 機能・ユニットリーダー:28% |
| 中小規模プレーヤー:22% | マネージャー:56% |
市場規模算定と予測
規模算定ロジックはトップダウン構築を使用しており、空港容量の追加と近代化パイプラインを手荷物取扱システムの需要プールに再構築し、典型的なシステムミックスと価格帯を使用して年間支出に変換します。合計を現実的に保つため、公開入札からのサンプルプロジェクト値、平均販売価格動向に関するチャネルフィードバック、主要ハブ空港での改修強度の妥当性チェックを使用して選択的なボトムアップチェックも実施しました。
モデルで使用される主要インプットには、地域ゲートウェイでの旅客スループットトレンド、計画されたターミナル拡張タイムライン、より高い自動化(クロスベルトまたはチルトトレイ仕分けや早期手荷物保管など)を必要とするプロジェクトのシェア、空港アップグレードに結びついたセキュリティスクリーニングコンプライアンスニーズ、契約値の通貨換算タイミングが含まれます。プロジェクトの詳細が限られている場合、支出は空港規模のプロキシと典型的な取扱容量あたりのコストを使用して推定し、インタビューフィードバック後に調整しました。
予測については、需要が不均一で受注タイミング、調達遅延、段階的試運転に連動しているため、シナリオ分析を適用しました。ベースケースは確認済みプロジェクトパイプラインと予想される改修サイクルを組み合わせ、感度ケースはインタビューフィードバックが高い信頼度を示した場合の受注遅延または急速なハブ拡張を反映しました。
データ検証と更新サイクル
検証は段階的に行われ、大きなギャップが早期に発見され、承認前に再検討されます。モデル出力は、空港設備投資発表、入札活動、観察された試運転スケジュールなどの独立したシグナルと比較され、既知のプロジェクトフェーズと一致しない異常な急増がないかチェックされます。
差異が見つかった場合、前提が再検討され、変化が範囲、価格、タイミングのいずれから来ているかを確認するためにインタビュー対象者との的を絞った再連絡が行われます。レポートは年次で更新され、主要なプロジェクト受注、キャンセル、大型空港拡張の再スコープなどの重要なイベントについては中間更新が行われます。納品前に主要インプットの最新確認を行い、クライアントが最新の更新されたビューを受け取れるようにします。
Mordor Intelligenceの中東・アフリカ空港手荷物取扱システム市場規模と他の公表推計との比較
この分野の公表市場値は、各出版社が手荷物取扱システムとして何をカウントするか、どの年をベースとして使用するか、プロジェクトタイミングを年間収益にどのように変換するかについて異なる選択をするため、大きく異なって見えることが多いです。通貨タイミングの違いと改修作業の扱い方がさらに差を広げる可能性があります。
一般的なギャップの要因は、手動取扱ツールや貨物専用システムが含まれているかどうかであり、これらは旅客手荷物自動化支出を反映せずに合計を膨らませる可能性があります。もう一つの要因は長期パイプラインへの依存度であり、一部の推計は複数年プロジェクトを過度に均等に平滑化したり、積極的な価格上昇を適用したりすることで、単年の市場価値を引き上げる可能性があります。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 203.76 ミリオン 米ドル(2026年) | |
| 業界誌A | 8億 ミリオン 米ドル(2023年) | 旅客手荷物システムと隣接する空港取扱・自動化支出を混合していると思われるより広いラベルを使用しており、貨物専用取扱をターミナル手荷物システムから明確に分離していません。 |
| 地域コンサルタントB | 9,071万 ミリオン 米ドル(2022年) | 発表された多くのハブ拡張とスクリーニング主導の改修が支出に明確に反映されておらず、受注から収益認識までのタイミングが説明されていないため、保守的に見えます。 |
この表は、特に貨物専用機器や手動取扱ツールが合計に混在している場合に、範囲とタイミングが差の最大の理由であることを示しています。チェックインから受け取りまでの旅客手荷物自動化のみをカウントし、収益タイミングを入札受注と試運転フェーズに結びつけることで、推計は追跡可能な状態を保っており、これがMordor Intelligenceでの取り扱い方です。


レポートで回答されている主要な質問
中東・アフリカにおける空港手荷物取扱システムの予測成長率はどのくらいですか?
このセクターは2026年から2031年の間に12.09%のCAGRで成長し、2026年の203.76 ミリオン 米ドルから2031年には360.59 ミリオン 米ドルに達する見込みです。
地域における空港手荷物取扱システムの需要をリードしている国はどこですか?
サウジアラビアが2025年に24.15%のシェアでリードし、2031年までに13.83%のCAGRで成長する見込みです。
空港手荷物取扱において最も急成長しているソリューションはどれですか?
追跡・トレーシングが最も急成長しているソリューションセグメントであり、2031年までに13.03%のCAGRが予測されています。
空港が手荷物追跡技術に投資する理由は何ですか?
IATAの手荷物ロードマップはエンドツーエンドの追跡を支援しており、旅行者は正確でリアルタイムの手荷物更新情報を期待しています。
最も高い予測成長率を持つ技術はどれですか?
AI/MLソフトウェアは予知保全とフロー最適化の用途に支えられ、2031年までに17.86%のCAGRで成長する見込みです。
この分野の主要プロバイダーはどこですか?
主要プロバイダーには、BEUMER Group、Vanderlande、Daifuku Co., Ltd.、SITA、Smiths Group、Leonardo、Rapiscan Systems、Alstef Group、Pteris Globalが含まれます。
最終更新日:



