
肥料における微細藻類市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 14.84 十億米ドル |
| 市場規模 (2031) | 23.47 十億米ドル |
| 成長率 (2026 - 2031) | 9.60 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる肥料における微細藻類市場分析
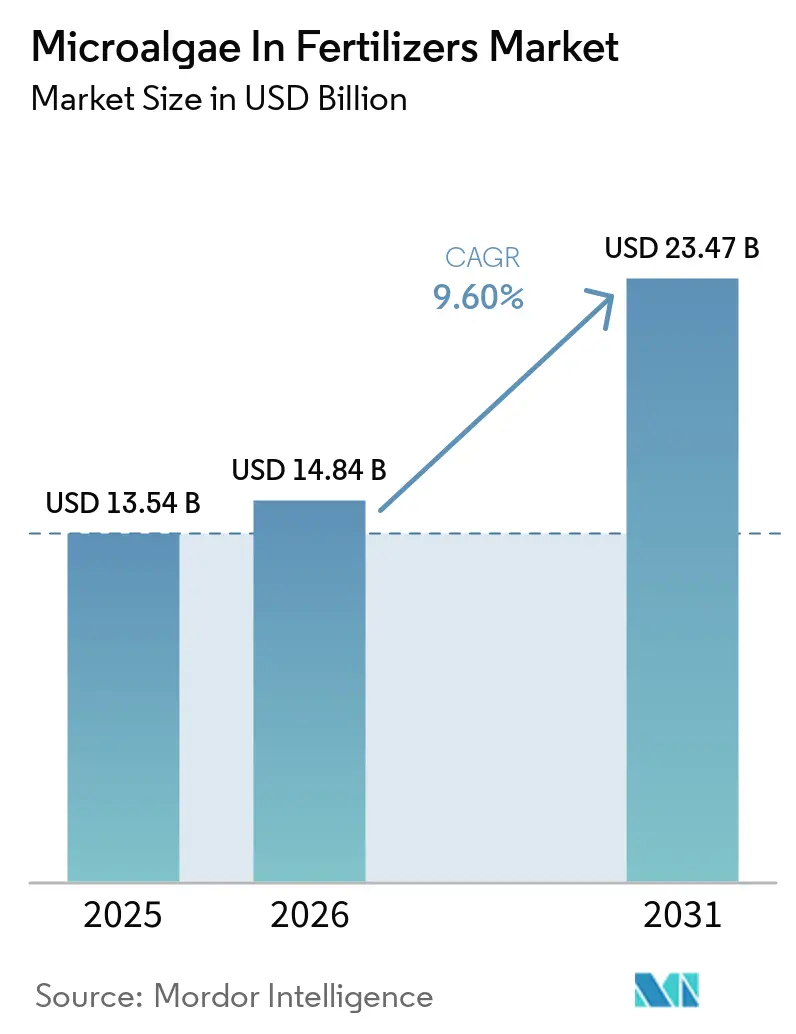
肥料における微細藻類市場規模は2025年に135.4 ビリオン 米ドルと評価され、2026年の148.4 ビリオン 米ドルから2031年には234.7 ビリオン 米ドルへと、2026年から2031年にかけてCAGR 9.60%で成長する見込みです。生物由来投入材を支持する規制の動向、高スループット光バイオリアクターの着実な技術進歩、循環型ビジネスモデルへの投資家関心の高まりが、需要を上昇軌道に乗せ続けています。欧州が農業利用向けに20種の藻類を迅速承認したことで、108.0 ミリオン 米ドルのコンプライアンス負担が解消され、残留物ゼロソリューションに対する明確な政策追い風が示されました。アジア太平洋地域における管理環境農業の急速な普及と、中国およびインドにおける強力な補助金施策が、同地域の成長に力強い勢いをもたらしています。製品差別化は、種の選択、栄養素放出プロファイル、精密施用ツールとの適合性にますます依存しており、これらの要素が総合的にサプライヤーの競争力を形成しています。
主要レポートのポイント
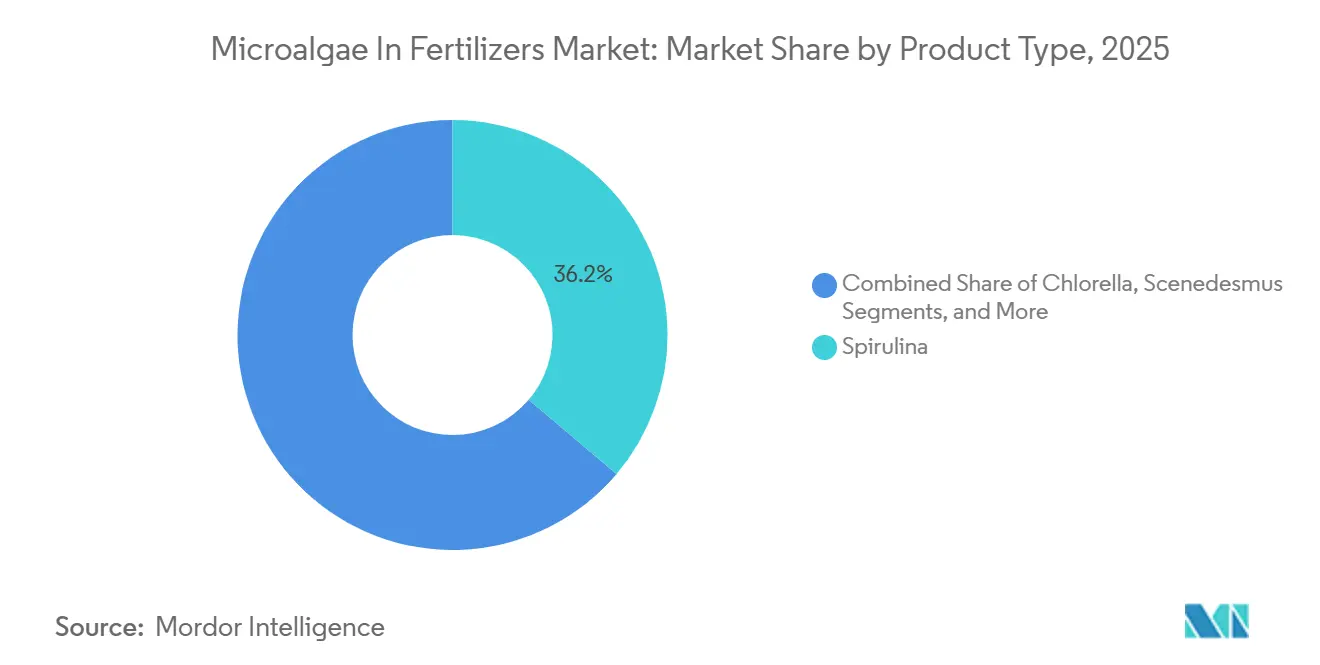
- 製品タイプ別では、スピルリナが2025年の肥料における微細藻類市場シェアで最大の36.2%を占め、ナンノクロロプシスが2026年から2031年にかけてCAGR 12.8%で最も急成長するセグメントと予測されています。
- 形態別では、液体製剤が2025年の肥料における微細藻類市場規模で最大の40.5%を占め、同セグメントは2026年から2031年にかけてCAGR 11.6%で成長すると予測されています。
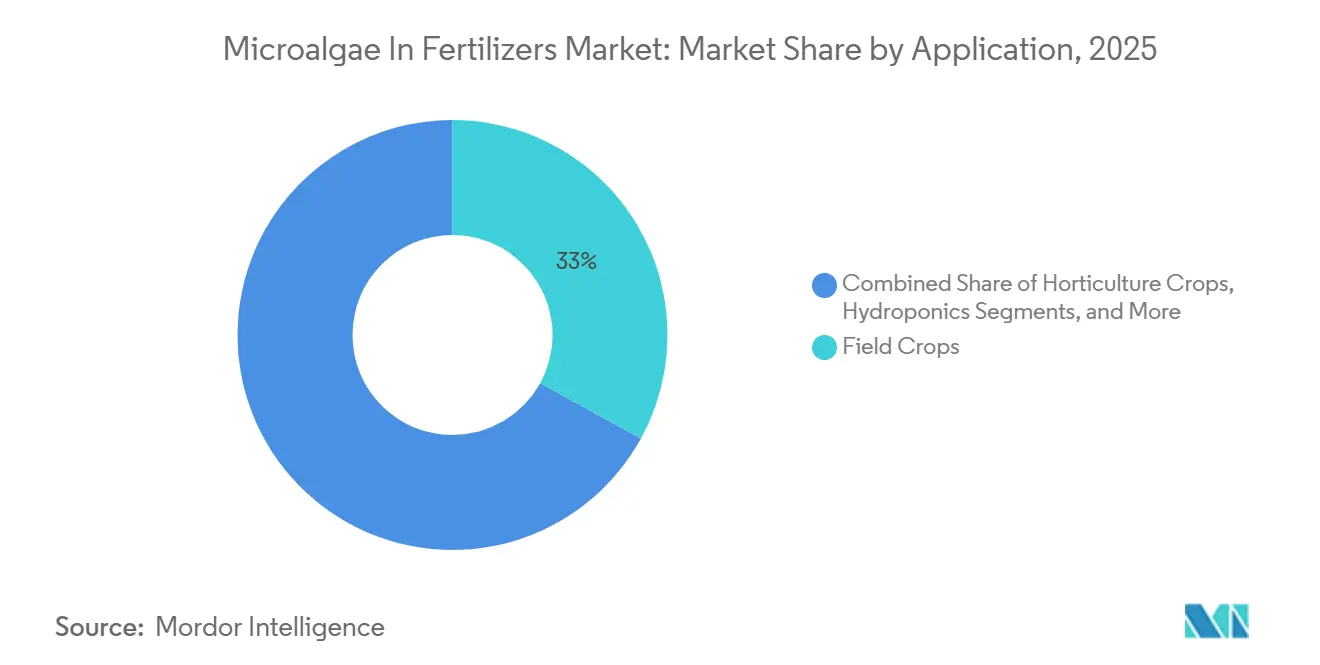
- 用途別では、畑作物が2025年の市場の33.0%を占め、水耕栽培は2026年から2031年にかけてCAGR 10.4%で成長すると予測されています。
- 施用方法別では、土壌処理が2025年の肥料における微細藻類市場で55.0%のシェアを占め、葉面散布法は2026年から2031年にかけてCAGR 12.6%で成長すると予測されています。
- 地域別では、欧州が2025年の肥料における微細藻類市場で最大の35.0%のシェアを占め、アジア太平洋地域が2026年から2031年にかけて最も高いCAGR 10.4%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 有機農業へのシフトと厳格化する残留物規制 | +1.8% | 欧州連合および北米が主導するグローバル | 中期(2〜4年) |
| 藻類バイオ肥料に対する政府補助金および炭素クレジットのインセンティブ | +1.5% | 欧州、北米、一部のアジア太平洋市場 | 短期(2年以内) |
| 残留物ゼロの投入資材を必要とする高付加価値園芸作物の成長 | +1.2% | プレミアム作物地域に集中するグローバル | 中期(2〜4年) |
| 農業用太陽光発電を動力源とする農場分散型光バイオリアクター | +0.9% | アジア太平洋地域が中核、中東・アフリカおよび南米への波及 | 長期(4年以上) |
| 二重収益源を解放する廃水共同培養 | +0.8% | 水ストレス地域での早期普及を伴うグローバル | 中期(2〜4年) |
| 強化された栄養素放出プロファイルを持つゲノム編集微細藻類 | +0.7% | 規制承認待ちの北米および欧州連合 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
有機農業へのシフトと厳格化する残留物規制
化学残留物を制限する政策圧力が、生物学的投入資材への需要を増幅させています。米国食品医薬品局は2025年に藻類由来添加物の迅速承認を実施し、米国環境保護庁はいくつかの微細藻類株の登録規則を緩和しました。[1] 欧州の認定有機農地は2023年から2024年にかけて年間8.1%成長し、コンプライアンスのために高い投入コストを吸収できるプレミアム購買層を形成しています。液体微細藻類ブレンドは既存の有機プロトコルにスムーズに統合されるため、主要輸出市場における最も厳格な輸出基準を満たします。小売業者が農産物にQRコードを付けてトレーサビリティデータを表示するようになるにつれ、残留物ゼロの肥料は主要輸出市場においてオプションのプレミアムから基本要件へと移行しています。
藻類バイオ肥料に対する政府補助金および炭素クレジットのインセンティブ
炭素クレジットプログラムは現在、微細藻類の培養によって捕捉されたCO₂1メトリックトンあたり15〜25米ドルを割り当てており、採用者のバイオ肥料コストを実質的に割引しています。欧州連合グリーンディールは持続可能な農業転換に毎年10億ユーロ(10億8,000万米ドル)を充当しており、生物学的投入資材向けの枠が設けられています。[2] インドは農家のバイオ肥料支出の最大50%を補助しており、合成肥料とのコスト格差を縮小しています。これらのインセンティブは基礎需要を保証し、新規施設の資金調達可能性を高め、培養インフラへの投資回収を加速させます。クレジット市場が成熟するにつれ、肥料販売と検証済み隔離ユニットを組み合わせた企業は収益の多様化と財務基盤の強化を実現します。
残留物ゼロの投入資材を必要とする高付加価値園芸作物の成長
有機野菜、ベリー類、特産ハーブは従来の農産物に対して40〜200%の価格プレミアムを獲得しています。微細藻類肥料は微量栄養素と天然成長ホルモンを供給し、糖度、抗酸化物質量、および棚持ちを向上させます。これらは高マージンの小売セグメントで共鳴する属性です。管理環境農場は食料品チェーンとの契約において残留物ゼロの投入資材を指定し、差別化された製品ラインを目指しています。トレーサビリティアプリにより消費者はプレミアムグリーンの全投入資材リストを閲覧できるようになり、藻類ベースのソリューションのビジネスケースを強化しています。高付加価値園芸の作付面積が増加するにつれ、高度なバイオ肥料への需要も高まります。
強化された栄養素放出プロファイルを持つゲノム編集微細藻類
CRISPR/Cas9編集により、アスタキサンチンなどの植物成長化合物の内部生産量が最大60%向上しました。[3] カスタマイズされた栄養素放出曲線は作物の吸収とより密接に一致するようになり、溶脱損失と投入廃棄物を削減しています。規制上の不確実性が残っており、欧州連合はほとんどのゲノム編集生物を遺伝子組み換え生物として分類する一方、米国は形質ベースのアプローチを採用しており、二重のコンプライアンス経路が生じています。知的財産の枠組みはまだ発展途上ですが、初期の特許は株特異的な強化を習得した企業の競争上の優位性を示唆しています。承認が成功すれば、肥料における微細藻類市場において製品性能の新たな高い基準が設定される可能性があります。
阻害要因の影響分析*
| 阻害要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 従来型肥料に対する高い生産コスト | -2.1% | 価格感応度の高い地域で最も強い影響を持つグローバル | 短期(2年以内) |
| 不安定な圃場性能と基準の欠如 | -1.3% | グローバル、特に発展途上市場 | 中期(2〜4年) |
| 産業排水からの重金属吸収リスク | -0.8% | 世界中の工業地域 | 中期(2〜4年) |
| 生細胞液体製剤の短い有効期限 | -0.6% | 物流上の課題を伴うグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
従来型肥料に対する高い生産コスト
商業用微細藻類肥料は1キログラムあたり315〜500米ドルで、バルク窒素製品の1キログラムあたり0.50〜1.20米ドルのコストをはるかに上回ります。資本集約的な光バイオリアクターとエネルギー集約的な収穫工程が、単位経済性を均衡点を大幅に上回る水準に固定しています。実際の収量は実験室条件で達成される量の10〜15%にとどまるため、規模の経済の恩恵は限定的です。コモディティ作物では、価格プレミアムが有機認証による利益増加を相殺します。財政支援と炭素クレジットは一時的な緩和をもたらしますが、長期的な持続可能性の達成には作物生産性とエネルギー効率の高い脱水方法における革新が必要です。
生細胞液体製剤の短い有効期限
生細胞懸濁液は摂氏8度以下に保たれない限り30〜90日後に活力を失い、流通業者はコールドチェーン物流を余儀なくされます。新興市場の小規模小売業者は信頼性の高い冷蔵設備を欠くことが多く、販売期間が短縮され、返品率が上昇します。酸性化や真空包装などの保存対策は寿命を延ばしますが、生物活性を低下させる可能性があります。季節的な作物カレンダーが問題を複雑にし、オフシーズンに生産された在庫はピーク需要前に期限切れになる可能性があります。製剤の進歩がなければ、液体製品は生物学的利用能が低いにもかかわらず乾燥粉末代替品に市場を譲る可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
スピルリナがリードし、ナンノクロロプシスが加速スピルリナは2025年の肥料における微細藻類市場シェアの36.2%を占め、成熟した栽培技術と幅広い規制承認の恩恵を受けています。その堅牢なタンパク質マトリックスは、複数の作物タイプにわたって安定した窒素放出を実現しサプライヤーの収益基盤を支えています。ナンノクロロプシスは、精密システムにおける栄養素吸収を高める37%の脂質含有量により、CAGR 12.8%で成長しています。生産者は、より高い作物品質指標を求める園芸事業者からの需要増加に対応するため、ナンノクロロプシス用光バイオリアクターへの投資を進めています。クロレラとセネデスムスは、有機土壌再生および廃水有価物化プロジェクトにおいてニッチな役割を担っています。
予測期間全体を通じて、スピルリナの確立されたサプライチェーンが混合製剤の中核を維持する一方、ナンノクロロプシスはハイテク農場における優位性を侵食する可能性があります。ポルフィリジウムなどの特殊株は、プレミアム価格であっても植物成長促進化合物を求める生産者の間で支持を集めています。規制上のハードルが解消されれば、遺伝子編集品種がコスト構造を変化させ、競争に新たな層をもたらす可能性があります。全体として、肥料における微細藻類市場は、コスト、栄養素プロファイル、加工の容易さのバランスを取った多種ポートフォリオを支持する方向に向かうと見られます。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
形態別:
液体の生物学的利用能が粉末の安定性を上回る液体製品は2025年の肥料における微細藻類市場規模の40.5%を占め、CAGR 11.6%で拡大する最も動きの速いフォーマットであり続けています。高い溶解性がドリップラインおよび葉面散布装置における栄養素吸収を高め、精密農業の実践と整合しています。しかし、保存期間の課題とコールドチェーンコストにより、粉末および顆粒フォーマットも引き続き重要な位置を占めています。粉末は長期保存と低い輸送重量を好む生産者の間で安定した需要を維持し、顆粒は天水依存の畑作物における緩効性ニーズに対応しています。
イノベーションが従来の形態の境界を曖昧にしています。カプセル化液体は、懸濁液の生物学的利用能と粉末の安定性を兼ね備えることを約束しています。バイオ炭と混合したスプレードライ微細藻類は、付随的な土壌改良収益源を開拓しています。液体ソューションが現在成長をリードしている一方、肥料向け微細藻類市場は、特定の作物、気候条件、物流ニーズに合わせた多様な製品ミックスを提供し続けるでしょう。
用途別:
畑作物からの数量、水耕栽培からの成長畑作物は2025年需要の33%を提供し、主食農業における肥料向け微細藻類市場の基盤を固めています。普及は有機認証プレミアムと、より良い保水性などの土壌健全性向上に依存しています。一方、水耕栽培は大都市近郊での垂直農場および屋上農場の普及に伴い、CAGR 10.4%を記録しています。養液薄膜技術システムでは、微細藻類が合成キレート剤に取って代わり、残留物ゼロのブランド約束と整合しています。
園芸作物は、プレミアム小売価格が高い投入コストを吸収するため、中一桁台の成長を維持しています。芝・観賞植物は、特にスポーツ施設のメンテナンス契約において、安定した非季節的な販路として機能しています。予測期間を通じて、成功は各用途の栄養素タイミングと施用方法に合わせた製剤の最適化にかかっています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
施用方法別:
土壌処理が依然として優勢だが葉面散布が加速土壌処理は2025年の収益の55%を支配し、既存の農業機械および作物輪作との幅広い適合性に支えられています。土壌との接触により、微細藻類は微生物多様性を改善することができ、これは再生農業プログラムにとっての訴求点となっています。葉面散布は、廃棄物を削減し生育期中の栄養素不足に対処するドローンを活用した精密施用の普及を背景に、CAGR 12.6%を示しています。種子処理は、合成コーティングを使用できない有機農家にとって興味深い分野として萌芽期にあります。
長期的な成長は、圃場ゾーンごとに施用方法と投与量を推奨するデジタル農業プラットフォームにかかっており、有効性と農家の信頼の両方を高めています。センサー駆動のフィードバックループが成熟するにつれ、微細藻類の使用が葉面散布および種子処理チャネルにより深く浸透し、従来の土壌セグメントとのバランスが取れていくと見られます。
地域分析
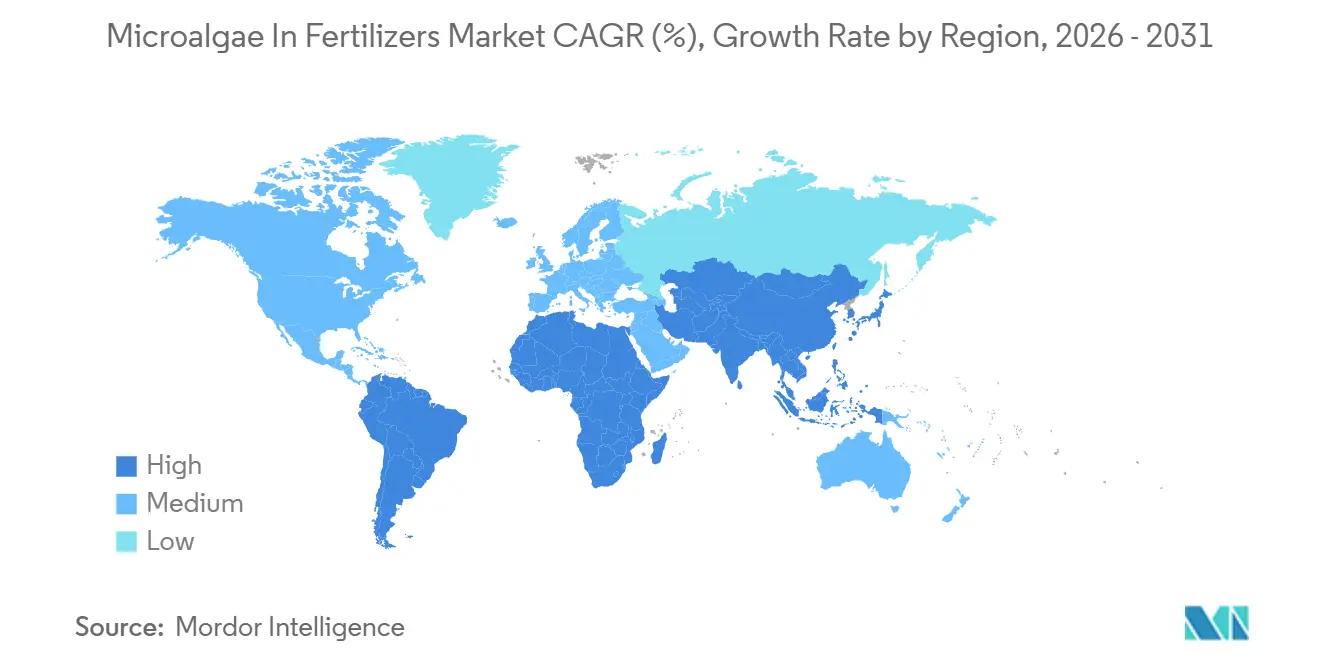
ヨーロッパ微細藻類肥料市場
2025年における欧州の35%シェアは、合成肥料を不利にし生物由来代替品を優遇する厳格な残留物規制を反映しています。EUが2024年に新規食品状況カタログに20種の藻類を追加したことで、1,000.0 ミリオン ユーロ(108.0 ミリオン 米ドル)の規制負担が解消され、2030年までに90.0 ビリオン ユーロ(97.0 ビリオン 米ドル)の需要回廊が開かれると予測されています。ドイツとフランスは、検証済みの藻類固定に対してCO₂メトリックトン当たり15~25 米ドルの炭素収入を付与し、プロジェクト収益を向上させています。発達した有機サプライチェーンにより、メーカーはコモディティ主導の地域よりも良好なマージンを確保できます。
アジア太平洋微細藻類肥料市場
アジア太平洋地域は、バイオ肥料費用の30〜50%をカバーする政府のコスト分担制度に支えられ、10.4%のCAGRに向けて順調に推している。中国のグリーン農業義務化とインドの残留物フリー輸出推進が構造的な需要を生み出している。シンガポールなどの都市化が進んだ市場では、プレミアムサラダラインに微細藻類インプットを指定する高密度垂直農場が採用されている。オーストラリアおよび東南アジア全域の水不足対策プログラムでは、土壌水分保持を向上させる藻類土壌改良材の普及が促進されており、導入をさらに後押ししている。
南北アメリカおよびMEA微細藻類肥料市場
北米は、生物農薬に関するEPAの明確なガイダンスと有機農産物に対する強い消費者需要に支えられ、着実に成長している。精密農業ツールにより、広大な農地にわたる可変レートの微細藻類施用が実現可能となっている。南米地域では、排水規制の強化に同時対応する廃水利用型藻類プロジェクトの試験が進められている。中東およびアフリカ諸国では、肥料輸入の削減と砂漠化対策を目的とした太陽光駆動型分散ユニットの導入が検討されている。
競合ランドスケープ
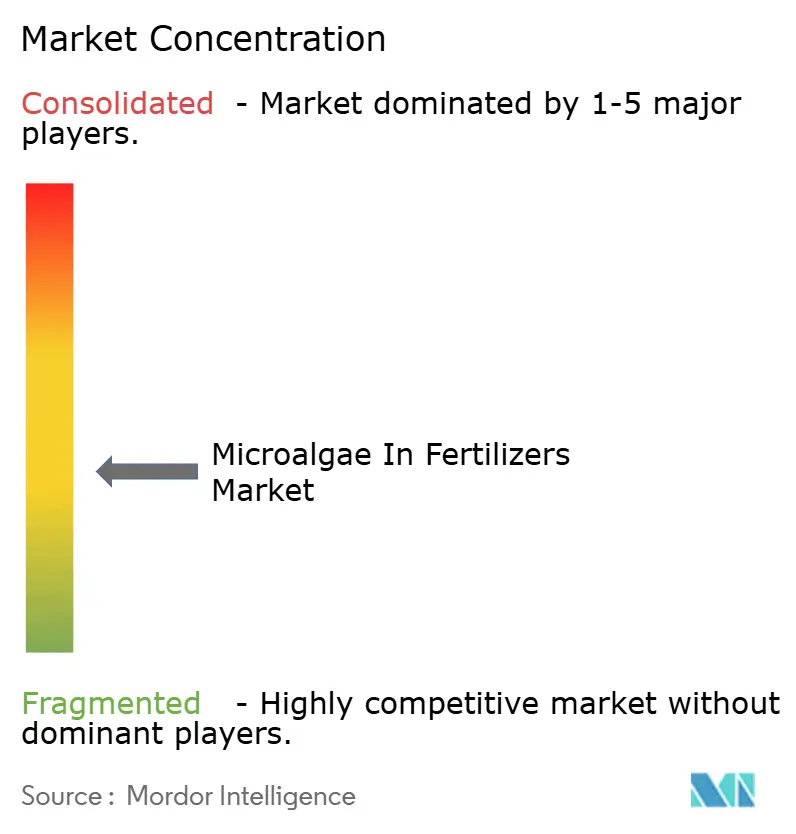
肥料における微細藻類市場は中程度の集中度を示しており、上位5社が世界売上の約47.6%を占めています。規模の優位性は、株開発、光バイオリアクター資産、下流加工、ラストマイル流通という全チェーンの管理から生まれます。既存企業は、買い手のスイッチングコストを高める独自の培養ハードウェアと製剤ノウハウに注力しています。同時に、多くの地域専門業者が単一種農場または廃水連携ユニットを運営しており、価格競争を活発に保ち、いかなる企業も市場を独占することを防いでいます。
資本流入は投資家がこのセクターを加速的なスケールアップの準備が整っていると見ていることを示しています。2025年4月、Brevelは閉ループ培養ラインの拡張と室内農場向け脂質豊富なナンノクロロプシスブレンドの精製のために500万米ドルを調達しました。Algiecelは2024年10月に650万ユーロ(700万米ドル)を調達し、産業排気流に直接接続するコンテナ型光バイオリアクターシステムを構築し、炭素回収と肥料生産の両方を提供しています。大手肥料企業も動いています。ICLは2024年10月にNitro 1000を買収することでこの分野に参入し、即座に微細藻類ポートフォリオを獲得し北米での流通を確立しました。これらの取引は、スタートアップが成長資本を確保する一方で多国籍企業が学習曲線を短縮するために能力を買収するという二重のトラックを示しています。
技術パートナーシップが競争優位性をますます左右しています。主要企業は大学研究室と共同でゲノム編集株を開発し、栄養素放出タイミングを精緻化して重金属吸収リスクを低減し、高性能種子の周囲に知的財産の壁を築いています。複数のサプライヤーがドローンおよびセンサー企業と提携し、液体製剤が可変施用量散布プログラムにスムーズに統合されるようにして、製品と精密農業ソフトウェアの結びつきを強化しています。炭素クレジットプロトコルが成熟するにつれ、検証機関との提携が隔離サービスの収益化を助け、買い手の経済性を向上させます。これらの動きは総合的に、持続的なリーダーシップがコモディティ価格だけでなくエコシステム統合にかかる市場を示しています。
肥料における微細藻類産業のリーダー企業
-
Kemin Industries, Inc.
-
ALGAENERGY (DE SANGOSSE GROUP)
-
Algatech Ltd. (Solabia Group)
-
DIC Corporation
-
PhycoTerra (Heliae Development, LLC)
- 注:主要企業の掲載順は順位を示すものではありません。
肥料における微細藻類市場 このレポートでカバーされる企業
- ALGAENERGY (DE SANGOSSE GROUP)
- Algatech Ltd. (Solabia Group)
- SoilHealing Inc
- NeoEarth
- Algaementum
- DIC Corporation
- Kuehnle AgroSystems Inc.
- Seagrass Tech Private Limited
- Trophic LLC (Atrium Innovations)
- Valagro (Syngenta Group)
- Kemin Industries, Inc.
- PhycoTerra (Heliae Development, LLC)
- Sargon Bioscience
最近の産業開発事情 肥料における微細藻類市場
- 2025年5月:ALGAENERGYは、欧州連合肥料製品規制およびCEマーキングに基づくコンポーネント材料カテゴー(CMC2)として、シアノバクテリアを含まない特定の微細藻類バイオマスの適合証明書を取得した初の企業となりました。この認証により、バイオスティミュラント、土壌改良材、バイオ肥料を含むCEマーク農業製品の製剤にバイオマスを使用することが可能となり、欧州における微細藻類ベースの農業投入材の規制上の受け入れを支援しています。
- 2025年3月:HyveGeoは、バイオ炭、微細藻類由来バイオスティミュラント、有益微生物を組み合わせることで砂漠の景観を変革し、高温条件下での肥沃な土壌の創出と作物成長の改善を実現しています。同社の革新的なアプローチは、極端な環境条件における成功事例を示すことで、微細藻類肥料市場を強化しています。
- 2024年3月:Probelteは、酵素加水分解スピルリナ(株AGNOVA-001)由来のバイオスティミュラントおよび肥料であるSpirunolを発売しました。本製品はポリフェノール、アミノ酸、抗酸化物質、プレバイオティクスタンパク質を含有しています。欧州連合規則2018/848に基づく有機農業認証を取得したSpirunolは、開花、根の発達、土壌微生物叢のバラスを向上させ、微細藻類肥料市場における同社のプレゼンスを確立しています。
- 2023年7月:DE SANGOSSE GROUPはALGAENERGYの農業事業を買収し、農業セクターに特化した完全子会社AE AGRIBIOLOGICALS, S.L.を設立しました。同社はALGAENERGYの微細藻類ベースの農業バイオソリューションを世界規模で拡大することに注力しています。この買収により、ALGAENERGYの微細藻類技術、研究開発能力、生産資産、国際ネットワークと、DE SANGOSSEの農業バイオソリューションの専門知識が統合されました。買収された事業は世界400万人以上の農家にサービスを提供する顧客ポートフォリオを有し、DE SANGOSSEは60カ国以上で事業を展開しています。
世界の肥料における微細藻類市場レポートの調査範囲
セグメンテーション概要
| スピルリナ |
| クロレラ |
| セネデスムス |
| ナンノクロロプシス |
| ポルフィリジウム |
| その他 |
| 液体 |
| 粉末 |
| 顆粒 |
| 畑作物 |
| 園芸作物 |
| 芝生・観賞植物 |
| 水耕栽培 |
| 土壌改良 |
| 葉面散布 |
| 種子処理 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | ドイツ |
| フランス | |
| 英国 | |
| イタリア | |
| スペイン | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| ニュージーランド | |
| アジア太平洋その他 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| エジプト | |
| アフリカその他 |
| 製品タイプ別 | スピルリナ | |
| クロレラ | ||
| セネデスムス | ||
| ナンノクロロプシス | ||
| ポルフィリジウム | ||
| その他 | ||
| 形態別 | 液体 | |
| 粉末 | ||
| 顆粒 | ||
| 用途別 | 畑作物 | |
| 園芸作物 | ||
| 芝生・観賞植物 | ||
| 水耕栽培 | ||
| 施用方法別 | 土壌改良 | |
| 葉面散布 | ||
| 種子処理 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| フランス | ||
| 英国 | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| ニュージーランド | ||
| アジア太平洋その他 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| アフリカその他 | ||
レポートで回答される主要な質問
肥料における微細藻類市場の現在の価値と予測市場規模は?
肥料における微細藻類市場は2025年に135.4 ビリオン 米ドルと評価され、2026年の148.4 ビリオン 米ドルから2031年には234.7 ビリオン 米ドルへと、2026年から2031年にかけてCAGR 9.60%で成長する見込みです。
最大のシェアを持つ製品タイプはどれですか?
スピルリナが2025年の市場で最大のシェアを占め、36.2%でした。
予測期間中に最も速く成長する地域はどこですか?
アジア太平洋地域は2026年から2031年にかけて最も高いCAGR 10.4%で成長すると予測されています。
液体製剤がこれほど急速に拡大しているのはなぜですか?
液体製剤は精密灌漑システムにおいて優れた生物学的利用能を提供し、温度管理が必要な保管・輸送に関する課題があるにもかかわらず、2026年から2031年にかけてCAGR 11.6%で成長すると予測されています。
炭素クレジットは採用にどのような影響を与えますか?
捕捉されたCO₂1トンあたり15〜25米ドルの支払いが実質的な肥料コストを低下させ、プロジェクトの投資回収を改善します。
最大のコスト上の阻害要因は何ですか?
1キログラムあたり315〜500米ドルの生産コストにより、微細藻類肥料は従来の窒素投入資材よりもはるかに高価となっています。