
食肉エキス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
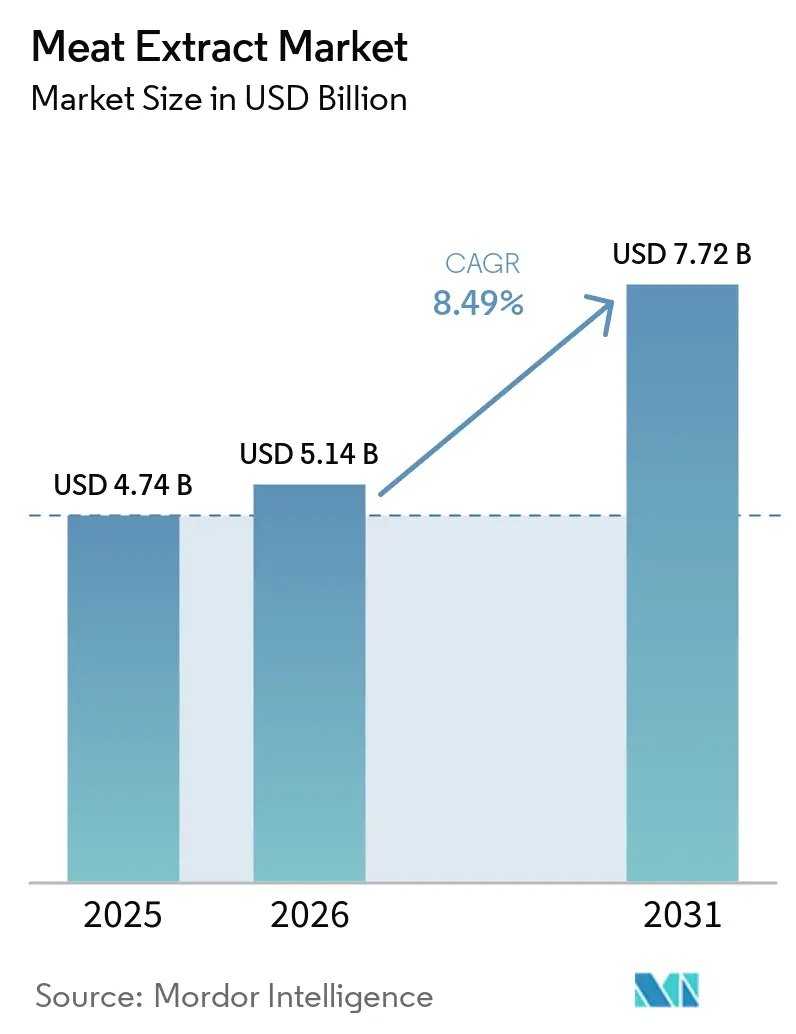
| 市場規模 (2026) | 5.14 十億米ドル |
| 市場規模 (2031) | 7.72 十億米ドル |
| 成長率 (2026 - 2031) | 8.49 % |
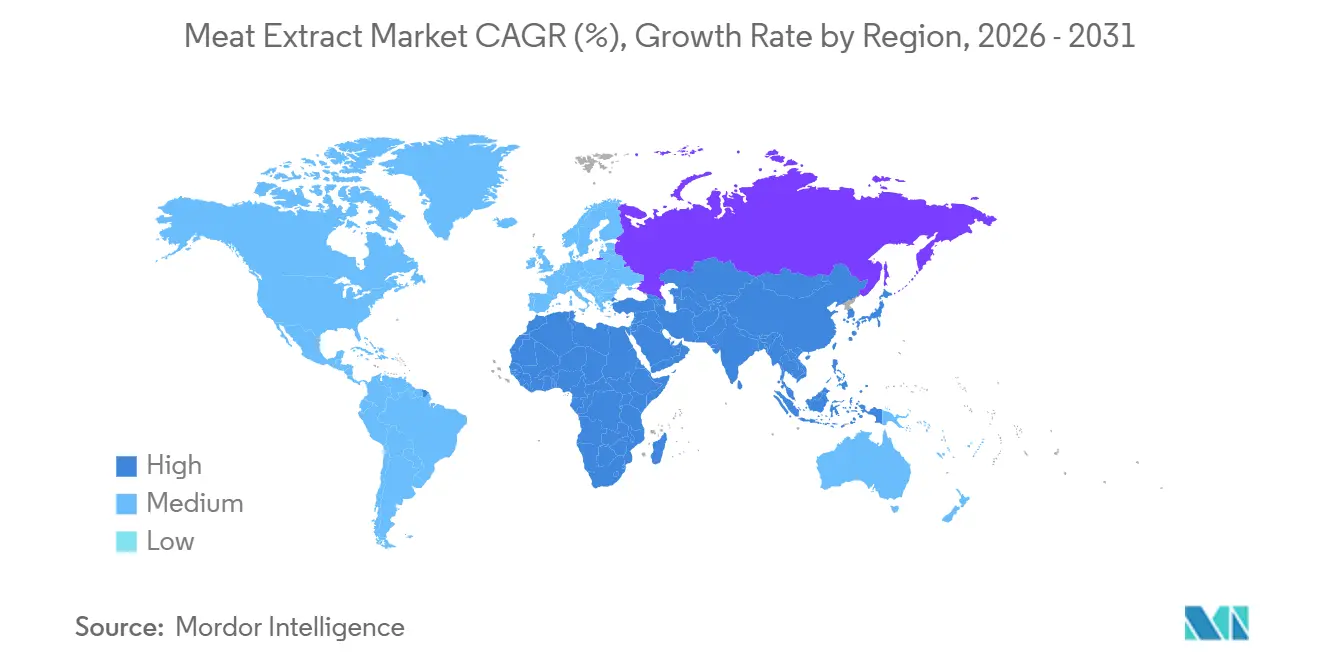
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
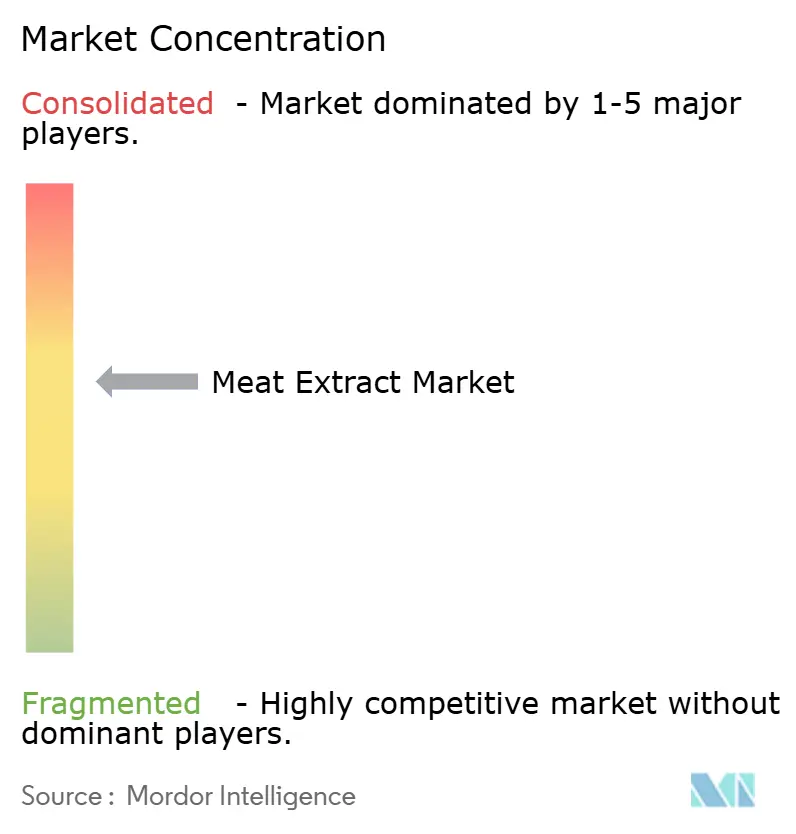
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる食肉エキス市場分析
食肉エキス市場規模は2025年に4.74 ビリオン 米ドルに達し、2026年には5.14 ビリオン 米ドル、2031年には7.72 ビリオン 米ドルに達する見込みで、予測期間を通じてCAGR 8.49%を反映しています。食肉エキス市場は、タンパク質豊富な食品への需要、便利な食事形態、加工食品・フードサービス・健康栄養用途に使用される旨味フレーバーシステムによって支えられています。牛肉、豚肉、鶏肉、魚、七面鳥のエキスは、製品開発者が動物由来のフレーバーと濃縮タンパク質特性を必要とする場合に直接的な原料として機能します。食肉エキス市場はまた、大手食品メーカーがスープ、ソース、調味料、レディミール、スナック製品、栄養製品にわたって原料要件を標準化する際にも恩恵を受けます。競争は、文書化された調達、食品安全システム、種の追跡可能性、および産業顧客と商業厨房の運営ニーズを満たす形態への依存度を高めています。
主要レポートのポイント
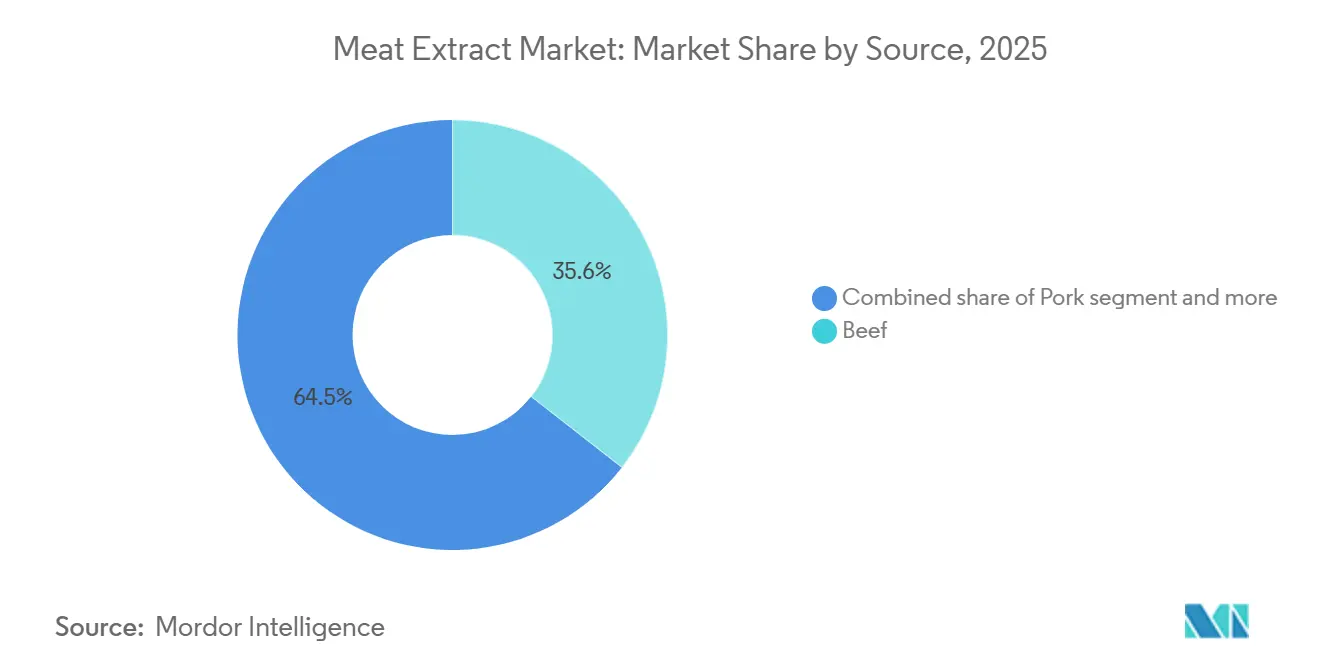
- 原料別では、牛肉が2025年の食肉エキス市場シェアの35.55%を占め、魚は2031年までCAGR 9.01%で成長すると予測されています。
- 形態別では、粉末が2025年の食肉エキス市場シェアの46.09%を占め、液体濃縮物は2031年までCAGR 9.23%で成長すると予測されています。
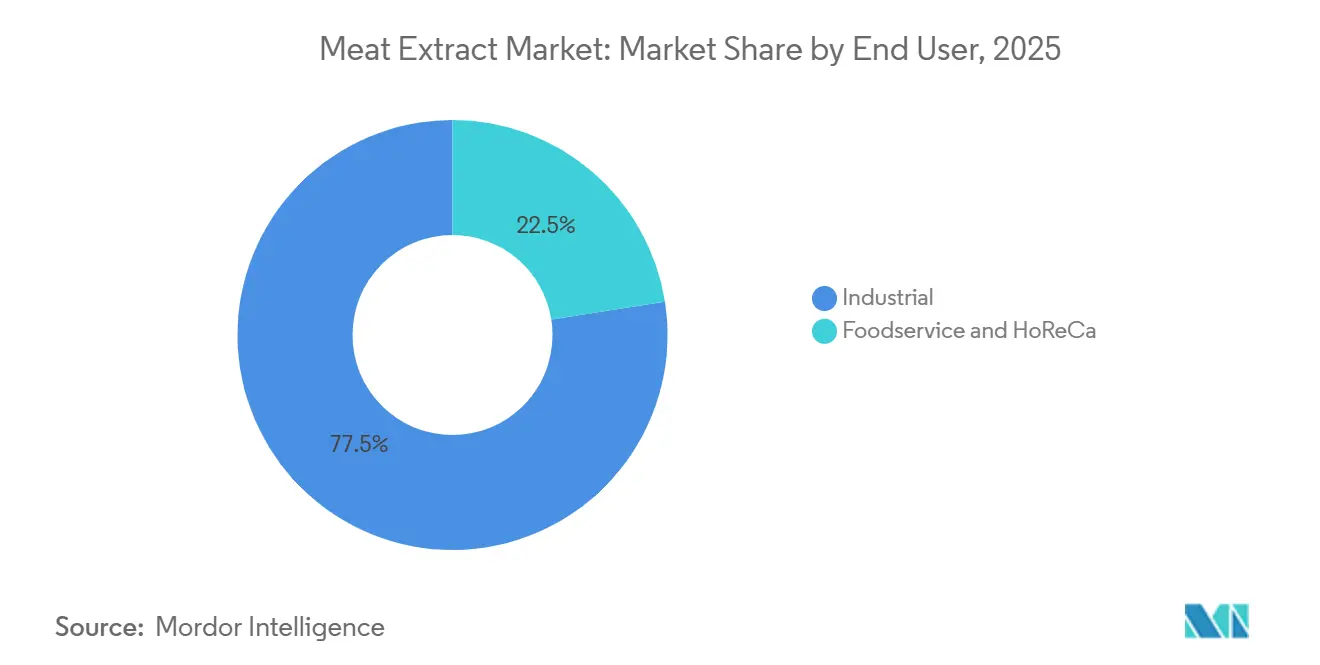
- エンドユーザー別では、産業用ユーザーが2025年の売上の77.47%を占め、フードサービスおよびHoReCaは2031年までCAGR 9.61%で成長すると予測されています。
- 地域別では、アジア太平洋が2025年の売上の38.11%を占め、中東・アフリカは2031年までCAGR 9.14%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| タンパク質豊富な便利食品への需要増加 | +2.5% | 北米、アジア太平洋、欧州に集中したグローバル市場 | 短期(2年以内) |
| スープおよびソースにおける旨味フレーバー用途の成長 | +1.8% | アジア太平洋を中心に、北米、中東・アフリカへの拡大 | 短期(2年以内) |
| クリーンラベルおよび天然原料への嗜好 | +1.4% | 北米および欧州、プレミアムアジア太平洋セグメントへの拡大 | 中期(2〜4年) |
| ペットフードおよび動物栄養用途の拡大 | +1% | 北米および欧州、アジア太平洋での急速な台頭 | 中期(2〜4) |
| バイオ医薬品および細胞培養培地への採用 | +0.7% | 北米、欧州、日本、韓国 | 長期(4年以上) |
| 食肉副産物の持続可能性主導の価値化 | +0.5% | 主に欧州、グローバルな規制波及効果あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
タンパク質豊富な便利食品への需要増加
食肉エキス市場は、食品メーカーが加工食品、フードサービス、健康栄養チャネル全体でタンパク質豊富な食事と便利な食事への需要を満たすために製品を調整する際に支持を得ます。2025年のIFIC食品・健康調査では、高タンパク質食が米国で最も普及している食事パターンとして報告されました。マインドフル・イーティングは調査回答者の23%が報告しており、明確な原料リスト、栄養情報、認識可能なフレーバーとタンパク質の供給源の重要性を強調しています。あらゆる層の時間に追われた消費者は、牛肉、豚肉、鶏肉、魚のエキスから得られる濃縮タンパク質を強化したレディ・トゥ・ヒートミールを選んでいます。USDA FSISが設定した統一表示日は製品改良に明確さをもたらし、メーカーが新しいタンパク質豊富なSKUを発売することを促しています [1]。酵素加水分解は、風味を損なうことなくアミノ酸回収率を向上させ、ブランドが栄養とフレーバーのバランスを取ることを可能にしています。
スープおよびソースにおける旨味フレーバー用途の成長
食肉エキス市場は、スープ、ブロス、ソース、調味料用途に大きく依存しています。これらの製品は、大規模な生産ラインと複数の地域レシピにわたって一貫した旨味プロファイルを必要とするためです。Campbellは、sec.govによると、2025年度の食事・飲料セグメントにおいてブロスおよびコンデンスドスープカテゴリーの伸びを含む前年比15%の売上成長を報告しました [2]。このエンドユーザー需要は、ブランド製品全体で標準化できるブロス原料と濃縮フレーバーベースの調達を支えています。Symriseはフランスのベリック工場でのチキンパウダー製造能力を発表し、2026年半ばから稼働予定の新しいスプレードライタワーを設置します。この投資は欧州、アフリカ、中東の顧客にサービスを提供し、アジア太平洋およびラテンアメリカの顧客への追加供給カバレッジを提供します。動物由来原料のトレーサビリティ要件は、種の原産地、原材料管理、バッチの一貫性、食品安全管理を文書化できるサプライヤーの価値を高めます。
クリーンラベルおよび天然原料への嗜好
食肉エキス市場は、クリーンラベル要件が北米および欧州でプレミアム機能から一般的な小売期待へと移行するにつれて恩恵を受けます。Campbellは2025年に、鶏肉が米国農務省認定サプライヤーから調達されており、バイオエンジニアリングされた肉を使用していないと述べました。このような声明は、食品ブランドが原料の出所、サプライヤーの文書化、および顧客への調達選択の説明能力をより重視する理由を示しています。検証済みの食肉濃縮物は、特に天然ポジショニングがブランドの約束の一部である製品において、MSGや合成フレーバー増強剤を使用する可能性のある製品処方で競争できます。サプライヤーはまた、輸出市場や顧客監査にわたってこれらの製品処方をサポートするための食品安全システムと国別認証が必要です。これらの要件は、小規模プロセッサーのコンプライアンスコストを引き上げる一方で、認知された資格、技術サポート、追跡可能な原料、規制文書を持つ確立されたサプライヤーを支援します。
ペットフードおよび動物栄養用途の拡大
食肉エキス市場は、ペット栄養、動物飼料用途、生物材料を通じた追加的な需要経路を持っています。エキスメーカーは、認証と製品仕様が許可する場合、食品グレードおよび特殊栄養顧客にサービスを提供するために同様の抽出能力を使用することがあります。施設が密接に関連した原材料取り扱いシステムを使用して人間用食品ライン、プレミアム動物栄養契約、特殊生物製品をサポートできるため、プラント稼働率を向上させるとができます。動物由来副産物には無血清製剤に適したタンパク質、アミノ酸、脂質が含まれる可能性があるため、この機会は細胞培養培地にも及びます。食肉エキス市場は、サプライヤーがアプリケーション固有の基準、必要な文書化、または顧客の品質期待を損なうことなく、食品、栄養、またはライフサイエンス用途向けにこれらの材料を検証する際に恩恵を受けることができます。
制約の影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 植物性代替品との競争激化 | -1.5% | 北米および欧州、アジア太平洋および中東・アフリカへの影響は限定的 | 短期(2年以内) |
| 畜産原材料コストの変動性 | -1.1% | グローバル、北米、ブラジル、オーストラリアで最も深刻 | 中期(2〜4年) |
| より厳格なカーボンフットプリント表示規制 | -0.7% | 主に欧州、英国、カナダ、オーストラリアへの波及効果あり | 長期(4年以上) |
| 非食肉系旨味代替品における技術的進歩 | -0.5% | 北米および欧州、プレミアムアジア太平洋セグメントでの成長 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
植物性代替品との競争激化
食肉エキス市場は、完成した植物性食肉製品だけでなく、発酵および植物性旨味原料にいて最も明確な代替リスクに直面しています。Ajinomoto Health and Nutrition North Americaは、2025年6月に食品製剤向けの天然フレーバーソリューションとして発酵トマトフレーバー「Palate Perfect FL-TM」を発売しました。これらの代替品は、旨味パフォーマンス、安定した供給、ラベルの柔軟性が重要なスープ、ソース、スナックコーティングでの使用をめぐって競争しています。発酵由来原料は、特に既存製品を改良する際に、動物由来の表示なしで天然フレーバーの主張を求めるメーカーにとって魅力的です。フレーバーパフォーマンスが同等と見なされ、製品が動物由来タンパク質の主張を必要としない場合、価格に敏感な大量用途はより露出しています。食肉エキスサプライヤーは、種の原産地、タンパク質の貢献、感覚的な深み、追跡可能な調達、および顧客固有の製品処方サポートを強調することで対応しています。
畜産原材料コストの変動性
畜産投入物は、カット、骨、内臓、レンダリング副産物の価格が急激に変動する可能性があるため、エキス生産者にとって主要な変動コストであり続けます。ばつ、動物疾病の発生、エネルギーコストは、原材料の入手可能性、加工コスト、スプレードライ操作、および変換マージンに同時に影響を与える可能性があります。メーカーは、混乱時の供給継続性を維持し、顧客の生産スケジュールの失敗を避けるために、より高い在庫を保有することがあります。これにより、運転資本ニーズが増加し、製品開発、設備投資、またはその他の商業的コミットメントが遅延する可能性があります。マルチスピーシーズポートフォリオは、ある動物投入物のコストが上昇したり、特定の種で供給が中断されたりした場合に、ある程度の柔軟性を提供できます。食肉エキス市場はまた、カーボンフットプリント開示規則からの長期的な圧力にも直面しており、これによりサプライチェーン報告コストが追加され、コンプライアンスリソースが限られた小規模プロセッサーに重い負担がかかります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
原料別では、牛肉がトップポジションを維持し、魚が最も高い成長率をリード
牛肉は2025年の食肉エキス市場規模において売上の35.55%を占めました。ブイヨン生産、インスントヌードル調味料、スープ、グレービー、スナック調味料、HoReCaストックベースに使用されており、そのグルタミン酸とペプチドプロファイルは大手食品プロセッサーがバッチ間で繰り返し可能な旨味フレーバーを提供するのに役立ちます。牛肉は馴染みのある食肉プロファイルを必要とする用途で広く受け入れられており、豚肉は中国の加工肉と中央欧州のソーセージ製造において補完的な役割を果たしています。鶏肉は、幅広いグローバル用途ベースにわたってキッチンストック、施設給食、レディミールレシピをサポートします。七面鳥は、低脂肪タンパク質ベースとして北米の健康志向の製品改良ニーズに対応できる一方、仔牛と子羊は欧州のプレミアム料理用途向けの特殊原料として残ります。
魚は2026年から2031年にかけてCAGR 9.01%で拡大すると予測されており、原料カテゴリーの中で最も高い成長率です。需要は東南アジアの養殖集約型市場、機能性栄養製品、細胞培養培地用途と関連しています。魚エキスは、アジア料理における旨味ベースとして機能し、特殊栄養またはライフサイエンス用途向けの海洋バイオアクティブ原料としても機能するという二重の役割を持ち、サプライヤーに食品および非食品の需要プールへのアクセスを提供します。種の原産地とアレルゲン表示は、国境を越えて魚由来原料を販売する企業にとって引き続き重要であるため、追跡可能な原材料システムと明確な製品文書化は、サプライヤーが高仕様市場のバイヤーニーズを満たすのに役立ちます。設備投資の決定は、地域調達、コールドチェーン管理、養殖供給パターン、および各エンドユーザーの要件を考慮する必要があります。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
形態別では、粉末が規模をリードし、液体濃縮物がフードサービス需要を獲得
粉末は2025年の食肉エキス市場において売上の46.09%を占めました。その地位は、棚安定性、液体形態よりも低い輸送重量、および動製造ラインでの正確な投与によって支えられています。粉末は、保管効率とバッチ管理が重要なスープ、ソース、調味料、ドライミックス、その他の加工食品製品における大量産業用途に適しています。ペーストは、その濃厚なテクスチャーがソースやマリネへの即時組み込みに役立つため、職人的および専門フードサービスユーザー向けのより小さな形態として残ります。キャリア剤を使用した顆粒およびスプレードライ形態は、特定の湿度、混合、またはスループット条件下での制御された溶解を必要とする用途に対応します。
液体濃縮物は2026年から2031年にかけてCAGR 9.23%で成長すると予測されています。商業厨房は、製品が予熱や大規模な撹拌なしに素早く溶解するため、溶解ステップを削減し、ポーションコントロールを改善するためにこの形態を使用できます。これは、労働コストが懸念される高スループットのレストランや施設厨房において重要です。液体製品は水分含有量が高いため、より強力なコールドチェーンと取り扱い管理が必要であり、確立された食品安全システムを持つサプラヤーを優遇する可能性があります。食肉エキス市場には、フードサービスのパックサイズと厨房プロセスに合わせた液体形態の余地があり、このカテゴリーは認定生産と信頼性の高い流通をサポートできる大手サプライヤーを優遇する可能性があります。
エンドユーザー別:
産業規模とフードサービスの成長産業用ユーザーは2025年の売上の77.47%を占め、エンドユーザーグループの中で最大の食肉エキス市場規模を持っています。その需要は、スープとブイヨン、ソースとドレッシング、レディミール、インスタントヌードル、スナック、調味料、栄養補助食品、ベビーフード、ペットフード、バイオテクノロジー培地にわたります。この範囲は、ある用途での量的圧力が別の用途からの需要によって部分的に相殺されるため、単一の加工食品カテゴリーへの依存を軽減します。産業顧客は、一貫した仕様、大規模な供給信頼性、および自動生産システムと統合できる原料を重視します。用途の幅広さは安定した需要基盤を生み出し、フレーバー強度、タンパク質プロファイル、技術的機能に基づく差別化グレードをサポートします。
フードサービスおびHoReCaは2026年から2031年にかけてCAGR 9.61%で成長すると予測されています。成長は、レストランメニューのアップグレード、施設給食の要件、および新興市場におけるクイックサービスレストランチェーンの拡大と関連しています。フードサービスバイヤーは、調理時間を短縮し一貫した味をサポートする製品を好み、すぐに使える液体濃縮物はブロスとソースの調製を簡素化することでこのニーズを満たすことができます。Ajinomoto Co., Inc.はHoReCa用途向けに1リットル形態のKALDOPLUS液体チキンブロス濃縮物を提供しています。サプライヤーは、包装と濃縮レベルを調整することで同じ施設から産業ユーザーとフードサービス顧客の両方にサービスを提供でき、完全に別個の製造基盤を必要とせずにスループットを向上させます。
地域分析
アジア太平洋は2025年の売上の38.11%を占め、最大の地域売上シェアを持っています。中国、日本、韓国、タイ、インドネシアには、旨味フレーバーシステムへの強い需要を生み出すインスタントヌードル、ブイヨン、レディミールメーカーの大きな基盤があります。中国はインスタントヌードルと旨味スナックの大規模な加工基盤のために特に重要であり、日本と韓国はプレミアムフレーバー開発のセンターとして機能しています。Ajinomoto Philippinesは2025年8月に中央ルソンに91 ビリオン フィリピンペソの工場投資を発表し、2026年5月に建設、2028年4月に操業を計画しており、フレーバー調味料と料理ソースを生産する予定です。
北米と欧州は食肉エキス市場の成熟した製造エリアを形成しています。北米では、高タンパク質食とクリーンラベルの製品改良が追跡可能な原料への需要をサポートしています [3]。欧州のサプライヤーは動物由来食品原料対してより広範な文書化要件に直面しており、確立されたコンプライアンスと品質システムを持つ大企業を優遇する可能性があります。南米はブラジルとアルゼンチンに重要な畜産基盤を持ち、食品原料加工向けの動物原材料の入手可能性をサポートしています。
中東・アフリカは2026年から2031年にかけてCAGR 9.14%で成長すると予測されています。都市化、人口増加、ハラール認証済み加工食品生産が地域の見通しをサポートしています。サウジアラビアの食品要件は食品安全と原料コンプライアンスを重視しており、アラブ首長国連邦の食品安全規則も輸入および国内供給原料のトレーサビリティ期待をサポートしています。ナイジェリアとエジプトは、現代的な小売とコールドチェーン能力の発展に伴い、新興の需要センターとなっています。モロッコと南アフリカは、より確立された規制システムを持つ追加の食品加工基盤を提供しています。
競合環境
食肉エキス市場には、技術サービス、規模、規制コンプライアンスの重要な基準を設定するGivaudan SA、Kerry Group plc、Symrise、Ajinomoto Co., Inc.が含まれており、特定の動物タンパク質または生物学的エキスに特化した地域プロセッサーおよびサプライヤーがより狭い分野で競争しています。Kerry Group plcは2025年9月に、乳製品、直火調理、塩分削減、マスキング、ココア、シトラスの各機能を組み合わせたプラットフォームとしてSmart Tasteを発売しました。このタイプのプラットフォームにより、顧客は1つのサプライヤーを通じていくつかの味と製品改良ニーズを管理でき、サプライヤーが製品レシピの複数の部分をサポートする場合に切り替えコストを引き上げることができます。食肉エキス市場は、用途固有の製品と迅速なサービスを提供できる専門競合他社に対して引き続き開かれています。
競争力はまた、認証と品質システムにも依存しています。ISO 9001、GMP、ハラール認証、地域の食品安全承認は、多国籍食品企業にサービスを提供するサプライヤーにとって重要であり、これらの要件は文書化されたプロセスや確立された監査履歴を持たない参入者に対して障壁を生み出す可能性がある一方、顧客が信頼性の高い承認済みサプライヤー基盤を必要とする場合の価格規律をサポートします。Symriseはフランスのベリック施設でのチキンパウダー製造能力を拡大し、新しいスプレードライタワーは2026年半ばから稼働予定です。この投資は欧州、アフリカ、中東、アジア太平洋、ラテンアメリカの顧客への供給カバレッジを追加します。
食品グレードの動物材料がライフサイエンス用途に対応できる場合にも潜在的な機会が存在し、2025年に発表された研究では、食品グレードの牛由来臓器副産物が一部の無血清細胞培養培地製剤に適したプロファイルを持つことが判明しました。複数のエンドユーザー向けに材料を検証するサプライヤーは、より高い価値の顧客グループへのアクセスを得る可能性がありますが、各用途には異なる製品仕様と慎重なコンプライアンス管理が必要です。Givaudan SAは2026年6月にインドネシアのチカランに24,000平方メートルの生産施設を稼働させ、旨味、甘味、スナックフレーバーパウダーを製造しています。この施設は60のポジションからスタートし、さらなる拡張の余地があり、東南アジアのフレーバー市場における地域生産能力の重要性を強調しています。
食肉エキス産業のリーダー企業
-
Givaudan SA
-
Essentia Protein Solutions
-
International Dehydrated Foods
-
Kerry Group plc
-
dsm-firmenich
- 注:主要企業の掲載順は順位を示すものではありません。
食肉エキス市場
- Givaudan SA
- Kerry Group plc
- Essentia Protein Solutions
- dsm-firmenich
- International Dehydrated Foods (IDF)
- Symrise AG
- Ajinomoto Co., Inc.
- Proliant Biologicals
- Campbell Soup Company
- Basic Food Flavours Inc.
- Titan Biotech Ltd.
- Maverick Biosciences
- Haco AG
- Bio Basic Asia Pacific Pte Ltd
- Thermo Fisher Scientific
- Vickers Laboratories Limited
- Costantino & C. spa.
- Henan Alfa Chemical Co., Ltd
- Spectrum Chemical
- Neogen Corporation
Recent Industry Developments in 食肉エキス市場
- 2026年6月:Givaudan SAはインドネシアのチカランに24,000平方メートルの生産施設を稼働させ、東南アジア市場向けに旨味、甘味、スナックフレーバーパウダーを生産し、約60の初期ポジションとさらなる施設拡張の可能性を持っています。
- 2025年10月:Symriseはフランスのベリック工場でのチキンパウダー生産を発表し、2026年半ばから稼働する新しいスプレードライタワーにより、欧州、アフリカ、中東市場をターゲットとし、米国生産と並行してアジア太平洋およびラテンアメリカ顧客向けのデュアルソーシング冗長性を提供します。
- 2025年9月:Kerry Group plcはSmart Taste™を発売しました。これは乳製品、直火調理、Tastesense™塩分削減、マスキング、ココア、シトラスの各機能を統合した独自の味プラットフォームであり、食品メーカーが感覚パフォーマンスを損なうことなく製品改良と規制コンプライアンスの課題に対応できるようにします。
世界の食肉エキス市場レポートの範囲
食肉エキス市場レポートは、原料(牛肉、豚肉、鶏肉、魚、七面鳥、その他)、形態(粉末、ペースト、その他)、エンドユーザー(フードサービスおよびHoReCa、産業用)、地域(北米、欧州、アジア太平洋、南米、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 牛肉 |
| 豚肉 |
| 鶏肉 |
| 魚 |
| 七面鳥 |
| その他の原料 |
| 粉末 |
| ペースト |
| 液体濃縮物 |
| その他の形態 |
| フードサービスおよびHoReCa | |
| 産業用 | スープおよびブイヨン |
| ソースおよびドレッシング | |
| レディミールおよびインスタントラーメン | |
| スナックおよび調味料 | |
| 栄養補助食品・食事補助食品 | |
| ベビーフード | |
| ペットフード | |
| バイオテクノロジーおよび培養培地 | |
| その他の産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米のその他 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| オランダ | |
| ポーランド | |
| ベルギー | |
| スウェーデン | |
| 欧州のその他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| インドネシア | |
| 韓国 | |
| タイ | |
| シンガポール | |
| アジア太平洋のその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| ペルー | |
| 南米のその他 | |
| 中東およびアフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| 中東およびアフリカのその他 |
| 原料別 | 牛肉 | |
| 豚肉 | ||
| 鶏肉 | ||
| 魚 | ||
| 七面鳥 | ||
| その他の原料 | ||
| 形態別 | 粉末 | |
| ペースト | ||
| 液体濃縮物 | ||
| その他の形態 | ||
| エンドユーザー別 | フードサービスおよびHoReCa | |
| 産業用 | スープおよびブイヨン | |
| ソースおよびドレッシング | ||
| レディミールおよびインスタントラーメン | ||
| スナックおよび調味料 | ||
| 栄養補助食品・食事補助食品 | ||
| ベビーフード | ||
| ペットフード | ||
| バイオテクノロジーおよび培養培地 | ||
| その他の産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米のその他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| オランダ | ||
| ポーランド | ||
| ベルギー | ||
| スウェーデン | ||
| 欧州のその他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| インドネシア | ||
| 韓国 | ||
| タイ | ||
| シンガポール | ||
| アジア太平洋のその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| ペルー | ||
| 南米のその他 | ||
| 中東およびアフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| 中東およびアフリカのその他 | ||
レポートで回答される主要な質問
2031年までの食肉エキス市場の予測規模はどのくらいですか?
食肉エキス市場は、2025年の4.74 ビリオン 米ドルから、食品およびフードサービス用途に支えられ、CAGR 8.49%で2031年までに7.72 ビリオン 米ドルに達すると予測されています。
どの原料セグメントが売上をリードしていますか?
牛肉は2025年に35.55%の売上シェアでトップに立っており、ブイヨン、スープ、グレービー、スナック調味料、レディミール、商業ストックベースでの使用によって支えられており、食肉エキス市場の中心的存在となっています。
どの形態が最も速く成長していますか?
液体濃縮物は2031年までCAGR 9.23%で成長すると予測されています。
どの地域が最大の売上基盤を持っていますか?
アジア太平洋はインスタントヌードル、ブイヨン、レディミール、旨味スナックメーカーの深い基盤を持つため、2025年の売上の38.11%でトップに立っています。