
マテリアルインフォマティクス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
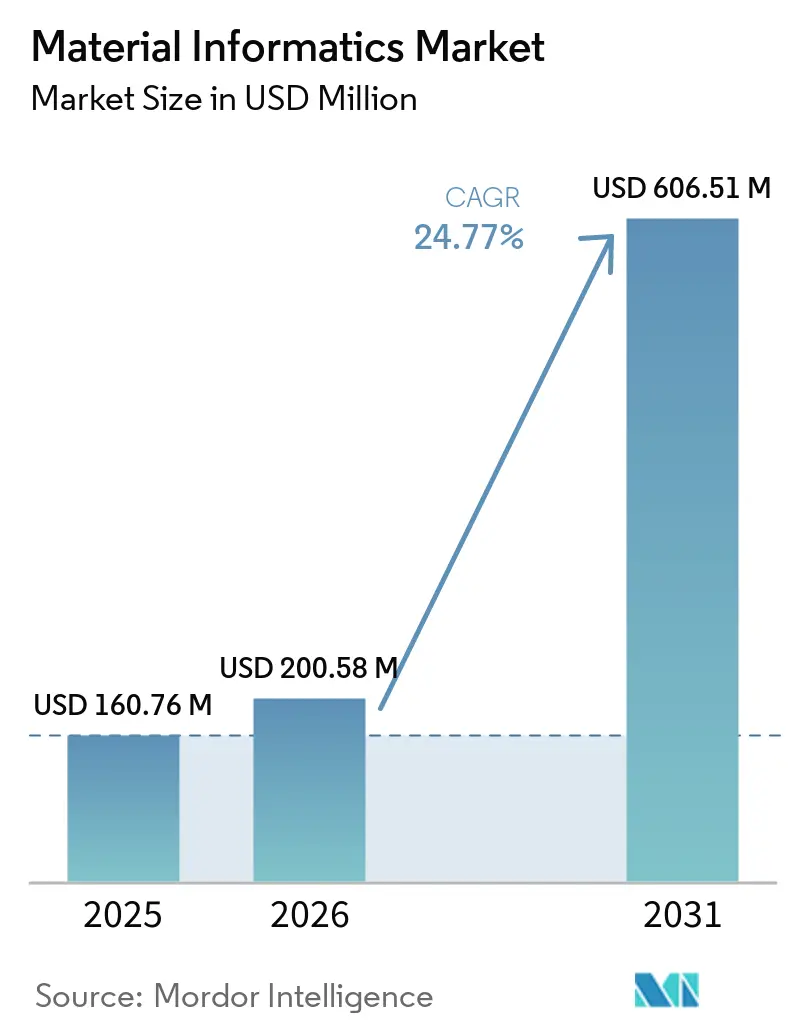
| 市場規模 (2026) | 200.58 百万米ドル |
| 市場規模 (2031) | 606.51 百万米ドル |
| 成長率 (2026 - 2031) | 24.77 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマテリアルインフォマティクス市場分析
マテリアルインフォマティクス市場規模は、2025年に160.76 ミリオン 米ドル、2026年に200.58 ミリオン 米ドルと予測され、2031年までに606.51 ミリオン 米ドルに達する見込みで、2026年から2031年にかけてCAGR 24.77%で成長します。人工知能、高性能コンピューティング、材料科学の融合により、発見サイクルが短縮され、実験コストが低減されることが強力な成長を牽引しています。数十年かかっていた開発期間を数年に短縮することを目指すマテリアルゲノムイニシアティブなどの国家プログラムが勢いを後押ししています。ベンチャー資金、自律型ラボラトリープラットフォーム、クラウドHPCリソースの利用拡大がさらに普及を加速させる一方、データ共有フレームワークが従来のサイロ障壁を低減し始めています。ソフトウェア企業、AIネイティブのスタートアップ、大手化学メーカーが測モデルとラボラトリーロボティクスの統合を競い合い、競争の激しさが増しています。しかし、量子材料、サステナブルケミストリー、ニッチな垂直市場にはまだ未開拓の領域が残っており、新規参入者にとって十分な余地があります。
レポートの主要ポイント
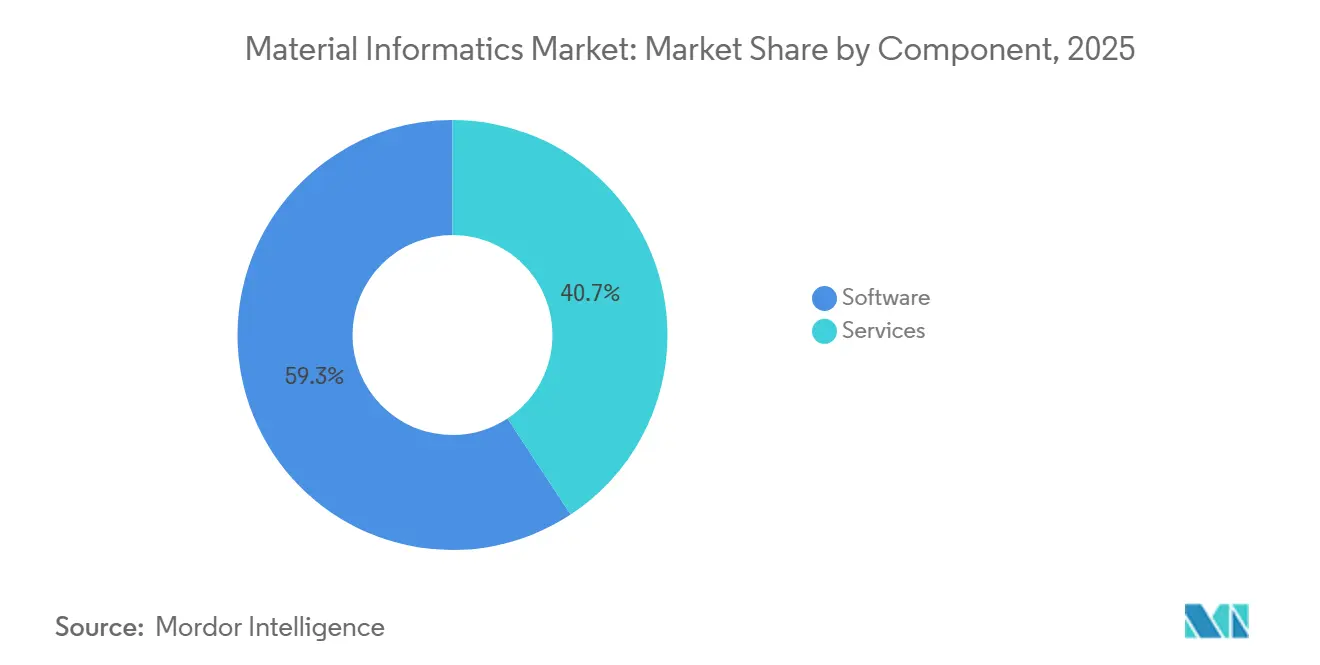
- コンポーネント別では、ソフトウェアソリューションが2025年のマテリアルインフォマティクス市場の59.26%を占めました。
- 展開モード別では、クラウドモデルのマテリアルインフォマティクス市場は2026年から2031年にかけてCAGR 26.63%で成長する見込みです。
- アプリケーション別では、材料の発見・設計が2025年のマテリアルインフォマティクス市場の32.67%を占めました。
- エンドユーザー産業別では、航空宇宙・防衛向けマテリアルインフォマティクス市場は2026年から2031年にかけてCAGR 27.3%で成長する見込みです。
- 地域別では、北米が2025年のマテリアルインフォマティクス市場の35.80%を占めました。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 材料研究開発におけるAI主導のコストおよびサイクルタイム短縮 | 3.70% | 北米、EU、グローバル | 中期(2〜4年) |
| 配合最適化に向けたデジタルツインの採用拡大 | 3.00% | 北米、EU、アジア太平洋地域へ拡大 | 長期(4年以上) |
| 2023年以降の材料科学スタートアップへのVC資金急増 | 2.50% | 北米中心、EUおよびアジア太平洋地域へ波及 | 短期(2年以内) |
| 実験室ロボティクスおよび自動合成との統合 | 2.00% | グローバル、先進市場での早期採用 | 中期(2〜4年) |
| 重要材料の安全保障に向けた国家ミッションプログラム | 2.70% | 北米、EU、中国、インド | 長期(4年以上) |
| 特性予測を解放する生成基盤モデル | 2.20% | グローバル、AI先進地域 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
材料研究開発におけるAI主導のコストおよびサイクルタイム短縮
自律型実験プラットフォームは、クローズドループロボティクス、能動学習アルゴリズム、およびデータリポジトリへの直接リンクを通じて、合成から特性評価までのループを数ヶ月から数日へと短縮しています。これらのシステムにより、科学者は反復的な特性評価作業の80%から解放され、仮説構築に集中できるようになります。このようなプラットフォームを導入した企業は、新しい配合の市場投入時間が10倍短縮され、従来の試行錯誤では費用対効果が見込めなかった組成空間を開拓できると報告しています。競争上の優位性が初期設備投資を上回り、企業全体での採用が促進されています。
配合最適化に向けたデジタルツインの採用拡大
マルチスケールデジタルツインは組成・プロセス・特性の関係をシミュレートし、物理的な試験前にパラメータ調整を可能にします。材料情報ツインテトラヘドラなどのフレームワークは材料科学と情報科学の分野を結びつけ、発見コストを低減します。規制産業はテスト反復の削減においてこのアプローチを高く評価しており、早期採用者は配合費用が30〜50%削減されたと報告しています。広範な影響はHPCおよび学際的な人材への投資にかかっています。
2023年以降の材料科学スタートアップへのVC資金急増
AIを活用したプラットフォームへの投資家の関心はゲノミクスと同等の機会と見なされており、生成モデル、自律型合成、および専門データベースへの資本が流入しています。資金調達は野心的なプログラムのリスクを軽減し、スタートアップがエクイティインセンティブを通じて優秀な科学者を引き付けるのに役立ちますが、希少な材料対応データ人材をめぐる競争が激化しています。
実験室ロボティクスおよび自動合成との統合
自律走行型実験室は、24時間365日稼働する協働ロボットと強化学習を組み合わせ、リアルタイムデータを予測モデルに供給します。初期の導入は溶液相化学に焦点を当てており、新興システムは固体合成と高度な特性評価を追加し、量子ドットやバッテリー材料への適用範囲を広げています。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| データ不足とサイロ化された独自データベース | -2.00% | グローバル、新興市場で深刻 | 長期(4年以上) |
| 高価値実験データの共有に対するIP関連の躊躇 | -1.50% | グローバル、地域によって異なる | 中期(2〜4年) |
| 材料対応データサイエンティストの不足 | -1.70% | グローバル、アジア太平洋地域および新興市場で深刻 | 長期(4年以上) |
| クラウドHPCリソースの高い初期コスト | -1.20% | グローバル、中小企業および学術機関に重くのしかかる | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
データ不足とサイロ化された独自データベース
実験データセットのほとんどは企業の保管庫に保管されており、モデルの汎化性を制限し、バイアスを増幅させています。計算リポジトリは再現性の課題に直面しており、高次元メタデータが欠落していることが多いです。少量データ技術は役立ちますが、依然として希少な実験に対する検証が必要です。[1] 共有データベースの取り組みは、特に量子材料や持続可能な化学において、競争上の懸念から躓いています。
材料対応データサイエンティストの不足
材料の基礎と機械学習を融合した学際的なスキルセットは依然として希少です。調査によるとカリキュラムにギャップがあり、卒業生はデータ中心のタスクに対して準備不足のまま社会に出ています。企業は高額な給与を提示しながら長期にわたる社内研修に頼らざるを得ず、プロジェクトのスケジュールが遅延し、予算が膨らんでいます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
ソフトウェアの優位性とサービスの上昇余地ソフトウェアプラットフォームは2025年のマテリアルインフォマティクス市場シェアの59.26%を占め、普の中核を担いました。ベンダーは10件から1,000,000件規模のエントリーに対応し、データ、機能、モデル、アプリケーションを接続するクラウドネイティブのハブを提供しています。定期ライセンスは安定した収益をもたらし、組み込み型アナリティクスがユーザーの定着を促進しています。サービスはCAGR 25.71%と急速に成長しており、企業がカスタムモデルのチューニングやワークフロー統合を求めているためです。コンサルティングプロバイダーは規制対応支援、ドメイン固有のアルゴリズム、ロボティクスインターフェースを重視し、より大きなクライアント予算を獲得する統合型オファリングを形成しています。
ソフトウェアベンダーは現在、自動化されたモデルトレーニングとリアルタイム最適化を事前設定し、ラボラトリーロボティクスとの連携機能を組み込んでいます。サービス企業は経験豊富なデータサイエンティストと材料専門家を提供することでスキル不足に対応しています。この連携アプローチが好循環を支えています。プラットフォームが参入障壁を下げ、サービスが価値実現を加速せ、継続的なサポート料金がベンダーの利益率を向上させます。


展開モード別:
クラウドがアクセスを促進クラウドインフラは2025年のマテリアルインフォマティクス市場規模の65.80%を占め、量子レベルの計算を民主化する従量課金型HPCを提供しています。弾力的なスケーリングにより、コンピューティング負荷をプロジェクトのニーズに合わせて調整でき、設備投資を不要にします。セキュリティを重視するセクターは依然としてオンプレミスを好みますが、プロバイダーは専用環境とコンプライアンス認証で対応しています。スタートアップや大学は、エピソード的なタスクにエクサスケールリソースにアクセスできることで特に恩恵を受けています。
クラウドプロバイダーはドメイン固有のツールキットと共同作業用ノートブックを追加し、セットアップ時間を短縮しています。ワークロードが増大するにつ、機密データをオンサイトに保持しながらシミュレーションをクラウドにバーストするハイブリッド戦略が生まれています。このモデルの柔軟性がコスト意識の高い採用者を引き付け続け、2031年まで二桁成長の軌道を維持しています。
アプリケーション別:
発見がリードし、生成設計が加速発見・設計機能は2025年のマテリアルインフォマティクス市場シェアの32.67%を占め、計算スクリーニングと特性予測の入口として機能しました。フォーミュレーション最適化がこれに続き、成熟した産業におけるコスト、性能、サステナビリティのトレードオフを対象としています。逆設計アルゴリズムが成熟するにつれ、ジェネレーティブデザインはCAGR 26.25%と最速の成長を記録しました。その代表例として、高価な量子計算を用いずに光学特性精度88%を達成したDELID技術が挙げられます。
プロセス最適化と代替材料の特定は、製造およびサプライチェーンの強靭化に価値を拡張し、故障分析と予知保全は初期のニッチ市場を開拓しています。アプリケーションの多様性が、垂直市場の課題に対応しながら産業横断的な関連性を維持する専門プラットフォーの発展を促しています。

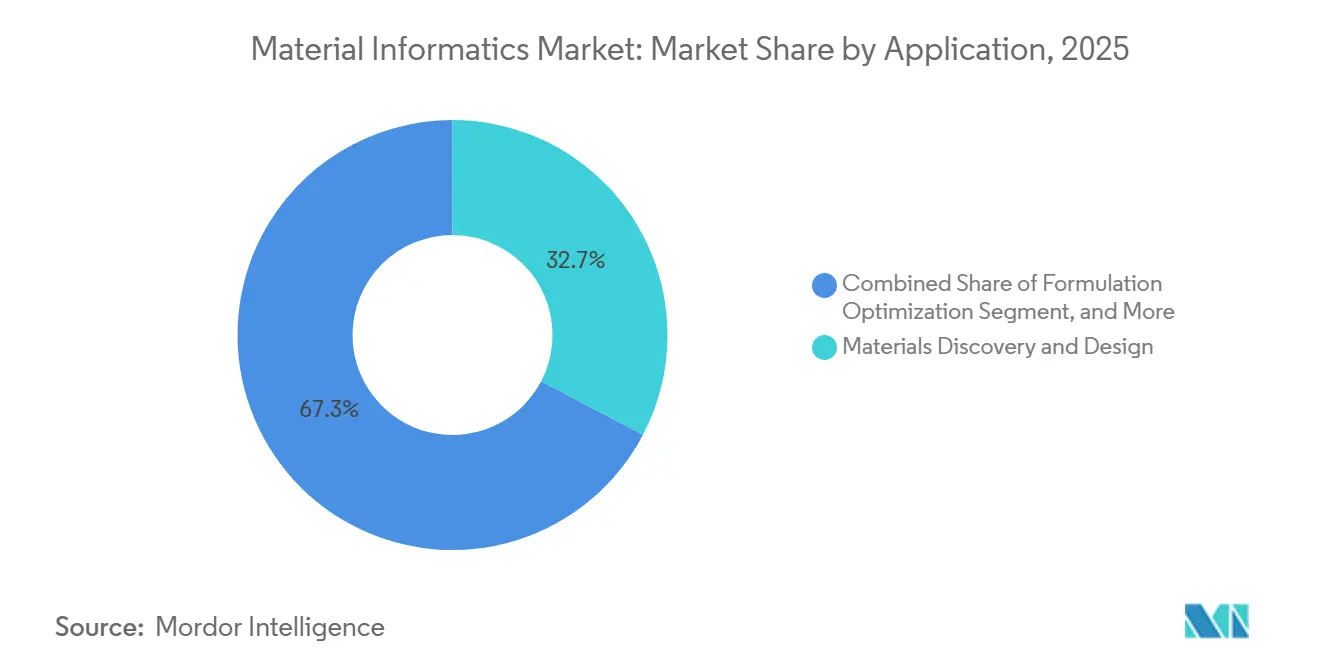
注記: 個々のセグメントのシェアはレポート購入後にすべて入手可能です
エンドユーザー産業別:
化学品が主導し、航空宇宙が高度を上げる化学・先端材料企業は2025年のマテリアルインフォマティクス市場規模の29.80%を占め、AIツールを活用して広大な組成空間を探索し、サステナブルな代替材料を開発しています。BASFは2024年に21 ビリオン ユーロ(23 ビリオン 米ドル)を研究開発に投じ、電池およびグリーンケミストリーを優先課題としました。航空宇宙・防衛はアディティブマニュファクチャリングとマルチスケールモデリングが主流の設計フローに組み込まれたことで、CAGR 27.3%を記録しました。
製薬企業はドラッグデリバリー材料にインフォマティクスを活用し、エネルギー企業は電池化学を最適化し、エレクトロニクス企業は小型化された半導体を追求し、自動車OEMは軽量化と排出ガス削減目標に取り組んでいます。産業横断的な知識の交流がイノベーションを加速させある分野での突破口が別の分野の進歩を促すことがしばしばあります。
地域分析
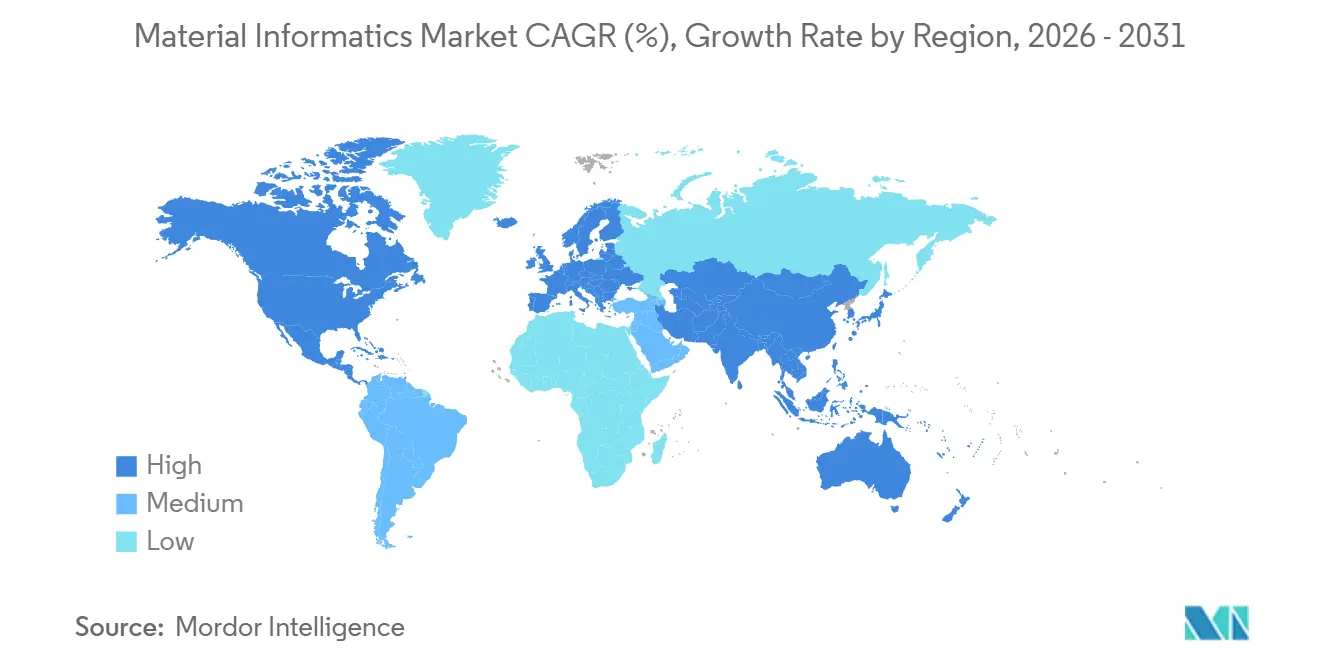
北米マテリアルインフォマティクス市場
北米は2025年のマテリアルインフォマティクス市場シェアの35.80%を占めました。米国エネルギー省は国内の強靭性を強化するため、重要材料サプライチェーン研究施設に75 ミリオン 米ドルを充当しました。DARPAのCriticalMAASプログラムは、AIを活用した鉱物評価に対する国家支援をさらに示しています。[2]カナダは鉱業データの専門知識を提供し、メキシコは製造能力を供給することで、大陸規模のイノベーションの基盤を形成しています。
アジア太平洋マテリアルインフォマティクス市場
アジア太平洋地域は2031年までCAGR 26.45%と最も急速に成長する地域と予測されています。中国は材料イノベーションを自立の柱として位置づけ、国家HPCおよびAI投資によって支えています。日本の物質・材料研究機構は最近3,000の潜在的な新相をマッピングし、地域の科学的な深みを示しています。インの国家スーパーコンピューティングミッションは計算能力の裾野を広げ、オープンソースプラットフォームの開発を促進しています。製造ハブ、原材料サプライヤー、研究センターのクラスター効果が急速な普及を促進しています。[3]
欧州マテリアルインフォマティクス市場
欧州は持続可能性に関する規制要件と協調的な研究開発プログラムに牽引され、堅固な地位を維持している。ドイツの自動車・航空宇宙産業は軽量複合材料にインフォマティクスを活用し、英国は資金と研究人材を投入し、フランスは高級品および航空材料の開発を推進している。厳格な環境規制が、設計の早期段階でライフサイクル影響をモデル化できるプラットフォームへの需要を促進している。
競合環境
市場集中度
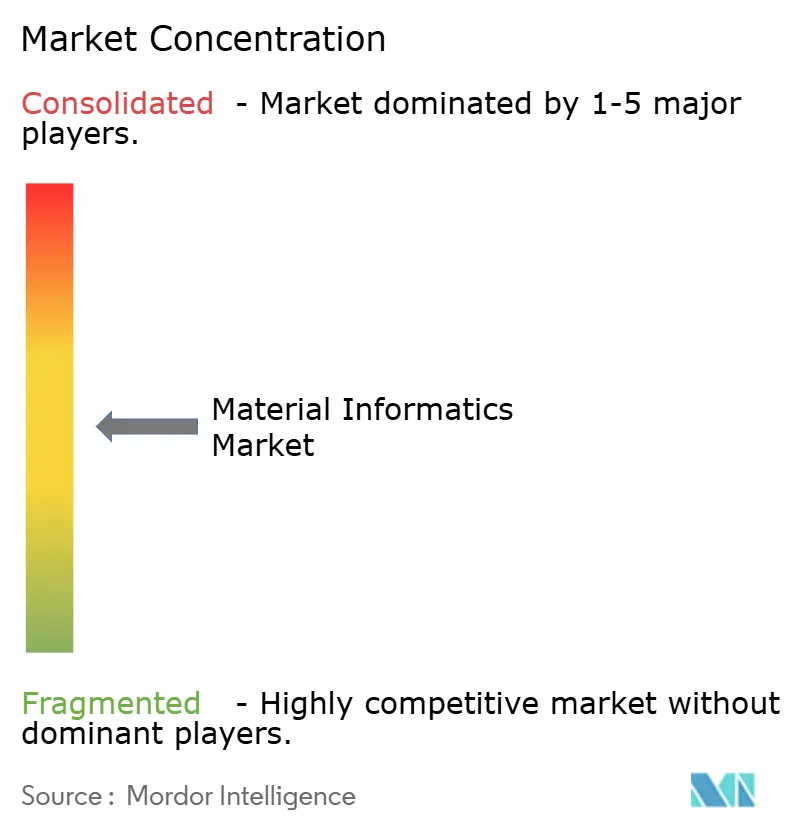
市場は緩やかな断片化と加速する統合傾向を特徴としています。水平型プラットフォームプロバイダーは材料横断的な能力を磨き、垂直型スペシャリストはバッテリー正極材やポリマー添加剤などのドメインに集中しています。化学大手はAIスタートアップをライセンス供与または買収して能力を内製化し、サプライチェーンを保護しています。差別化はモデルの精度、データの管理、および非コーダーにとっての使いやすさにかかっています。
独自データベースは依然として高価値な資産です。ベンダーはそれらを強化学習とグラフニューラルネットワークと組み合わせて、競合他社に先んじて構造・特性関係を予測します。クラウドハイパースケーラーと実験室自動化企業との戦略的提携により、インフォマティクスが研究開発パイプラインにより深く組み込まれています。シミュレーションから自動合成へのループを閉じるワークフローが増えるにつれて、価値実現までの時間が重要な競争指標となっています。
人材は依然として制限要因です。企業は希少な材料データサイエンティストをプレミアムパッケージで引き付けるか、トレーニングアカデミーに投資しています。大学とのパートナーシップにより卒業生への早期アクセスと共同IPが可能になり、オープンソースへの貢献がブランドの権威を構築し、コミュニティイノベーションを引き付けます。次のフェーズでは、データセット、ロボティクスインフラ、およびAIスタックをフルサービスのスイートに統合する合併が見られる可能性が高いです。
マテリアルインフォマティクス産業リーダー
-
Citrine Informatics Inc.
-
Exabyte Inc.
-
Schrödinger Inc.
-
ANSYS, Inc.
-
Kebotix Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
マテリアルインフォマティクス市場 このレポートでカバーされる企業
- Citrine Informatics Inc.
- Exabyte Inc.
- MaterialsZone Ltd.
- Kebotix Inc.
- Intellegens Limited
- Aionics Inc.
- Schrödinger, Inc.
- ANSYS, Inc.
- Dassault Systèmes SE
- Siemens Industry Software Inc.
- Hitachi High-Tech Corporation
- NVIDIA Corporation
- International Business Machines Corporation
- DeepMind Technologies Limited
- The Dow Chemical Company
- Toyota Research Institute, Inc.
- LG Chem Ltd.
- Samsung SDI Co., Ltd.
最近の産業開発事情 マテリアルインフォマティクス市場
- 2025年7月:国立材料科学研究所が85,320の組み合わせから3,000の新相を予測する機械学習マップを公開し、磁性および熱電化合物の発見を効率化しました。
- 2025年7月:韓国の科学者がDELID AIが量子計算なしに88%の光学特性予測精度を達成し、従来のベンチマークを2倍にしたことを発表しました。
- 2025年3月:BASFがバッテリー材料と持続可能な製品に重点を置いた2024年の研究開発支出21億ユーロ(23億米ドル)を確認しました。
- 2025年1月:米国保健福祉省が医療発見とケア提供における責任ある展開のためのAI戦略を発表しました。
グローバルマテリアルインフォマティクス市場レポートの範囲
セグメンテーション概要
| ソフトウェア |
| サービス |
| クラウドベース |
| オンプレミス |
| 材料の発見と設計 |
| 配合最適化 |
| プロセス最適化とスケールアップ |
| 代替材料の特定 |
| 故障分析と予知保全 |
| 化学品および先端材料 |
| 医薬品およびライフサイエンス |
| エネルギーおよび電力(バッテリー、燃料電池) |
| 電子機器および半導体 |
| 自動車および輸送 |
| 航空宇宙・防衛 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| インド | |
| オーストラリアおよびニュージーランド | |
| アジア太平洋その他 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| アフリカその他 |
| コンポーネント別 | ソフトウェア | |
| サービス | ||
| 展開モード別 | クラウドベース | |
| オンプレミス | ||
| アプリケーション別 | 材料の発見と設計 | |
| 配合最適化 | ||
| プロセス最適化とスケールアップ | ||
| 代替材料の特定 | ||
| 故障分析と予知保全 | ||
| エンドユーザー産業別 | 化学品および先端材料 | |
| 医薬品およびライフサイエンス | ||
| エネルギーおよび電力(バッテリー、燃料電池) | ||
| 電子機器および半導体 | ||
| 自動車および輸送 | ||
| 航空宇宙・防衛 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| インド | ||
| オーストラリアおよびニュージーランド | ||
| アジア太平洋その他 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| アフリカその他 | ||
レポートで回答される主要な質問
現在のマテリアルインフォマティクス市場規模と予測CAGRはどのくらいですか?
マテリアルインフォマティクス市場規模は2025年に160.76 ミリオン 米ドルで、2031年までに606.51 ミリオン 米ドルに達すると予測されており、CAGR 24.77%を反映しています。
マテリアルインフォマティクス市場をリードするコンポーネントセグメントはどれですか?
ソフトウェアプラットフォームは2025年に59.26%のシェアでトップを占め、サービスは2031年までCAGR 25.71%と最速の成長を示してます。
マテリアルインフォマティクスにおいてクラウド展開が成長している理由は何ですか?
クラウドモデルは従量課金制で弾力的なHPC容量を提供し、設備投資コストを削減して中小企業が量子レベルのシミュレーションを実行できるようにします。
マテリアルインフォマティクスソリューションにおいて最も急成長している地域はどこですか?
アジア太平洋地域は大規模な政府研究開発投資と製造需要を背景に、2031年までCAGR 26.45%と最速の成長を遂げています。