
マレーシア ハイパースケール データセンター 市場規模とェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2020 - 2024 |
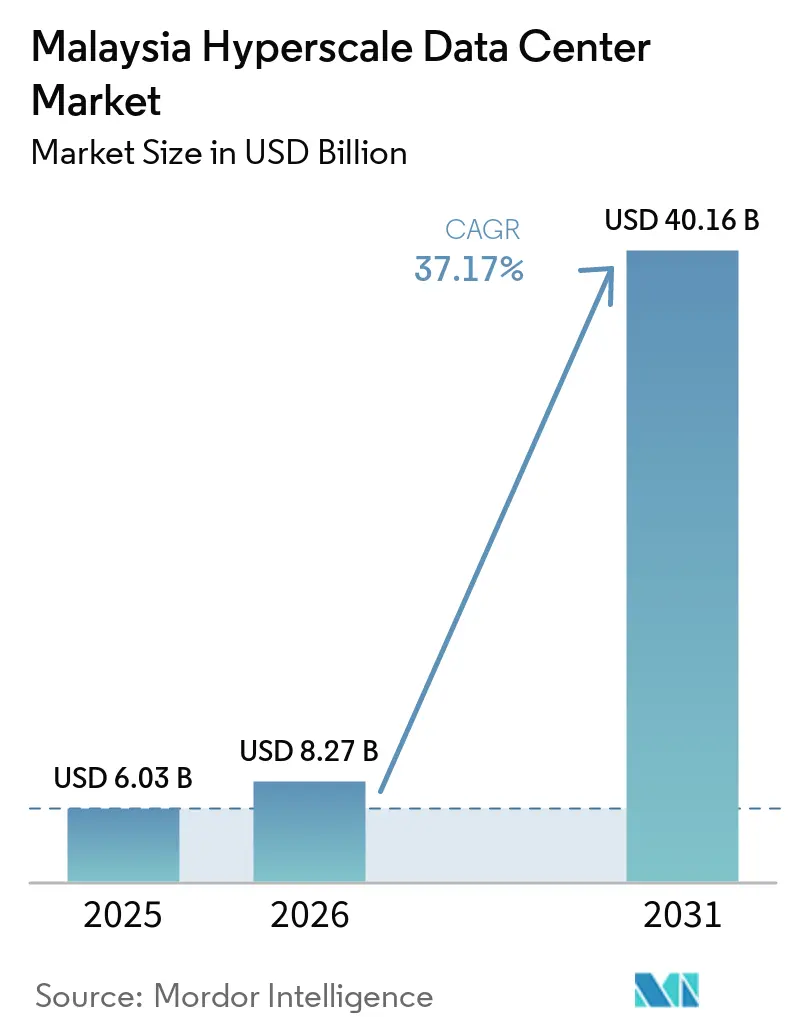
| 市場規模 (2026) | 8.27 十億米ドル |
| 市場規模 (2031) | 40.16 十億米ドル |
| 成長率 (2026 - 2031) | 37.17 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligence によるマレーシア ハイパースケール データセンター 市場分析
マレーシア ハイパースケール データセンター市場規模は、2025年の60.3億米ドルから2026年には82.7億米ドルに増加し、2031年までに401.6億米ドルに達すると予測されており、2026年から2031年にかけて37.17%のCAGRで成長する。導入ベースの観点では、市場は2025年に0.79千メガワットと評価され、2026年の2.19千メガワットから2031年には8.95千メガワットへと、予測期間(2026年〜2031年)中に32.52%CAGRで成長する見込みである。
ハイパースケーラーによる設備投資発表の継続、政府の税制優遇措置、およびAI対応施設への急速なシフトが導入を加速させており、接続性の向上と豊富なグリーンエネルギーの見通しが投資家の関心をさらに高めています。自社建設キャンパスが依然として容量の大半を占めていますが、高密度のマルチテナント型コロケーションは、資本負担の少ない迅速な参入を求める中小規模のクラウドプラットフォームに牽引され、より速いペースで成長しています。機械インフラ、特に液冷および浸漬冷却は、オペレーターがGPUクラスター向けに改修を進める中、他のすべてのコンポーネント支出を上回るペースで拡大しています。地域別では、ジョホールのシンガポールへの近接性と低い土地コストが最も急速な拡大を促しているものの、クランバレーは人材とネットワーク密度において重要な集積地としての地位を維持しています。
主要レポートのポイント
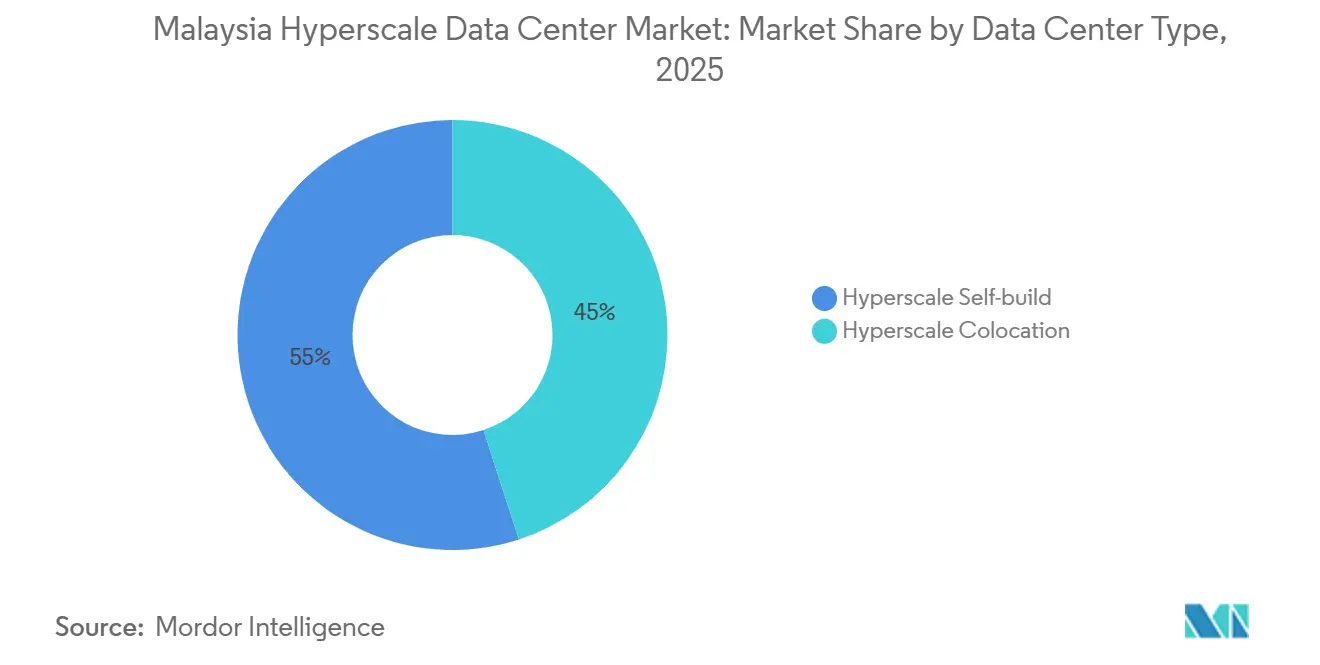
- データセンタータイプ別では、ハイパースケーラー自社建設施設が2025年のマレーシア ハイパースケール データセンター市場シェアの55%を占め、ハイパースケール コロケーションは2031年に向けて38.40%のCAGRで拡大している。
- コンポーネント別では、ITインフラが2025年のマレーシア ハイパースケール データセンター市場規模の40%を占め、機械インフラは2031年にかけて38.10%のCAGRで上昇する見込みである。
- ティア標準別では、ティアIIIの導入が2025年のマレーシア ハイパースケール データセンター市場規模の73%のシェアを占め、ティアIV施設は2026年から2031年にかけて37.50%のCAGRで拡大している。
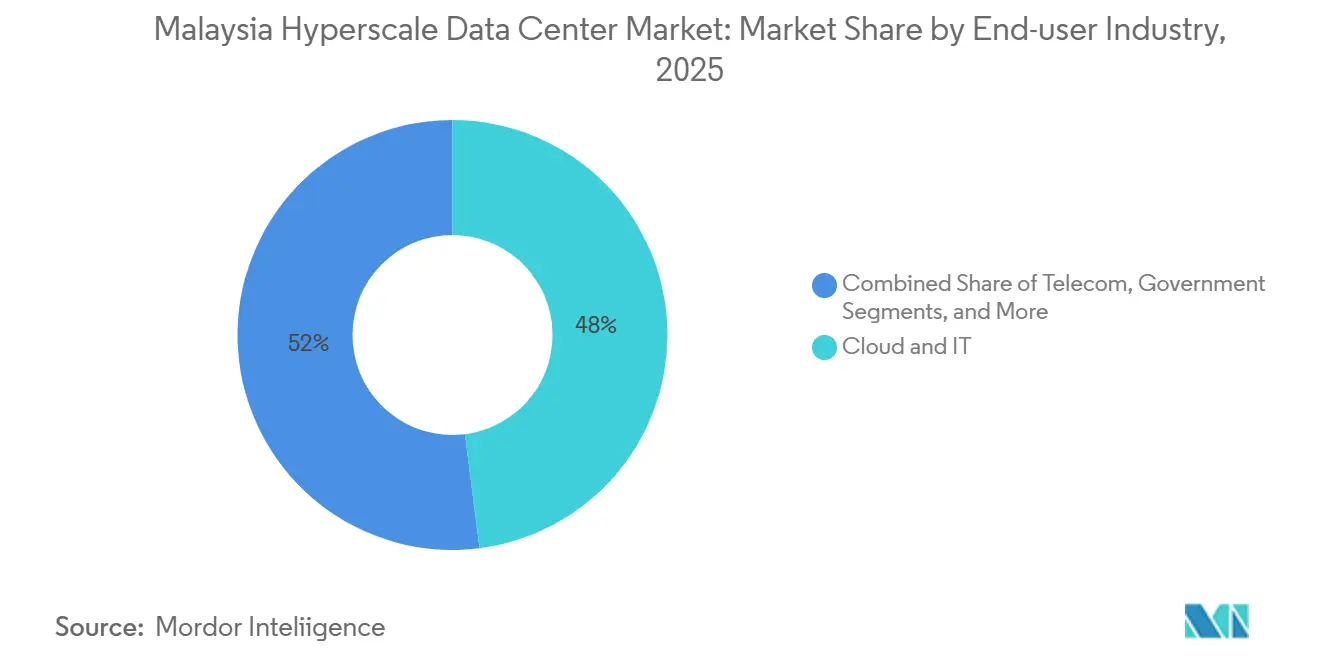
- エンドユーザー産業別では、クラウドおよびITサービスが2025年のマレーシア ハイパースケール データセンター市場規模の50%を占め、メディアおよびエンターテインメントは2031年にかけて38.30%のCAGRで成長すると予測されている。
- データセンター規模別では、大規模施設が2025年の容量の45%を占め、メガスケール キャンパスは2031年に向けて39.0%のCAGRで成長している。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
マレーシア ハイパースケール データセンター 市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハイパースケーラーによる設備投資(CAPEX)発表の急増 | +12.5% | 全国、クランバレーおよびジョホール | 中期(2〜4年) |
| 電子商取引(Eコマース)およびデジタルバンキングの急速な普及 | +10.2% | 都市部、二次都市への波及 | 短期(2年以内) |
| MyDIGITALおよびグリーンレーン(優先審査制度)に基づく政府インセンティブ | +5.8% | 全国;サイバージャヤおよびジョホールバルで早期効果 | 中期(2〜4年) |
| 新たな国際海底ケーブルの陸揚げ | +4.1% | 沿岸地域、ジョホールおよびペナン | 長期(4年以上) |
| 24時間365日の電力購入契約(PPA)を可能にするグリーン電力関税 | +3.7% | 全国;サラワクおよびサバで最も強い効果 | 長期(4年以上) |
| サラワクおよびサバにおける水力発電の余剰 | +2.2% | 東マレーシア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイパースケーラーによる設備投資(CAPEX)発表の急増が市場拡大を牽引
Google、Amazon Web Services、Oracle、Microsoftによる総額147億米ドルのパイプラインは、マレーシア ハイパースケール データセンター 市場を18か月以内にトップクラスの地域ハブとして再位置付けしました。[1] これらの投資はシンガポールの10年間の累計を大幅に上回り、電力配電、液体冷却システム、キャンパス間ファイバーリングへの並行投資を誘発しています。「ビッグフォー」間の競争がAIトレーニングクラスター向けに構築された300MW超のキャンパスを促進し、設計基準を引き上げています。スイッチギアから冷水モジュールに至るまでの二次サプライヤーもマレーシア国内でのフットプリント拡大を加速させており、このセクターにとって好循環のサプライチェーンサイクルを強化しています。
電子商取引(Eコマース)およびデジタルバンキングの変革がクラウド導入を加速
デジタル経済の産出高は2025年に国内GDP(国内総生産)の25%を超える見込みであり、Eコマースの繁忙期と、10ミリ秒未満の低遅延を要求する新規ライセンスを取得したデジタルバンクが主な原動力となっています。11.11や12.12といるショッピングフェスティバルがハイパースケール施設のみが吸収できる取引量を生み出す一方、TikTok Shopの地域的急成長はAI駆動コンテンツモデレーションノードの重要性を浮き彫りにしています。GXBankなどのデジタルバンク申請者は、中断のない元帳処理のためにティアIVの要件を挙げています。[2] 5Gの収益化は期待に対して遅れているものの、全国スタンドアローン5Gロールアウトに紐付けられた今後のエッジゾーンが、分散クラスター全体の稼働率を向上させる見込みです。
政府の政策フレームワークが競争上の優位性を提供
MyDIGITALブループリント、マレーシア デジタル(MD)ステータスのインセンティブ、および合理化されたデジタル投資局により、承認期間が数ヶ月短縮され、地域の競合他社と比較して市場投入までの時間が短縮されている。[3] 法人税控除および投資税額控除は新規建設の内部収益率計算を向上させ、2024年10月の国家クラウド政策はデータ主権およびサイバーセキュリティ要件に関する明確性を提供している。2024年に開始された法人再生可能エネルギー供給スキームは、グリーン電力の直接調達を可能にし、プロジェクトを企業の脱炭素化公約に整合させている。
国際海底ケーブルインフラの整備が接続性を向上
SEA-ME-WE 6や3億米ドルのMISTシステムなどのケーブルプロジェクトはルートを多様化し、重要なアジア太平洋(APAC)ハブへの遅延を削減します。マレーシアが修理船に対するカボタージュ規制を免除したことで、ダウンタイムリスクとメンテナンスコストが軽減されています。ルートの多様化はシンガポールを通過ノードとする依存を低減し、地域クラウドアベイラビリティゾーンへの直接相互接続を可能にして、コンテンツプロバイダーにとってのマレーシア ハイパースケール データセンター 市場の魅力を高めています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 系統連系再生可能エネルギーの不足 | -6.8% | 全国;マレー半島で最も顕著 | 中期(2〜4年) |
| 輸入MEP機器および土地プレミアムによる高い建設コスト | -5.2% | 都市部、特にクランバレー | 短期(2年以内) |
| セランゴール州の水ストレス規制 | -3.1% | セランゴール;主要都市圏 | 短期(2年以内) |
| 5G収益化の遅れによるエッジ活用の遅延 | -2.8% | 全国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
再生可能エネルギー供給の不足がハイパースケーラーの拡大を制約
系統連系の再生可能エネルギーは国内発電量のわずか19%を占めるに過ぎず、ハイパースケーラーの100%カーボンフリー目標を大幅に下回っています。石炭と天然ガスが依然として供給の81%を占めており、2024年のグリーン電力関税にもかかわらず法人PPAの発行が制限されています。Tenaga Nasional Berhadの103億米ドルの系統近代化計画はより多くの再生可能エネルギーの統合を目指していますが、そのスケジュールは2026年から2027年に予定されている新たなAIワークロードに遅れを生じさせるリスクがあります。サラワクの水力発電余剰は回避策を提供していますが、半島部の負荷センターへの送電ボトルネックは依然として未解決のままです。
建設・運営コストの上昇が収益性を圧迫
輸入チラー、発電機、スイッチギアは強い外貨建てで価格設定されており、サイバージャヤおよびジョホールバルの一等地の土地は急激に値上がりしています。2025年7月の電力関税の再分類によりデータセンターが超高圧帯に移行し、電力コストが10〜15%上昇してマージンが圧迫されています。100MWキャンパスの場合、年間運営費は6,300万リンギット(RM)増加する可能性があり、オペレーターは長期の再生可能エネルギーPPAの確保と電力使用効率(PUE)を改善する液体冷却の段階的導入を迫られています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
データセンタータイプ別:自社構築の優位性がコロケーションの挑戦に直面
自社建設キャンパスは、ハイパースケーラーが機械・電気・配管システムに対するカスタムレイアウトと直接管理を優先したため、2025年のマレーシア ハイパースケール データセンタ市場シェアの55%を占めた。自社建設プロジェクトに関連するマレーシア ハイパースケール データセンター市場規模は、GoogleのKlang Valley キャンパスへの20億米ドルの投資およびAWSの62億米ドルのトリ・アベイラビリティ・ゾーンへのコミットメントによって支えられている。Oracleの65億米ドルの誓約はさらにこのモデルを強固にし、上流の電力配電アップグレードのアンカーテナントを確保している。しかし、自社建設は土地不足と長期にわたる系統接続のリードタイムという課題に直面している。
38.40%のCAGRで拡大するハイパースケール コロケーションは、共有電力および冷却ブロックを通じた迅速な立ち上げを提供する。ジョホールにあるPrinceton Digital Groupの150MWのAI対応JH1キャンパスは、大規模コロケーションがハイパースケーラーのサステナビリティ条項に沿ったグリーンファイナンスを確保できることを示している。Digital EdgeおよびSTT GDCは、マルチテナントのコスト償却を活用して大規模なイマージョン冷却ラックを展開している。2025年から2031年にかけて、AIインファレンスゾーンの需要増加と資本予算の柔軟性により、自社建設のシェアが侵食されると予想されるが、両モデルはワークロードティア全体で共存し続けるだろう。


コンポーネント別:ITインフラストラクチャーがリードし、機械システムが加速
ITスタックのサーバー、ストレージ、ネットワーキングは、GPU密度の高いノードと400G/800Gスイッチがアナリティクスおよび高頻度分析を支えたことで、2025年の支出の40%を吸収した。マレーシア ハイパースケール データセンター市場は、eコマースのピーク負荷に対する読み取りレイテンシを低減するパーシステントメモリの採用から恩恵を受けている。次に大きなコストブロックである電気システムは、建設時間を短縮するためにモジュール式のコンテナ型UPSストリングをますます採用している。
機械インフラは、70kWを超えるラックに液体冷却およびシングルフェーズ イマージョン ソリューションが不可欠であるため、38.10%のCAGRで最も急速に成長している。オペレーターは、施設のPUEを最大0.15ポイント低下させるダイレクト・トゥ・チップ コールドプレート ループを試験している。Sustainable Metal Cloudは比較試験で50%のエネルギー節約を実証し、同業他社を同様の設計へと誘導している。機械設備投資が増加するにつれ、サラワクの水力発電を活用したキャンパス向けの冷媒フリー断熱システムなど、サービス寿命延長戦略が注目を集めている。
ティア標準別:ティアIIIの優位性がティアIVの成長に挑戦される
ティアIIIサイトは、コストと99.982%の可用性のバランスを取りながら、導入容量の73%を占め続けている。SAP HANAや低レイテンシのサービスとしてのソフトウェアのワークロードを移行する企業はティアIIIの冗長性を受け入れており、ほとんどのコンテンツ配信ノードも同様の方針に従っている。政府クラウドのベースラインは現在、汎用コンピューティングにおいてこのティアを反映している。
しかし、ティアIVはデジタルバンキング規制とリアルタイムAIトレーニングが99.995%の稼働時間を必要とするため、37.50%のCAGRで成長している。2024年のサイバーセキュリティ法は、銀行、通信、輸送システムを重要情報インフラとして分類し、多くの新規導入においてティアIVを事実上義務付けている。Oracleの予定されているKedahキャンパスは、デュアル電源フィードとフォールトトレラント スイッチギアでこの標準を目指ている。したがって、ティアIVの建設に割り当てられたマレーシア ハイパースケール データセンター市場規模は、銀行、ヘルスケア、ソブリン ワークロードにおいて急激に増加する見込みである。
エンドユーザー産業別:クラウドサービスがメディア成長とともに市場を主導
クラウドおよびITサービスは、ハイパースケーラーがマレーシアのアベイラビリティ ゾーンからASEANサービス ポートフォリオを拡大したことで、2025年の需要の48%を消費した。SaaSプロバイダーはジョホールのサイトを冗長なディザスタリカバリ ロケーションとして使用し、地域の回復力に関するマレーシア ハイパースケール データセンター市場の評判を強化している。次に大きなセグメントである通信キャリアは、5Gネットワーク スライシング試験のためにエッジ ノードを統合している。
メディアおよびエンターテインメントは、地域のコンテンツ ローカライゼーション政策とオーバー・ザ・トップ ストリーミング加入者の増加を背景に、最高の38.30%のCAGRを記録している。ByteDanceはジョホールにGPUクラスターを設置し、ミリ秒のレイテンシで短尺動画をトランスコードしている。政府のワークロードは、省庁がソブリン クラウド フレームワークに統合するにつれて着実に増加しており、BFSIプレーヤーは新しいデジタルバンク ライセンスを活用して銀行口座未保有セグメントを取り込んでいる。

注記: 各セグメントのシェアはレポート購入後にご確認いただけます
データセンターサイズ別:大型施設がリードしながらメガスケールが加速
25MWから60MWの大型サイトは設置負荷の45%を占めており、モジュール式・複数棟型キャンパスに対するハイパースケーラーの好みを反映しています。これらのフットプリントはスケールメリットと段階的な設備投資の放出のバランスをとり、マレーシア ハイパースケール データセンター 市場の主力フォーマットとなっています。
60MWを超えるメガスケールプロジェクトは、GPUクラスター密度と再生可能エネルギー電力購入のレバレッジに触媒されて、39.0%のCAGRで最も急速に成長しています。NTTの290MWジョホールキャンパスとVantageの256MWサイバージャヤサイトはこのトレンドを象徴しています。STACK Infrastructureの220MW拡張は、ダイレクト液体冷却とオンサイトバッテリーストレージを組み合わせてピーク負荷を削減しています。土地バンク戦略は現在、加速するAIコンピュート要件に対応した拡張コリドーを将来にわたって確保するために、100ヘクタール規模のゾーンを目指しています。
地理的分析
クランバレーは、成熟したファイバーバックボーン、熟練した労働力、政府への近接性により、国内最大のクラスターとしての地位を維持しています。GoogleがエルミナビジネスパークをGoogleの最初のキャンパスとして選定したことは、セランゴールの水ストレス懸念にもかかわらず、投資家の信頼が持続していることを裏付けています。Microsoftのグレータークアラルンプール3拠点のビルドはサプライパイプラインを深めていますが、電力料金の上昇によりオペレーターは効率改善や一部オフグリッドの太陽光発電プラスストレージソリューションへの移行を迫られています。
ジョホールはマレーシア ハイパースケール データセンター 市場において最も急速に成長するノードとして台頭しており、シンガポールと比較して最大60%割引の土地価格が成長を促進しています。JPMorganは、Princeton Digital GroupおよびNTTの数百メガワット規模のコミットメントに支えられて、2035年までに容量が5GWを超える可能性があると予測しています。しかし州当局は、電力と水の備蓄を保護するために2024年1月から5月の申請の30%を却下しており、後発参入者にとって承認サイクルを長期化させる可能性のある、より厳格なサステナビリティ審査を示しています。
東マレーシアのサラワクは62億ワットの水力発電基盤を活用してカーボンニュートラルキャンパスを誘致しています。半島部の負荷センターへの送電ボトルネックは輸出ポテンシャルを制約していますが、AIモデルトレーニングファームへの地域需要がグリーンメガキャンパスのコンセプトを支えています。ペナンとクダはそれに次ぐシェアを維持しており、そこに集積する半導体エコシステムがスペアパーツのリードタイムを短縮し、新規サイトへの組み立て済みモジュールのトラック輸送を円滑化しています。
競争環境
市場集中度
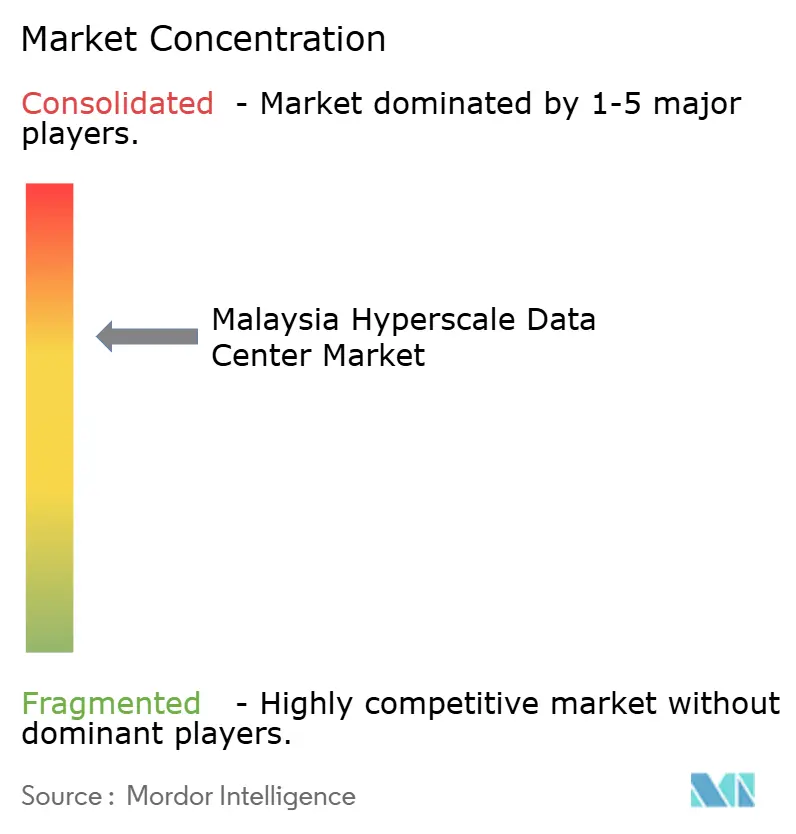
競争は、設置ITロードの4分の1を超えるシェアを持つオペレーターが存在しない、中程度に断片化した状態です。グローバルハイパースケーラーは中核地域での自社構築を行い、需要急増時にはコロケーションに頼ることで、施設全体での多様な面積当たり収益を確保しています。EquinixおよびDigital Realtyは、国境を越えたデータ移転ガイドラインに準拠する金融サービステナントを引き付けるためにグローバルプラットフォームの一貫性を活用しています。
YTL Data CenterやPrinceton Digital Groupなどの地域専門企業は、電力供給への速度優位性のために地元の土地バンクと電力会社との提携を活用しています。Digital Edgeは、発電機の稼働時間を削減してスコープ1排出量を削減するために、Donghwa ESとのハイブリッドスーパーキャパシタストレージを試験しています。Sustainable Metal Cloudの浸漬冷却(イマージョン冷却)技術は、比較ワークロードで50%のエネルギー削減を提供し、AIに特化した研究機関との概念実証取引を獲得しています。
再生可能エネルギーのヘッジング、浸漬冷却タンク向けに設計されたエッジロケーション消火設備、そしてAI駆動のDCIM(データセンターインフラ管理)に関するイノベーションが、主要な差別化要因として台頭しています。東マレーシアには白地機会が残存しており、水力発電に紐付けられたグリーン属性が24時間365日のクリーンエネルギーマッチング契約にプレミアム価格設定を可能にしています。
マレーシア ハイパースケール データセンター 産業リーダー
-
Microsoft Corporation
-
Amazon Web Services
-
Google (Alphabet Inc.)
-
NTT Ltd.
-
Keppel Data Centres
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2025年7月:マレーシアの関税再構成によりデータセンターが超高圧帯に移行し、電力コストが10〜15%上昇。
- 2025年5月:GoogleがGamudaに10億リンギット(RM)の建設パッケージを発注し、ヌグリ・スンビランに389エーカーの土地を購入。
- 2025年4月:マレーシアが適切性基準を定義する国境を越えた個人データ移転ガイドラインを発行。
- 2025年3月:Microsoftがマレーシアの3つのデータセンターを2025年第2四半期(Q2)までに開設すると確認し、37,575件の新規雇用を創出する見込み。
研究方法のフレームワークとレポートの範囲
市場の定義および主要カバレッジ
本調査では、マレーシア ハイパースケール データセンター 市場を、重要ITロードが10 MWを超えて稼働するよう設計された自社建設または卸売施設から得られる年間収益と定義しています。数値は米ドルで表示され、クラウドオペレーターの内部利用および契約済み卸売リースを対象としています。
スコープの除外事項:リテール コロケーション スイート、10 MW未満のサイト、エッジ マイクロサイト、およびマネージドサービス収益は除外されています。
セグメンテーション概要
- データセンタータイプ別
- ハイパースケール自社構築
- ハイパースケール コロケーション
- コンポーネント別
- ITインフラストラクチャー
- サーバーインフラストラクチャー
- ストレージインフラストラクチャー
- ネットワークインフラストラクチャー
- 電気インフラストラクチャー
- UPS(無停電電源装置)システム
- 発電機
- 電力分配ユニット(PDU)
- 切替スイッチおよびスイッチギア
- その他電気インフラストラクチャー
- 機械インフラストラクチャー
- 冷却システム
- ラック
- その他機械インフラストラクチャー
- 一般建設
- コアおよびシェル開発
- 設置・試運転サービス
- 設計エンジニアリング
- 火災検知・抑制および物理セキュリティ
- DCIM(データセンターインフラ管理)/ BMS(ビル管理システム)ソリューション
- ITインフラストラクチャー
- ティア標準別
- ティアIII
- ティアIV
- エンドユーザー産業別
- クラウドおよびITサービス
- テレコム
- メディアおよびエンターテインメント
- 政府
- BFSI(銀行・金融サービス・保険)
- 製造業
- 電子商取引(Eコマース)
- その他エンドユーザー
- データセンターサイズ別
- 大規模(25MW以下)
- 大型(25MW超60MW以下)
- メガ(60MW超)
詳細な調査方法論およびデータ検証
一次調査
ジョホール、クランバレー、ペナンにわたる施設開発者、電力エンジニア、クラウドアーキテクトとの構造化インタビューにより、達成可能なPUE帯域、契約価格、および容量増加曲線が確認され、デスクソースによって残された情報ギャップが補完されました。
デスク調査
マレーシア通信マルチメディア委員会、エネルギー委員会の電力統計、マレーシア国立銀行の資本フロー表、およびマレーシア デジタル エコノミー コーポレーションの投資トラッカーからベースラインデータを収集しました。アジア太平洋データセンター協会からの業界インサイト、サーバーの税関輸入ログ、D&B Hooversにアーカイブされた公開申告書、およびDow Jones Factivaを通じて収集されたニュースが情報を補完しました。これらのソースは使用した参照プールを例示するものであり、網羅的なものではありません。
市場規模算定および予測
トップダウン再構築は、稼働中および発表済みのMW容量から始まり、系統接続データと照合した後、平均稼働率とkW当たり価格を乗じて2025年収益を算出します。一部のボトムアップ検証として、サンプリングされた土地バンクのロールアップと開示済みリース料率が合計値を較正します。主要変数には、系統料金、容量追加、ハイパースケーラーのクラウド予約、海底ケーブルのアップグレード、および再生可能エネルギー割当の取得が含まれます。ARIMA拡張によって支援された多変量回帰が市場を2030年まで予測し、専門家との協議で合意された地域平均が欠損データポイントを補完します。
データ検証および更新サイクル
アウトプットは多層的な分散チェックを通過し、異常値は再作業を促し、すべての前提条件は公表前に再承認されます。モデルは年次で更新され、主要な容量または料金の変動に対しては中間更新が行われます。
Mordorのマレーシアハイパースケールデータセンターベースラインがなぜ信頼性を誇るのか
各社がスコープ、価格基準、または更新頻度を異なる形で選択するため、公表された推計値は乖離しています。
Mordor Intelligenceは自社建設および卸売ハイパースケール資産の両方からの収益を計上し、2024年の固定為替レートを適用し、ドライバーを12ヶ月ごとに見直しています。一方、他の調査では設備投資のみを追跡したり、ジョホールの急増パイプラインを省略したり、調査期間全体にたってレートを固定したりする場合があります。
ベンチマーク比較
| 市場規模 | 匿名化されたソース | 一次ギャップドライバー |
|---|---|---|
| 60.3 ビリオン 米ドル(2025年) | Mordor Intelligence | - |
| 40.4 ビリオン 米ドル(2024年) | グローバル コンサルタンシー A | すべてのデータセンタータイプにわたる総投資を追跡し、収益ではなく設備投資を測定 |
| 15.5 ビリオン 米ドル(2024年) | 地域コンサルタンシー B | ハイパースケールをマネージドおよびエッジサイトと混合し、自社建設容量を除外 |
| 3.0 ビリオン 米ドル(2025年) | 業界団体 C | クアラルンプール クラスターに焦点を当て、ジョホールのメガキャンパス建設を省略 |
スコープと指標の相違点が調整されれば、当社の厳密なモデルは意思決定者にとって最もバランスが取れた再現性の高いベースラインを提供します。
レポートが回答する主要設問
マレーシア ハイパースケール データセンター 市場の現在の規模と成長見通しは?
市場規模は2025年に6.03 ビリオン 米ドルに達しており、2031年までに40.16 ビリオン 米ドルに達すると予測され、37.17%のCAGRを記録する見込みです
ハイパースケール容量において最も急速に拡大しているマレーシアの地域はどこですか?
ジョホールは国内で最も急速に成長するデータセンタークラスターであり、低い土地コストとシンガポールへの直接接続により、2035年までに容量が5GWを超えると見込まれています。
データセンター投資家を引き付けている政府インセンティブは何ですか?
MyDIGITALの税制優遇、マレーシアデジタル(MD)ステータスの特典、デジタル投資局(Digital Investment Office)を通じた簡素化された審査がプロジェクトのリードタイムを短縮し、適格オペレーターの法人税負担を軽減しています。
再生可能エネルギー供給の不足はハイパースケール拡大計画にどのような影響を与えますか?
系統連系の再生可能エネルギーは国内発電量の19%しかカバーしておらず、ハイパースケーラーの100%クリーン電力目標に対して不足を生じさせ、長期電力購入契約に複雑さをもたらしています。
高熱AIワークロードに対応するよう設計されたデータセンター機械冷却システムの予測成長率はどのくらいか?
GPU密度の高いラック向けに設計された液体冷却およびイマージョン冷却を含む機械システムは、オペレーターが高熱AIワークロードに対応するために改修を進める中、38.10%のCAGRで拡大している
2025年7月の電力関税変更はオペレーターにどのような財務的影響をもたらしますか?
超高圧帯への再分類により、データセンターの電力料金が10〜15%上昇し、100MW施設の年間コストに約6,300万リンギット(RM)が追加される見込みです。
- データセンター電力市場 世界の電源システム需要(コンポーネント、ティア、施設規模別)
- データセンター建設市場 世界の建設市場を、ティア、施設規模、施設タイプ別に分析。
- 人工知能(AI)データセンター市場 世界市場のAI施設を、施設タイプ、コンポーネント、ティア別に分析。
- マレーシアデータセンター電力市場 マレーシアにおける電力システムを、コンポーネント、施設タイプ、施設規模別に分類。
- マレーシアデータセンターラック市場 マレーシア全域のラック需要を、ラックサイズ、ラックタイプ、階層別に網羅。
- マレーシア データセンター建設市場 マレーシアの建設を、ティア、施設規模、施設タイプ別に分類。
- マレーシア データセンター冷却市場 マレーシア全域の冷却需要を、冷却技術、冷却コンポーネント、階層別に網羅。