
Taille et parts du marché des centres de données hyperscale en Malaisie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2020 - 2024 |
| Taille du Marché (2026) | 8.27 Milliards de dollars |
| Taille du Marché (2031) | 40.16 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 37.17 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des centres de données hyperscale en Malaisie par Mordor Intelligence
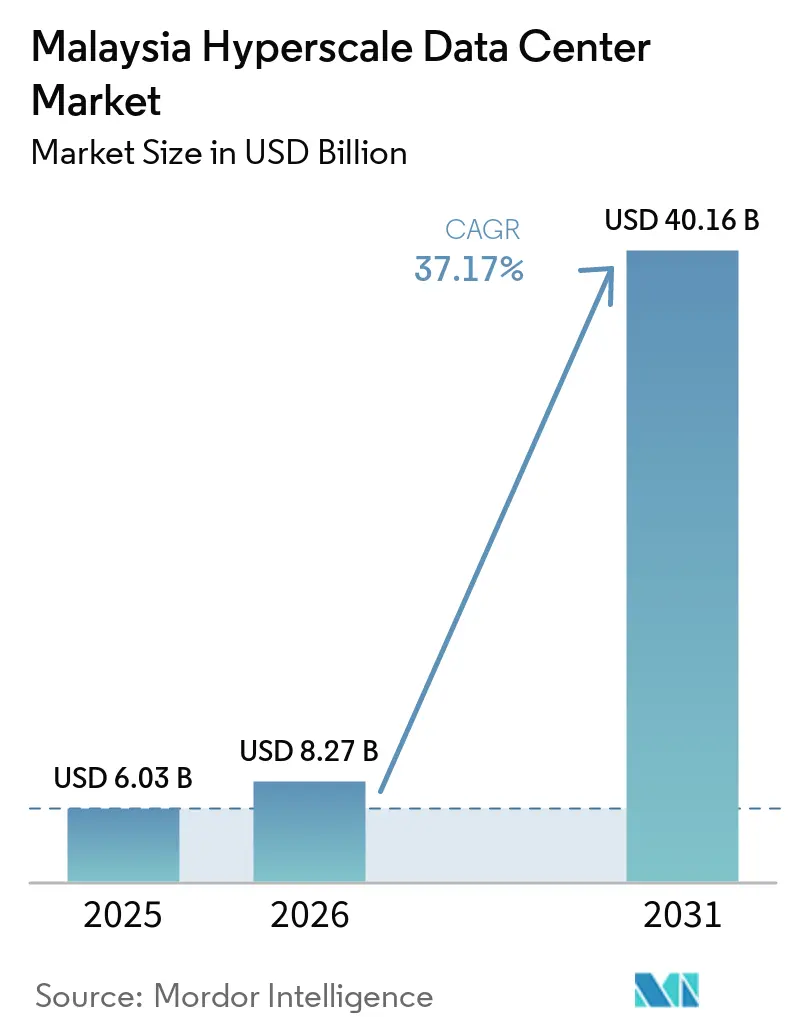
La taille du marché des centres de données hyperscale en Malaisie devrait passer de 6,03 milliards USD en 2025 à 8,27 milliards USD en 2026, pour atteindre 40,16 milliards USD d'ici 2031, avec un CAGR de 37,17 % sur la période 2026-2031. En termes de parc installé, le marché était évalué à 0,79 millier de mégawatts en 2025 et devrait croître de 2,19 milliers de mégawatts en 2026 à 8,95 milliers de mégawatts d'ici 2031, à un CAGR de 32,52 % durant la période de prévision (2026-2031).
Les annonces continues de dépenses d'investissement des hyperscalers, les incitations fiscales gouvernementales et une transition rapide vers des installations prêtes pour l'IA accélèrent les déploiements, tandis que les améliorations de la connectivité et les perspectives abondantes en énergie verte amplifient l'appétit des investisseurs. Les campus en autoconstruction dominent encore la capacité, mais la colocation haute densité multi-locataires croît plus rapidement, portée par les petites plateformes cloud cherchant une entrée rapide et peu capitalistique. L'infrastructure mécanique, notamment le refroidissement liquide et par immersion, dépasse toutes les autres dépenses en composants, les opérateurs procédant à des modernisations pour les clusters GPU. Sur le plan régional, la proximité de Johor avec Singapour et la moindre valeur des terrains stimulent l'expansion la plus rapide, bien que la vallée de Klang conserve une masse critique en termes de talents et de densité de réseau.
Points clés du rapport
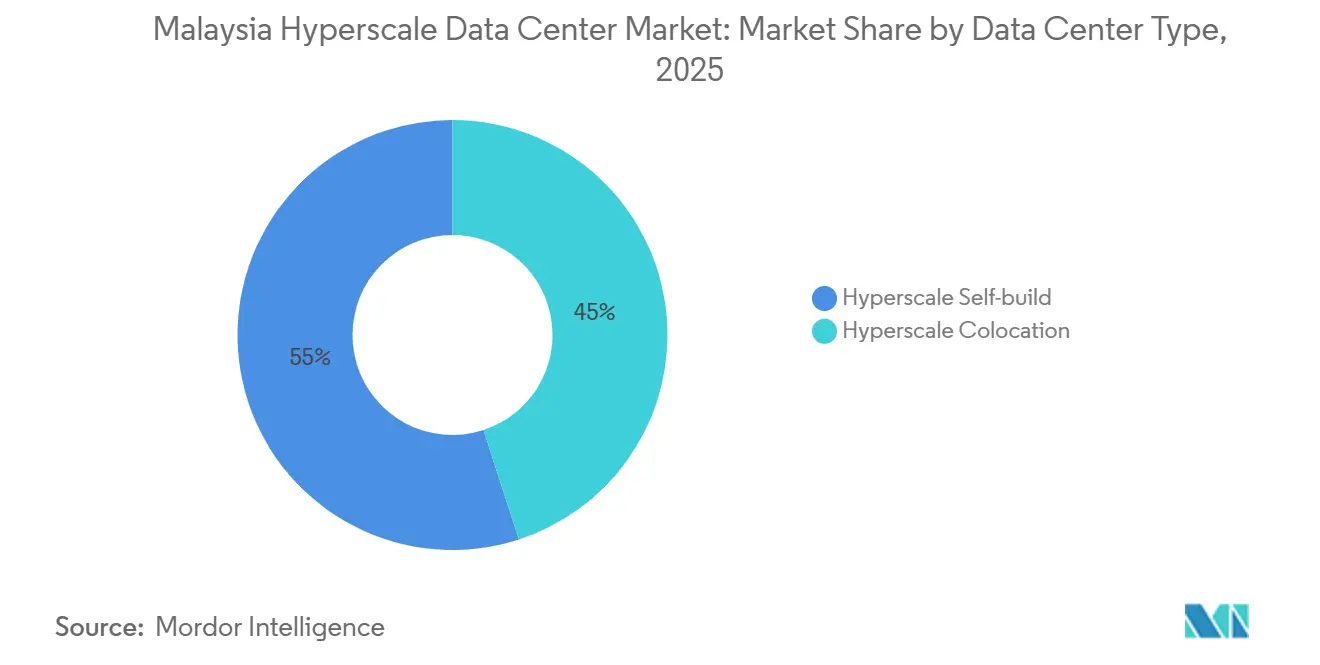
- Par type de centre de données, les installations auto-construites par les hyperscalers détenaient 55 % de la part de marché des centres de données hyperscale en Malaisie en 2025 ; la colocation hyperscale progresse à un CAGR de 38,40 % jusqu'en 2031.
- Par composant, l'infrastructure informatique représentait 40 % de la taille du marché des centres de données hyperscale en Malaisie en 2025, et l'infrastructure mécanique devrait croître à un CAGR de 38,10 % jusqu'en 2031.
- Par norme de niveau, les déploiements de niveau III représentaient 73 % de la taille du marché des centres de données hyperscale en Malaisie en 2025, tandis que les installations de niveau IV se développent à un CAGR de 37,50 % entre 2026 et 2031.
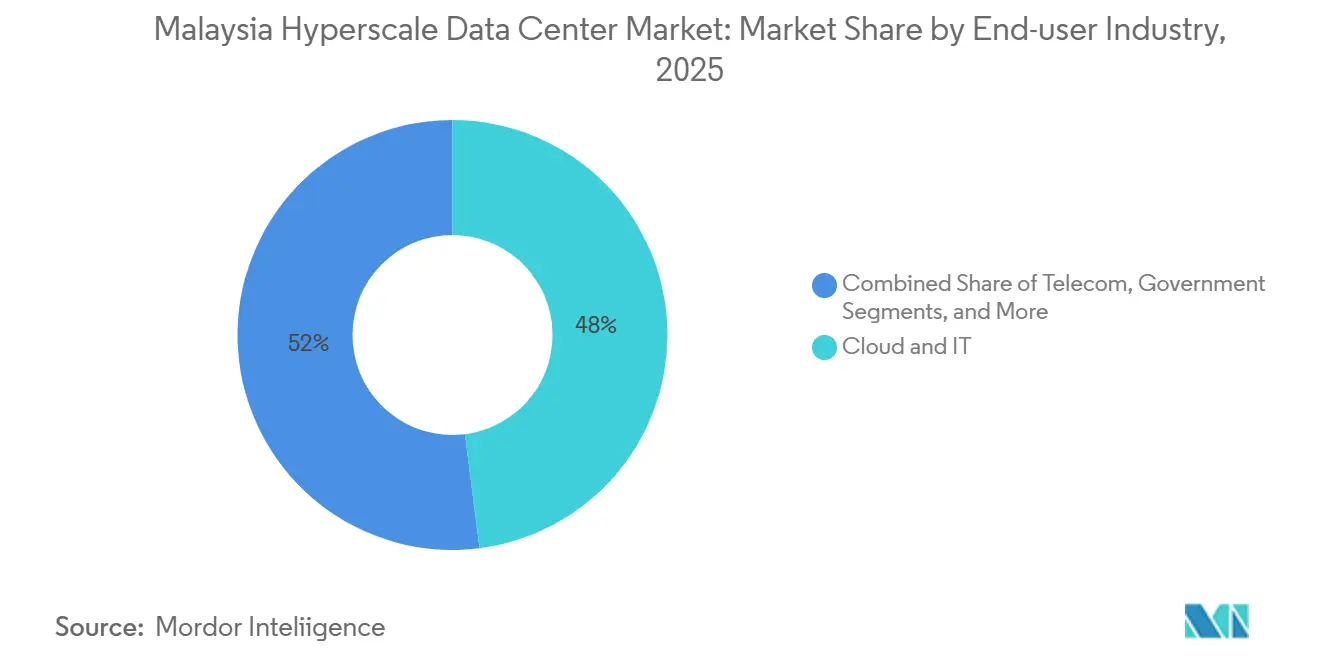
- Par secteur d'utilisation final, les services cloud et informatiques représentaient 50 % de la taille du marché des centres de données hyperscale en Malaisie en 2025, et les médias et le divertissement devraient croître à un CAGR de 38,30 % jusqu'en 2031.
- Par taille de centre de données, les installations massives captaient 45 % de la capacité en 2025 et les campus à très grande échelle croissent à un CAGR de 39,0 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des centres de données hyperscale en Malaisie
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Hausse des annonces de dépenses d'investissement des hyperscalers | +12.5% | National, vallée de Klang et Johor | Moyen terme (2 à 4 ans) |
| Adoption rapide du commerce électronique et des services bancaires numériques | +10.2% | Centres urbains ; débordement vers les villes secondaires | Court terme (≤ 2 ans) |
| Incitations gouvernementales dans le cadre de MyDIGITAL et de la voie rapide verte | +5.8% | National ; premiers gains à Cyberjaya et Johor Bahru | Moyen terme (2 à 4 ans) |
| Nouveaux atterrissages de câbles sous-marins internationaux | +4.1% | Régions côtières, Johor et Penang | Long terme (≥ 4 ans) |
| Tarif d'électricité verte permettant des accords d'achat d'énergie 24h/24 et 7j/7 | +3.7% | National ; plus fort au Sarawak et au Sabah | Long terme (≥ 4 ans) |
| Excédent hydroélectrique au Sarawak et au Sabah | +2.2% | Malaisie orientale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La hausse des annonces de dépenses d'investissement des hyperscalers stimule l'expansion du marché
Un pipeline sans précédent de 14,7 milliards USD provenant de Google, AWS, Oracle et Microsoft a repositionné le marché des centres de données hyperscale en Malaisie comme un pôle régional de premier rang en l'espace de 18 mois.[1] Ces investissements éclipsent le bilan décennal de Singapour, déclenchant des dépenses parallèles en distribution d'énergie, systèmes de refroidissement liquide et anneaux de fibres inter-campus. La dynamique concurrentielle entre les ' quatre grands ' élève les normes de conception, encourageant des campus de plus de 300 MW conçus pour les grappes d'entraînement d'IA. Les fournisseurs secondaires - des appareillages de commutation aux modules d'eau réfrigérée - ont accéléré l'expansion de leurs empreintes en Malaisie, renforçant un cycle vertueux de chaîne d'approvisionnement pour le secteur.
La transformation du commerce électronique et des services bancaires numériques accélère l'adoption du cloud
La production de l'économie numérique dépassera 25% du PIB national en 2025, portée par les pics du commerce électronique et les nouvelles banques numériques agréées qui exigent une latence inférieure à 10 ms. Les festivals d'achats du 11.11 et du 12.12 génèrent des volumes de transactions que seules les installations hyperscale peuvent absorber, tandis que la montée en puissance régionale de TikTok Shop souligne l'importance des nœuds de modération de contenu pilotés par l'IA. Les candidats aux licences de banque numérique tels que GXBank citent les exigences du Niveau IV pour un traitement ininterrompu du registre comptable.[2] Bien que la monétisation de la 5G soit en deçà des attentes, les futures zones périphériques liées aux déploiements nationaux de la 5G autonome stimuleront les taux d'utilisation dans les grappes distribuées.
Le cadre de politique gouvernementale procure des avantages concurrentiels
Le plan directeur MyDIGITAL, les incitations au statut Malaysia Digital (MD) et un Bureau d'investissement numérique rationalisé réduisent les délais d'approbation de plusieurs mois, raccourcissant le délai de mise sur le marché par rapport aux concurrents régionaux.[3] Les abattements fiscaux sur les sociétés et les crédits d'impôt à l'investissement améliorent les calculs de taux de rendement interne pour les nouvelles constructions, tandis que la Politique nationale sur le cloud d'octobre 2024 apporte de la clarté sur les exigences en matière de souveraineté des données et de cybersécurité. Le Régime d'approvisionnement en énergie renouvelable pour les entreprises, lancé en 2024, permet l'achat direct d'énergie verte, alignant les projets sur les engagements de décarbonisation des entreprises.
L'infrastructure internationale de câbles sous-marins renforce la connectivité
Des projets de câbles tels que SEA-ME-WE 6 et le système MIST d'une valeur de 300 millions USD diversifient les itinéraires et réduisent la latence vers les pôles critiques de la région Asie-Pacifique. La dérogation accordée par la Malaisie au cabotage pour les navires de réparation réduit les risques d'indisponibilité et les coûts de maintenance. Une plus grande diversité d'itinéraires réduit également la dépendance à Singapour en tant que nœud de transit, permettant des interconnexions directes vers les zones de disponibilité du cloud régional et renforçant l'attractivité du marché des centres de données hyperscale en Malaisie pour les fournisseurs de contenu.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Énergie renouvelable sur réseau limitée | -6.8% | National ; plus aigu en Malaisie péninsulaire | Moyen terme (2 à 4 ans) |
| Coûts de construction élevés liés aux équipements mécano-électroniques et de plomberie importés et aux primes foncières | -5.2% | Centres urbains, notamment la vallée de Klang | Court terme (≤ 2 ans) |
| Restrictions liées au stress hydrique au Selangor | -3.1% | Selangor ; grandes conurbations | Court terme (≤ 2 ans) |
| Lente monétisation de la 5G retardant l'utilisation périphérique | -2.8% | National | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
L'offre limitée d'énergie renouvelable freine l'expansion des hyperscalers
Les énergies renouvelables raccordées au réseau ne couvrent que 19% de la production nationale, bien en deçà des objectifs de 100% d'énergie sans carbone des hyperscalers. Le charbon et le gaz représentent encore 81% de l'approvisionnement, limitant l'émission d'accords d'achat d'énergie d'entreprise malgré le Tarif d'électricité verte de 2024. Le plan de modernisation du réseau de Tenaga Nasional Berhad d'une valeur de 10,3 milliards USD vise à intégrer davantage d'énergies renouvelables, mais les délais risquent de prendre du retard par rapport aux nouvelles charges de travail d'IA prévues pour 2026-2027. L'excédent hydroélectrique du Sarawak offre une solution de contournement, mais les goulets d'étranglement de transmission vers les centres de charge péninsulaires restent non résolus.
La hausse des coûts de construction et d'exploitation remet en question la rentabilité
Les refroidisseurs, générateurs et appareillages de commutation importés sont facturés en devises étrangères fortes, tandis que les terrains de premier choix à Cyberjaya et Johor Bahru se sont fortement appréciés. La reclassification tarifaire de l'électricité de juillet 2025 place les centres de données dans une bande à très haute tension, augmentant les coûts d'énergie de 10 à 15% et réduisant les marges. Pour un campus de 100 MW, les dépenses d'exploitation annuelles pourraient augmenter de 63 millions RM, contraignant les opérateurs à rechercher des accords d'achat d'énergie renouvelable à long terme et à introduire progressivement le refroidissement liquide qui améliore l'efficacité d'utilisation de l'énergie.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de centre de données : la domination de l'auto-construction fait face au défi de la colocation
Les campus auto-construits détenaient 55 % de la part de marché des centres de données hyperscale en Malaisie en 2025, les hyperscalers ayant privilégié des agencements sur mesure et un contrôle direct sur les systèmes mécaniques, électriques et de plomberie. La taille du marché des centres de données hyperscale en Malaisie liée aux projets auto-construits est soutenue par le campus de Google dans la vallée de Klang d'une valeur de 2,00 milliards USD et par l'engagement d'AWS de 6,20 milliards USD pour une zone de triple disponibilité. L'engagement d'Oracle de 6,50 milliards USD ancre davantage ce modèle, garantissant des locataires d'ancrage pour les mises à niveau de la distribution d'énergie en amont. Toutefois, les constructions propres se heurtent à la rareté des terrains et aux longs délais de raccordement au réseau électrique.
La colocation hyperscale, en expansion à un CAGR de 38,40 %, offre une mise en service rapide grâce à des blocs d'alimentation et de refroidissement partagés. Le campus JH1 de 150 MW prêt pour l'IA de Princeton Digital Group à Johor illustre comment la colocation à grande échelle peut obtenir un financement vert aligné sur les clauses de durabilité des hyperscalers. Digital Edge et STT GDC tirent parti de l'amortissement des coûts multi-locataires pour déployer des baies à refroidissement par immersion à grande échelle. Sur la période 2025-2031, la demande croissante de zones d'inférence d'IA et la flexibilité des budgets d'investissement devraient éroder la part des constructions propres, bien que les deux modèles coexisteront selon les niveaux de charge de travail.


Par composant : l'infrastructure informatique en tête pendant que les systèmes mécaniques accélèrent
Les piles informatiques — serveurs, stockage et réseaux — ont absorbé 40 % des dépenses de 2025, les nœuds denses en GPU et les commutateurs 400G/800G alimentant l'IA et l'analytique haute fréquence. Le marché des centres de données hyperscale en Malaisie bénéficie de l'adoption de la mémoire persistante qui réduit la latence de lecture lors des pics de charge du commerce électronique. Les systèmes électriques, le deuxième poste de coût le plus important, font de plus en plus appel à des chaînes d'onduleurs modulaires et conteneurisés pour raccourcir les délais de construction.
L'infrastructure mécanique connaît la croissance la plus rapide à un CAGR de 38,10 %, car les solutions de refroidissement liquide et par immersion monophasée sont indispensables pour les baies dépassant 70 kW. Les opérateurs testent des boucles à plaques froides directement sur puce qui réduisent le PUE des installations jusqu'à 0,15 point. Sustainable Metal Cloud démontre des économies d'énergie de 50 % lors d'essais comparatifs, incitant ses pairs à adopter des conceptions similaires. À mesure que les dépenses d'investissement mécaniques augmentent, les stratégies de prolongation de la durée de vie des équipements, telles que les systèmes adiabatiques sans réfrigérant pour les campus alimentés par l'hydroélectricité du Sarawak, gagnent en popularité.
Par norme de niveau : la domination du Niveau III mise à l'épreuve par la croissance du Niveau IV
Les sites de niveau III représentent 73 % de la capacité installée, équilibrant coût et disponibilité de 99,982 %. Les entreprises migrant des charges de travail SAP HANA ou SaaS à faible latence acceptent la redondance de niveau III, et la plupart des nœuds de diffusion de contenu suivent la même logique. Les bases de référence du cloud gouvernemental reflètent actuellement ce niveau pour le calcul à usage général.
Le niveau IV, en revanche, croît à un CAGR de 37,50 % car les réglementations sur la banque numérique et la formation d'IA en temps réel exigent une disponibilité de 99,995 %. La loi sur la cybersécurité de 2024 classe les systèmes bancaires, de télécommunications et de transport comme infrastructures d'information critiques, imposant de facto le niveau IV pour de nombreux nouveaux déploiements. Le futur campus d'Oracle à Kedah vise cette norme avec des alimentations électriques redondantes et des appareillages de commutation tolérants aux pannes. La taille du marché des centres de données hyperscale en Malaisie allouée aux constructions de niveau IV est donc appelée à augmenter fortement dans les secteurs bancaire, de la santé et des charges de travail souveraines.
Par secteur d'utilisateur final : les services cloud dominent au milieu de la croissance des médias
Les services cloud et informatiques ont consommé 48 % de la demande de 2025, les hyperscalers ayant élargi leurs portefeuilles de services ASEAN depuis les zones de disponibilité malaisiennes. Les fournisseurs de SaaS utilisent les sites de Johor comme emplacements de reprise après sinistre redondants, renforçant la réputation du marché des centres de données hyperscale en Malaisie en matière de résilience régionale. Les opérateurs de télécommunications, la deuxième tranche la plus importante, intègrent des nœuds de périphérie pour les essais de découpage de réseau 5G.
Les médias et le divertissement affichent le CAGR le plus élevé à 38,30 % grâce aux politiques régionales de localisation de contenu et à la hausse des abonnés aux services de streaming en ligne. ByteDance ancre des clusters GPU à Johor pour transcoder des vidéos courtes avec des latences de l'ordre de la milliseconde. Les charges de travail gouvernementales augmentent régulièrement à mesure que les ministères se consolident sur un cadre de cloud souverain, tandis que les acteurs du secteur des services bancaires, financiers et d'assurance tirent parti des nouvelles licences de banque numérique pour capter les segments sous-bancarisés.


Par taille de centre de données : les installations massives en tête pendant que la méga-échelle accélère
Les sites massifs entre 25 MW et 60 MW détiennent 45% de la charge installée, reflétant la préférence des hyperscalers pour des campus modulaires à bâtiments multiples. Ces empreintes équilibrent les économies d'échelle avec des décaissements d'investissement échelonnés, en faisant le format de référence du marché des centres de données hyperscale en Malaisie.
Les projets à méga-échelle de plus de 60 MW connaissent la croissance la plus rapide à un CAGR de 39,0%, catalysée par la densité des grappes de GPU et l'effet de levier des contrats d'achat d'énergie renouvelable. Le campus de 290 MW de NTT à Johor et le site de 256 MW de Vantage à Cyberjaya illustrent cette tendance. L'expansion de 220 MW de STACK Infrastructure associe le refroidissement direct par liquide au stockage par batterie sur site pour réduire les charges de pointe. Les stratégies de réserve foncière visent désormais des zones de 100 hectares pour sécuriser à l'avance les corridors d'expansion face à l'accélération des exigences de calcul d'IA.
Analyse géographique
La vallée de Klang conserve le plus grand groupe du pays grâce à des dorsales de fibres optiques matures, une main-d'œuvre qualifiée et la proximité gouvernementale. Le choix de Google pour l'Elmina Business Park pour son premier campus renforce la confiance continue des investisseurs malgré les mises en garde relatives au stress hydrique au Selangor. Les trois constructions de Microsoft dans le Grand Kuala Lumpur approfondissent le pipeline d'approvisionnement, mais la hausse des tarifs d'électricité pousse les opérateurs vers des mises à niveau d'efficacité ou des solutions solaires partielles hors réseau combinées à du stockage.
Johor émerge comme le nœud à la croissance la plus rapide du marché des centres de données hyperscale en Malaisie, alimenté par des terrains dont le prix est inférieur jusqu'à 60% par rapport à Singapour. JPMorgan prévoit que la capacité pourrait dépasser 5 GW d'ici 2035, un scénario étayé par les engagements de plusieurs centaines de mégawatts de Princeton Digital Group et NTT. Les autorités de l'État ont cependant rejeté 30% des demandes de janvier à mai 2024 pour préserver les réserves d'eau et d'énergie, signalant une vérification de durabilité plus stricte qui pourrait allonger les cycles d'approbation pour les nouveaux entrants.
La Malaisie orientale, avec le Sarawak, exploite sa base hydroélectrique de 6,2 GW pour attirer des campus à empreinte carbone neutre. Les goulets d'étranglement de transmission vers les centres de charge péninsulaires limitent le potentiel d'exportation, mais la demande locale pour les fermes d'entraînement de modèles d'IA soutient les concepts de méga-campus verts. Penang et Kedah maintiennent une part modérée ; les écosystèmes de semi-conducteurs présents réduisent les délais d'approvisionnement en pièces détachées et permettent un transport routier sans friction de modules préfabriqués vers les nouveaux sites.
Paysage concurrentiel
Concentration du Marché
La concurrence est modérément fragmentée, aucun opérateur ne dépassant un quart de la charge informatique installée. Les hyperscalers mondiaux, auto-construisant dans les régions principales, s'appuient sur la colocation pour la demande de pointe, garantissant des ratios de revenus par mètre carré diversifiés dans l'ensemble des installations. Equinix et Digital Realty utilisent la cohérence de leur plateforme mondiale pour attirer des locataires dans les services financiers adhérant aux directives de transfert transfrontalier.
Les spécialistes régionaux comme YTL Data Center et Princeton Digital Group exploitent leurs réserves foncières locales et leurs partenariats avec les services publics pour obtenir des avantages en termes de rapidité d'accès à l'énergie. Digital Edge teste le stockage hybride à supercondensateurs avec Donghwa ES pour réduire la durée de fonctionnement des générateurs et ainsi réduire les émissions du Champ d'application 1. La technologie d'immersion de Sustainable Metal Cloud remporte des contrats de preuve de concept auprès de cabinets de recherche axés sur l'IA, offrant des économies d'énergie de 50% sur des charges de travail comparables.
L'innovation autour de la couverture des risques liés aux énergies renouvelables, des systèmes d'extinction d'incendie pour les cuves d'immersion conçus pour les emplacements périphériques et de la gestion des centres de données par l'IA (DCIM) émerge comme une différenciation clé. Des opportunités d'espaces blancs persistent en Malaisie orientale où les attributs verts liés à l'hydroélectricité permettent une tarification premium pour les contrats de correspondance d'énergie propre 24h/24 et 7j/7.
Leaders du secteur des centres de données hyperscale en Malaisie
-
Microsoft Corporation
-
Amazon Web Services
-
Google (Alphabet Inc.)
-
NTT Ltd.
-
Keppel Data Centres
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Juillet 2025 : La restructuration tarifaire en Malaisie place les centres de données dans une bande à très haute tension, augmentant les coûts d'énergie de 10 à 15%.
- Mai 2025 : Google attribue à Gamuda un contrat de construction de 1 milliard RM et achète 389 acres à Negeri Sembilan.
- Avril 2025 : La Malaisie publie des directives sur le transfert transfrontalier de données personnelles définissant les normes d'adéquation.
- Mars 2025 : Microsoft confirme le lancement de trois centres de données malaisiens d'ici le deuxième trimestre 2025, avec une projection de création de 37 575 nouveaux emplois.
Cadre de la méthodologie de recherche et portée du rapport
Définitions du marché et couverture principale
Notre étude définit le marché des centres de données hyperscale en Malaisie comme le chiffre d'affaires annuel généré par des installations en autoconstruction ou en gros conçues pour fonctionner au-delà de 10 MW de charge informatique critique. Les chiffres sont exprimés en dollars américains et couvrent l'utilisation interne des opérateurs cloud ainsi que les baux en gros sous contrat.
Exclusions du périmètre : les suites de colocation de détail, les sites inférieurs à 10 MW, les micro-sites de périphérie et les revenus des services gérés sont exclus.
Aperçu de la segmentation
- Par type de centre de données
- Auto-construction hyperscale
- Colocation hyperscale
- Par composant
- Infrastructure informatique
- Infrastructure de serveurs
- Infrastructure de stockage
- Infrastructure réseau
- Infrastructure électrique
- Systèmes d'alimentation sans interruption
- Générateurs
- Unités de distribution d'énergie
- Commutateurs de transfert et appareillages de commutation
- Autres infrastructures électriques
- Infrastructure mécanique
- Systèmes de refroidissement
- Racks
- Autres infrastructures mécaniques
- Construction générale
- Développement du noyau et de l'enveloppe
- Services d'installation et de mise en service
- Ingénierie de conception
- Détection d'incendie, suppression et sécurité physique
- Solutions de gestion des centres de données et des bâtiments (DCIM / BMS)
- Infrastructure informatique
- Par norme de niveau
- Niveau III
- Niveau IV
- Par secteur d'utilisateur final
- Services cloud et informatiques
- Télécommunications
- Médias et divertissement
- Gouvernement
- Services bancaires, financiers et d'assurance
- Industrie manufacturière
- Commerce électronique
- Autres utilisateurs finaux
- Par taille de centre de données
- Grand (inférieur ou égal à 25 MW)
- Massif (supérieur à 25 MW et inférieur ou égal à 60 MW)
- Méga (supérieur à 60 MW)
Méthodologie de recherche détaillée et validation des données
Recherche primaire
Des entretiens structurés avec des développeurs d'installations, des ingénieurs en services publics et des architectes cloud à Johor, dans la vallée de Klang et à Penang ont confirmé les plages de PUE réalisables, les prix des contrats et les courbes de montée en puissance des capacités, comblant les lacunes laissées par les sources documentaires.
Recherche documentaire
Nous avons compilé des données de référence à partir de la Commission malaisienne des communications et du multimédia, des statistiques énergétiques de la Commission de l'énergie, des tableaux de flux de capitaux de Bank Negara et des outils de suivi des investissements de la Malaysia Digital Economy Corporation. Les informations commerciales de l'Asia Pacific Data Centre Association, les journaux d'importation douanière pour les serveurs, les dépôts publics archivés dans D&B Hoovers et les actualités capturées via Dow Jones Factiva ont complété le tableau. Ces sources illustrent, sans épuiser, le pool de références utilisé.
Dimensionnement du marché et prévisions
Une reconstruction descendante commence par la capacité opérationnelle et annoncée en MW, réconciliée avec les données de raccordement au réseau, puis multipliée par l'utilisation moyenne et le prix par kW pour atteindre le chiffre d'affaires de 2025. Des vérifications ascendantes sélectives — récapitulatifs de réserves foncières échantillonnées et taux de location divulgués — calibrent les totaux. Les variables clés comprennent les tarifs du réseau, les ajouts de capacité, les réservations cloud des hyperscalers, les mises à niveau des câbles sous-marins et l'absorption des quotas d'énergie renouvelable. Une régression multivariée soutenue par des extensions ARIMA projette le marché jusqu'en 2030 ; les moyennes régionales convenues lors des appels d'experts résolvent les points de données manquants.
Validation des données et cycle de mise à jour
Les résultats passent par des contrôles de variance à plusieurs niveaux ; les anomalies déclenchent une révision, et chaque hypothèse est re-validée avant publication. Le modèle est actualisé annuellement, avec des mises à jour intermédiaires pour les chocs majeurs de capacité ou de tarif.
Pourquoi la base de référence de Mordor Intelligence sur les centres de données hyperscale en Malaisie est fiable
Les estimations publiées divergent parce que chaque cabinet choisit des périmètres, des bases de prix ou des cadences d'actualisation différents.
Mordor Intelligence comptabilise les revenus des actifs hyperscale en autoconstruction et en gros, applique des taux de change constants de 2024 et réévalue les facteurs tous les douze mois, tandis que d'autres études peuvent ne suivre que les dépenses d'investissement, omettre le pipeline de croissance de Johor ou figer les taux pour toute la durée de l'étude.
Comparaison de référence
| Taille du marché | Source anonymisée | Facteur principal d'écart |
|---|---|---|
| 6,03 milliards USD (2025) | Mordor Intelligence | - |
| 4,04 milliards USD (2024) | Cabinet de conseil mondial A | Suit l'investissement total dans tous les types de centres de données ; mesure les dépenses d'investissement, pas les revenus |
| 1,55 milliard USD (2024) | Cabinet de conseil régional B | Mélange hyperscale avec les sites gérés et de périphérie ; exclut la capacité en autoconstruction |
| 0,30 milliard USD (2025) | Association sectorielle C | Se concentre sur le cluster de Kuala Lumpur ; omet les constructions de méga-campus à Johor |
Une fois les périmètres et les métriques divergents réconciliés, notre modèle rigoureux offre la base de référence la plus équilibrée et la plus reproductible pour les décideurs.
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle et les perspectives de croissance du marché des centres de données hyperscale en Malaisie ?
Le marché s'établit à 6,03 milliards USD en 2025 et devrait atteindre 40,16 milliards USD d'ici 2031, enregistrant un CAGR de 37,17 %
Quelle région malaisienne connaît la croissance la plus rapide en matière de capacité hyperscale ?
Johor est le groupe de centres de données à la croissance la plus rapide du pays, avec une capacité qui devrait dépasser 5 GW d'ici 2035 grâce à des coûts fonciers plus bas et des liens directs avec Singapour
Quelles incitations gouvernementales attirent les investisseurs dans les centres de données ?
Les avantages fiscaux MyDIGITAL, les avantages du statut Malaysia Digital (MD) et les approbations simplifiées via le Bureau d'investissement numérique raccourcissent les délais de réalisation des projets et réduisent la charge fiscale des entreprises pour les opérateurs éligibles
Comment l'offre limitée d'énergie renouvelable affecte-t-elle les plans d'expansion hyperscale ?
Les énergies renouvelables raccordées au réseau ne couvrent que 19% de la production nationale, créant un déficit par rapport aux objectifs d'énergie 100% propre des hyperscalers et ajoutant de la complexité aux accords d'achat d'énergie à long terme
Quelle est la croissance prévue pour les systèmes de refroidissement mécanique des centres de données conçus pour gérer les charges de travail d'IA à haute densité thermique ?
Les systèmes mécaniques, notamment le refroidissement liquide et par immersion conçus pour les baies denses en GPU, se développent à un CAGR de 38,10 % à mesure que les opérateurs modernisent leurs installations pour les charges de travail d'IA à haute densité thermique
Quel impact financier le changement de tarif d'électricité de juillet 2025 aura-t-il sur les opérateurs ?
La reclassification dans la bande à très haute tension devrait augmenter les factures d'électricité des centres de données de 10 à 15%, ajoutant environ 63 millions RM de coûts annuels pour une installation de 100 MW
- Marché singapourien des centres de données hyperscale
- Marché des centres de données hyperscale de Thaïlande
- Marché des centres de données hyperscale aux Émirats arabes unis
- Marché des centres de données hyperscale à Hong Kong
- Marché des data centers hyperscale en Australie
- Marché des Centres de Données Hyperscale en Indonésie
- Marché de l'Alimentation des Centres de Données Demande mondiale de systèmes d'alimentation, répartie par composant, niveau (tier) et taille d'installation.
- Marché de la construction de centres de données Construction à l'échelle mondiale, répartie par niveau, taille d'installation et type d'installation.
- Marché des centres de données à intelligence artificielle (IA) Installations d'IA sur le marché mondial, couvrant le type d'installation, le composant et le niveau.
- Marché de l'Alimentation des Centres de Données en Malaisie Systèmes d'alimentation en Malaisie, répartis par composant, type d'installation et taille d'installation.
- Marché des Baies de Centres de Données en Malaisie Demande de racks en Malaisie, couvrant la taille des racks, le type de racks et le niveau.
- Marché de la construction de centres de données en Malaisie La construction en Malaisie, répartie par niveau (tier), taille d'installation et type d'installation.
- Marché du refroidissement des centres de données en Malaisie Demande de refroidissement en Malaisie, couvrant la technologie de refroidissement, le composant de refroidissement et le niveau.