
Tamaño y Participación del Mercado de Centros de Datos Hiperescala de Malasia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2020 - 2024 |
| Tamaño del Mercado (2026) | 8.27 Mil millones de dólares |
| Tamaño del Mercado (2031) | 40.16 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 37.17 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Centros de Datos Hiperescala de Malasia por Mordor Intelligence
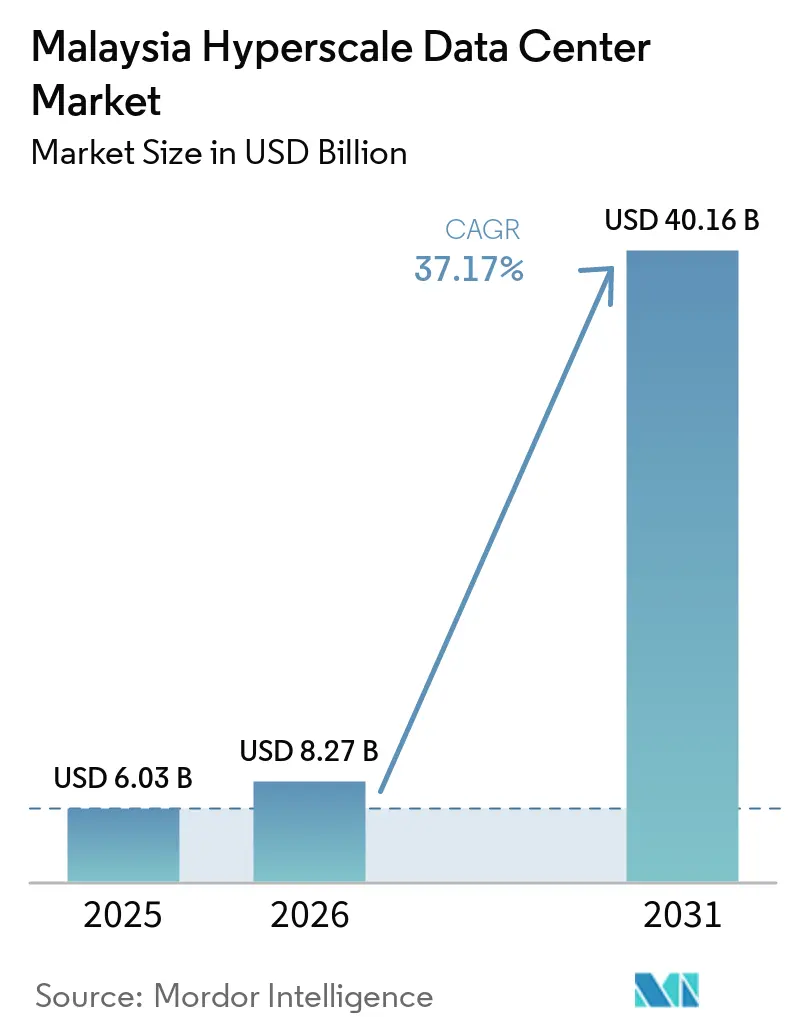
Se espera que el tamaño del Mercado de Centros de Datos Hiperescala de Malasia aumente de 6,03 mil millones de USD en 2025 a 8,27 mil millones de USD en 2026 y alcance los 40,16 mil millones de USD en 2031, creciendo a una CAGR del 37,17% durante el período 2026-2031. En términos de base instalada, el mercado fue valorado en 0,79 miles de megavatios en 2025 y se espera que crezca de 2,19 miles de megavatios en 2026 a 8,95 miles de megavatios en 2031, a una CAGR del 32,52% durante el período de pronóstico (2026-2031).
Los continuos anuncios de gastos de capital por parte de los hiperescaladores, los incentivos fiscales gubernamentales y un rápido desplazamiento hacia instalaciones preparadas para inteligencia artificial están acelerando los despliegues, mientras que las mejoras en conectividad y las abundantes perspectivas de energía verde amplifican el apetito inversor. Los campus de construcción propia aún dominan la capacidad, pero la coubicación de alta densidad y múltiples inquilinos crece más rápido, impulsada por plataformas de nube más pequeñas que buscan una entrada rápida y con poco capital. La infraestructura mecánica, especialmente la refrigeración líquida y por inmersión, supera en gasto a todos los demás componentes a medida que los operadores realizan adaptaciones para clústeres de GPU. A nivel regional, la proximidad de Johor a Singapur y los menores costos de terreno impulsan la expansión más rápida, aunque el Valle de Klang mantiene una masa crítica en talento y densidad de red.
Conclusiones clave del informe
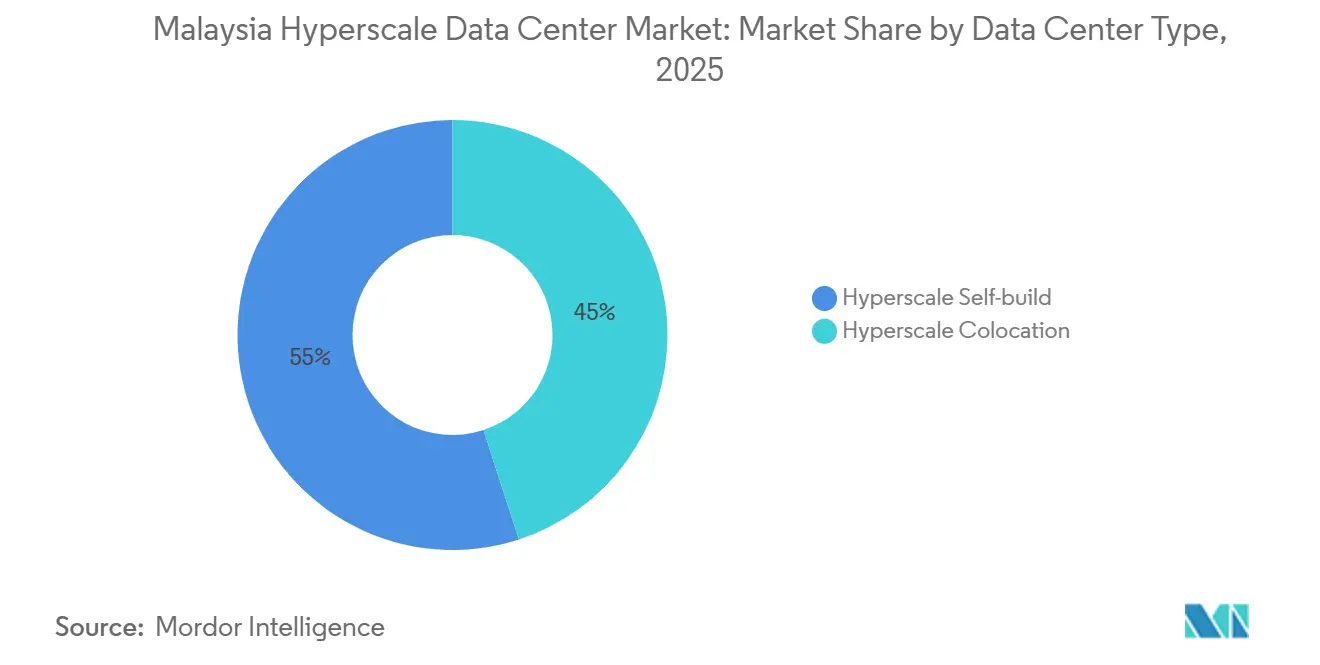
- Por tipo de centro de datos, las instalaciones de construcción propia de hiperescaladores representaron el 55% de la participación del mercado de centros de datos hiperescala de Malasia en 2025; la coubicación hiperescala avanza a una CAGR del 38,40% hasta 2031.
- Por componente, la infraestructura de TI representó el 40% del tamaño del mercado de centros de datos hiperescala de Malasia en 2025, y se proyecta que la infraestructura mecánica crezca a una CAGR del 38,10% hasta 2031.
- Por estándar de nivel, los despliegues de Nivel III representaron el 73% del tamaño del mercado de centros de datos hiperescala de Malasia en 2025, mientras que las instalaciones de Nivel IV se expanden a una CAGR del 37,50% entre 2026 y 2031.
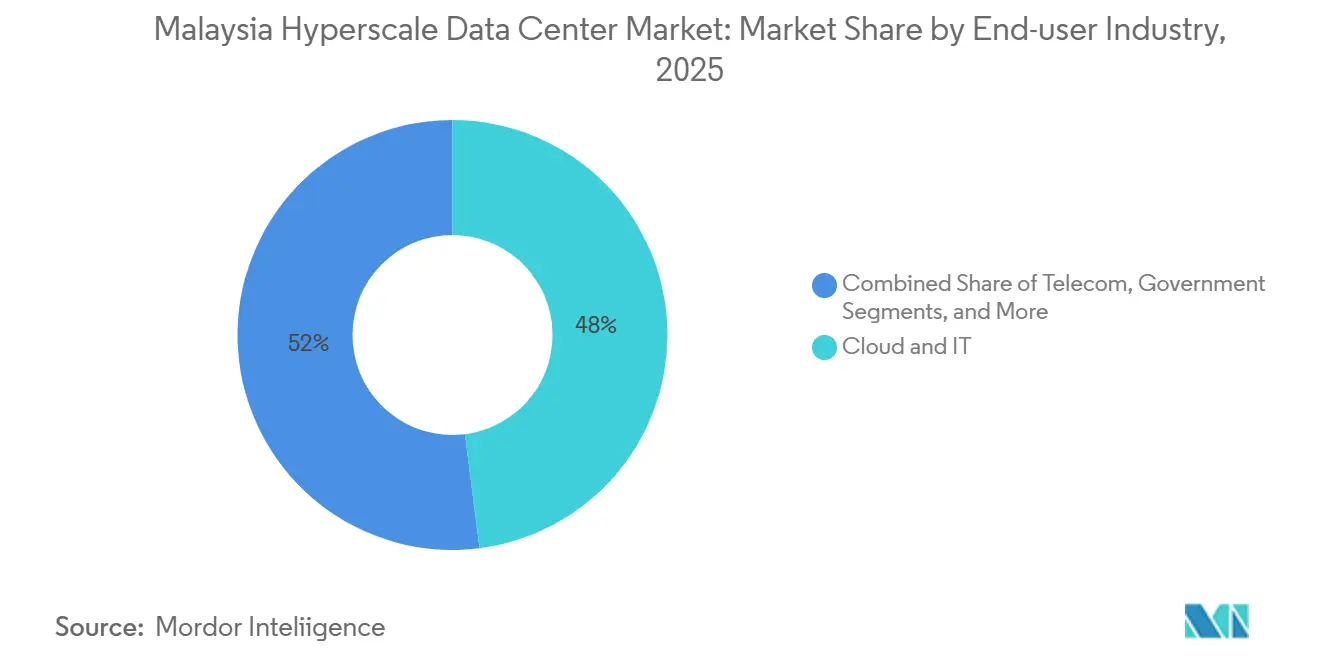
- Por industria de usuario final, los servicios en la nube y de TI representaron el 50% del tamaño del mercado de centros de datos hiperescala de Malasia en 2025, y se prevé que los medios de comunicación y el entretenimiento crezcan a una CAGR del 38,30% hasta 2031.
- Por tamaño de centro de datos, las instalaciones masivas captaron el 45% de la capacidad en 2025 y los campus de megaescala crecen a una CAGR del 39,0% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Centros de Datos Hiperescala de Malasia
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Aumento en los anuncios de gasto de capital de los operadores de hiperescala | +12.5% | Nacional, Valle de Klang y Johor | Mediano plazo (2-4 años) |
| Rápida adopción del comercio electrónico y la banca digital | +10.2% | Centros urbanos; desbordamiento hacia ciudades secundarias | Corto plazo (≤ 2 años) |
| Incentivos gubernamentales bajo MyDIGITAL y el programa Carril Verde | +5.8% | Nacional; ganancias tempranas en Cyberjaya y Johor Bahru | Mediano plazo (2-4 años) |
| Nuevos aterrizajes de cables submarinos internacionales | +4.1% | Regiones costeras, Johor y Penang | Largo plazo (≥ 4 años) |
| Tarifa de electricidad verde que permite acuerdos de compra de energía 24×7 | +3.7% | Nacional; más fuerte en Sarawak y Sabah | Largo plazo (≥ 4 años) |
| Superávit hidroeléctrico en Sarawak y Sabah | +2.2% | Malasia Oriental | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
El aumento en los anuncios de gasto de capital de los operadores de hiperescala impulsa la expansión del mercado
Un pipeline sin precedentes de USD 14,7 mil millones proveniente de Google, AWS, Oracle y Microsoft ha reposicionado el mercado de centros de datos de hiperescala de Malasia como un centro regional de primer nivel en 18 meses.[1] Estas inversiones eclipsan el total acumulado de Singapur en una década, lo que desencadena un gasto paralelo en distribución de energía, sistemas de refrigeración líquida y anillos de fibra entre campus. La dinámica competitiva entre los "cuatro grandes" está elevando los estándares de diseño, impulsando campus de más de 300 MW construidos para clústeres de entrenamiento de inteligencia artificial. Los proveedores secundarios -desde equipos de conmutación hasta módulos de agua enfriada- han acelerado la expansión de su presencia dentro de Malasia, reforzando un ciclo virtuoso de cadena de suministro para el sector.
La transformación del comercio electrónico y la banca digital acelera la adopción de la nube
La producción de la economía digital superará el 25% del PIB nacional en 2025, impulsada por los picos del comercio electrónico y los bancos digitales con licencia recientemente otorgada que exigen una latencia inferior a 10 ms. Los festivales de compras 11.11 y 12.12 generan volúmenes de transacciones que solo las instalaciones de hiperescala pueden absorber, mientras que el auge regional de TikTok Shop subraya la importancia de los nodos de moderación de contenido impulsados por inteligencia artificial. Solicitantes de licencias de banca digital como GXBank citan los mandatos de Nivel IV para el procesamiento ininterrumpido del libro mayor.[2] Aunque la monetización del 5G está por debajo de las expectativas, las próximas zonas de borde vinculadas a los despliegues nacionales de 5G autónomo elevarán las tasas de utilización en los clústeres distribuidos.
El marco de política gubernamental proporciona ventajas competitivas
El plan MyDIGITAL, los incentivos del Estatus Malaysia Digital (MD) y una Oficina de Inversión Digital simplificada reducen los plazos de aprobación en varios meses, acortando el tiempo de comercialización en comparación con los competidores regionales.[3] Las deducciones fiscales corporativas y los créditos fiscales a la inversión mejoran los cálculos de la tasa interna de retorno para nuevas construcciones, mientras que la Política Nacional de Nube de octubre de 2024 ofrece claridad sobre los requisitos de soberanía de datos y ciberseguridad. El Esquema Corporativo de Suministro de Energía Renovable lanzado en 2024 permite la adquisición directa de energía verde, alineando los proyectos con los compromisos de descarbonización corporativa.
La infraestructura internacional de cables submarinos mejora la conectividad
Proyectos de cables como SEA-ME-WE 6 y el sistema MIST de USD 300 millones diversifican las rutas y reducen la latencia hacia los principales centros de la región Asia-Pacífico. La exención de cabotaje de Malasia para buques de reparación reduce los riesgos de tiempo de inactividad y los costos de mantenimiento. Una mayor diversidad de rutas también reduce la dependencia de Singapur como nodo de tránsito, lo que permite interconexiones directas con zonas de disponibilidad de nube regionales y aumenta el atractivo del mercado de centros de datos de hiperescala de Malasia para los proveedores de contenido.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Energía renovable limitada en la red eléctrica | -6.8% | Nacional; más agudo en la Malasia Peninsular | Mediano plazo (2-4 años) |
| Altos costos de construcción por equipos de ingeniería mecánica, eléctrica y de plomería importados y primas de terreno | -5.2% | Centros urbanos, especialmente el Valle de Klang | Corto plazo (≤ 2 años) |
| Restricciones por estrés hídrico en Selangor | -3.1% | Selangor; grandes conurbaciones | Corto plazo (≤ 2 años) |
| Lenta monetización del 5G que retrasa el uso de borde | -2.8% | Nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La oferta limitada de energía renovable limita la expansión de los operadores de hiperescala
Las energías renovables en red cubren solo el 19% de la generación nacional, muy por debajo de los objetivos de los operadores de hiperescala de cero emisiones de carbono al 100%. El carbón y el gas aún representan el 81% del suministro, lo que limita la emisión de acuerdos de compra de energía corporativos a pesar de la Tarifa de Electricidad Verde de 2024. El plan de modernización de la red eléctrica de Tenaga Nasional Berhad por USD 10,3 mil millones tiene como objetivo integrar más energías renovables, pero los plazos corren el riesgo de rezagarse frente a las nuevas cargas de trabajo de inteligencia artificial programadas para 2026-2027. El superávit hidroeléctrico de Sarawak ofrece una solución alternativa, aunque los cuellos de botella en la transmisión hacia los centros de carga de la Malasia Peninsular permanecen sin resolver.
El aumento de los costos de construcción y operación desafía la rentabilidad
Los enfriadores, generadores y equipos de conmutación importados tienen precios en monedas extranjeras fuertes, mientras que el terreno en ubicaciones privilegiadas en Cyberjaya y Johor Bahru se ha revalorizado considerablemente. La reclasificación arancelaria de electricidad de julio de 2025 traslada los centros de datos a una banda de ultra alta tensión, elevando los costos de energía en un 10-15% y erosionando los márgenes. Para un campus de 100 MW, los gastos operativos anuales pueden aumentar en RM 63 millones, lo que obliga a los operadores a buscar acuerdos de compra de energía renovable a largo plazo e implementar progresivamente la refrigeración líquida que mejora la eficiencia en el uso de la energía.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de centro de datos: El dominio de la autoconstrucción enfrenta el desafío de la colocación
Los campus de construcción propia representaron el 55% de la participación del mercado de centros de datos hiperescala de Malasia en 2025, ya que los hiperescaladores priorizaron diseños a medida y el control directo sobre los sistemas mecánicos, eléctricos y de plomería. El tamaño del mercado de centros de datos hiperescala de Malasia vinculado a proyectos de construcción propia está respaldado por el campus de Google en el Valle de Klang por 2,00 mil millones de USD y el compromiso de AWS de 6,20 mil millones de USD en tres zonas de disponibilidad. El compromiso de Oracle de 6,50 mil millones de USD consolida aún más el modelo, asegurando inquilinos ancla para las mejoras de distribución de energía en la cadena de suministro. Sin embargo, las construcciones propias enfrentan escasez de terrenos y largos plazos de conexión a la red eléctrica.
La coubicación hiperescala, que se expande a una CAGR del 38,40%, ofrece una puesta en marcha rápida a través de bloques compartidos de energía y refrigeración. El campus JH1 de Princeton Digital Group de 150 MW con capacidad para inteligencia artificial en Johor ilustra cómo la coubicación a gran escala puede asegurar financiamiento verde alineado con las cláusulas de sostenibilidad de los hiperescaladores. Digital Edge y STT GDC aprovechan la amortización de costos multiinquilino para desplegar racks de refrigeración por inmersión a escala. Durante el período 2025-2031, se espera que el aumento de la demanda de zonas de inferencia de inteligencia artificial y la flexibilidad del presupuesto de capital erosionen la participación de las construcciones propias, aunque ambos modelos coexistirán en los distintos niveles de carga de trabajo.


Por componente: La infraestructura de TI lidera mientras los sistemas mecánicos se aceleran
Los servidores, el almacenamiento y las redes de las pilas de TI absorbieron el 40% del gasto de 2025, ya que los nodos de alta densidad de GPU y los conmutadores 400G/800G impulsaron la inteligencia artificial y los análisis de alta frecuencia. El mercado de centros de datos hiperescala de Malasia se beneficia de la adopción de memoria persistente que reduce la latencia de lectura para las cargas máximas del comercio electrónico. Los sistemas eléctricos, el siguiente bloque de costos más grande, emplean cada vez más cadenas de sistemas de alimentación ininterrumpida modulares y en contenedores para acortar los tiempos de construcción.
La infraestructura mecánica crece más rápido a una CAGR del 38,10%, ya que las soluciones de refrigeración líquida y de inmersión monofásica son esenciales para los racks que superan los 70 kW. Los operadores prueban circuitos de placa fría de chip directo que reducen el indicador de eficiencia energética de las instalaciones hasta en 0,15 puntos. Sustainable Metal Cloud demuestra un ahorro de energía del 50% en pruebas comparativas, impulsando a sus competidores hacia diseños similares. A medida que el gasto de capital mecánico aumenta, las estrategias de extensión de la vida útil, como los sistemas adiabáticos sin refrigerante para los campus respaldados por energía hidroeléctrica de Sarawak, ganan terreno.
Por estándar de nivel: El dominio del Nivel III desafiado por el crecimiento del Nivel IV
Los sitios de Nivel III siguen representando el 73% de la capacidad instalada, equilibrando el costo y una disponibilidad del 99,982%. Las empresas que migran cargas de trabajo de SAP HANA o de software como servicio de baja latencia aceptan la redundancia de Nivel III, y la mayoría de los nodos de distribución de contenido siguen el mismo criterio. Las líneas de base de la nube gubernamental reflejan actualmente este nivel para el cómputo de propósito general.
Sin embargo, el Nivel IV crece a una CAGR del 37,50%, ya que las regulaciones de banca digital y el entrenamiento de inteligencia artificial en tiempo real requieren un tiempo de actividad del 99,995%. La Ley de Ciberseguridad de 2024 clasifica los sistemas bancarios, de telecomunicaciones y de transporte como Infraestructura de Información Crítica, lo que en la práctica exige el Nivel IV para muchos nuevos despliegues. El próximo campus de Oracle en Kedah apunta a este estándar con alimentaciones de energía duales y equipos de conmutación tolerantes a fallos. Por lo tanto, el tamao del mercado de centros de datos hiperescala de Malasia asignado a las construcciones de Nivel IV está destinado a aumentar considerablemente en los sectores bancario, sanitario y de cargas de trabajo soberanas.
Por industria de usuario final: Los servicios en la nube dominan en medio del crecimiento de los medios
Los servicios en la nube y de TI consumieron el 48% de la demanda de 2025, ya que los hiperescaladores ampliaron las carteras de servicios de la ASEAN desde las zonas de disponibilidad de Malasia. Los proveedores de software como servicio utilizan los sitios de Johor como ubicaciones de recuperación ante desastres redundantes, reforzando la reputación del mercado de centros de datos hiperescala de Malasia en materia de resiliencia regional. Los operadores de telecomunicaciones, el siguiente segmento más grande, integran nodos perimetrales para pruebas de segmentación de redes 5G.
Los medios de comunicación y el entretenimiento registran la CAGR más alta del 38,30%, impulsados por las políticas regionales de localización de contenidos y el aumento de los suscriptores de transmisión por internet. ByteDance ancla clústeres de GPU en Johor para transcodificar vídeo de formato corto con latencias de milisegundos. Las cargas de trabajo gubernamentales aumentan de forma constante a medida que los ministerios se consolidan en un marco de nube soberana, mientras que los actores del sector bancario, financiero, de seguros e inversiones aprovechan las nuevas licencias de banca digital para captar segmentos no bancarizados.


Por tamaño del centro de datos: Las instalaciones masivas lideran mientras la mega escala se acelera
Los sitios masivos de entre 25 MW y 60 MW concentran el 45% de la carga instalada, lo que refleja la preferencia de los operadores de hiperescala por campus modulares de múltiples edificios. Estas huellas equilibran las economías de escala con las liberaciones de gasto de capital por etapas, convirtiéndolos en el formato de trabajo principal del mercado de centros de datos de hiperescala de Malasia.
Los proyectos de mega escala por encima de 60 MW crecen más rápido a una CAGR del 39,0%, impulsados por la densidad de los clústeres de GPU y el poder de negociación de la adquisición de energía renovable. El campus de 290 MW de NTT en Johor y el sitio de 256 MW de Vantage en Cyberjaya ejemplifican esta tendencia. La expansión de 220 MW de STACK Infrastructure combina la refrigeración directa de líquido con almacenamiento de baterías en sitio para reducir las cargas pico. Las estrategias de banco de terrenos ahora apuntan a zonas de 100 hectáreas para garantizar corredores de expansión a futuro ante los acelerados requisitos de cómputo de inteligencia artificial.
Análisis geográfico
El Valle de Klang retiene el mayor clúster del país gracias a las maduras redes troncales de fibra, la mano de obra calificada y la proximidad al gobierno. La elección de Google del Elmina Business Park para su primer campus refuerza la confianza continua de los inversores a pesar de las advertencias sobre el estrés hídrico en Selangor. Las tres construcciones de Microsoft en el Gran Kuala Lumpur profundizan el canal de suministro, aunque el aumento de las tarifas de electricidad impulsa a los operadores hacia mejoras de eficiencia o soluciones parciales de energía solar más almacenamiento fuera de la red.
Johor emerge como el nodo de más rápido crecimiento en el mercado de centros de datos de hiperescala de Malasia, impulsado por terrenos con descuentos de hasta el 60% frente a Singapur. JPMorgan prevé que la capacidad podría superar los 5 GW para 2035, un escenario respaldado por los compromisos de cientos de megavatios de Princeton Digital Group y NTT. Sin embargo, las autoridades estatales rechazaron el 30% de las solicitudes de enero a mayo de 2024 para preservar las reservas de energía y agua, lo que señala una validación de sostenibilidad más estricta que podría alargar los ciclos de aprobación para los recién llegados.
Sarawak, en la Malasia Oriental, aprovecha su base de energía hidroeléctrica de 6,2 GW para atraer campus de carbono neutro. Los cuellos de botella en la transmisión hacia los centros de carga de la Malasia Peninsular limitan el potencial de exportación, pero la demanda local de granjas de entrenamiento de modelos de inteligencia artificial respalda los conceptos de mega campus verdes. Penang y Kedah mantienen una participación moderada; los ecosistemas de semiconductores en esas regiones reducen los plazos de entrega de repuestos y permiten el transporte sin fricciones de módulos prefabricados a nuevos sitios.
Panorama competitivo
Concentración del Mercado
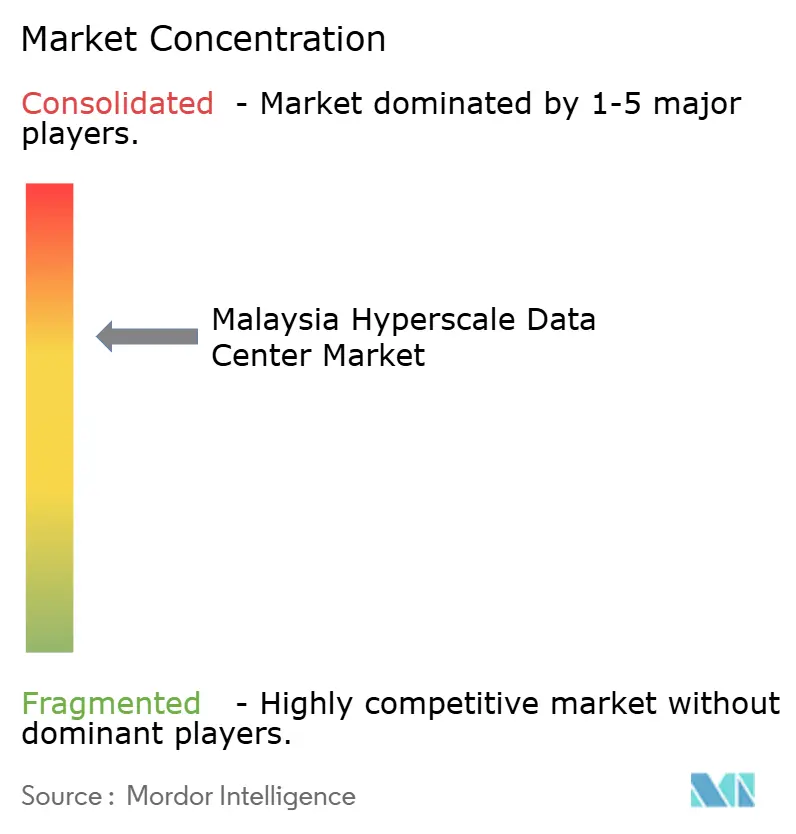
La competencia es moderadamente fragmentada, ya que ningún operador supera una cuarta parte de la carga de TI instalada. Los hiperescaladores globales, que se autoconstruyen en las regiones principales, dependen de la colocación para la demanda de pico, lo que garantiza diversas proporciones de ingresos por metro cuadrado en todas las instalaciones. Equinix y Digital Realty emplean la coherencia de la plataforma global para atraer a inquilinos de servicios financieros que se adhieren a las directrices de transferencia transfronteriza.
Los especialistas regionales como YTL Data Center y Princeton Digital Group explotan los bancos de terrenos locales y las asociaciones con las empresas de servicios públicos para obtener ventajas en velocidad de suministro de energía. Digital Edge pilota el almacenamiento híbrido con supercondensadores junto a Donghwa ES para reducir el tiempo de funcionamiento de los generadores y así reducir las emisiones de Alcance 1. La tecnología de inmersión de Sustainable Metal Cloud gana acuerdos de prueba de concepto con empresas de investigación enfocadas en inteligencia artificial, ofreciendo un ahorro energético del 50% en cargas de trabajo comparables.
La innovación en torno a la cobertura de energía renovable, los rociadores contra incendios en ubicaciones de borde diseñados para tanques de inmersión y la gestión de centros de datos basada en inteligencia artificial está emergiendo como una diferenciación clave. Existen oportunidades de espacio disponible en la Malasia Oriental, donde los atributos verdes vinculados a la energía hidroeléctrica permiten precios premium para contratos de correspondencia de energía limpia las 24 horas del día, los 7 días de la semana.
Líderes de la Industria de Centros de Datos Hiperescala de Malasia
-
Microsoft Corporation
-
Amazon Web Services
-
Google (Alphabet Inc.)
-
NTT Ltd.
-
Keppel Data Centres
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos recientes de la industria
- Julio de 2025: La reestructuración arancelaria de Malasia coloca a los centros de datos en una banda de ultra alta tensión, elevando los costos de energía en un 10-15%.
- Mayo de 2025: Google otorga a Gamuda un paquete de construcción de RM 1 mil millones y adquiere 389 acres en Negeri Sembilan.
- Abril de 2025: Malasia emite las Directrices de Transferencia Transfronteriza de Datos Personales que definen los estándares de adecuación.
- Marzo de 2025: Microsoft confirma el lanzamiento de tres centros de datos en Malasia para el segundo trimestre de 2025, proyectados para crear 37.575 nuevos empleos.
Marco de la metodología de investigación y alcance del informe
Definiciones del Mercado y Cobertura Principal
Nuestro estudio define el mercado de centros de datos hiperescala de Malasia como los ingresos anuales obtenidos de instalaciones de construcción propia o al por mayor diseñadas para operar por encima de los 10 MW de carga de TI crítica. Las cifras se expresan en dólares estadounidenses y cubren el uso interno de los operadores de nube, así como los arrendamientos mayoristas contratados.
Exclusiones del alcance: Se excluyen las suites de coubicación minorista, los sitios por debajo de 10 MW, los micrositios de borde y los ingresos por servicios gestionados.
Descripción General de la Segmentación
- Por tipo de centro de datos
- Autoconstrucción de hiperescala
- Colocación de hiperescala
- Por componente
- Infraestructura de TI
- Infraestructura de servidores
- Infraestructura de almacenamiento
- Infraestructura de red
- Infraestructura eléctrica
- Sistemas de alimentación ininterrumpida
- Generadores
- Unidades de distribución de energía
- Interruptores de transferencia y equipos de conmutación
- Otra infraestructura eléctrica
- Infraestructura mecánica
- Sistemas de refrigeración
- Racks
- Otra infraestructura mecánica
- Construcción general
- Desarrollo de estructura principal y envolvente
- Servicios de instalación y puesta en marcha
- Ingeniería de diseño
- Detección de incendios, supresión y seguridad física
- Soluciones de gestión de infraestructura de centros de datos y sistemas de gestión de edificios
- Infraestructura de TI
- Por estándar de nivel
- Nivel III
- Nivel IV
- Por industria de usuario final
- Servicios en la nube y de TI
- Telecomunicaciones
- Medios de comunicación y entretenimiento
- Gobierno
- Servicios bancarios, financieros y de seguros
- Manufactura
- Comercio electrónico
- Otros usuarios finales
- Por tamaño del centro de datos
- Grande (menor o igual a 25 MW)
- Masivo (mayor que 25 MW y menor o igual a 60 MW)
- Mega (mayor que 60 MW)
Metodología de Investigación Detallada y Validación de Datos
Investigación Primaria
Las entrevistas estructuradas con desarrolladores de instalaciones, ingenieros de servicios públicos y arquitectos de nube en Johor, el Valle de Klang y Penang confirmaron los rangos de PUE alcanzables, los precios de los contratos y las curvas de aumento de capacidad, cerrando las brechas dejadas por las fuentes de escritorio.
Investigación Documental
Compilamos datos de referencia de la Comisión de Comunicaciones y Multimedia de Malasia, las estadísticas de energía de la Comisión de Energía, las tablas de flujo de capital del Banco Negara y los rastreadores de inversión de la Corporación de Economía Digital de Malasia. Los conocimientos comerciales de la Asociación de Centros de Datos de Asia Pacífico, los registros de importación aduanera de servidores, los archivos públicos de D&B Hoovers y las noticias capturadas a través de Dow Jones Factiva complementaron el panorama. Estas fuentes ilustran, sin agotar, el conjunto de referencias utilizado.
Dimensionamiento del Mercado y Pronóstico
Una reconstrucción descendente comienza con la capacidad en MW operativa y anunciada, conciliada con los datos de conexión a la red eléctrica, y luego multiplicada por la utilización promedio y el precio por kW para obtener los ingresos de 2025. Verificaciones ascendentes selectivas —acumulaciones de banco de terrenos muestreadas y tasas de arrendamiento divulgadas— calibran los totales. Las variables principales incluyen las tarifas de la red eléctrica, las adiciones de capacidad, las reservas de nube de los hiperescaladores, las mejoras de los cables submarinos y la absorción de cuotas de energía renovable. Una regresión multivariante respaldada por extensiones ARIMA proyecta el mercado hasta 2030; los promedios regionales acordados durante las consultas con expertos resuelven los puntos de datos faltantes.
Ciclo de Validación de Datos y Actualización
Los resultados pasan por verificaciones de varianza de múltiples capas; las anomalías desencadenan una revisión, y cada supuesto se vuelve a firmar antes de la publicación. El modelo se actualiza anualmente, con actualizaciones intermedias para grandes impactos en capacidad o tarifas.
Por qué la Línea de Base del Mercado de Centros de Datos Hiperescala de Malasia de Mordor es Confiable
Las estimaciones publicadas divergen porque cada empresa elige diferentes alcances, bases de precios o cadencias de actualización.
Mordor Intelligence contabiliza los ingresos tanto de activos hiperescala de construcción propia como mayoristas, aplica tipos de cambio constantes de 2024 y revisa los factores impulsores cada doce meses, mientras que otros estudios pueden rastrear solo el gasto de capital, omitir el canal de expansión de Johor o congelar las tasas durante todo el período de estudio.
Comparación de referencia
| Tamaño del Mercado | Fuente anonimizada | Principal factor de diferencia |
|---|---|---|
| 6,03 mil millones de USD (2025) | Mordor Intelligence | - |
| 4,04 mil millones de USD (2024) | Consultora Global A | Rastrea la inversión total en todos los tipos de centros de datos; mide el gasto de capital, no los ingresos |
| 1,55 mil millones de USD (2024) | Consultora Regional B | Combina hiperescala con sitios gestionados y de borde; excluye la capacidad de construcción propia |
| 0,30 mil millones de USD (2025) | Asociación de la Industria C | Se centra en el clúster de Kuala Lumpur; omite las construcciones de campus mega en Johor |
Una vez conciliados los diferentes alcances y métricas, nuestro modelo disciplinado ofrece la línea de base más equilibrada y reproducible para los responsables de la toma de decisiones.
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual y las perspectivas de crecimiento del mercado de centros de datos de hiperescala de Malasia?
El mercado se sitúa en 6,03 mil millones de USD en 2025 y se proyecta que alcance los 40,16 mil millones de USD para 2031, registrando una CAGR del 37,17%
¿Qué región de Malasia se está expandiendo más rápido en capacidad de hiperescala?
Johor es el clúster de centros de datos de más rápido crecimiento del país, con una capacidad esperada de superar los 5 GW para 2035 gracias a los menores costos de terreno y los vínculos directos con Singapur
¿Qué incentivos gubernamentales están atrayendo a los inversores en centros de datos?
Las deducciones fiscales de MyDIGITAL, los beneficios del estado Malaysia Digital (MD) y las aprobaciones optimizadas a través de la Oficina de Inversión Digital acortan los plazos de los proyectos y reducen las cargas fiscales corporativas para los operadores calificados
¿Cómo afecta la oferta limitada de energía renovable a los planes de expansión de hiperescala?
Las energías renovables en red cubren solo el 19% de la generación nacional, creando un déficit frente a los objetivos de energía 100% limpia de los operadores de hiperescala y añadiendo complejidad a los acuerdos de compra de energía a largo plazo
¿Cuál es el crecimiento proyectado para los sistemas de refrigeración mecánica de centros de datos diseñados para gestionar cargas de trabajo de inteligencia artificial de alta demanda térmica?
Los sistemas mecánicos, en particular la refrigeración líquida y por inmersión diseñada para racks de alta densidad de GPU, se expanden a una CAGR del 38,10% a medida que los operadores realizan adaptaciones para cargas de trabajo de inteligencia artificial de alta demanda térmica
¿Qué impacto financiero tendrá el cambio en la tarifa eléctrica de julio de 2025 sobre los operadores?
Se espera que la reclasificación en la banda de ultra alta tensión eleve las facturas de energía de los centros de datos en un 10-15%, añadiendo aproximadamente RM 63 millones en costos anuales para una instalación de 100 MW
- Mercado de Centros de Datos Hiperescala en Singapur
- Mercado de Centros de Datos Hyperscale de Tailandia
- Mercado de Centros de Datos Hiperescala de los Emiratos Árabes Unidos
- Mercado de Centros de Datos Hyperscale de Hong Kong
- Mercado de Centros de Datos Hiperescala de Australia
- Mercado de Centros de Datos Hyperscale de Indonesia
- Mercado de Energía para Centros de Datos Demanda global de sistemas de energía, dividida por componente, nivel y tamaño de instalación.
- Mercado de Construcción de Centros de Datos Construcción a nivel mundial, dividida por nivel, tamaño de instalación y tipo de instalación.
- Mercado de Centros de Datos de Inteligencia Artificial (IA) Instalaciones de IA en el mercado global, cubriendo tipo de instalación, componente y nivel.
- Mercado de Energía para Centros de Datos de Malasia Sistemas de energía en Malasia, divididos por componente, tipo de instalación y tamaño de instalación.
- Mercado de Racks para Centros de Datos de Malasia Demanda de racks en Malasia, que abarca el tamaño de rack, el tipo de rack y el nivel.
- Mercado de Construcción de Centros de Datos en Malasia Construcción en Malasia, desglosada por nivel (tier), tamaño de instalación y tipo de instalación.
- Mercado de Refrigeración de Centros de Datos de Malasia Demanda de refrigeración en Malasia, que abarca la tecnología de refrigeración, el componente de refrigeración y el nivel.