
ウジ虫デブリードマン市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 16.85 百万米ドル |
| 市場規模 (2031) | 25.47 百万米ドル |
| 成長率 (2026 - 2031) | 8.62 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
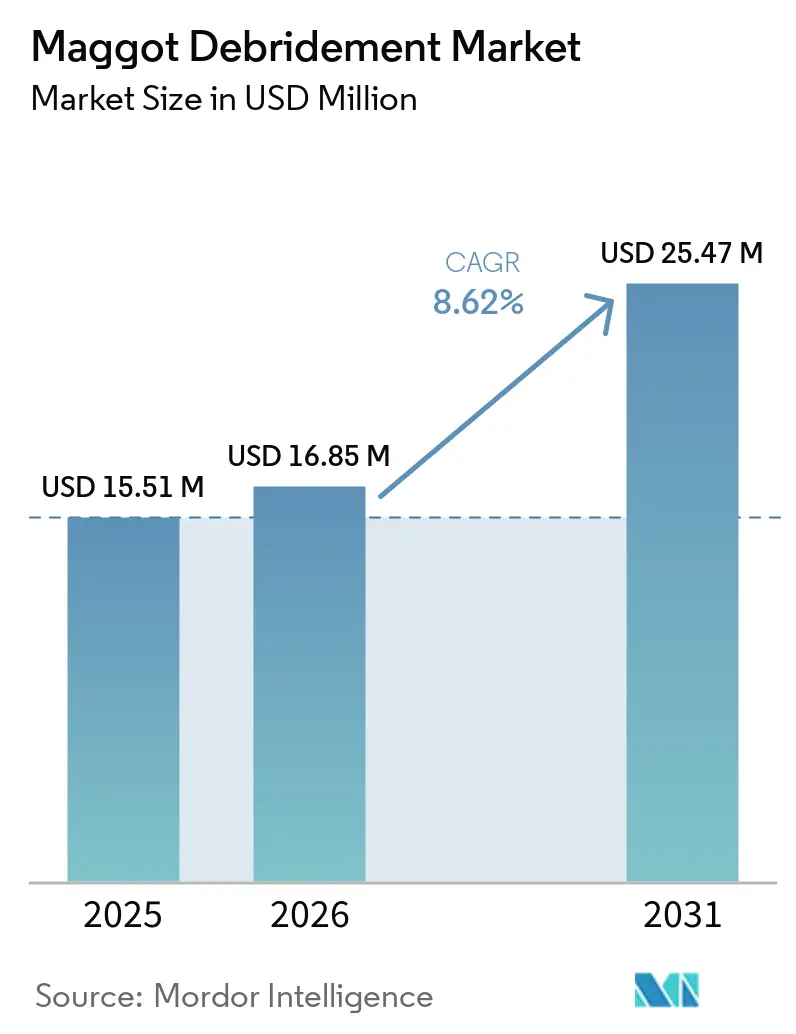
Mordor Intelligenceによるウジ虫デブリードマン市場分析
ウジ虫デブリードマン市場規模は、2025年の1,551 ミリオン 米ドルから2026年には1,685 ミリオン 米ドルに成長し、2026年から2031年にかけて8.62%のCAGRで2031年までに2,547 ミリオン 米ドルに達すると予測されています。
抗菌薬耐性の高まり、規制経路の明確化、および支払者による受け入れの進展により、本療法はニッチな選択肢から先進的創傷ケアプロトコルの主流構成要素へと移行しています。北米は確立された償還制度を背景に引き続き収益の中核を担い、アジア太平洋地域は医療システムへの投資が普及を拡大させることで最も急速に成長しています。封入型幼虫デリバリーシステム、遺伝子工学の革新、およびテレヘルスを活用した在宅応用が、長年の「嫌悪感」という障壁を含む歴史的な課題を取り除きつつあります。医療システム全体でコスト圧力が強まる中、治癒期間の短縮と抗生物質投与コースの削減を頻繁に実現する生物学的ソリューションへと意思決定者が傾いています。競争の激しさは依然として低いものの、パイプラインの動向は独自製品の増加を示しており、生きた昆虫を使用せずにウジ虫由来化合物を活用する酵素ベースのゲルも含まれています。
主要レポートのポイント
- 製品タイプ別では、封入型幼虫が2025年のウジ虫デブリードマン療法市場シェアの52.8%を占め、遺伝子改変型は2031年にかけて13.4%のCAGRで進展すると予測されています。
- 適応症別では、糖尿病性足潰瘍が2025年のウジ虫デブリードマン療法市場規模の38.2%のシェアを獲得し、腫瘍関連壊死性病変は2026年から2031年にかけて14.1%のCAGRで成長する見込みです。
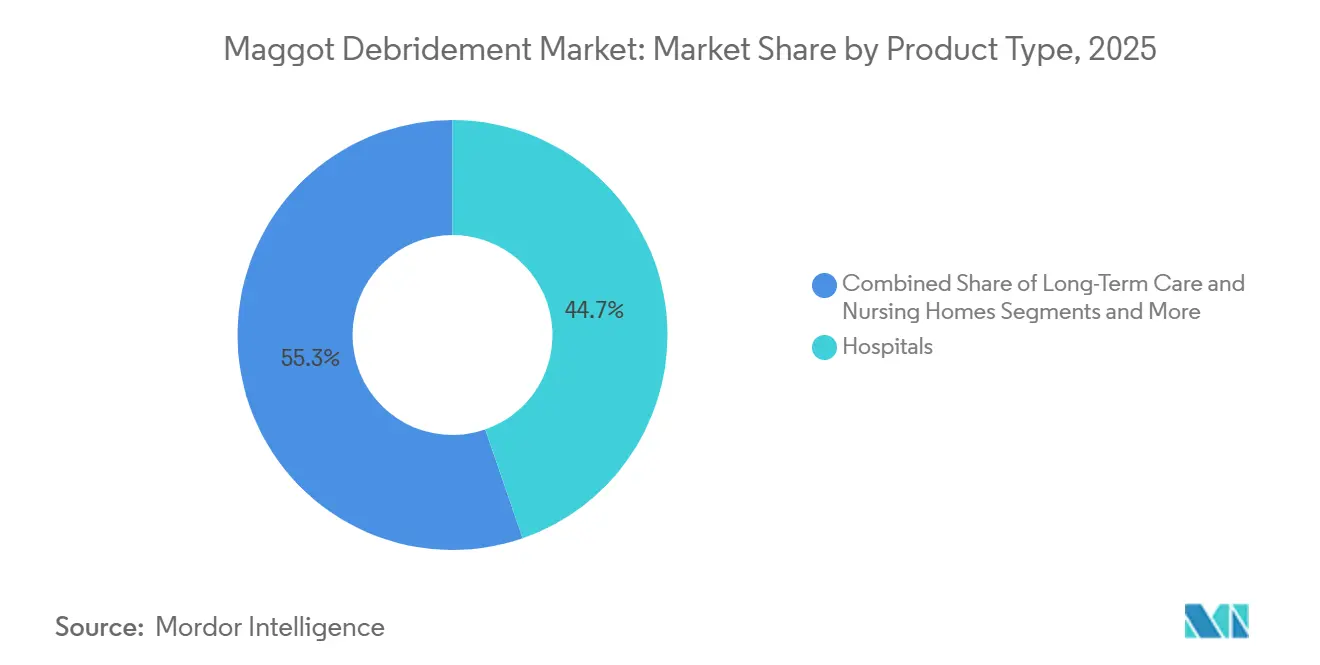
- エンドユーザー別では、病院が2025年収益の44.7%を生み出し、テレMDTモデルの普及に伴い在宅ケア環境が2031年にかけて15.8%のCAGRを記録すると見込まれています。
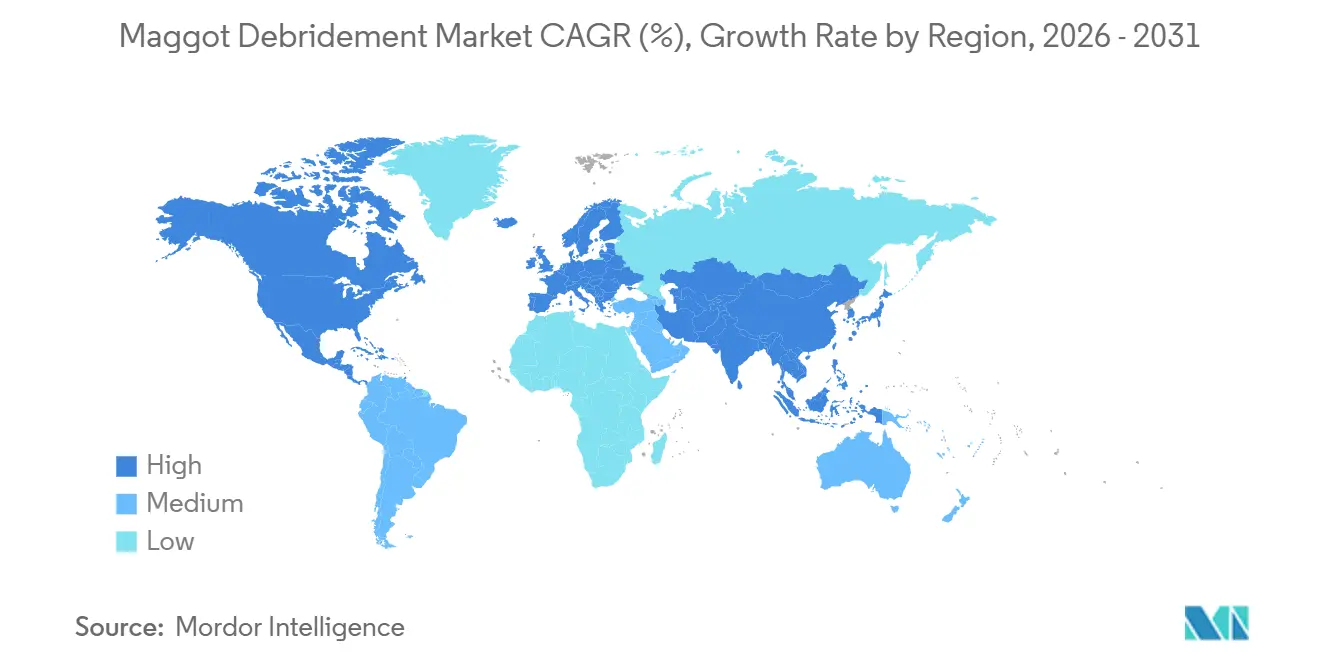
- 地域別では、北米が2025年に38.5%の収益シェアを占め、アジア太平洋地域は糖尿病患者人口の拡大と規制承認を背景に2031年にかけて10.6%のCAGRで拡大すると予測されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 糖尿病患者および高齢者人口における慢性創傷の発生率上昇 | +2.10% | 北米・欧州で最も高い影響を持つグローバル | 長期(4年以上) |
| 代替療法を促進する抗生物質耐性感染症の深刻化 | +1.80% | 病院環境で特に深刻なグローバル | 中期(2~4年) |
| OECD市場における生物療法への償還適用範囲の拡大 | +1.40% | OECD諸国、新興市場へ拡大中 | 中期(2~4年) |
| 無菌幼虫製品に対する規制上の承認(FDA、CEマーク) | +1.20% | 北米・欧州、アジア太平洋の採用に影響 | 短期(2年以内) |
| 抗菌ペプチドを増強した遺伝子操作幼虫 | +0.90% | 研究集約型市場、米国での早期採用 | 長期(4年以上) |
| 在宅治療を可能にするテレMDTプラットフォーム | +0.70% | 強固なテレヘルスインフラを持つ先進市場 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
糖尿病患者および高齢者人口における慢性創傷の発生率上昇
糖尿病患者の約15%が足潰瘍を発症し、従来のケアでは50%未満しか治癒しないため、より迅速かつ深いデブリードマンを必要とする症例が継続的に流入しています。[1] 高齢化する人口は、血管機能の低下と細胞代謝の遅延が治癒を妨げるため、この圧力をさらに高めています。2025年のメディケア報酬スケジュール改定では、先進的創傷治療法に関する介護者トレーニングが適用対象となり、従来のプロトコルではもはや不十分であるという支払者の認識を示しています。系統的レビューにより、ウジ虫療法は糖尿病性潰瘍において壊死組織をメスや酵素的方法よりも完全に除去し、治癒時間と切断リスクを低減することが確認されています。国家糖尿病登録が膨らむにつれ、病院はリソース不足に直面し、抗生物質の使用を増やすことなく治癒タイムラインを短縮する治療法の採用を臨床医に促しています。
代替療法を促進する抗生物質耐性感染症の深刻化
メチシリン耐性黄色ブドウ球菌(MRSA)およびバイオフィルム形成性緑膿菌が三次医療機関の慢性創傷を支配するようになり、多くの局所抗生物質が無効化されています。幼虫の分泌物はバイオフィルムを分解し病原体負荷を低下させる強力な抗菌ペプチドを含んでおり、病原体がこのメカニズムに耐性を示すことは困難です。臨床監査では、補助的抗生物質なしにウジ虫適用後48時間以内に細菌数が減少傾向を示すことが確認されています。感染管理委員会は、抗菌薬感受性試験が多剤耐性を示す場合に、MDTを第一選択肢として扱うようになっています。この再調整は、耐性の伝播を抑制できる生物製剤を優先するグローバルな抗菌薬スチュワードシップの義務と一致しています。
OECD市場における生物療法への償還適用範囲の拡大
アエトナ、ブルークロス、および複数のEU法定保険会社は、非治癒性壊死創傷に対するMDTの明確な医療的必要性の文言を公表しており、以前は処方医師を躊躇させていた行政上の曖昧さを排除しています。メディケア行政請負業者は2025年初頭に地域適用決定を改定し、コーディングと文書化を標準化して請求承認を加速させました。OECD10システムにわたる経済モデリングでは、MDTが治療期間を12週から6週に短縮した場合、創傷あたりの中央値節約額が51~94%であることが示されています。財政的精査が強まる中、財務部門は実証可能な純節約をもたらす治療法を優先するよう創傷ケアクリニックにロビー活動を行っており、MDTをニッチな実験ではなく予算上プラスの項目として位置づけています。
無菌幼虫製品に対する規制上の承認
2024年12月のウジ虫監督のCDRHからCBERへの移管により、これらの製品が他の生きた治療薬と整合され、審査チームが関連する生物製剤の専門知識を持つことが確保されました。[2] 欧州では、CEマーキングが品質と無菌性の基準を調和させ、サプライヤーが国ごとの承認を再交渉することなく27カ国に流通できるようにしています。SolasCureの酵素ベースのAuraseウンドゲルは2025年6月にFDAのファストトラック指定を取得し、ウジ虫生物学に基づく派生的イノベーションに対する当局の意欲を示しています。これらの政策シグナルは開発者のリスクを低下させ、封入型幼虫と分泌物ベースのドレッシングの両方へのベンチャー資金調達を加速させています。
阻害要因の影響分析*
| 阻害要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 臨床医および患者の受容を制限する「嫌悪感」 | -1.80% | 西洋市場で特に深刻なグローバル | 中期(2~4年) |
| 競合する先進的創傷デブリードマン機器およびドレッシング | -1.20% | 確立された創傷ケアインフラを持つ先進市場 | 短期(2年以内) |
| 施設閉鎖およびバイオセキュリティ事象後のサプライチェーンの脆弱性 | -0.90% | 専門生産センターで最も脆弱性が高いグローバル | 短期(2年以内) |
| 新興市場における獣医学的適応外使用に対する規制上の曖昧さ | -0.60% | アジア太平洋、中南米、アフリカの新興市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
臨床医および患者の受容を制限する「嫌悪感」
英国および米国の600人の創傷看護師を対象とした調査では、54%が患者の拒否を恐れて幼虫を推奨することをためらっていることが判明しました。[3] 疼痛モニタリング試験では、約29%の症例で一時的な不快感が報告されており、反対派に逸話的な根拠を与えています。スウォンジー大学の「ウジ虫を愛そう」などの一般啓発キャンペーンが知識のギャップを埋めつつありますが、特に外来環境では昆虫に対する文化的嫌悪感が残っています。封入型バイオバッグシステムは外観上の問題を和らげましたが、陰圧や超音波機器との同等性を達成するには、継続的な臨床医教育と患者の体験談が依然として不可欠です。認識が証拠と一致するまで、採用は地域によって不均一に進むでしょう。
競合する先進的創傷デブリードマン機器およびドレッシング
Smith & NephewやConvaTecなどの企業の陰圧機器、超音波プローブ、抗菌フォームは2024年に中一桁台の収益成長を記録しました。それらの既存設備、販売力、および手技的な親しみやすさは、強力な代替手段となっています。スケジュールが逼迫した臨床医は、生きた幼虫よりも準備が少ない治療法に傾きがちです。したがって、ウジ虫製品のメーカーは、既存製品を置き換えるために、優れた臨床エンドポイント(多くの場合1~2日速いデブリードマン)と競争力のある消耗品コストを実証しなければなりません。生物製剤を優先する明確な病院レベルのプロトコルがなければ、購買委員会はすでに棚に在庫されている機器をデフォルトとして選択するでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
封入型システムが採用を牽引封入型幼虫製品は2025年収益の52.8%を提供し、患者を目に見える幼虫の動きから保護する無菌かつ清潔な適用に対する臨床医の需要を反映しています。病院では、封入型が利用可能になった後に初回使用が34%加したと報告されており、意思決定における審美性の大きな影響力を裏付けています。フリーレンジ幼虫は空洞状または不規則な創傷には不可欠ですが、デリバリーポーチの適合性が向上するにつれてそのシェアは縮小しています。遺伝子改変型のウジ虫デブリードマン療法市場規模は、PDGF発現株が安全性試験を完了するにつれて2031年にかけて13.4%のCAGRで拡大すると予測されています。これらの強化型幼虫は、デブリードマンと成長因子投与を同時に行うという二重機能を提供し、競合デバイスが対抗困難な優位性を持ちます。この成長はプライベートエクイティの関心を集めており、2025年には少なくとも4社のスタートアップが「デザイナー」昆虫に特化したシリーズAラウンドを発表しました。
研究の勢いは、生きた生物を完全に排除した幼虫抽出ゲルも後押ししています。初期データでは、セクレトームベースのドレッシングが平均5.3日で壊死組織を除去し、生きた幼虫とほぼ同等の効果を示しながら受容性の障壁を解消することが示されています。フェーズIIIのエンドポイントが維持されれば、ウジ虫デブリードマン療法市場は二極化する可能性があります。すなわち、深部感染創傷向けの生きた製品と、外来患者のメンテナンス向けのバイオアクティブドレッシングです。このような多様化は対象患者を拡大し、段階的な価格設定を生み出し、競争を激化させながらも全体的な普及を促進するでしょう。通気性固定テープやpHモニタリングオーバーレイを含む補助キットは、65%を超える粗利益率を持つ新興アクセサリーラインを形成しており、創傷ケアディストリビューターがこのカテゴリーを推進する動機となっています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
適用別:
糖尿病ケアが支配、腫瘍学が台頭2025年収益の約38.2%は糖尿病性足潰瘍から生じており、このセグメントをMDTの実証の場として確立しています。支払者は、感染潰瘍に幼虫を使用した病院における平均在院日数の2.3日短縮を追跡しており、人頭払いモデルの下でも高い単価を正当化するのに十分です。腫瘍関連壊死性病変現在の量の8%に過ぎませんが、緩和ケアの症例数の増加と石灰防御症を標的とした酵素ゲルに対するFDAファストトラック資格により、2031年にかけて14.1%のCAGRを示しています。静脈性下肢潰瘍と褥瘡は、デバイス競合他社が確固たる地位を築いている安定した、ただし成長の遅い顧客基盤を形成しています。フェーズIIデータがガイドライン収載に結びつけば、腫瘍創傷のウジ虫デブリードマン療法市場シェアは2028年までに二桁に達する可能性があります。
治療プロトコルは分岐しています。高滲出性潰瘍はより迅速な体液管理のためにフリーレンジ幼虫に依存し、腫瘍病変は放射線療法中の偶発的な脱落を防ぐために封入型システムを好みます。術後創傷は未開拓のフロンティアを代表しており、整形外科センターにおける初期症例シリーズでは、幼虫がヒドロゲルドレッシングよりも21%速い肉芽形成を示し、新たな償還コードを開く可能性のある周術期バンドルを示唆しています。適応症の幅が広がるにつれて、サプライヤーは用途別包装への投資を行っており、足趾創傷向けの小型ポーチサイズや空洞けのバイオオクルーシブ通気性メンブレンなどにより、製品差別化を高め価格侵食リスクを低減しています。
エンドユーザー別:
病院がリード、在宅ケアが加速病院は、多職種創傷ケアチームと無菌管理された環境を背景に、2025年のグローバル売上の44.7%を生み出しました。集中治療室では特に敗血症性褥瘡に幼虫が活用されており、陰圧療法が頭打ちになった後にMDTが使用されることが多いです。それでも、最も急速な世俗的上昇は在宅ケア環境で起きており、支払者が翌日配送でビデオガイダンス付きのテレMDTキットを償還するにつれて、2031年にかけて15.8%のCAGRで進展しています。
専門外来創傷クリニックは、病院レベルの感染管理とコミュニティへの近接性を融合させた不可欠な中間層として機能しています。これらは2025年の注文の27%を占め、安定した患者を在宅モニタリングに移行させる前の初期処方者として機能することが多いです。急増する高齢者人口を管理する介護施設は、外科的デブリードマンのための転院を減らすことを理由に、バンドル型日額レートの下で幼虫の採用を開始しています。獣医病院は馬や希少動物症例で需要を補完していますが、一部の国では規制上の曖昧さが依然としてオフラベル使用を制限しています。全体として、このエンドユーザーの多様性はサプライヤーが特定のチャネルに過度に依存するリスクを軽減しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米マゴット・デブリードマン市場
北米は、明確な償還経路とFDAによる明確な監督を背景に、2025年の収益の38.5%を占めました。米国の学術センターが画期的な臨床試験を主導し、地域病院全体に信頼をもたらす一方、AetnaなどのInsurer(保険会社)は医療必要性条項を明文化し、否認率を大幅に低下させました。カナダは同様のパターに従い、生物学的デブリードマンを明示的に参照する国家糖尿病性足部ケア戦略を活用しています。メキシコは絶対的な規模では小さいものの、切断関連の障害コストを抑制するために封入幼虫を含む公共部門の処方集を試験的に導入しています。
欧州マゴット・デブリードマン市場
欧州は第一次世界大戦にまで遡る深いMDTの歴史を持ち、ドイツ、フランス、英国が地域全体の取扱量の約70%を占めています。ウェールズにあるBioMondeの集中生産システムが大陸需要の大部分を供給し、臨床ハブへの一貫した無菌性と当日出荷を確保しています。EU全域のCEマーク規則により流通が合理化されていますが、言語別ラベリングが依然として若干の摩擦を生じさせています。血管外科学会のガイドライン参照や、入院期間の短縮を強調するドイツの疾病基金によるコスト効用研究が普及を後押ししています。南欧諸国では、糖尿病の有病率の上昇と緊縮財政による低コスト創傷ソリューションへの需要を背景に、導入が増加しています。
アジア太平洋マゴット・デブリードマン市場
アジア太平洋地は、糖尿病罹患率の急増と医療インフラの整備を背景に、CAGR 10.6%で最も急成長している地域です。シンガポールと香港は2024年にCuprinaのMEDIFLYを承認し、同地域初の承認済み生幼虫ドレッシングとなりました。中国は供給リスクをヘッジするために国内生産を試験的に導入しており、インドの三次医療センターは人道的使用規定に基づいてBioBagシステムを輸入しています。規制の多様性は依然として障壁となっていますが、遠隔教育を通じた知識移転が診療格差を縮小しています。オーストラリアとニュージーランドは、強固な遠隔医療フレームワークを活用し、農村部の患者に対するMDTの遠隔監督を試験的に導入しており、デジタルツールによって物流上の課題を解決できることを実証しています。
競合状況
ウジ虫デブリードマン療法市場は、生産に無菌の昆虫飼育施設が必要であり、それを規模で運営できる企業が少ないため、本質的に断片化しています。BioMondeは欧州を支配していますが、米国への直接的なプレゼンスを欠いています。Monarch LabsとCuprina Holdingsはそれぞれ独自の飼育プロトコルを活用し、北米と一部のアジア太平洋地域にサービスを提供しています。SolasCureやByBugなどの市場参入者は、バイオリアクターで製造可能な精製酵素と組換えペプチドに注力することで生きた幼虫のボトルネックを回避しており、承認されれば生産能力の上限を突破する可能性があります。創傷ケコングロマリットのSmith & NephewとConvaTecは、自社での繁殖よりもライセンス契約を模索しており、グリーンフィールド建設ではなくパートナーシップが統合を形成する可能性を示しています。
技術的差別化は遺伝子工学を中心に展開しています。ノースカロライナ州立大学のPDGF発現幼虫はマウス試験で41%速い再上皮化を達成し、「バイオブースト」昆虫プログラムへのベンチャーキャピタル流入を促しました。遺伝子編集ベクターに関する知的財産の囲い込みは、モノクローナル抗体に類似したロイヤルティストリームを生み出す可能性があります。テレMDTプラットフォームは別の競争層を形成しており、ベンダーはHIPAA準拠のモニタリングアプリとキットをバンドルし、クリニックとの粘着性の高い関係を構築しています。地域ディストリビューターは、臨床サポートが普及に不可欠であることを認識し、これらのデジタル補助機能を提供するサプライヤーを好む傾向があります。
価格は封入型バッグの1治療サイクルあたり96~135 米ドルと依然として控えめですが、低い原料コストにより粗利益は55%を超えています。このマージンは小規模バイオテクを引き付けますが、バイオセキュリティや継続的な卵の供給を含むスケールアップの複雑さがジェネリックの模倣者を阻んでいます。MDTをバイオロジクスと整合させる規制変更は品質管理を強化し、すでにGMP基準に準拠している既存企業に有利に働きます。これらのダイナミクスを総合すると、昆虫繁殖の専門知識と組換え技術およびサービス層ソフトウェアを融合できる企業を中心に、段階的な統合が進むことが示唆されます。
ウジ虫デブリードマン産業リーダー
-
BioMonde
-
Monarch Labs
-
Zoobiotic Ltd
-
Merck KGaA (Larval Media Services)
-
BioSystems Technology (TruLarv Ltd)
- 注:主要企業の掲載順は順位を示すものではありません。
マゴット・デブリードマン市場 このレポートでカバーされる企業
- BioMonde
- Monarch Labs
- TruLarv (TruLarv Ltd)
- BioTherapeutics Education & Research Foundation
- Zoobiotic Ltd
- Merck KGaA (Larval Media Services)
- Sion Biotext
- Biomag Group
- Medifly
- Necrobioscience Inc.
- Guangzhou FlyBio
- InnoTherapy Korea
- Larus Pharma
- Regenitive Labs
- Smith & Nephew (Biologic Debridement Solutions)
- Coloplast (Advanced Biotherapy)
- Cuprina Holdings
- Convatec Group
最近の産業開発事情 マゴット・デブリードマン市場
- 2024年12月:FDAがウジ虫の監督をCDRHからCBERに移管し、生物製剤審査の整合性を強化。
- 2024年7月:USDAがテキサス州に850万米ドルの無菌ハエ施設を開設し、バイオセキュリティと治療用昆虫の供給を強化。
- 2024年6月:スウォンジー大学が幼虫療法に対する一般の認識を変えるために「ウジ虫を愛そう」を開始。
世界のウジ虫デブリードマン市場レポートの範囲
セグメンテーション概要
| フリーレンジ(ルーズ)幼虫 |
| 封入型/バイオバッグ幼虫 |
| 遺伝子改変幼虫 |
| 幼虫抽出物/分泌物 |
| MDT補助ドレッシングおよびキット |
| 糖尿病性足潰瘍 |
| 静脈性下肢潰瘍 |
| 褥瘡 |
| 術後・外傷性創傷 |
| 腫瘍関連壊死性病変 |
| 病院 |
| 専門創傷ケアクリニック |
| 長期ケアおよび介護施設 |
| 在宅ケア環境 |
| 獣医病院 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東・アフリカ | 湾岸協力会議(GCC) |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 製品タイプ別 | フリーレンジ(ルーズ)幼虫 | |
| 封入型/バイオバッグ幼虫 | ||
| 遺伝子改変幼虫 | ||
| 幼虫抽出物/分泌物 | ||
| MDT補助ドレッシングおよびキット | ||
| 適用別 | 糖尿病性足潰瘍 | |
| 静脈性下肢潰瘍 | ||
| 褥瘡 | ||
| 術後・外傷性創傷 | ||
| 腫瘍関連壊死性病変 | ||
| エンドユーザー別 | 病院 | |
| 専門創傷ケアクリニック | ||
| 長期ケアおよび介護施設 | ||
| 在宅ケア環境 | ||
| 獣医病院 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 湾岸協力会議(GCC) | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
ウジ虫デブリードマン療法の収益は2031年にかけてどの程度の速さで成長すると予測されていますか?
グローバル収益は2025年の1,551 ミリオン 米ドルから2031年までに2,547 ミリオン 米ドルに増加すると予測されており、8.62%のCAGRを反映しています。
ウジ虫デブリードマン療法で最も急速な拡大を示している地域はどこですか?
アジア太平洋は糖尿病有病率の上昇と最近の規制承認に後押しされて10.6%のCAGRで進展しています。
糖尿病性足ケアにおけるウジ虫デブリードマン療法の採用を促進するものは何ですか?
優れたデブリードマン有効性、切断リスクの低減、および先進的生物学的治療に対する支払者の支援が、この適用における38.2%の収益シェアの背後にある主要因です。
支払者がウジ虫ベースの創傷ケアへの償還を拡大しているのはなぜですか?
経済研究では、幼虫が治癒タイムラインを短縮した場合に創傷あたりのコスト節約が51~94%であることが示されており、アエトナやメディケア請負業者などの保険会社が適用範囲を正式化するよう促しています。
封入型幼虫システムは臨床医の受容にどのような影響を与えますか?
無菌ポーチは昆虫との直接接触を排除し、「嫌悪感」を軽減することで、2025年に封入型製品が保有する52.8%のシェアを支えています。
遺伝子改変幼虫はどのような競争上の優位性を提供しますか?
PDGF発現株はデブリードマンと成長因子デリバリーを組み合わせ、より速い組織再生を可能にし、この製品ニッチの13.4%のCAGR見通しを支持しています。