
AI PCおよびシンアンドライトラップトップ向けLPDDR5X DRAM市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
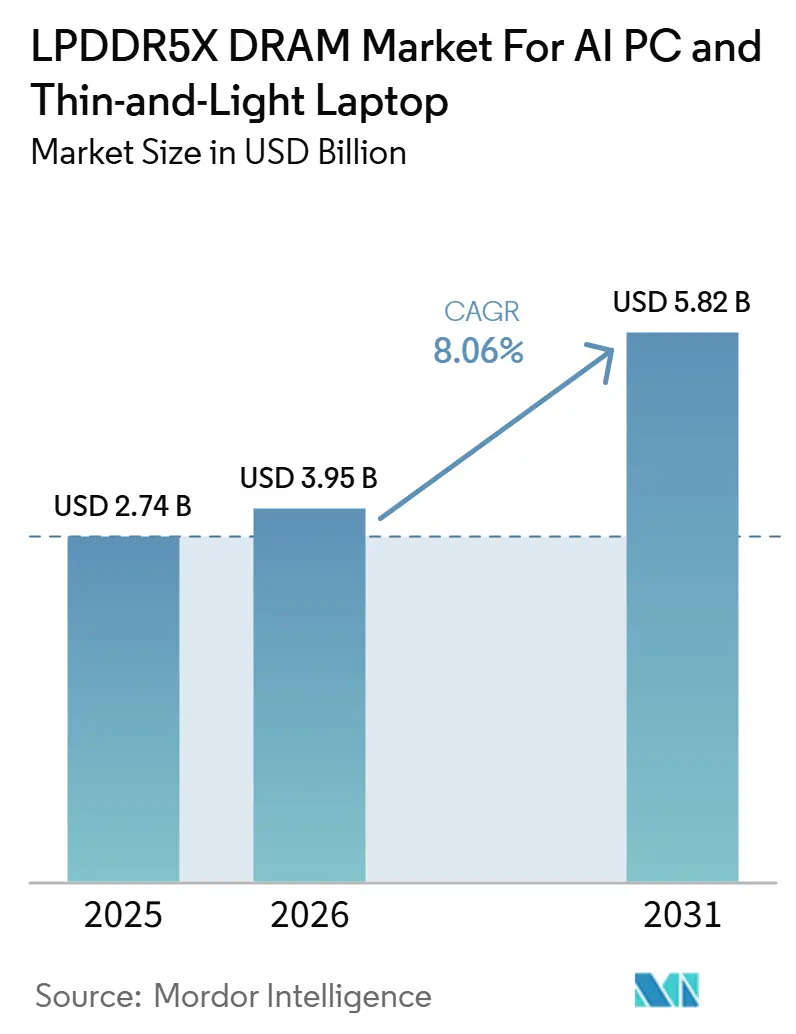
| 市場規模 (2026) | 3.95 十億米ドル |
| 市場規模 (2031) | 5.82 十億米ドル |
| 成長率 (2026 - 2031) | 8.06 % |
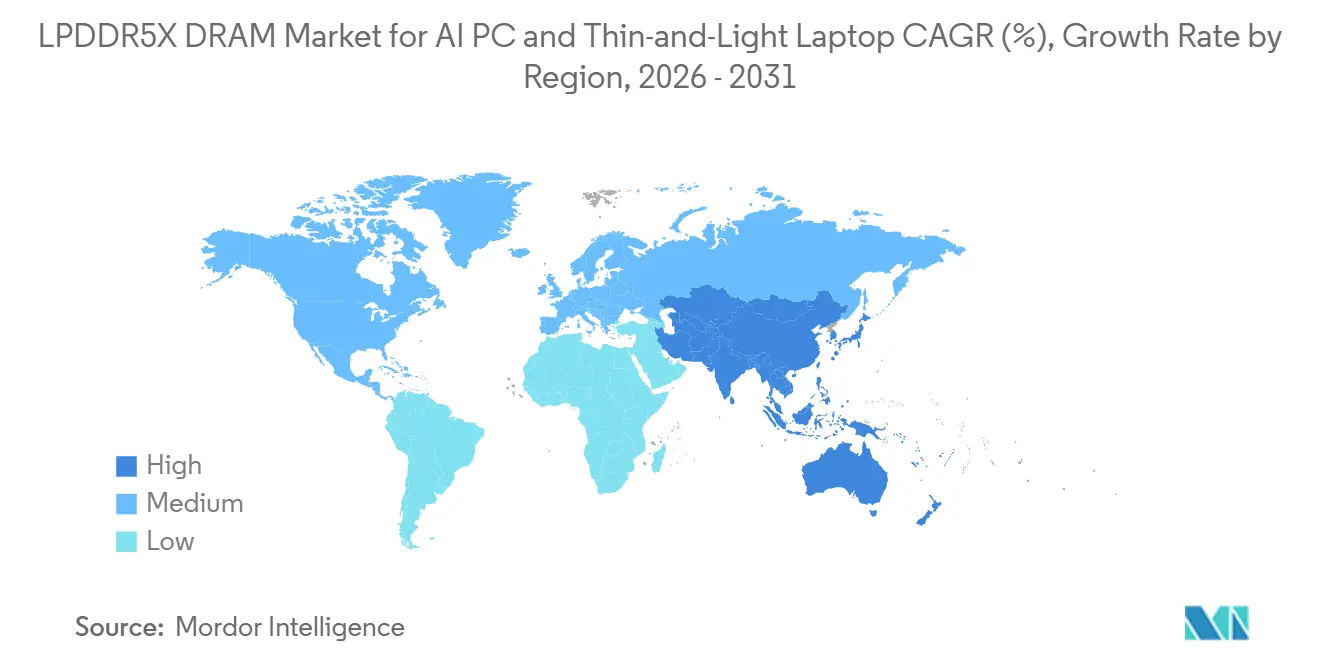
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
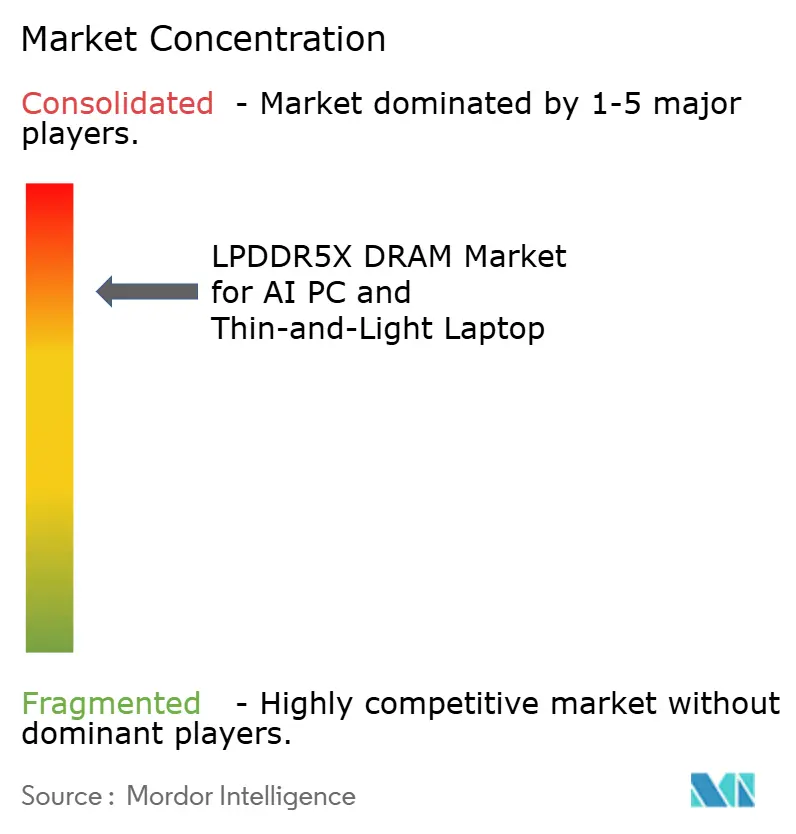
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるAI PCおよびシンアンドライトラップトップ向けLPDDR5X DRAM市場の分析
AI PCおよびシンアンドライトラップトップ向けLPDDR5X DRAM市場の産業規模は2025年に27.4億米ドルに達し、2026年から2031年にかけてCAGR 8.06%で成長し、2031年までに58.2億米ドルに達する見込みです。MicrosoftのCopilot+ PCの要件により、16 GBメモリはAI対応ノートブックのオプションアップグレードからベースラインハードウェア閾値へと移行し、新規ローンチ全体でより確固たる需要の底上げが生まれました。北米は2025年に収益をリードしました。これは、エンタープライズバイヤーがCopilot+の採用とWindows 10サポート移行に関連したフリートリフレッシュに早期に着手したためです。需要はまた、特にコンテンツ制作、ソフトウェア開発、生産性向上のためのローカルAIワークロードを実行するプレミアムシステムにおいて、デバイスあたりのメモリ容量の増加傾向によっても支えられています。同時に、ウェーハ容量が高付加価値のAIサーバーメモリに引き寄せられており、ノートブックメーカー向けのLPDDR5Xの供給が逼迫し、価格面および台数需要の両面から収益成長を支えています。供給基盤は少数の主要チップメーカーに集中していますが、中国および台湾の新たなLPDDR5XサプライヤーがノートブックのOEMにとってのソーシング選択肢を広げ始めています。
主要レポートのポイント
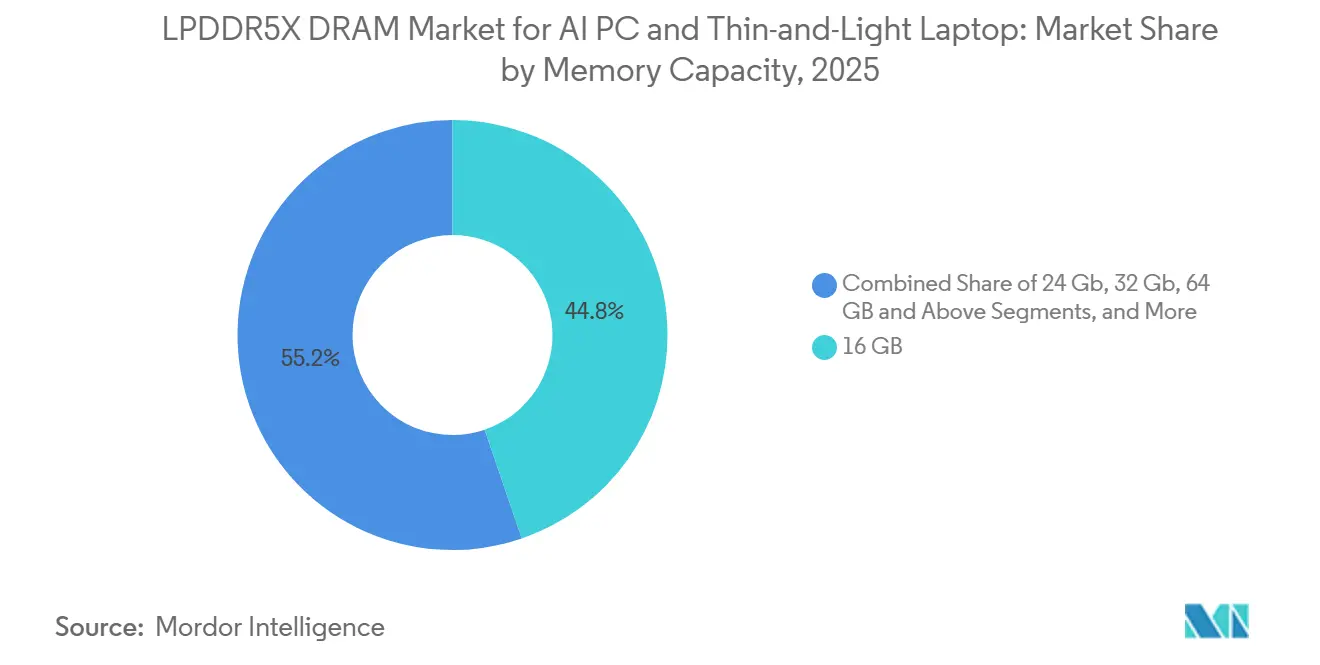
- メモリ容量別では、2025年のAI PCおよびシンアンドライトラップトップ向けLPDDR5X DRAM市場産業において、16 GBが収益シェアの44.78%を占め、64 GB以上は2031年にかけてCAGR 9.44%で拡大する見込みです。
- プロセッサプラットフォーム別では、2025年のAI PCおよびシンアンドライトラップトップ向けLPDDR5X DRAM市場産業においてx86が51.68%のシェアを占め、ARMは2031年にかけてCAGR 9.65%で最速の成長を記録する見込みです。
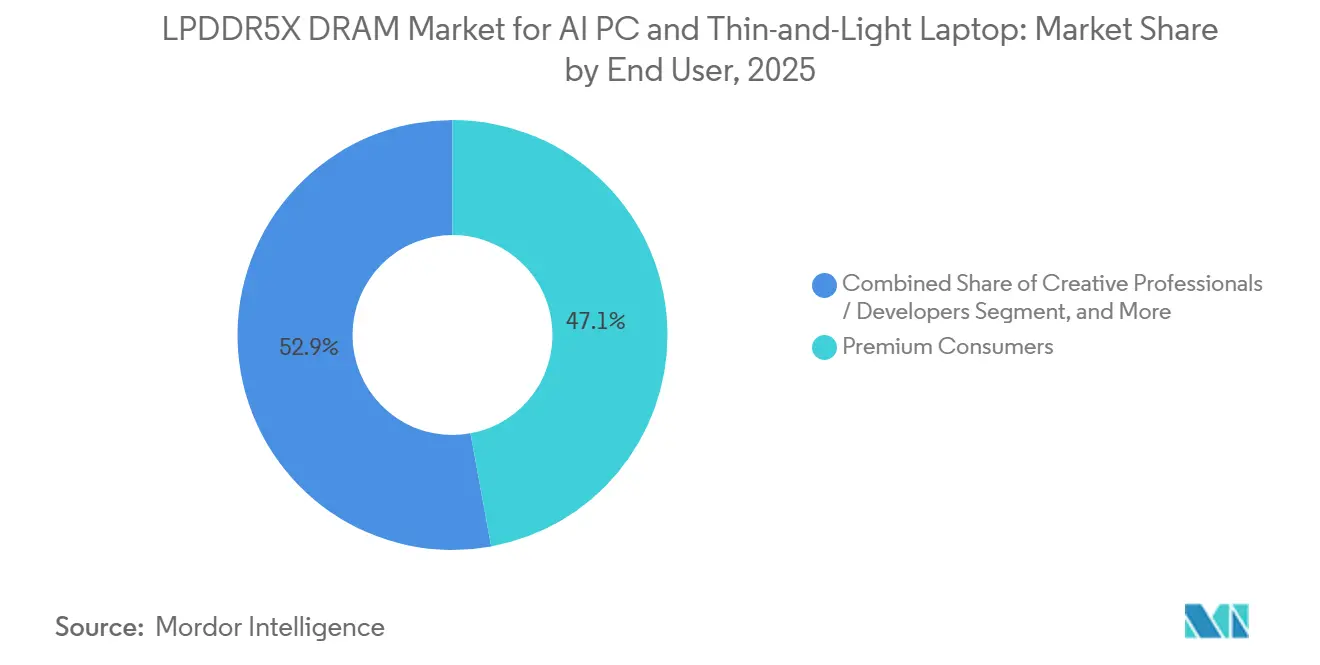
- エンドユーザー別では、2025年のAI PCおよびシンアンドライトラップトップ向けLPDDR5X DRAM市場産業においてプレミアムコンシューマーが収益シェアの47.12%を占め、クリエイティブプロフェッショナルおよびデベロッパーは2031年にかけてCAGR 9.11%で拡大する見込みです。
- 地域別では、2025年のAI PCおよびシンアンドライトラップトップ向けLPDDR5X DRAM市場産業において北米が62.28%のシェアを占め、アジア太平洋地域は2031年にかけてCAGR 9.89%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| Copilot+ 16 GBメモリフロア | +2.2% | 北米および欧州での早期利益を伴うグローバル | 短期(2年以内) |
| AIノートブック普及によるDRAMコンテンツの増加 | +1.8% | グローバル、APACが中核、中東・アフリカへの波及 | 中期(2〜4年) |
| DDR5に対するLPDDR5Xの帯域幅および電力面での優位性 | +1.4% | グローバル、北米およびアジア太平洋地域に集中 | 中期(2〜4年) |
| x86およびARMプラットフォームにわたるプレミアムAIノートブックのリフレッシュ | +1.1% | 北米および欧州、日本および韓国での早期利益 | 短期(2年以内) |
| LPCAMM2によるPCにおけるLPDDRのサービス性向上 | +0.6% | 当初は北米および欧州、アジア太平洋地域へ拡大 | 中期(2〜4年) |
| オンッケージメモリによるバッテリーおよび熱設計余裕の確保 | +0.4% | グローバル、アジア太平洋地域のデバイス製造ハブを優先 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
Copilot+ 16 GBメモリフロアが構造的なDRAM需要ベースラインを創出
MicrosoftのCopilot+ PC認証により、DDR5またはLPDDR5メモリの16 GBがAI対応ノートブックの認定に必要なハード最低条件となり、メモリはオプションのアップグレードからプラットフォーム要件へと移行しました。[1] 調達の実務において、16 GBは最終目標ではなく出発点として機能するようになりました。多くのエンタープライズバイヤーは、ローカルAI機能が日常の生産性ワークロードと並存するようになったため、すでに24 GBおよび32 GB構成に傾いています。MicrosoftのCopilot+機能セット(Recall、Click to Do、ライブ翻訳などのエクスペリエンスを含む)は、AIワークロードをデバイス上に留め、時間の経過とともに大きなメモリフットプリントの必要性を強化します。これにより、AI PCおよびシンアンドライトラップトップ向けLPDDR5X DRAM市場産業においてリフレッシュサイクルに入るすべての準拠ノートブックに、ベースラインのLPDDR5X需要が結びついています。
AIノートブック普及によるデバイスあたりのDRAMコンテンツの増加
AI PCおよびシンアンドライトラップトップ向けLPDDR5X DRAM市場は、出荷されるノートブックの台数だけでなく、デバイスあたりのメモリ容量の増加によっても押し上げられています。NVIDIAのRTX Sparkプラットフォームは、プレミアムWindowsラップトップにおけるローカルAIワークロード向けに最大128 GBの統合LPDDR5Xをサポートすることで上限を引き上げました。[2] これにより上限は16 GB Copilot+フロアをはるかに超え、高容量構成がプレミアムバイヤーにとってより関連性の高いものとなりました。クリエイティブプロフェッショナルおよびデベロッパーは、大規模なコンテキストウィンドウ、コードアシスタント、コンテンツツールがすべて同時にローカルメモリを競い合うため、この変化の最も明確な表れです。このユニットあたりのコンテンツ拡大は、システム価格が広範な台数採用を制限する場合でも収益を支えます。
DDR5に対するLPDDR5Xの帯域幅および電力面での優位性
LPDDR5Xは、電力と熱が最も重要なシンアンドライトノートブックにおいて、DDR5に対して明確なシステム上の優位性を持っています。Micronは2025年3月の技術概要書において、DRAMの電力を77%削減し、帯域幅を最大36%向上させたと報告しており、スペースおよびバッテリーに制約のあるシステムにおいてプレミアムノートブック設計が引き続きLPDDR5Xを選好する理由を強化しました。[3] JEDECのJESD209-5C規格は8,533〜10,667 Mbpsのデータレートをサポートしており、現代のAIノートブックにおいて統合GPUおよびNPUのワークロードを同時に実行するための十分なヘッドルームを提供します。[4] 低いI/O電圧により、ノートブック設計者はAI PCおよびシンアンドライトラップトップ向けLPDDR5X DRAM市場産業において、コンピュートブロックとバッテリー寿命目標のための熱的余裕を確保できます。SK hynixのLPDDR6ロードマップは次世代を示していますが、現在の予測期間においてLPDDR5Xが高性能シンアンドライトシステムの実用標準であり続けることも確認しています。
x86およびARMプラットフォームにわたるプレミアムAIノートブックのリフレッシュ
x86とARMの競争はプレミアムノートブックのリフレッシュサイクルを短縮し、高度なメモリのアドレス可能なベースを拡大しました。Microsoftは、16 GBメモリと40 TOPS以上のNPUを搭載したシステムに対してCopilot+認定を維持し、両アーキテクチャのベンダーをより強力なベースラインメモリ仕様へと向かわせました。NVIDIAとMicrosoftはまた、2026年秋にASUS、Dell、HP、Lenovo、Microsoft Surface、MSIからのRTX Sparkシステムが予定されているARMのWindows機会を拡大しました。同時に、x86サプライヤーはAI PCプラットフォーム要件に対応し続け、LPDDR5Xの採用が一つのプロセッサ陣営のみに依存するリスクを低減しました。このクロスプラットフォームのリフレッシュパターンは、より広範なノートブックベースにわたってより強力なプレミアムメモリの採用を支えます。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| DRAMおよびCPU価格高騰によるノトブックBOMの膨張 | -1.6% | グローバル、東南アジアおよび南米を含む価格感応度の高い市場で最も深刻 | 短期(2年以内) |
| HBM主導の容量シフトによるクライアント向けLPDDR5X供給の逼迫 | -1.2% | グローバル、生産能力は韓国および米国に集中 | 中期(2〜4年) |
| はんだ付けおよびオンパッケージメモリによるアップグレード性の制限 | -0.8% | グローバル、特にアジア太平洋地域のコンシューマー市場 | 中期(2〜4年) |
| ARM上のWindowsおよびAIソフトウェアの断片化リスク | -0.5% | 北米および欧州、エンタープライズソフトウェアスタックが最も複雑な地域 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
DRAMおよびCPU価格高騰によるOEMおよびコンシューマーのノートブック予算の圧迫
メモリおよびプロセッサコストの上昇がノートブックの部品表(BOM)に直接的な圧力をかけており、積極的な構成アップグレードの余地を狭めています。16 GBから32 GB LPDDR5Xへの移行コストの吸収が困難になると、OEMはより高い仕様を追求する代わりに、より多くのモデルをCopilot+の最低限に留める可能性があります。Samsungは、2026年に施設への大規模投資を計画し、1c DRAMの移行を加速させる一方で、近期の供給緩和は依然として困難であると示しました。教育および公共部門のバイヤーは、固定された調達予算がコンポーネントインフレを吸収する余地を少なくするため、特に影響を受けやすい状況にあります。この圧力は需要を消滅させるものではありませんが、AI PCおよびシンアンドライトラップトップ向けLPDDR5X DRAM市場産業における高容量ノートブックへのミックスシフトを遅らせる可能性があります。
HBM主導の容量再配分によるクライアント向けLPDDR5X供給の制約
メモリサプライヤーはAIサーバー需要に関連した高度な製品を優先し続けており、それがノートブックOEM向けのLPDDR5X供給を逼迫させています。SamsungとSK hynixはともに2026年の投資をAI需要向けの高度なメモリ容量に向け、データセンターの経済性によってサプライヤーの優先事項がどのように再形成されているかを示しました。これにより、割り当てポジションが弱いノートブックブランドはスポット購入とマージン圧力にさらされやすくなります。Nanyaの新しい台山工場が2027年下半期に量産に入る見込みであり、SK hynixからの後続のファブ追加も遅延した供給対応を示していることから、緩和には時間がかかる見込みです。その結果、AI PCおよびシンアンドライトラップトップ向けLPDDR5X DRAM市場産業において、供給制約は純粋に循環的というよりも中期的に構造的なものとなっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
メモリ容量別:
オンデバイスAI推論のスケールアップに伴い高DRAMティアが台頭2025年のAI PCおよびシンアンドライトラップトップ向けLPDDR5X DRAM市場産業において、16 GBティアが44.78%のシェアを占め、64 GB以上のティアは2031年にかけてCAGR 9.44%で拡大する見込みです。このパターンは、コンプライアンスフロアとプレミアムワークロードの上限との間の明確な分断を示しています。16 GB構成は、Copilot+要件を満たしつつより厳しいノートブック予算にも適合するため、主要な台数の基盤であり続けています。同時に、OEMがAIパフォーマンス、電力使用量、販売価格のバランスを取ろうとする中で、24 GB、32 GB、48 GBのオプションがレンジの中間を埋めています。
JEDECのLPDDR5X規格は、ボードフットプリントを同等に増加させることなく高容量マルチチップパッケージを可能にするダイあたりの密度をサポートしており、ミッドティアおよびプレミアム設計がより効率的にスケールアップするのに役立ちます。NVIDIAのRTX Sparkプラットフォームは最大128 GBの統合LPDDR5Xを搭載し、ノートブックメモリエンベロープの上限を広げ、プレミアムAIラップトップに新たな容量の基準点を与えました。Framework社のLaptop 13 Proはまた、LPCAMM2がシンノートブック設計においてユーザー交換可能なLPDDR5Xを実現できることを示し、システムのライフサイクルにわたって高容量の広範な採用を支えます。したがって、AI PCおよびシンアンドライトラップトップ向けLPDDR5X DRAM市場内のメモリミックスは、ベースラインティアとプレミアムティアの両方で拡大しています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
プロセッサプラットフォーム別:
x86が台数リーダーシップを維持しながらARMが加速2025年のAI PCおよびシンアンドライトラップトップ向けLPDDR5X DRAM市場産業において、x86プラットフォームが収益シェアの51.68%を占め、ARMは2031年にかけてCAGR 9.65%でより速い拡大を記録する見込みです。x86のリードは依然として、ソフトウェア互換性が重要な商業、教育、中小企業向けノートブックにおける広範なインストールベースを反映しています。このインストールベースにより、IntelおよびAMDは近期のAI PCロールアウトにおいて強力なポジションを持ち、特にフリートバイヤーがワークフローの混乱を最小限に抑えたい場合に有利です。しかし、ARMはより多くのサプライヤーがプレミアムWindowsノートブックおよび高効率ラップトップ設計をターゲットにするにつれて、より狭いストーリーからより広いプラットフォーム競争へと移行しています。
NVIDIAのRTX Sparkはプレミアムノートブックへの第二の主要なARMのWindowsルートを追加し、AppleのMacBookラインは高性能ARMラップトップ設計においてLPDDR5Xを標準機能として強化し続けています。ARM上のWindowsはエンタープライズ環境においてソフトウェアの準備状況のギャップに直面していますが、ARMのAppReadyプログラムはネイティブアプリケーションサポートの加速とその障壁の緩和を目指しています。MicrosoftのCopilot+フレームワークはアーキテクチャ全体に同じベースラインメモリおよびNPU閾値を適用しており、メモリ要件がx86またはARMのいずれかを単独で優遇するわけではありません。LPDDR5X DRAM産業にとって、これはプロセッサ競争をメモリ適格性ではなく、パフォーマンス、効率性、ソフトウェアの準備状況に集中させます。
エンドユーザー別:
プレミアムコンシューマーが収益を支え、クリエイティブワークロードが成長を牽引2025年のAI PCおよびシンアンドライトラップトップ向けLPDDR5X DRAM市場産業において、プレミアムコンシューマーが47.12%のシェアを占め、クリエイティブプロフェッショナルおよびデベロッパーは2031年にかけて最速のCAGR 9.11%で拡大する見込みです。プレミアムバイヤーは、より強力なAI機能と高いメモリ構成を持つ高ASPノートブックに対してより積極的に支出したため、早期に動きました。クリエイティブプロフェッショナルおよびデベロッパーは、ジェネレーティブデザインツール、コーディングアシスタント、ローカル推論ワークフローがすべてエントリー構成を超えたメモリ需要を押し上げるため、より速く成長しています。エンタープライズおよび商業バイヤーは、Windows 10サポート期限が企業のリフレッシュ活動をより短い購買サイクルに圧縮したため、第二の最大グループであり続けました。
公共プログラムもまた、カナダの2026年度のAI PC向け4億5,000万カナダドル(3億3,300万米ドル相当)の配分を含む機関チャネルの需要を支えました。これにより、教育および公共部門の購入に対して意味のある機会が生まれましたが、これらのアカウントはプレミアムコンシューマーバイヤーよりも構成コストに敏感であり続けています。中小企業およびプロシューマーの顧客は、大企業が調達において活用する規模の優位性を持たないため、BOM圧力に最も晒されています。これにより、エンドユーザーミックスは、プレミアムパフォーマンスを重視するか、生産性向上を通じてコストを正当化できるグループに傾いています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米のAI PCおよびスリム・軽量ノートパソコン向けLPDDR5X DRAM市場
北米は2025年に世界収益の62.28%を占め、AI PCおよびスリム・軽量ノートパソコン向けLPDDR5X DRAM市場において最大のシェアを保持しています。同地域は、企業向けフリートがCopilot+ノートパソコンをいち早く採用したこと、およびWindows 10サポート終了への移行が多くの組織にとってリフレッシュの時期を絞り込んだことから、早期に動き出しました。2025年3月に発令された米国連邦政府のエンドポイント指令も、民間機関をAI対応システムへと誘導することで公共部門の勢いを後押ししました。同地域のプレミアム消費者やクリエイティブユーザーも、32 GB以の構成への移行が早く、ノートパソコン1台あたりの平均メモリ搭載量を押し上げました。カナダは、2026会計年度のAI PC調達予算として4億5,000万カナダドル(3億3,300万米ドル相当)を計上し、構造的な支援をさらに強化しました。
アジア太平洋地域のAI PCおよびスリム・軽量ノートパソコン向けLPDDR5X DRAM市場
アジア太平洋地域は2031年までに9.89%のCAGRで拡大する見込みであり、地域別のAI PCおよびスリム・軽量ノートパソコン向けLPDDR5X DRAM市場規模において最も成長の速い地域となっています。同地域は、先端メモリの主要生産拠点であると同時に、AIノートパソコンの需要拡大センターでもあるという二つの強力な役割を兼ね備えています。韓国と台湾は、Samsung Electronics Co., Ltd.、SK hynix Inc.、Nanya Technology Corporationを通じてサプライチェーンの中核を担い続けており、中国はCXMTおよび国内ノートパソコンOEMを中心に、より国産化されたLPDDR5Xサプライチェーンの構築を進めています。CXMTは2025年10月にLPDDR5Xの量産を開始し、その後の報告では中国のノートパソコンメーカーによるサンプリングが行われていることが示され、地域のサプライストーリーを強化しました。日本と韓国も需要面で重要な位置を占めており、両市場では企業向けリフレッシュ活動およびプレミアム消費者の採用が引き続き活発です。
EMEAおよび南米のAI PCおよびスリム・軽量ノートパソコン向けLPDDR5X DRAM市場
欧州およびその他の地域は現時点では小さなシェアにとどまっていますが、将来的なミックスの質という観点から戦略的に重要な位置を占めています。欧州では、金融サービス、自動車、プロフェッショナルサービスといった規制産業が、デバイス上でのAI処理を優先する強い理由を持っており、これがより大容量のLPDDR5X構成を搭載したノートパソコンの需要を支えています。中東・アフリカおよび南米は依然として小規模な需要プールを形成しており、湾岸協力会議(GCC)諸国における政府調達およびプレミアム消費者向け購入が、最も明確な近期の需要ポケットとして際立っています。南米は価格感応度が高い状態が続く可能性が高く、採用率は上昇しても高容量メモリのミックスは北米や欧州の一部に比べて依然として遅が生じる見込みです。
競合環境
AI PCおよびシンアンドライトラップトップ向けLPDDR5X DRAM市場産業は、チップ生産層において集中しており、Samsung Electronics、SK hynix、Micron Technologyが引き続き最も強力なポジションを保持しています。彼らの優位性は、資本規模、高度なプロセス能力、および新規参入者が迅速に動くことを困難にする長い認定サイクルから生まれています。CXMTが2025年10月にLPDDR5Xの量産に参入し、Nanyaが2026年に高度なDRAM供給の議論においてその役割を拡大したことで、供給の多様化が改善し始めました。モジュールおよび流通層では、ADATA、Innodisk、BIWIN、Team Group、Longsys/FOURSEEなどの企業間で競争がより分散しており、コアメモリ設計よりも供給アクセスと地域リーチが重要です。この分断により、上流では逼迫・集中した市場が形成される一方、下流ではより緩やかな市場が形成されています。
いくつかの戦略的な動きは、主要サプライヤーがその優位性を拡大しようとしていることを示しています。Micronは2025年6月に10.7 Gbpsの1γノードLPDDR5Xサンプルを初めて出荷し、高度な低電力DRAMにおける早期のプロセスリーダーシップシグナルを示しまた。SK hynixは2026年3月に1cノードLPDDR6の開発を完了することで応答し、LPDDR5Xを超えた次のパフォーマンスベンチマークがいかに迅速に準備されているかを示しました。Samsungもまた2026年にLPDDR5X-PIMの取り組みを推進し、AI推論ユースケースのためにメモリ内により多くの処理能力を組み込むことを目指しました。これらの動きは、競争がもはやビットを供給するだけでなく、AI PCおよびシンアンドライトラップトップ向けLPDDR5X DRAM市場産業における次のノートブックメモリアーキテクチャを形成することにも関わっていることを示しています。
競争のもう一つの領域はサービス性です。Framework社のLaptop 13 Proは、LPCAMM2がシンノートブックフォームファクターにおいてLPDDR5Xの効率性とユーザー交換可能なメモリを組み合わせられることを実証しました。JEDECのCAMM2規格は、修理性を重視するユーザーおよびライフタイムアップグレードの柔軟性を重視するエンタープライズバイヤーにサービスを提供するための正式な経路をサプライヤーに提供します。これにより、はんだ付け、オンパッケージ、モジュール型のLPDDR5Xアプローチを同時にサポートできるメモリサプライヤーに余地が生まれます。Frameworkは、DRAMサプライヤーとしてよりも下流の採用触媒として関連性が高く、RambusなどのインターフェースおよびコントローラーIP企業はより広いエコシステムのイネーブリング層に近い位置にあります。
AI PCおよびシンアンドライトラップトップ向けLPDDR5X DRAM市場のリーダー
-
Samsung Electronics Co., Ltd.
-
SK hynix Inc.
-
Micron Technology, Inc.
-
Nanya Technology Corporation
-
ChangXin Memory Technologies, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
LPDDR5X DRAMのAI PCおよびスリム・軽量ノートパソコン向け市場 このレポートでカバーされる企業
- Samsung Electronics Co., Ltd.
- SK hynix Inc.
- Micron Technology, Inc.
- Nanya Technology Corporation
- ChangXin Memory Technologies, Inc.
- ADATA Technology Co., Ltd.
- Innodisk Corporation
- BIWIN Storage Technology Co., Ltd.
- Team Group Inc.
- Longsys Electronics Co., Ltd. / FORESEE
- Framework Computer Inc.
- Integrated Silicon Solution, Inc.
最近の産業開発事情 LPDDR5X DRAMのAI PCおよびスリム・軽量ノートパソコン向け市場
- 2026年5月:NvidiaはComputex 2026においてRTX Sparkスーパーチップを発表しました。このチップは、600 GB/sのNVLink-C2Cリンクで接続された最大128 GBの統合LPDDR5Xメモリと、3nmのGrace Blackwell SoC上で1ペタフロップのFP4 AI演算を特徴としています。ASUS、Dell、HP、Lenovo、Microsoft Surface、MSIからのデバイスが2026年秋に予定されており、LPDDR5XをプレミアムなARMベースのWindows AIラップトップの統合メモリ標準として確立します。
- 2026年5月:Nanya Technologyは、メモリ不足が深刻化する中でOEM顧客との複数年にわたるLPDDR5X供給契約の延長を確認し、2027年下半期に量産に入る予定の新しい台山地区工場の建設資金として787億台湾ドル(24.9億米ドル)の資本調達が完了したことを開示しました。
- 2026年4月:SK Hynixは、1cノードLPDDR5Xプロセスに基づく192 GB SOCAMM2の量産を開始しました。これは従来のRDIMMと比較して帯域幅が2倍以上、電力効率が75%以上向上しており、NvidiaのVera Rubin GPUプラットフォーム向けに特別に設計されています。
- 2026年4月:Framework Computerは、16 GB、32 GB、64 GB構成のLPCAMM2 LPDDR5X-7467メモリを搭載したLaptop 13 Proを発売しました。これはLPCAMM2のアップグレード性とLPDDR5Xの効率性を組み合わせた初のシンアンドライトコンシューマーノートブックであり、DIYエディションは1,199米ドルから始まります。
AI PCおよびシンアンドライトラップトップ向けLPDDR5X DRAM市場レポートの調査範囲
AI PCおよびシンアンドライトラップトップ向けLPDDR5X DRAM市場産業とは、高いメモリ速度とエネルギー効率の両方を必要とするデバイスに使用される次世代低電力DRAMの市場を指します。スマートフォン、タブレット、超薄型ラップトップ、自動車システム、およびAIエッジデバイス向けに設計されたメモリチップおよびモジュールが含まれます。
AI PCおよびシンアンドライトラップトップ向けLPDDR5X DRAM市場産業レポートは、プロセッサプラットフォーム(x86プラットフォーム、ARMプラットフォーム)、メモリ容量(16 GB、24 GB、32 GB、48 GB、64 GB以上)、エンドユーザー(プレミアムコンシューマー、エンタープライズ/商業ユーザー、クリエイティブプロフェッショナルおよびデベロッパー、教育および公共部門、中小企業/プロシューマーユーザー)、および地域別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| x86プラットフォーム |
| ARMプラットフォーム |
| 16 GB |
| 24 GB |
| 32 GB |
| 48 GB |
| 64 GB以上 |
| プレミアムコンシューマー |
| エンタープライズ/商業ユーザー |
| クリエイティブプロフェッショナルおよびデベロッパー |
| 教育および公共部門 |
| 中小企業/プロシューマーユーザー |
| 北米 | |
| 欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| 台湾 | |
| その他のアジア太平洋 | |
| その他の地域 |
| プロセッサプラットフォーム別 | x86プラットフォーム | |
| ARMプラットフォーム | ||
| メモリ容量別 | 16 GB | |
| 24 GB | ||
| 32 GB | ||
| 48 GB | ||
| 64 GB以上 | ||
| エンドユーザー別 | プレミアムコンシューマー | |
| エンタープライズ/商業ユーザー | ||
| クリエイティブプロフェッショナルおよびデベロッパー | ||
| 教育および公共部門 | ||
| 中小企業/プロシューマーユーザー | ||
| 地域別 | 北米 | |
| 欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| 台湾 | ||
| その他のアジア太平洋 | ||
| その他の地域 | ||
レポートで回答される主要な質問
AI PCおよびシンアンドライトラップトップ向けLPDDR5X DRAM市場の規模はどのくらいですか?
市場は2025年に27.4億米ドルに達し、2026年から2031年にかけてCAGR 8.06%で成長し、2031年までに58.2億米ドルに達する見込みです。
AIノートブックにおいて16 GBがなぜ重要な構成なのですか?
MicrosoftのCopilot+ PC標準により、16 GBが最低限の認定メモリレベルとなったため、プレミアムオプションではなく準拠AIノートブックのベースラインとして機能するようになりました。
最も速く成長しているメモリ容量ティアはどれですか?
64 GB以上のティアは2031年にかけてCAGR 9.44%で拡大する見込みであり、ローカルAI推論とより重いマルチタスクワークロードに対する強い需要を反映しています。
x86とARMのどちらのプロセッサプラットフォームがより速く勢いを増していますか?
x86は2025年に51.68%のシェアで収益をリードしましたが、ARMはより多くのプレミアムAIノートブック設計が市場に参入するにつれてCAGR 9.65%でより速く成長する見込みです。
現在の需要をリードしている地域はどこで、最も速く成長している地域はどこですか?
北米は2025年に62.28%の収益シェアでリードし、アジア太平洋地域は2031年にけてCAGR 9.89%で最速の成長を記録する見込みです。
ノートブックにおけるLPDDR5Xのより高い採用に対する最大のリスクは何ですか?
主なリスクは供給とコストの圧力であり、メモリ容量がAIサーバー製品に引き寄せられており、ノートブック向けLPDDR5Xの価格を高止まりさせる可能性があります。