
液体卵市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 3.22 十億米ドル |
| 市場規模 (2031) | 4.16 十億米ドル |
| 成長率 (2026 - 2031) | 5.26 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる液体卵市場分析
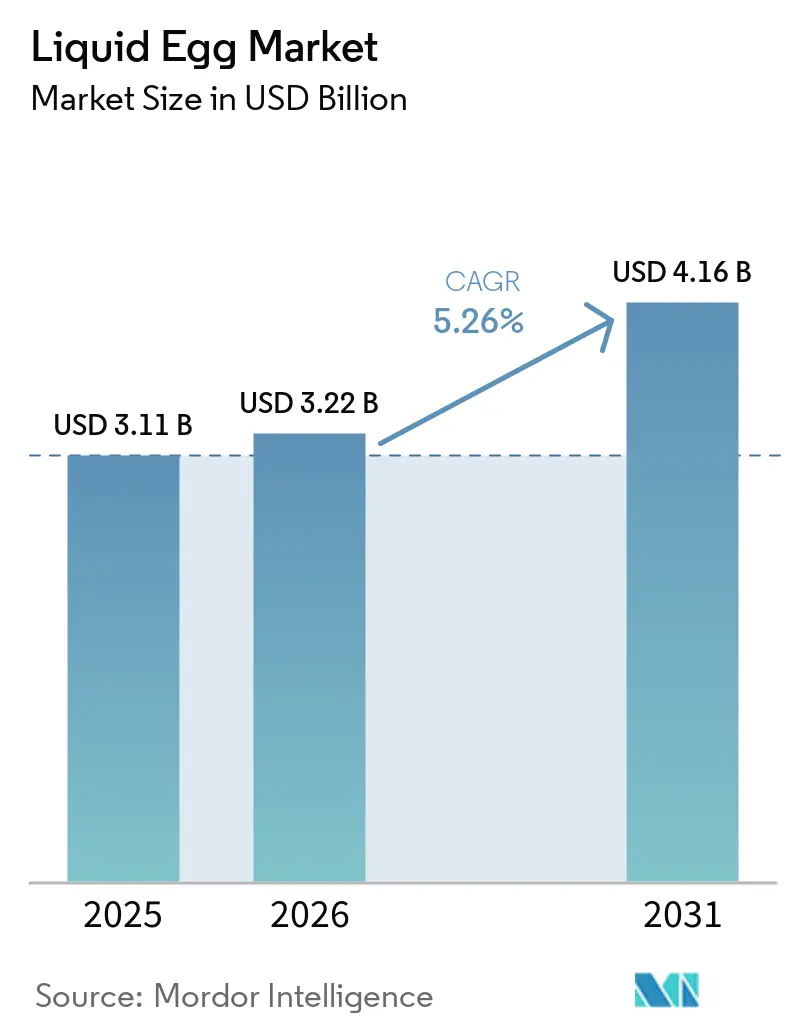
液体卵市場規模は2025年に31.1 ビリオン 米ドルと評価され、2026年の32.2 ビリオン 米ドルから2031年には41.6 ビリオン 米ドルに達すると推定されており、予測期間(2026〜2031年)における年平均成長率(CAGR)は5.26%です。商業用厨房や食品加工業者が、より迅速かつ一貫した調理準備を必要としているため、殻割り済みおよび殺菌済みフォーマットへの需要がシフトしています。これらのフォーマットは殻の取り扱いを削減し、標準化されたレシピをサポートし、大口購買者が使用する自動計量システムに適合します。食品安全規制もまた、トレーサビリティおよび検証済みプロセスが求められる規制対象のフードサービスおよび産業用途において、殺菌済み卵製品を後押ししています。コールドチェーンネットワークおよびセントラルキッチンの拡大により、発展途上国における潜在的な顧客基盤が広がっています。液体卵市場はまた、鳥インフルエンザが採卵鶏群を混乱させた際に原材料コストへのエクスポージャーに直面しますが、契約供給の取り決めにより、大口購買者は製品へのより予測可能なアクセスを確保できます。購買者はますます、原材料調達が混乱する時期においても品質と納品を維持する能力に基づいて液体卵サプライヤーを評価するようになっています。これにより、統合的な調達、加工の柔軟性、および慎重に管理された顧客契約に対する価値が高まっています。液体卵市場において、これらの能力は、購買者の混乱へのエクスポージャーを左右するため、表示製品価格と同様に重要となり得ます。
レポートの主要ポイント
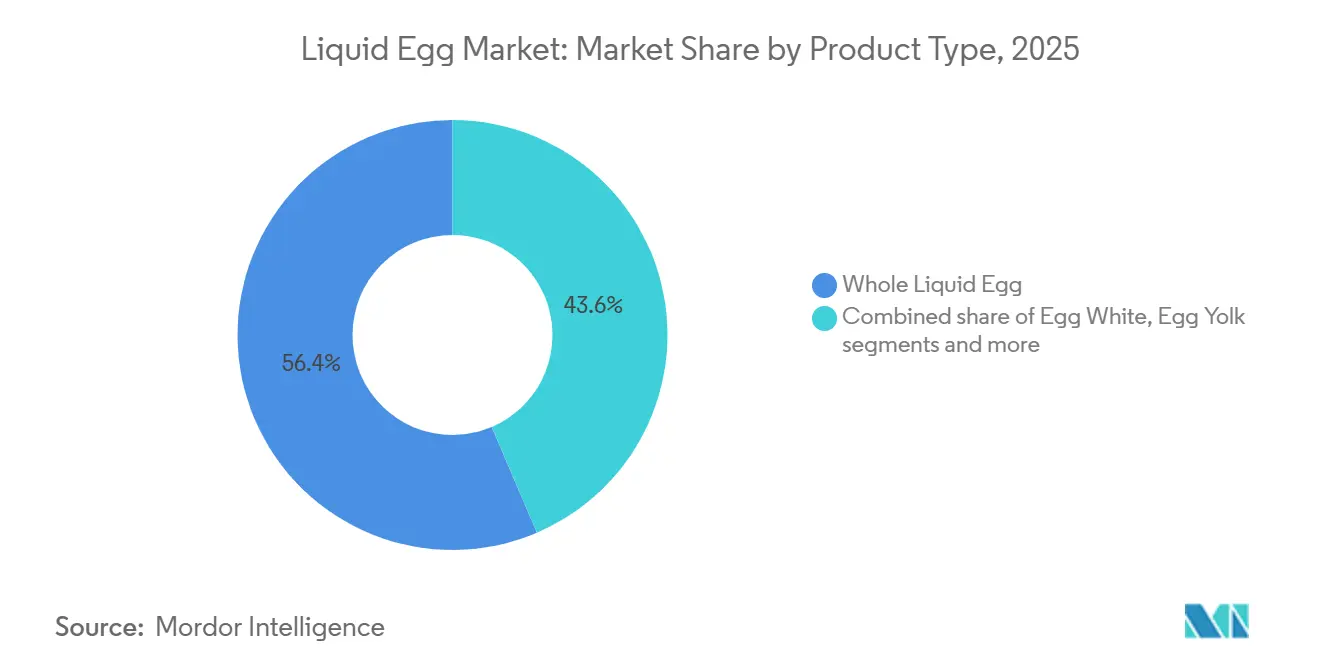
- 製品タイプ別では、全液体卵が2025年の液体卵市場シェアの56.42%を占め、卵白は2031年まで6.32%のCAGRで成長すると予測されています。
- 形態別では、冷蔵液体卵が2025年に47.66%のシェアを占め、常温および常温保存可能なフォーマットは2031年まで7.05%のCAGRで成長すると予測されています。
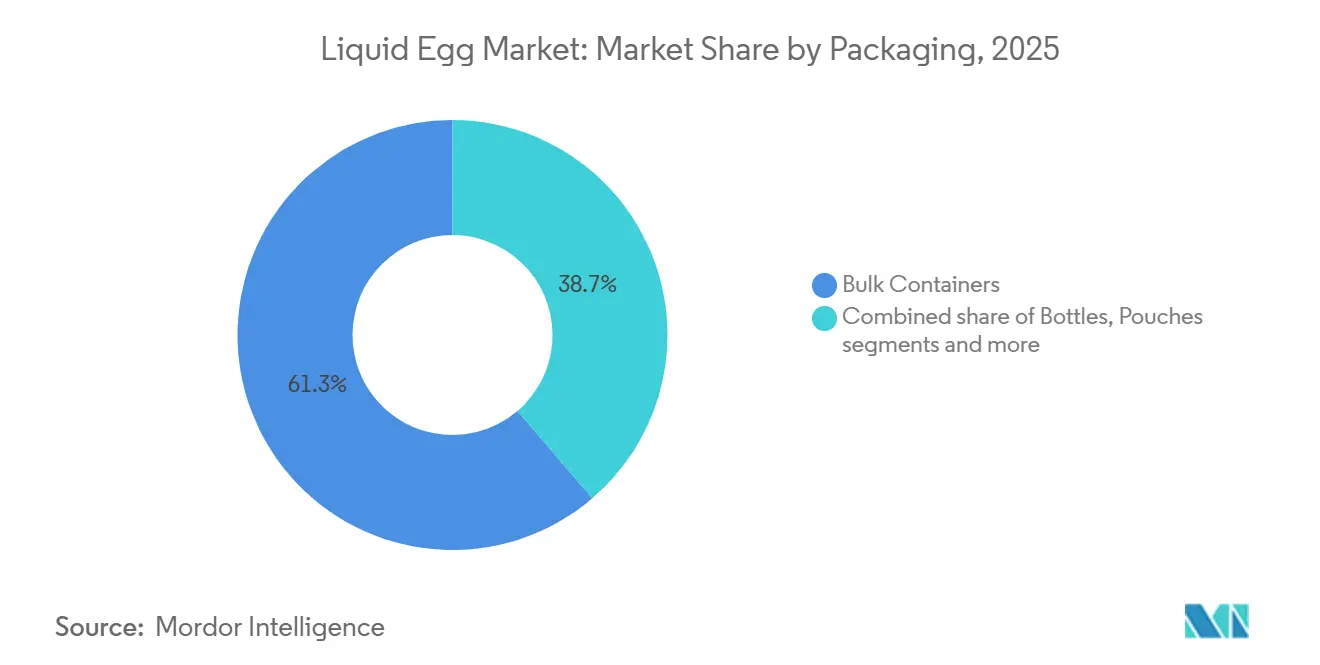
- 包装別では、バルクコンテナが2025年に61.27%のシェアを占め、パウチは2031年まで7.11%のCAGRで成長すると予測されています。
- 流通チャネル別では、産業向け販売が2025年に51.27%のシェアを占め、小売は2031年まで6.78%のCAGRで成長すると予測されています。
- 地域別では、北米が2025年に35.46%のシェアを占め、アジア太平洋地域は2031年まで7.23%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| フードサービスおよび産業用製パンからの利便性需要の高まり | +1.5% | 北米とヨーロッパが主導し、アジア太平洋地域での採用が拡大するグローバル市場 | 中期(2〜4年) |
| 殺菌済み液体卵を支持する食品安全規制 | +0.9% | 北米、ヨーロッパ、中国、インド | 短期(2年以内) |
| 高タンパク質食の採用拡大 | +0.8% | グローバル、北米および都市部のアジア太平洋地域に集中 | 中期(2〜4年) |
| 調理済みおよび加工食品への応用 | +0.6% | グローバル、南アジアおよび東南アジアで最も強い | 中期(2〜4年) |
| 倫理的に調達されたケージフリー卵への需要 | +0.4% | 北米、ヨーロッパ、および初期段階のアジア太平洋地域 | 長期(4年以上) |
| 製品処方および包装のイノベーション | +0.6% | グローバル、特に小売およびフードサービス市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
フードサービスおよび産業用パンからの利便性主導の需要拡大
商業厨房は、食品調理から日常的な殻割り作業を排除できるため、液体卵の使用を増やしています。このフォーマットはまた、大量調理において交差汚染を引き起こす可能性のある取り扱い工程を削減します。産業用製パン業者は、液体卵を使用して原材料の計量を管理し、大規模な生産ラインにわたって安定したレシピのパフォーマンスを維持しています。提供された調査によると、液体卵の固形分は一般的に24%から26%の範囲であり、正確な処方をサポートします。米国の産業用製パン業者は、2025年の最初の11ヶ月間に原材料需要として殻付き卵換算で21.85億ダース相当を使用しました。厨房の人件費が上昇するにつれて、労働コストの節約と破損の低減により、液体卵と殻付き卵のコスト差が縮小する可能性があります。液体原材料はまた、従業員が調理の時点で殻の分離を行う必要がないため、スタッフのトレーニングを容易にする可能性があります。業務上の利点は、多くの拠点で同じ製品を繰り返し調理する環境において最も強く発揮されます。
殺菌済み液卵の採用を支持する食品安全規制の強化
食品安全要件は、液体卵市場における殺菌済み卵製品需要の明確な根拠を生み出しています。卵製品検査法は、卵製品加工に対する米国農務省の継続的な検査を義務付け、流通する卵製品の殺菌処理を要求しています[1]。米国食品安全検査局は2025年6月に殺菌済み液体卵製品向けの新しいHACCPモデルを発行しました。このガイダンスは、連邦のプロセス管理要件を満たすためのより明確な枠組みを事業者に提供します。これは、システムを検証するために必要な設備と文書を持つ加工業者の参入を支援できます。インドおよび東南アジアの輸出志向の加工業者も、ヨーロッパおよびペルシャ湾岸の機関顧客を追求するにあたり、ISO 22000要件に沿った業務を整備しています。これらの要件を満たす生産者は、顧客資格審査ロセスの一部として文書化された管理策を活用できます。したがって、コンプライアンスの負担は準備が不十分な施設にとっては制約となりますが、検証済みの加工業者にとっては差別化要因となります。液体卵市場において、文書化された管理策は顧客監査と継続的なサプライヤー承認をより管理しやすくすることもできます。
フィットネス意識の高い消費者における高タンパク質食の採用拡大
卵白は、タンパク質含有量を優先する買い物客や食品メーカーからの需要に対応するポジションにあります。液体フォーマットは、フードサービス事業者や食事準備ビジネスにとって、レシピに卵白を加える便利な方法を提供します。提供された調査では、卵白が2031年まで最も成長の速い製品タイプとして特定されました。その低脂肪プロファイルは、タンパク質重視の食事パターンを中心に設計された食事に適しています。この需要は、食事準備会社が使用するフードサービスパックだけでなく、小売カートンにも関連しています。また、液体卵白の購入者にとって、供給の信頼性と明確な製品仕様の重要性も高まっています。
製品処方および包装のイノベーション
包装のイノベーションは、液体卵サプライヤーが大量産業用途を超えた顧客にリーチするのを支援しています。Sunny Queen向けに開発された再封可能なサイドスパウトパウチは、超音波コールドシール技術を使用して密封された小売フォーマットを提供しています。Sealed Airは、液体食品向けのフレキシブル包装が、用途に応じてリジッドコンテナと比較して冷蔵保存期間を1〜20週間延長できると述べています。Galdiは、液体卵製品向けに毎時最大14,000カートンの速度でゲーブルトップ包装機器を提供しています。これらのフォーマットは、加工業者にフードサービスサイズのより多くのオプションを提供しながら、部分管理と小売プレゼンテーションを改善できます。したがって、製品開発は液体卵市場において冷蔵、常温、フレキシブルパックフォーマットのより幅広い組み合わせをサポートします。これにより、液体卵市場のメーカーは、顧客が原材料を保管、計量、使用する方法に合わせてパック設計を調整できます。サプライヤーはまた、基本的な製品提案を変えることなく、プロの厨房と家庭用購入者の両方にサービスを提供するために包装の選択を活用できます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 生卵および家禽価格の変動性 | -0.7% | グローバル、北米とヨーロッパで最も深刻 | 中期(2〜4年) |
| 植物性卵代替品との競争激化 | -0.4% | 北米、西ヨーロッパ、およびプレミアムなアジア太平洋都市市場 | 中期(2〜4年) |
| 不十分なコールドチェーンインフラ | -0.3% | アジア太平洋、中東・アフリカ、および南米の一部 | 中期(2〜4年) |
| 加工食品製品に対する消費者の懸念 | -0.2% | 北米、西ヨーロッパ、およびプレミアムなアジア太平洋都市市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
生卵および家禽価格の変動性
生卵の入手可能性は、液体卵加工業者にとって最も直接的な業務リスクであり続けています。米国の小売卵価格は2025年3月に1ダースあたり6.23米ドルに達し、2026年2月には1ダースあたり2.50米ドルに下落しました[2]。この動きは、鳥インフルエンザが産卵鶏群に影響を与えた際に原材料コストがいかに急速に変化するかを示しています。議会調査局は、発生が卵価格の上昇と関連しており、採卵用産卵鶏が影響を受けた鳥の大部分を占めていたことを明らかにしました[3]。固定価格の供給契約を持つ加工業者は、生卵コストが契約価格よりも速く上昇した場合に圧力に直面する可能性があります。ケージフリー転換要件も、認証済み原材料を必要とする購入者の供給ベースラインコストを引き上げる可能性があります。これらのコスト変動は、顧客が固定メニュー価格または年間調達予算で運営している場合に管理が困難です。これにより、液体卵市場の商業供給取り決めにおいて、積極的な価格管理条項がより重要になります。
植物性卵代替品との競争激化
植物性および発酵由来の原材料は、処方改良主導の用途において最も直接的に競合しています。圧力は、購入者が機能的な主張、タンパク質含有量、または動物不使用のポジショニングを重視するプレミアム製品においてより大きくなります。従来の液体卵サプライヤーは、卵の機能性を代替することが困難な用途において確立された需要を依然として維持しています。代替製品は、それでも卵白用途や小売利便性カテゴリーにおけるイノベーション予算を競い合う可能性があります。これにより、確立された加工業者は製品品質、トレーサビリティ、および信頼できる供給を通じて顧客関係を保護することが求められます。また、液体卵市場が発展するにつれて、コモディティバルクフォーマットのみに集中することの利点が制限されます。付加価値フォーマットは、従来の加工業者が処方改良に開放されている用途での関連性維持するのに役立ちます。競争上の対応は、従来の卵の機能性を必要とする用途と代替品を受け入れられる用途を明確に理解することに依存しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
全液体卵が最も幅広い用途基盤を保持全液体卵は2025年の液体卵市場シェアの56.42%を占めました。製パン、菓子、パスタ、および大規模フードサービス業務における役割がこの主導的な地位を支えています。この製品は、多くの確立されたレシピで代替が困難な乳化、結合、およびテクスチャリング機能を提供します。これにより、全卵は複数の加工役割を持つ単一原材料を必要とするユーザーにとって実用的な選択肢となっています。食品メーカーはまた、標準化された大量生産への適合性を評価しています。この製品タイプは産業用とフードサービス需要の両方にわたって幅広く使用されています。複数のレシピカテゴリーにわたる使用は、異なる顧客グループ間で需要を分散させるのに役立ちます。また、加工業者に関連する卵白、卵黄、およびブレンド製品を提供するための大量ベースを提供します。
卵白は2031年まで6.32%のCAGRで拡大すると予測されており、最も成長の速い製品タイプとなっています。卵白の液体卵市場規模は、タンパク質重視の食品・飲料処方から恩恵を受けています。卵黄はマヨネーズ、オランデーズソース、およびプレミアム菓子においてより専門的な役割を維持しています。その脂肪豊富な機能特性は、風味とテクスチャーを必要とする用途において引き続き重要です。ブレンドおよびスクランブルミックスは、病院、学校、ホテル、およびその他の施設厨房での使用が増えています。これらの調理済み製品は、人員配置と厨房の一貫性が重要な場所での調理を簡素化できます。これらは特に、中央購入者が類似したメニューで複数の拠点にサービスを提供する場合に有用です。このカテゴリーは、加工業者に基本的な原材料供給を超えて調理志向のソリューションへと移行するルートを提供します。これにより、液体卵市場は、シンプルな調理工程を重視する施設厨房のニーズとより強くつながります。


注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
形態別:
冷蔵製品が主導し常温フォーマットが拡大冷蔵液体卵は2025年の液体卵カテゴリーの47.66%を占めました。この形態は北米とヨーロッパの確立された冷蔵流通ネットワークから恩恵を受けています。チルド原材料をすでに管理している食品メーカーやフードサービス顧客に馴染みがあります。冷蔵製品はまた、商業厨房や製パン工場への頻繁な配送スケジュールに適合します。その地位は、これらの地域におけるコールドチェーン取り扱いの業務的成熟度を反映しています。このフォーマットは、信頼できる短サイクル供給を必要とする産業用購入者にとって中心的な存在であり続けています。このセグメントにサービスを提供する生産者は、加工、保管、および配送を通じて温度管理を管理する必要があります。したがって、信頼できる冷蔵流通は、これらのアカウントを維持するために製品仕様と同様に重要です。
常温および常温保存可能な液体卵は2031年まで7.05%のCAGRで成長すると予測されています。これらの製品は、冷蔵輸送の一貫性が低い小売よび輸出市場にサプライヤーがリーチするのを支援できます。冷凍液体卵は、長期保管用途、季節的な需要計画、および輸出出荷において役割を維持しています。これは、より大きな在庫を保有し、冷凍および調温設備にアクセスできる産業用購入者をサポートできます。常温フォーマットは、保管および流通中の冷蔵の必要性を低減できます。したがって、フォーマットの組み合わせは、サプライヤーが異なる物流条件を持つ市場にサービスを提供するにつれて広がっています。サプライヤーは、顧客の保管能力、配送頻度、および予想される使用率に基づいてフォーマットを選択できます。この柔軟性は、液体卵市場が新しい小売および輸出先に到達するにつれて特に関連性が高まります。したがって、液体卵市場は、単一のフォーマットだけでなく、地域の保管および配送条件へのより良い適合を通じて成長できます。
包装別:
バルクコンテナがスケールの優位性を維持バルクコンテナは2025年の包装収益の61.27%を占めました。このフォーマットは、3リットルから1,000リットルの範囲で液体卵を入する産業用およびフードサービス購入者にサービスを提供しています。大規模製パン業者は、大量原材料取り扱い用に設計された統合充填および計量システムを使用しています。これらのシステムは、包装の変更が新しい取り扱い手順を必要とする可能性があるため、切り替えコストを生み出す可能性があります。バルクパックはまた、安定した需要を持つ顧客にとって単位包装コストを低減します。これにより、バルクコンテナは液体卵市場のコア顧客基盤にとって重要であり続けます。高スループットユーザーは通常、消費者サイズのパックに見られる利便性機能よりも取り扱い効率を重視します。このセグメントは産業用製パンおよび食品製造活動の規模と密接に結びついています。
パウチは2031年まで7.11%のCAGRで成長すると予測されています。再封可能なパウチは、管理しやすいパックサイズを必要とする小規模フードサービスユーザーや小売購入者をサポートできます。フレキシブル包装は、一部のリジッドフォーマットと比較して材料使用量を削減できます。カートンは、認識しやすいフォーットと部分的な柔軟性を提供するため、小売向けチルド製品において引き続き重要です。ボトルは中量フードサービス顧客およびPET包装が一般的な市場にサービスを提供しています。Aran Groupは3リットルから25リットルサイズの液体卵向けバッグインボックスシステムを提供しており、商業ユーザーが利用できるフレキシブルフォーマットの範囲を示しています。これらのパックサイズは、小さな小売単位と大型産業用コンテナの間のギャップを埋めることができます。需要が大量バルク購入には変動が大きすぎる場合に、商業厨房に実用的な選択肢を提供します。

注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
流通チャネル別:
産業用購入者が最大の顧客グループであり続ける産業流通は2025年の収益の51.27%を占めました。食品メーカーは、製パン、菓子、パスタ、およびその他の調理済み食品ラインの標準化された原材料として液体卵を購入しています。長期供給契約確立された原材料仕様がこのチャネルの地位を強化しています。大規模加工業者は、一貫した固形分含有量、トレーサビリティ、および供給計画を重視しています。このチャネルはまた、自動化された生産システムに適合する大量パックに依存しています。これらの要因により、産業用ユーザーは液体卵市場において強い役割を果たしています。このチャネルの購買規模は、加工業者にとって長い生産ラインと予測可能な稼働率をサポートできます。また、産業用購入者の関係を能力計画と原材料調達の中心に置きます。
小売は2031年まで6.78%のCAGRで成長すると予測されています。包装の改善により、サプライヤーは家庭用途により実用的なフォーマットを提供できるようになっています。フードサービスおよび施設需要は、クイックサービスレストラン、医療ケータリング、およびホテルにわたって引き続き重要です。これらのユーザーは多くの場合、調理時間と取り扱いリスクを削減するために殻付き卵から液体フォーマットに移行しています。2024年および2025年の鳥インフルエンザサイクルは、加業者が供給契約における価格エクスポージャーを管理する必要性を示しました。小売成長は生産者に別の販路を提供できますが、適切なブランディング、小さなパック、および効果的な流通が必要です。このチャネルは産業アカウントとは異なるサービス期待を持つ可能性があり、棚のプレゼンテーションとより頻繁な補充が含まれます。生産者はこれらの要件をコアビジネスの規模効率とバランスさせる必要があります。
地域分析
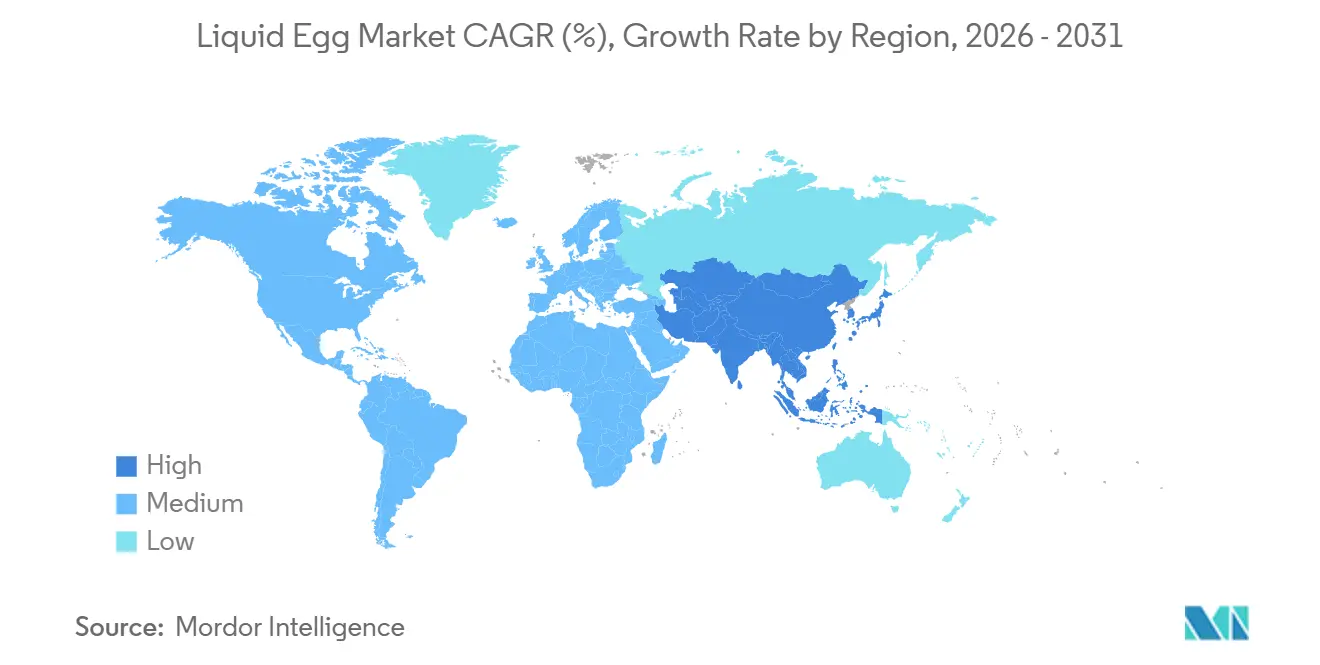
北米は2025年の液体卵カテゴリーの35.46%を占めました。この地域は成熟した加工インフラと、卵サプライヤー、食品メーカー、フードサービス事業者間の広範な統合を持っています。鳥インフルエンザの混乱も、機関購入者が契約調達の取り決めを使用するよう促しています。南米は製パン生産と施設ケータリングを通じてさらなる需要の可能性を提供していますが、不均一なコールドチェーンカバレッジと経済状況が採用を遅らせる可能性があります。様々な流通条件を通じて製品品質を維持できるサプライヤーは、これらの顧客にサービスを提供するためのより明確な道筋を持つ能性があります。この地域の機会は、食品需要と物流投資の両方に結びついています。液体卵市場のサプライヤーは、流通条件が販売を意図するフォーマットの保管ニーズと一致するかどうかを評価する必要があります。
ヨーロッパは液体卵加工と消費の第2位の地域クラスターです。加工能力はオランダ、フランス、ドイツ、ベルギーで十分に発達しています。トレーサビリティとケージフリー要件により、コンプライアンス能力がサプライヤー選定の重要な部分となっています。輸入需要は、信頼できる国境を越えた物流と十分に文書化されたトレーサビリティを持つサプライヤーを優遇する可能性があります。ヨーロッパの購入者はまた、小売およびフードサービスチャネル向けの製品を選択する際に調達資格を重視しています。
アジア太平洋地域は2031年まで7.23%のCAGRで成長すると予測されています。この地域の液体卵市場規模は、中央厨房とクイックサービスレストランチェーンの拡大によって支えられています。中国の中央厨房モデルは、標準化された殺菌済み卵原材料の使用を増やしてます。インドも都市化、食生活の変化、および輸出志向の食品加工を通じて需要を発展させています。冷蔵のギャップにより、常温保存可能なフォーマットが地域の一部で特に関連性が高くなっています。中東・アフリカの需要は主に輸入主導であり、ホスピタリティと施設ケータリングが信頼できるサプライヤーに機会を生み出しています。地域の顧客は、適切な保存期間特性と安定した配送スケジュールを持つ製品から恩恵を受ける可能性があります。これらのニーズにより、物流能力がこの地域でのポジション構築を目指す企業にとって重要な考慮事項となっています。
競合環境
市場集中度
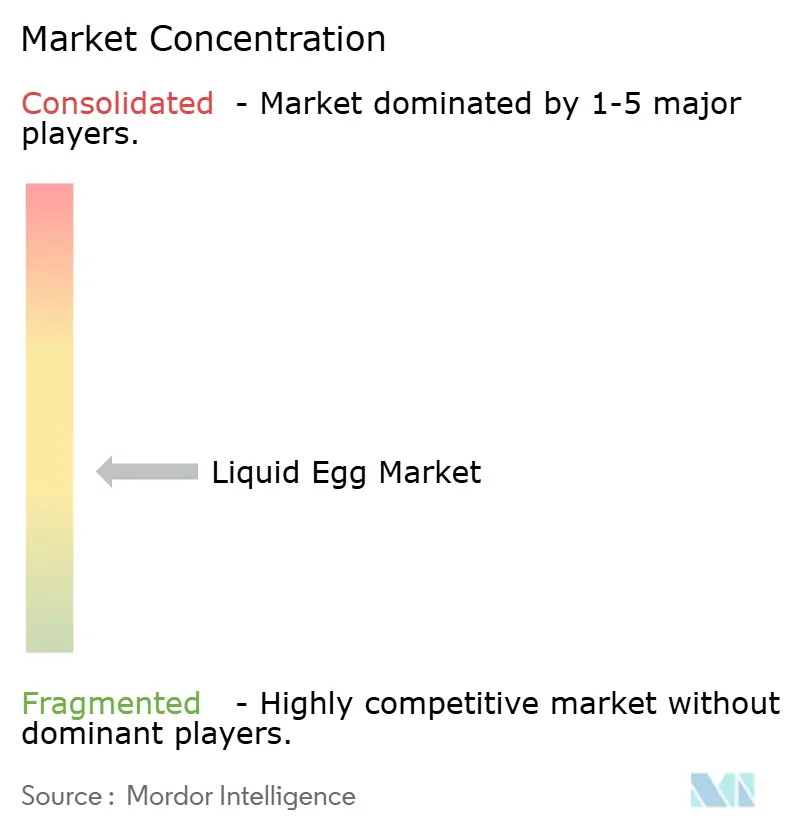
液体卵市場は適度に分散しており、地域および専門プレイヤーに統合の機会を生み出しています。主要な加工業者は生産から流通でのサプライチェーンを管理するために垂直統合を追求し、一方で小規模企業はプレミアム価格を実現できる専門製品を持つニッチセグメントや地域市場をターゲットにしています。
企業は、高温短時間処理や超高温処理などの高度な殺菌方法、および無菌包装や改良雰囲気包装などの革新的な包装技術を使用して、品質が向上し保存期間が延長された製品を提供することで市場シェアを獲得しています。企業はまた、補完的なビジネス、流通ネットワーク、および製造能力をターゲットにした戦略的買収と統合を通じて、地理的プレゼンスと製品ポートフォリオを拡大し、市場ポジションを強化しています。
市場は新興地域において大きな成長機会を提供しており、限られたコールドチェーンインフラが常温保存可能な製品への需要を促進しています。プレミアムセグメントでは、オーガニック、ケージフリー、および専門栄養製品がメーカーに高い利益率を達成する機会を提供しています。これらのプレミアムカテゴリーは、食事の好みや価値観に合った製品のためにより多くを支払う意欲のある健康意識の高い消費者にアピールします。これらのセグメント内で差別化された製品ラインに投資するメーカーは、高品質で専門化された製品に対する消費者需要の高まりを活用できます。
液体卵産業のリーダー企業
-
Igreca S.A.
-
Ovobest Eiprodukte GmbH & Co. KG
-
Cal-Maine Foods Inc.
-
Cargill Incorporated
-
Michael Foods Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
液体卵市場 このレポートでカバーされる企業
- Michael Foods Inc. (Post Holdings)
- Cargill Incorporated
- Cal-Maine Foods Inc.
- Rose Acre Farms Inc.
- Ovobest Eiprodukte GmbH & Co. KG
- Igreca S.A.
- Rembrandt Foods
- EggSolutions (Global Egg Corp)
- Noble Foods Ltd.
- Eurovo Srl
- DAVA Foods A/S
- Deb-El Food Products LLC
- Global Food Group BV
- MPS Egg Farms
- Eggway International Asia Pvt Ltd.
- Ready Egg Products Ltd.
- Newburg Egg Inc.
- Vital Farms Inc.
- The EVERY Company
- Fremont Farms of Iowa
最近の産業開発事情 液体卵市場
- 2026年6月:St Ewe Free Range Eggsは、プロの厨房とフードサービス事業者向けに特別に開発された新しいレンジで液体卵市場に参入しました。このレンジは、英国産放し飼い卵から作られた液体全卵、液体卵白、液体卵黄で構成されており、1kgの注ぎやすいカートンで供給されています。
- 2026年5月:Gruppo Eurovoは、Elopakが供給する500g Pure-Pak® Classicカートンで、初の常温液体卵白であるLe Naturelle Albume d'Uovoをイタリア全土で発売しました。この製品は、従来のPETボトルの代替として紙カートン包装を使用しており、最大6ヶ月間常温で保存でき、消費者により大きな利便性と保存期間の柔軟性を提供します。
- 2025年5月:Sa-Nguan Farmは2025年1月に殺菌済みケージフリー液体全卵を導入し、2025年半ばに殺菌済みケージフリー液体卵白および卵黄製品を発売する定です。
世界の液体卵市場レポートの調査範囲
液体卵とは、全卵、卵白、卵黄、または調合卵ブレンドから製造された流体状の加工卵製品を指し、冷蔵、冷凍、または常温保存可能な形態で供給されます。液体卵市場は、製品タイプ、形態、包装、流通チャネル、および地域別に区分されています。製品タイプ別では、全液体卵、卵白、卵黄、ブレンド・スクランブルミックス(牛乳・塩等配合)が含まれます。形態別では、冷蔵液体、冷凍液体、常温・長期保存可能品に区分されます。包装別では、カートン、ボトル、パウチ、バルクコンテナに分類されます。流通チャネル別では、産業用、フードサービス、施設向け、小売に区分されます。地域別では、北米、南米、欧州、アジア太平洋、中東・アフリカを対象とし、各地域の市場規模および予測が提供されています。市場規模の算定は、上記すべてのセグメントについて米ドルの金額ベースで行われています。
セグメンテーション概要
| 全液体卵 |
| 卵白 |
| 卵黄 |
| ブレンド/スクランブルミックス(牛乳、塩などを含む) |
| 冷蔵液体 |
| 冷凍液体 |
| 常温/長期保存可能 |
| カートン |
| ボトル |
| パウチ |
| バルクコンテナ |
| 産業用 |
| フードサービスおよび機関向け |
| 小売 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| その他の北米 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| フランス | |
| 英国 | |
| スペイン | |
| イタリア | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| ニュージーランド | |
| その他のアジア太平洋 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| その他の中東・アフリカ |
| 製品タイプ別 | 全液体卵 | |
| 卵白 | ||
| 卵黄 | ||
| ブレンド/スクランブルミックス(牛乳、塩などを含む) | ||
| 形態別 | 冷蔵液体 | |
| 冷凍液体 | ||
| 常温/長期保存可能 | ||
| 包装別 | カートン | |
| ボトル | ||
| パウチ | ||
| バルクコンテナ | ||
| 流通チャネル別 | 産業用 | |
| フードサービスおよび機関向け | ||
| 小売 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| その他の北米 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| フランス | ||
| 英国 | ||
| スペイン | ||
| イタリア | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| ニュージーランド | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
液体卵市場の2031年の予測値はいくらですか?
液体卵市場は、2026年の32.2 ビリオン 米ドルから年平均成長率(CAGR)5.26%で成長し、2031年までに41.6 ビリオン 米ドルに達すると予測されています。
最も成長が速い液体卵製品はどれですか?
卵白はタンパク質重視の製品への需要に支えられ、2031年まで6.32%のCAGRで成長すると予測されています。
食品メーカーはなぜ液体卵を使用するのですか?
液体卵は標準化された計量をサポートし、殻の取り扱い業を削減し、大量製パンおよび調理済み食品生産に適合します。また、商業厨房で必要な調理工程を削減できます。
2031年まで最も成長が速いと予想される形態はどれですか?
常温および常温保存可能な液体卵は、冷蔵が不均一な市場での関連性に支えられ、7.05%のCAGRで成長すると予測されています。