
Mordor Intelligenceによる皮革製品市場分析
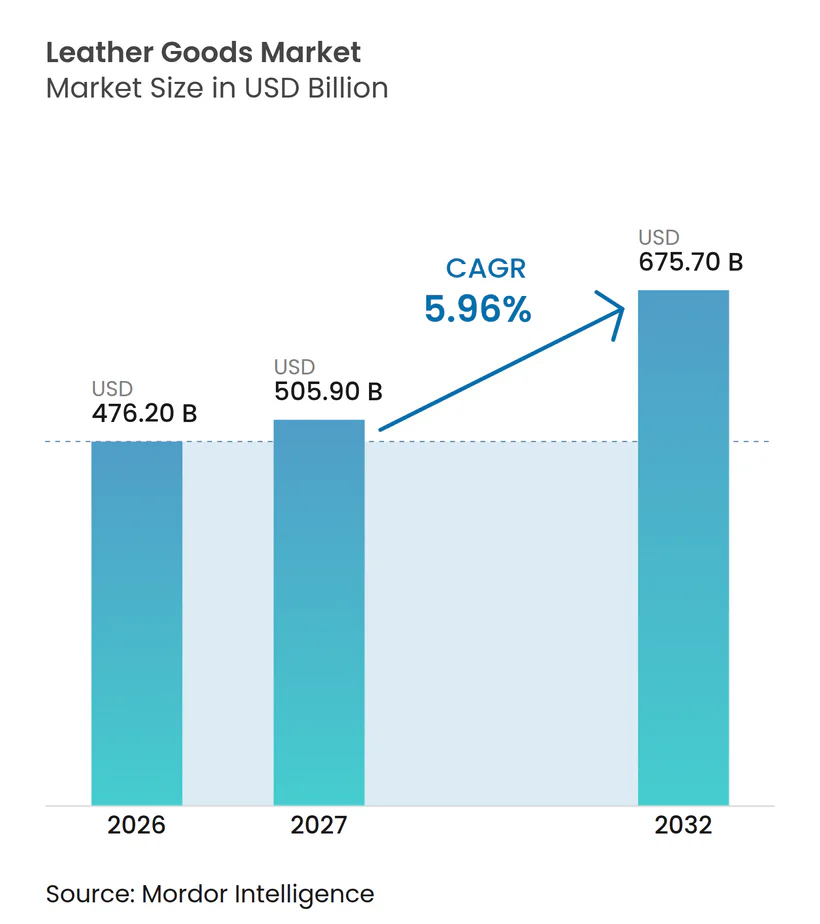
革製品市場規模は、2026年の4,762億米ドルから2027年には5,059億米ドルに増加し、2032年までに6,757億米ドルに達すると予想されており、2027年〜2032年にかけてCAGR 5.96%で成長します。
成長は、製造能力と製品価値を伝える小売提案を通じて、コレクションの魅力を完成品へと転換することにかかっています。素材の信頼性は調達の選択とサプライヤーのガバナンスを形成し、製品のデザインの約束をその革の原材料と結びつけます。米国では、オンラインでの発見とチェックアウトのより緊密な連携が、革製バッグやアクセサリーへのアクセスを拡大できますそのアクセスを売上に転換するには、ブランドが適用されるEUの化学物質規制を満たし、購買者の支出をめぐって安価な模倣品と競争する必要があります。
主要レポートの要点
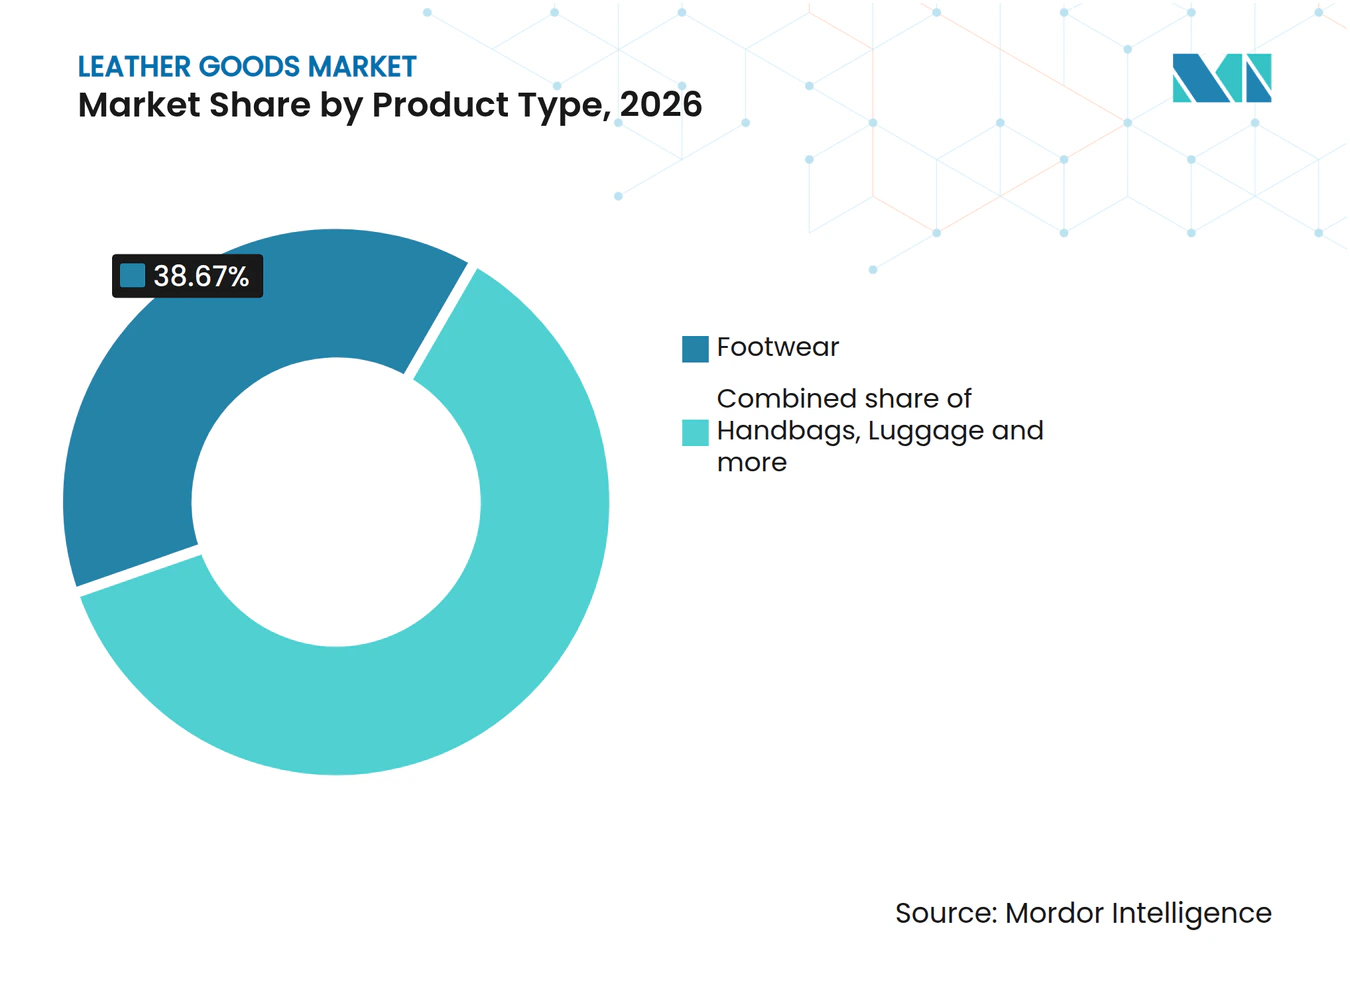
- 製品タイプ別では、フットウェアが2026年の革製品市場シェアの38.67%を占めてトップとなり、アクセサリーは2027年〜2032年にかけてCAGR 6.85%で最も速く成長すると予測されています。
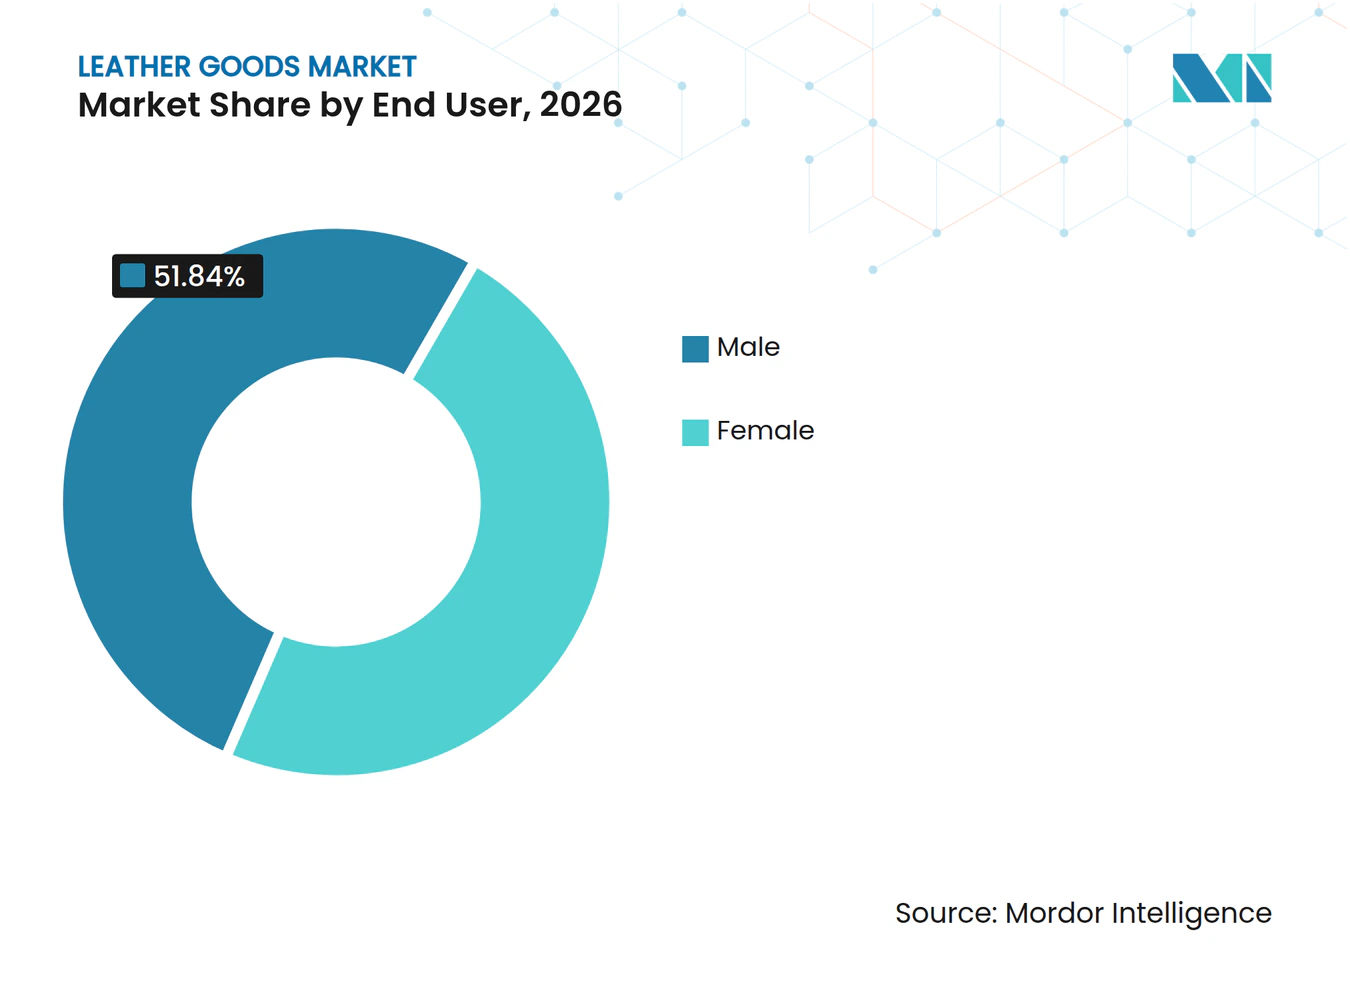
- 男性消費者が最大のエンドユーザーセグメントを形成し、2026年の革製品市場規模の51.84%のシェアを占め、女性消費者は2027年〜2032年にかけてCAGR 6.4%で最も速く成長すると予測されています。
- マスカテゴリーが2026年の市場収益の62.5%を占めてトップとなり、プレミアム製品は2027年〜2032年にかけてCAGR 7.05%で最も速く成長するセグメントと予測されています。
- 流通チャネル別では、オンライン小売店が2027年〜2032年にかけてCAGR 8.55%で最も速く成長すると予測され、オフライン小売店が2026年の市場収益の69.83%を占めてトップとなっています。
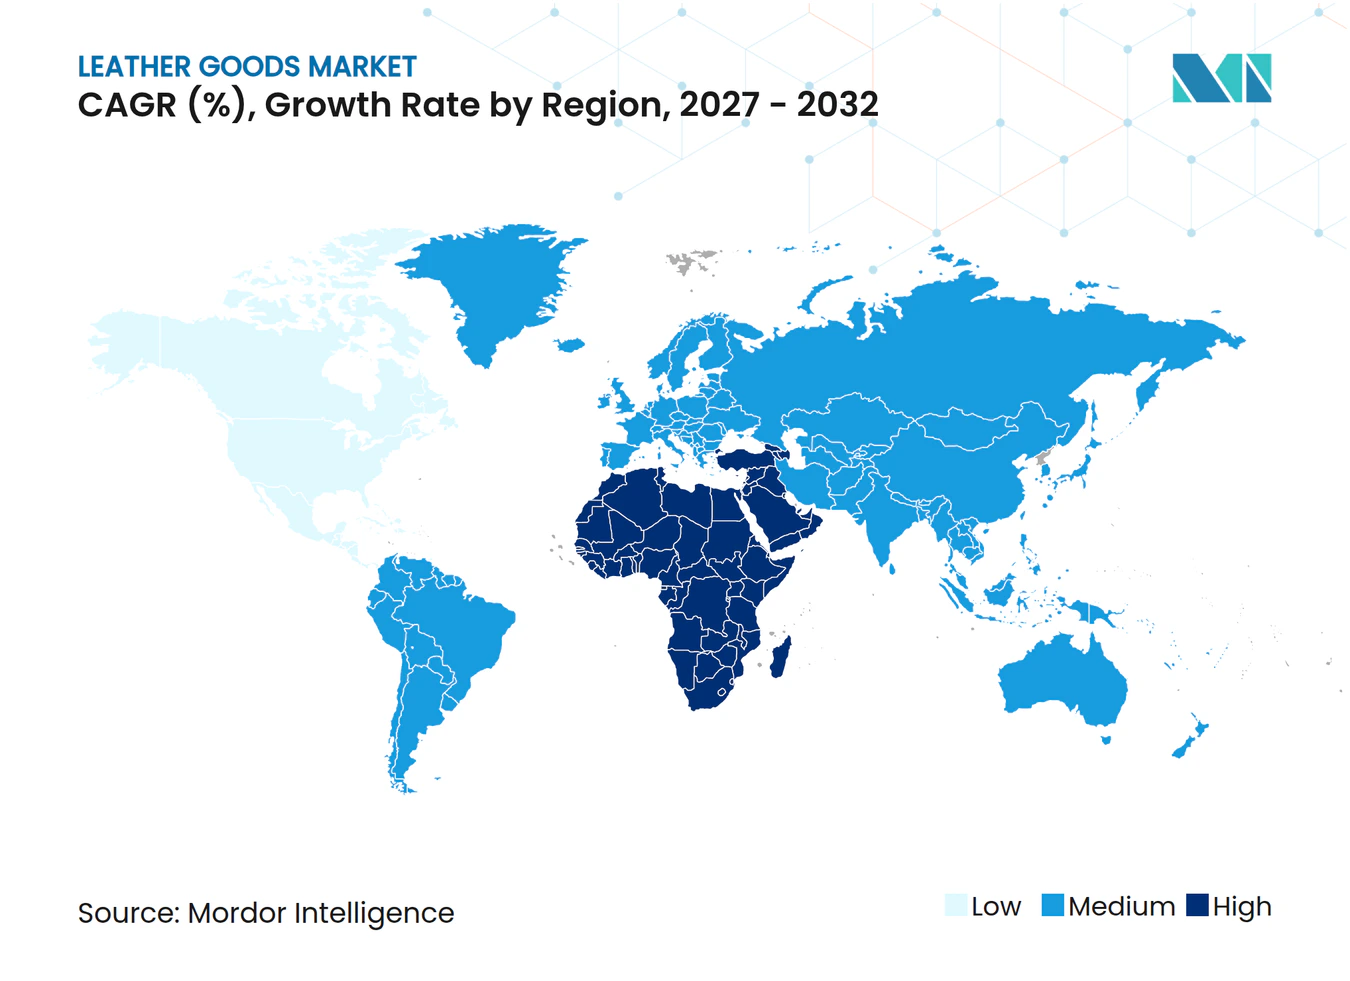
- 地域別では、アジア太平洋が2026年の市場収益の39.82%で最大シェアを保持し、中東・アフリカ地域が2027年〜2032年にかけてCAGR 7.85%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| プレミアムおよび高級皮革製品に対する需要の増加 | +3% | アジア太平洋、欧州、北米 | 中期(2~4年) |
| 文化的・社会的影響が市場成長を牽引 | +1% | インドのタンジャーヴール地区 | 長期(4年以上) |
| サステナビリティおよびエコフレンドリーな革への需要の増大 | +1.5% | アジア太平洋、欧州、北米 | 長期(4年以上) |
| ブランド認知度およびセレブリティ推薦の影響 | +1% | 米国、中国本土、日本、フランス、アラブ首長国連邦 | 短期(2年以内) |
| 旅行・観光の増加 | +0.5% | 欧州、アジア太平洋、北米 | 短期(2年以内) |
| 確立された高級ブランドの強固な存在感 | +0.5% | アジア太平洋、欧州、北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
プレミアムおよび高級皮革製品に対する需要の増加
プレミアム革製品への需要は、複数の完成品用途にわたるコレクション主導の拡大の機会を生み出しています。Hermès Internationalは、2026年第1四半期の9.4%から第2四半期には10.2%へと、固定為替レートベースでの革製品・馬具部門の前年比収益成長率が加速したと報告しました。同ラインは、バッグ、旅行用品、小型革製品、アクセサリーと、鞍、手綱、その他の馬術用品および衣料品を組み合わせています。同社は、その業績を各地域にわたるコレクションの魅力と結びつけました。プレミアムバッグおよび小型アクセサリーのサプライヤーにとって、バッグ、旅行用品、小型革製品にまたがるコレクションは、一つのデザインアイデンティティが複数の完成品にわたる需要を引き出すことを可能にします。
文化的・社会的影響が市場成長を牽引
ソーシャルメディア広告は、買い物客が購入を決定する前に革製品への需要に影響を与えることができます。2025年に報告された研究では、インド・タミル・ナードゥ州タンジャーヴールのMBAの学生と教員150名のオンラインマーケットプレイス購買者を対象に調査が行われ、ソーシャルメディア広告と革製品の購買意向との間に直接的な関係があることが明らかになりました。そのサンプルの中で、ソーシャルメディアを通じた革製品の購買意向に影響を与える5つの評価要因のうち、外見が平均スコア3.74で最も高い順位を占めました。革製品の広告主にとって、製品の目に見えるデザインは、製品固有のメッセージでテストすべき具体的な特徴です。回答者が優先した特徴にクリエイティブな取り組みを結びつけることで、広告主は完成したバッグやアクセサリーへの関心をテストするための具体的な根拠を得られま。
サステナビリティおよびエコフレンドリーな革への需要の増大
サステナブルな革への需要は、ブランドの製品に使用される調達ミックスを通じて完成品サプライヤーに届くことがあります。2025年、PUMAの製品に使用された革の99.3%は、ゴールド評価を持つレザーワーキンググループ認定のタンナリーから調達されました。[1] PUMAはリサイクル革を別途0.7%と報告しました。したがって、認定タンナリーからの調達がこの購買側の事例を支配しており、リサイクル素材は報告された革の流入量のごく一部を占めるにとどまりました。同等の製品プログラムへの参入を目指すサプライヤーにとって、認定加工を主要な提案として位置づける根拠はより明確であり、リサイクル革はPUMAが示した素材ミックスのはるかに小さな部分に対応するものです。
ブランド認知度およびセレブリティ推薦の影響
セレブリティの推薦は、より広範な製品決定の一環として、革ブランドをラグジュアリー購買者の検討対象に加えることができます。EYの2026年2月〜3月に11市場を対象とした調査では、ラグジュアリー顧客の17%が、ラグジュアリー製品を購入する際の上位5つの要因の中にセレブリティまたはインフルエンサーの推薦を挙げました。[2] この調査は、衣料品、靴、バッグ、その他のアクセサリーを含む、ラグジュアリーファッションおよび/またはウォッチ・ジュエリーの最近の購入者1,631名を対象としました。ランキングは各顧客の最も最近のラグジュアリー購入に関するものであり、推薦の質問を特定の購買決定に結びつけています。商業的な課題は、著名人の知名度を識別可能なバッグや靴に結びつけ、その注目が製品固有の目的地を持つようにすることです。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 厳格な政府規制 | -0.6% | 欧州連合全域 | 短期(2年以内) |
| 模倣品とブランド希薄化 | -0.5% | 英国内 | 短期(2年以内) |
| 動物福祉への懸念 | -0.3% | フランス国内全域 | 長期(4年以上) |
| サプライチェーンの混乱 | -0.3% | 欧州、アジア太平洋、湾岸地域 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
厳格な政府規制
化学物質規制は、皮膚に接触する革製品の素材適合性を販売の条件としています。2015年5月1日以降、EUの規制は、乾燥革重量の合計1kgあたり3mg以上の六価クロムを含む対象革製品または革部品の販売を禁止しています。ただし、2015年5月1日以前にEU内で最終使用されていた中古品は適用除外となります。フットウェアおよびアクセサリーのサプライヤーにとって、この閾値は化学的一貫性を商業的な資格要件に変えます。デザインが需要を満たしていても、対象となる革がその条件を満たさない場合、販売不可能となります。その結果生じるリスクは製品リリース時に集中しており、不適合素材が完品を入手可能な供給から除外する可能性があります。
模倣品とブランド希薄化
模倣品との競争は、ブランド保護だけでは解決できない代替リスクに本物のフットウェアサプライヤーをさらします。英国知的財産庁の2025年調査では、模倣フットウェアや靴を意図的に購入したことがある200名の回答者のうち22%が、模倣品が入手できない場合はそのブランドから購入すると回答しました。その仮定の状況では、40%が同様のより安価な製品を選ぶと回答しました。フットウェアサプライヤーにとって、これは識別可能なデザインを保護することと、購買者の支出を獲得することの間に商業的な区別を生み出します。模倣品を排除することで競争環境を改善できますが、本物の製品もまた、回答者が検討するより低価格の代替品と競争しなければなりません。残る制約は、本物のブランド靴と購買者のより広い選択肢との間の価格差です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
フットウェアの供給と小型革製品フットウェアは2026年の革製品市場規模の38.67%のシェアを占めました。ポルトガルは、欧州生産における革製フットウェアの位置づけのサプライヤー側の事例を提供しています。世界フットウェア年鑑2026によると、ポルトガルは2025年に6,900万足のフットウェアを輸出し、そのうち58%が数量ベースで革製フットウェアでした。革製フットウェアはポルトガルの輸出ペアの過半数を占めており、この素材固有のレンジを求める小売業者にとって同国の輸出提案は関連性があります。
アクセサリーは最も速く成長するセグメントと予測されており、2027年〜2032年にかけてCAGR 6.85%が見込まれます。Tapestry Inc.は、2026年度のアクセサリー収益として22億3,000万米ドルを報告し、2025年度の18億1,000万米ドルと比較されました。同カテゴリーは主に小型革製品であり、ベルト、テクノロジーアクセサリー、チャームも含まれます。ハンドバッグは、Tapestryが2026年度に報告したCoachハンドバッグの平均単価小売成長率の10%台半ばのパーセンテージが示すように、アイテムあたりの小売価値を高める余地を提供します。アクセサリーは、Tapestryの連結売上高に占める割合が2025年度の25.8%から2026年度には27.9%に上昇し、そのブランドポートフォリオ内で小型アイテムの比重が高まりました。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
機能的な幅広さと小売アクセス男性消費者は2026年の革製品市場シェアの51.84%を占めました。フットウェアポートフォリオが主に男性向けで、女性や子供にも対応するWeyco Groupは、2026年第2四半期にFlorsheimの売上が12%増加したと報告しました。同社はこのブランド結果を、伝統的なドレスシューズの好調な売上とハイブリッド・カジュアルフットウェアの成長に帰しました。男性向け革製フットウェアのサプライヤーにとって、これは顧客グループを一つの着用機会として扱うのではなく、明確なフォーマルとクロスオーバーの提案を開発することを支持します。これらの用途を分けることで、フィット、構造、スタイリングの決定が各レンジに固有のものとなり、品揃えの幅が男性向け提案の中で異なる用途に対応できます。
女性消費者は最も速く成長するセグメントと予測されており、2027年〜2032年にかけてCAGR 6.4%が見込まれます。女性向けレンジでは、ハンドバッグが小型革製アクセサリーを展開できる主要な携帯フォーマトを提供します。ポーチ、財布、カードホルダーはより限定的な収納機能を解決するため、それぞれ独自のプロポーション、クロージャー、アクセスデザインが必要です。補完的なアイテムはコレクションのアイデンティティを共有しながら、それぞれの機能を保持することができ、サプライヤーにハンドバッグを中心とした複数の製品開発オプションを提供します。その女性向けハンドバッグ・アクセサリー提案を通じた成長は、追加された各アイテムがそれ自体で有用であることにかかっており、コーディネートされた外観だけでは不完全な提案となります。

注記: 全セグメントの個別シェアはレポート購入時に入手可能
カテゴリー別:
価格規律とプレミアム製造マス製品が最大のセグメントであり、2026年の市場収益の62.5%を占めました。マス向けのメーカーは、意図した小売価格に合わせた素材と構造の選択を持つ、定義された機能を中心に革製品を設計することができます。限られたデザインと素材構成のセットは、製品機能に結びついた多様性を維持できる一方、追加の構造的詳細はそれぞれ個別のコストと価格の決定となります。これにより、コスト規律が小売拡大の上流に置かれ、繰り返し可能な製造仕様が選択された価格帯での幅広い革製品提案の維持に直接的な役割を果たします。
プレミアム製品は最も速く成長するセグメントと予測されており、2027年〜2032年にかけてCAGR 7.05%が見込まれます。Hermès Internationalは、2026年4月10日にフランス・ジロンド県ループに25番目の革製品ワークショップを開設しました。[3] 開設式において、Hermèsは最終的に260名の職人を雇用する予定であると述べました。プレミアムワークショップへの投資は、物理的な生産拠点と職人の雇用モデルを組み合わせ、コレクションを支える運営基盤を構築します。ループサイトの意図した規模を実現するには職人の人員を構築する必要があり、この能力増強はワークショップの開設にとどまりません。
流通チャネル別:
ブティックのリーチとダイレクトデジタルチェックアウトオフライン小売店が最大のセグメントであり、2026年の市場収益の69.83%を占めました。LVMHのファッション・革製品ブランドは、2025年末時点で世界中に約2,300の専売ブティックを有していました。大規模な専売ネットワークは、グループ自身のブランドアイデンティティを中心に販売拠点が組織された、地域的なリーチに基づく流通資産を生み出します。革製品の小売業者にとって、これらの拠点はバッグや靴の素材、仕上げ、構造を評価するための物理的な場を提供することもできます。検査は革製品ブランドが素材の違いを直接示すのに役立ち、専売ブティックに地理的な流通と並んで製品評価機能を与えます。
オンライン小売店は最も速く成長するセグメントと予測されており、2027年〜2032年にかてCAGR 8.55%が見込まれます。Tapestryの全社デジタル収益は、2026年6月27日に終了した年度において10%台後半の成長率を記録しました。2026年9月16日、CoachとKate Spadeの製品が米国においてGoogleサーチおよびGeminiアプリを通じてGoogle Payチェックアウトで直接購入可能となりました。単一アイテムのチェックアウトには消費者の明示的な承認が必要であり、ウェブサイトへのリダイレクトなしに完了できます。これにより革製品ブランドは、デジタル製品発見の時点で購買者にリーチするモデルを得ることができ、購入承認を消費者に委ねながら、より広い検索の旅にチェックアウトを結びつけます。
地域分析
アジア太平洋の革製品市場
アジア太平洋は2026年の革製品市場シェアの39.82%を占め、最大の地域となりました。Tapestry Inc.は、2026年6月27日に終了した2026年度において、プロフォーマ固定通貨ベースでアジア太平洋の収益が19%成長したと報告しました。同年度において、グレーターチャイナの収益は同ベースで35%成長しました。アジアは2025年に世界で消費されたフットウェアペアの56%を占め、革製フットウェアの販売業者に広範な需要の背景を提供しています。2025年のベトナムのフットウェア生産規模も、この地域の製造基盤を示しています。
中東・アフリカの革製品市場
中東・アフリカ地域は2027年〜2032年にかけてCAGR 7.85%で最も速く成長すると予測されています。Visaの2025年上半期のVisaNetによるデータセット上位20のラグジュアリー小売ブランドの分析では、ドバイ居住者の約9人に1人が四半期ごとにプレミアム購入を行っていることが明らかになりました。2025年12月、アラブ首長国連邦におけるVisaプレミアムカード保有者による国内ラグジュアリー小売支出は、衣料品、化粧品、ジュエリー、貴石にわたって前年比35%増加しました。革製品の小売業者にとって、ドバイのプレミアムショッピングプロファイルは、バッグやアクセサリーがより広範なラグジュアリー購入機会の一部を競うための集中したルートを提供し、品揃えの拡大を識別可能な購買者基盤に結びつけます。
北米は、Tapestry Inc.の2026年度地域純売上高50億3,000万米ドル(前年比15%増)を通じて商業的な規模を示しています。イタリアは欧州内の小売圧力を示しており、2026年8月のフットウェア、革製品、旅行用品の売上は前年比4.1%減少しました。南米では、アルゼンチンの革製品・フットウェアメーカーPRÜNEとMISHKAの共同小売フットプリントが、2026年2月3日までにボリビアとチリを含むようになりました。アイルランドのインターネットユーザーも2025年にバッグを含む衣料品、靴、アクセサリーをオンラインで購入しており、小売業者にこの複合消費者カテゴリーへのデジタルルートを提供しています。イタリアの数値は、複合小売カテゴリーにとってより支持の少ない販売環境を示しており、サプライヤーの製品配置にリスクを加えています。
地域版
規制の枠組みと見通し
この比較は、本物の完成革製品および一般的な消費者向けフットウェアの確立されたメーカーおよび輸入業者の観点から、選択された法域を対象としています。米国の枠組みは任意の組成ガイダンスを使用しており、イタリアは対象となる非フットウェア製品の革の用語を保護しています。これらの違いは、販売者が使用できる素材の用語を、対象となるフットウェアラインに利用可能な適合ルトまたは在庫ウィンドウから切り離します。
規制表
| 決定要因 | 米国 | イタリア | インド | ブラジル | サウジアラビア |
|---|---|---|---|---|---|
| 主要機関 | 連邦取引委員会(FTC) | 地域商工会議所および関税・独占庁 | インド標準局(BIS) | Inmetro | サウジアラビア標準・計量・品質機構(SASO) |
| 主要な法令または方向性 | 任意の革ガイド、16 CFR第24条;FTC法第5条 | フットウェアを除く革の用語に関する立法令68/2020 | 革およびその他の素材のフットウェア品質管理命令、2026年6月改正 | 法律第11.211/2005号;フットウェアPortaria第459/2025号 | 革製品およびフットウェアの個別技術規制 |
| 商業的効果 | 対象となる組成の虚偽表示の調査後にFTC法に基づく措置の可能性 | 対象となる非フットウェア製品の法定定義に限定された保護用語 | 命令施行前に製造または輸入されたフットウェアの在庫は、2027年7月31日までBISマークなしで販売可能 | 記載された商品の素材識別および段階的なフットウェアラベル基準への準拠 | 要請に応じた適用される適合性評価および準拠の証明 |
| 現在の政策の魅力度 | 高 | 高 | 中 | 中 | 中 |
| 政策の魅力度の将来の方向性 | 変化なし | 変化なし | 緩和 | 強化 | 変化なし |
| 情報源: Mordor Intelligence | |||||
米国の任意ガイドとイタリアの強制力のある革の用語定義は、正確な素材表示の継続性を支持しており、イタリアの非フットウェアの範囲と法定チェックが形式性を加えています。インドの2026年6月の改正は、指定された施行前の未マーク・フットウェア在庫ウィンドウを2026年7月31日から2027年7月31日に延長し、適格在庫の一時的な緩和を支持しています。ブラジルの強制フットウェア基準は、メーカーおよび輸入業者に2026年12月31日から、流通業者および小売業者に2027年12月31日からの準拠を求めています。サウジアラビアの製品固有の適合ルートは、対象となる革製品および一般的な消費者向けフットウェアの継続性を支持しており、サプライヤーの文書化および評価義務がコンプライアンス負担を維持しています。
バリューチェーンの段階
バリューチェーンの比較は、革の加工、完成品の製造、小売流通をサプライヤーの収益の個別の拠点として追跡します。Rino Mastrotto Groupの一部であるNuova Osba S.r.l.は、イタリアのフチェッキオにあるタンナリーで高級フットウェアおよび革製品向けの上質な仔牛革を加工しています。その中間素材としての役割は、革の加工と下流の製品開発を結びつけており、専門サプライヤーと完成品ブランドの間の引き渡しが商業的に重要です。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 革の加工と供給 | Rino Mastrotto Groupなどの素材サプライヤーおよびNuova Osba S.r.l.などのタンナリー | 革素材の販売 | 革の仕様を意図した完成品に合わせること | 意図した用途に対して素材バッチを適格化する |
| 完成品のデザインと製造 | Prada Groupなどの統合メーカー | 完成品の販売 | 品揃えの多様性と生産能力の調整 | デザインのリリースを利用可能な製造スロットに合わせる |
| 流通と小売 | Prada Groupなどのブランド流通業者および小売業者 | 卸売および直接小売製品の販売 | 個別の販売ルートによって制約されるリーチ | 直接チャネルと選択された外部小売パートナーを組み合わせる |
| 情報源: Mordor Intelligence | ||||
Prada Groupは、物理的な店舗、電子商取引、選択された電子小売業者、百貨店を通じて、既製服、革製、フットウェアのデザイン、製造、流通を行っています。2025年6月5日、Prada Groupはラグジュアリー産業向けに革、テキスタイル、オーダーメイドサービスを提供するRino Mastrotto Groupへの10%の株式投資を発表しました。この取引には現金と、Prada所有のConceria SuperiorおよびTannerie Limogesタンナリーの100%所有権の拠出が含まれていました。所有するタンナリー資産を専門素材グループ内に置くことで、Pradaは少数株主ポジションを通じて上流の産業的エクスポージャーを得ます。
競争環境
市場集中度
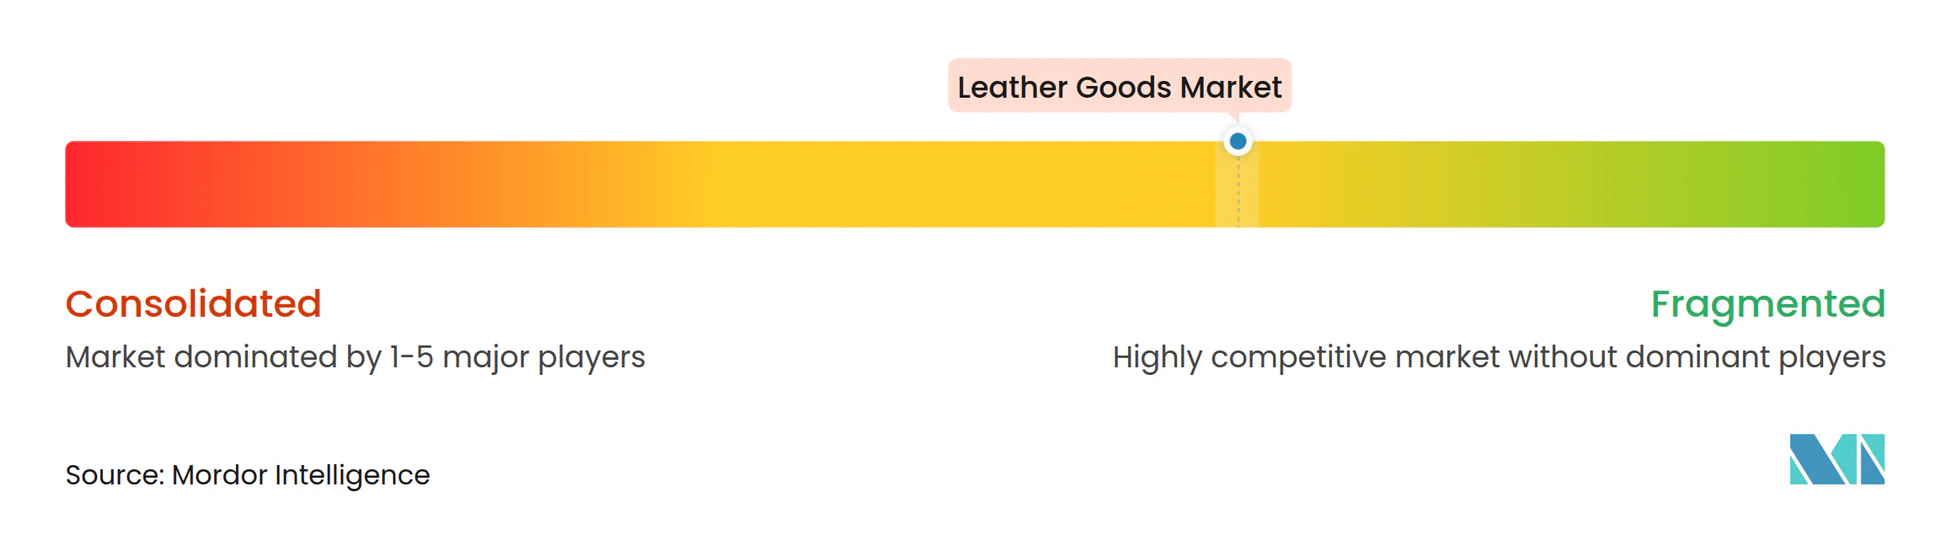
競争は、LVMH Moët Hennessy Louis Vuitton SEを含む多角化されたラグジュアリーグループにまたがっており、同社のファッション・革製品部門の収益は2025年に減少しましたが、下半期には改善しました。Kering S.A.は、Gucciの全体的な2025年第4四半期の収益が比較可能ベースで10%減少し、順次改善したと報告し、Hermès InternationalはLeather Goods and Saddleryを運営しています。Capri Holdings Limitedは、継続事業としてMichael KorsとJimmy Chooを保持し、Samsonite Group S.A.(旧Samsonite International S.A.)はTUMIを所有しています。2026年6月27日に終了した四半期において、報告通貨ベースの収益はMichael Korsで前年比7.1%減の5億9,000万米ドルとなりましたが、Jimmy Chooでは10.5%増の1億7,900万米ドルとなりました。報告された結果はブランドによって異なり、GucciとMichael Korsは引用された期間に減少した一方でJimmy Chooは成長したため、勢いは単一のグループに従うのではなく、各ハウスによって異なります。
Prada SpAは、2025年12月2日にCapri Holdings Limitedからファッションハウス・Versaceの株式資本の100%の取得を完了しました。Pradaは14億米ドルの現金を支払い、2025年年次報告書が2026年中に予定していた最終購入価格調整の対象となります。この取引はVersaceのアイデンティティの支配権を移転する一方、購買者には完成品に関するCapriの他のブランド提案を残します。挑戦者にとって、具体的な問題は、競合他社が一つの企業オーナーの下で複数のブランドアイデンティティを維持できるカテゴリーの中で、特定の製品提案への認知を獲得することです。
規制上のポジショニングは競争に契約上の側面を加えます。なぜなら、素材のガバナンスはブランドの組織内だけでなく、サプライヤーネットワーク全体でも機能する必要があるからです。Keringは、2025年に各事業にわたる直接サプライヤー契約の95%に化学物質管理システムの実施が含まれていたと報告しました。残りの5%はその報告年度に更新中でした。EUで対象となる皮膚接触革製品を販売する挑戦者は、その規模に関わらず同じ化学物質規制を満たさなければなりません。Keringの契約カバレッジは既存企業のサプライヤー管理インフラを示しており、新しいブランドは認識可能なデザインと同様に、信頼できる素材適合性の提案を必要とします。
皮革製品業界リーダー
-
LVMH Moët Hennessy Louis Vuitton SE
-
Kering S.A.
-
Hermès International
-
Capri Holdings Limited
-
Samsonite Group S.A.
- 注:主要企業の掲載順は順位を示すものではありません。
革製品市場 このレポートでカバーされる企業
- LVMH Moët Hennessy Louis Vuitton SE
- Kering S.A.
- Hermès International
- Capri Holdings Limited
- Prada SpA
- Samsonite Group S.A.
- Tapestry Inc.
- Adidas AG
- Moncler SpA
- Compagnie Financiere Richemont
- Salvatore Ferragamo SpA
- Burberry Group plc
- VF Corporation
- Nike Inc.
- Deckers Outdoor Corp.
- Wolverine World Wide Inc.
- Belle International
- Anta Sports Products
- Hidesign
- Piquadro SpA
市場参加者にとっての主要な機会
以下の機会は、完成革製品の小売を発展させる方法として、認証済み再販、プライベート製品閲覧、オンライン購入支援を比較しています。EYの2026年調査では、スイスのラグジュアリー消費者の70%が、真正性と品質が保証されれば、ブランドから直接認証済み中古ラグジュアリー製品を購入すると回答しました。革製バッグや財布の小売業者にとって、これは検証を製品提案の一部とし、商業的な機会を完成品の販売に集中させます。
市場機会表
| 機 | 今なぜか | 購買者・主要セグメント | 推奨される戦略 | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| ブランド認証済み中古革製品 | 2026年のブランド保証付き中古ラグジュアリー製品の購入意向 | スイスのラグジュアリーバッグおよびアクセサリー購買者 | 認証と状態保証を付けた選択された完成品を提供する | 信頼できる真正性と品質保証の確立 | 自社製品を検証できるブランドおよび小売業者 |
| プライベート閲覧の革製品品揃え | 2026年のラグジュアリー顧客の独占的体験への支払い意向 | プレミアムハンドバッグおよびアクセサリーの購買者 | 完成品の選択を中心にプライベートアポイントメントを構築する | 個別アポイントメントのための専任スタッフ時間 | 店舗ベースのサービス能力を持つプレミアムブランド |
| 人間が支援するオンライン革製品購入 | 米国外でのCoachおよびKate Spadeのチェックアウトに関する2026年9月の計画 | デジタルチャネルを使用するプレミアム革製品購買者 | 便利なチェックアウトとアクセスしやすい人間のアドバイザーを組み合わせる | デジタル購入中の個人的なインタラクションの維持 | デジタルと個人サービスを組み合わせる革製品ブランドおよび小売業者 |
| 情報源: Mordor Intelligence | |||||
EYの2026年調査では、スイスのラグジュアリー消費者の77%がデジタル技術によってラグジュアリー体験の人間的側面が損なわれることを懸念していることも明らかになりました。この懸念は、オンライン革製品小売業者がチェックアウトと並んで提供できるサービスの一部として、人間のアドバイザーへのアクセスを位置づけます。ブランド支援の再販提案は、真正性と品質保証を人間のアドバイザーと組み合わせることで、同じ完成品の提案の中で両方の懸念に対応できます。
最近の産業開発事情 革製品市場
- 2026年9月:Tapestry Inc.は、CoachとKate Spadeの製品を米国においてGoogleサーチおよびGeminiアプリを通じて購入可能とし、各取引に消費者の明示的な承認を必要とするGoogle Payチェックアウトを使用しました。
- 2026年4月:Hermès Internationalは、フランス・ジロンド県ループに25番目の革製品生産ワークショップを開設しました。
- 2025年12月:Prada SpAは、必要なすべての規制上の承認を取得した後、Capri Holdings LimitedからのVersaceの取得を完了しました。
革製品市場 レポートの範囲と調査方法論
市場の定義と対象範囲
グローバル革製品市場は、主に革から作られた完成品および革中心のフットウェアに対する年間消費者支出を、世界中の小売チャネルを通じて販売されたものとして測定します。売上は製品タイプ、購買者、価格帯、小売チャネル、地理的地域によって分類されます。
スコープの除外:上流の原皮・生皮とその加工、個別に販売される革素材、化学なめしサービス、革製品の修理サービスは除外されます。
セグメンテーションの概要
- 製品タイプ別
- 履物
- ハンドバッグ
- 荷物
- 衣類
- アクセサリー
- その他の製品タイプ
- エンドユーザー別
- 男性
- 女性
- カテゴリー別
- マス
- プレミアム
- 流通チャネル別
- オフライン小売店
- オンライン小売店
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- 南米その他
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
UNdataの国連Comtrade記録、連邦規則集第16編(16 CFR第24条)の革および模造革に関するガイダンス、レザーワーキンググループの監査資料、企業の開示書類などの公的・公式証拠は、アナリストが貿易フロー、製品説明、素材表示、供給慣行を確認するのに役立ちます。これらのソースはチェーンの異なる部分を説明しているため、貿易記録は方向性を示す証拠として扱われ、最終的な小売売上と同一視されません。
企業の年次報告書、投資家向け資料、信頼できる報道は、より広範な小売・貿易指標に対するクロスチェックのための製品カテゴリー収益、地理的エクスポージャー、チャネル戦略、開示された価格または数量の背景を追加できます。挙げられたソースは網羅的なものではなく例示的なものであり、さらなるソースが収集、検証、明確化に役立てられます。
一次インタビューおよびサーベイ
インタビューおよび構造化サーベイには、アジア太平洋、欧州・中東・アフリカ、南北アメリカの大規模、中規模、小規模の革製品企業にわたる上級幹部、製品・マーチャンダイジングリーダー、地域営業責任者、チャネルマネージャー、カテゴリースペシャリストが含まれるべきです。アナリストはこれらの議論を、革中心の製品カバレッジ、購買者と価格帯の割り当て、小売チャネルの分割、地域需要に関する二次推定値をテストするために使用し、定義またはタイミングの素材的な違いを説明するよう回答者に求めます。証拠が不完全または矛盾している場合、アナリストはギャップを記録し、実行可能な場合は追加の回答者で関連変数を確認し、企業の開示、貿易データ、小売指標で結果を三角測量します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:20% | アジア太平洋:40% |
| 中位層:45% | 機能・ユニットリーダー:35% | 欧州・中東・アフリカ:32% |
| 小規模プレイヤー:25% | マネージャー:45% | 南北アメリカ:28% |
市場規模算定と予測
このモデルは完成革製品および革中心のフットウェアに対するグローバルな年間小売支出を推定し、選択的なサプライヤーおよび小売チャネルの積み上げと、サンプリングされた平均販売価格に数量を乗じ値で合計を確認します。過去および予測のインプットには、購買力のための可処分所得と家計消費、カテゴリー需要のためのフットウェアおよびアクセサリーの小売売上、ラゲッジ需要のための旅行活動、チャネルミックスのためのオンライン対店舗ベースの小売指標、供給側の確認としての関連するフットウェアおよび革製品の貿易フローが含まれます。アナリストは企業の製品カテゴリー収益、小売品揃えの証拠、市場指標を使用して、製品タイプ、エンドユーザー、マスおよびプレミアム層、販売チャネル、各報告地域のシェアを構築し、構成要素の推定値が合計と一致していることを確認します。多変量回帰はこれらの需要およびチャネル指標を年間市場価値に関連付けることができ、支出、旅行、チャネル成長の変化に対するシナリオ分析を行います。一次専門家は、変数の経路と示唆されるカテゴリーの変化が商業的に妥当かどうかを確認します。サプライヤーまたはチャネルのインプットが乏しい場合、アナリストはトップダウン推定値を保持し、影響を受けるコンポーネントに追加証拠のマークを付け、根拠のない精度でギャップを埋めるのではなく、利用可能な企業の開示とサンプリングされた価格および数量に対して選択的な積み上げをテストします。
データ検証と更新サイクル
アナリストは企業の開示、公的な貿易・小売指標、規制情報、回答者の証拠を三角測量し、合計とセグメントシェアを独立した市場シグナルと照合します。サインオフ前に外れ値、急激な前年比変化、ソース系列間の素材的な差異を調査し、説明を文書化し、定義、報告値、または現在の取引条件が不明確な場合は回答者に再連絡します。モデルは年次で更新され、素材的なイベントが需要、供給、規制、またはチャネルアクセスを変化させた場合はサイクル間で更新され、ソースの日付、計算、前提の新鮮な納品前レビューが行われます。
Mordor Intelligenceの革製品市場規模と他の公表推定値との比較
グローバル革製品市場は、主に革から作られた完成品および革中心のフットウェアに対する年間消費者支出を、世界中の小売チャネルを通じて販売されたものとして測定します。アナリストは企業の製品カテゴリー収益、小売品揃えの証拠、市場指標を使用して、製品タイプ、エンドユーザー、マスおよびプレミアム層、販売チャネル、各報告地域のシェアを構築し、構成要素の推定値が合計と一致していることを確認します。
主要なギャップの要因は、一貫した取引境界、市場固有の需要インプット、および調査全体にわたるクロスチェックを通じて対処されています。アナリストは企業の開示、公的な貿易・小売指標、規制情報、回答者の証拠を三角測量し、合計とセグメントシェアを独立した市場シグナルと照合します。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 5,059億米ドル(2027年) | |
| グローバルリサーチパブリッシャーA | 2,827億米ドル(2024年) | 2024年のベースでは、この推定値は3年後の本レポートの2027年値5,059億米ドルを44.1%下回っています。動物の皮の定義は合成代替品を除外しており、より早いベースイヤーは現在年の小売指標に対してカバレッジを縮小します。 |
| グローバルリサーチパブリッシャーB | 4,550億米ドル(2025年) | 2025年のベースでは、この推定値は2年後の本レポートの2027年値5,059億米ドルを10.1%下回っています。記載されたカッオフは年間収益1億5,000万米ドル未満の独立したラグジュアリー職人を除外しており、そのベースイヤーは現在の期間に先行しています。 |
Mordor Intelligenceは推定値を調査の定義されたカバレッジと需要モデルに結びつけています。アナリストは企業の開示、公的な貿易・小売指標、規制情報、回答者の証拠を三角測量し、合計とセグメントシェアを独立した市場シグナルと照合します。
レポートで回答された主要な質問
革製品市場の規模と予想される成長は?
市場は2027年の5,059億米ドルから2032年までに6,757億米ドルに増加し、2027年〜2032年にかけてCAGR 5.96%が見込まれます。
完成革製品への需要を牽引しているものは何ですか?
プレミアムコレクションの魅力、適格な調達、ブランドの可視性が成長見通しを支えています。2025年、PUMAの製品に使用された革の99.3%は、ゴールド評価を持つレザーワーキンググループ認定のタンナリーから調達されました。
どの製品カテゴリーが革製品の売上をリードしていますか?
フットウェアが2026年の市場収益の38.67%で最大シェアを保持しました。アクセサリーは2027年〜2032年にかけてCAGR 6.85%で最も速く成長すると予測されています。
完成革製品においてどの企業が競合していますか?
主要な参加者には、LVMH Moët Hennessy Louis Vuitton SE、Kering S.A.、Hermès International、Capri Holdings Limited、およびTUMIの所有者であるSamsonite Group S.A.が含まれます。
革製品の見通しを形成する課題は何ですか?
EUの規制は、2015年5月1日以前にEU内で最終使用されていた中古品を除き、乾燥革重量の合計1kgあたり3mg以上の六価クロムを含む対象となる皮膚接触革製品の販売を禁止しています。模倣品との競争も本物のブランドを制約しています。
どの地域が革製品の売上と予測成長をリードしていますか?
アジア太平洋が2026年の市場収益の39.82%で最大シェアを保持しました。中東・アフリカ地域は2027年〜2032年にかけてCAGR 7.85%で最も速く成長すると予測されています。