
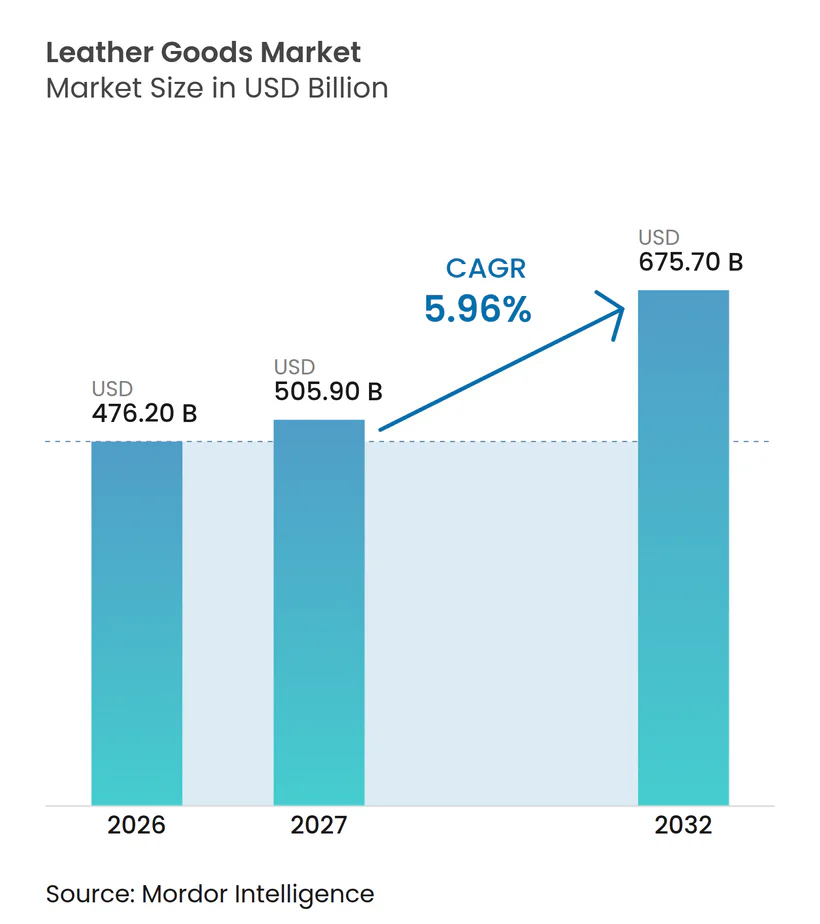
Análisis del Mercado de Artículos de Cuero por Mordor Intelligence
Se espera que el tamaño del mercado de artículos de cuero aumente de 476,2 mil millones de USD en 2026 a 505,9 mil millones de USD en 2027 y alcance los 675,7 mil millones de USD para 2032, creciendo a una CAGR del 5,96% durante 2027-2032.
El crecimiento depende de convertir el atractivo de las colecciones en productos terminados a través de la capacidad de fabricación y las ofertas minoristas que transmiten el valor del producto. Las credenciales del material determinan las decisiones de abastecimiento y la gobernanza de proveedores, conectando la promesa de diseño del producto con sus insumos de cuero. En los Estados Unidos, vínculos más estrechos entre el descubrimiento en línea y el proceso de compra pueden ampliar el acceso a bolsos y accesorios de cuero. Convertir ese acceso en ventas requiere que las marcas cumplan con las restricciones químicas aplicables de la UE y compitan con falsificaciones más baratas por el gasto de los compradores.
Conclusiones Clave del Informe
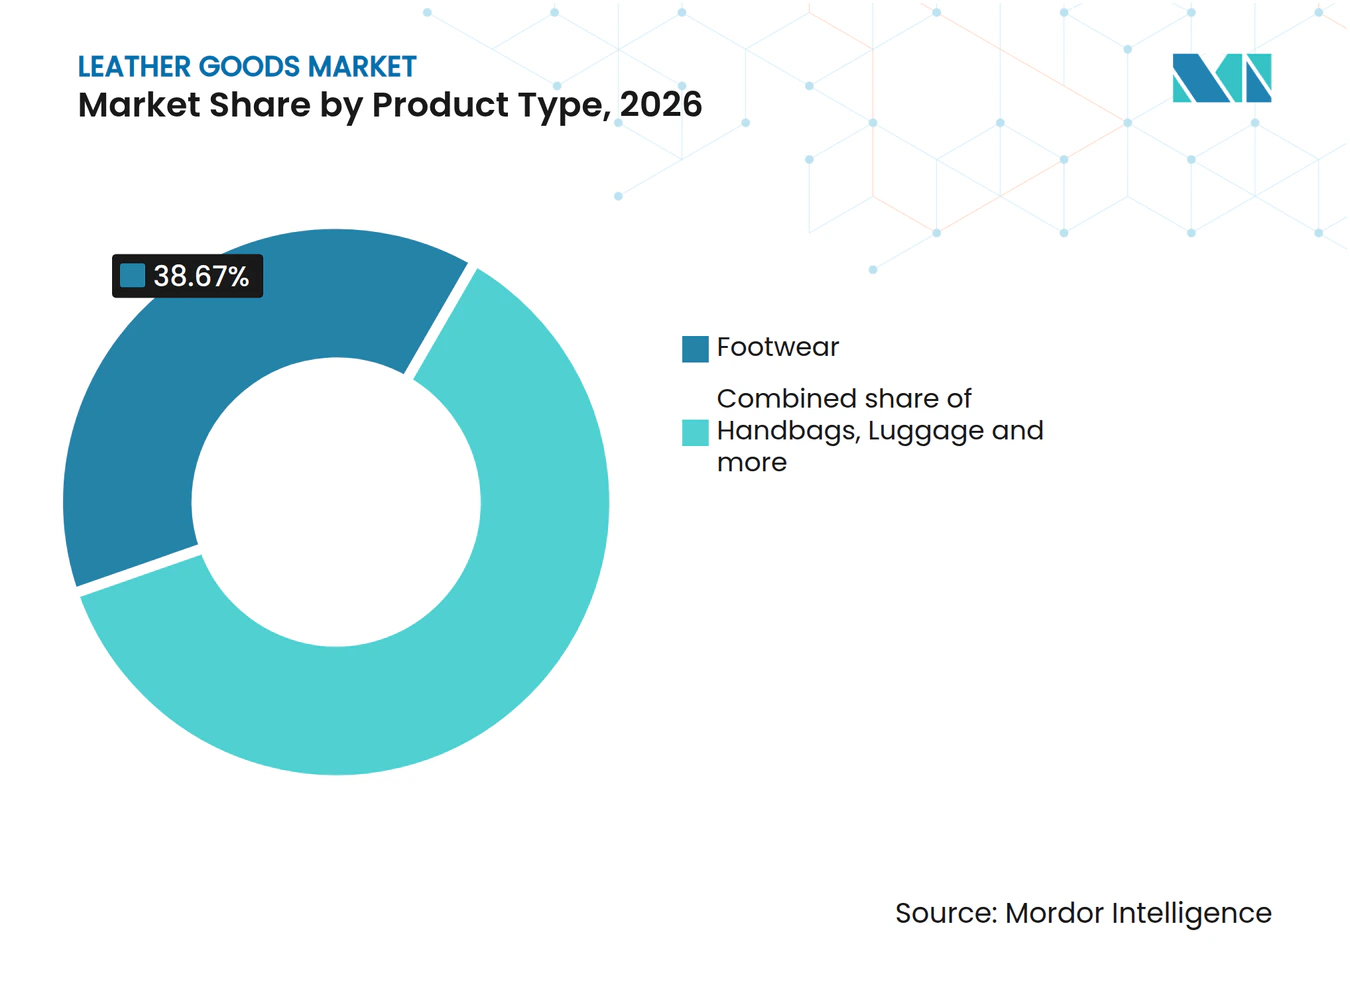
- Por tipo de producto, el calzado lideró con una participación del 38,67% en el mercado de artículos de cuero en 2026, y se prevé que los accesorios crezcan más rápido con una CAGR del 6,85% durante 2027-2032.
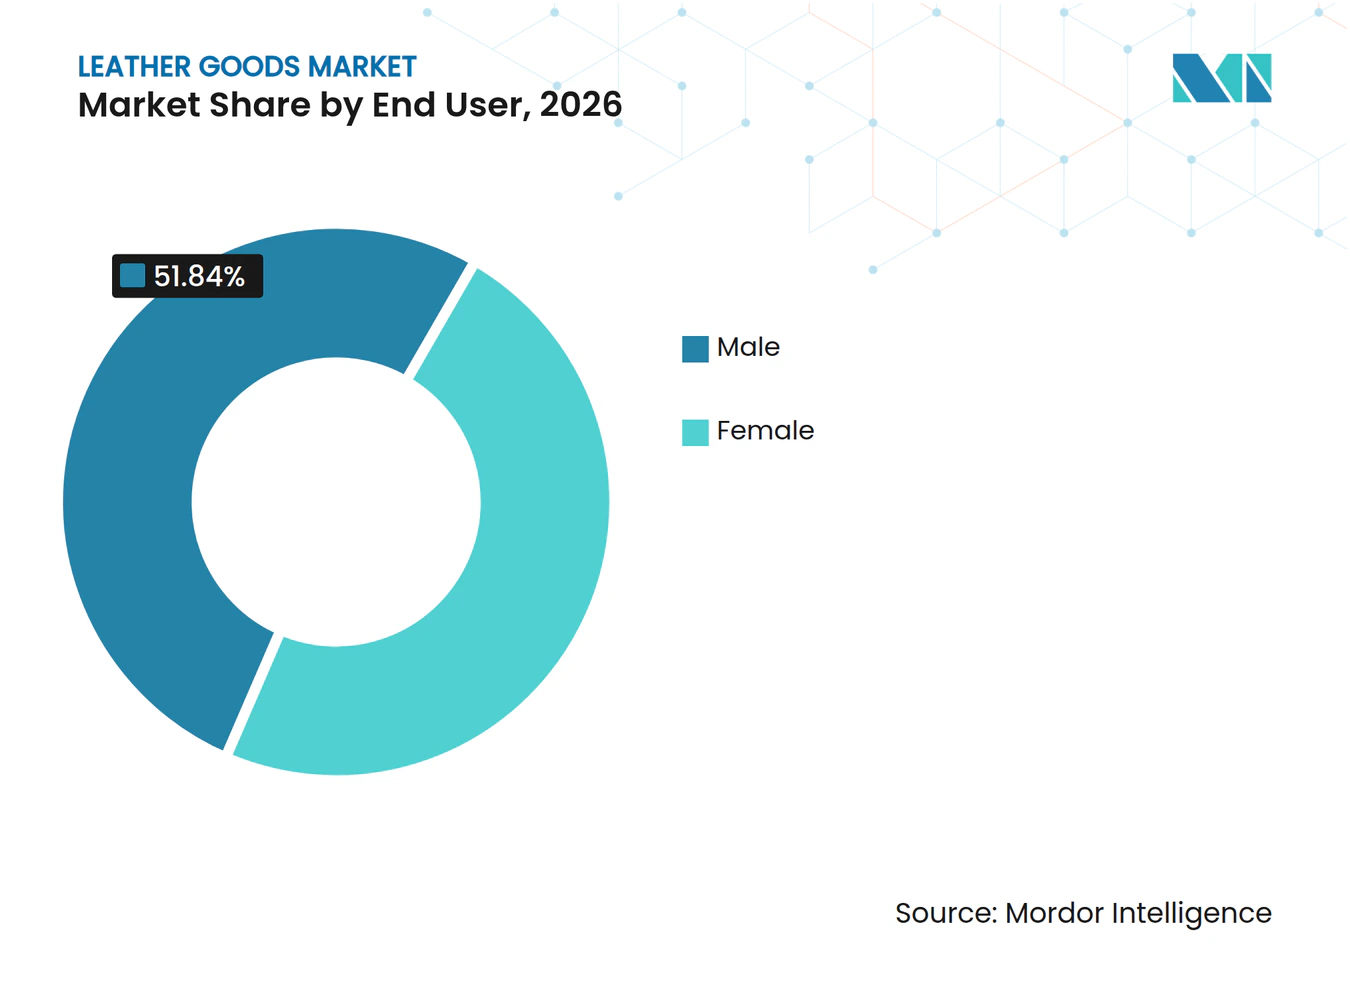
- Los consumidores masculinos formaron el segmento de usuario final más grande, representando una participación del 51,84% del tamaño del mercado de artículos de cuero en 2026, mientras que se prevé que los consumidores femeninos crezcan más rápido con una CAGR del 6,4% durante 2027-2032.
- La categoría masiva lideró con el 62,5% de los ingresos del mercado en 2026, con productos premium previstos como el segmento de más rápido crecimiento con una CAGR del 7,05% durante 2027-2032.
- Entre los canales de distribución, se prevé que las tiendas minoristas en línea crezcan más rápido con una CAGR del 8,55% durante 2027-2032, mientras que las tiendas minoristas físicas lideraron con el 69,83% de los ingresos del mercado en 2026.
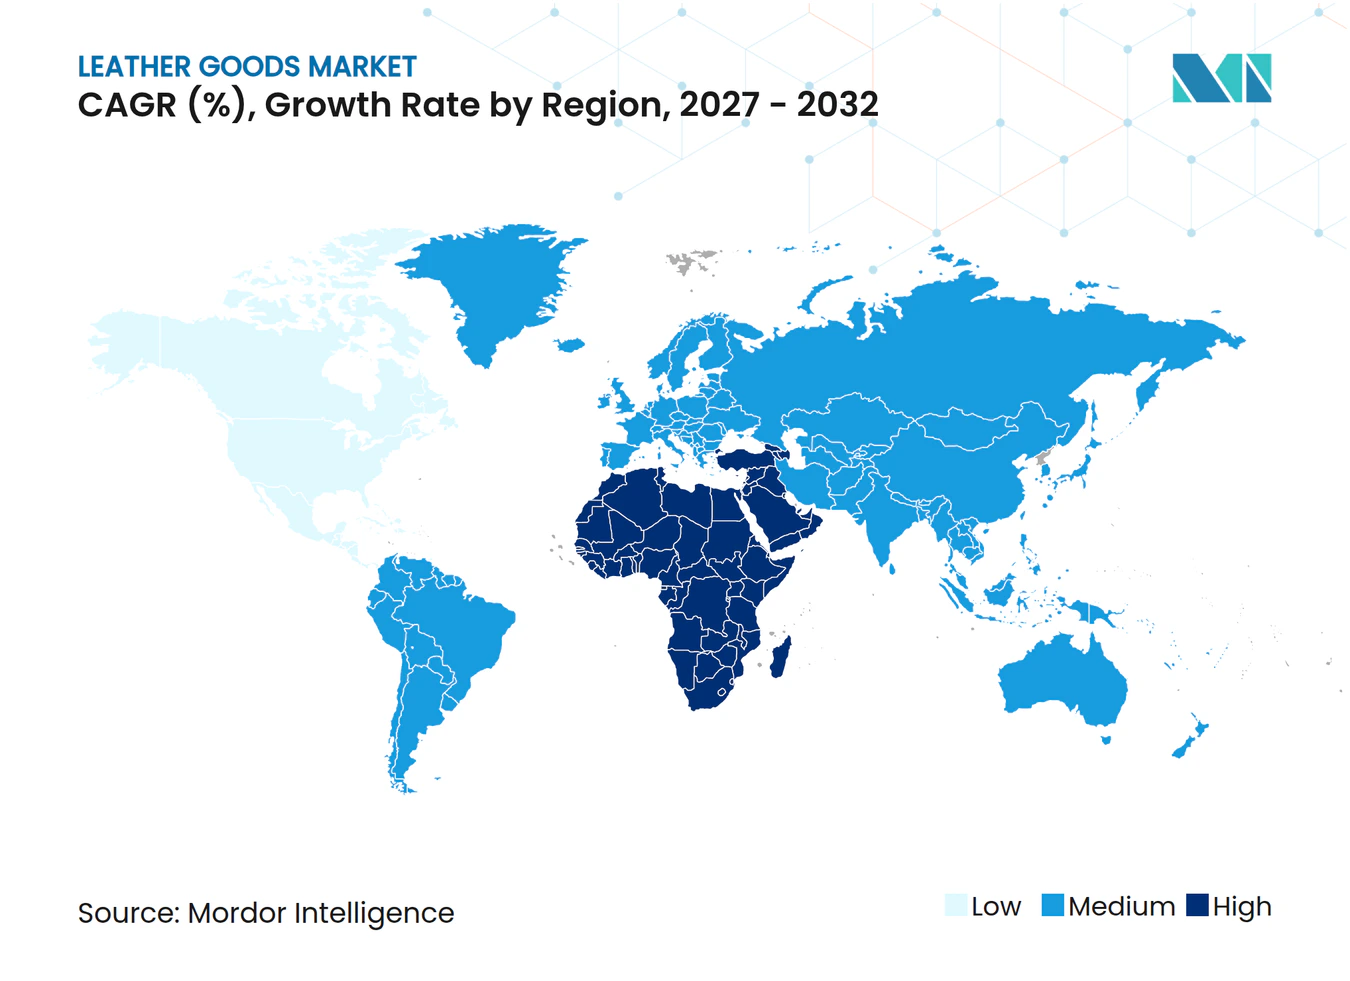
- Geográficamente, Asia-Pacífico mantuvo la mayor participación con el 39,82% de los ingresos del mercado en 2026, y se prevé que la región de Oriente Medio y África crezca más rápido con una CAGR del 7,85% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la demanda de productos de cuero premium y de lujo | +3% | Asia-Pacífico, Europa y América del Norte | Mediano plazo (2-4 años) |
| Las influencias culturales y sociales impulsan el crecimiento del mercado | +1% | La zona de Thanjavur en India | Largo plazo (≥ 4 años) |
| Creciente demanda de cuero sostenible y ecológico | +1.5% | Asia-Pacífico, Europa y América del Norte | Largo plazo (≥ 4 años) |
| Influencia del reconocimiento de marca y los avales de celebridades | +1% | Estados Unidos, China continental, Japón, Francia y Emiratos Árabes Unidos | Corto plazo (≤ 2 años) |
| Aumento del turismo y los viajes | +0.5% | Europa, Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Sólida presencia de marcas de lujo consolidadas | +0.5% | Asia-Pacífico, Europa y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la demanda de productos de cuero premium y de lujo
La demanda de productos de cuero premium crea una oportunidad para la expansión basada en colecciones en varios usos de productos terminados. Hermès International informó que el crecimiento de ingresos interanual en Artículos de Cuero y Talabartería se aceleró del 9,4% en el primer trimestre al 10,2% en el segundo trimestre de 2026 a tipos de cambio constantes. La línea combina bolsos, artículos de viaje, pequeños artículos de cuero y accesorios con sillas de montar, bridas y otros productos ecuestres y prendas de vestir. La empresa vinculó su desempeño al atractivo de las colecciones en sus regiones. Para los proveedores de bolsos premium y pequeños accesorios, una colección que abarca bolsos, artículos de viaje y pequeños artículos de cuero permite que una identidad de diseño genere demanda en varios productos terminados.
Las influencias culturales y sociales impulsan el crecimiento del mercado
La publicidad en redes sociales puede influir en la demanda de productos de cuero antes de que un comprador realice una compra. Un estudio publicado en 2025 encuestó a 150 compradores de mercados en línea entre estudiantes y profesores de MBA en Thanjavur, Tamil Nadu, India, y encontró una relación directa entre la publicidad en redes sociales y las intenciones de compra de productos de cuero. En esa muestra, la apariencia ocupó el primer lugar entre las 5 influencias evaluadas sobre la intención de compra de productos de cuero a través de las redes sociales, con una puntuación media de 3,74. Para los anunciantes de artículos de cuero, el diseño visible del artículo es, por tanto, una característica concreta que se puede probar en mensajes específicos del producto. Vincular el trabajo creativo a la característica que esos encuestados priorizaron ofrece a los anunciantes una base específica para evaluar el interés en un bolso o accesorio terminado.
Creciente demanda de cuero sostenible y ecológico
La demanda de cuero sostenible puede llegar a los proveedores de productos terminados a través de la combinación de abastecimiento utilizada en los productos de una marca. En 2025, el 99,3% del cuero utilizado en los productos de PUMA provenía de tenerías certificadas por el Leather Working Group con calificaciones de oro.[1] PUMA informó por separado que el cuero reciclado representó el 0,7%. El abastecimiento de tenerías certificadas dominó, por tanto, este ejemplo del lado del comprador, mientras que el material reciclado representó una pequeña fracción del flujo de cuero informado. Un proveedor que busca atender un programa de productos comparable tiene un argumento más claro para el procesamiento certificado como su propuesta principal, con el cuero reciclado abordando una parte mucho menor de la combinación de materiales demostrada por PUMA.
Influencia del reconocimiento de marca y los avales de celebridades
El respaldo de celebridades puede incorporar una marca de cuero en el conjunto de consideración de un comprador de lujo como parte de una decisión de compra más amplia. En la encuesta de EY de febrero-marzo de 2026 realizada en 11 mercados, el 17% de los clientes de lujo clasificó el respaldo de celebridades o influencers entre sus 5 principales factores al comprar productos de lujo.[2] La encuesta abarcó a 1.631 compradores recientes de moda de lujo y/o relojes o joyería, incluidas prendas de vestir, zapatos, bolsos y otros accesorios. La clasificación se refería a la compra de lujo más reciente de cada cliente, vinculando la pregunta sobre el respaldo a una decisión de compra específica. La tarea comercial consiste en conectar la visibilidad de la figura pública con un bolso o zapato identificable, de modo que la atención tenga un destino específico en el producto.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto aproximado (%) en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Regulaciones gubernamentales estrictas | -0.6% | En toda la Unión Europea | Corto plazo (≤ 2 años) |
| Productos falsificados y dilución de marca | -0.5% | Dentro del Reino Unido | Corto plazo (≤ 2 años) |
| Preocupaciones por el bienestar animal | -0.3% | En todo el territorio nacional de Francia | Largo plazo (≥ 4 años) |
| Interrupciones en la cadena de suministro | -0.3% | Europa, Asia-Pacífico y la región del Golfo | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Regulaciones gubernamentales estrictas
Las restricciones químicas convierten la conformidad del material en una condición de venta para los artículos de cuero que entran en contacto con la piel. Desde el 1 de mayo de 2015, la restricción de la UE prohíbe los artículos de cuero cubiertos o las partes de cuero que contengan cromo VI en una concentración igual o superior a 3 mg/kg del peso total del cuero seco. Quedan exentos los artículos de segunda mano que ya estaban en uso final en la UE antes del 1 de mayo de 2015. Para los proveedores de calzado y accesorios, el umbral convierte la consistencia química en una condición de calificación comercial. Un diseño puede satisfacer la demanda y, sin embargo, ser invendible si su cuero cubierto no cumple esa condición. La exposición resultante se concentra en el lanzamiento del producto, donde un material no conforme puede retirar un artículo por lo demás terminado del suministro disponible.
Productos falsificados y dilución de marca
La competencia de falsificaciones expone a los proveedores de calzado auténtico a una sustitución que la aplicación de la marca por sí sola no puede resolver. En la encuesta de 2025 de la Oficina de Propiedad Intelectual del Reino Unido, el 22% de los 200 encuestados que habían comprado conscientemente calzado o zapatos falsificados dijeron que comprarían a la marca si las falsificaciones no estuvieran disponibles. En esa situación hipotética, el 40% dijo que elegiría productos similares más baratos. Para los proveedores de calzado, esto crea una distinción comercial entre proteger un diseño identificable y ganar el gasto del comprador. Eliminar las copias puede mejorar el entorno competitivo, pero el producto auténtico también debe competir con las alternativas de menor precio que esos encuestados considerarían. La restricción restante es la brecha de asequibilidad entre un zapato de marca auténtico y el conjunto de opciones más amplio del comprador.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Calzado, Suministro y Pequeños Artículos de CueroEl calzado representó una participación del 38,67% del tamaño del mercado de artículos de cuero en 2026. Portugal ofrece un ejemplo del lado del proveedor del lugar del calzado de cuero en la producción europea. Portugal exportó 69 millones de pares de calzado en 2025, el 58% de ellos calzado de cuero por volumen, según el Anuario Mundial del Calzado 2026. El calzado de cuero representó la mayoría de los pares exportados por Portugal, lo que hace que la oferta exportadora del país sea relevante para los minoristas que buscan esa gama específica de material.
Se prevé que los accesorios sean el segmento de más rápido crecimiento, con una CAGR del 6,85% durante 2027-2032. Tapestry Inc. informó 2,23 mil millones de USD en ingresos por accesorios para el ejercicio fiscal 2026, en comparación con 1,81 mil millones de USD para el ejercicio fiscal 2025. Su categoría son principalmente pequeños artículos de cuero e incluye también cinturones, accesorios tecnológicos y dijes. Los bolsos ofrecen margen para aumentar el valor minorista por artículo, ilustrado por la tasa de crecimiento del precio minorista unitario promedio de los bolsos Coach de Tapestry en porcentaje de mediados de la adolescencia en el ejercicio fiscal 2026. Los accesorios pasaron del 25,8% de las ventas consolidadas de Tapestry en el ejercicio fiscal 2025 al 27,9% en el ejercicio fiscal 2026, otorgando mayor peso a los artículos más pequeños dentro de su cartera de marcas.


Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Por Usuario Final:
Amplitud Funcional y Acceso MinoristaLos consumidores masculinos representaron una participación del 51,84% en el mercado de artículos de cuero en 2026. Weyco Group, cuya cartera de calzado es principalmente para hombres y también atiende a mujeres y niños, informó un aumento del 12% en las ventas de Florsheim en el segundo trimestre de 2026. Atribuyó el resultado de la marca a las sólidas ventas de calzado formal tradicional y al crecimiento del calzado híbrido y casual. Para un proveedor de calzado de cuero masculino, esto respalda el desarrollo de ofertas formales y de uso cruzado diferenciadas en lugar de tratar al grupo de clientes como una sola ocasión de uso. Mantener esos usos separados hace que las decisiones de ajuste, construcción y estilo sean específicas para cada gama, de modo que la amplitud del surtido pueda atender diferentes aplicaciones dentro de la oferta masculina.
Se prevé que los consumidores femeninos sean el segmento de más rápido crecimiento, con una CAGR del 6,4% durante 2027-2032. Para la gama orientada al público femenino, los bolsos proporcionan el formato de transporte principal en torno al cual se pueden desarrollar accesorios de cuero más pequeños. Un bolso de mano, una cartera o un tarjetero resuelve una tarea de almacenamiento más específica y, por tanto, necesita sus propias proporciones, cierre y diseño de acceso. Los artículos complementarios pueden compartir una identidad de colección manteniendo esas funciones separadas, lo que ofrece a un proveedor varias opciones de desarrollo de productos en torno al bolso. El crecimiento a través de esa oferta de bolsos y accesorios femeninos depende de hacer que cada artículo añadido sea útil por sí mismo, por lo que una apariencia coordinada por sí sola es una propuesta incompleta.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Categoría:
Disciplina de Precios y Fabricación PremiumLos productos masivos fueron el segmento más grande, representando el 62,5% de los ingresos del mercado en 2026. Un productor posicionado en el segmento masivo puede diseñar un artículo de cuero en torno a una función definida, con sus elecciones de material y construcción adaptadas al precio minorista previsto. Un conjunto limitado de diseños y configuraciones de materiales puede mantener la variedad vinculada a la función del producto, mientras que cada detalle de construcción adicional se convierte en una decisión de costo y precio separada. Esto sitúa la disciplina de costos antes de la expansión minorista, otorgando a las especificaciones de fabricación repetibles un papel directo en la preservación de una amplia oferta de artículos de cuero en el nivel de precio seleccionado.
Se prevé que los productos premium sean el segmento de más rápido crecimiento, con una CAGR del 7,05% durante 2027-2032. Hermès International inauguró su 25.º taller de artículos de cuero en Loupes, Gironda, Francia, el 10 de abril de 2026.[3] En la inauguración, Hermès describió un nivel de dotación de personal eventual de 260 artesanos. Una inversión en un taller premium reúne una ubicación de producción física y un modelo de dotación de personal artesanal, creando una plataforma operativa detrás de la colección. Alcanzar la escala prevista del sitio de Loupes requiere construir su plantilla de artesanos, por lo que esta adición de capacidad va más allá de la apertura del taller.
Por Canal de Distribución:
Alcance de Boutiques y Proceso de Compra Digital DirectoLas tiendas minoristas físicas fueron el segmento más grande, con el 69,83% de los ingresos del mercado en 2026. Las marcas de Moda y Artículos de Cuero de LVMH contaban con alrededor de 2.300 boutiques exclusivas en todo el mundo a finales de 2025. Una gran red exclusiva crea un activo de distribución basado en el alcance local, con los puntos de venta organizados en torno a las identidades de marca propias del grupo. Para los minoristas de artículos de cuero, esas ubicaciones también pueden proporcionar un entorno físico para evaluar el material, el acabado y la construcción de un bolso o zapato. La inspección puede ayudar a una marca de artículos de cuero a demostrar las diferencias de material directamente, otorgando a sus boutiques exclusivas una función de evaluación del producto junto con la distribución geográfica.
Se prevé que las tiendas minoristas en línea sean el segmento de más rápido crecimiento, con una CAGR del 8,55% durante 2027-2032. Los ingresos digitales de Tapestry a nivel de empresa crecieron a una tasa de porcentaje alto de la adolescencia para el año finalizado el 27 de junio de 2026. El 16 de septiembre de 2026, los productos de Coach y Kate Spade se pudieron comprar directamente a través de Google Search y la aplicación Gemini en los Estados Unidos, con pago a través de Google Pay. El proceso de compra de un solo artículo requiere la aprobación explícita del consumidor y puede completarse sin redirección a un sitio web. Esto ofrece a las marcas de artículos de cuero un modelo para llegar a un comprador en el momento del descubrimiento digital del producto, conectando el proceso de compra a un recorrido de búsqueda más amplio mientras se mantiene la autorización de compra con el consumidor.
Análisis Geográfico
Mercado de Artículos de Cuero en Asia-Pacífico
Asia-Pacífico mantuvo una participación del 39,82% en el mercado de artículos de cuero en 2026, siendo la región más grande. Tapestry Inc. informó un crecimiento de ingresos del 19% en Asia-Pacífico para el ejercicio fiscal 2026, finalizado el 27 de junio, sobre una base proforma a tipo de cambio constante. Sus ingresos en la Gran China crecieron un 35% para ese ejercicio fiscal sobre la misma base. Asia representó el 56% de todos los pares de calzado consumidos en todo el mundo en 2025, proporcionando un amplio contexto de demanda para los vendedores de calzado de cuero. La escala de producción de calzado de Vietnam en 2025 también ilustra la base manufacturera de la región.
Mercado de Artículos de Cuero en Oriente Medio y África
Se prevé que la región de Oriente Medio y África crezca más rápido, con una CAGR del 7,85% durante 2027-2032. El análisis de VisaNet del primer semestre de 2025 de Visa sobre las 20 principales marcas de venta minorista de lujo en su conjunto de datos encontró que aproximadamente 1 de cada 9 residentes de Dubái realizó una compra premium cada trimestre. En diciembre de 2025, el gasto en venta minorista de lujo nacional por parte de los titulares de tarjetas premium de Visa en los Emiratos Árabes Unidos aumentó un 35% interanual en prendas de vestir, cosméticos, joyería y piedras preciosas. Para los minoristas de artículos de cuero, el perfil de compras premium de Dubái ofrece una vía concentrada para que los bolsos y accesorios compitan por parte de una ocasión de compra de lujo más amplia, vinculando la expansión del surtido a una base de compradores identificable.
América del Norte muestra escala comercial a través de las ventas netas regionales del ejercicio fiscal 2026 de Tapestry Inc. de 5,03 mil millones de USD, un aumento del 15% interanual. Italia ilustra la presión minorista dentro de Europa, con ventas de calzado, artículos de cuero y artículos de viaje que cayeron un 4,1% interanual en agosto de 2026. En América del Sur, la huella minorista conjunta de los productores argentinos de artículos de cuero y calzado PRÜNE y MISHKA incluía Bolivia y Chile a partir del 3 de febrero de 2026. Los usuarios de internet de Irlanda también compraron ropa, zapatos y accesorios, incluidos bolsos, en línea en 2025, ofreciendo a los minoristas una vía digital hacia esta categoría de consumidores combinada. La lectura italiana apunta a un entorno de ventas menos favorable para la categoría minorista combinada, añadiendo riesgo a la colocación de productos de un proveedor.
Ediciones regionales
Marco Regulatorio y Perspectivas
La comparación abarca jurisdicciones seleccionadas desde la perspectiva de un fabricante e importador establecido de artículos de cuero genuino terminados y calzado ordinario de consumo. El marco de los EE. UU. utiliza orientación voluntaria sobre composición, mientras que Italia protege la terminología del cuero para los bienes no relacionados con el calzado cubiertos. Estas diferencias separan los términos de material que un vendedor puede utilizar de la vía de conformidad o la ventana de existencias disponible para una línea de calzado cubierta.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Italia | India | Brasil | Arabia Saudita |
|---|---|---|---|---|---|
| Autoridad principal | Comisión Federal de Comercio (FTC) | Cámaras de comercio territoriales y Agencia de Aduanas y Monopolios | Oficina de Normas de India (BIS) | Inmetro | Organización Saudita de Normas, Metrología y Calidad (SASO) |
| Instrumentos clave o dirección | Guías voluntarias sobre cuero, 16 CFR parte 24; sección 5 de la Ley FTC | Decreto Legislativo 68/2020 sobre términos de cuero, excluyendo el calzado | Orden de control de calidad del calzado de cuero y otros materiales, enmendada en junio de 2026 | Ley N.º 11.211/2005; Portaria de calzado N.º 459/2025 | Reglamentos técnicos separados para artículos de cuero y calzado |
| Efecto comercial | Posible acción de la Ley FTC tras investigación de tergiversación de composición cubierta | Términos protegidos limitados a definiciones legales para bienes no relacionados con el calzado cubiertos | Las existencias de calzado fabricadas o importadas antes del inicio de la orden pueden venderse sin marca BIS hasta el 31 de julio de 2027 | Identificación de materiales para los bienes enumerados y cumplimiento escalonado de la norma de etiquetado de calzado | Evaluación de conformidad aplicable y prueba de cumplimiento cuando se solicite |
| Atractivo actual de la política | Alto | Alto | Medio | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios | Facilitación | Endurecimiento | Sin cambios |
| Fuente: Mordor Intelligence | |||||
Las guías voluntarias de los EE. UU. y las definiciones de términos de cuero aplicables de Italia respaldan la continuidad para las declaraciones precisas de materiales, con el alcance de los bienes no relacionados con el calzado de Italia y las verificaciones legales que añaden formalidad. La enmienda de junio de 2026 de India amplía la ventana de existencias de calzado sin marcar antes del inicio especificada del 31 de julio de 2026 al 31 de julio de 2027, apoyando la facilitación temporal para las existencias que califican. La norma obligatoria de calzado de Brasil requiere el cumplimiento del fabricante e importador a partir del 31 de diciembre de 2026, y el cumplimiento del distribuidor y minorista a partir del 31 de diciembre de 2027. Las vías de conformidad separadas específicas de cada producto de Arabia Saudita respaldan la continuidad para los artículos de cuero cubiertos y el calzado ordinario de consumo, con las obligaciones de documentación y evaluación del proveedor que mantienen la carga de cumplimiento.
Etapas de la Cadena de Valor
La comparación de la cadena de valor sigue el procesamiento del cuero, la fabricación de productos terminados y la distribución minorista como puntos separados de ingresos del proveedor. Nuova Osba S.r.l., parte del Grupo Rino Mastrotto, procesa pieles de ternero fino para calzado de alta gama y artículos de cuero en su tenería de Fucecchio, en Italia. Su papel de material intermedio conecta el procesamiento del cuero con el desarrollo de productos posteriores, haciendo que el traspaso entre un proveedor especializado y una marca de productos terminados sea comercialmente importante.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Procesamiento y suministro de cuero | Proveedores de materiales como Rino Mastrotto Group y tenerías como Nuova Osba S.r.l. | Ventas de material de cuero | Adecuar las especificaciones del cuero al producto terminado previsto | Calificar los lotes de material según la aplicación prevista |
| Diseño y fabricación de productos terminados | Productores integrados como Prada Group | Ventas de productos terminados | Coordinar la variedad del surtido con la capacidad de producción | Ajustar los lanzamientos de diseño a los espacios de fabricación disponibles |
| Distribución y venta minorista | Distribuidores y minoristas de marca como Prada Group | Ventas de productos al por mayor y al por menor directo | Alcance limitado por una vía de venta individual | Combinar canales directos con socios minoristas externos seleccionados |
| Fuente: Mordor Intelligence | ||||
Prada Group diseña, fabrica y distribuye ropa lista para usar, artículos de cuero y calzado a través de tiendas físicas, comercio electrónico, minoristas en línea seleccionados y grandes almacenes. El 5 de junio de 2025, Prada Group anunció una inversión de capital del 10% en Rino Mastrotto Group, proveedor de cuero, textiles y servicios a medida para la industria del lujo. La transacción implicó efectivo y la aportación por parte de Prada del 100% de la propiedad de sus tenerías Conceria Superior y Tannerie Limoges. Colocar activos de tenería propios dentro de un grupo de materiales especializado otorga a Prada exposición industrial ascendente a través de una posición minoritaria.
Panorama Competitivo
Concentración del Mercado
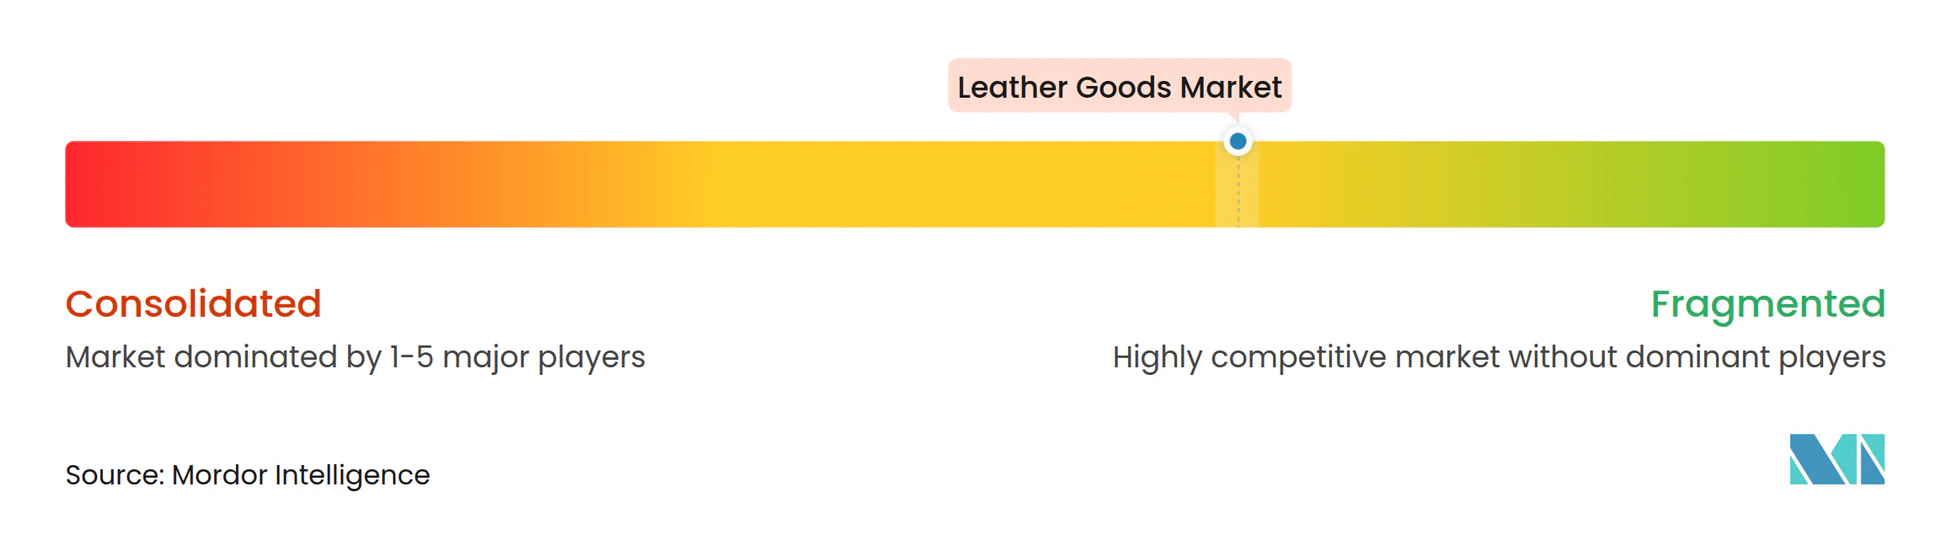
La competencia abarca grupos de lujo diversificados, incluido LVMH Moët Hennessy Louis Vuitton SE, cuyos ingresos de Moda y Artículos de Cuero disminuyeron en 2025 pero mejoraron en el segundo semestre. Kering S.A. informó que los ingresos del cuarto trimestre de 2025 de toda la casa Gucci cayeron un 10% en términos comparables con una mejora secuencial, mientras que Hermès International opera Artículos de Cuero y Talabartería. Capri Holdings Limited retuvo Michael Kors y Jimmy Choo como negocios continuos, mientras que Samsonite Group S.A. (anteriormente Samsonite International S.A.) es propietaria de TUMI. En el trimestre finalizado el 27 de junio de 2026, los ingresos en moneda informada cayeron un 7,1% interanual a 590 millones de USD en Michael Kors, pero aumentaron un 10,5% a 179 millones de USD en Jimmy Choo. Los resultados informados divergen por marca, con Gucci y Michael Kors en declive en los períodos citados mientras Jimmy Choo creció, por lo que el impulso difiere entre las casas en lugar de seguir a un solo grupo.
Prada SpA completó su adquisición del 100% del capital social de la casa de moda Versace de Capri Holdings Limited el 2 de diciembre de 2025. Prada pagó 1,4 mil millones de USD en efectivo, sujeto a un ajuste final del precio de compra que su informe anual de 2025 esperaba durante 2026. La transacción transfiere el control de la identidad Versace mientras deja a los compradores con otras propuestas de marca de Capri para productos terminados. Para los competidores, el problema concreto es ganar reconocimiento para una oferta de producto particular dentro de una categoría donde un competidor puede mantener varias identidades de marca bajo un mismo propietario corporativo.
El posicionamiento regulatorio añade una dimensión contractual a la competencia, porque la gobernanza de materiales tiene que funcionar en toda una red de proveedores, así como dentro de la organización de una marca. Kering informó que el 95% de sus contratos de proveedores directos en todos sus negocios incluía la implementación de un sistema de gestión química en 2025. El 5% restante estaba en renovación en ese año de reporte. Un competidor que vende artículos de cuero en contacto con la piel cubiertos en la UE debe cumplir las mismas restricciones químicas independientemente de su tamaño. La cobertura de contratos de Kering ilustra la infraestructura de control de proveedores de un titular, por lo que una nueva marca necesita una oferta creíble de conformidad de materiales además de un diseño reconocible.
Líderes de la Industria de Artículos de Cuero
-
LVMH Moët Hennessy Louis Vuitton SE
-
Kering S.A.
-
Hermès International
-
Capri Holdings Limited
-
Samsonite Group S.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Artículos de Cuero Empresas cubiertas en este informe
- LVMH Moët Hennessy Louis Vuitton SE
- Kering S.A.
- Hermès International
- Capri Holdings Limited
- Prada SpA
- Samsonite Group S.A.
- Tapestry Inc.
- Adidas AG
- Moncler SpA
- Compagnie Financiere Richemont
- Salvatore Ferragamo SpA
- Burberry Group plc
- VF Corporation
- Nike Inc.
- Deckers Outdoor Corp.
- Wolverine World Wide Inc.
- Belle International
- Anta Sports Products
- Hidesign
- Piquadro SpA
Oportunidades Clave para los Participantes del Mercado
Las oportunidades a continuación comparan la reventa autenticada, la visualización privada de productos y la compra asistida en línea como formas de desarrollar la venta minorista de artículos de cuero terminados. En la encuesta de EY de 2026, el 70% de los consumidores suizos de lujo dijeron que comprarían productos de lujo de segunda mano certificados directamente de una marca si se garantizara la autenticidad y la calidad. Para los minoristas de bolsos y carteras de cuero, esto convierte la verificación en parte de la oferta del producto, con la oportunidad comercial centrada en la venta del artículo terminado.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento principal | Estrategia recomendada | Principal barrera | Posibles beneficiarios |
|---|---|---|---|---|---|
| Artículos de cuero de segunda mano autenticados por la marca | Disposición en 2026 a comprar productos de lujo de segunda mano garantizados por la marca | Compradores suizos de bolsos y accesorios de lujo | Ofrecer artículos terminados seleccionados con garantías de autenticidad y condición | Establecer una garantía de autenticidad y calidad creíble | Marcas y minoristas capaces de verificar sus productos |
| Surtidos de artículos de cuero para visualización privada | Disposición en 2026 de los clientes de lujo a pagar por experiencias exclusivas | Compradores de bolsos y accesorios premium | Crear citas privadas en torno a la selección de productos terminados | Tiempo de personal dedicado para citas individuales | Marcas premium con capacidades de servicio en tienda |
| Compra asistida por personas de artículos de cuero en línea | Planes de septiembre de 2026 para el proceso de compra de Coach y Kate Spade fuera de los Estados Unidos | Compradores de artículos de cuero premium que utilizan canales digitales | Combinar un proceso de compra conveniente con un asesor humano accesible | Preservar la interacción personal durante una compra digital | Marcas y minoristas de artículos de cuero que combinan servicio digital y personal |
| Fuente: Mordor Intelligence | |||||
En su encuesta de 2026, EY también encontró que el 77% de los consumidores suizos de lujo temían que las tecnologías digitales pudieran disminuir el aspecto humano de la experiencia de lujo. Esa preocupación convierte el acceso a un asesor humano en parte del servicio que un minorista de artículos de cuero en línea puede ofrecer junto con el proceso de compra. Una oferta de reventa respaldada por una marca podría combinar una garantía de autenticidad y calidad con un asesor humano, abordando ambas preocupaciones dentro de la misma propuesta de producto terminado.
Desarrollos recientes de la industria en Mercado de Artículos de Cuero
- Sep 2026: Tapestry Inc. hizo que los productos de Coach y Kate Spade se pudieran comprar a través de Google Search y la aplicación Gemini en los Estados Unidos, utilizando el pago a través de Google Pay con aprobación explícita del consumidor para cada transacción.
- Abr 2026: Hermès International inauguró su 25.º taller de producción de artículos de cuero en Loupes, Gironda, Francia.
- Dic 2025: Prada SpA completó su adquisición de Versace de Capri Holdings Limited tras recibir todas las autorizaciones regulatorias requeridas.
Mercado de Artículos de Cuero Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado mundial de artículos de cuero mide el gasto anual de los consumidores en productos terminados fabricados principalmente con cuero, más el calzado centrado en el cuero, vendidos en todo el mundo a través de canales minoristas. Las ventas se clasifican por tipo de producto, comprador, nivel de precio, canal minorista y región geográfica.
Exclusiones del alcance: Las pieles y cueros en bruto y su procesamiento, el material de cuero vendido por separado, los servicios de curtido químico y los servicios de reparación de artículos de cuero quedan excluidos.
Descripción General de la Segmentación
- Por Tipo de Producto
- Calzado
- Bolsos
- Equipaje
- Ropa
- Accesorios
- Otros Tipos de Productos
- Por Usuario Final
- Masculino
- Femenino
- Por Categoría
- Masivo
- Premium
- Por Canal de Distribución
- Tiendas Minoristas Físicas
- Tiendas Minoristas en Línea
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- Europa
- Alemania
- Reino Unido
- Italia
- Francia
- España
- Países Bajos
- Polonia
- Bélgica
- Suecia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Indonesia
- Corea del Sur
- Tailandia
- Singapur
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Colombia
- Chile
- Perú
- Resto de América del Sur
- Oriente Medio y África
- Sudáfrica
- Arabia Saudita
- Emiratos Árabes Unidos
- Nigeria
- Egipto
- Marruecos
- Turquía
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La evidencia pública y oficial, como los registros de UN Comtrade de UNdata, la orientación sobre cuero e imitación de cuero en el Título 16 del Código de Regulaciones Federales (16 CFR Parte 24), los materiales de auditoría del Leather Working Group y los archivos de las empresas, ayuda a los analistas a verificar los flujos comerciales, las descripciones de productos, las declaraciones de materiales y las prácticas de suministro. Estas fuentes describen diferentes partes de la cadena, por lo que los registros comerciales se tratan como evidencia direccional y no se equiparan con las ventas minoristas finales.
Los informes anuales de las empresas, los materiales para inversores y la cobertura de prensa de reputación pueden añadir ingresos por categoría de producto, exposición geográfica, estrategia de canal y contexto de precio o volumen divulgado para verificaciones cruzadas con indicadores minoristas y comerciales más amplios. Las fuentes nombradas son ilustrativas y no exhaustivas, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas y Encuestas Primarias
Las entrevistas y encuestas estructuradas deben incluir a altos ejecutivos, líderes de producto y comercialización, jefes de ventas regionales, gerentes de canal y especialistas de categoría en empresas de artículos de cuero grandes, medianas y más pequeñas en APAC, EMEA y las Américas. Los analistas utilizan estas discusiones para probar las estimaciones secundarias de cobertura de productos centrados en el cuero, asignaciones de compradores y niveles de precio, divisiones de canales minoristas y demanda regional, mientras piden a los encuestados que expliquen las diferencias materiales en definiciones o plazos. Cuando la evidencia sigue siendo incompleta o contradictoria, el analista registra la brecha, verifica la variable relevante con encuestados adicionales cuando sea factible y triangula el resultado con las divulgaciones de las empresas, los datos comerciales y los indicadores minoristas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Posición del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos (CXO): 20% | APAC: 40% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | EMEA: 32% |
| Actores más pequeños: 25% | Gerentes: 45% | Américas: 28% |
Dimensionamiento del Mercado y Previsión
El modelo estima el gasto minorista anual mundial en artículos de cuero terminados y calzado centrado en el cuero, luego verifica el total con acumulaciones selectivas de proveedores y canales minoristas y el precio de venta promedio muestreado multiplicado por el volumen de unidades. Los insumos históricos y de previsión incluyen el ingreso disponible y el consumo de los hogares para la capacidad de compra, las ventas minoristas de calzado y accesorios para la demanda de categorías, la actividad de viajes para la demanda de equipaje, los indicadores minoristas en línea frente a los basados en tiendas para la combinación de canales, y los flujos comerciales relevantes de calzado y artículos de cuero como verificaciones del lado de la oferta. Los analistas utilizan los ingresos por categoría de producto de las empresas, la evidencia del surtido minorista y los indicadores del mercado para construir participaciones por tipo de producto, usuario final, niveles masivo y premium, canal de ventas y cada región informada, verificando que las estimaciones de los componentes sigan siendo consistentes con el total. Una regresión multivariante puede relacionar estos indicadores de demanda y canal con el valor anual del mercado, con análisis de escenarios para cambios en el gasto, los viajes y el crecimiento del canal. Los expertos primarios verifican si las trayectorias de las variables y los cambios implícitos en las categorías son comercialmente plausibles. Cuando los insumos de proveedores o canales son escasos, los analistas retienen la estimación de arriba hacia abajo, marcan el componente afectado para obtener más evidencia y prueban acumulaciones selectivas contra las divulgaciones disponibles de las empresas y los precios y volúmenes muestreados en lugar de llenar los vacíos con precisión sin respaldo.
Ciclo de Validación y Actualización de Datos
Los analistas triangulan las divulgaciones de las empresas, los indicadores públicos de comercio y venta minorista, la información regulatoria y la evidencia de los encuestados, luego verifican los totales y las participaciones de los segmentos con señales de mercado independientes. Investigan los valores atípicos, los cambios abruptos de un año a otro y la varianza material entre series de fuentes antes de la aprobación, documentan la explicación y vuelven a contactar a los encuestados cuando las definiciones, los valores informados o las condiciones comerciales actuales siguen siendo poco claros. El modelo se actualiza anualmente, se actualiza entre ciclos cuando un evento material cambia la demanda, la oferta, la regulación o el acceso al canal, y se somete a una nueva revisión previa a la entrega de las fechas de las fuentes, los cálculos y los supuestos.
Tamaño del Mercado de Artículos de Cuero de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
El mercado mundial de artículos de cuero mide el gasto anual de los consumidores en productos terminados fabricados principalmente con cuero, más el calzado centrado en el cuero, vendidos en todo el mundo a través de canales minoristas. Los analistas utilizan los ingresos por categoría de producto de las empresas, la evidencia del surtido minorista y los indicadores del mercado para construir participaciones por tipo de producto, usuario final, niveles masivo y premium, canal de ventas y cada región informada, verificando que las estimaciones de los componentes sigan siendo consistentes con el total.
Los principales impulsores de las brechas se abordan mediante un límite de transacción consistente, insumos de demanda específicos del mercado y verificaciones cruzadas a lo largo del estudio. Los analistas triangulan las divulgaciones de las empresas, los indicadores públicos de comercio y venta minorista, la información regulatoria y la evidencia de los encuestados, luego verifican los totales y las participaciones de los segmentos con señales de mercado independientes.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 505,9 mil millones de USD (2027) | |
| Editorial de Investigación Global A | 282,7 mil millones de USD (2024) | En su base de 2024, esta estimación está un 44,1% por debajo del valor de este informe para 2027 de 505,9 mil millones de USD, 3 años después. La definición de piel animal excluye las alternativas sintéticas, y su año base anterior reduce la cobertura en relación con la medida minorista del año en curso. |
| Editorial de Investigación Global B | 455 mil millones de USD (2025) | En su base de 2025, esta estimación está un 10,1% por debajo del valor de este informe para 2027 de 505,9 mil millones de USD, 2 años después. El límite declarado excluye a los artesanos de lujo independientes con ingresos anuales inferiores a 150 millones de USD, mientras que su año base precede al período actual. |
Mordor Intelligence vincula la estimación a la cobertura definida del estudio y al modelo de demanda. Los analistas triangulan las divulgaciones de las empresas, los indicadores públicos de comercio y venta minorista, la información regulatoria y la evidencia de los encuestados, luego verifican los totales y las participaciones de los segmentos con señales de mercado independientes.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de artículos de cuero y el crecimiento esperado?
Se espera que el mercado aumente de 505,9 mil millones de USD en 2027 a 675,7 mil millones de USD para 2032, con una CAGR del 5,96% durante 2027-2032.
¿Qué impulsa la demanda de artículos de cuero terminados?
El atractivo de las colecciones premium, el abastecimiento calificado y la visibilidad de la marca respaldan las perspectivas de crecimiento. En 2025, el 99,3% del cuero utilizado en los productos de PUMA provenía de tenerías certificadas por el Leather Working Group con calificaciones de oro.
¿Qué categoría de producto lidera las ventas de artículos de cuero?
El calzado mantuvo la mayor participación con el 38,67% de los ingresos del mercado en 2026. Se prevé que los accesorios crezcan más rápido con una CAGR del 6,85% durante 2027-2032.
¿Qué empresas compiten en artículos de cuero terminados?
Los principales participantes incluyen LVMH Moët Hennessy Louis Vuitton SE, Kering S.A., Hermès International, Capri Holdings Limited y Samsonite Group S.A., propietaria de TUMI.
¿Qué desafíos determinan las perspectivas de los artículos de cuero?
Las normas de la UE prohíben los artículos de cuero en contacto con la piel cubiertos que contengan cromo VI en una concentración igual o superior a 3 mg/kg del peso total del cuero seco, eximiendo los artículos de segunda mano que ya estaban en uso final en la UE antes del 1 de mayo de 2015. La competencia de falsificaciones también limita a las marcas auténticas.
¿Qué regiones lideran las ventas de artículos de cuero y el crecimiento previsto?
Asia-Pacífico mantuvo la mayor participación con el 39,82% de los ingresos del mercado en 2026. Se prevé que la región de Oriente Medio y África crezca más rápido con una CAGR del 7,85% durante 2027-2032.