
ラトビアデータセンター市場規模とシェア
市場概要
| 調査期間 | 2019 - 2030 |
|---|---|
| 予測データ期間 | 2025 - 2030 |
| 歴史データ期間 | 2019 - 2023 |
| 市場取引高 (2025) | 48.99 メガワット |
| 市場取引高 (2030) | 68.99 メガワット |
| 成長率 (2025 - 2030) | 7.09 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるラトビアデータセンター市場分析
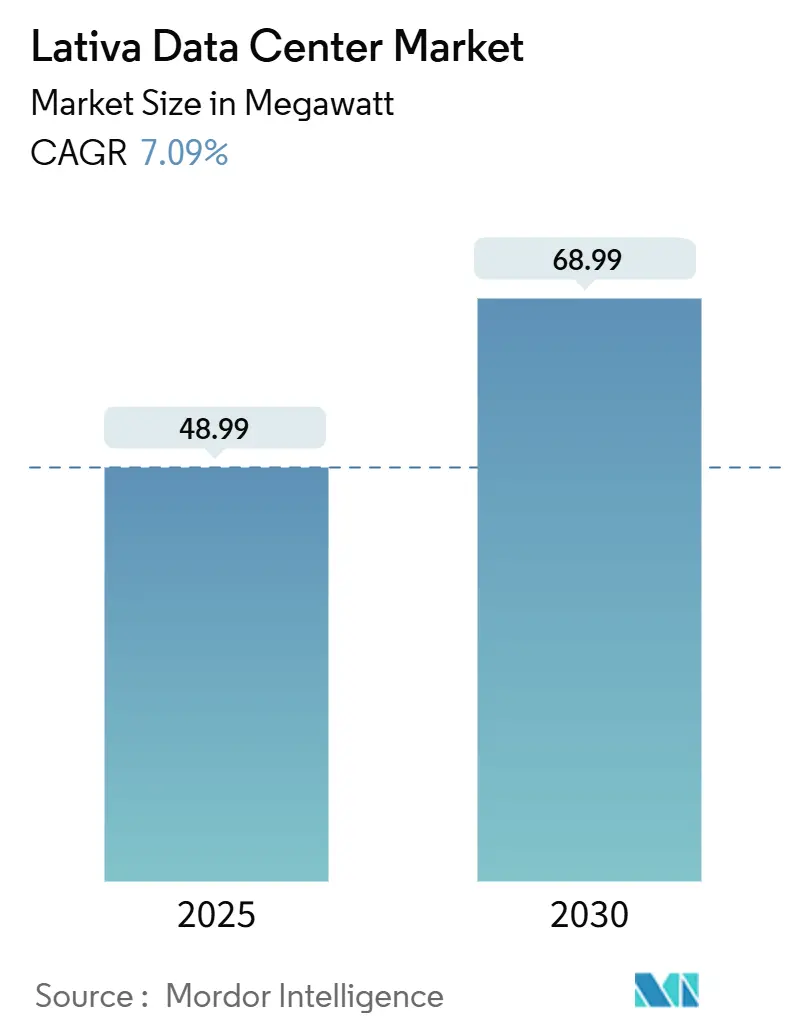
ラトビアデータセンター市場規模は2025年に48.99 MWとなり、2030年までに68.99 MWに達すると予測され、見通し期間を通じて7.09%のCAGRに相当します。急速なクラウド導入、ますます厳格化するサイバーセキュリティ規制、および北欧と中東欧を結ぶ低遅延ファイバー回廊が主要な需要触媒となっています。国際投資家は、混雑した西欧ハブからの地域的なオーバーフローを取り込むために施設のフットプリントを拡大しており、国家電力網の近代化が電力供給リスクを低減しています。海底および陸上ファイバーの整備がレジリエンスを強化し、リガを優先的なコロケーションゲートウェイとして位置づけています。一方、データセンター不動産投資信託(REIT)に対する税制優遇措置と急速に拡大する再生可能エネルギーミックスが、コスト競争力とサステナビリティの信頼性を向上させています。
主要レポートのポイント
- ホットスポット別では、リガが2024年のラトビアデータセンター市場シェアの72%をリードし、一方でその他都市部は2030年までに最速の7.09% CAGRを記録すると予測されています。
- データセンター規模別では、中規模施設が2024年のラトビアデータセンター市場規模の40%を占め、メガ施設は2030年までに8.38% CAGRで拡大すると予測されています。
- ティアタイプ別では、ティアIIIサイトが2024年のラトビアデータセンター市場規模の73%のシェアを保持し、ティアIVサイトは2025年~2030年の間に8.6% CAGRを達成する軌道にあります。
- 吸収別では、利用済み容量が2024年のラトビアデータセンター市場規模の77%に達し、ハイパースケールコロケーションは2030年までに8.5% CAGRを記録すると予測されています。
ラトビアデータセンター市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| クラウドおよびエッジコンピューティング導入の急増 | +1.1% | リガおよびその他都市部 | 中期(2〜4年) |
| バルト諸国への海底ケーブル拡張 | +0.8% | 全国;リガ接続ハブへの主要な恩恵 | 長期(4年以上) |
| 政府のデジタル化推進 | +1.2% | 全国;公共部門施設での早期導入 | 短期(2年以内) |
| 再生可能エネルギーを活用した低コストエネルギーミックス | +0.9% | 全国;電力網近代化への注力 | 中期(2〜4年) |
| 低遅延の北欧・中東欧ブリッジとしてのリガ | +0.7% | 地域 | 長期(4年以上) |
| データセンターREITに対する税制優遇措置(2025年) | +0.6% | 全国;特別経済区の恩恵 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
政府のデジタル化推進
ラトビアの復興・強靭化計画は19億7,000万ユーロ(22億9,000万米ドル)を充当しており、そのうち23%の資金が、分散した公共ITシステムを中央連邦クラウドに統合するデジタル移行プロジェクトに配分されます。[1] 2024年6月に採択された国家サイバーセキュリティ法に準拠しなければならないワークロードを省庁が移行するにつれ、即時のコロケーション需要が生じています。スマート行政省はEU AI法を国内で施行しており、高リスクAIワークロードに対してティアIIIおよびティアIVインフラを義務付けています。
クラウドおよびエッジコンピューティング導入の急増
Tetクラウドの収益は2025年に前年比35%増加し、データ主権と低遅延エッジ処理に対する企業の選好を反映しています。[2] バルティックハイウェイは現在、リガ経由でタリンとフランクフルト間に35ミリ秒未満の往復遅延を提供しており、フィンテックおよびゲームワークロードにとって決定的な要因となっています。マイクロソフトが計画する国家AIハブはハイパースケールの関心を強化し、新たなビルドトゥスーツ容量を刺激する可能性が高いです。
バルト諸国への海底ケーブル拡張
2025年にラトビア・スウェーデン間の海底ケーブルが繰り返し切断されたことで単一ルートの脆弱性が浮き彫りになり、国営事業者LVRTCが冗長な陸揚げプロジェクトを急ピッチで進めることになりました。[3] GlobalConnectのスウェーデン・フィンランド陸上スーパールートにより、ラトビアは代替の3 Pbit/sバックボーンアクセスを獲得し、地域コロケーションクライアントのネットワーク多様性を向上させています。
再生可能エネルギーを活用した低コストエネルギーミックス
2025年2月にロシアの電力網から切断した後、ラトビアはEU同期システムへの参加に16億ユーロ(18億6,000万米ドル)を投資し、周波数を安定させ地政学的リスクを低減しました。2024年5月の太陽光発電量は前年比3倍となり60 GWhを超え、データセンター事業者にとってグリーン電力購入契約の価値を裏付けています。送電系統運用者Augstsprieguma tīklsは2034年までに4億4,485万ユーロ(5億1,614万米ドル)の新規送電プロジェクトを計画しており、より高いラック電力密度を可能にします。
制約の影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 国内需要規模の限界 | −0.4% | 全国;より小規模な都市市場 | 長期(4年以上) |
| エンジニアリング人材不足 | −0.3% | 全国;データセンターの専門職 | 中期(2〜4年) |
| リガ東部の電力網混雑 | −0.5% | リガ東部の工業地帯 | 短期(2年以内) |
| サイバー保険料の急騰 | −0.2% | グローバル;地域の地政学的状況により激化 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
エンジニアリング人材不足
ラトビアでは、データセンター建設に不可欠な電気技術者やHVAC技術者を含む436の追跡職種のうち367で人材不足が報告されています。2025年1月より、より厳格な外国人労働者規制により企業は欠員を国内で再公募することが義務付けられ、プロジェクトのタイムラインが延びています。
国内需要規模の限界
人口わずか190万人では、地元のワークロードだけではハイパースケール経済を支えることができず、事業者はラトビアを経由してトラフィックをルーティングする北欧および中東欧のテナントを獲得しなければなりません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ホットスポット別:リガが国内容量を牽引しつつも成長は首都を超えて移行
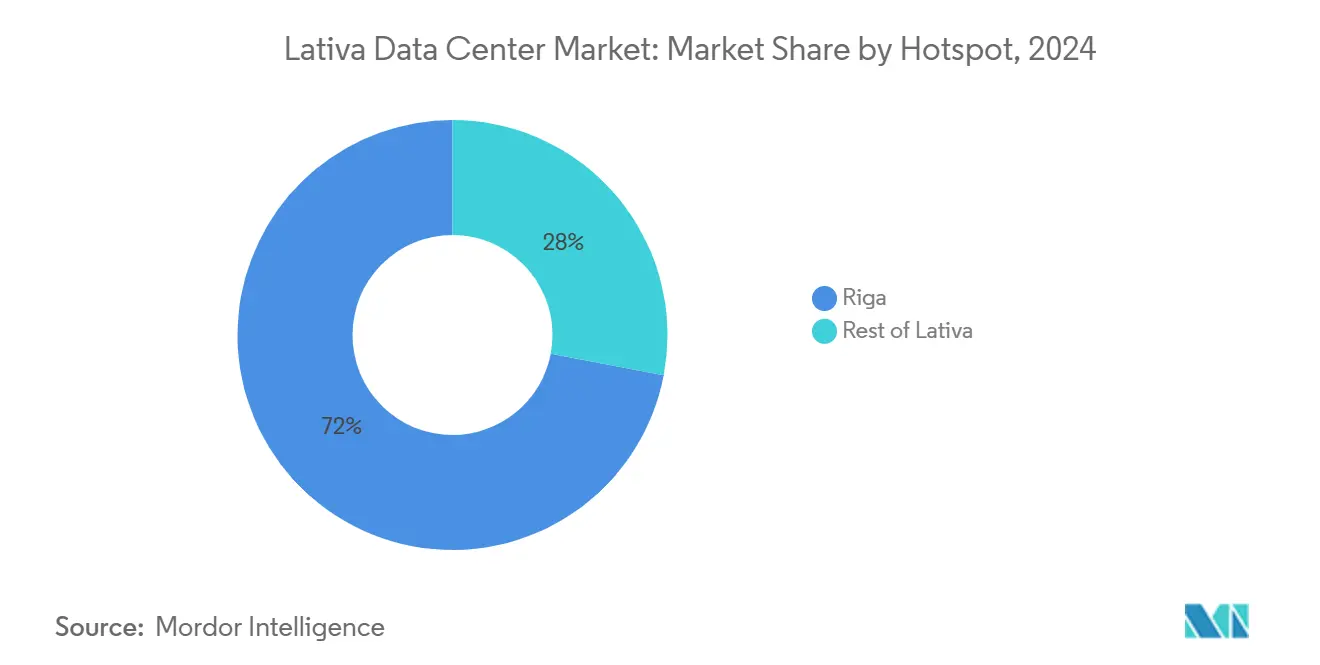
リガは2024年のラトビアデータセンター市場規模の72%を占め、その強みは密集したキャリアホテルとポート・オブ・リガの5G対応物流ゾーンにあります。大規模なパブリッククラウドおよび政府ワークロードが吸収率を80%近くに維持し、ブラウンフィールド拡張を促進しています。新興のファイバー回廊と政府の地域開発助成金が新規建設をヴァルミエラとリエパーヤへと誘導しており、その他都市部に2030年までの最速7.09% CAGRの見通しをもたらしています。ラトビアデータセンター市場全体がこの地理的分散から恩恵を受け、単一都市リスクを低減し、全国のエンドユーザーへのラストマイル遅延を短縮しています。
リガのイノベーションクラスターには、45万ユーロ(52万2,112.50米ドル)の市営スタートアップセンターやロシュの200人規模の共有サービスキャンパスが含まれており、企業やパイロットAIワークロードに対する強い需要を生み出しています。ストックホルムおよびワルシャワへの往復40ミリ秒未満の遅延により、海運、ゲーム、フィンテック事業者のリアルタイム分析が可能になっています。ミッションクリティカルインフラのサイトを事前承認する市の用途地域改革により、二次都市が台頭する中でもリガの優位性を維持しながらリードタイムをさらに短縮しています。
データセンター規模別:メガ施設がハイパースケール到来を示す
中規模サイトは国内の中小企業や機関向けのレガシーコロケーションフットプリントにより、ラトビアデータセンター市場シェアの40%を依然として保持しています。しかしメガ施設は8.38% CAGRを達成すると予測されており、ラトビアがハイパースケールホスティングへと移行していることを示しています。Delskaの20 MW再生可能エネルギー駆動キャンパスは、グローバルクラウドテナントに訴求する低PUE・高密度設計の好例です。Quaero CapitalによるDEAC買収などの外国資本の流入により資金調達サイクルが短縮され、REIT税制優遇措置が自己資本コストを低下させています。ラトビアデータセンター産業は、マルチアベイラビリティゾーンのクラウドアーキテクチャに対応した段階的40 MW建設が可能な大規模連続ホールへとピボットしています。
小規模エッジサイトは輸送回廊沿いの遅延に敏感なIoTおよび5Gワークロードに引き続き関連性を持ち、大規模エンタープライズクラス施設はシングルテナントの金融・医療アプリケーションに対応しています。しかし、メガスケール経済による1kWあたりの価格圧縮により、10 MW未満のサイトは収益を守るために高マージンのマネージドサービスへの特化を追求せざるを得ません。
ティアタイプ別:信頼性への支出が増加
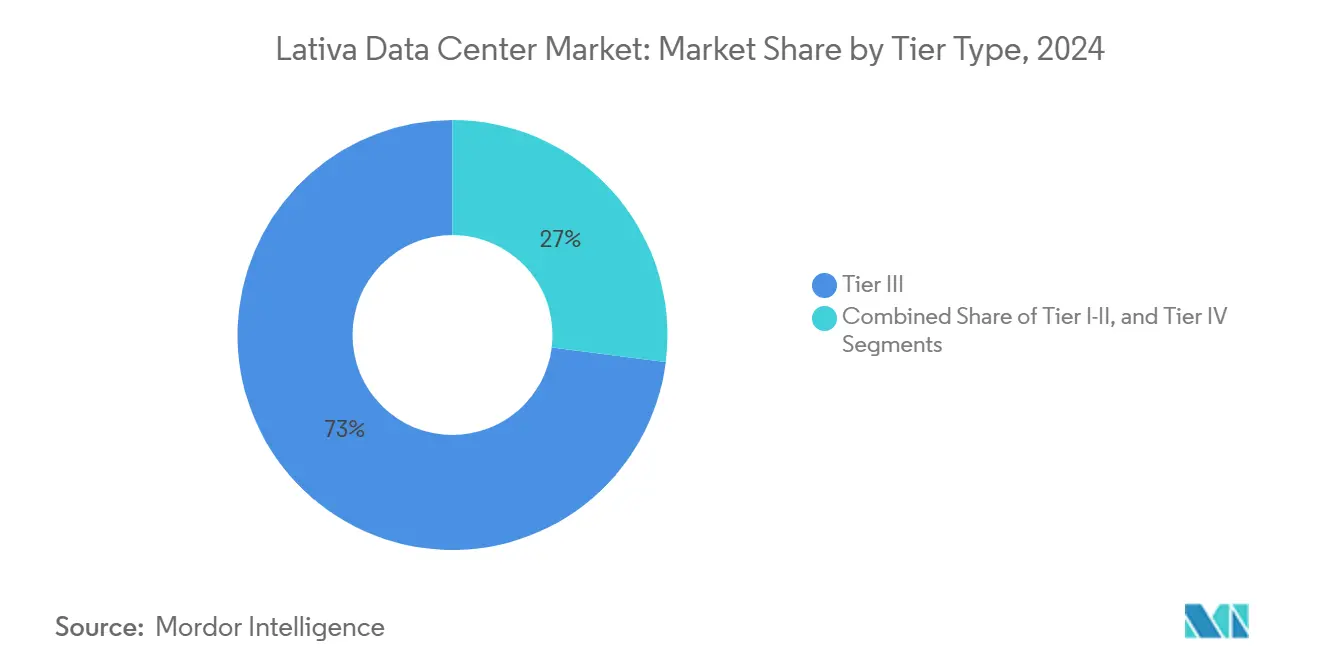
ティアIIIインフラは2024年のラトビアデータセンター市場規模の73%を占め、クラウドおよびSaaSの顧客にとって好ましいコストとレジリエンスのトレードオフを反映しています。AIおよびフィンテック活動の拡大がハードルを引き上げています。ティアIV容量は、事業者が99.995%の可用性SLAを追求するにつれ、年率8.6%の急成長が予測されています。国家サイバーセキュリティ法により、約2,000の重要サービス提供者が認定施設への移行を義務付けられ、ティアIII+およびティアIV設計に向けた調達決定に影響を与えています。
資本規律が重要であり、ティアIIIとティアIVの建設コストの差は20%を超えるため、着工前のアンカーテナントのコミットメントが不可欠です。それでも、電力網の安定性強化と再生可能エネルギー容量の拡大により、かつてティアIVの電力冗長性に関連していたOPEXへの懸念が軽減され、対応可能市場が拡大しています。

吸収別:稼働率が規律ある容量管理を裏付ける
2024年には利用済みラックが設置電力の77%を占め、適度な国内規模でも収益を守る慎重なビルドトゥデマンド戦略を証明しています。この利用済み部分におけるハイパースケールコロケーションは、西欧のクラウドがオーバーフローをリガにオフロードするにつれ、8.5% CAGRを記録するでしょう。未利用の予備容量により、多国籍テナントとの成約率が急上昇した際に、事業者はコンテナ型データホールの迅速な拡張を実行する機動性を確保しています。
リテールコロケーションはクロスコネクトおよびマネージドサービスのアップセルを通じて安定した収益を維持し、ホールセールの薄いマージンを補っています。ラトビアの暗号資産税制改革が採掘・取引所事業者を引き付ければ、暗号資産ホスティング需要が一夜にして急増する可能性がありますが、電力価格の急騰がこのニッチを妨げるため、ラトビアデータセンター市場内でのセクターのシェアは控えめなものにとどまっています。
地理的分析
ラトビアは重要な南北・東西デジタル回廊にまたがっています。2025年1月に開通したバルティックハイウェイ光ファイバーリンクは、リガ経由でタリンとフランクフルト間の3,000 kmにわたり、9.6 Tb/sのスループットと35ミリ秒の遅延を提供しています。この資産は、アムステルダムのモラトリアムとフランクフルトの飽和した電力網に悩む北欧ハイパースケーラーの冗長ノードとして、ラトビアデータセンター市場を位置づけています。
2025年2月にラトビアがロシアの同期ゾーンを離脱したことでエネルギー安全保障が大幅に改善され、周波数制御および予備容量アップグレードに投資された16億ユーロ(18億6,000万米ドル)が高密度ホールの電力網信頼性を支えています。2024年5月の太陽光発電量は60 GWhを超え、前年比3倍となり、ESG義務を満たすデータセンターのPPAを可能にしています。2024年1月の平均スポット価格117.16ユーロ/MWh(135.93米ドル)はラトビアを多くの西欧諸国より低い水準に置き、コスト優位性を維持しています。
それでも、2025年初頭にラトビア・ゴットランド間ケーブルが繰り返し切断されたことで海底ケーブルの脆弱性が表面化し、すべてのラトビアデータセンター市場SLAにおけるマルチパスルーティングのビジネスケースを強化しています。新たなスウェーデン・フィンランド陸上ルートが実効的な冗長性を高めていますが、事業者はファイブナインのネットワーク稼働時間を達成するためにリトアニアおよびポーランドを経由するパスを引き続き多様化する必要があります。
競争環境
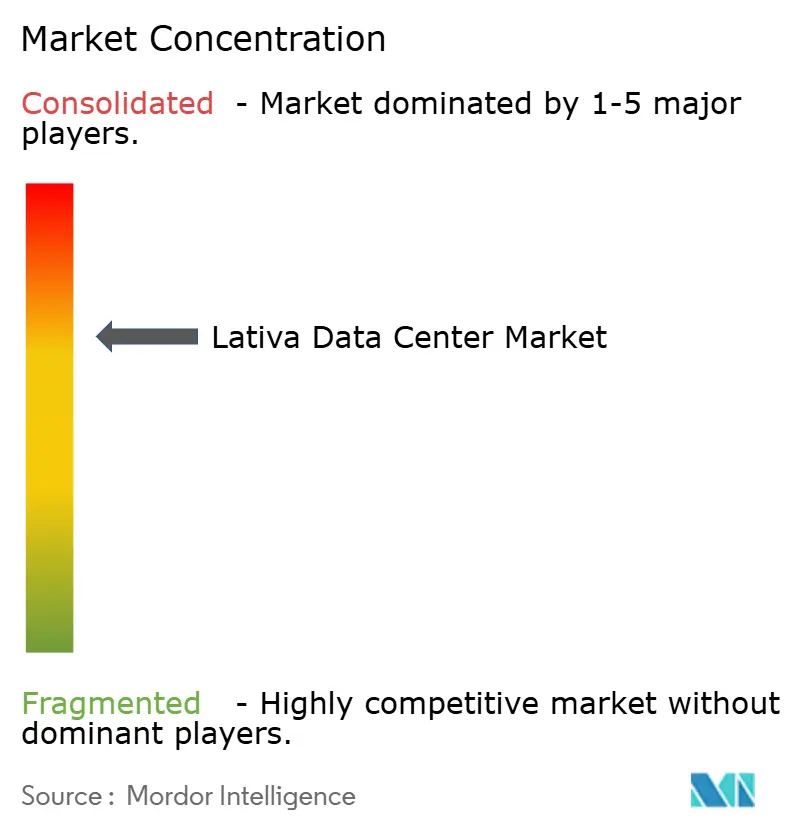
ラトビアのコロケーションセクターは中程度の集中度を示しており、上位5社が2024年の設置MW全体の約60%を共同で供給しています。Quaero Capitalの支援を受けたDEACと、国が過半数を保有するTetがブラウンフィールド容量を支配し、LVRTCは国有の通行権を活用してタワー収入で新規ホールをクロスサブシダイズしています。Delskaは100%再生可能エネルギー調達と1.3未満のPUEエンジニアリングにより差別化を図り、サステナビリティ重視のハイパースケーラーをターゲットにしています。
戦略的な動きは3つのテーマを浮き彫りにしています。第一に、クロスボーダー接続性として、DEACのDelskaキャンパスはタリンおよびヴィリニュスのインターネットエクスチェンジと直接相互接続し、地域のOTTを誘致しています。第二に、垂直特化として、Tetは国内管轄権を特徴とするソブリンクラウドパーティションを販売し、規制を受けるBFSIプレーヤーに訴求しています。第三に、資本規模の拡大として、Telia Companyのラトビア資産売却計画が入札競争を引き起こし、ファイバーバックホールの所有権とデータセンターのピアリング経済を再編する可能性があります。
14億ユーロ(16億2,000万米ドル)のEMEA戦略資金を持つVantage Data Centersや、MetaのAI卓越センター候補地調査などの新規参入候補は、ラックレート価格を圧縮しながら同時にエコシステムの成熟を加速させる可能性があります。既存事業者にとっては、マネージドセキュリティおよびAI対応GPUクラスターへとバリュースタックを上位に移行することが、ラトビアデータセンター市場におけるコモディティ化リスクを軽減します。
ラトビアデータセンター産業リーダー
-
Delska (DEAC)
-
Telia Company (Tet SIA)
-
Tet
-
Latvia State Radio and Television Centre
-
SIA VERSIJA
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2025年7月:Telia Companyがラトビア事業の売却計画を発表し、バックホールおよびエッジ施設におけるM&A機会が開かれました。
- 2025年2月:Vantage Data CentersがEMEAプラットフォームに14億ユーロ(16億2,000万米ドル)をコミットし、リガ拡張に向けられる可能性のある資本力を示しました。
- 2025年2月:バルト三国がロシアの電力網から切断し、EU同期システムに参加することで電力供給のレジリエンスが向上しました。
- 2025年1月:バルティックハイウェイ3,000 km光ファイバールートが開通し、エストニア・ドイツ間の遅延が35ミリ秒に短縮されました。
ラトビアデータセンター市場レポートの範囲
| リガ |
| ラトビアその他地域 |
| 小規模 |
| 中規模 |
| 大規模 |
| メガ |
| ティアI-II |
| ティアIII |
| ティアIV |
| 未利用 | ||
| 利用済み | コロケーションタイプ別 | ハイパースケール |
| リテール | ||
| ホールセール | ||
| エンドユーザー別 | BFSI | |
| クラウドサービスプロバイダー | ||
| 電子商取引 | ||
| 政府 | ||
| 製造業 | ||
| メディアおよびエンターテインメント | ||
| 通信 | ||
| その他のエンドユーザー | ||
| ホットスポット別 | リガ | ||
| ラトビアその他地域 | |||
| データセンター規模別 | 小規模 | ||
| 中規模 | |||
| 大規模 | |||
| メガ | |||
| ティアタイプ別 | ティアI-II | ||
| ティアIII | |||
| ティアIV | |||
| 吸収別 | 未利用 | ||
| 利用済み | コロケーションタイプ別 | ハイパースケール | |
| リテール | |||
| ホールセール | |||
| エンドユーザー別 | BFSI | ||
| クラウドサービスプロバイダー | |||
| 電子商取引 | |||
| 政府 | |||
| 製造業 | |||
| メディアおよびエンターテインメント | |||
| 通信 | |||
| その他のエンドユーザー | |||
レポートで回答される主要な質問
ラトビア施設の電力需要は2030年までにどの程度成長しますか?
設置IT負荷は2025年の48.99 MWから2030年の68.99 MWへと上昇し、7.09% CAGRとなる見込みです。
どの都市が最も多くのラック容量を提供していますか?
リガは国内設置電力の72%を保有し、キャリア密度と政府ワークロードから恩恵を受けています。
どの信頼性ティアが勢いを増していますか?
ティアIVサイトはフィンテックおよびAIコンプライアンスニーズに後押しされ、8.6% CAGRで最高の成長を示しています。
電力価格は西欧と比較してどの程度競争力がありますか?
2024年1月の平均117.16ユーロ/MWhは多くの西欧ハブより低く、コスト優位性を支えています。
最近エコシステムに参入した外国投資家はどこですか?
Quaero CapitalがDEACを買収し、Vantage Data CentersはリガへのEMEA拡張に含まれる可能性のある14億ユーロを充当しました。
税制優遇措置はどのような役割を果たしていますか?
特別経済区改革により、データセンターREITに対して5年間の固定資産税免除と加速償却が付与され、プロジェクトのIRRが向上します
- 人工知能(AI)データセンター市場 全地域のAI施設を、施設タイプ、コンポーネント、ティア別に分析。
- データセンター建設市場 世界の建設市場を、ティア、施設規模、施設タイプ別に分析。
- データセンターサーバー市場 世界市場のサーバーを、ティア、施設規模、施設タイプ別に分析。
- フィリピン データセンターネットワーキング市場 フィリピンにおけるネットワーキングを、コンポーネント別に分類。
- フィリピンデータセンター電力市場 フィリピンの電力システム、コンポーネント、施設タイプ、施設規模別。
- インドネシア データセンターストレージ市場 インドネシアのストレージ市場を、ストレージ技術、ストレージタイプ、施設タイプ別に分類。
- スウェーデンのデータセンターラック市場 スウェーデン全体のラック需要を、ラックサイズ、ラック高さ、ラックタイプの観点でカバー。
- 英国データセンター冷却市場 英国における冷却分野を、冷却技術、タイプ、エンドユーザー業種別に分類。
- デンマーク データセンターストレージ市場 デンマークのストレージ市場を、施設規模とティア別に分類。
- ナイジェリアのデータセンターサーバー市場 施設規模とティア別に分類したナイジェリアのサーバー市場。
- ナイジェリアデータセンターラック市場 ナイジェリアのラック市場を、ラックサイズ、ラック高さ、ラックタイプ別に分類。
- マレーシアのAI最適化データセンター市場 マレーシアのAI施設を、施設タイプ、コンポーネント、ティア別に分類。