
LAN/WANテスト機器市場規模とシェア
市場概要
| 調査期間 | 2019 - 2030 |
|---|---|
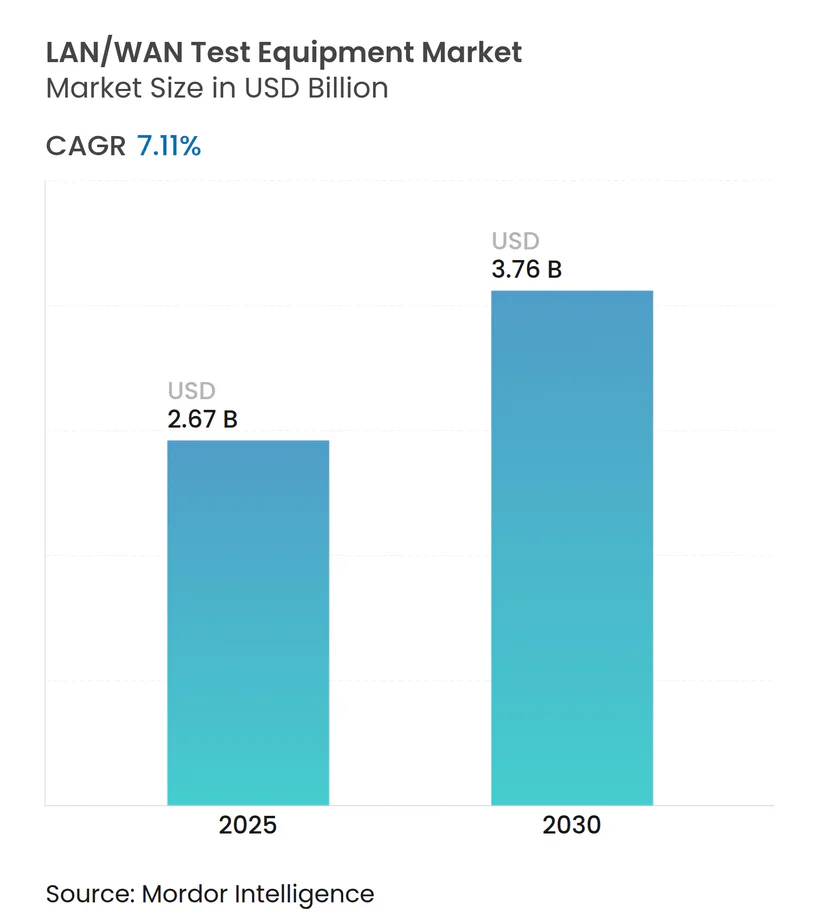
| 市場規模 (2025) | 2.67 十億米ドル |
| 市場規模 (2030) | 3.76 十億米ドル |
| 成長率 (2025 - 2030) | 7.11 % |
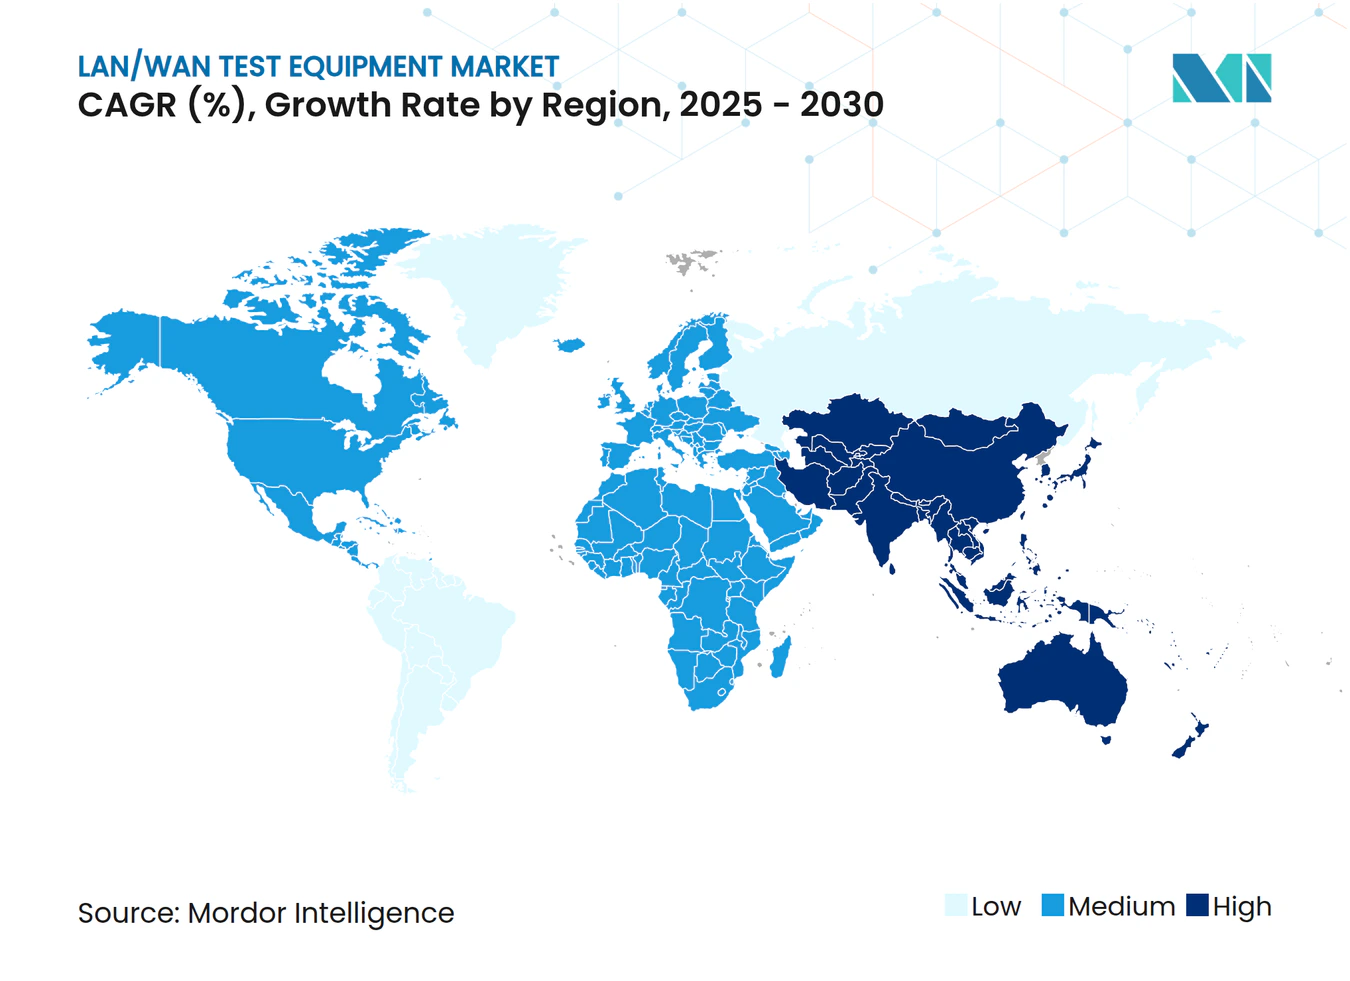
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるLAN/WANテスト機器市場分析
LAN/WANテスト機器市場規模は2025年に26億7,000万米ドルに達し、2030年までに37億6,000万米ドルに拡大すると予測されており、予測期間を通じて7.11%のCAGRを達成する見込みです。拡大の要因は、ハイパースケールデータセンターにおける400Gおよび800Gイーサネットのアップグレード、5Gロールアウトの加速、およびAI対応自動テスト分析の採用拡大にあります。発展途上国ではポータブルフィールドテスターへの強い需要が続く一方、企業がSD-WANおよびSASEアーキテクチャへ移行するにつれてソフトウェア中心のテストプラットフォームが普及しています。インターフェース速度の1.6Tイーサネット以上への継続的な進化が、長期的な機器需要を支えています。価格感度は高まっているものの、AI駆動の分析機能とクラウドベースの提供モデルを持つベンダーは、この変化を活かす好位置にあります。
主要レポートのポイント
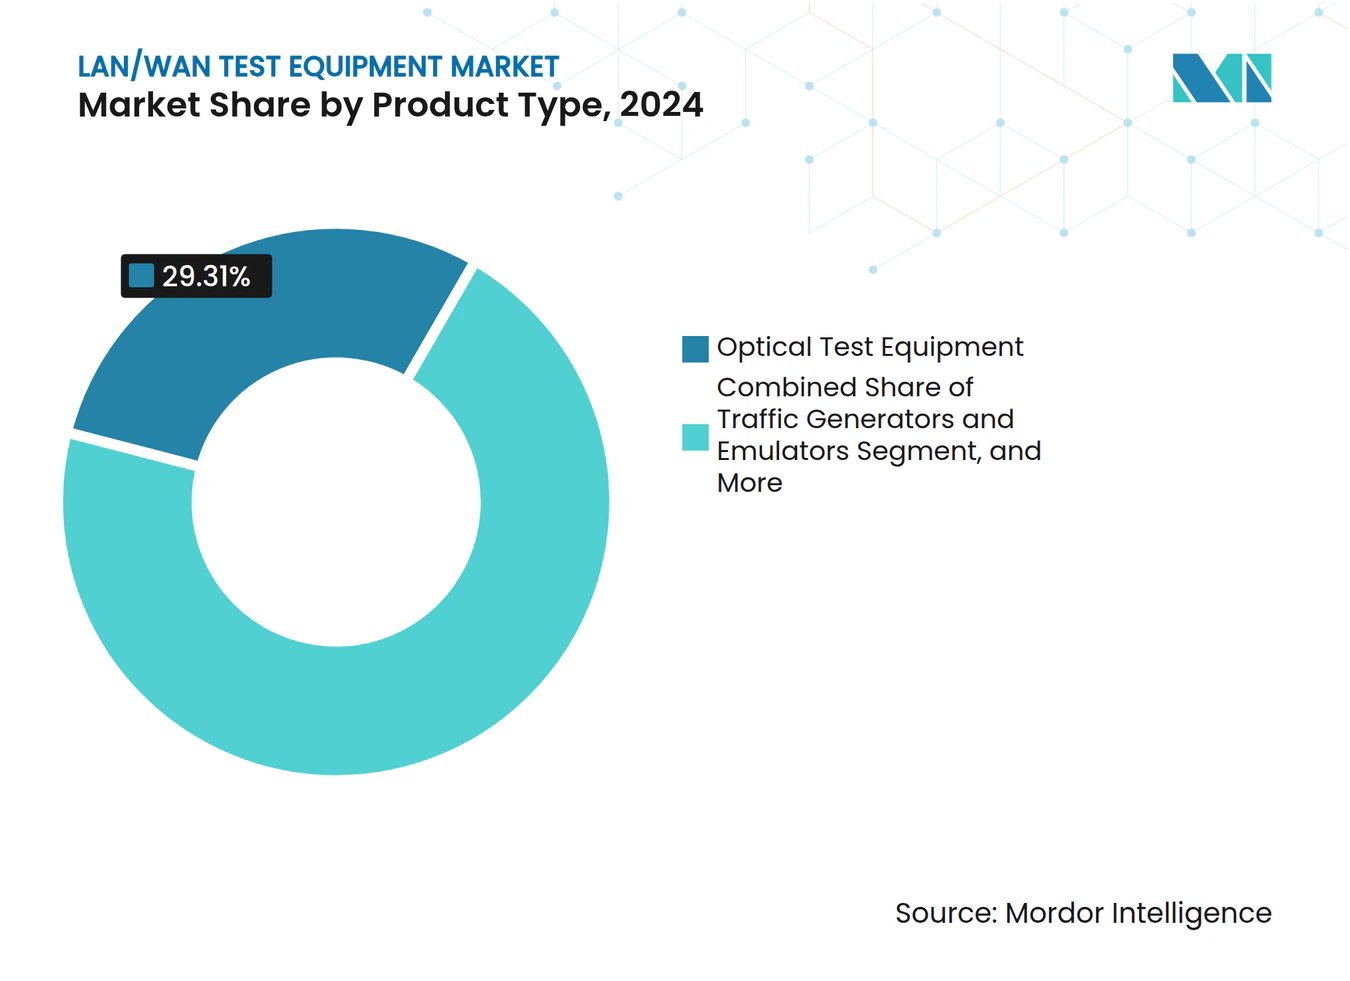
- 製品タイプ別では、光テスト機器が2024年のLAN/WANテスト機器市場において29.31%のシェアでトップとなり、トラフィックジェネレーターおよびエミュレーターは2030年までに7.91%のCAGRで最も速い成長を記録すると予測されています。
- インターフェース速度別では、40G~100Gが2024年のLAN/WANテスト機器市場規模の43.56%を占め、800G以上は2030年までに最高の7.79%のCAGRを記録する見込みです。
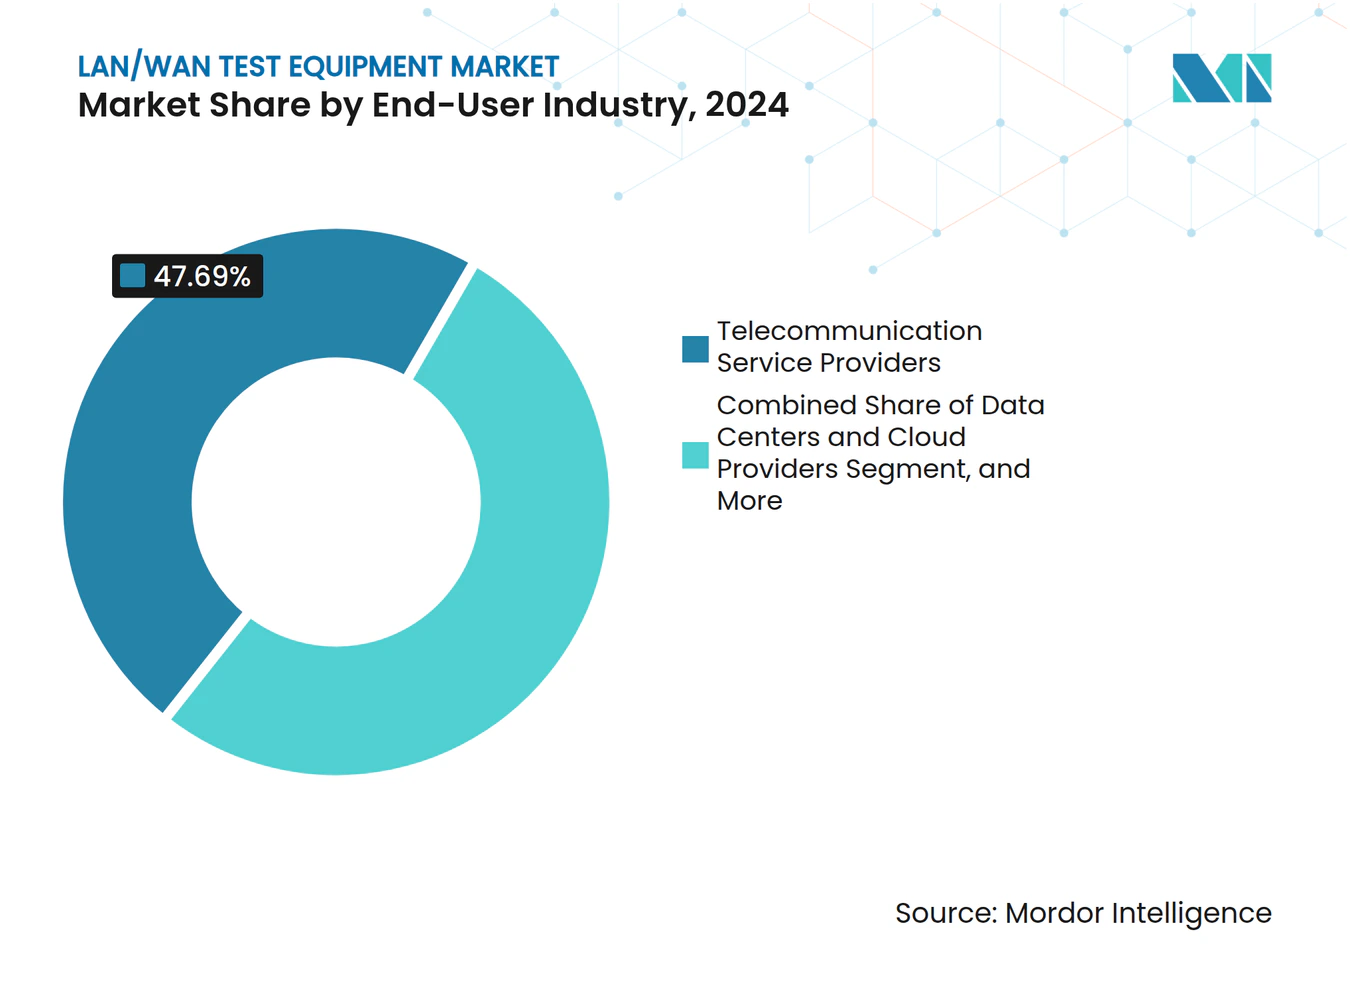
- エンドユーザー別では、電気通信サービスプロバイダーが2024年に47.69%のシェアを保有し、データセンターおよびクラウドプロバイダーは2030年までに7.87%のCAGRで拡大すると予測されています。
- フォームファクター別では、ハンドヘルドおよびポータブル機器が2024年の収益の39.17%を占め、ソフトウェア・バーチャルプラットフォームは2030年までに8.23%のCAGRで成長すると予測されています。
- 地域別では、北米が2024年の収益の36.82%を占め、アジア太平洋地域は2025年から2030年にかけて最も速い8.13%のCAGRを記録すると予測されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 400Gおよび800Gイーサネット展開の急増 | +1.8% | 北米およびアジア太平洋に集中したグローバル | 中期(2~4年) |
| SD-WANおよびSASEアーキテクチャの採用拡大 | +1.2% | 北米およびヨーロッパが主導するグローバル | 短期(2年以内) |
| 高度なフロントホールおよびバックホールテストを必要とする5Gロールアウト | +1.5% | アジア太平洋が中心、北米およびヨーロッパへの波及 | 中期(2~4年) |
| 世界規模でのハイパースケールデータセンターの拡大 | +1.1% | グローバル、北米・ヨーロッパ・アジア太平洋に集中 | 長期(4年以上) |
| AI対応自動テスト分析の統合 | +0.9% | グローバル、北米およびヨーロッパでの早期採用 | 長期(4年以上) |
| 発展途上国におけるハンドヘルドフィールドテスターの需要増加 | +0.6% | アジア太平洋、中東・アフリカ、南米 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
400Gおよび800Gイーサネット展開の急増
ハイパースケールクラウドオペレーターは2024年に400Gロールアウトを加速し、複数のメトロクラスターで800Gトライアルを開始したことで、性能検証の複雑性が高まりました。[1]コヒーレント光学、PAM-4変調、および信号完全性の要件が、高度なビットエラーレートテスターへのプレミアム需要を牽引しています。1.6Tイーサネットに向けたベンダーのロードマップは、資本支出を保護するモジュール式でアップグレード可能なプラットフォームへの投資を強化しています。テスト・アズ・ア・サービスモデルは、完全な資本支出を負担せずに柔軟性を求める中小規模のオペレーターの間で支持を集めています。
SD-WANおよびSASEアーキテクチャの採用拡大
企業はレガシーMPLSをSD-WANオーバーレイに置き換え、SASEを通じてセキュリティを統合し続けています。検証は現在、マルチクラウドパスにわたるポリシー適用、トラフィックステアリング、およびゼロトラスト制御に及んでいます。[2]その結果生じた需要は、数千のセキュアエッジを同時にエミュレートする仮想テストアプライアンスへとシフトしています。クラウド提供の分析機能がトラブルシューティングサイクルを短縮する一方、標準中心の認定プログラムがテストサービスプロバイダーに新たな収益機会をもたらしています。
高度なフロントホールおよびバックホールテストを必要とする5Gロールアウト
アジア太平洋のオペレーターはオープンRANおよびスタンドアロン5Gに多額の投資を行っており、無線ユニット、分散ユニット、および集中ユニット間の正確なレイテンシーおよび同期測定の必要性が高まっています。[3]人口密集した都市部でのミリ波展開により、クラウドアップロード機能を備えたポータブルスペクトラムアナライザーの採用が加速しています。トラフィックジェネレーターによるネットワークスライスエミュレーションにより、通信事業者は商用ローンチ前に差別化されたサービスを検証できます。
世界規模でのハイパースケールデータセンターの拡大
年間ハイパースケール設備投資額は2024年に2,000億米ドルを超え、上昇軌道を維持しており、高速テスト投資の持続的なパイプラインを支えています。オペレーターはスパイン・リーフファブリックの相互運用性テストを義務付け、AI最適化クラスターはInfiniBandとイーサネットの収束の検証を必要としています。最先端テストモジュールのサプライチェーン制約が調達サイクルを長期化させており、柔軟な提供モデルを持つベンダーが有利な立場にあります。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| マルチスピードテストプラットフォームの高い資本コスト | -1.4% | グローバル、特に中小規模のオペレーターへの影響 | 短期(2年以内) |
| 急速なインターフェース進化による製品ライフサイクルの短縮 | -0.8% | グローバル、全セグメントに影響 | 中期(2~4年) |
| 熟練テストエンジニアの不足 | -1.1% | グローバル、アジア太平洋および発展途上市場で最も深刻 | 長期(4年以上) |
| 低コスト地域ベンダーからの価格競争の激化 | -0.9% | アジア太平洋が中心、他地域へ拡大 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
マルチスピードテストプラットフォームの高い資本コスト
1Gbpsまたは800Gbpsインターフェースをサポートする最先端プラットフォームは50万米ドルを超える場合があり、中堅OEMおよび地域通信事業者の予算を圧迫しています。急速な減価償却により、一部のユーザーはレンタルまたはサブスクリプションベースのモデルへの移行を促されていますが、これらの代替手段はしばしば使用制限と長期的に高いコストをもたらします。
急速なインターフェース進化による製品ライフサイクルの短縮
イーサネットの100Gから800Gへのロードマップは5年以内に実現し、多くのオペレーターが200G対応資産を抱えることになりました。ベンダーはフィールドアップグレード可能なシャーシとソフトウェアライセンスキーを設計することで対応していますが、互換性のギャップが依然として存在し、総所有コストを押し上げています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
光テストの優位性とトラフィックジェネレーターの勢い光プラットフォームは2024年の収益の29.31%を占め、コヒーレントトランシーバー検証への継続的な投資を裏付けています。オペレーターが800Gラインレートへ移行し1.6Tプロトタイプを評価するにつれて、光ソリューション向けのLAN/WANテスト機器市場規模は着実に成長すると予測されています。光信号アナライザーに組み込まれたAI駆動の診断機能は、ほぼリアルタイムでエラーバーストを検出し、手動レビューの作業負荷を軽減しています。同時に、トラフィックジェネレーターおよびエミュレーターは、サービスプロバイダーが可変負荷下でネットワークスライスのストレステストを行うことで7.91%のCAGRを記録しています。
LAN/WANテスト機器市場は、混在ベンダーの光モジュール間の相互運用性を引き続き優先しています。ベンダーは、データセンタースイッチに直接挿入できるプラガブルベースのテスターを提供することで差別化を図っています。トラフィックエミュレーションでは、ソフトウェアライセンスモデルがパブリッククラウドラボでの弾力的なスケーリングを可能にしており、SaaSプロバイダーの主要な選好となっています。ハードウェアベースのプロトコルアナライザーはコンプライアンス監査において引き続き重要ですが、参入コストの低いパケットキャプチャソフトウェアとの競争に直面しています。


注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
インターフェース速度別:
レガシーの共存と高速化の上昇40G~100Gは2024年に43.56%の市場シェアを維持しましたが、成長は800G以上のソリューションに集中しており、2030年までに7.79%のCAGRを記録しています。多くのオペレーターは200Gから400Gへの段階を完全にスキップしており、ベンダーは100Gから800Gへ直接対応するテストポートを供給するよう圧力を受けています。マルチスピードシャーシはラックスペースの需要を軽減し、次世代ラインレートへの将来対応を可能にします。
IoTエッジノードが10G低消費電力PHYを採用するにつれて、1G以下製品のLAN/WANテスト機器市場シェアは低下しています。それでも、産業オートメーションの要件が決定論的1Gテストのニッチを維持しています。高速化の進展により、新しいキャリブレーションフィクスチャおよびゴールデンリファレンスボードの開発が促進され、テストベンダーのアフターマーケットサービス収益が拡大しています。
エンドユーザー別:
通信のスケールとデータセンターの速度電気通信サービスプロバイダーは、持続的な5G投資により2024年の収益の47.69%を生み出しました。同時に、データセンターおよびクラウドプロバイダーはAIワークロードの増加に伴い7.87%のCAGRで最も速く成長するコホートを代表しています。クラウドオペレーター向けのLAN/WANテスト機器市場規模は、GPUクラスターインターコネクトおよびタイムセンシティブストレージファブリックのラインレート検証への需要が高まるにつれて拡大しています。
ネットワーク機器メーカーは1.6T開発をサポートするためにR&D予算を増加させており、ラボグレードアナライザーへの安定した需要を促進しています。自動車および産業顧客は収益規模では小さいものの、ISO 26262およびIEC 61508に準拠したタイムセンシティブネットワーキングおよび機能安全テストスイートにおけるイノベーションを刺激しています。

注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
フォームファクター別:
ポータビリティと仮想化ハンドヘルドユニットは、光ファイバー・ツー・ザ・ホームおよびスモールセルサイトのフィールドインストール需要に牽引され、2024年の収益の39.17%を占めました。これらのデバイスに搭載された強化されたセルラーおよびWi-Fiラジオにより、結果の自動アップロードが可能になっています。並行して、ソフトウェア・バーチャルプラットフォームはCI/CDパイプライン内でのクラウドネイティブ検証に対する企業の需要を反映し、8.23%のCAGRを達成しています。
ベンチトップアナライザーは精密光学特性評価に不可欠であり続ける一方、ラックマウント型モジュラーシステムはトランシーバーベンダーの生産テストラインをサポートしています。LAN/WANテスト機器産業は、ハードウェアプローブとSaaS分析をますます融合させており、ポータビリティと集中型インテリジェンスのバランスをとるハイブリッド展開モデルを推進しています。
地域分析
北米 LAN/WAN テスト機器市場
北米は2024年の収益の36.82%を占め、クラウド大手による400G早期導入および堅調なミッドバンド5Gロールアウトによって牽引されました。国内半導体およびフォトニクス製造に対する連邦政府のインセンティブが、地域のテスト機器需要をさらに支えています。格なサイバーセキュリティ指令が、重要インフラ事業者の間でディープパケットインスペクションテスターの採用を促進しています。
アジア太平洋 LAN/WAN テスト機器市場
アジア太平洋地域は、中国、日本、韓国における積極的な5G基地局の高密度化に牽引され、8.13%のCAGRで最も速い成長を記録すると予測されています。コスト競争力のある製造規模を活かした地域ベンダーが輸出シェアを拡大する一方、国内通信事業者は広大な農村部の展開に適したハンドヘルドテスターを優先しています。東南アジアにおける政府主導のスマートファクトリープログラムが、決定論的ネットワーク検証ツールの採用を促進しています。
EMEA および南米 LAN/WAN テスト機器市場
欧州では、インダストリー4.0の採用が自動車および製造拠点における時間敏感型ネットワーク検証の需要を牽引し、安定した勢いを維持しています。厳格な環境規制および電磁適合性規制がテスト機器の認証基準を引き上げており、堅固なコンプライアンス実績を持つサプライヤーが優位に立っています。ソブリンクラウドおよびエジデータセンターの展開に関する新興イニシアチブが、段階的な成長機会を加えています。中東・アフリカおよび南米はそれぞれ、通信近代化に伴う緩やかな成長を記録していますが、マクロ経済の逆風および人材不足が普及を抑制しています。
競合環境
市場集中度
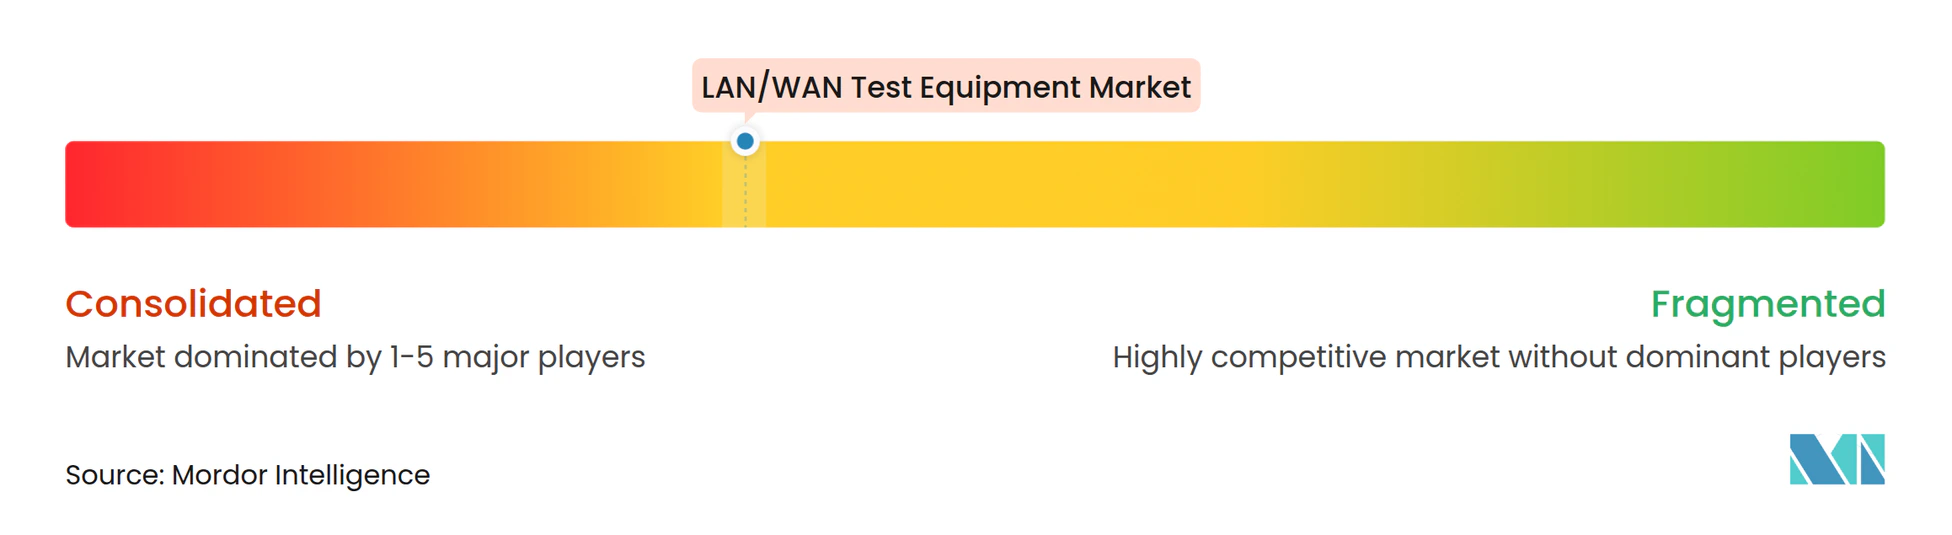
市場リーダーシップはKeysight Technologies、VIAVI Solutions、およびSpirent Communicationsが維持しており、いずれもプロトコル、光学、およびトラフィック生成ドメインをカバーする幅広いポートフォリオを提供しています。Keysightの2025年1月の800Gコヒーレント光学ソリューションのリリースは、結果の相関時間を数時間から数分に短縮するAI対応分析の推進を支えています。VIAVIの2024年12月のSpirentのワイヤレス資産の買収は、オープンRAN検証スイートを強化し、サービスプロバイダーアカウント内でのクロスセル機会を創出しています。SpirentはCI/CDパイプラインと統合する仮想化テストフレームワークに投資し、クラウドネイティブ顧客に対応しています。
LAN/WANテスト機器市場は中程度の統合が特徴であり、Anritsu、EXFO、Rohde & Schwarz、およびTeledyne LeCroyなどの第2層プレーヤーはニッチ技術または地域プレゼンスに注力しています。アジア太平洋地域では競争激化が進んでおり、コスト重視のサプライヤーが20~30%低い価格帯でシンプルなハンドヘルドデバイスを提供しています。差別化はますますソフトウェアの価値、具体的にはAI駆動のトラブルシューティング、クラウドAPI、および従量課金ライセンスモデルに依存しています。テストベンダーとクラウドハイパースケーラーとのパートナーシップがリモートラボ提供を加速する一方、特化したサイバーセキュリティおよびタイミング同期スタートアップの買収が技術スタックを拡大しています。
参入障壁は、多額のR&D支出、長い標準準拠サイクル、および確立されたキャリブレーションとサポートエコシステムへの顧客依存により依然として存在しています。それでも、オープンソースのトラフィック生成ツールとホワイトボックスキャプチャハードウェアがエントリーレベルセグメントに価格圧力をかけています。テストベンダーは、OPEXの予算設定の好みに合わせたサブスクリプションパッケージにハードウェア、ソフトウェア、およびプロフェッショナルサービスをバンドルすることで対応しています。
LAN/WANテスト機器産業リーダー
-
Keysight Technologies Inc.
-
Anritsu Corporation
-
VIAVI Solutions Inc.
-
Spirent Communications plc
-
EXFO Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
LAN/WAN テスト機器市場 このレポートでカバーされる企業
- Keysight Technologies Inc.
- Anritsu Corporation
- VIAVI Solutions Inc.
- Spirent Communications plc
- EXFO Inc.
- Rohde & Schwarz GmbH & Co KG
- Teledyne LeCroy Inc.
- Yokogawa Test & Measurement Corporation
- VeEX Inc.
- Xena Networks ApS
- NetAlly LLC
- GAO Tek Inc.
- Calnex Solutions plc
- GL Communications Inc.
- Beijing Xinertel Technology Co., Ltd.
- Trend Communications Ltd. (IDEAL Networks)
- Tektronix Inc.
- National Instruments Corp.
- Accedian Networks Inc.
- OptoTest Corporation
最近の産業開発事情 LAN/WAN テスト機器市場
- 2025年6月:EXFO Inc.はAmazon Web Servicesと提携し、完全仮想化されたラボ環境でオンデマンドの400Gおよび800Gトラフィック生成を提供するテスト・アズ・ア・サービスプラットフォームを展開しました。
- 2025年4月:Anritsu CorporationはMS2090A-6Gポータブルスペクトラムアナライザーを発売し、6Gの波形プロトタイプに取り組む大学および産業ラボをサポートするためにサブテラヘルツ帯域までカバレッジを拡張しました。
- 2025年3月:Spirent Communicationsは1.6Tイーサネットインターフェーステスト向けに設計されたモジュラーシャーシを発表し、機器メーカーに新興のIEEE 802.3df仕様に対してハードウェアを検証するための早期手段を提供しました。
- 2025年2月:VIAVI SolutionsはTestFlow 2.0クラウドプラットフォームを導入し、光学およびイーサネットハンドヘルドテスター全体にAI分析を組み込み、フィールドエンジニアがリアルタイムで集中型ダッシュボードに結果をストリーミングできるようにしました。
世界のLAN/WANテスト機器市場レポートの範囲
セグメンテーション概要
| プロトコルアナライザー |
| ビットエラーレートテスター |
| ネットワークケーブルテスター |
| 光テスト機器 |
| トラフィックジェネレーターおよびエミュレーター |
| 1G以下 |
| 10G |
| 40G~100G |
| 200G~400G |
| 800G以上 |
| 電気通信サービスプロバイダー |
| ネットワーク機器メーカー |
| データセンターおよびクラウドプロバイダー |
| 自動車および産業 |
| その他のエンドユーザー産業 |
| ハンドヘルド・ポータブル |
| ベンチトップ |
| ラックマウント型・モジュラー |
| ソフトウェア・バーチャル |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| ロシア | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| その他のアフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 製品タイプ別 | プロトコルアナライザー | ||
| ビットエラーレートテスター | |||
| ネットワークケーブルテスター | |||
| 光テスト機器 | |||
| トラフィックジェネレーターおよびエミュレーター | |||
| テスト技術・インターフェース速度別 | 1G以下 | ||
| 10G | |||
| 40G~100G | |||
| 200G~400G | |||
| 800G以上 | |||
| エンドユーザー産業別 | 電気通信サービスプロバイダー | ||
| ネットワーク機器メーカー | |||
| データセンターおよびクラウドプロバイダー | |||
| 自動車および産業 | |||
| その他のエンドユーザー産業 | |||
| フォームファクター別 | ハンドヘルド・ポータブル | ||
| ベンチトップ | |||
| ラックマウント型・モジュラー | |||
| ソフトウェア・バーチャル | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| ヨーロッパ | ドイツ | ||
| 英国 | |||
| フランス | |||
| ロシア | |||
| その他のヨーロッパ | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| オーストラリア | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| エジプト | |||
| その他のアフリカ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
レポートで回答される主要な質問
2030年のLAN/WANテスト機器の予測収益はいくらですか?
LAN/WANテスト機器市場は2030年までに37億6,000万米ドルに達すると予測されています。
現在最大のシェアを持つ製品カテゴリーはどれですか?
光テスト機器が2024年の収益の29.31%でトップとなっています。
最も速く成長しているインターフェース速度セグメントはどれですか?
800G以上が2030年までに最高の7.79%のCAGRを記録すると予測されています。
データセンターが新しいテストソリューションへの需要を牽引している理由は何ですか?
ハイパースケールおよびAIワークロードは400G~800Gの検証と低レイテンシーファブリックテストを必要とし、データセンター支出を押し上げています。
AIはネットワークテストプロセスをどのように改善しますか?
AI対応分析が自動的に異常を検出し、トラブルシューティングサイクルを数日から数時間に短縮し、人的エラーを削減します。
2030年までに最も速く成長する地域はどこですか?
アジア太平洋地域は積極的な5Gロールアウトと製造業の拡大により、最も速い8.13%のCAGRを記録すると予測されています。