
日本の車両排出基準と影響分析市場の規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2019 - 2024 |
| 市場規模 (2026) | 0.99 十億米ドル |
| 市場規模 (2031) | 1.22 十億米ドル |
| 成長率 (2026 - 2031) | 4.28 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
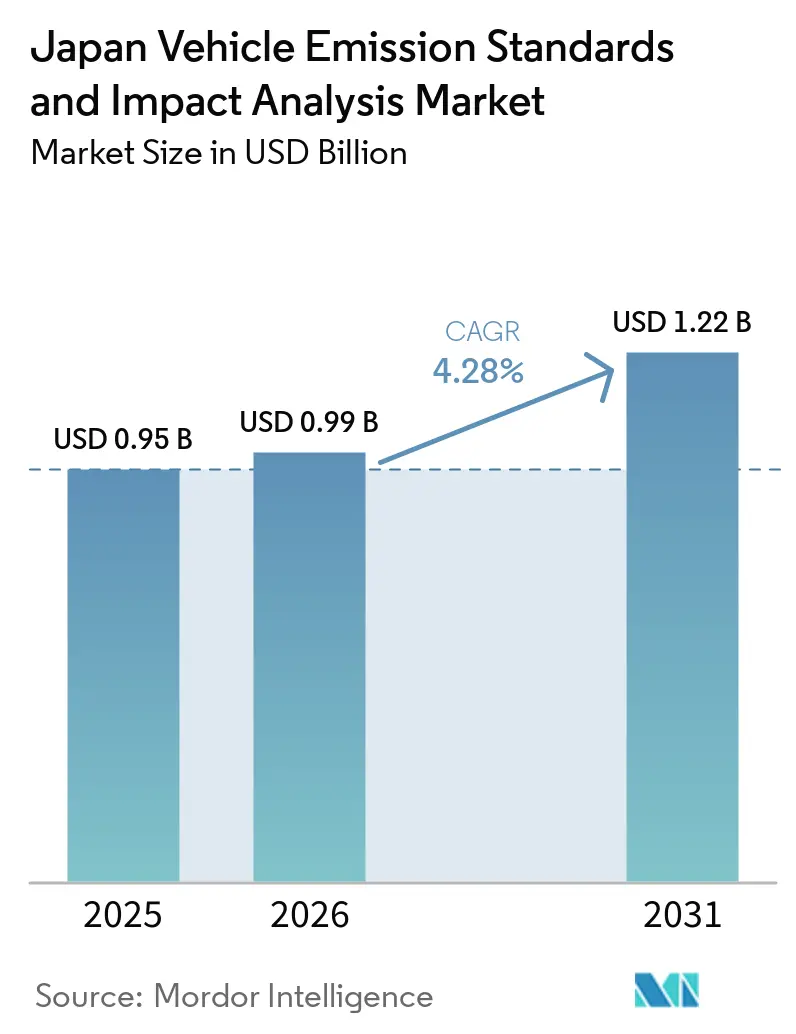
Mordor Intelligenceによる日本の車両排出基準と影響分析市場分析
日本の車両排出基準と影響分析市場規模は、2025年に9.5億米ドルと評価され、2026年には9.9億米ドルと推定され、2031年までに12.2億米ドルに達すると予測されており、2026年から2031年にかけてCAGR 4.28%で成長します。実走行排出ガス規制により乗用車メーカーが路上および実験室の両方でコンプライアンスを検証することが義務付けられるにつれ、独立系試験機関は需要の急増を目の当たりにしています。この増加は、ポータブル排出ガス計測システムおよびクラウド接続型車載診断装置の販売をさらに促進しています。重量車向けの粒子数上限の導入を見越して、市場リーダー各社は設備能力の増強を進めています。同時に、東京および大阪における低排出ゾーンの試験運用が、フリートオペレーターに対してタイムリーな認証取得を促しています。ESG開示に対する企業需要がCO₂試験の件数を押し上げています。また、新たに制定された粒子数規制がNOₓおよびPM試験の需要を増幅させています。競争環境は、計装、データ分析、および特定の管轄区域に合わせた文書化をシームレスに統合した包括的なコンプライアンスサービスへの注力を強めています。
主要レポートのポイント
- 車両タイプ別では、乗用車が2025年の日本の車両排出基準と影響分析市場において68.72%の収益シェアを占めてリードしており、同セグメントは2031年までに6.29%のCAGRで成長すると予測されています。
- 推進タイプ別では、内燃機関プラットフォームが2025年の日本の車両排出基準と影響分析市場規模の87.47%を占めました。一方、バッテリー電気自動車のテストは最も成長が速い推進カテゴリーであり、2026年から2031年にかけて6.28%のCAGRを記録しています。
- 排出タイプ別では、CO₂テストが2025年の市場収益の73.29%のシェアを獲得し、一方で窒素酸化物テストが予測期間中に6.35%と最も高いCAGRを記録しました。
- エンドユーザー別では、完成車メーカーが2025年の支出の54.37%を占めましたが、独立系試験機関が最も成長が速いグループであり、2031年までに6.63%のCAGRが予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
日本の車両排出基準と影響分析市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 2030年HDV向けPNLT規制の強化 | +1.2% | 関東・中部地域 | 中期(2~4年) |
| 2035年までの軽量車両における100% ZEV目標 | +0.9% | 東京・大阪・名古屋都市圏 | 長期(4年以上) |
| RDEおよびPEMS試験の採用 | +0.8% | 全国パイロット都道府県 | 短期(2年以内) |
| 都道府県レベルの低排出ゾーン | +0.5% | 東京・大阪・京都、その他 | 中期(2~4年) |
| 遠隔OBDとテレマティクスコンプライアンス | +0.4% | 都市部回廊 | 短期(2年以内) |
| フリートCO₂データの収益化 | +0.3% | 関東の企業集積地 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
重量車向け2030年ポスト新長期規制の強化
日本は、ディーゼル乗用車に対する既存規制を踏まえ、トラックおよびバスに対して粒子数制限および実走行排出ガス検査を導入する方針です。これらの措置は、環境への影響を低減し、大気質を改善し、グローバルな排出基準への準拠を確保することを目的としています。これらの規制の導入により、排出制御技術の進歩が促進され、メーカーのさらなるイノベーションが奨励されると期待されています。市場の反応は明確であり、NOx/PM基準を満たす中型トラックが価格プレミアムを獲得しており、厳格な試験、環境適合車両、および高度な排出制御技術に対する旺盛な需要が浮き彫りになっています。さらに、これらの動向は、自動車市場における持続可能性への高まる重視と、より厳格な規制の枠組みを反映しています。
2035年までの軽量車両における100%ゼロエミッション車目標
企業は、国家目標(ハイブリッド車を含む)に沿っ、さまざまな都道府県の制度においてプラグインハイブリッドおよびバッテリー電気自動車モデルの認証を取得することが求められています。これらの認証プロセスは、地域の規制への準拠を確保し、環境に優しい車両の普及を広く支援します。東京では、大規模フリートに対するガソリン以外の乗用車の一定割合を義務付ける規制があり、複数の管轄区域にまたがる一括テスト契約の需要が高まっています。この要件は、多様な規制環境に対応する包括的なテストフレームワークの必要性を促進しています。
実走行排出およびPEMS試験の採用
2026年2月時点で、新規則は実験室と路上試験結果の間の許容誤差を撤廃しています。この規制変更は自動車試験の状況に大きな影響を与えており、精密で信頼性の高い試験システムの必要性を強調しています。HORIBA Ltd.のOBS-ONE PEMSのようなシステムは、完成車メーカーの型式認証において不可欠なものとなり、ますます厳格化する基準への準拠を確保しています。これらのシステムは、実験室と実際の走行条件のギャップを埋める上で重要な役割を果たしています。さらに、社内試験設備を持たなティア2サプライヤーにとっても不可欠であり、規制要件を効果的に満たし、市場での競争力を維持することを可能にしています [1]。
都道府県レベルの低排出ゾーンパイロットプログラム
以前のサイクルでは、古いディーゼル車の登録を禁止する8都府県NOx・PM法が、新型トラックの登録急増を促しました。この規制はまた、改造認証に対する継続的な需要を生み出しており、企業や車両オーナーが影響を受ける地域での運行を継続するために法律を遵守しようとしています。さらに、この法律はよりクリーンな技術の採用と車両フリートの近代化を促進し、大気質の改善と広範な環境目標との整合を図っています [2]。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 国内自動車販売の低迷 | -0.7% | 地方地域 | 長期(4年以上) |
| 次世代ベンチへの高い設備投資 | -0.5% | 全国 | 中期(2~4年) |
| 技術者不足 | -0.4% | 九州・東北 | 中期(2~4年) |
| テレマティクスデータプライバシーコスト | -0.2% | 企業集積地の関東 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
国内自動車販売台数成長の低迷
都市が交通指向型開発を優先し、人口が高齢化するにつれて、新型モデルの認証は制約に直面しています。これらの制約は、都市計画の進化するニーズと持続可能なインフラへの高まる重視から生じています。検査規則の変更により、試験の総数を増やすことなく試験が再配分されました。この再配分は、試験頻度を増やすよりも更新された基準への準拠に焦点を移すことを反映しています。その結果、市場成長は単なるユニット数よりも規制の複雑さに依存するようになり、産業のダイナミクスを形成する上での政策フレームワークの重要な役割が浮き彫りになっています。
次世代排出試験ベンチへの高い設備投資
HORIBA Ltd.はユーロ7対応施設の高額なコスト浮き彫りにしながら、自社工場のアップグレードに多額の投資を行いました。これらの強化は、厳格なユーロ7基準に適合するために業界が直面している財務的・技術的なハードルの大きさを示しています。車両排出ガスの削減を目的として設計されたユーロ7規制は、高度な試験・コンプライアンスインフラを義務付けており、多大な資本支出をもたらしています。この財務的な負担は、より高いコストを負担できる大規模事業者との競争に苦しむ中小規模の試験機関を、アウトソーシングや市場撤退の検討へと向かわせています。さらに、このアウトソーシングへの転換は、排出ガス試験とコンプライアンスソリューションを専門とするサードパーティサービスプロバイダーへの道を開いています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両タイプ別:乗用車が市場拡大を牽引
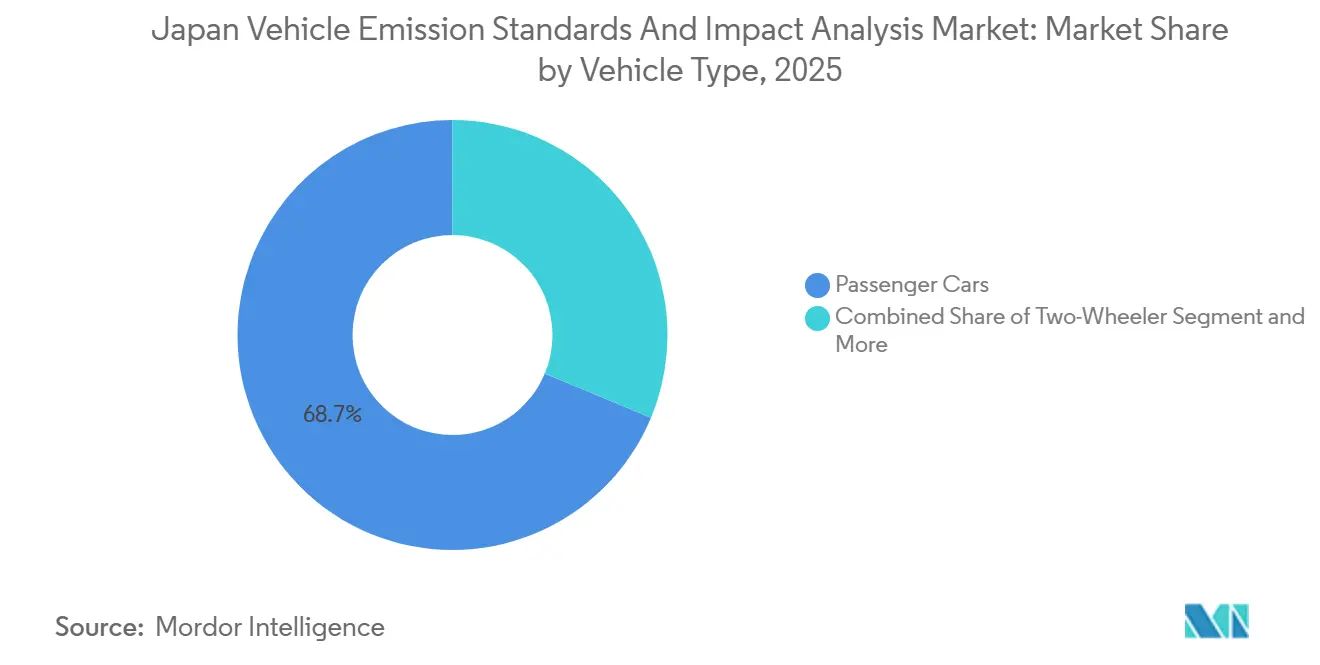
乗用車は2025年の日本の車両排出ガスの68.72%を占めました。ハイブリッドおよびバッテリー電気自動車のすべてのトリムレベルが従来の内燃機関のベースラインとの同等性を証明しなければならないため、2031年にかけて6.29%のCAGRで市場全体を上回るペースで成長する見込みです。SUVおよび多目的車の電動化バリアントは、高マージンの認証パッケージによって収益を押し上げています。一方、セダンやハッチバックは、コンプライアンス主導のより緩やかな出を経験しています。二輪車は現在ニッチな位置づけにありますが、関連基準の採用が見込まれることから、特に既存の振動課題に対応したPEMSプロトコルの検証が完了した後には、有望な成長軌道が期待されます。
商用車セグメントは収益源を拡大しています。主要都市では、低排出ゾーンにおける旧型ディーゼル車の禁止措置が改造検証の需要急増を牽引しています。さらに、トラックがより厳しい粒子数規制に直面していることから、追加の認証レイヤーが視野に入っています。自治体のバス事業者は、より高い低公害フリート比率の達成を義務付けられており、独立系試験機関における電気バスの試験のボトルネックが生じています。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
推進タイプ別:電動化移行の中でのICE優位性
2025年、内燃機関が日本の車両排出基準市場を支配し、市場の87.47%を占めました。これはガソリン車およびディーゼル車の大規模な保有台数によるもです。実走行排出ガス同等性規則の導入により、以前のコンプライアンス上の寛容措置が撤廃され、各モデルの試験件数が増加しました。この変化は、実世界の排出ガスが実験室の試験結果と密接に一致することを確保するための規制上の焦点の高まりを浮き彫りにし、メーカーにより厳格な試験プロトコルの採用を促しています。
バッテリー電気自動車は最も成長の速い推進カテゴリーとして台頭しており、CAGR 6.28%を誇っています。この急増は、2026年の規制がブレーキダストおよびタイヤ摩耗粒子の計数を含むように焦点を拡大したことによるものです。これらの新基準は、粒子状汚染の重要な要因となっている非排気排出ガスに対処することを目的としています。さらに、実験室の強化により、23nm未満の粒子数カウンターおよびバッテリー熱暴走シナリオの試験リグが導入されており、安全性と環境性能の向上に対する業界のコミットメントを反映しています。
排出タイプ別:CO₂試験がリード、NOx成長が加速
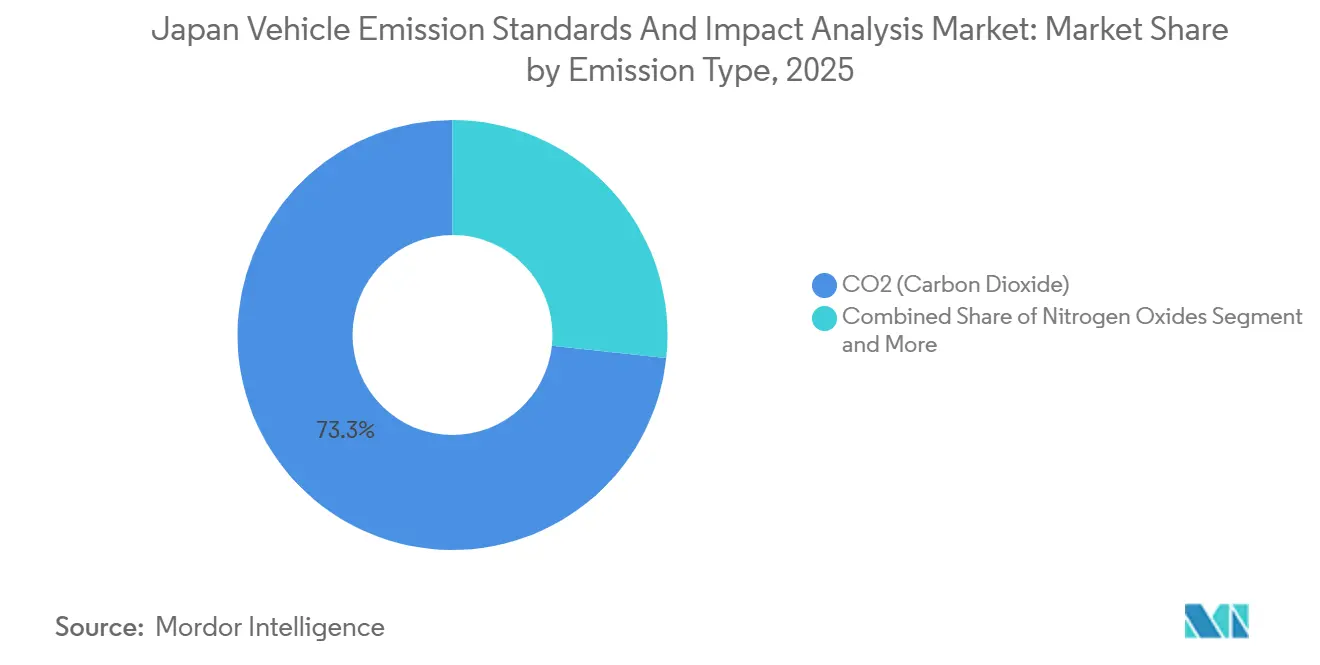
CO₂(二酸化炭素)コンプライアンスは、ライフサイクル温室効果ガス評価が主流となったことにより、2025年の試験収益の73.29%を占めました。試験機関は、企業のESG指標を生成するために、拡張ドライブサイクルおよび燃料上流シミュレーションを実施しています。粒子状物質および炭化水素の検査は、ディーゼルおよびガソリン車の両方において引き続き中核をなしており、緩やかながらも着実な拡大が続いています。
NOₓ(窒素酸化物)試験は突出したカテゴリーであり、RDE(実走行排出ガス)規制の強化に後押しされ、2031年にかけて6.35%のCAGRで成長すると予測されています。ポータブル分析装置が都市部や山岳路線で車両に追従し、試験室環境を超えた排出スパイクを検出しています。包括的な汚染物質カバレッジは運用の複雑性を高めますが、統合プロバイダーがマルチガスパッケージをバンドルし、日本の車両排出ガス基準と影響分析市場におけるフットプリントを深めることを可能にします。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:OEMがリード、独立系ラボが急成長
完成車メーカーの社内センターは2025年に収益シェアの54.37%を占めており、型式認証と開発試験に対する責任を反映しています。これらのセンターは、独自データと試験スケジュールを厳密に管理する必要がある自動車メーカーにとって、依然としてデフォルトの選択肢となっています。独立系試験機関は、規制が多様化する中で6.63%のCAGRで成長しており、社内チームが不経済と判断するか、または効率的に対応する設備を持たない、専門的なRDE(実走行排出ガス)、燃料電池スタック、テレマティクスコンプライアンス業務の契約を獲得しています。
政府機関はフォルクスワーゲンスキャンダルを受けて市場監視プログラムを拡大し、市場監視の再試験と不正デバイス調査を委託することで、サードパーティ試験能力に新たな需要をもたらしました。フリートオペレーターは排出クレジットを収益化するためにCO₂データ分析を外部委託するケースが増えており、従来の自動車メーカーを超えてクライアント層が広がっています。この変化は、日本の車両排出基準と影響分析に関する機器調達、規制コンサルティング、認証を統合してより幅広いクライアントに対応するSGSやIntertekなどのグローバルネットワーク全体での能力拡大を支援しています。
地理的分析
日本の車両排出基準と影響分析市場は、主に東京、神奈川、大阪、兵庫、愛知、三重、千葉、埼玉の8つの主要都道府県に集中しています。東京では、大規フリートの一部の車両が低公害基準を満たすことを義務付ける規制があり、試験・コンプライアンスサービスの需要を押し上げています。神奈川は段階的なラベリングアプローチを採用しており、各グレードに対して個別の証明書を義務付けているため、コンプライアンスプロセスが複雑化し、メーカーやフリートオペレーターの管理上の要件が増加しています。
大阪と兵庫の両方において、トラック購入者はコンプライアンス基準を満たす車両に対してプレミアムを支払うことを選択しており、改造認証の増加とアフターマーケットソリューション(排出ガス制御技術を含む)への需要を促進しています。自動車メーカーの工場に近接していることから、愛知と三重では、メーカーが生産サイクルの早い段階でプロセスを合理化し、コンプライアンスを確保し、市場投入の遅延を減らすことを目指して、生産前試験活動が活発化しています。
一方、人口減少と限られたリソースに直面している地方の都道府県では、新たな試験機関を設立するのではなく、リモートOBDデータストリームを選択しています。これらの地域の地方自治体は、物理的なインフラに資金を投じるよりも、デジタル監視ツールに依存する方が現実的であると判断しています。このアプローチは全国的な拡大のペースを緩和し、排出ガス監視のデジタルソリューションへの注目を高めています。
競合情勢
市場集中度
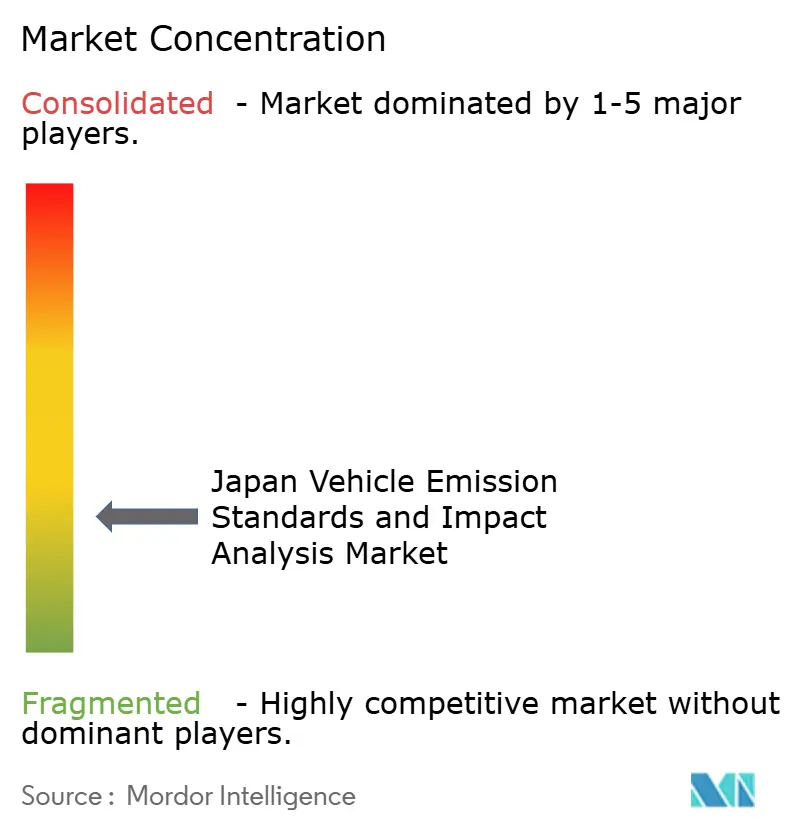
日本の車両排出基準市場は適度に分散しており、すべてのセグメントにわたって支配的な支配力を持つ単一のプレーヤーは存在しません。HORIBA Ltd.とShimadzu Corp.が計測機器分野をリードし、日本自動車研究所(JARI)と日本自動車輸送技術協会(JATA)が政府契約を主導しています。この構造は、専門的な知識と規制機関との確立された関係が市場ポジショニングの決定において重要な役割を果たす競争環境を生み出しています。
SGS、Intertek、AVLなどの企業は、ユーロ7対応能力への高まる需要に応えており、日本の進化する規制環境における存在感を拡大する機会を認識しています。HORIBA Ltd.は福知山への投資を計画しており、統合型テストセルおよびアナライザープロジェクトに注力することで、包括的なソリューションを提供す能力を強化することが期待されています。この投資は、ますます厳格化する排出要件にインフラを整合させるという業界全体のトレンドを反映しています。
同時に、Shimadzu Corp.は電気自動車の構造試験に対応するAutograph AGS-Vラインでポートフォリオを拡大しています。この戦略的な追加は、電気自動車試験への急増する需要を満たすだけでなく、Shimadzu Corp.の市場ポジションを強化します [3]。Tsuzuki DenkiはOBDテレマティクスパイロットをリードしていますが、プライバシーコンプライアンスコストの増加による潜在的な課題に直面しており、この分野で事業を展開する中小規模または財務的に安定していないベンダーに不利に働く可能性があります。
日本の車両排出基準と影響分析産業のリダー
-
HORIBA Ltd.
-
Shimadzu Corporation
-
SGS Japan Inc.
-
Intertek Group plc
-
Applus+ IDIADA Japan
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年3月:2026年4月より、スコープ1で10万メトリックトン以上を排出する300〜400社の日本企業が排出量を報告しなければなりません。2027年9月までに、気候への影響を算出し、削減目標を設定する必要があります。排出量取引は、日本の2050年ネットゼロ目標を支援するGX-ETSフレームワークの下、翌年から開始されます。
- 2026年1月:三菱ふそうとFoxconnが、ゼロエミッションバスに特化した新たなバス完成車メーカーを日本に設立する計画を発表しました。ダイムラートラックの子会社である三菱ふそうトラック・バス株式会社(MFTBC)が、日本の車両排出基準に準拠する独立したバス会社を設立するために、Hon Hai Technology Group(Foxconn)との協業を発表しました。
日本の車両排出基準と影響分析市場レポートの範囲
日本の車両排出基準と影響分析市場レポートは、車両タイプ、推進タイプ、排出タイプ、エンドユーザーによってセグメント化されています。車両タイプ別は、市場は(二輪車、三輪車、乗用車、商用車)にセグメント化されており、推進タイプ別では、市場は(ICE、ハイブリッド電気自動車、バッテリー電気自動車)にセグメント化されており、排出タイプ別では、市場は(CO₂、NOₓ、PM、HC、その他)にセグメント化されており、エンドユーザー別では、市場は(政府機関、完成車メーカー、独立系試験機関)にセグメント化されています。市場予測は金額(米ドル)で提供されています。
| 二輪車 | |
| 三輪車 | |
| 乗用車 | ハッチバック |
| セダン | |
| SUVおよびマルチユーティリティ車両 | |
| 商用車 | 小型商用車 |
| 中型・大型商用車 | |
| バスおよびコーチ |
| 内燃機関車両 |
| ハイブリッド電気自動車 |
| バッテリー電気自動車 |
| CO₂(二酸化炭素) |
| NOₓ(窒素酸化物) |
| PM(粒子状物質) |
| HC(炭化水素) |
| その他(CO、SO₂など) |
| 政府規制機関 |
| OEM |
| 独立系試験ラボ |
| 車両タイプ別(金額) | 二輪車 | |
| 三輪車 | ||
| 乗用車 | ハッチバック | |
| セダン | ||
| SUVおよびマルチユーティリティ車両 | ||
| 商用車 | 小型商用車 | |
| 中型・大型商用車 | ||
| バスおよびコーチ | ||
| 推進タイプ別(金額) | 内燃機関車両 | |
| ハイブリッド電気自動車 | ||
| バッテリー電気自動車 | ||
| 排出タイプ別(金額) | CO₂(二酸化炭素) | |
| NOₓ(窒素酸化物) | ||
| PM(粒子状物質) | ||
| HC(炭化水素) | ||
| その他(CO、SO₂など) | ||
| エンドユーザー別(金額) | 政府規制機関 | |
| OEM | ||
| 独立系試験ラボ | ||
レポートで回答される主要な質問
2031年の日本の車両排出基準と影響分析市場規模の予測は?
日本の車両排出基準と影響分析市場は、2026年から2031年にかけてCAGR 4.28%を反映し、2031年までに12.2億米ドルに達すると予測されています。
どの車両セグメントが認証需要をリードしていますか?
乗用車は2025年に日本の車両排出基準と影響分析市場シェアの68.72%を占め、2031年にかけてもリードを続けると予想されています。
独立系試験機関が市場シェアを獲得しているのはなぜですか?
自動車メーカーは高い設備投資を避けるために実走行排出ガスおよびテレマティクスコンプライアンスを外部委託しており、独立系試験機関にCAGR 6.63%の成長経路を与えています。
なぜ日本でNOx試験の重要性が高まっているのですか?
より厳格なPNLT基準とRDE(実走行排出ガス)試験の全国的な採用により、NOx関連の業務量は2031年までに6.35%のCAGRで増加しています。
独立系ラボはこの市場においてどのように位置づけられていますか?
独立系試験機関は最も成長の速いエンドユーザーグループであり、完成車メーカーが専門的なRDEおよび電気自動車エネルギー消費検証を外部委託するにつれて、CAGR 6.63%で拡大しています。