
マレーシア コンテナボード市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
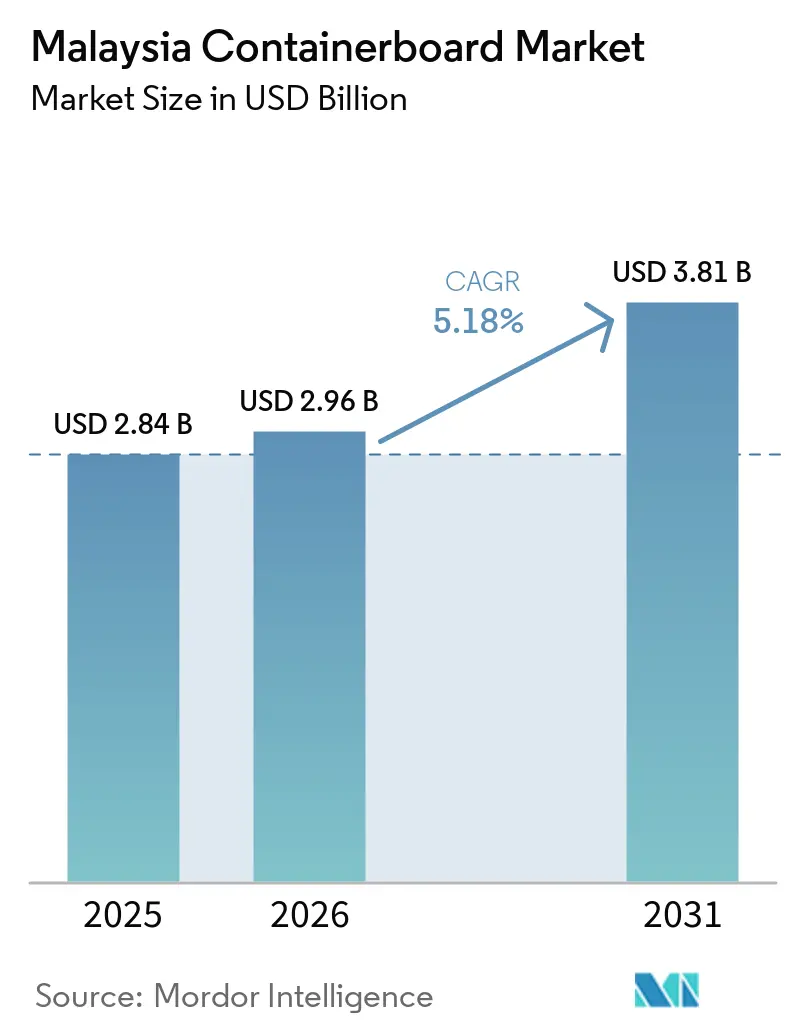
| 基準年の市場規模 (2025) | 2.84 十億米ドル |
| 市場規模 (2026) | 2.96 十億米ドル |
| 市場規模 (2031) | 3.81 十億米ドル |
| 成長率 (2026 - 2031) | 5.18 % |
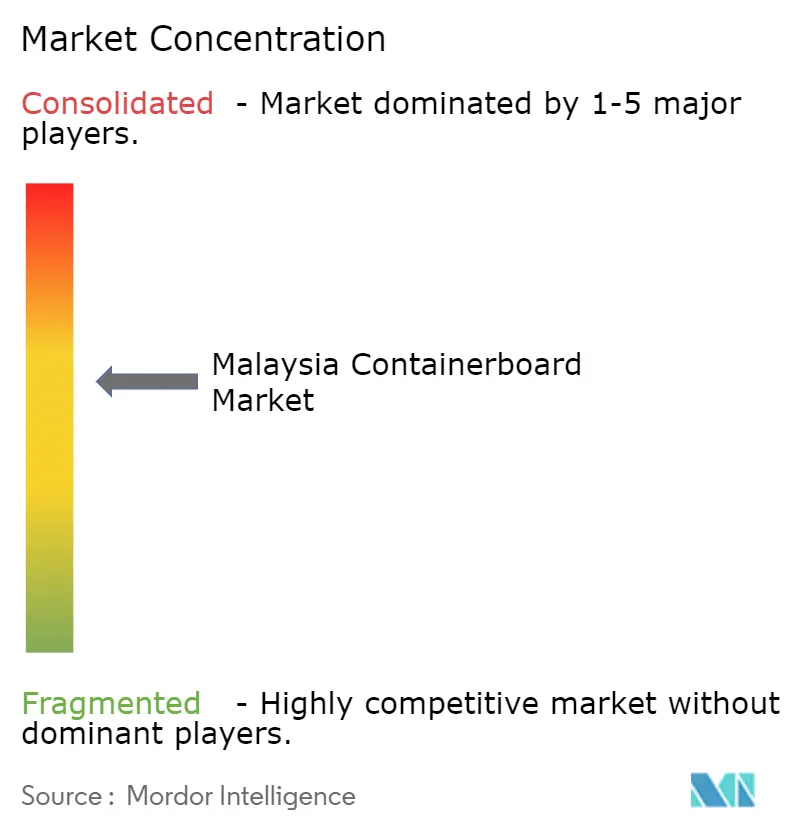
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマレーシア コンテナボード市場分析
マレーシア コンテナボード市場規模は、2025年の28億4,000万米ドル、2026年の29億6,000万米ドルから、2031年までに38億1,000万米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 5.18%を記録すると予測されています。マレーシアが地域物流、輸出製造、消費財流通においてより重要な役割を担うようになるにつれ、需要はより確固たる基盤の上で推移しています。同国はまた、大規模な輸出主導型製紙サイクルよりも国内コンバーティング需要に結びついた包装エコシステムの恩恵を受けており、これによりマレーシア コンテナボード市場は一部の近隣生産国とは異なるリスクプロファイルを持っています。マレーシアがより大きな包装製造ハブとして台頭できるという業界の期待も、より強固な地域貿易連携と2025年・2026年にわたるASEANの堅調な成長見通しによって支持されています。最も持続的な機会は、品質と信頼性が価格のみよりも重視される電子機器、食品流通、ブランド小売包装向けの高性能コルゲートフォーマットにあります。したがって、競争は軽量ボード開発、印刷性能の上、品質管理の厳格化、および原材料調達の強靭化へとシフトしています。
主要レポートのポイント
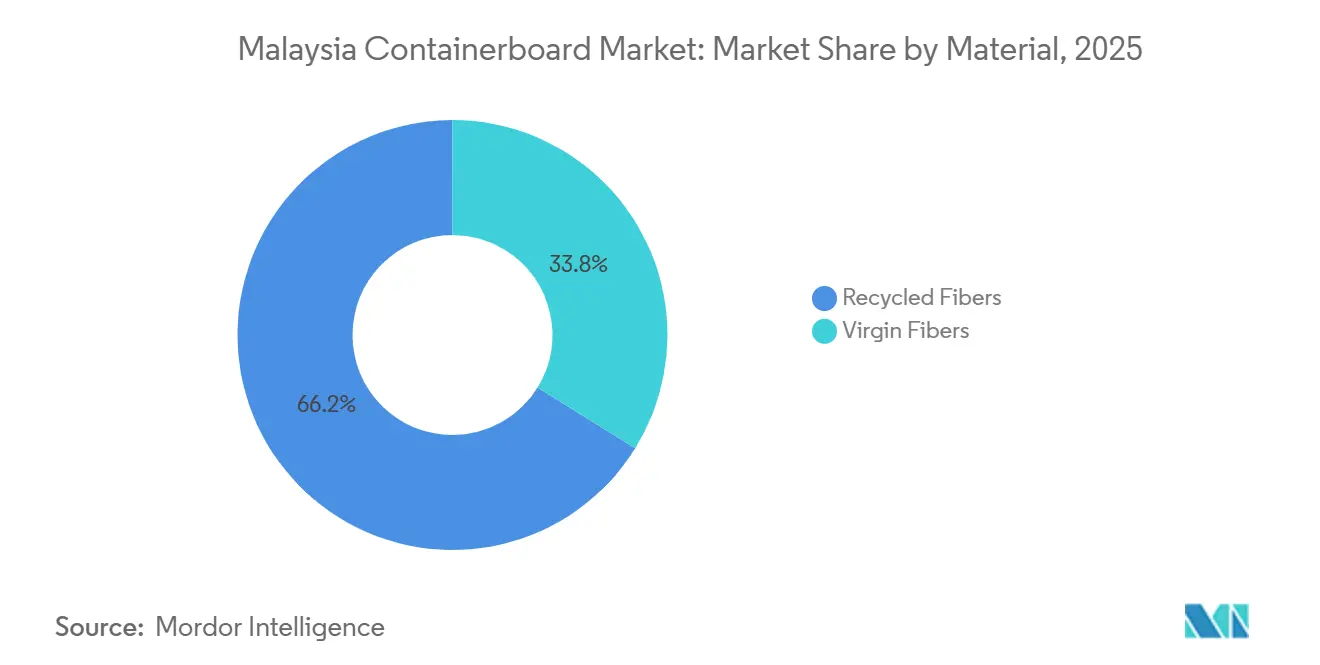
- 素材別では、リサイクルファイバーが2025年のマレーシア コンテナボード市場シェアの66.18%を占めました。
- 製品タイプ別では、クラフトライナーセグメントのマレーシア コンテナボード市場規模は2031年にかけてCAGR 5.78%で拡大する見込みです。
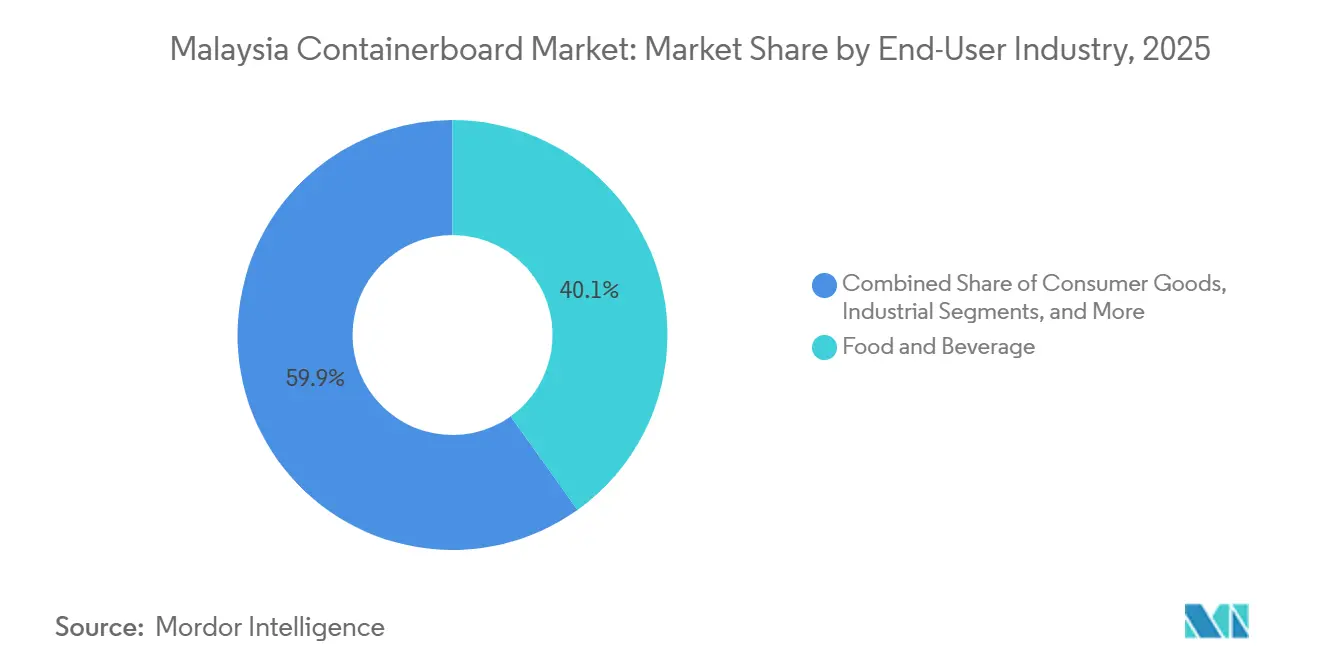
- エンドユーザー産業別では、食品・飲料が2025年のマレーシア コンテナボード市場シェアの40.12%を占めました。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
マレーシア コンテナボード市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電子商取引の小包量の増加 | +1.4% | セランゴール、クアラルンプール、ジョホールの物流回廊に集中した全国規模 | 短期(2年以内) |
| 食品・飲料包装のプレミアム化 | +1.1% | セランゴールおよびジョホールの食品加工クラスターで早期の恩恵を受ける全国規模 | 中期(2~4年) |
| 電子機器・電気電子製品の輸出力 | +0.9% | ペナン、セランゴール、ケダ、ネグリ・センビランへの波及 | 中期(2~4年) |
| 一回使用プラスチックからの転換 | +0.7% | セランゴール、ペナン、ネグリ・センビランで施行が加速する全国規模 | 中期(2~4年) |
| 中国プラスワン製造のマレーシアへの波及 | +0.5% | セランゴール、ジョホール、ペナンの工業団地 | 長期(4年以上) |
| 国内製紙工場における軽量リサイクルボードのアップグレード | +0.3% | 技術的リーダーシップがセランゴールの製紙工場に集中した全国規模 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
電子商取引の小包量の増加
オンライン小売が都市部および郊外の配送ネットワーク全体で二次包装および輸送包装の安定した流れを生み出すにつれ、小包需要はマレーシア コンテナボード市場を引き続き押し上げていま。Ninja Van Malaysiaは、すでに全国で2,000万人以上の小包受取人に達した後、2026年の国内小包量が2025年比で5%から10%成長すると予測しました。マレーシアの宅配便市場は2025年に68億~69億リンギット(16億~17億米ドル)規模と評価されており、地域の包装フローにおける配送サービスの役割の拡大を裏付けています。[1] これはボックス仕様にも変化をもたらしており、多くのマーケットプレイス出品者が、棚での訴求力と配送体験を向上させるクリーンな印刷面を持つシングルウォールコルゲートボックスを求めるようになっています。電子商取引の需要はまた、より短い生産ロットとより頻繁なデザイン変更を支持しており、製紙工場とコンバーターが一貫したボード品質と迅速な納期を組み合わせることで優位性を発揮できます。
品・飲料包装のプレミアム化
食品・飲料はマレーシア コンテナボード市場の中核的な量的基盤であり続けていますが、その構成は単純な茶色の輸送包装よりも高付加価値のボックスフォーマットへと移行しています。マレーシアは、より広い地域の食品・飲料機会の中で年間2%から3%の価値成長を目標とする安定した市場として描写されています。事前印刷された表面と制御された開封機能を持つリテール対応コルゲートフォーマットは、標準的なレギュラースロッテッドコンテナに対して明確な価格プレミアムを獲得しており、これは出荷量がより緩やかなペースで成長する場合でも、ユニットあたりのボード消費量が増加し得ることを意味します。需要パターンはまた、チルド製品、プレミアムスナック、ブランド食料品流通によっても支持されており、これらはすべて、湿潤条件下でより優れたプレゼンテーションとより一貫したパフォーマンスを必要とします。コールドチェーン活動はさらなる層を加えており、食品包装がより長い物流チェーンを通過しなければならない場合、耐湿性と表面品質がり重要になります。
電子機器・電気電子製品の輸出力
マレーシア コンテナボード市場はまた、特に高付加価値の出荷物を保護する包装において、同国の強力な電子機器・電気電子製品輸出基盤によっても支持されています。マレーシアは世界の主要な電気電子製品輸出国の一つにランクされており、電気電子製品は2026年1月の輸出額の48%を占めました。AT&Sは2025年5月にクリムキャンパスでICサブストレートの大量生産を開始し、50億リンギット(11億2,000万米ドル)の投資と結びついており、半導体および先端部品フロー向けの特殊輸送包装の需要を強化することが期待されています。[2] AT&Sの電子機器包装は、多くの標準的な消費者向け用途よりも厳密なボードキャリパー、優れたバースト強度、より信頼性の高い表面均一性を必要とするため、こチャネルでは高グレードのライナーボードが構造的な優位性を持ちます。これはマレーシア コンテナボード市場にとって重要であり、これらの性能要件を満たすサプライヤーは、コモディティボードグレードのみで競合するサプライヤーよりも効果的にマージンを保護できます。
一回使用プラスチックからの転換
プラスチック廃棄物に対する政策的圧力は、特に宅配便、小売、および日用消費財包装において、マレーシア コンテナボード市場の重要な支援要因として徐々に浮上しています。マレーシアの天然資源・環境持続可能性省は2025年4月、国立公園、森林保護区、海洋公園、および全国の固定小売施設における一回使用プラスチック袋の禁止に合意しました。住宅・地方政府省もまた、2026年に任意段階に入り、紙とプラスチックを含む6種類の包装材料について2030年までに義務化される予定の拡大生産者責任フレームワークを最終調整していました。マレーシアの宅配便セクターに関する査読済み研究では、2025年に国内物流会社が使用する包装材料の80%以上がリサイクル不可能であることが判しており、繊維ベースの代替に向けた明確な余地があることを示しています。[3] この転換は即座には起こりませんが、リサイクル可能性が調達およびコンプライアンスの意思決定においてより可視化されるにつれ、コルゲート紙フォーマットの長期的なコスト優位性が向上します。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 古段ボール(OCC)価格と供給の変動性 | -1.2% | 米国および日本からのOCC輸入依存度が高いマレーシアで感応度が高いグローバル規模 | 短期(2年以内) |
| 低コストプラスチック包装フォーマットとの競合 | -0.9% | 日用消費財、クイックサービスレストラン、電子商取引メーラーセグメントに集中した全国規模 | 中期(2~4年) |
| 中国の生産能力流入と地域的な供給過剰圧力 | -0.7% | マレーシアのテストライナーおよびフルーティンググレードへの価格圧力が集中したASEAN全域 | 中期(2~4年) |
| 製紙工場の自動化と技術人材のギャップ | -0.4% | 全国規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
古段ボール(OCC)価格と供給の変動性
古段ボールの変動性は、リサイクルグレードの製紙工場が輸入繊維コストの変動にさらされているため、マレーシア コンテナボード市場における最も明確な短期的圧力点であり続けています。2025年の業界報道では、OCCおよび混合紙市場の変動性が一時的な混乱ではなく持続的な状況として描写されており、供給と需要が数ヶ月間にわたってしばしば乖離しています。[4] これは、スポット市場で大量購入し、その後より高いコストをボックス顧客に迅速に転嫁することに苦労する製紙工場に計画上の困難をもたらします。エネルギーコストも上昇する場合、この問題はより深刻になります。なぜなら、リサイクルボードの経済性が繊維とユーティリティの両方から同時に圧力を受けるからです。実際には、国内回収との結びつきが強い、またはより長期の調達契約を持つ製紙工場は、主に輸入OCCカーゴに依存する製紙工場よりも持続的なマージンポジションを持っています。
低コストプラスチック包装フォーマットとの競合
規制と持続可能性目標がより可視化されるようになっても、低コストのプラスチックフォーマットはマレーシア コンテナボード市場の一部において代替を依然として制限しています。マレーシアの宅配便セクターに関する同じ査読済み研究では、宅配便会社の65%が持続可能な材料の高い初期コストを障壁として挙げており、これは調達チームが政策目標が示唆するほど迅速にプラスチックから離れない理由を説明するのに役立ちます。プラスチックメーラーおよび断熱フォーマットは、軽量配送、特定のフードサービス用途、およびコールドチェーン用途において依然として優位性を持っており、耐湿性とユニットコストが引き続き重要です。これは、買い手がコルゲートフォーマットとフレキシブルプラスチックの間で選択する際に、リサイクル可能性だけでなく総配送コストを比較することが多いため重要です。マレーシア コンテナボード市場にとって、これは軽量化、コーティング、および高リサイクルコンテンツ性能における革新が、単純な価格競争よりも重要であることを意味します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材別:リサイクルファイバーの規模がバージンファイバーの仕様需要に対応
リサイクルファイバーは2025年のマレーシア コンテナボード市場シェアの66.18%を占め、地域システムが長年確立されたOCC回収、リサイクルメディウム生産、およびテストライナー生産能力を依然として頼りにしていることを確認しました。マレーシア コンテナボード産業は、製品要件がより複雑になっても、リサイクルグレードを量的需要の中心に置き続けながら、リサイクル投入物を中心とした製紙工場の経済性を構築するために長年を費やしてきました。マレーシアの回収紙取引もまた、最近の期間において混合家庭回収に対して選別された国内グレードの品質プレミアムが改善していることを反映しています。マレーシア コンテナボード市場のこの部分は、コスト効率、共有繊維ライン、および標準的なボックス用途全体での確立されたダウンストリーム受容から恩恵を受けています。また、広範な国内ボックス需要がリサイクルライナーおよびメディウムへの安定した引きを支持するコンバーティングおよび消費基盤としての同国の役割にも適合しています。
バージンファイバーは最も成長の速い素材セグメントであ、電子機器輸出、コールドチェーン食品包装、およびより強力でクリーンなボード表面を必要とするリテール対応フォーマットからの需要増加に牽引され、2026年から2031年にかけてCAGR 5.63%が予測されています。セランゴールにあるGS Paperboard and PackagingのPM3は、12億リンギット(2億9,000万米ドル)の投資で建設され、100%リサイクル材料から年間最大45万トンの軽量テストライナーグレードを生産しており、国内生産者がリサイクルボードの性能上限を依然として引き上げていることを示しています。同時に、Nextgreen IOIパルプおよびXiamen C&D Paper and Pulp Groupは2025年4月にパハンにマレーシア初の15万トン規模の統合パルプ施設を発表し、フェーズ1の設備投資は9億リンギット(2億200万米ドル)でパームバイオマス原料を使用します。このプロジェクトが順調に拡大すれば、マレーシア コンテナボード市場における輸入依存を緩和し、時間をかけてクラフトライナー生産の地域コスト基盤を改善できる可能性があります。
製品タイプ別:テストライナーが量を支え、クラフトライナーがプレミアム需要を獲得
テストライナーは2025年のマレーシア コンテナボード市場の43.59%を占め、このグレードが物流、日用消費財、電子商取引用途全体で標準的なコルゲートボックス生産にいかに強く結びついているかを示しています。テストライナーは、リサイクルOCCベースの生産が日常的な出荷用途においてバージンファイバーライナーボードよりも低いコストポジションを通常提供するため、デフォルトの量グレードであり続けています。Lee and Man Paperのマレーシア拠点は2025年5月にBantingミルで6台目のPrimePress Xシュープレスを追加し、PM26に統合して70~160 g/m²のテストライナーの高速生産をより優れたエネルギー使用と走行性で支援しています。この投資は、ボックス購入者が積み重ね強度や印刷性能を犠牲にすることなく材料使用量を削減しようとするにつれ、軽量でありながら強力なテストライナーがますます魅力的になっているため重要です。マレーシア コンテナボード市場にとって、これはエンドユーザーのニーズがより差別化されても、テストライナーを量的需要の中心に置き続けます。
クラフトライナーは2026年から2031年にかけてCAGR 5.78%で成長すると予測されており、マレーシア コンテナボード市場で最も成長の速い製品タイプとなっています。この転換は、電子機器輸出、プレミアムリテール対応フォーマット、およびリサイクルグレードが一貫して提供できる以上の耐湿性とクリーンな外面を必要とする包装システムからのより強い引きを反映しています。フルーティングは、コルゲートボックス生産と密接に連携し、ほとんどの国内製紙工場で他のグレードと並行して生産されるため、ライナーほど注目を集めなくてもその役割は安定しています。マレーシア コンテナボード産業はまた、デジタル印刷互換性とボード外観が標準輸送包装よりも高い価値を持つ棚対応およびディスプレイ用途向けのマイクロフルーティンググレードへの製品ミックスシフトも見られます。その結果、テストライナーが規模を支え、クラフトライナーがプレミアム成長と仕様主導の需要のより大きなシェアを獲得する市場となっています。
エンドユーザー産業別:食品・飲料が規模をリードし、消費財がより速い成長を加える
食品・飲料は2025年のマレーシア コンテナボード市場の40.12%を占め、コルゲート包装需要における最大のエンドユーザーセグメントとなっています。このセグメントは、生鮮農産物、加工食品、飲料、および即食フォーマットにまたがり、それぞれが耐湿性、積み重ね強度、および信頼性の高い配送性能に対する異なるが繰り返し発生するニーズを持つため、回復力があります。マレーシア コンテナボード市場において、食品包装はまた、印刷品質、衛生、および取り扱い条件がより重要であるため、基本的な産業用茶色ボックス需要よりも優れた価値実現を支持する傾向があります。より広いアジア太平洋食品・飲料市場内でのマレーシアの位置は、ASEANおよびGulf市場向けの輸出包装に対する国内加工業者の需要を支持しています。コールドチェーン流通の普及はさらなる需要層を加えており、包装はより長く複雑な製品の旅に耐えければなりません。
消費財は2026年から2031年にかけてCAGR 5.85%で成長すると予測されており、マレーシア コンテナボード市場で最も成長の速いエンドユーザーセグメントとなっています。成長は、ブランドプレゼンテーションを強化し持続可能性目標を達成するために紙ベースの外装包装をますます使用する家庭用品、パーソナルケア、およびサブスクリプションボックス小売フォーマットによって支持されています。産業用およびその他のエンドユーザーは、包装の意思決定が地域の小売嗜好よりも相手先ブランド製造業者の物流基準に従う自動車部品、家具、電子機器などの輸出連動サプライチェーンにおいて依然として重要です。マレーシアへの純外国直接投資は2025年にGDP比2.3%に達し、10年間で最高のシェアとなり、包装需要に還流する工場増設と倉庫活動を支持しています。マレーシア コンテナボード市場にとって、最も強力な長期的ポジションは、単一チャネルで量を追うのではなく、異なるボードグレード、サービスモデル、および品質レベルで食品・飲料、消費財、産業用アカウントにサースを提供できるサプライヤーにあります。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能です
地理的分析
マレーシア コンテナボード市場の需要は、セランゴールが主要な生産・消費基盤として際立つ、マレー半島西海岸の工業回廊に集中しています。セランゴールはGS Paperboard and PackagingとBantingにあるLee and Man Paperの拠点を擁し、日用消費財、物流、製造業顧客にサービスを提供するコルゲートボックス工場の密集した集積地でもあります。この集中は、生産、コンバーティング、倉庫保管、および配送インフラが近接しているため、国内買い手への対応時間を短縮し、サービスの一貫性を向上させるため重要です。純外国直接投資は2025年にGDP比2.3%に上昇し、2020年から2024年の平均0.9%と比較して、シンガポールの投資はマレーシアの外国直接投資ストックの27%を占めるまでに成長しました。この広範な産業建設は、新施設周辺の産業用包装、倉庫用品、輸送包装への追加需要を促進することで、マレーシア コンテナボード市場を支援しています。
ペナンは、その包装ニーズが大量消費者流通よりも電子機器および半導体活動と密接に結びついているため、マレーシア コンテナボード市場内で独自の需要クラスターを形成しています。マレーシアの電気電子製品輸出は2026年初頭に急増し、2026年1月の出荷は前年比39%増となり、国内包装ミックスにおける北部製造業の重みを強化しました。ペナンおよび近隣のクリム周辺の施設は、より高い仕様のボード、精密ダイカットフォーマット、および信頼性の高い耐湿性を必要とし、クラフトライナーおよびより高性能なコルゲートソリューションを優遇します。ジョホールは、その食品加工、製薬、製造業基盤がシンガポールとの緊密な物流リンクから恩恵を受けているため、もう一つの大きな消費ゾーンです。
東マレーシアはレーシア コンテナボード市場の小さな部分に留まっていますが、サバ州とサラワク州は近代的な小売、商品輸出、および産業開発プログラムが加速するにつれ拡大しています。これらの州は依然として、マレー半島または近隣のインドネシア供給源から供給されるコンバーティング製品に大きく依存しており、これは輸送の現実と限られた地域製紙工場インフラの両方を反映しています。サラワク再生可能エネルギー回廊は地域の産業推進の目に見える部分であり、輸送リンクの改善は時間をかけてより小さな基盤からの包装需要のより速い比例成長を支援するはずです。それでも、マレーシア コンテナボード市場が電子機器、食品・飲料、消費財、物流に依存しており、単一の支配的なエンドユーザーに依存していないため、国内需要ミックスは比較的バランスが取れています。このバランスの取れた構造は、単一セクターの減速が国内コンテナボード需要を完全に規定するリスクを軽減するのに役立ちます。
競争環境
マレーシア コンテナボード市場は、製紙工場レベルでは適度に集中しており、ンバーティングレベルでは高度に分散しています。GS Paperboard and Packaging、Lee and Man PaperのマレーシアベースおよびND Paper Malaysiaエンティティを含む限られた統合生産者グループが国内ボード生産能力の大部分を占め、一方で400以上のコンバーティング工場がマレー半島全体で競合しています。この構造はマレーシア コンテナボード市場に分割された競争パターンを与えており、上流ではスケールがボード生産において強く重要である一方、下流ではボックスコンバーティングにおいて関係とサービス品質がより重要です。したがって、主要製紙工場は価格のみではなく、技術アップグレード、コスト管理、認証、および地域展開で競合しています。このバランスは、下流の顧客基盤が分散したままであっても、大手生産者が自動化と製品改善に多額の投資を続ける理由を説明するのに役立ちます。
GS Paperboard and Packagingは、2026年5月に発表されたFPT Softwareとのデジタルトランスフォーメーションプログラムを通じてマレーシア コンテナボード市場における技術主導の道を示しており、これによりSAP ECCからSAP S/4HANAプライベートクラウドへの運用移行とAI駆動の自動化ツールの追加が行われました。Lee and ManのBantingにおけるPrimePress Xシュープレスによるアップグレードは、より低いエネルギー使用でより強力な軽量テストライナー生産を目指したスケールと効率改善という第二のパターンを示しています。Can-One Berhad の2024年のBatu Cavesカートン工場における軽量化プロジェクトは、歩留まりを3.3%改善し、サイクルあたり20メトリックトンの紙を節約し、プロセス規律がコスト削減と顧客提案の強化の両方をもたらし得ることを示しています。これらの例は、マレーシア コンテナボード市場が生産能力だけでなく、運営品質とコンバーティング効率を同様に評価していることを示しています。
第三の競争パターンは、マレーシアの施設から東南アジア全体でより複雑な顧客要件に対応しようとする試みです。Box-Pakは、Batu Cavesの高速コルゲートラインとマレーシア、ベトナム、ミャンマー全体で17万5,000メトリックトンのより広い地域生産能力に支えられ、セランゴールとジョホールの工場から日用消費財、食品・飲料、電子機器、産業用顧客へのサービスを継続しました。KYM Industriesはまた、2025年12月にFSSC 22000認証を取得することで食品関連包装における地位を強化し、多国籍食品・飲料ブランドオーナーへの供給契約の資格を向上させました。マレーシア コンテナボード市場における空白スペースは、認証済みリサイクルコンテンツボードとプレミアム高グラフィックリテール対応包装の間の領域であり、地域の能力がすべての買い手ニーズを完全にカバーしていない部分です。同時に、より大きな中国系生産者による潜在的な拡大は、地域需要が堅調であっても追加のオフショア生産能力がテストライナーとフルーティングのマージンを圧迫する可能性があるため、標準グレードにおける主要な価格リスクであり続けています。
マレーシア コンテナボード産業リーダー
-
GS Paperboard & Packaging Sdn Bhd
-
Muda Paper Mills Sdn. Bhd.
-
ND Paper (Malaysia) Sdn. Bhd.
-
Lee & Man Paper Manufacturing Ltd.
-
Rengo Packaging Malaysia Sdn Bhd
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年5月:FPT Softwareは、GSPP Holding Sdn. Bhd.(GS Paperboard and Packaging、Ojiグループ)との提携を発表し、Ojiのマレーアの製紙・包装工場全体にわたる本格的なデジタルトランスフォーメーションを実施しました。このプロジェクトはSAP ECCからSAP S/4HANAプライベートクラウドへの運用移行、FPTのAkabotプラットフォームを通じたAIエージェント自動化の統合、および既存のRPAと電子請求書システムの置き換えを行い、マレーシアの業務全体でAI導入による収益向上と人員最適化を目標としています。
- 2026年1月:Muda Paper Millsは第2施設で2台目のより高容量のバイオマス燃焼ボイラーを稼働させました。これは、Wasco Greenenergyと共同開発した最初のバイオマス設置に続くもので、初年度にスコープ1排出量を20%以上削減しました。これにより、Muda Paperは複数の生産拠点にわたって化石燃料による蒸気発生を体系的に置き換えた最初のマレーシア コンテナボード生産者の一つとして位置づけられ、天然ガス価格変動へのエクスポージャーを低減しました。
- 2025年12月:KYM Industries (M) Sdn BhdはFSSC 22000食品安全システム認証を取得し、この基準を保有するマレーシアの初期のコルゲートカートンボックスメーカーの一つとなり、多国籍食・飲料ブランドオーナーとの供給契約の資格を得ました。
- 2025年5月:ANDRITZは、Banting工場のBest Eternity Recycle Technology Sdn. Bhd.にあるLee and Man Paper Manufacturingのために、世界で9台目、マレーシアで6台目となるPrimePress Xシュープレスの立ち上げに成功しました。1,250 N/mmで動作し、最大1,000 m/minで稼働するPM26マシンに統合されたこのシュープレスは、70~160 g/m²の高品質テストライナーを生産し、大幅なエネルギー節約と紙の強度向上を実現し、マレーシアの低坪量ボードへの移行を支援する高速軽量グレード生産を可能にしています。
マレーシア コンテナボード市場レポートの範囲
マレーシア コンテナボード市場は、コルゲート包装ソリューションの製造に使用されるコンテナボード材料の生産、流通、および消費を包含しています。バージンおよびリサイクル繊維から製造されたコンテナボードを含み、クラフトライナ、テストライナー、フルーティングなどの主要製品タイプをカバーしています。これらの材料は主に、食品・飲料、消費財、産業用、製薬、農業を含む様々なエンドユーザー産業全体での保護および輸送包装用途に使用されています。市場は、持続可能で軽量かつ耐久性のある包装ソリューションへの需要増加によって牽引されています。
マレーシア コンテナボード市場レポートは、素材別(バージンファイバーおよびリサイクルファイバー)、製品タイプ別(クラフトライナー、テストライナー、フルーティング)、エンドユーザー産業別(食品・飲料、消費財、産業用、その他のエンドユーザー産業)に区分されています。市場予測は金額ベース(米ドル)で提供されます。
| バージンファイバー |
| リサイクルファイバー |
| クラフトライナー |
| テストライナー |
| フルーティング |
| 食品・飲料 |
| 消費財 |
| 産業用 |
| その他のエンドユーザー産業 |
| 素材別 | バージンファイバー |
| リサイクルファイバー | |
| 製品タイプ別 | クラフトライナー |
| テストライナー | |
| フルーティング | |
| エンドユーザー産業別 | 食品・飲料 |
| 消費財 | |
| 産業用 | |
| その他のエンドユーザー産業 |
レポートで回答される主要な質問
マレーシアにおけるコンテナボード需要の現在の規模と見通しは?
マレーシア コンテナボード市場は2025年に28億4,000万米ドルと評価され、2026年に29億6,000万米ドルに達し、CAGR 5.18%で2031年までに38億1,000万米ドルに達すると予測されています。
この分野で需要をリードする素材タイプはどれですか?
リサイクルファイバーは2025年に66.18%のシェアでリードしました。これは、地域の製紙工場がOCCベースの生産と確立されたリサイクルボードのコンバーティング需要を中心に長年運営してきたためです。
最も成長の速い製品タイプはどれですか?
クラフトライナーは電子機器輸出、プレミアムリテール対応フォーマット、および格な包装性能要件に支えられ、2031年にかけてCAGR 5.78%で成長すると予測されています。
ボックス需要において最も重要なエンドユーザーグループはどれですか?
食品・飲料は2025年に40.12%のシェアで最大のエンドユーザーセグメントであり続け、消費財は2031年にかけてCAGR 5.85%でより成長の速いセグメントです。
電子機器輸出がボード生産者にとって重要な理由は何ですか?
電子機器および半導体の出荷は、より強力でクリーンかつ一貫したコルゲート包装を必要とし、高グレードのライナーボード需要と優れた価格規律を支持します。
地域の製紙工場にとっての主な運営リスクは何ですか?
OCC価格と供給の変動性は最も明確なリスクであり続けています。なぜなら、リサイクルグレードの製紙工場は輸入繊維の変動に敏感であり、コスト増加を迅速に転嫁できないことが多いからです。