
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 5.93 十億米ドル |
| 市場規模 (2027) | 6.36 十億米ドル |
| 市場規模 (2032) | 9.06 十億米ドル |
| 成長率 (2027 - 2032) | 7.34 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるイタリア薬物送達デバイス市場分析
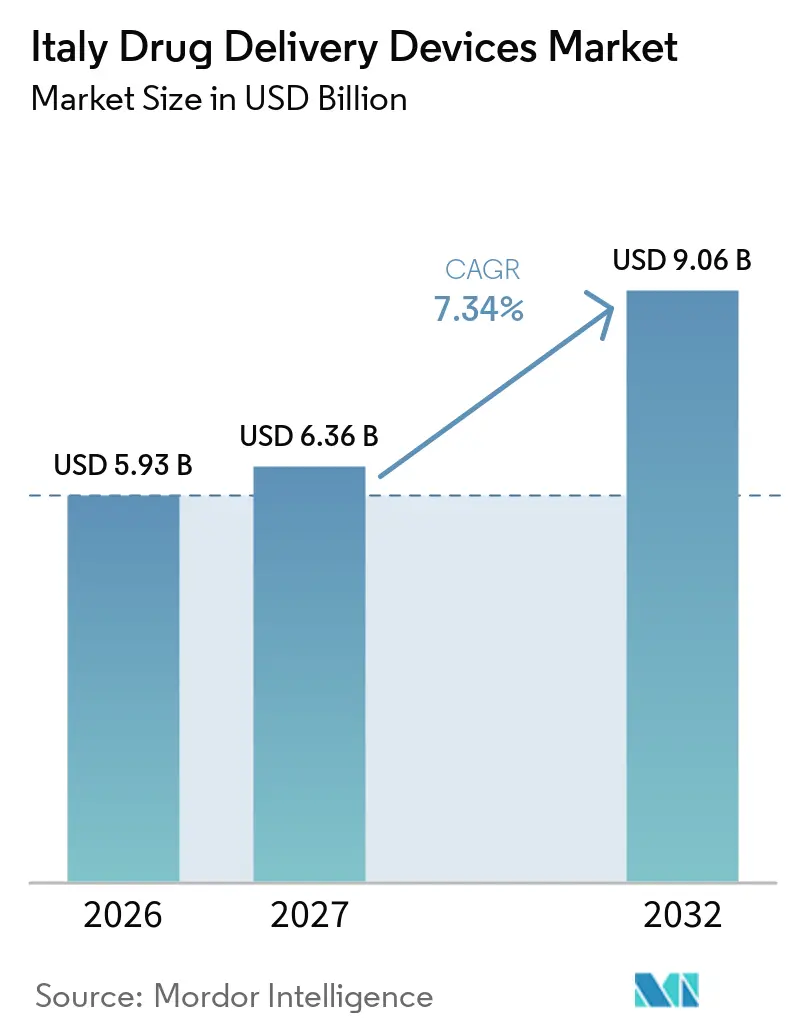
イタリア薬物送達デバイス市場規模は2026年に5.93 ビリオン 米ドルと評価され、2027年の6.36 ビリオン 米ドルから2032年には9.06 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)においてCAGR 7.34%で成長する見込みです。成長の基盤となっているのは、急速に高齢化が進む国内人口、糖尿病やCOPDなどの慢性疾患の高い罹患率とその増加傾向、そして病院ベースのケアから自己投与へと移行する政策転換です。イタリア医薬品庁(AIFA)による2024年1月以降の規制合理化により、革新的製品の承認サイクルが短縮された一方、コネクテッド技術への投資がアドヒアランスとリアルタイムモニタリングを向上させています。同時に、専門薬局やコミュニティベースの流通モデルが大規模病院を超えたアクセスを拡大し、イタリア薬物送達デバイス市場全体での普及を加速させています。
主要レポートのポイント
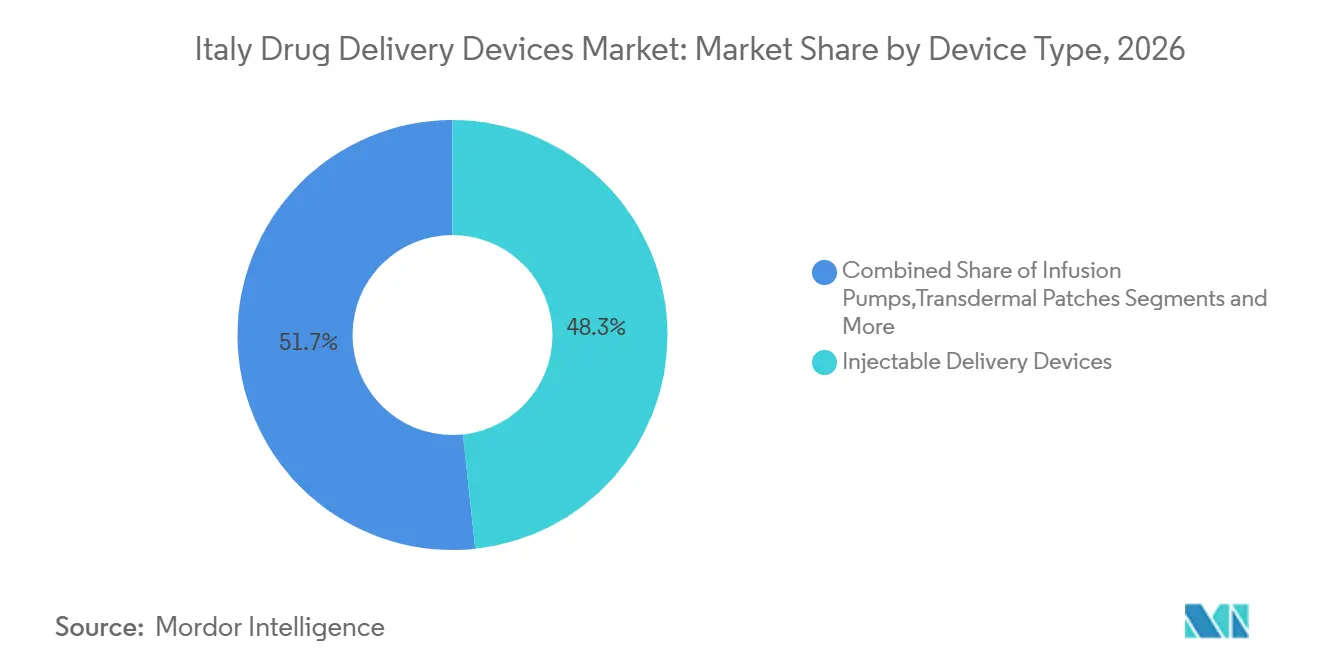
- デバイスタイプ別では、注射用デバイスが2026年のイタリア薬物送達デバイス市場シェアの48.31%を占め、埋め込み型システムは2032年までにCAGR 8.79%で拡大する見込みです。
- 投与経路別では、注射剤が2026年のイタリア薬物送達デバイス市場規模の60.78%を占め、吸入経路は2032年にかけてCAGR 8.21%で拡大しています。
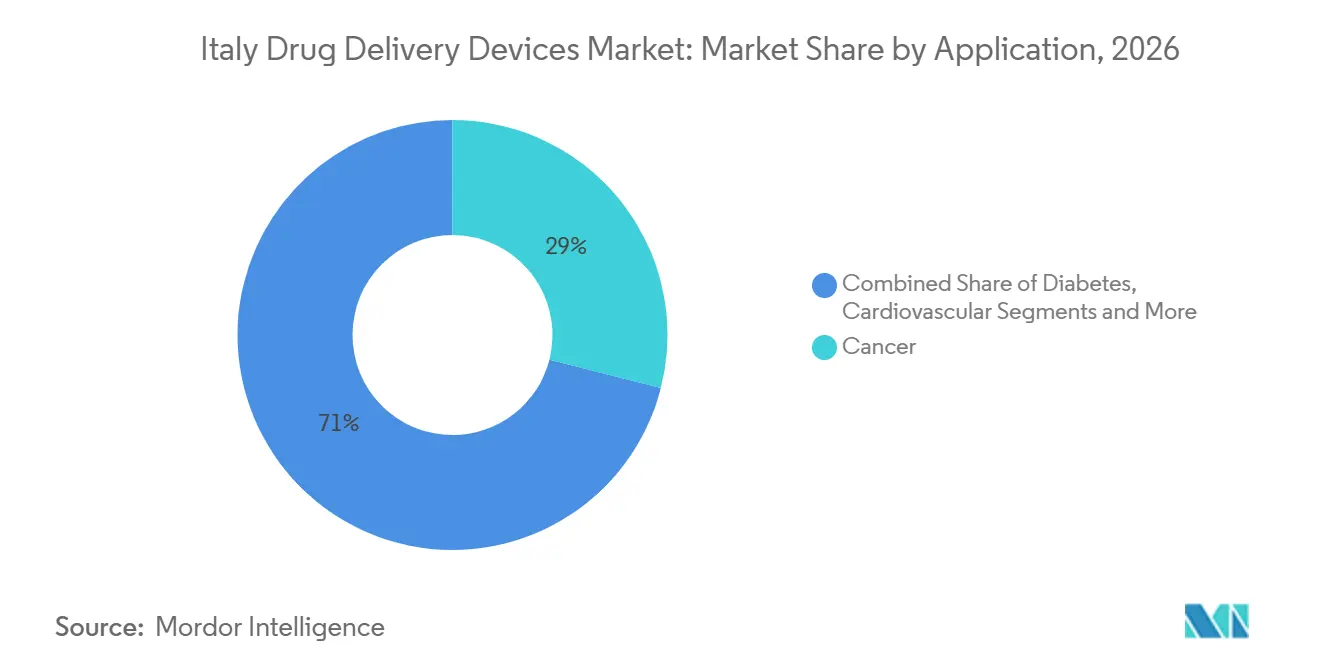
- 用途別では、糖尿病管理が2026年のイタリア薬物送達デバイス市場において30.12%のシェアでトップとなり、腫瘍学用途は2032年に向けてCAGR 8.66%で成長すると予測されています。
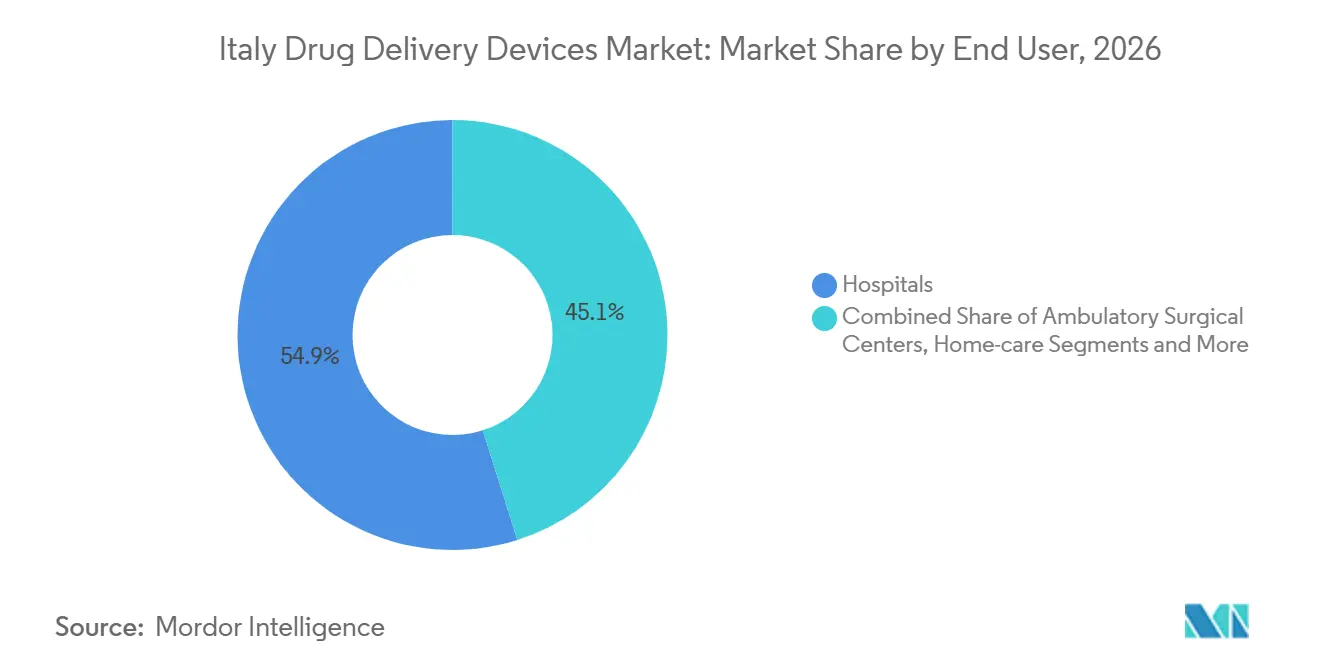
- エンドユーザー別では、病院が2026年のイタリア薬物送達デバイス市場シェアの54.88%を占め、在宅ケア環境は2027年~2032年の間にCAGR 9.84%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
イタリア薬物送達デバイス市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| プレフィルド注射ペンの採用拡大 | +1.8% | 全国的、ロンバルディア州、ヴェネト州、エミリア=ロマーニャ州での採用が高い | 中期(2〜4年) |
| 専門薬局の拡大による生物学的製剤の自己投与促進 | +1.5% | 都市部(ミラノ、ローマ、ボローニャ、フィレンツェ) | 中期(2〜4年) |
| スマート・コネクテッドデバイスの技術進歩と採用 | +1.2% | 全国的、大都市バイオテクハブでの早期普及 | 長期(4年以上) |
| 慢性疾患の高い負担と高齢化人口 | +1.0% | 全国的、マルケ州、リグーリア州、ウンブリア州でより顕著な影響 | 長期(4年以上) |
| 在宅ケアと自己投与の拡大 | +0.8% | 北部および中部地域が最も速く成長 | 中期(2〜4年) |
| バイオシミラーペンおよびプレフィルドフォーマットの償還支援 | +0.7% | 全国的、地域差あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
プレフィルド注射ペンの採用拡大
4mmニードルおよび32Gゲージへの需要が高まっているのは、組織への外傷を軽減しアドヒアランスを改善するためであり、これはイタリア代謝・肥満学会(SIMDO)の国内ガイドラインによって強調された優先事項です。[1] 次世代コネクテッドペンは投与量データを自動的に記録し、スマートフォンアプリと同期することで、糖尿病ケアにおける情報のギャップを解消します。ただし、医療提供者のトレーニングが限られているため普及は依然として不均一であり、的を絞った教育と価値実証プログラムの余地が残されています。
生物学的製剤の自己投与を促進する専門薬局の拡大
イタリアの分散型流通アプローチ—病院直接供給(DD)、病院に代わる流通(DPC)、および提携チャネル—は、三次医療センター以外での複雑な生物学的製剤へのアクセスを拡大しました。パンデミック中に試験されたアナリティクスモデルは、コスト管理を維持しながら移動時間と病院のボトルネックを削減し、より多くの薬物量をコミュニティの販売店に振り向ける可能性を示しています。
スマート・コネクテッド薬物送達デバイスの技術進歩と採用拡大
デジタルヘルスは国家復興・強靭化計画の16億ユーロの資金によって支援されており、持続的グルコースモニタリングとポンプを組み合わせた自動インスリン送達システムの展開を加速させています。臨床的エビデンスは、目標範囲内時間の増加と低血糖率の低下を示しており、イタリア薬物送達デバイス市場におけるその役割を裏付けています。
慢性疾患の高い負担と高齢化人口
いくつかの地域では、住民の4分の1以上がすでに65歳以上です。行政データベース分析は、神経変性疾患および代謝疾患の有病率の上昇を確認しており、2024年の医薬品支出を6.0%押し上げ、信頼性の高い長期送達モダリティへの需要を高めています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 使い捨てプラスチックのコンプライアンスコストとより広範なESG義務 | −1.2% | 北イタリアの製造拠点への影響が最も大きい | 中期(2〜4年) |
| 安全上の懸念と針刺し事故 | −0.8% | 全国的、特に臨床および在宅ケア環境 | 短期(2年以内) |
| 高い開発・製造コスト | −0.7% | すべての市場参加者 | 長期(4年以上) |
| 自己注射に対する文化的抵抗がアドヒアランスに影響 | −0.6% | 南部地域および農村部でより顕著 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
償還承認の遅延
希少疾病用医薬品の平均償還期間は413日であり、100日という法定目標を大幅に超えており、先進的な薬物送達デバイスの展開を遅らせています。[2] 地域ごとのフォローアップにより、製品が患者に届くまでにさらに1日から773日が加算される場合があり、著しい地域格差を生み出しています。
高い開発・製造コスト
MDRおよびAIに焦点を当てた規制は、より厳格な技術文書を要求し、市販前の支出とタイムラインを増加させています。コモン・テクニカル・ドキュメント形式に基づく文書作成に加え、国内・EU双方の科学的評価がさらなる複雑さをもたらしています。[3]
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
デバイスタイプ別:注射用デバイスがリードし、埋め込み型が急成長
注射剤フォーマットは、糖尿病および自己免疫療法レジメンにおける確立された役割により、2026年のイタリア薬物送達デバイス市場シェアの48.31%を生み出しました。4mm・32Gインスリンペン針などの継続的な改良により、忍容性が向上し、セグメントの幅広いユーザーベースが維持されています。高粘度バイオロジクスも、優れた耐破損性を持つよう設計されたガラスシリンジの恩恵を受けています。並行して、埋め込み型デバイスは2032年までにCAGR 8.79%を記録すると予測されており、イタリア薬物送達デバイス市場内で最も速い成長軌道を示しています。ローズベンガルを充填した3Dプリント製ポリビニルアルコールマトリックスなどの進歩により、最長90日間にわたる持続的な抗がん剤放出が可能となっています。吸入デバイスは低地球温暖化係数(GWP)推進剤への転換が進む一方、経皮、眼科、鼻腔プラットフォームは滞留時間を延長する新規ポリマーから恩恵を受けています。これらのイノベーションは総じて、モダリティレベルでのイタリア薬物送達デバイス市場規模の長期的な拡大を強化しています。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
投与経路別:注射の優位性と吸入のイノベーション
注射剤は、確立された臨床プロトコルと、持続血糖モニターとポンプを連携させた自動インスリン送達システムの加速により、2026年のイタリア薬物送達デバイス市場規模の60.78%を占めました。スマートアルゴリズムにより目標範囲内時間(TIR)が向上し、頻繁な投与量決定の負担が軽減されています。吸入経路はCAGR 8.21%で拡大しており、新しいHFA-152a推進剤を使用したトリプル配合pMDIによって牽引されています。この推進剤は従来品と同等の有効性を維持しながら、地球温暖化係数を90%削減します。経皮、口腔、眼科、鼻腔アプローチは、バイオアベイラビリティを高めるマイクロニードルアレイおよび粘膜接着ゲルの恩恵を受けていますが、無菌性と安定性の課題に直面しています。
用途別:糖尿病管理がリードし、腫瘍学が加速
糖尿病用途はイタリア薬物送達デバイス市場において7.62%のCAGRで成長すると予測されており、高い疾患有病率と、すべての投与イベントを記録するBluetooth対応ペンへの移行を反映しています。腫瘍学は、イタリア薬物送達デバイス市場において28.97%の市場を記録しており、血液脳関門を通過して腫瘍部位に直接化学療法薬を送達できるナノキャリアを活用しています。心血管用途は新しい薬物溶出ステントを活用しており、感染症治療は数ヶ月間治療レベルを維持する長時間作用型注射剤を採用しています。呼吸器および神経学的適応症がポートフォリオを補完しており、それぞれ投与間隔を延長する製剤の調整から恩恵を受けています。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:病院がリードを維持し、在宅ケア環境が加速
病院は、複雑なバイオロジクスを提供し急性イベントを管理する集中的な能力により、2026年のイタリア薬物送達デバイス市場シェアの54.88%を維持しました。しかし、分散型サプライチェーン推進する改革によりそのシェアは徐々に低下しています。病院を通じた直接流通は、病院に代わるコミュニティ薬局を通じた流通と共存しており、このハイブリッドモデルはパンデミック時にケアの継続性を維持するものとして検証されました。在宅ケア環境は、外来用輸液ポンプおよびリモートモニタリングに対する支払者の支持を背景に、CAGR 9.84%が見込まれています。在宅ケアにおける投薬エラーに関する研究は、処方を照合し看護チームを支援する統合デジタルプラットフォームの必要性を示しています。外来手術センターや専門クリニックも、スループットの向上と患者満足度の改善を理由に、使い捨てウェアラブルインジェクターの採用を増やしています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地理的分析
北イタリア(ロンバルディア州、ヴェネト州、エミリア=ロマーニャ州)は、イタリア薬物送達デバイス市場における2026年の総売上の約44.60%を集合的に占めています。高い一人当たり所得と密な病院ネットワークが早期採用を支え、パルマにChiesiが設立した4億ユーロのバイオテクノロジー・センター・オブ・エクセレンスに代表される地域産業が技術移転とサプライチェーンの迅速化を加速させています。ロンバルディア州単独で全国収益の約20%を占めており、在宅用インジェクターおよびコネクテッド吸入器を優遇する地域の償還制度に支えられています。
中部地域(主にラツィオ州とトスカーナ州)は支出の約30.20%を占めています。これらの地域には主要な学術センターと臨床試験インフラが集積しており、イノベーションの普及を促進しています。フィレンツェを拠点とするMenarini DiagnosticsはInnovation Zedとの提携により、コネクティビティ対応ペンキャップをヨーロッパ全域に流通させており、この地域の輸出志向を示しています。患者への到達時間の指標は依然として不均一であり、一部の地方保健機関は数週間以内に新しいデバイスを承認する一方、他の機関では1年以上かかる場合もあり、市場展開に複雑さをもたらしています。
南イタリアおよび島嶼部は残りの25.20%のシェアを占めており、医療提供能力の低さと償還承認の遅さによって制約を受けています。カンパニア州における不正確な持続血糖モニターの2022年のリコールは、信頼を損なう可能性のある品質保証上のギャップを示しています。格差を解消するため、遠隔診療をコミュニティ薬局と統合するパイロットプログラムが実施されており、インスリンおよびCOPD吸入器の遠隔用量調整が可能となっています。
規制環境
イタリアでは、医療機器規制(EU)2017/745(MDR)を主な根拠として薬物送達デバイスが規制されており、D.Lgs. 137/2022に基づき保健省(Ministero della Salute)が管轄当局として国内監督を主導している。医療機器が付随的な医薬物質を含む薬物・機器複合製品については、認証機関(Notified Body)の協議プロセスにおいてAIFAによる当該物質に関する科学的意見が必要とされ、クラスIII技術文書に明確な医薬品インターフェース手続きが追加される。
CEマーキングに加えて、市場参入には保健省が管理する医療機器名簿(Repertorio dei Dispositivi Medici:BD/RDM)への国内登録も必要であり、トレーサビリティおよび安全性監視報告が国内データベースと連携する。注目すべき最新動向として、2026年2月に公表され2026年1月1日から施行される医療機器イタリア分類(Classificazione italiana dei dispositivi medici:CID)があり、MDRに基づく医療機器、体外診断用医療機器、附属書XVI対象製品を対象とし、製造業者および流通業者にとってコーディング、分類の整合性、事務手続きに影響を及ぼす。
バリューチェーン分析
バリューチェーンは、部材・材料供給(ガラス、エラストマー、ポリマー、針、および接続性のための電子部品)から、機器の設計・組立(ペン、自己注射器、吸入器、注入システム)へと続く。プレフィルド形態の場合はさらに無菌充填・仕上げおよび包装工程を経て、MDRに基づくCEマーキング、付随的医薬物質が関与する場合のAIFA協議、商業流通前のBD/RDM登録といった国内適合手続きへと進む。イタリアはこの製造層を、大規模な機器産業基盤(企業数4,618社、従業員数133,627人、うち中小企業が約94%を占める)と、強力な製薬製造能力およびCDMO能力によって支えており、カートリッジ、プレフィルドシリンジ、その他の即使用システムを実現している。
商業流通は病院と、直接流通(DD)や地域薬局を通じた病院代理流通(DPC)といった地域管理型の経路に依拠しており、これらは三次医療機関以外での自己投与デバイスの入手可能性に影響を与える。主な障壁は依然としてMDRの文書作成負担と認証機関の対応能力であり、一方で現地の包装および二次工程は、2024年3月に発表されたAdare Pharma Solutionsのペッサーノ(ミラノ)拠点拡張などの設備投資によって強化され、機器関連医薬品向けのブリスター加工および倉庫保管の高処理化を支えている。
競合状況
市場集中度
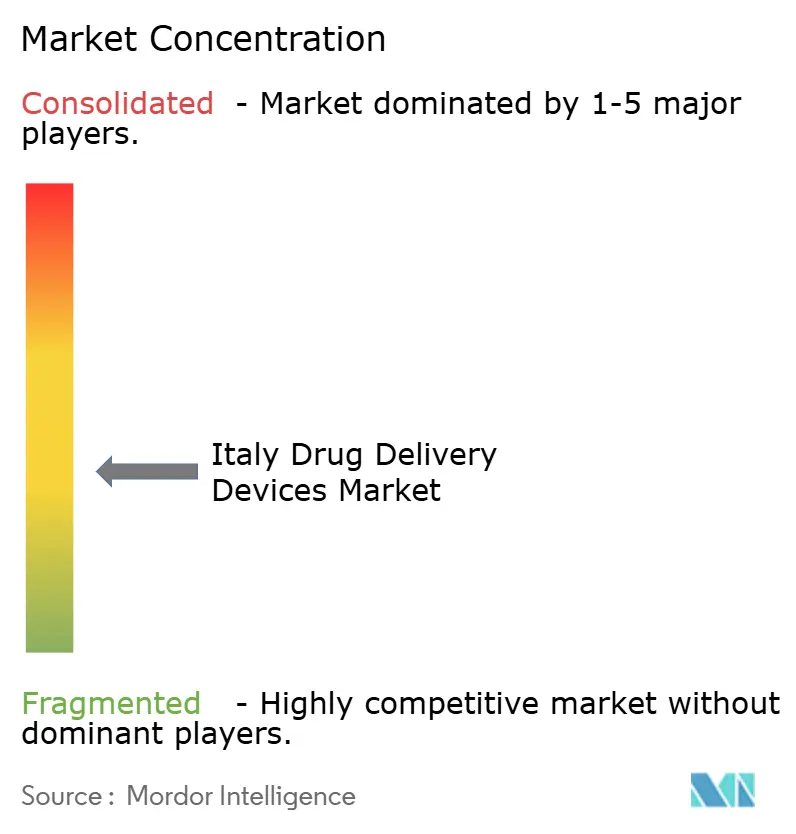
市場集中度は中程度です。BDは、CPhIミラノ2024で高粘度ソリューションとしてフィル・フィニッシュ操作を合理化するものとして発表されたBD iDFillプレフィラブルシリンジとNeopak XtraFlowガラスプラットフォームでこの分野を牽引しています。Berry GlobalのOsnagoおよびSironeプラント での30%の生産能力拡大は、吸入療法向けのブリスターおよびボトル供給を強化し、需要急増に対するレジリエンスを高めています。
Novo NordiskによるAnagniフィル・フィニッシュ施設の買収は垂直統合を改善し、GLP-1アナログインジェクターの迅速なスケールアップを可能にしています。YpsomのYpsoDose大容量パッチインジェクターとBDのLibertasウェアラブルは、自己投与イノベーションの焦点であり続けています。患者優先試験では、注射頻度が週1回未満に低下した場合にウェアラブルフォーマットの受容度が高まることが示されており、メーカーは超高濃度製剤に向けて取り組んでいます。
戦略的提携が増加しています。Menarini-Innovation Zedのコラボレーションは標準インスリンペン用のBluetoothスマートキャップを44のヨーロッパ市場に拡大し、Chiesiは呼吸器フランチャイズを保護する低GWP推進剤の供給契約を締結しました。これらの動きは総じて、治療効果を損なうことなくコネクテッドでエコ責任あるデバイスへのセクターの転換を強調しています。
イタリア薬物送達デバイス業界リーダー
-
Gerresheimer AG
-
BD (Becton, Dickinson and Company)
-
Ypsomed AG
-
Nemera
-
Terumo Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
イタリアにおける製造投資は、バイオ医薬品および大量自己投与形態への移行に合わせた即使用型の充填・送達部品の需要を生み出している。Stevanato Groupは、事前滅菌済みEZ-fillシリンジおよびカートリッジ向けにチステルナ・ディ・ラティーナ工場を開設(2024年5月)し、続いて2025年7月には2億ユーロの資金調達を行い、イタリアにおける継続的な資本支出を支えることで、糖尿病、GLP-1、その他の慢性疾患治療に用いられるプレフィルドシステムの現地供給を支援している。
もう一つの機会領域は、呼吸器系および注射系の送達経路全体における環境配慮型かつデジタル対応の送達であり、機器性能とアドヒアランス支援ツールの統合が進んでいる。Chiesiは、カーボンミニマル吸入器、ドライパウダー吸入器、無菌生物学的製品の生産に向けてネルヴィアーノ拠点を再開発するため、4億3,000万ユーロの投資計画(2025年~2030年)を発表した。一方、国家復興・強靭化計画(本報告書内で言及される16億ユーロ)に基づく国内デジタルヘルス資金は、コネクテッドデバイスの展開を後押ししている。同時に、付随的医薬物質を含む機器に関するMDR経路は、AIFAの科学的意見の必須化やBD/RDM登録を含み、発売規模での適合文書化、トレーサビリティ、市販後データ収集を工業化できる企業に有利に働いている。
最近の業界動向
- 2026年6月:Stevanato Groupは、糖尿病および体重管理向けのインクレチン系治療を対象とした、複数回使用可能な固定用量ペン型注射器プラットフォーム「Deora」を発表した。この発売により、単一治療用設計を超えてペン型注射器プラットフォームの選択肢が拡大し、大量投与を要する慢性疾患向けにスケーラブルで患者に優しい機器を求める製薬パートナーを支援する。
- 2025年7月:Stevanato Groupは、BNL BNPパリバ、Cassa Depositi e Prestiti、Banco BPMから2億ユーロの資金調達を確保し、イタリアおよび米国における継続的な資本支出に充てる。この資金は、薬剤充填・送達ソリューションの容量拡大を支え、プレフィルド形態および関連送達機器プログラムの供給可能性を強化する。
- 2024年10月:Nemeraは、CPhIミラノにおいて再使用可能な自己注射器プラットフォームを発表した。使い捨てプラスチックへの規制対応圧力が高まる市場において再使用可能システムを位置付けることで、自己注射器の使いやすさを損なうことなく持続可能性の手段を必要とする製薬・機器プログラムの選択肢が広がる。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本調査では、市場はイタリアにおいて一般的な投与経路を通じて患者に治療薬を投与するために使用される薬物送達デバイスを対象とし、米ドルでのデバイス販売から生じる収益として測定されます。
スコープの除外事項:診断専用カテーテル、調剤用アクセサリー、およびイタリアで商業的に販売されていない試験専用プロトタイプは除外します。
セグメンテーション概要
- デバイスタイプ別
- 注射用送達デバイス
- 吸入用送達デバイス
- 輸液ポンプ
- 経皮パッチ
- 埋め込み型薬物送達システム
- 眼科用インサートおよび送達インプラント
- 鼻腔・口腔送達デバイス
- 投与経路別
- 注射
- 吸入
- 経皮
- 口腔粘膜(口腔・舌下)
- 眼科
- 鼻腔
- 用途別
- がん
- 心血管
- 糖尿病
- 感染症
- その他の用途
- エンドユーザー別
- 病院
- 外来手術センター
- 在宅ケア環境
- その他のエンドユーザー
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、イタリアにおける需要の背景をマッピングし、観察可能な医療および人口動態シグナルにモデルを固定するために使用されました。イタリア保健省の刊行物、ISTAT人口統計・健康指標、AIFAの償還医薬品に関する最新情報、OECD保健統計、および査読済み臨床ジャーナルなどの公開情報源を使用して、治療量、投与経路の選好、および採用上の制約を把握しました。
また、企業の財務報告書、投資家向けプレゼンテーション、製品ラベルおよび使用説明書、信頼性の高い医療専門誌も精査し、どのデバイスフォーマットが積極的に販売されているか、また病院および在宅ケアにおける使用状況がどのように変化しているかを相互確認しました。必要に応じて、企業財務・インテリジェンスの有料サブスクリプションおよび特許データベースを活用し、収益の正規化と製品パイプラインの妥当性確認を行いました。これらの例は網羅的なものではなく、収集、検証、および明確化を支援するために他の多くの公開・有料情報源も参照しました。
一次インタビューおよびサーベイ
一次調査は、デバイス販売業者、病院調達担当者、薬剤師、在宅ケア関係者、およびデバイスの使用を定期的に処方または患者に指導する臨床医へのインタビューおよび構造化サーベイに重点を置きました。この回答者からの情報を活用して、どの投与経路が価値を生み出しているかを確認し、価格とミックスの前提条件をストレステストし、デスクリサーチでは明確に説明できなかったギャップを解消しました。
カバレッジはイタリア固有に維持され、サンプルは大規模サプライヤーと小規模専門業者の間でバランスがられており、モデルが特定のチャネルやケア環境に過剰反応しないようにしています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:38% | CXO:13% |
| 中位層:41% | 部門・ユニットリーダー:42% |
| 小規模プレイヤー:21% | マネージャー:45% |
市場規模算定と予測
規模算定は、投与経路の使用状況と治療対象人口によってイタリアの需要を再構築するトップダウンビルドから始まり、その需要を典型的な交換サイクルと平均販売価格を用いてデバイス価値に変換します。合計値を現実的に保つため、サンプリングされたサプライヤーの収益分割、販売業者チャネルチェック、および主要デバイスフォーマットの平均販売価格×数量のサニティチェックを含む選択的なボトムアップ近似値によって出力値を裏付けています。
モデルは、注射剤および吸入療法に関連する慢性疾患負担、在宅での自己投与へのシフト、ポンプおよびペンの補充・交換頻度、病院輸液および外来環境における利用水準、プレフィルドシステムおよびパッチへのミックス変化などのインプットによって形成されています。ニッチなデバイスのボトムアップ収益ポイントが欠落している場合は、類似経路からの代理採用率を使用し、専門家のフィードバックを受けた後に調整します。
予測はシナリオ分析を使用しており、ケア環境のシフト、償還の確実性、製品ミックスのアップグレードなどの前提条件がインタビューフィードバックを用いてストレステストされる短期トレンドモデルによって支援されています。最終予測は、イタリアにおける近期採用を制限する傾向がある研修能力と患者アドヒアランスの実際的な制約に合わせて調整されます。
データ検証と更新サイクル
モデルの出力値は、チャネル協議中に収集された治療量、デバイス交換ロジック、観察された価格帯などの独立したシグナルと照合されます。セグメントがその需要ドライバーよりも速く成長している場合は、差異を調査し、前提条件を再検討し、一時的なイベントまたは構造的変化がパターンを引き起こしているかどうかを確認するために関連する回答者に再連絡します。
承認前に、モデルは別のアナリストによって段階的にレビューされ、数式、単位、および前年比の動きが確認された後、経路とケア環境全体にわたる最終的な妥当性確認が行われます。レポートは年次で更新され、償還変更、主要製品の発売、供給制約などの重要なイベントが発生した場合には中間更新が行われます。納品直前に最新のデータパスが完了し、クライアントが最新の情報を受け取れるようにしています。
Mordor Intelligenceのイタリア薬物送達デバイス市場規模と他の公表推定値との比較
含まれるデバイスセット、タイミング、および換算ロジックが必ずしも同一ではないため、類似のラベルを使用していても異なる刊行物がイタリア市場の異なる数値を示す場合があります。差異は通常、経路のグループ化方法、特定の隣接する病院用品が計上されているかどうか、および年度間の価格処理方法に起因しています。
一部の推定値は、輸液および注射剤送達に隣接するより広範な病院アクセスデバイスおよび関連消耗品を含んでいます。Mordor Intelligenceでは、注射剤、吸入剤、経皮、経粘膜、眼科、埋め込み型、輸液などの経路を通じてイタリア市場に投入された規制対象の薬物送達デバイスのみを価値とて計上しており、診断用カテーテル、調剤用アクセサリー、および試験専用プロトタイプは除外しています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 5.52 ビリオン 米ドル(2025年) | |
| グローバルアドバイザリーファームA | 2.95 ビリオン 米ドル(2023年) | より早い基準年を使用し、実際にはより狭い計上バスケットを採用しており、2023年以降に拡大したより新しいプレフィルドシステムおよびウェアラブル送達フォーマットを過小評価する可能性があります。 |
| 市場プラットフォームB | 8.09 ビリオン 米ドル(2030年) | より遅い予測年の値を公表し、より速いミックスアップグレードと採用曲線を適用しており、経路連動型需要ビルドを交換サイクルで確認した場合と比較して合計値が高くなる傾向があります。 |
情報源間の差異は主に、年度の選択と薬物送達デバイスとして計上されるものと隣接する病院用品として計上されるものの違いによって説明されます。スコープを商業化された送達フォーマットに限定し、成長を経路需要シグナルと照合することで、推定値は明確な前提条件に基づいて追跡可能な状態を維持しており、レビューおよび更新が可能です。
レポートで回答される主要な質問
イタリア薬物送達デバイス市場の現在の規模はどのくらいですか?
イタリア薬物送達デバイス市場規模は2026年に5.93 ビリオン 米ドルと評価され、2027年の6.36 ビリオン 米ドルから2032年には9.06 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)においてCAGR 7.34%で成長する見込みです。
どのデバイスカテゴリが市場をリードしていますか?
注射用デバイスは2026年に市場シェアの48.31%をリードしており、これは糖尿病および自己免疫療法における広範な使用によるものです。
埋め込み型薬物送達システムはなぜ注目を集めているのですか?
埋め込み型デバイスは、投与頻度を減らしアドヒアランスを向上させる持続的かつ局所的な放出を提供するため、2032年までにCAGR 8.79%で成長すると予測されています。
地域の償還制度は市場アクセスにどのような影響を与えますか?
償還タイムラインは国内承認後1日から773日まで異なり、デバイスの入手可能性において地域間で大きな差異を生み出しています。
コネクテッドデバイスは市場成長においてどのような役割を果たしていますか?
スマートペン、ポンプ、ウェアラブルインジェクターはリアルタイムのデータ収集を可能にし、アドヒアランスを高め、イタリア全土で二桁の成長率で拡大しているリモートケアモデルを支援しています。