
Marktgröße und Marktanteil für Medikamentenverabreichungsgeräte in Italien
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 5.93 Milliarden US-Dollar |
| Marktgröße (2027) | 6.36 Milliarden US-Dollar |
| Marktgröße (2032) | 9.06 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.34 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Medikamentenverabreichungsgeräte in Italien von Mordor Intelligence
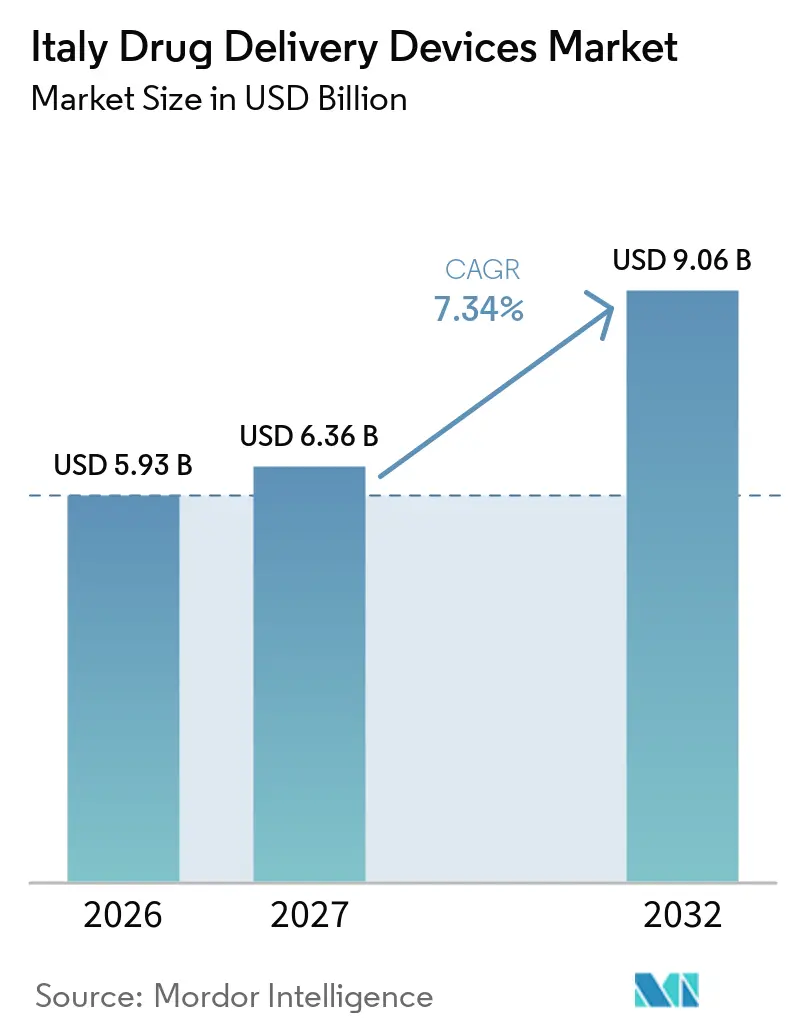
Die Marktgröße für Arzneimittelverabreichungsgeräte in Italien wurde im Jahr 2026 auf 5,93 Milliarden USD geschätzt und soll von 6,36 Milliarden USD im Jahr 2027 auf 9,06 Milliarden USD bis 2032 wachsen, bei einer CAGR von 7,34 % während des Prognosezeitraums (2027–2032). Das Wachstum wird durch die rasch alternde Bevölkerung des Landes, die hohe und steigende Prävalenz chronischer Erkrankungen wie Diabetes und COPD sowie einen politischen Wandel hin zur Selbstverabreichung anstelle der krankenhausbasierten Versorgung getragen. Die regulatorische Vereinfachung durch die Italienische Arzneimittelbehörde (AIFA) seit Januar 2024 hat die Genehmigungszyklen für innovative Produkte verkürzt, während Investitionen in vernetzte Technologien die Therapietreue und das Echtzeit-Monitoring verbessern. Gleichzeitig erweitern Fachapotheken und gemeinschaftsbasierte Vertriebsmodelle den Zugang über große Krankenhäuser hinaus und beschleunigen die Marktdurchdringung im Markt für Arzneimittelverabreichungsgeräte in Italien.
Wichtigste Erkenntnisse des Berichts
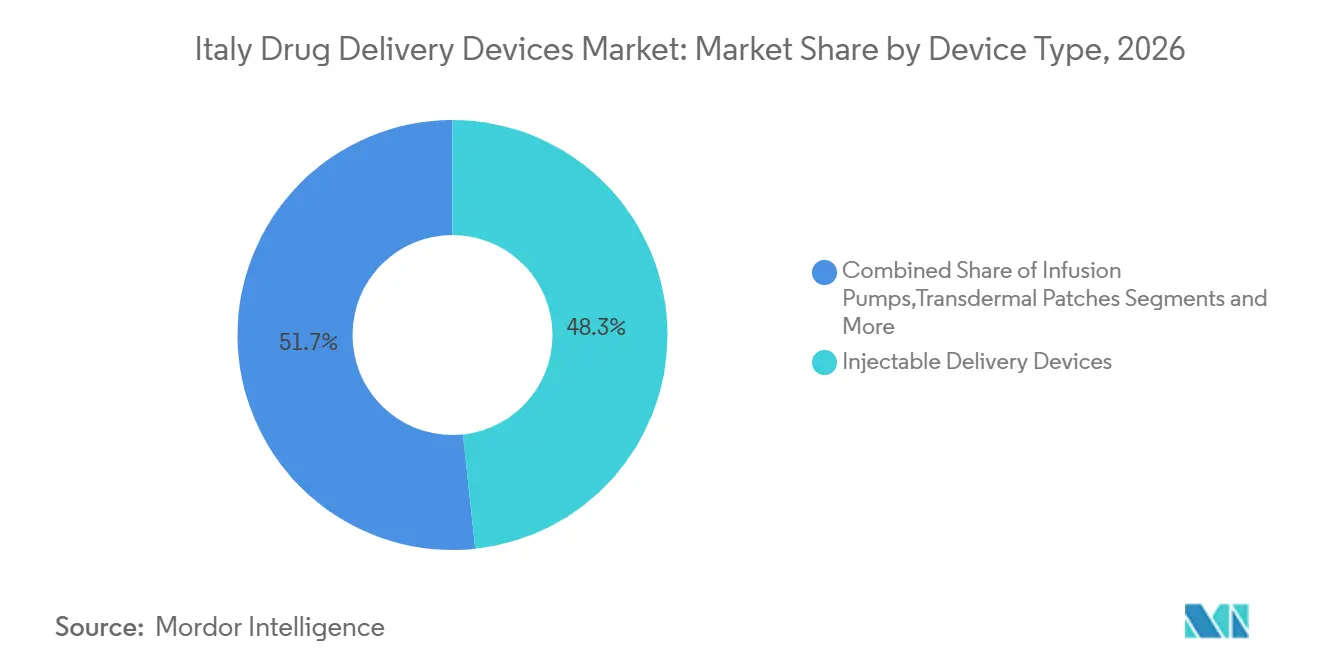
- Nach Gerätetyp hielten injizierbare Geräte im Jahr 2026 einen Marktanteil von 48,31 % am Markt für Arzneimittelverabreichungsgeräte in Italien, während implantierbare Systeme bis 2032 voraussichtlich mit einer CAGR von 8,79 % wachsen werden.
- Nach Verabreichungsweg entfielen im Jahr 2026 60,78 % des Marktanteils am Markt für Arzneimittelverabreichungsgeräte in Italien auf injizierbare Formen, während Inhalationswege bis 2032 mit einer CAGR von 8,21 % wachsen.
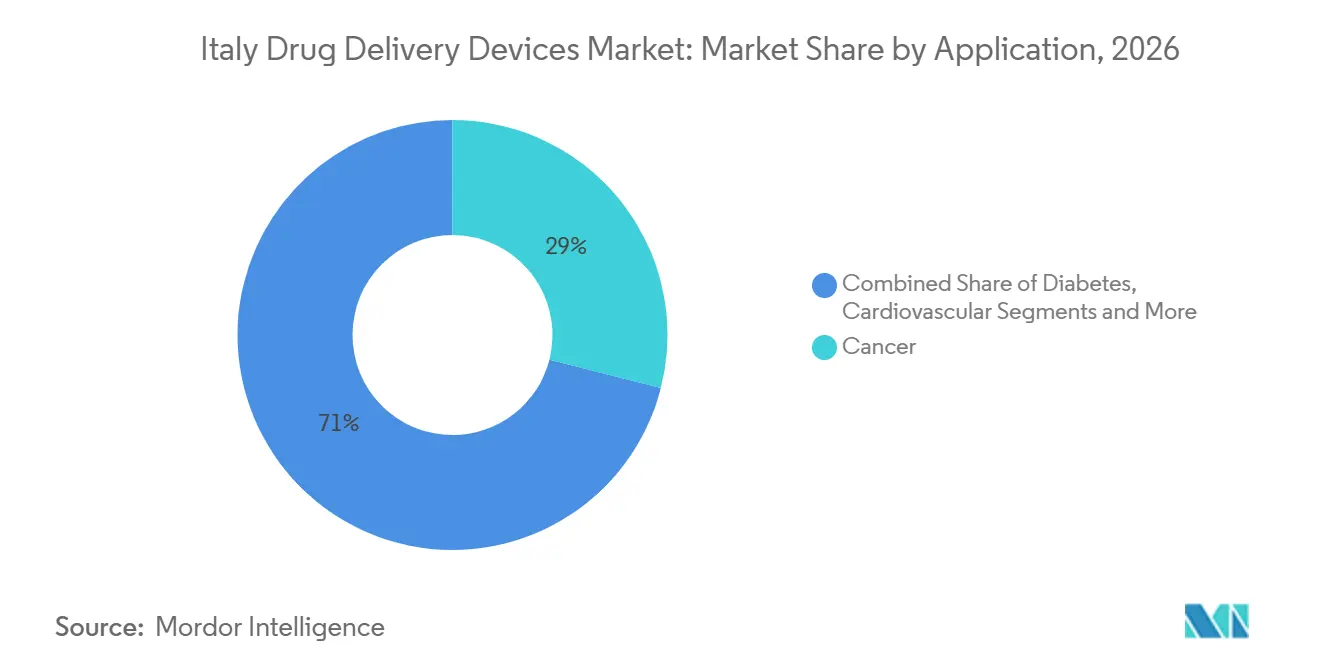
- Nach Anwendungsgebiet führte das Diabetesmanagement im Jahr 2026 mit einem Anteil von 30,12 % am Markt für Arzneimittelverabreichungsgeräte in Italien; Onkologieanwendungen werden bis 2032 voraussichtlich mit einer CAGR von 8,66 % wachsen.
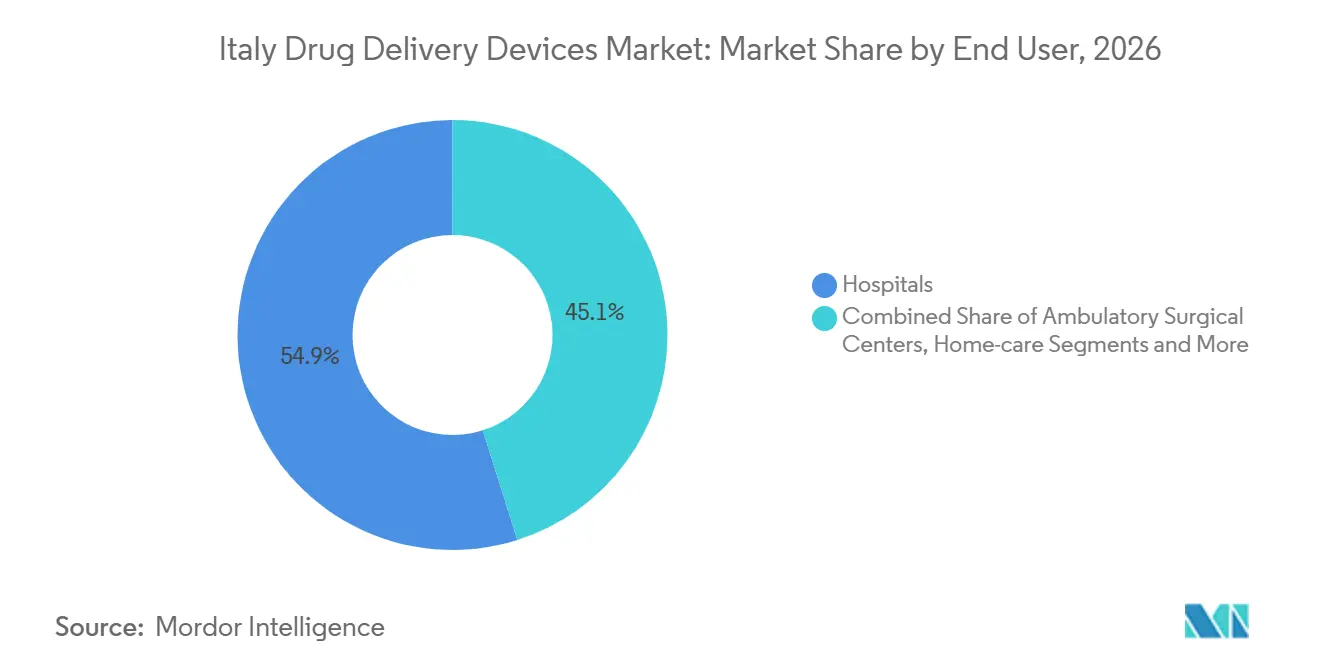
- Nach Endnutzer hielten Krankenhäuser im Jahr 2026 einen Marktanteil von 54,88 % am Markt für Arzneimittelverabreichungsgeräte in Italien, während der Bereich der häuslichen Pflege zwischen 2027 und 2032 voraussichtlich mit einer CAGR von 9,84 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Erkenntnisse im Markt für Medikamentenverabreichungsgeräte in Italien
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Akzeptanz von vorgefüllten injizierbaren Pens | +1.8% | National, höhere Akzeptanz in der Lombardei, Venetien, Emilia-Romagna | Mittelfristig (2–4 Jahre) |
| Expansion von Spezialapotheken zur Förderung der biologischen Selbstverabreichung | +1.5% | Städtische Zentren (Mailand, Rom, Bologna, Florenz) | Mittelfristig (2–4 Jahre) |
| Technologischer Fortschritt und Einführung intelligenter, vernetzter Geräte | +1.2% | National, frühe Einführung in städtischen Biotech-Zentren | Langfristig (≥ 4 Jahre) |
| Hohe Belastung durch chronische Krankheiten und alternde Bevölkerung | +1.0% | National, stärkere Auswirkungen in Marken, Ligurien, Umbrien | Langfristig (≥ 4 Jahre) |
| Expansion der Heimversorgung und Selbstverabreichung | +0.8% | Nördliche und zentrale Regionen wachsen am schnellsten | Mittelfristig (2–4 Jahre) |
| Erstattungsunterstützung für Biosimilar-Pens und vorgefüllte Formate | +0.7% | National, abhängig von regionalen Unterschieden | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Akzeptanz von vorgefüllten injizierbaren Pens
Die Nachfrage nach kürzeren 4-mm-Nadeln und 32-G-Stärken steigt, da sie das Gewebetrauma verringern und die Therapietreue verbessern – eine Priorität, die durch nationale Leitlinien der Italienischen Gesellschaft für Stoffwechsel und Adipositas (SIMDO) unterstrichen wird.[1] Vernetzte Pens der nächsten Generation protokollieren Dosierdaten automatisch und synchronisieren sie mit Smartphone-Apps, wodurch Informationslücken in der Diabetesversorgung geschlossen werden. Die Einführung bleibt jedoch aufgrund begrenzter Schulungen für Leistungserbringer uneinheitlich, was Raum für gezielte Bildungs- und Wertnachweis-Programme lässt.
Expansion von Spezialapotheken zur Förderung der biologischen Selbstverabreichung
Italiens dezentralisierter Vertriebsansatz – direkte Krankenhausversorgung (DD), Vertrieb im Auftrag von Krankenhäusern (DPC) und angeschlossene Kanäle – hat den Patientenzugang zu komplexen Biologika außerhalb von Tertiärzentren erweitert. Während der Pandemie erprobte Analysemodelle zeigen das Potenzial, ein größeres Arzneimittelvolumen über Gemeinschaftsapotheken umzuleiten, wodurch Reisezeiten und Krankenhausengpässe reduziert werden, während die Kostenkontrolle gewahrt bleibt.
Technologischer Fortschritt und zunehmende Einführung intelligenter und vernetzter Medikamentenverabreichungsgeräte
Die digitale Gesundheit wird durch EUR 1,6 Milliarden aus dem Nationalen Aufbau- und Resilienzplan gefördert, was den Rollout automatisierter Insulinverabreichungssysteme beschleunigt, die Pumpen mit kontinuierlicher Glukoseüberwachung koppeln. Klinische Belege zeigen höhere Zeitanteile im Zielbereich und niedrigere Hypoglykämieraten, was ihre Rolle im Markt für Medikamentenverabreichungsgeräte in Italien bestätigt.
Hohe Belastung durch chronische Krankheiten und alternde Bevölkerung
Mehr als ein Viertel der Einwohner in mehreren Regionen ist bereits über 65 Jahre alt. Analysen von Verwaltungsdatenbanken bestätigen eine steigende Prävalenz neurodegenerativer und metabolischer Erkrankungen, die die Arzneimittelausgaben im Jahr 2024 um 6,0 % in die Höhe treiben und die Nachfrage nach zuverlässigen Langzeit-Verabreichungsmodalitäten intensivieren.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Compliance-Kosten für Einwegkunststoffe und umfassendere ESG-Anforderungen | −1.2% | Höchste Auswirkung auf Produktionszentren in Norditalien | Mittelfristig (2–4 Jahre) |
| Sicherheitsbedenken und Nadelstichverletzungen | −0.8% | National, insbesondere in klinischen und häuslichen Pflegeumgebungen | Kurzfristig (≤ 2 Jahre) |
| Hohe Entwicklungs- und Herstellungskosten | −0.7% | Bei allen Marktteilnehmern | Langfristig (≥ 4 Jahre) |
| Kulturelle Zurückhaltung gegenüber Selbstinjektionen, die die Therapietreue beeinträchtigt | −0.6% | Stärker ausgeprägt in südlichen Regionen und ländlichen Gebieten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Langsame Erstattungsgenehmigung
Die durchschnittliche Erstattungszeit für Orphan-Produkte beträgt 413 Tage, was das gesetzliche Ziel von 100 Tagen bei weitem überschreitet und den Rollout fortschrittlicher Medikamentenverabreichungsgeräte verlangsamt.[2] Regionale Umsetzungsmaßnahmen können zwischen 1 Tag und 773 Tagen hinzufügen, bevor Produkte die Patienten erreichen, was zu ausgeprägten territorialen Ungleichheiten führt.
Hohe Entwicklungs- und Herstellungskosten
MDR- und KI-fokussierte Vorschriften erfordern umfangreichere technische Dossiers, was die Ausgaben vor der Markteinführung und die Zeitpläne erhöht. Die Dossier-Erstellung im Format des Gemeinsamen Technischen Dokuments sowie die doppelte nationale und EU-wissenschaftliche Bewertung fügen weitere Komplexität hinzu.[3]
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp: Injizierbare Geräte führen, während implantierbare Geräte stark zulegen
Injizierbare Formate generierten im Jahr 2026 48,31 % des Marktanteils am Markt für Arzneimittelverabreichungsgeräte in Italien aufgrund ihrer etablierten Rolle bei Diabetes- und Autoimmuntherapieregimen. Kontinuierliche Verbesserungen – wie 4-mm-, 32-G-Insulinpen-Nadeln – verbessern die Verträglichkeit und erhalten die breite Nutzerbasis des Segments. Hochviskose Biologika profitieren ebenfalls von Glasspritzen, die für überlegene Bruchfestigkeit entwickelt wurden. Parallel dazu werden Implantate bis 2032 voraussichtlich eine CAGR von 8,79 % verzeichnen, was die schnellste Wachstumskurve innerhalb des Marktes für Arzneimittelverabreichungsgeräte in Italien darstellt. Fortschritte wie 3D-gedruckte Polyvinylalkohol-Matrizen, die mit Bengalrosa beladen sind, ermöglichen eine anhaltende Freisetzung von Krebsmedikamenten über bis zu 90 Tage. Inhalationsgeräte wechseln zu Treibmitteln mit niedrigem Treibhauspotenzial, während transdermale, okuläre und nasale Plattformen von neuartigen Polymeren profitieren, die die Verweildauer verlängern. Insgesamt stärken diese Innovationen die langfristige Expansion der Marktgröße für Arzneimittelverabreichungsgeräte in Italien auf der Modalitätsebene.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Verabreichungsweg: Dominanz injizierbarer Wege trifft auf Inhalationsinnovation
Injizierbare Formen machten im Jahr 2026 60,78 % der Marktgröße für Arzneimittelverabreichungsgeräte in Italien aus, gestützt durch fest verankerte klinische Protokolle und die Beschleunigung automatisierter Insulinverabreichungssysteme, die Pumpen mit kontinuierlichen Glukosemonitoren verbinden. Intelligente Algorithmen erhöhen die Zeit im Zielbereich und verringern die Belastung durch häufige Dosisentscheidungen. Inhalationswege, die mit einer CAGR von 8,21 % wachsen, werden durch Dreifachkombinations-Druckdosierinhalatoren mit dem neuen HFA-152a-Treibmittel angetrieben, das die Wirksamkeit älterer Produkte beibehält und gleichzeitig das Treibhauspotenzial um 90 % senkt. Transdermale, bukkale, okuläre und nasale Ansätze profitieren von Mikronadel-Arrays und mukoadhäsiven Gelen, die die Bioverfügbarkeit steigern, stehen jedoch vor Sterilisierungs- und Stabilitätsherausforderungen.
Nach Anwendung: Diabetesmanagement führt, während Onkologie beschleunigt
Diabetesanwendungen werden im Markt für Medikamentenverabreichungsgeräte in Italien voraussichtlich mit einer CAGR von 7,62 % wachsen, was die hohe Krankheitsprävalenz und den Übergang zu Bluetooth-fähigen Pens widerspiegelt, die jedes Verabreichungsereignis protokollieren. Die Onkologie verzeichnete einen Marktanteil von 28,97 % im Markt für Medikamentenverabreichungsgeräte in Italien, indem sie Nanoträger nutzt, die die Blut-Hirn-Schranke überwinden können, um Chemotherapeutika direkt an Tumorstellen zu liefern. Kardiovaskuläre Anwendungen stützen sich auf neuere medikamentenbeschichtete Stents, während die Therapie von Infektionskrankheiten auf langwirksame Injektionsmittel setzt, die therapeutische Spiegel über Monate aufrechterhalten. Respiratorische und neurologische Indikationen runden das Portfolio ab, wobei jede von Formulierungsanpassungen profitiert, die die Dosierungsintervalle verlängern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer: Krankenhäuser behalten die Führung, während Heimversorgungseinrichtungen beschleunigen
Krankenhäuser hielten im Jahr 2026 54,88 % des Marktanteils am Markt für Arzneimittelverabreichungsgeräte in Italien aufgrund ihrer zentralisierten Kapazität zur Verabreichung komplexer Biologika und zur Behandlung akuter Ereignisse. Der Anteil erodiert jedoch allmählich, da Reformen dezentralisierte Lieferketten fördern. Der Direktvertrieb über Krankenhäuser koexistiert mit dem Vertrieb über Gemeinschaftsapotheken im Auftrag von Krankenhäusern, einem Hybridmodell, das während der Pandemie zur Aufrechterhaltung der Versorgungskontinuität validiert wurde. Häusliche Pflegeumgebungen sind auf eine CAGR von 9,84 % ausgerichtet, angetrieben durch Kostenträger-Empfehlungen für ambulante Infusionspumpen und Fernüberwachung. Studien zu Medikationsfehlern in der häuslichen Pflege verdeutlichen den Bedarf an integrierten digitalen Plattformen, die Verschreibungen abgleichen und Pflegeteams unterstützen. Ambulante Operationszentren und Fachkliniken erhöhen ebenfalls die Nutzung von Einweg-Wearable-Injektoren und verweisen auf verbesserten Durchsatz und Patientenzufriedenheit.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Norditalien – Lombardei, Venetien und Emilia-Romagna – vereint zusammen rund 44,60 % des Gesamtumsatzes im Jahr 2026 im Markt für Arzneimittelverabreichungsgeräte in Italien. Hohes Pro-Kopf-Einkommen und dichte Krankenhausnetzwerke begünstigen eine frühe Marktdurchdringung, während die lokale Industrie, exemplarisch vertreten durch Chiesis Biotech-Kompetenzzentrum im Wert von 400 Millionen EUR in Parma, den Technologietransfer und die Lieferkettengeschwindigkeit beschleunigt. Die Lombardei allein trägt rund 20 % des landesweiten Umsatzes bei, unterstützt durch regionale Erstattungsregelungen, die Heiminjektoren und vernetzte Inhalatoren begünstigen.
Die zentralen Regionen, hauptsächlich Latium und Toskana, machen etwa 30,20 % der Ausgaben aus. Sie beherbergen führende akademische Zentren und Infrastruktur für klinische Studien, was die Innovationsdiffusion verstärkt. Menarini Diagnostics mit Sitz in Florenz vertreibt in Partnerschaft mit Innovation Zed konnektivitätsfähige Pen-Kappen in ganz Europa und unterstreicht damit die Exportorientierung der Region. Die Zeit-bis-Patient-Kennzahlen bleiben uneinheitlich: Einige lokale Gesundheitsbehörden genehmigen neue Geräte innerhalb von Wochen, während andere die Fristen auf über ein Jahr ausdehnen, was die Markteinführung erschwert.
Süditalien und die Inseln umfassen die verbleibenden 25,20 % des Marktanteils, eingeschränkt durch geringere Gesundheitskapazitäten und langsamere Erstattungsgenehmigungen. Der Rückruf eines ungenauen kontinuierlichen Glukosemonitors in Kampanien im Jahr 2022 verdeutlicht Qualitätssicherungslücken, die das Vertrauen untergraben können. Um Ungleichheiten zu überbrücken, integrieren Pilotprogramme Telekonsultationen mit Gemeinschaftsapotheken und ermöglichen so die Ferntitrierung für Insulin und COPD-Inhalatoren.
Regulatorisches Umfeld
Italien reguliert Arzneimittelabgabesysteme in erster Linie im Rahmen der EU-Medizinprodukteverordnung (EU) 2017/745 (MDR), wobei die nationale Aufsicht vom Ministero della Salute als zuständige Behörde gemäß D.Lgs. 137/2022 wahrgenommen wird. Bei Arzneimittel-Medizinprodukt-Kombinationen, bei denen ein Medizinprodukt eine unterstützende arzneiliche Substanz enthält, erfordert das Konsultationsverfahren der Benannten Stelle eine wissenschaftliche Stellungnahme der AIFA zu der Substanz, was einen definierten Arzneimittel-Schnittstellenschritt für Klasse-III-Technikdokumentationen hinzufügt.
Neben der CE-Kennzeichnung erfordert der Marktzugang zudem die nationale Listung im Repertorio dei Dispositivi Medici (BD/RDM), das vom Gesundheitsministerium verwaltet wird und Rückverfolgbarkeit und Vigilanzberichterstattung an die nationale Datenbank knüpft. Eine bemerkenswerte Aktualisierung ist die Einführung der Classificazione italiana dei dispositivi medici (CID), veröffentlicht im Februar 2026 und in Kraft ab dem 1. Januar 2026, die Medizinprodukte, IVDs und Anhang-XVI-Produkte im Rahmen der MDR abdeckt, mit Auswirkungen auf Kodierung, Klassifizierungsangleichung und administrative Abläufe für Hersteller und Vertreiber.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette reicht von der Komponenten- und Materialversorgung (Glas, Elastomere, Polymere, Nadeln und Elektronik für Konnektivität) über die Geräteentwicklung und -montage (Pens, Autoinjektoren, Inhalatoren, Infusionssysteme). Bei vorgefüllten Formaten geht es weiter über sterile Abfüll- und Verpackungsprozesse, gefolgt von nationalen Compliance-Schritten einschließlich CE-Kennzeichnung gemäß MDR, AIFA-Konsultation bei Beteiligung einer unterstützenden arzneilichen Substanz und BD/RDM-Registrierung vor der kommerziellen Distribution. Italien unterstützt diese Fertigungsebene mit einer großen Basis an Medizintechnikunternehmen (4.618 Unternehmen und 133.627 Beschäftigte, wobei KMU etwa 94 % ausmachen) neben starker pharmazeutischer Fertigung und CDMO-Kapazität, die Kartuschen, vorgefüllte Spritzen und andere gebrauchsfertige Systeme ermöglicht.
Der kommerzielle Vertrieb stützt sich auf Krankenhäuser und regional verwaltete Wege wie Direktvertrieb (DD) und die Verteilung im Auftrag von Krankenhäusern über öffentliche Apotheken (DPC), die die Verfügbarkeit von Selbstverabreichungsgeräten außerhalb von Tertiärzentren beeinflussen. Die wichtigsten Engpässe bleiben der Dokumentationsaufwand nach MDR und die Kapazität der Benannten Stellen, während lokale Verpackungs- und Sekundärprozesse durch Standortinvestitionen wie die im März 2024 angekündigte Erweiterung von Adare Pharma Solutions in Pessano (Mailand) gestärkt werden, die höheren Durchsatz beim Blistern und der Lagerhaltung für gerätegebundene Arzneimittelprodukte unterstützt.
Wettbewerbslandschaft
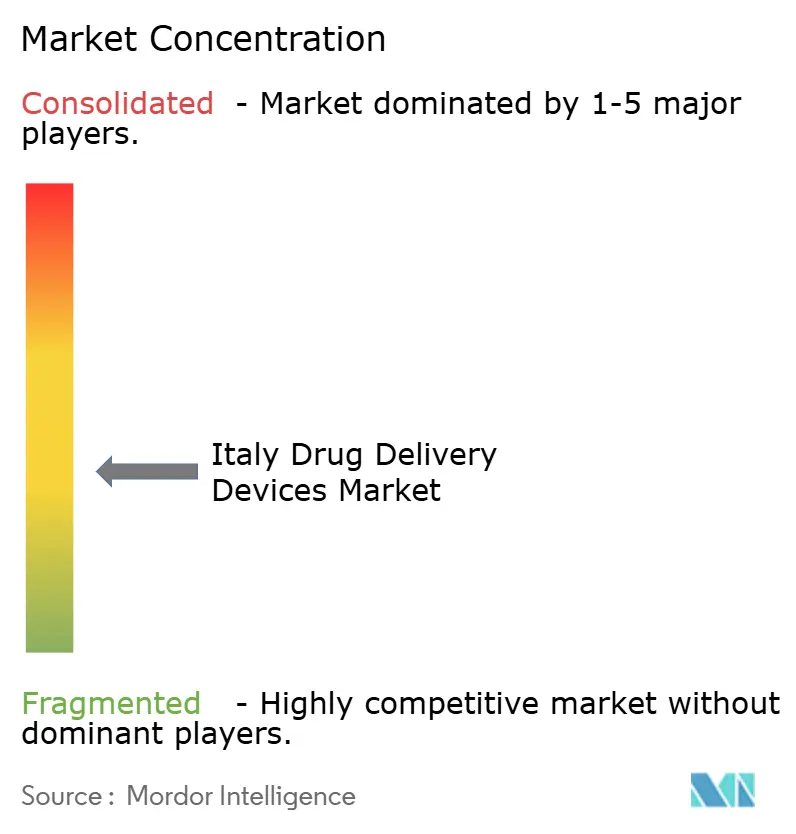
Die Marktkonzentration ist moderat. BD verankert das Feld mit seiner vorgefüllbaren BD-iDFill-Spritze und der Neopak-XtraFlow-Glasplattform, die beide auf der CPhI Mailand 2024 als hochviskose Lösungen vorgestellt wurden, die Abfüll- und Verpackungsoperationen rationalisieren. Die 30-prozentige Kapazitätserweiterung von Berry Global in seinen Werken in Osnago und Sirone hat die Blister- und Flaschenversorgung für Inhalationstherapien gestärkt und die Widerstandsfähigkeit gegen Nachfragespitzen erhöht.
Die Übernahme der Abfüll- und Verpackungsanlage in Anagni durch Novo Nordisk verbessert die vertikale Integration und ermöglicht eine schnelle Skalierung für GLP-1-Analogon-Injektoren. Ypsomeds YpsoDose-Großvolumen-Pflasterinjektor und BDs Libertas-Wearable bleiben Schwerpunkte für Innovationen bei der Selbstverabreichung. Patientenpräferenzstudien zeigen eine höhere Akzeptanz von Wearable-Formaten, wenn die Injektionshäufigkeit unter wöchentlich sinkt, was Hersteller zu ultrakonzentrierten Formulierungen drängt.
Strategische Allianzen nehmen zu: Die Zusammenarbeit zwischen Menarini und Innovation Zed erweitert eine Bluetooth-Smart-Kappe für Standard-Insulinpens auf 44 europäische Märkte, während Chiesi Liefervereinbarungen für Treibmittel mit niedrigem Treibhauspotenzial unterzeichnet hat, die sein Atemwegsfranchise sichern. Insgesamt betonen diese Schritte den Wandel des Sektors hin zu vernetzten, umweltverantwortlichen Geräten ohne Beeinträchtigung der therapeutischen Leistung.
Marktführer für Medikamentenverabreichungsgeräte in Italien
-
Gerresheimer AG
-
BD (Becton, Dickinson and Company)
-
Ypsomed AG
-
Nemera
-
Terumo Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Fertigungsinvestitionen in Italien schaffen Nachfrage nach gebrauchsfertigen Behälter- und Applikationskomponenten im Einklang mit der Verschiebung hin zu Biologika und hochvolumigen Selbstverabreichungsformaten. Stevanato Group eröffnete ein Werk in Cisterna di Latina für vorsterilisierte EZ-fill-Spritzen und -Kartuschen (Mai 2024) und folgte mit einer Finanzierung von 200 Millionen EUR im Juli 2025 zur Finanzierung laufender Investitionen in Italien, was die lokale Versorgung für vorgefüllte Systeme unterstützt, die bei Diabetes, GLP-1 und anderen chronischen Therapien eingesetzt werden.
Ein zweiter Chancenbereich ist die umweltfreundlichere und digital gestützte Verabreichung entlang respiratorischer und injizierbarer Versorgungspfade, bei denen Geräteleistung und Adhärenz-Tools zunehmend gebündelt werden. Chiesi kündigte einen Investitionsplan über 430 Millionen EUR (2025-2030) an, um den Standort Nerviano für kohlenstoffarme Inhalatoren, Pulverinhalatoren und sterile biologische Produkte umzugestalten, während die nationale Finanzierung digitaler Gesundheit im Rahmen des Nationalen Aufbau- und Resilienzplans (1,6 Milliarden EUR laut Berichtskontext) die Einführung vernetzter Geräte unterstützt. Gleichzeitig begünstigt der MDR-Pfad für Geräte mit unterstützenden arzneilichen Substanzen, einschließlich obligatorischer wissenschaftlicher AIFA-Stellungnahme und BD/RDM-Registrierung, Unternehmen, die konforme Dokumentation, Rückverfolgbarkeit und Post-Market-Datenerfassung im großen Maßstab industrialisieren können.
Aktuelle Branchenentwicklungen
- Juni 2026: Stevanato Group stellte Deora vor, eine mehrfach verwendbare Fixdosis-Pen-Injektor-Plattform für inkretinbasierte Therapien bei Diabetes und Gewichtsmanagement. Die Einführung erweitert die Landschaft der Pen-Injektor-Plattformen über einzeltherapiespezifische Designs hinaus und unterstützt Pharmapartner, die skalierbare, patientenfreundliche Geräte für hochvolumige chronische Indikationen suchen.
- Juli 2025: Stevanato Group sicherte sich eine Finanzierung von 200 Millionen EUR von BNL BNP Paribas, Cassa Depositi e Prestiti und Banco BPM zur Finanzierung laufender Investitionen in Italien und den Vereinigten Staaten. Die Finanzierung unterstützt erweiterte Kapazitäten für Arzneimittel-Behälter- und Verabreichungslösungen und stärkt die Versorgungsverfügbarkeit für vorgefüllte Formate und zugehörige Applikationssystem-Programme.
- Oktober 2024: Nemera stellte auf der CPhI Mailand eine wiederverwendbare Autoinjektor-Plattform vor. Die Positionierung eines wiederverwendbaren Systems in einem Markt, der unter Compliance-Druck bezüglich Einwegkunststoffen steht, erhöht die Optionalität für Pharma-Geräte-Programme, die Nachhaltigkeitshebel benötigen, ohne auf den Komfort des Autoinjektors zu verzichten.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt Arzneimittelverabreichungsgeräte, die in Italien zur Verabreichung eines therapeutischen Arzneimittels an Patienten über gängige Verabreichungswege eingesetzt werden, und wird als Umsatz aus dem Geräteverkauf in USD gemessen.
Ausschlüsse aus dem Umfang: Wir schließen ausschließlich diagnostische Katheter, Zubereitungszubehör und ausschließlich für Studien verwendete Prototypen aus, die nicht kommerziell in Italien platziert sind.
Segmentierungsübersicht
- Nach Gerätetyp
- Injizierbare Verabreichungsgeräte
- Inhalationsverabreichungsgeräte
- Infusionspumpen
- Transdermale Pflaster
- Implantierbare Medikamentenverabreichungssysteme
- Okuläre Einsätze und Verabreichungsimplantate
- Nasale und bukkale Verabreichungsgeräte
- Nach Verabreichungsweg
- Injizierbar
- Inhalation
- Transdermal
- Orale Schleimhaut (bukkal und sublingual)
- Okular
- Nasal
- Nach Anwendung
- Krebs
- Herz-Kreislauf
- Diabetes
- Infektionskrankheiten
- Andere Anwendungen
- Nach Endnutzer
- Krankenhäuser
- Ambulante Operationszentren
- Heimversorgungseinrichtungen
- Andere Endnutzer
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde verwendet, um den Nachfragekontext in Italien abzubilden und das Modell an beobachtbaren Gesundheits- und Bevölkerungssignalen zu verankern. Öffentliche Quellen wie Veröffentlichungen des Italienischen Gesundheitsministeriums, demografische und Gesundheitsindikatoren des ISTAT, AIFA-Aktualisierungen zu erstattungsfähigen Arzneimitteln, OECD-Gesundheitsstatistiken und ausgewählte begutachtete klinische Fachzeitschriften wurden herangezogen, um Behandlungsvolumina, Präferenzen für Verabreichungswege und Adoptionshemmnisse zu verstehen.
Wir haben auch Unternehmensberichte, Investorenpräsentationen, Produktkennzeichnungen und Gebrauchsanweisungen sowie seriöse medizinische Fachpresse gesichtet, um zu überprüfen, welche Geräteformate aktiv vermarktet werden und wie sich die Nutzung in Krankenhäusern und der häuslichen Pflege verändert. Bei Bedarf wurden ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und -informationen sowie Patentdatenbanken zur Umsatznormalisierung und Plausibilitätsprüfung der Produktpipeline herangezogen. Diese Beispiele sind nicht erschöpfend, und wir haben viele weitere öffentliche und kostenpflichtige Quellen zur Unterstützung der Erhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und strukturierte Umfragen mit Gerätevertreibern, Krankenhauseinkaufspersonal, Apothekern, Akteuren der häuslichen Pflege und Klinikern, die regelmäßig Geräte verschreiben oder Patienten in deren Verwendung schulen. Wir nutzten diese Befragteninformationen, um zu bestätigen, welche Verabreichungswege den Wert treiben, Preis- und Mixannahmen zu testen und Lücken zu schließen, die die Sekundärforschung nicht klar erklären konnte.
Die Abdeckung wurde auf Italien beschränkt, und die Stichprobe war zwischen größeren Lieferanten und kleineren Spezialisten ausgewogen, damit das Modell nicht überproportional auf einen Kanal oder eine Versorgungsumgebung reagiert.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 38 % | Führungskräfte (CXOs): 13 % |
| Mittlere Ebene: 41 % | Funktions-/Bereichsleiter: 42 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, der die italienische Nachfrage nach Verabreichungsweg und behandelten Patientenpopulationen rekonstruiert und diese Nachfrage dann anhand typischer Ersatzzyklen und durchschnittlicher Verkaufspreise in Gerätewert umrechnet. Um die Gesamtwerte realistisch zu halten, werden die Ergebnisse durch selektive Bottom-up-Näherungen bestätigt, einschließlich stichprobenartiger Umsatzaufteilungen von Lieferanten, Vertriebskanalprüfungen und einer Plausibilitätsprüfung von Durchschnittspreis mal Volumen für wichtige Geräteformate.
Das Modell wird durch Eingaben wie die Belastung durch chronische Erkrankungen im Zusammenhang mit injizierbaren und Inhalationstherapien, den Wandel hin zur Selbstverabreichung zu Hause, die Nachfüll- und Ersatzhäufigkeit für Pumpen und Pens, die Auslastung in Krankenhausinfusions- und ambulanten Umgebungen sowie die Mixveränderung hin zu vorgefüllten Systemen und Pflastern geprägt. Wenn ein Bottom-up-Umsatzpunkt für ein Nischengerät fehlt, verwenden wir proxierte Adoptionsraten aus ähnlichen Verabreichungswegen und passen diese nach Expertenfeedback an.
Prognosen verwenden Szenarioanalysen, die durch kurzfristige Trendmodelle unterstützt werden, wobei Annahmen wie die Verlagerung des Versorgungsumfelds, die Erstattungssicherheit und Produktmix-Upgrades anhand von Interviewfeedback einem Stresstest unterzogen werden. Die endgültige Prognose wird dann an praktische Einschränkungen bei der Schulungskapazität und der Therapietreue der Patienten angepasst, die die kurzfristige Adoption in Italien tendenziell begrenzen.
Datenvalidierung und Aktualisierungszyklus
Modellergebnisse werden anhand unabhängiger Signale wie Therapievolumina, Geräteersatzlogik und beobachteter Preisspannen aus Kanaldiskussionen überprüft. Wenn ein Segment schneller wächst als sein Nachfragetreiber, untersuchen wir die Abweichung, überprüfen Annahmen und nehmen erneut Kontakt zu den relevanten Befragten auf, um zu bestätigen, ob ein einmaliges Ereignis oder eine strukturelle Veränderung das Muster antreibt.
Vor der Freigabe wird das Modell schrittweise von einem weiteren Analysten überprüft, der Formeln, Einheiten und Jahres-über-Jahres-Bewegungen prüft, gefolgt von einem abschließenden Plausibilitätsdurchgang über Verabreichungswege und Versorgungsumgebungen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie Erstattungsänderungen, wichtige Produkteinführungen oder Versorgungsengpässe. Unmittelbar vor der Lieferung wird ein aktueller Datendurchlauf abgeschlossen, damit die Kunden eine aktuelle Übersicht erhalten.
Marktgröße für Arzneimittelverabreichungsgeräte in Italien von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Verschiedene Veröffentlichungen können unterschiedliche Marktzahlen für Italien ausweisen, selbst wenn sie ähnliche Bezeichnungen verwenden, da der einbezogene Gerätesatz, der Zeitpunkt und die Umrechnungslogik nicht immer identisch sind. Unterschiede entstehen in der Regel dadurch, wie Verabreichungswege gruppiert werden, ob bestimmte angrenzende Krankenhausversorgungsprodukte einbezogen werden und wie Preise über die Jahre hinweg behandelt werden.
Einige Schätzungen umfassen breitere Krankenhausversorgungsgeräte und verwandte Verbrauchsmaterialien, die neben Infusions- und injizierbaren Verabreichungssystemen liegen. Bei Mordor Intelligence wird der Wert nur für regulierte Arzneimittelverabreichungsgeräte gezählt, die auf dem italienischen Markt über Verabreichungswege wie injizierbar, Inhalation, transdermal, transmukosal, okular, implantierbar und Infusion platziert sind; diagnostische Katheter, Zubereitungszubehör und ausschließlich für Studien verwendete Prototypen werden ausgeschlossen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,52 Mrd. USD (2025) | |
| Globales Beratungsunternehmen A | 2,95 Mrd. USD (2023) | Verwendet ein früheres Basisjahr und einen in der Praxis engeren gezählten Warenkorb, was neuere vorgefüllte Systeme und tragbare Verabreichungsformate, die sich nach 2023 ausgeweitet haben, unterschätzen kann. |
| Marktplattform B | 8,09 Mrd. USD (2030) | Veröffentlicht einen späteren Prognosejahreswert und wendet eine schnellere Mixverbesserung und Adoptionskurve an, was dazu neigt, den Gesamtwert im Vergleich zu einem an Ersatzzyklen geprüften nachfragegebundenen Aufbau nach Verabreichungsweg zu erhöhen. |
Die Streuung zwischen den Quellen erklärt sich hauptsächlich durch die Jahresauswahl und die Frage, was als Arzneimittelverabreichungsgerät im Vergleich zu einem angrenzenden Krankenhausversorgungsprodukt gezählt wird. Indem der Umfang an kommerzialisierte Verabreichungsformate gebunden und das Wachstum anhand von Nachfragesignalen nach Verabreichungsweg überprüft wird, bleibt die Schätzung auf klare Annahmen zurückführbar, die überprüft und aktualisiert werden können.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Medikamentenverabreichungsgeräte in Italien?
Die Marktgröße für Arzneimittelverabreichungsgeräte in Italien wurde im Jahr 2026 auf 5,93 Milliarden USD geschätzt und soll von 6,36 Milliarden USD im Jahr 2027 auf 9,06 Milliarden USD bis 2032 wachsen, bei einer CAGR von 7,34 % während des Prognosezeitraums (2027–2032).
Welche Gerätekategorie führt den Markt an?
Injizierbare Geräte führen im Jahr 2026 mit einem Marktanteil von 48,31 % aufgrund ihrer weit verbreiteten Verwendung bei Diabetes- und Autoimmuntherapien.
Warum gewinnen implantierbare Medikamentenverabreichungssysteme an Aufmerksamkeit?
Implantate werden bis 2032 voraussichtlich mit einer CAGR von 8,79 % wachsen, da sie eine anhaltende, lokalisierte Freisetzung bieten, die die Dosierungshäufigkeit reduziert und die Therapietreue verbessert.
Wie wirkt sich die regionale Erstattung auf den Marktzugang aus?
Die Erstattungsfristen variieren nach nationaler Genehmigung zwischen 1 Tag und 773 Tagen, was zu erheblichen regionalen Unterschieden bei der Geräteverfügbarkeit führt.
Welche Rolle spielen vernetzte Geräte beim Marktwachstum?
Intelligente Pens, Pumpen und Wearable-Injektoren ermöglichen die Erfassung von Echtzeitdaten, verbessern die Therapietreue und unterstützen Fernversorgungsmodelle, die in ganz Italien mit zweistelligen Wachstumsraten expandieren.