
イソマルト市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
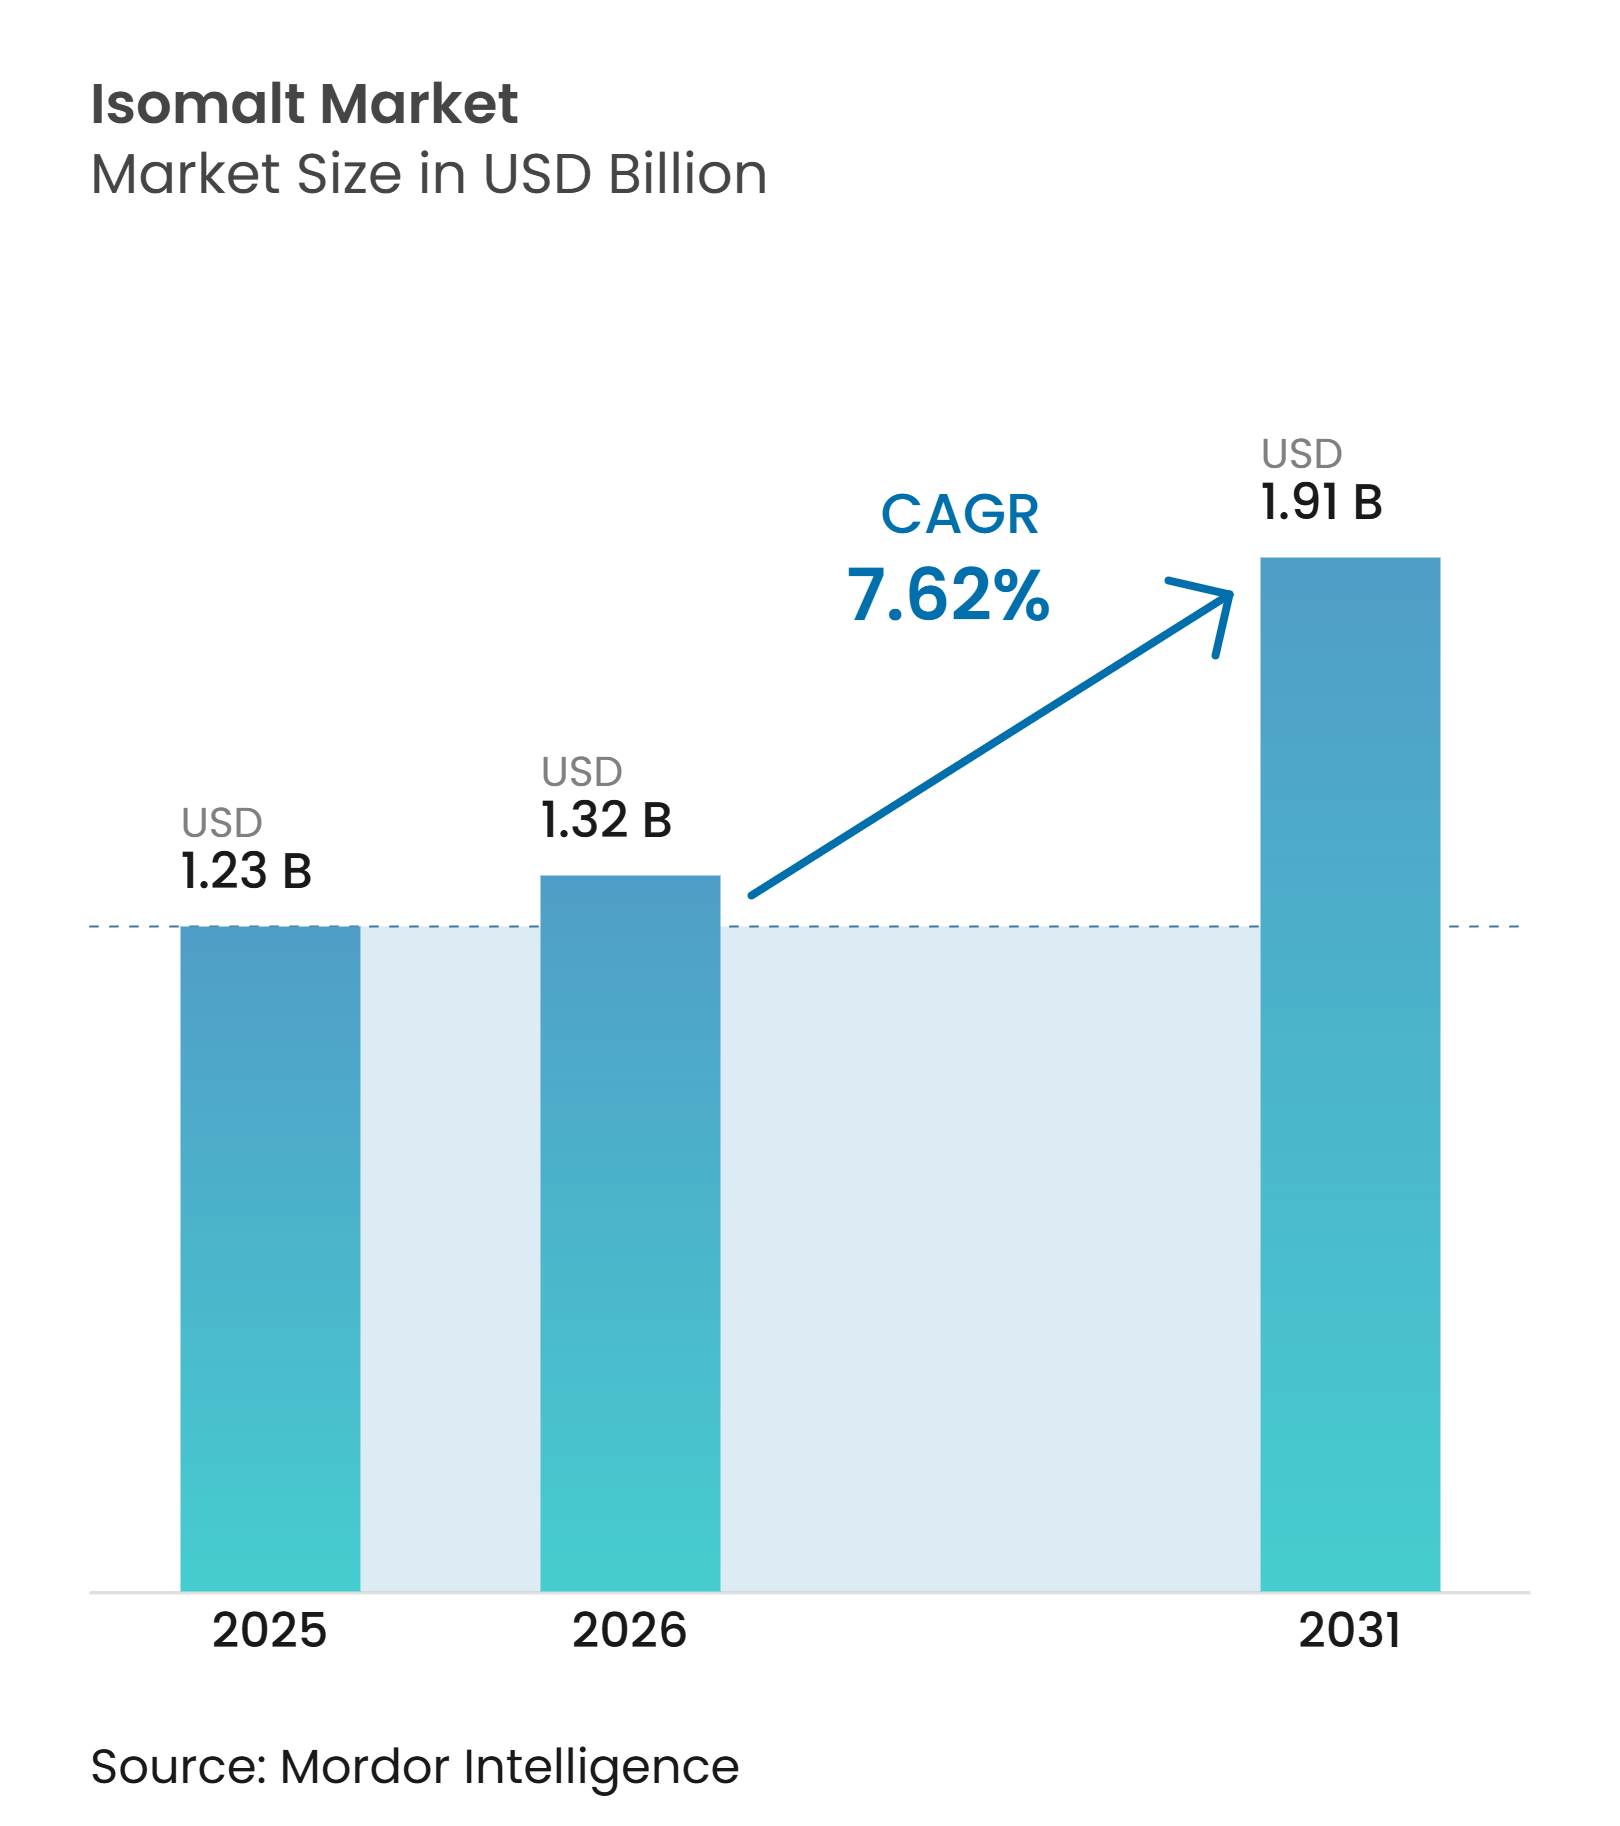
| 市場規模 (2026) | 1.32 十億米ドル |
| 市場規模 (2031) | 1.91 十億米ドル |
| 成長率 (2026 - 2031) | 7.62 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるイソマルト市場分析
イソマルト市場規模は、2025年の12.3億米ドルから2026年には13.2億米ドルへ、さらに2031年までに19.1億米ドルへと拡大する見込みであり、2026年から2031年にかけて7.62%のCAGRで成長すると予測されています。イソマルト市場は、砂糖削減プログラム、血糖値を管理する人々向けに設計された製品への需要、および食品・医薬品製剤への利用によって支えられています。イソマルトのグリセミック指数は2であり、欧州連合においてはE953として食品添加物の地位を確立している一方、米国では一般的に安全と認められる(GRAS)成分として認識されています[1]。イソマルト市場はまた、この原料の熱安定性、透明な外観、および適切な製品に使用した場合の虫歯リスクの低さからも恩恵を受けています。イソマルト市場における競争は、価格のみならず、製造品質、規制文書、供給の信頼性、およびアプリケーションサポートを中心に展開されています。イソマルト市場内では、欧州における原料価格の圧力や中国における新たな甘味料承認が購買決定を変化させる可能性がありますが、イソマルトは菓子および医薬品用途において確立された使用実績を維持しています。
レポートの主要ポイント
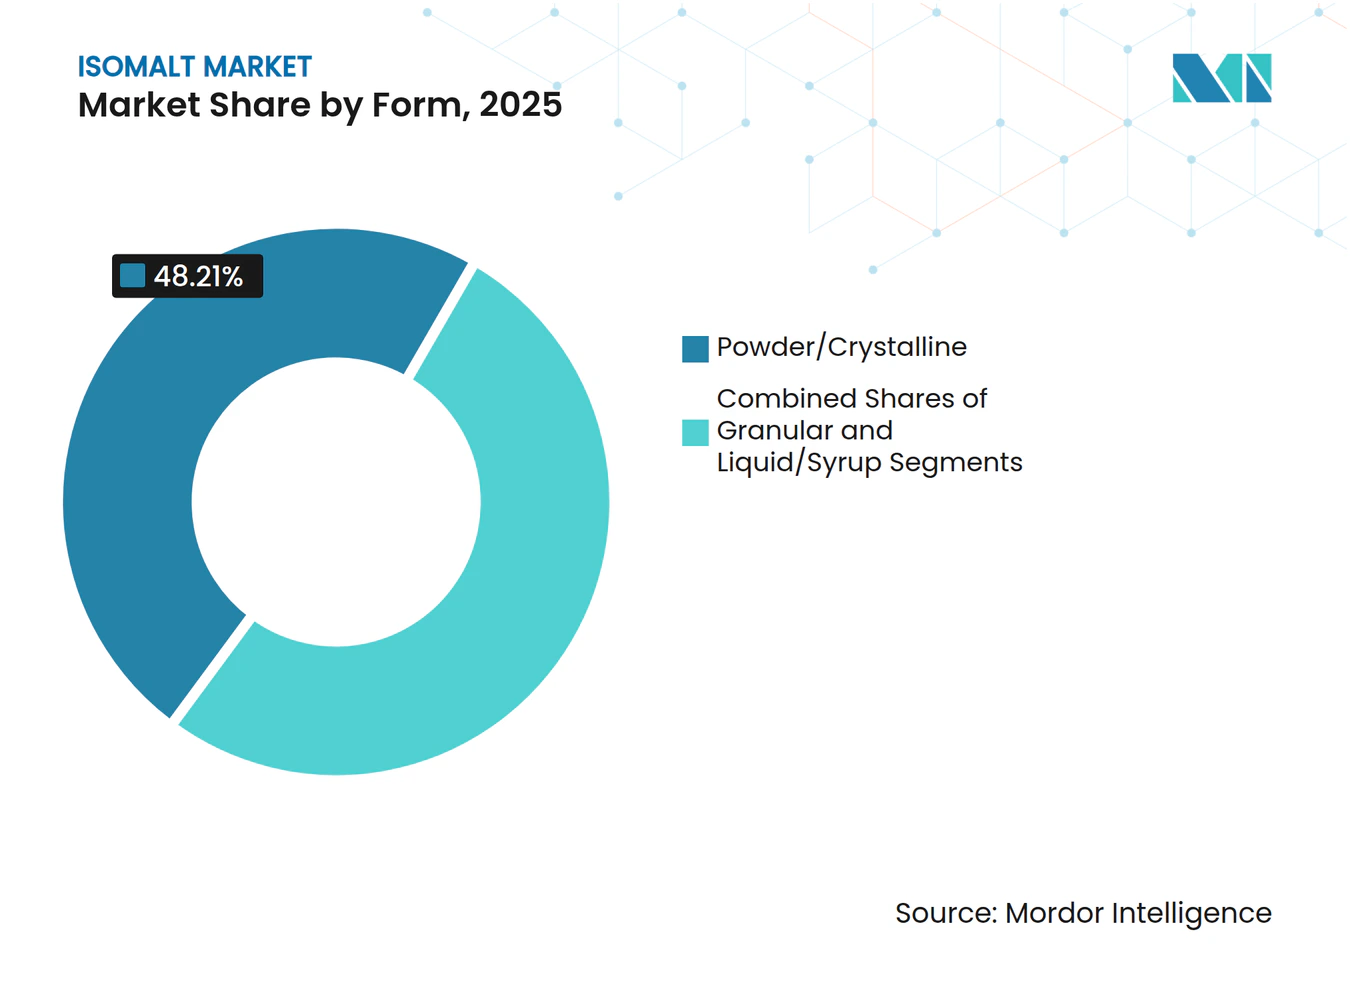
- 形態別では、粉末・結晶形が2025年の世界売上高の48.21%を占め、2031年にかけて8.32%のCAGRで成長すると予測されています。
- 原料タイプ別では、ビートシュガー由来グレードが2025の世界売上高の63.46%を占め、サトウキビ由来グレードは2031年にかけて8.55%のCAGRで成長すると予測されています。
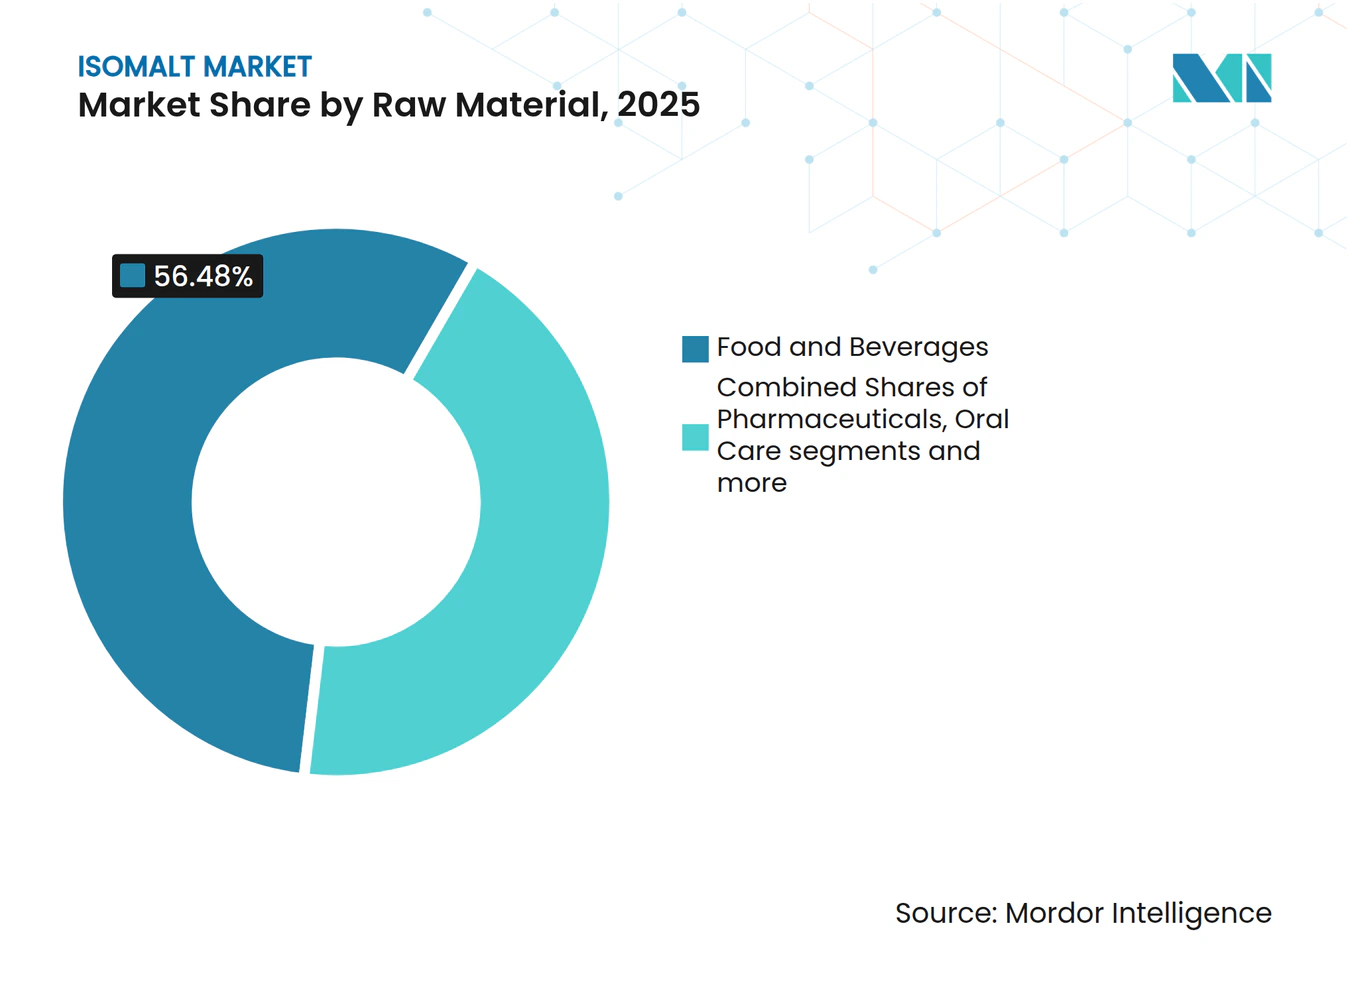
- 用途別では、菓子類が2025年の世界売上高の56.48%を占め、オーラルケア製品は2031年にかけて8.68%のCAGRで成長すると予測されています。
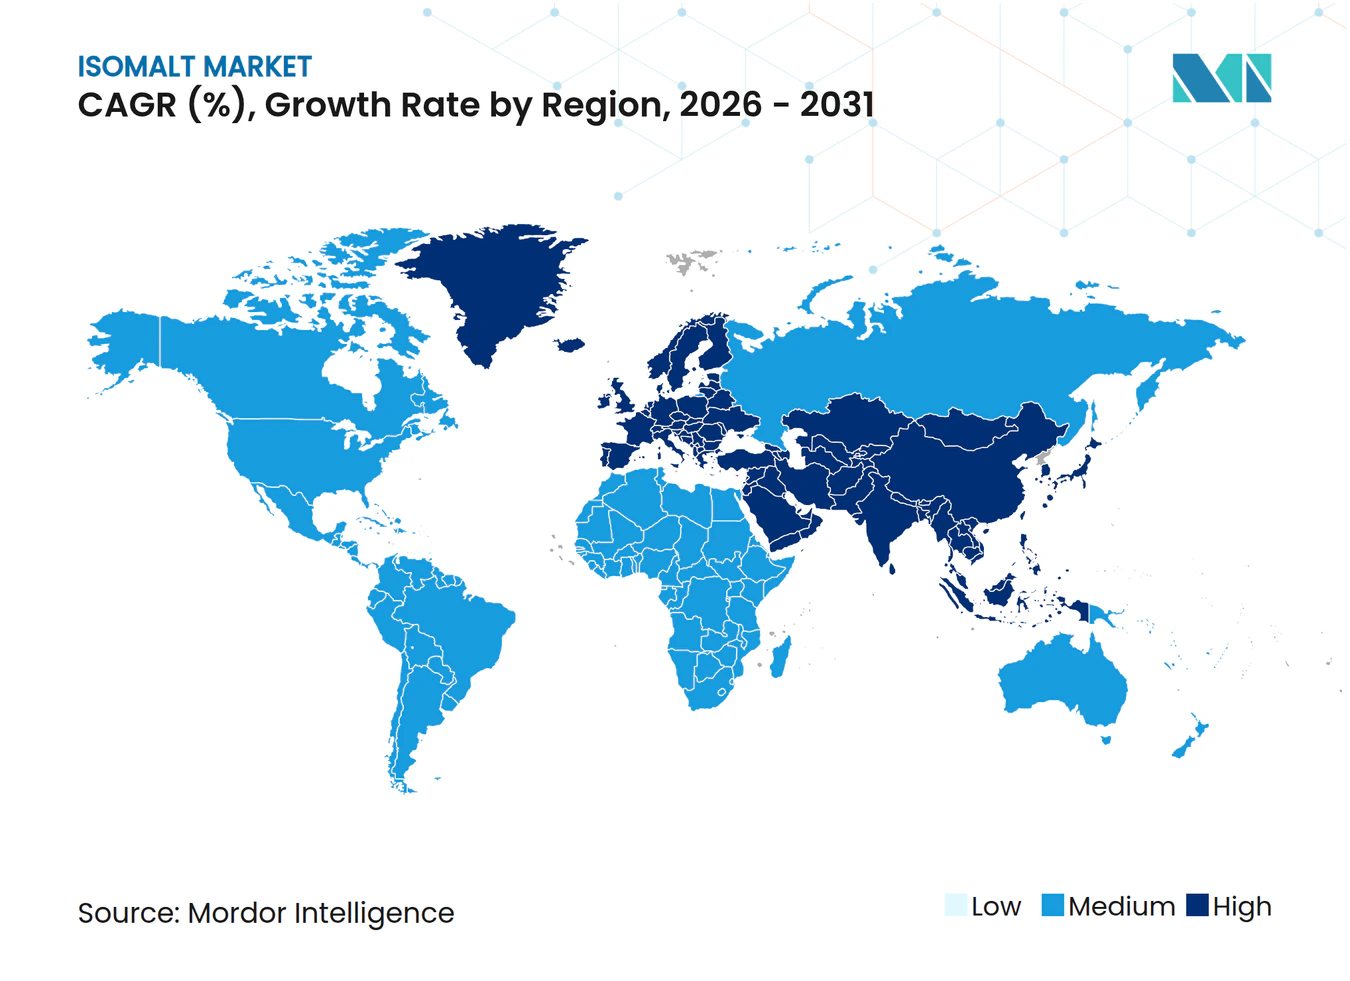
- 地域別では、欧州が2025年の世界売上高の42.36%を占め、アジア太平洋地域は2031年にかけて9.03%のCAGRで成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 砂糖不使用菓子類への需要拡大 | +2.5% | グローバル、欧州および北米で最も強い | 短期(2年以内) |
| 糖尿病患者および糖尿病予備群の増加 | +1.8% | グローバル、アジア太平洋地域および中東・アフリカに重点 | 中期(2〜4年) |
| ポリオール(E953、GRAS)に対する世界的な規制承認の追い風 | +0.9% | グローバル、主に欧州および北米 | 中期(2〜4年) |
| 耐熱安定機能がベーカリー採用を促進 | +0.8% | グローバル | 短期(2年以内) |
| 直接圧縮錠剤向けイソマルトへの医薬品分野のシフト | +0.6% | 欧州および北米 | 長期(4年以上) |
| 3Dフードプリンティングおよびデコラティブシュガーアーツへの応用 | +0.4% | グローバル、北米およびアジア太平洋地域での新興利用を含む | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
砂糖不使用菓子類への需要拡大
砂糖削減政策により、イソマルト市場における製品処方の見直し需要が高まっています。2026年の研究によると、1990年から2024年の間に64カ国が砂糖入り飲料税を導入し、35億人をカバーしていることが報告されました。英国は2028年1月から課税基準を100mlあたり5gから4.5gへ引き下げる計画であり、製造業者に対して砂糖含有量の見直しを迫る圧力が加わっています[2]。イソマルトは、製品の透明感と耐熱性を維持しながら砂糖を削減する手段を菓子メーカーに提供します。非う蝕性のポジショニングは、表示・クレームルールが満たされる場合に製品コミュニケーションを支援することもできます。これらの条件は、シュガーフリーのハードキャンディ、コーティング製品、および関連フォーマットにおける製品発売を後押しします。特に、ブランドが既存の製造プロセスを大きく変えることなく、親しみやすい味のプロファイル、視覚的品質、および明確な砂糖削減訴求のバランスを取る必要がある場合に有効です。
糖尿病患者および糖尿病予備群の増加
イソマルト市場はまた、血糖値を管理する消費者からの低糖食品に対するより広範な需要とも連動しています。国際糖病連合は2025年に、2024年時点で5億8,900万人の成人が糖尿病を抱えており、その数が2050年までに8億5,300万人に達する可能性があると報告しました[3]。同資料では、耐糖能障害を持つ成人が6億3,500万人いることも示されており、低糖食品の潜在的な対象者層が広がっています。イソマルトは、かさ高さと砂糖に似た物理的プロファイルを必要とする製品に低グリセミックな選択肢を提供します。その長年にわたる食品使用実績は、承認履歴が十分に確立されていない原料と比較して、製品開発の負担を軽減できます。これは、味とマウスフィールが依然として重要な包装食品、サプリメント、およびオーラルケア製品における需要を支えています。消費者は通常これらの製品を馴染みのある甘味代替品と比較して評価し製造業者はかさ高さと甘味関連機能の両方に貢献する原料を必要としているためです。
ポリオール(E953、GRAS)に対する世界的な規制承認の追い風
イソマルト市場は、主要な食品・医薬品市場において確立された規制上の地位から恩恵を受けています。欧州の食品情報規則では、添加ポリオールが10.00%を超える食品に対して下剤効果に関する表示を義務付けていますが、これはイソマルト固有の制限ではなくカテゴリー全体に適用される要件です。この既知のコンプライアンス枠組みにより、製造業者は発売前に製剤とパッケージを計画することができます。2025年の欧州委員会の活動では、新規食品の枠組みの下での炭水化物原料の継続的な評価も示されました。多国籍顧客は、文書化された規制実績を持つ原料を重視します。これにより、サプライヤー認定を簡素化できる可能性があるためです。この優位性は、食品および医薬品の製品ラインが複数の国にわたって一貫した文書を必要とする場合に最も強く発揮されます。共通の規制・品質記録により、サプライヤー審査、パッケージ審査、および社内製品承認作業における重複を削減できるためです。
耐熱安定機能がベーカリー採用を促進
イソマルトは、Sosa Ingredientsの製品情報によると、褐変を起こすことなく150℃までの温度で安定を保つため、ベーカリーおよび菓子用途を支援することができます。この特性は、過度なカラメル化が色や風味を変化させる場面での視覚的品質の維持に役立ちます。2025年のレビューでは、低吸湿性が食品の水分関連変化を制御するための有用な特性として説明されました。ショ糖との1対1の置換関係も、一部の食品メーカーにとって初期の製剤作業をより簡単にする可能性があります。イソマルト市場は、プレミアムクッキー、ハードキャンディ、装飾品、および選ばれたベーカリーラインにおいて、基本的な甘味付け以外の用途も持っています。これらの用途は、甘味強度のみよりも加工性能をより重視するため、サプライヤーの技術サポート、バッチの一貫性、および加熱下での挙動を説明する能力が最終的な素材選択に影響を与える可能性があります。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 消化管耐性限界と表示規則 | -1.2% | グローバル、欧州で最も顕著 | 中期(2〜4年) |
| ビートシュガー原料価格の変動性 | -1.0% | 欧州、ビートシュガー由来購買者への影響 | 短期(2年以内) |
| 欧州におけるサプライチェーンの集中がリスクを生む | -0.8% | グロバル、特にアジア太平洋地域および中東・アフリカの購買者 | 中期(2~4年) |
| 希少糖(例:アルロース)からの新興競合 | -0.7% | アジア太平洋地域および北米、より広いグローバルな関連性を持つ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
消化管耐性限界と表示規則
腸管での不完全な吸収により、1回の摂取量に使用できるイソマルトの量が制限される場合があります。欧州の規則では、食品に添加ポリオールが10.00%を超えて含まれる場合、過剰摂取により下剤効果が生じる可能性があるという表示を義務付けています。この要件により、頻繁または大量に摂取することを意図した製品への使用が制限される場合があります。これは特に、子供、高齢者、およびより慎重な耐性要件を持つその他のグループを対象とした製品に関連します。製造業者は、より低いポリオールレベルで感覚的な目標を達成するために、イソマルトを他の甘味料とブレンドする場合があります。その選択により、イソマルト市場における製剤作業が増加し、製品開発コストが上昇する可能性があります。特に、1日に複数回使用することを意図した製品について、チームが味、安定性、表示、および消費者耐性を確認しなければならない場合に顕著です。
ビートシュガー原料価格の変動性
欧州のイソマルト生産は引き続きビートシュガーの状況に左右されやすく、投入コストや契約計画に影響を与える可能性があります。Südzucker AGは、2024/25年度の業績が砂糖価格の下落、高供給量、ウクライナからの輸入、および欧州需要の低迷によって影響を受けたと報告しました。Cosun Beet Companyは2026年に、世界的な価格下落に伴い欧州ではビート作付面積のさらなる減少が見込まれると述べました。これらの状況により、生産者が長期的な顧客価格を安定させることが困難になる可能性があります。サトウキビベースの供給は、年間を通じた原料アクセスが可能な場合に代替ルートを提供できます。イソマルト市場では、調達先の多様化への関心が高まる可能性がありますが、医薬品顧客は依然として認定とトレーサビリティの要件を維持する必要があるため、供給ルートの変更は短期的な価格変動への単純な対応ではなく、管理された意思決定となります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
形態別:
粉末・結晶形がシェアと成長をリード粉末・結晶形は2025年のイソマルト市場シェアの48.21%を占め、2031年にかけて8.32%のCAGRで成長すると予測されています。このフォーマットは、ハードキャンディ、装飾用途、および医薬品のドライ加工を支援します。その流動性、低吸湿性、および圧縮性により、直接打錠および湿式造粒に適しています。BENEOは2025年に、二軸スクリュー造粒におけるgalenIQ™の結果を発表し、1.80MPaを超える錠剤硬度および低静電帯電を含む成果を示しました。これらの性能特性は、連続製造において重要であり、生産の一貫性と装置の挙動がサプライヤー認定に影響します。粉体の取り扱いや排出挙動の変化により、新しいグレードが通常使用に受け入れられる前に製造業者がプロセス確認を繰り返す必要が生じる場合があるためです。
顆粒グレードは、取り扱いが容易で素早く溶解するため、中規模の菓子メーカーや職人的なベーカリーに使用されています。液体・シロップグレードは、デポジット制御、表面光沢、およびコーティング性能が重要な、より小さな用途分野に対応しています。イソマルト市場はこれらのフォーマットに対して異なる形でサービスを提供しています。顧客は共通量的要件ではなく、特定のプロセスニーズに基づいてフォーマットを選択するためです。粉末グレードは食品と医薬品の両方のサプライチェーンでの使用から恩恵を受け、顆粒および液体グレードは特殊な製剤において付加価値を発揮できます。このような組み合わせにより、サプライヤーは原料そのものと並行してアプリケーションガイダンスを提供するインセンティブを持ちます。これには、取り扱い、粒子選択、ブレンド、および顧客の最終製品における期待される結果に関するアドバイスが含まれ、あらゆる用途に対する標準的な推奨ではなく個別対応となります。


注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
原料タイプ別:
ビートシュガーが最大のポジションを維持ビートシュガー由来グレードは2025年のイソマルト市場シェアの63.46%を占めました。そのポジションは、欧州の確立された生産基盤と医薬品およびプレミアム菓子顧客からの需要を反映しています。トレーサビリティ、非GMO認証、および局方承認は、これらの用途において重要な購買基準であり続けています。BENEOのドイツ事業は、Obrigheimサイトへの投資から恩恵を受けており、同社は2025年4月に再生可能電力と廃熱を使用するパルス加工プラントを開設しました。このようなサイト投資は、インフラと資源利用に関するサプライヤーとの協議を支援します。欧州の砂糖状況へのエクスポージャーを排除するものではありませんが、長期的な原料サプライヤーを承認する際に製品仕様と並行して生産サイトを評価する顧客にとって関連性がある場合があります。
サトウキビ由来グレードは2031年にかけて8.55%のCAGRで成長すると予測されています。サトウキビを使用する生産者は、年間を通じた原料入手可能性と短い生産サイクルを求める顧客にサービスを提供できます。ブラジルのサトウキビ生産量は2025年に6億7,100万メトリックトンと予測されており、サトウキビ由来甘味料の利用可能な原料基盤を支えています。製造業者が連続結晶化と認証に投資するにつれて、ビートベースとサトウキビベースの素材の品質差は縮小する可能性がありますしかし、医薬品購買者は依然として確立された文書と検証済みの素材仕様を持つ供給関係を好む場合があります。添加剤を変更するコストは購入価格を超え、社内試験、品質審査、および製品登録上の考慮事項を含む可能性があるためです。
用途別:
菓子類が最大のポジションを維持し、オーラルケアが最速成長食品・飲料は2025年のイソマルト市場規模の56.48%を占めました。ハードキャンディは、イソマルトが高温安定性、光学的透明性、および非う蝕性プロファイルを兼ね備えているため、主要な用途であり続けています。BENEOの2025年スイーツボックスでは、複数の色、渦巻き、および層を持つシュガーフリーのハードキャンディのコンセプトが示されました。ベーカリー用途も注目を集めており、製造業者は砂糖削減目標とフロントオブパック表示に対応しています。乳製品への使用は依然として小規模ですが、イソマルトはシュガーフリーのフレーバー乳製品における水分移行の管理に役立ちます。
オーラルケア製品は2031年にかけて8.68%のCAGRで成長すると予測されており、イソマルト市において最も成長の速い用途となっています。製品フォーマットには、歯に優しいポジショニングが非う蝕性甘味料の使用を支援するトローチ、マウスウォッシュタブレット、および咀嚼可能なサプリメントが含まれます。医薬品および栄養補助食品用途は、イソマルトが錠剤および単回投与粉末の添加剤として機能できるため、近接した成長分野を提供します。BENEOは2026年のCPHIミラノでgalenIQ™のサシェおよびスティックパックフォーマットを紹介しました。これらのフォーマットは患者の利便性に対応する一方で、粉体流動性、味、およびパック安定性に対するより具体的なニーズを生み出します。これにより、小容量包装で確実に機能し、患者に優しい製剤に適したグレードを提供できるサプライヤーの価値が高まります。

注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
地域分析
欧州は2025年のイソマルト市場規模の42.36%を占めました。この地域は、確されたE953の使用、主要な生産能力、および食品製造における砂糖削減の長い経験から恩恵を受けています。BENEOがOffsteinに主要なイソマルト工場を運営し、主要な菓子、ベーカリー、およびニュートラシューティカル顧客にサービスを提供しているため、ドイツは依然として重要であり、EU添加物規則は関連する食品カテゴリー全体でE953の幅広い使用を認め、認定された用途の不確実性を低減しています。同時に、ビート経済への圧力により、生産者は原料と生産能力のより厳密な管理を求める可能性があり、顧客は複数の欧州市場で販売され製品の素材を選択する際に供給継続性をより重視する場合があります。
アジア太平洋地域は2031年にかけて9.03%のCAGRで成長すると予測されています。中国はシュガーフリー菓子の生産と国内甘味料製造を通じて拡大を支援し、インドの需要は糖尿病対応の包装食品への関心と結びついており、日本は詳細な健康ポジショニングを持つ機能性食品のプレミアム市場を提供しています。中国の2025年7月のアルロースの承認は、食品製剤担当者に競合する選択肢をもたらします。イソマルト市場は、加工安定性と幅広いアプリケーション実績が重要な場面で確立されたポジションを維持しています。地域の購買者はまた、より迅速な納品と適切な技術文書を提供できるサプライヤーを好む場合があります。補充サイクルの短縮により在庫ニーズを削減できますが、大規模な食品・ヘルスケア製品メーカーが必要とする証明書と品質記録を代替することはできないためです。
北米は3番目に大きな地域ポジションであり、米国がGRAS(一般的に安全と認められる)ステータスの下での主要な需要源となっていす。この地域は、イソマルトの確立された安全性と加工プロファイルを活用した食品・医薬品用途を提供しており、米国農務省のデータによると、米国の精製ビートシュガー価格は2025年8月に1ポンドあたり35.75セントに達しました。砂糖価格の低下は、製品処方見直しの即時的なコストインセンティブを低下させる可能性があります。南米は、ブラジルのサトウキビ基盤により長期的な生産・需要機会を提供し、中東・アフリカは都市部の消費者センターでプレミアムシュガーフリー菓子が注目を集めている初期段階の市場であり、採用は原料供給のみならず、製品の手頃な価格、現地の流通能力、および適切な最終製品コンセプトに依存することが示唆されています。
競争環境
市場集中度
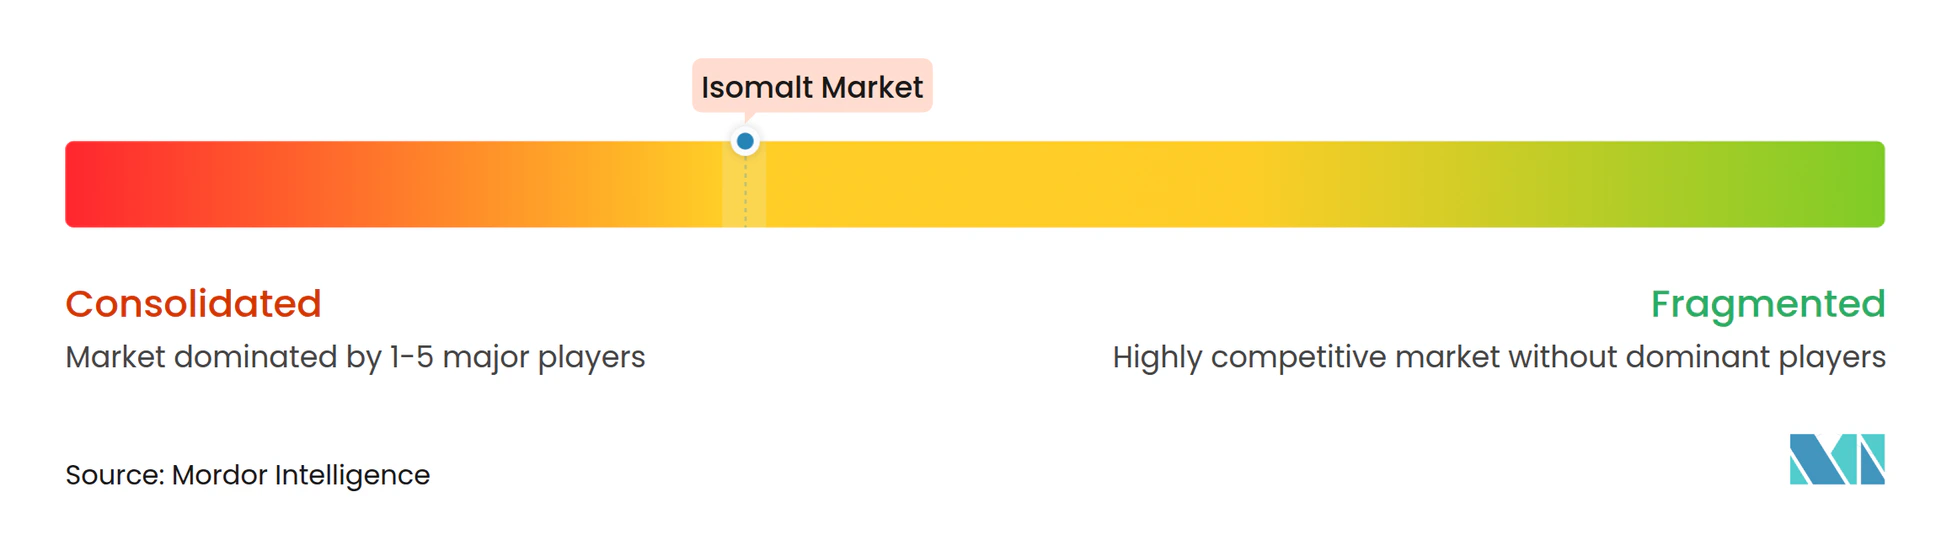
イソマルト場は中程度の集中度を示しており、数十年にわたる商業活動を通じて重要な生産能力と規制上の専門知識を構築してきた確立されたプレイヤーを反映しています。市場リーダーは、原料調達から最終製品流通に至る統合されたサプライチェーンを活用し、新規参入者に対する参入障壁を生み出しながら、コスト最適化と品質管理を可能にしています。
中国の製造業者は、アジア太平洋地域において価格、入手可能性、および短いリードタイムを通じて欧州サプライヤーと競争しています。Lihua Starch、Hylen Co., Ltd.、Shandong Starlight、およびSinofi Ingredientsは、価格に敏感な顧客にサービスを提供するサプライヤーの一部です。Azelis GroupおよびFoodchem International Corporationは、地域をまたいだ食品・医薬品アカウントへの流通ルートを提供しています。イソマルト市場は単一のサプライヤーによって定義されるものではありません。顧客は異なるグレード、認証、および現地物流を必要とする場合があり、医薬品用途では新規サプライヤーが堅牢な品質システムと顧客認定を必要とするため参入がより困難です。食品顧はより柔軟性がありますが、熱に敏感または高透明度の製剤において信頼性の高い素材性能を依然として重視しています。色、テクスチャ、または棚での挙動の目に見える変化は、原料が基本的な仕様を満たしていても、ブランド製品に影響を与える可能性があるためです。
製品・プロセス開発は確立されたサプライヤーにとって引き続き競争ツールであり、Südzucker AGは2025年にイソマルトの流動性改善とシュガーフリーコーティング方法に関する特許を取得し、粉体加工とコーティング菓子フォーマットに関する取り組みを支援しています。BENEOは2025年および2026年のCPHIイベントを活用して、galenIQ™の造粒およびサシェフォーマット用途を発表しました。Cargill Incorporatedのブラジルにおける取引は、甘味料供給決定のための原料の選択肢を追加し、企業がプロセスの信頼性、アプリケーションサポート、および調達の柔軟性を目指していることを示しています。競争構造は、複数の確立された生産者と流通業者が異なる品質ティアと地域にサービスを提供し、顧客に選択肢を残しながらも、信頼性の高い生産、規制サポート、および製剤知識を組み合わせることができる企業を引き続き優遇するという評価と一致しています。
イソマルト産業リーダー
-
IHC - I.H. Chempharm GmbH i.L.
-
Cargill Incorporated
-
Foodchem International Corporation
-
Merck Group
-
FREUND Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
イソマルト市場 このレポートでカバーされる企業
- IHC - I.H. Chempharm GmbH i.L.
- Cargill Incorporated
- Foodchem International Corporation
- Merck Group
- FREUND Corporation
- Südzucker AG
- Alphabet Ingredients, S.L.U.
- Azelis Group
- LorAnn Oils
- Saracino Dolci Ltd
- Lihua Starch
- All About Cake GmbH
- Sosa Ingredients SLU
- CakePlay Inc.
- Naturejam USA
- Hylen Co., Ltd.
- Alfa Chemistry
- Shandong Starlight So True Biological Technology Co., Ltd
- Sinofi Ingredients
- AUI Fine Foods, Inc.
最近の産業開発事情 イソマルト市場
- 2026年9月:BENEOは2026年のCPHIミラノで、医薬品およびニュートラシューティカル用途向けのサシェおよびスティックパック製剤に重点を置いたgalenIQ™添加剤の完全なポートフォリオを発表しました。この発表はgalenIQ™の20周年を記念するものであり、単回投与粉末フォーマットを強調しました。
- 2025年3月:BENEO GmbHは、ドイツのObrigheimサイトに最先端のパルス加工プラントを開設し、生産能力の大幅な拡大を実現しました。Südzucker Groupによる約5,000万ユーロの投資で開発されたこの新施設は、地元産のソラマメを食品・飼料用途向けの高品質な植物性原料に加工することに特化しています。
- 2024年7月:Covestro(インド)は、グジャラート州クッチ地区のカンドラに新しいポリオールタンクファームを開設しました。この施設はサプライチェーンの効率を高め、増大する顧客需要に対応します。タンクファームは、Covestroのパフォーマンスマテリアル事業に不可欠な素材であるポリオールを貯蔵します。
世界のイソマルト市場レポートの調査範囲
イソマルト市場レポートは、形態、原料タイプ、用途、および地域によってセグメント化されています。形態別では、市場は結晶・粉末、顆粒、および液体・シロップのイソマルトに分類されています。原料タイプ別では、市場はビートシュガー由来とサトウキビ由来のイソマルトに分けられています。用途別では、市場は食品・飲料、医薬品および栄養補助食品、オーラルケア製品、ならびにその他の用途(化粧品およびホームケアを含む)にセグメント化されています。食品・飲料セグメントはさらに、菓子類、ベーカリー製品、乳製品、およびその他の用途(加工食品および飲料を含む)に分類されています。地域別では、市場は北米、欧州、アジア太平洋、南米、ならびに中東・アフリカにセグメント化されています。北米には、米国、カナダ、メキシコ、およびその他の北米地域が含まれます。
セグメンテーション概要
| 結晶/粉末 |
| 顆粒 |
| 液体/シロップ |
| 食品・飲料 | 菓子類 |
| ベーカリー製品 | |
| 乳製品 | |
| その他(加工食品、飲料) | |
| 医薬品・栄養補助食品 | |
| オーラルケア製品 | |
| その他(化粧品、ホームケア) |
| ビートシュガー |
| サトウキビ由来 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| フランス | |
| 英国 | |
| オランダ | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| 南アフリカ | |
| 中東・アフリカその他 |
| 形態別 | 結晶/粉末 | |
| 顆粒 | ||
| 液体/シロップ | ||
| 用途別 | 食品・飲料 | 菓子類 |
| ベーカリー製品 | ||
| 乳製品 | ||
| その他(加工食品、飲料) | ||
| 医薬品・栄養補助食品 | ||
| オーラルケア製品 | ||
| その他(化粧品、ホームケア) | ||
| 原料タイプ別 | ビートシュガー | |
| サトウキビ由来 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| フランス | ||
| 英国 | ||
| オランダ | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
イソマルト市場の規模はどのくらいですか?
イソマルト市場規模は2026年に13.2億米ドルであり、7.62%のCAGRで2031年までに19.1億米ドルに達すると予測されています。
イソマルト市場で最も多く使用される用途はどれですか?
食品・飲料がハードキャンディおよびシュガーフリー製品フォーマットに支えられ、2025年に56.48%のシェアでリードしています。
イソマルト市場で最も成長が速い地域はどこですか?
アジア太平洋地域は、シュガーフリー菓子および包装食品需要に牽引され、2031年にかけて9.03%のCAGRで成長すると予測されています。
イソマルトが医薬品製品に使用される理由は何ですか?
その流動性、低吸湿性、圧縮性、および確立された品質文書が、錠剤および粉末製剤を支援します。これには、素材の一貫性が重要な直接打錠、湿式造粒、サシェ、およびスティックパック用途が含まれます。